融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Anthropic公布8954億美元算力帳單,機構把估值降到了1.6萬億美元之下

TL;DR
· Anthropic 於 11 月 2 日向 SEC 提交 S-1/A 修正稿,首次披露第三季度營收 169.56 億美元,同比增長約 11 倍,經營業績從二季度盈利 9.74 億美元轉為虧損 5.67 億美元。
· 同一份文件把此前留白的算力與基礎設施採購承諾填成約 8954 億美元,其中 698 億美元在 12 個月內到期,IPO 的融資用途因此從擴張變成匹配長期成本。
· 關聯標的:ANT(未上市)、算力供應商博通、谷歌、亞馬遜、微軟,以及零售配售通道 Robinhood、嘉信理財、SoFi。
11 月 2 日,Anthropic 向 SEC 提交 S-1/A 修正稿,補上了 10 月 26 日首版留白的兩個數字:截至 9 月 30 日的第三季度營收 169.56 億美元,以及算力與基礎設施採購承諾合計約 8954 億美元。同一份季報裡,經營業績從二季度 9.74 億美元盈利變成 5.67 億美元虧損。發行價與發行股數仍然空著,代碼 ANT。
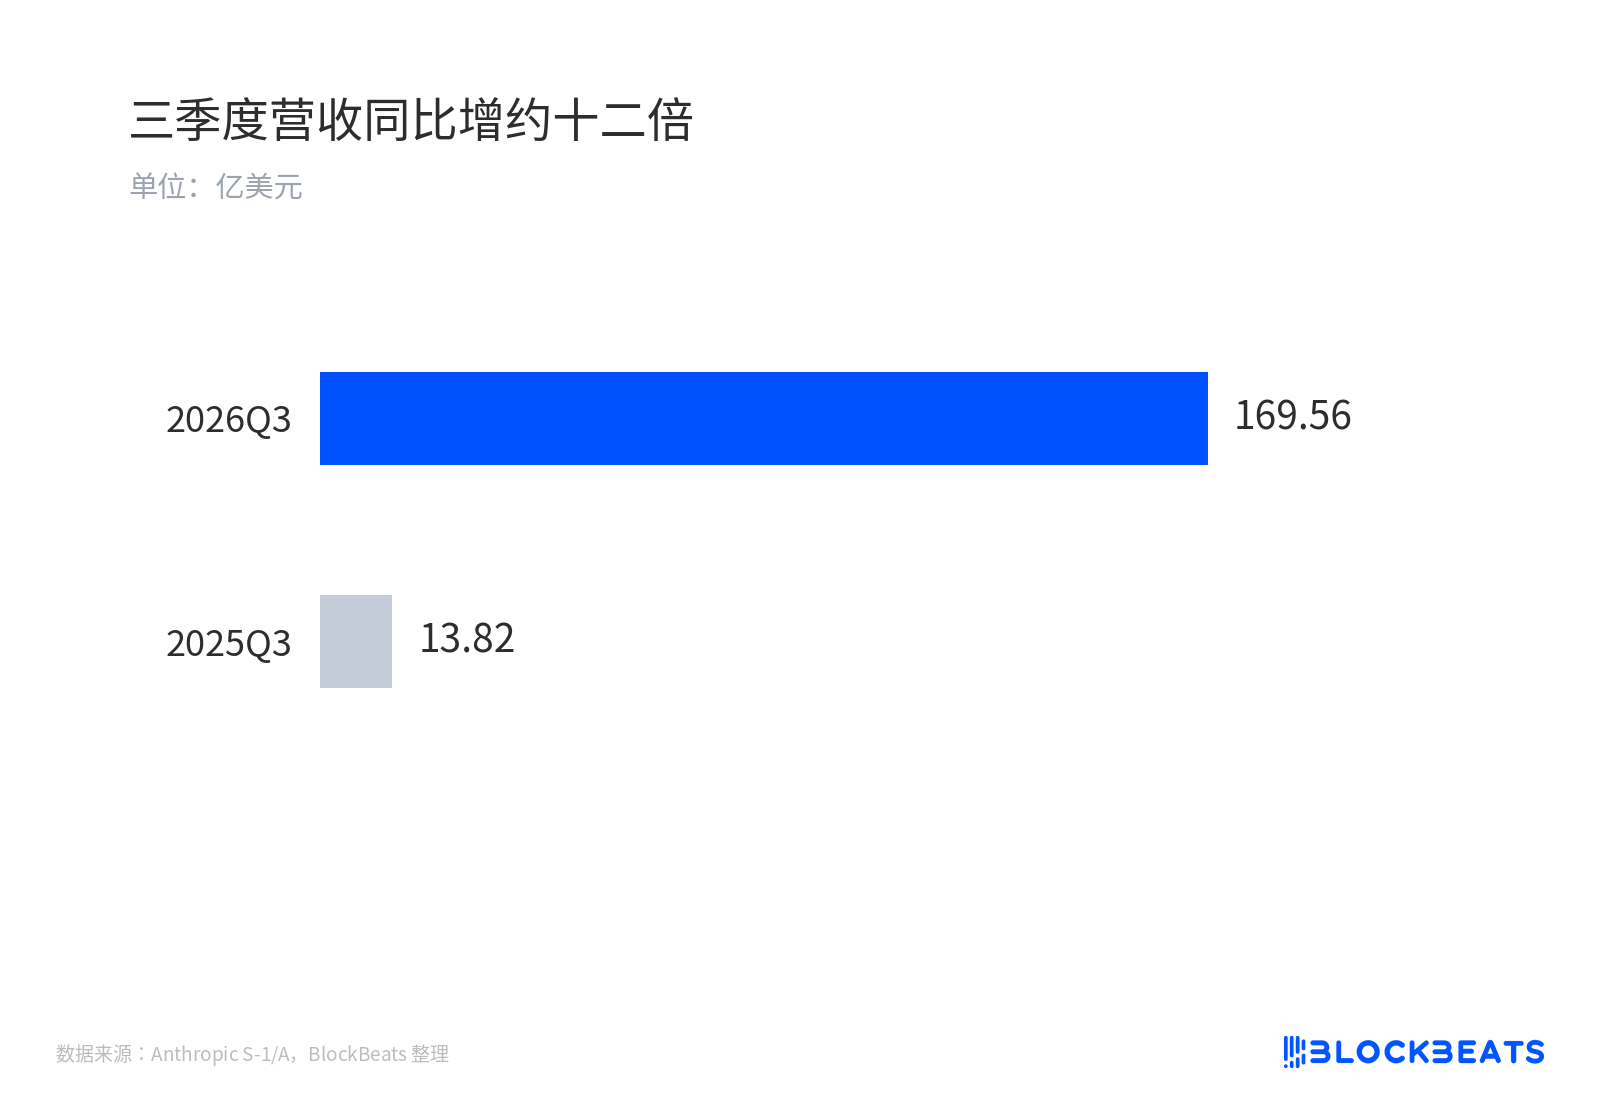
三季度營收同比增約十二倍
一家租算力的公司,利潤先被產能卡住
Anthropic 不建數據中心,模型跑在別人建好的機房裡,算力按合約買。這讓它的利潤表對產能節奏極其敏感,機櫃到位的時間差會直接寫進毛利率。
第三季度算力與基礎設施費用 98.63 億美元,佔營收 58%,二季度是 48%。管理層的解釋是,長期合約通常提前 12 到 18 個月鎖定產能,需求漲得更快,只能補買現貨,約 50 億美元短期高價算力,加上約 20 億美元捐贈匹配計劃的非現金費用,把經營利潤打成負數。
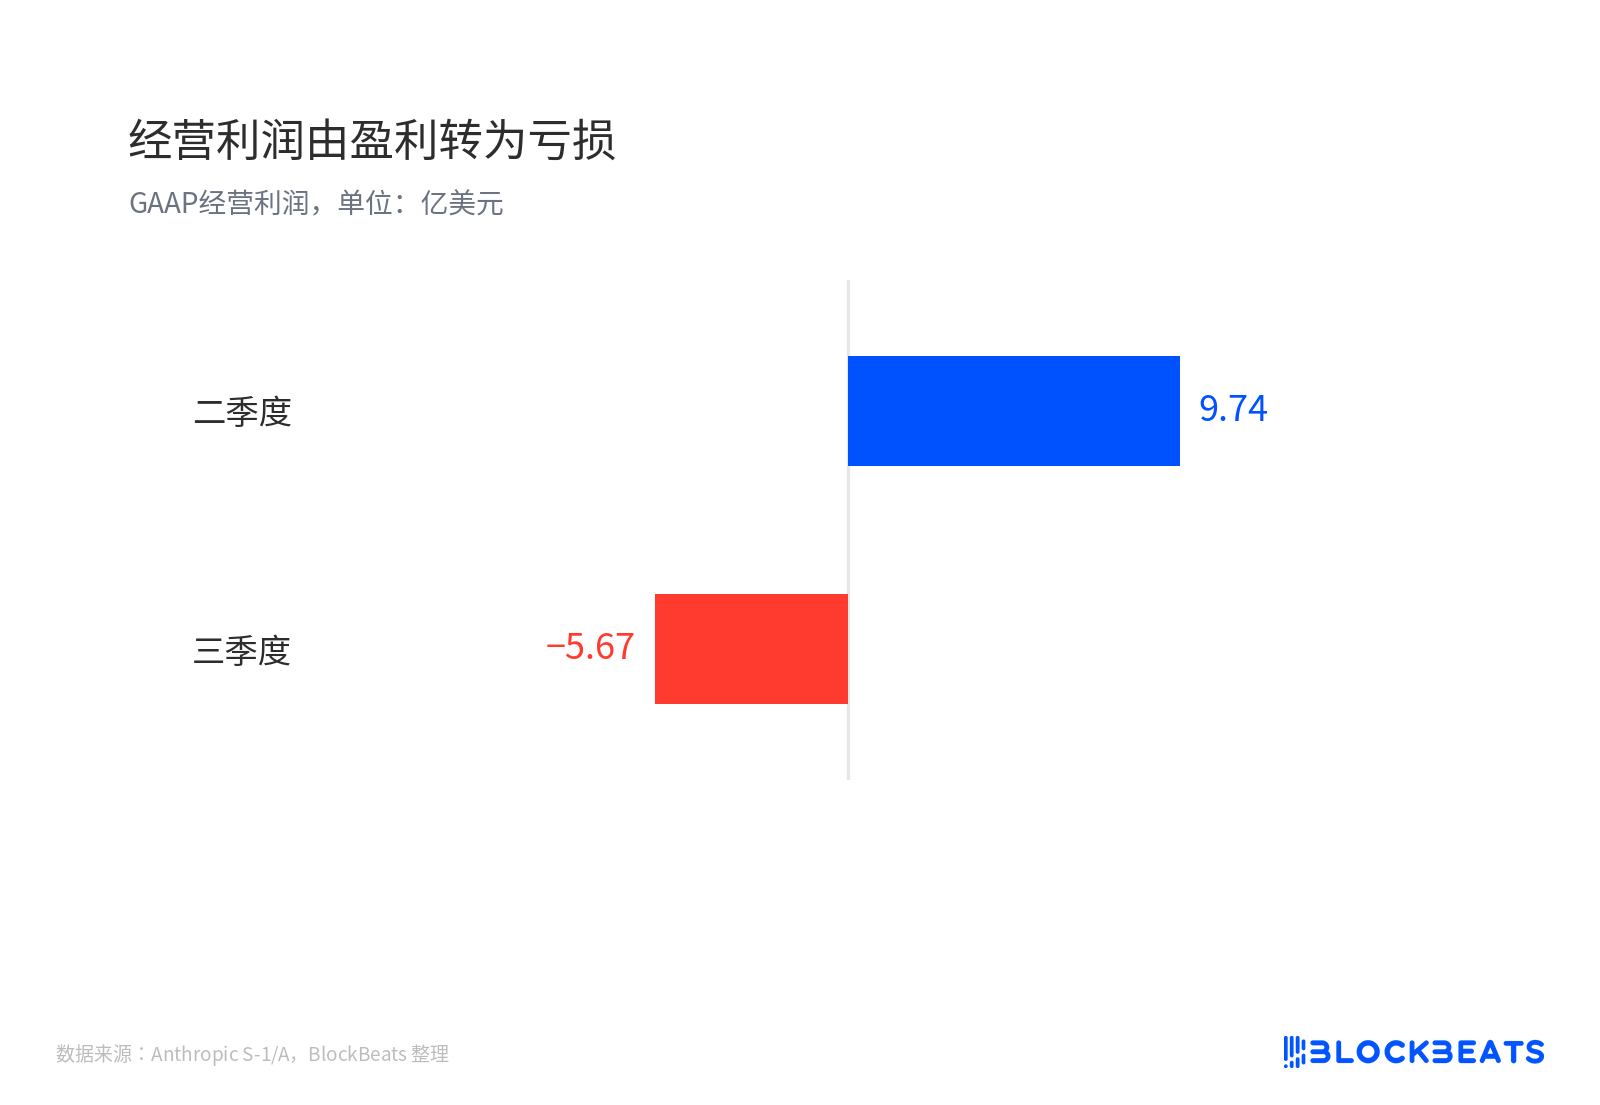
經營利潤由盈利轉為虧損
按美國會計準則(GAAP)計算,還有另一面。調整後經營利潤 25 億美元,利潤率 15%,二季度為 19%。GAAP 虧損與調整後利潤之間有約 30.67 億美元差額,公司只解釋了其中約 20 億,剩餘部分沒有逐項披露。
帳面淨虧 232.91 億美元更容易被誤讀。其中 219.36 億來自可轉債、衍生負債與 SAFE(未來股權簡單協議)的公允價值重估,公司估值上漲,這些可轉股票據被標得更貴,虧損變大,現金並沒有減少。把淨虧當成燒錢速度來讀,會得出相反的結論。
8954 億美元把 IPO 變成一場融資安排
承諾表是這份修正稿的新資訊。首版把總額留白,現在寫清楚了,約 8954 億美元,幾乎全部是算力與基礎設施。約 4475 億預計在 2030 年底前發生,698 億在隨後 12 個月內到期,其餘大體落在 2031 到 2045 年。
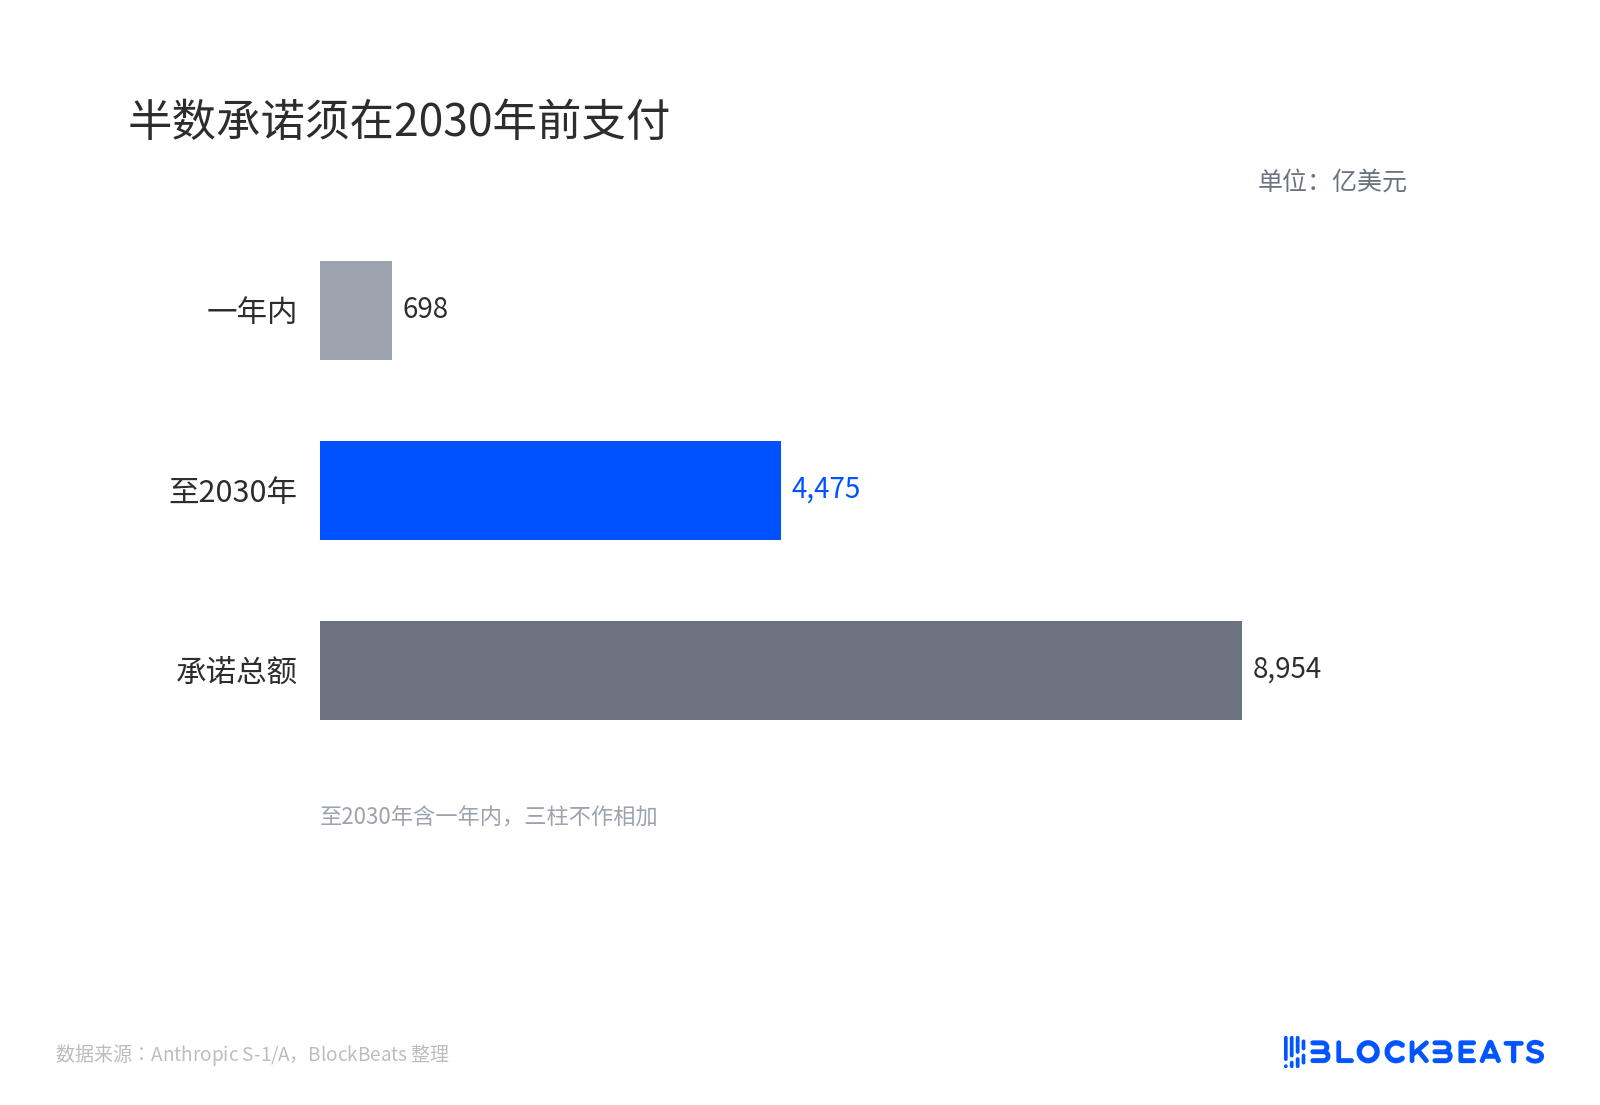
半數承諾須在2030年前支付
其中約 2138 億美元帶終止權或先決條件,另有一筆 1500 到 1750 億美元的無固定金額算力安排,不計入總額。這些產能多數還沒交付,大多也不在資產負債表上。所謂 take-or-pay(照付不議),就是機櫃到沒到、用不用,最低消費都要付。
對照流動性來看,9 月 30 日現金 956 億、短期投資 363 億,未動用信貸約 148 億,前九個月經營現金流 65.69 億。12 個月內到期的 698 億覆蓋得住,「現在付不起」並不成立,壓力落在 2030 年前的 4475 億。
Cestrian Capital 的 Alex King 算過一筆帳,相對現有淨流動資源,到 2030 年缺口約 3103 億美元,把合作方融資算進去仍有約 2283 億,壓力點大致在 2027 年 9 月之後。這個算法假設承諾全額支付、經營現金流不計入,偏保守,但結論的方向成立。IPO 不只給估值定價,也給未來的算力帳單開了一條股權融資通道。
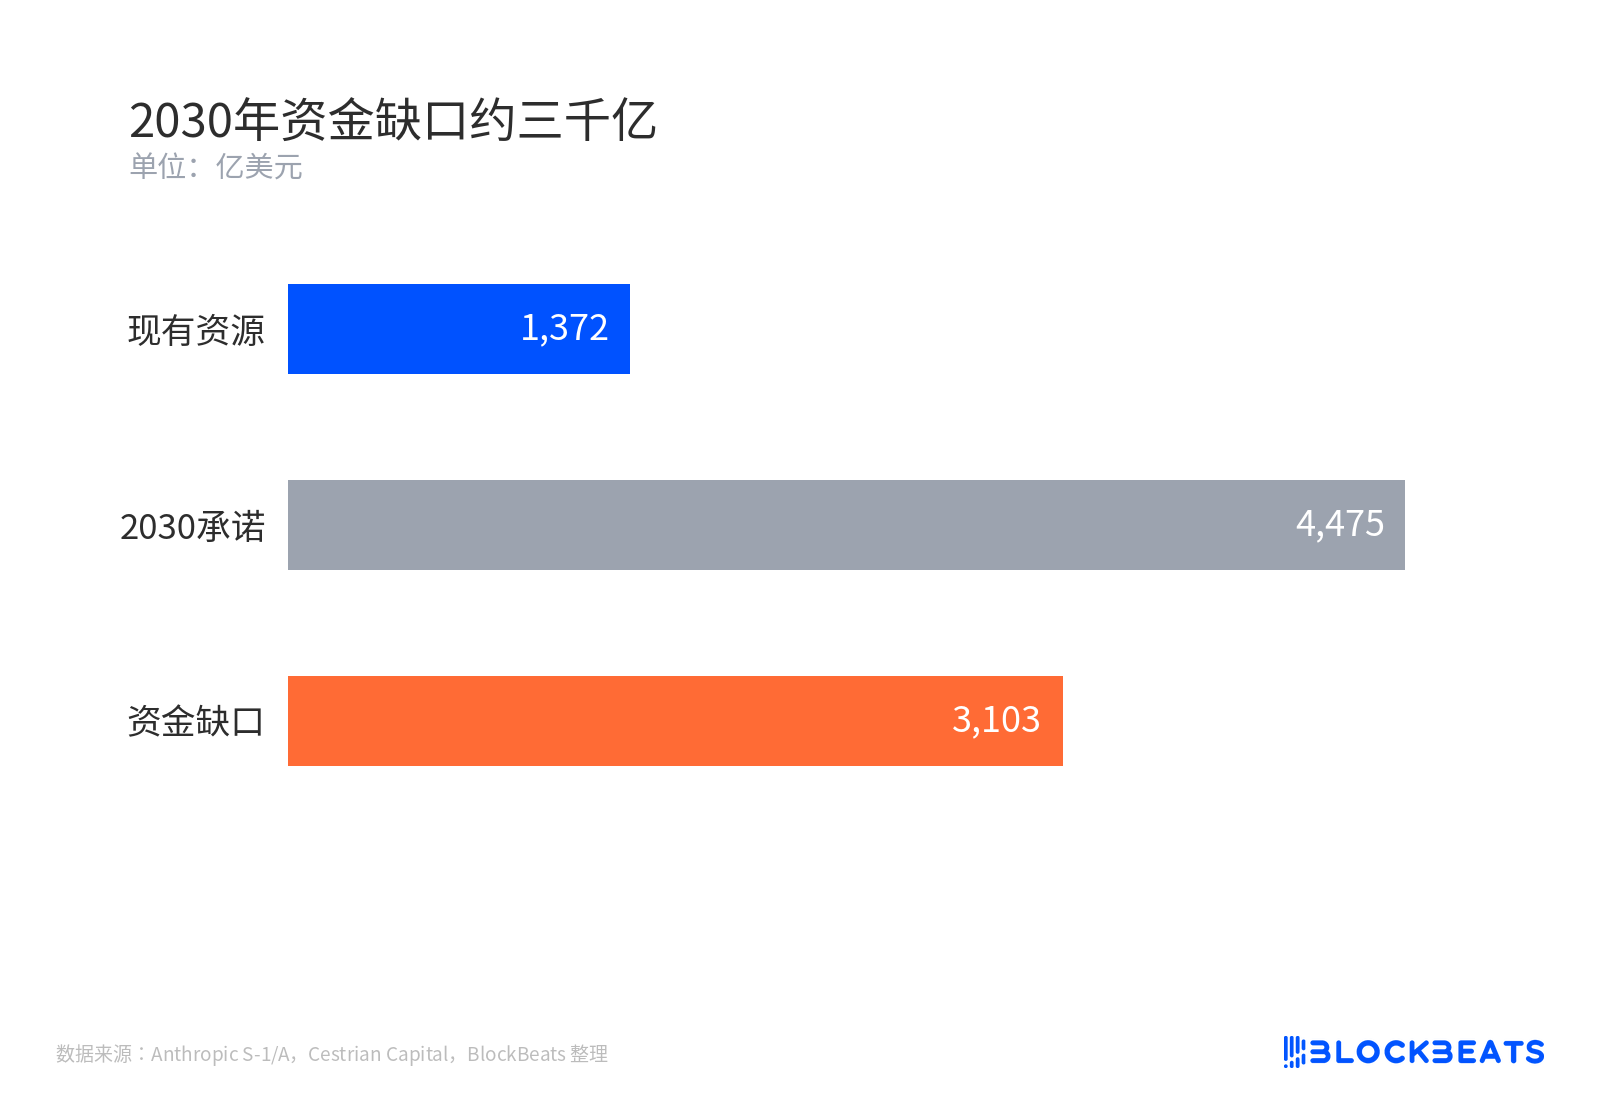
2030年資金缺口約三千億
供應商側的訂單能見度可以單獨看:博通相關設備租賃約 1612 億美元、谷歌最低約 1213 億、亞馬遜至少 1100 億、微軟至少 449 億。這些分項與 8954 億總額不是同一口徑,不能相加。
管理層、Damodaran 與 Cestrian 的三種讀法
管理層讀成需求超過已簽產能的一次性錯配,增長仍然強。季度營收環比多出 54 億美元,年化付費超 10 萬美元的客戶超過 1.19 萬家,淨收入留存約 900%。
紐約大學的 Aswath Damodaran 卡在另一端。按他的模型,要支撐 1.475 萬億美元股權價值,公司需要在 2036 年做到接近 1 萬億美元收入、27.5% 的經營利潤率、9.74% 的資本成本。定價若明顯高於這個數,他的選擇是旁觀。他對創始人 Class F 股份合計 50.1% 投票權的治理安排也有公開批評。
Cestrian 卡在中間那張表,承諾是可執行的,收入不是。
三種讀法並不互斥。需求強、成本鎖死、融資需求真實可以同時成立,分歧只在於市場該為哪一項打折。
發行價、可終止份額與短期溢價決定重估幅度
發行價還沒定,機構討論的區間約 1.4 到 1.6 萬億美元,對應 22 到 24 倍第三季度年化營收。這個倍數意味著市場仍按成長股給它定價,成本約束沒有進入價格。定價一旦落在區間上沿,等於把 8954 億承諾當成確定性收入來折現。
決定 8954 億裡有多少是硬負債的,是那 2138 億可終止份額。能退掉的部分越多,壓力表越要往後挪,反之 4475 億就是一筆繞不過的現金支出。
短期溢價是另一個閥門。第四季度若再出現一次 50 億量級的高價現貨,15% 的調整後利潤率守不住,「一次性」的說法隨之失效。環比增速已從二季度的 144% 降到 47%,這是高基數還是需求拐點,一個季度看不出來。
還有一條寫在風險因素裡的變量。修正稿新增 Responsible Scaling Policy(負責任擴展政策)的表述,公司稱內部估計未來模型可能很快達到政策中「由 AI 導致的顯著加速進展」的閾值,從而觸發更全面的安全審查,現行模型尚未被認定越線。這是標準的前瞻性免責寫法,但一旦觸發,影響的是模型發布節奏,而這條收入曲線對節奏極其敏感。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章