融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Anthropic招股書深度解讀:世界最大的AI公司自己親手擠泡沫

文|Sleepy
Anthropic 正式提交了上市申請,招股書已經公開。
它計劃登陸納斯達克,股票代碼 ANT,高盛和摩根士丹利牽頭承銷。發行價區間、發行股數、募資規模,目前都還空著。據此前報道,它在 6 月已向 SEC 秘密遞交了申請,讓監管先審核財務材料,再向公眾公開。多家媒體預計,這次 IPO 有望創下紀錄。
這家公司成立五年。今年上半年收入 162.86 億美元,去年同期是 11.63 億;同期淨虧損 807.48 億美元。2025 年全年,收入 45.85 億美元,淨虧損 419.65 億美元。
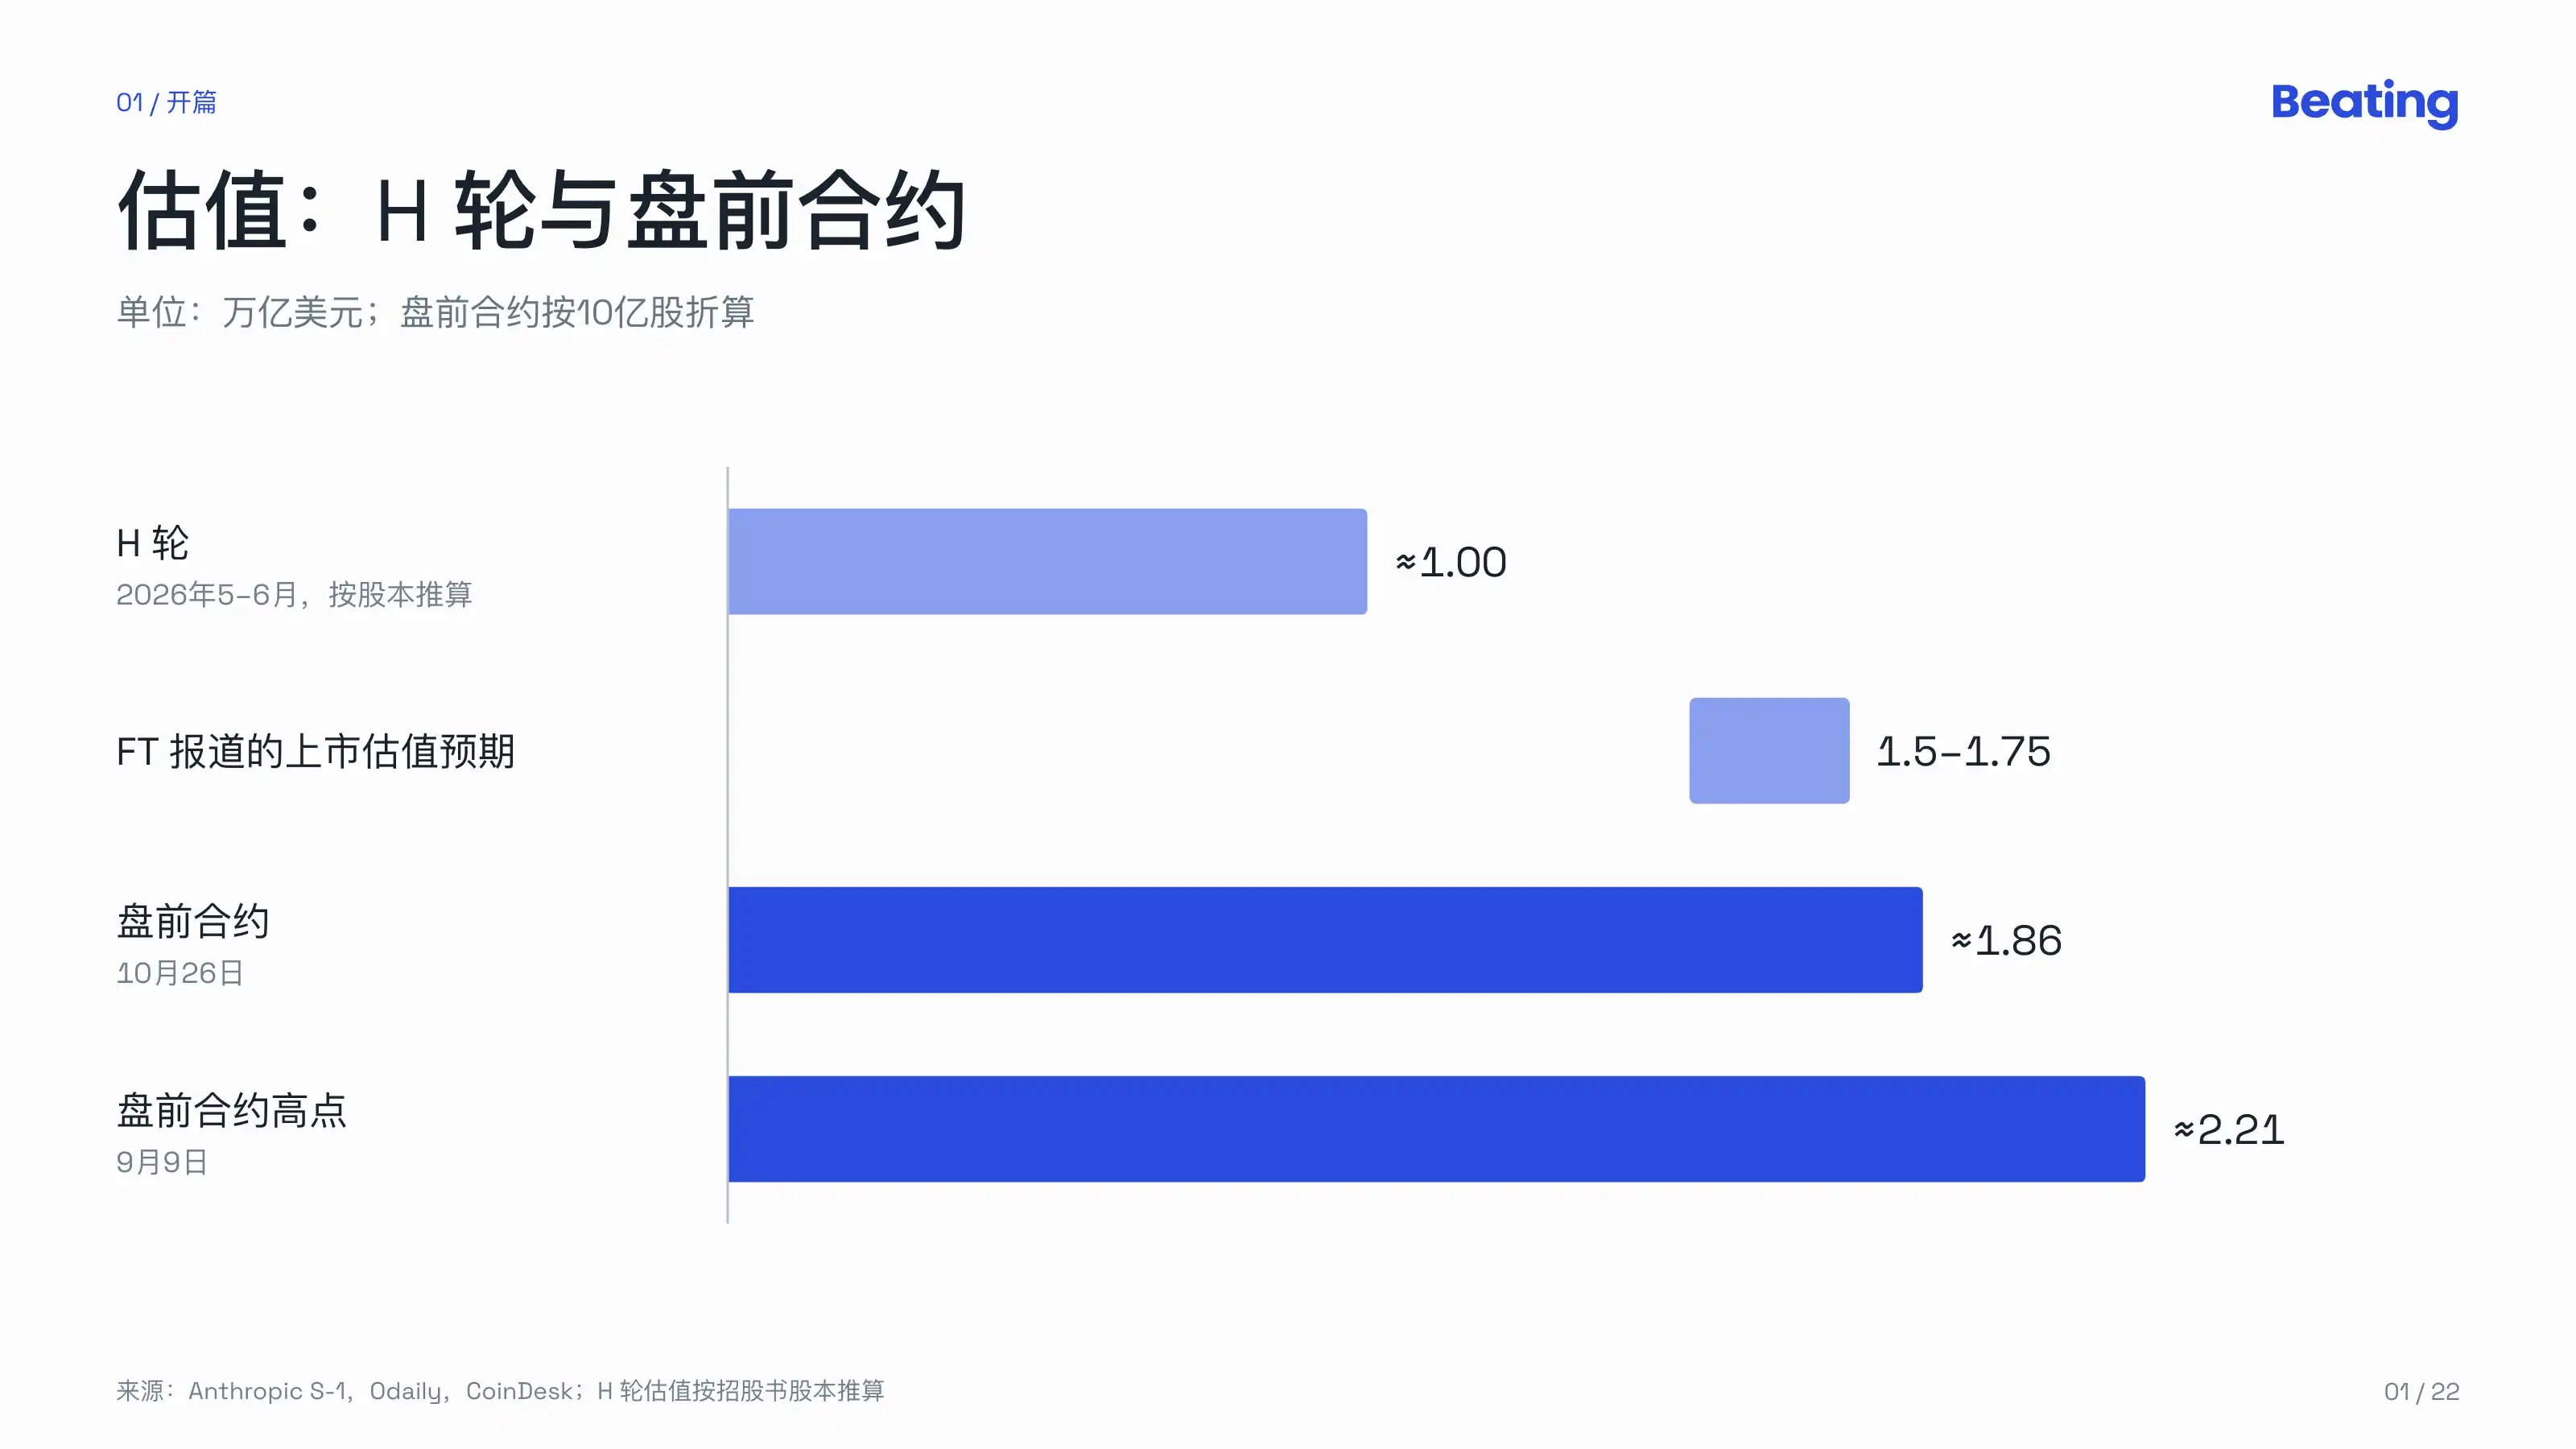
招股書公開後,鏈上的 Anthropic 盤前合約短時漲超 4%,最高摸到 1980 美元,隨後回落到 1864 美元附近,對應的估值約 1.86 萬億美元。9 月 9 日,這個價格到過 2211 美元的高點。
這份招股書的第一頁,是一封七位聯創署名的信。信裏寫,上市前他們請教過不少經歷過 IPO 的企業家,有一條建議被反覆提到:
「Never let your company be worth a dollar more than it is actually worth.」
別讓公司比它實際的價值多值一美元。
那它實際值多少錢?以下是招股書裏的幾塊主要內容。
賬本
先看收入。
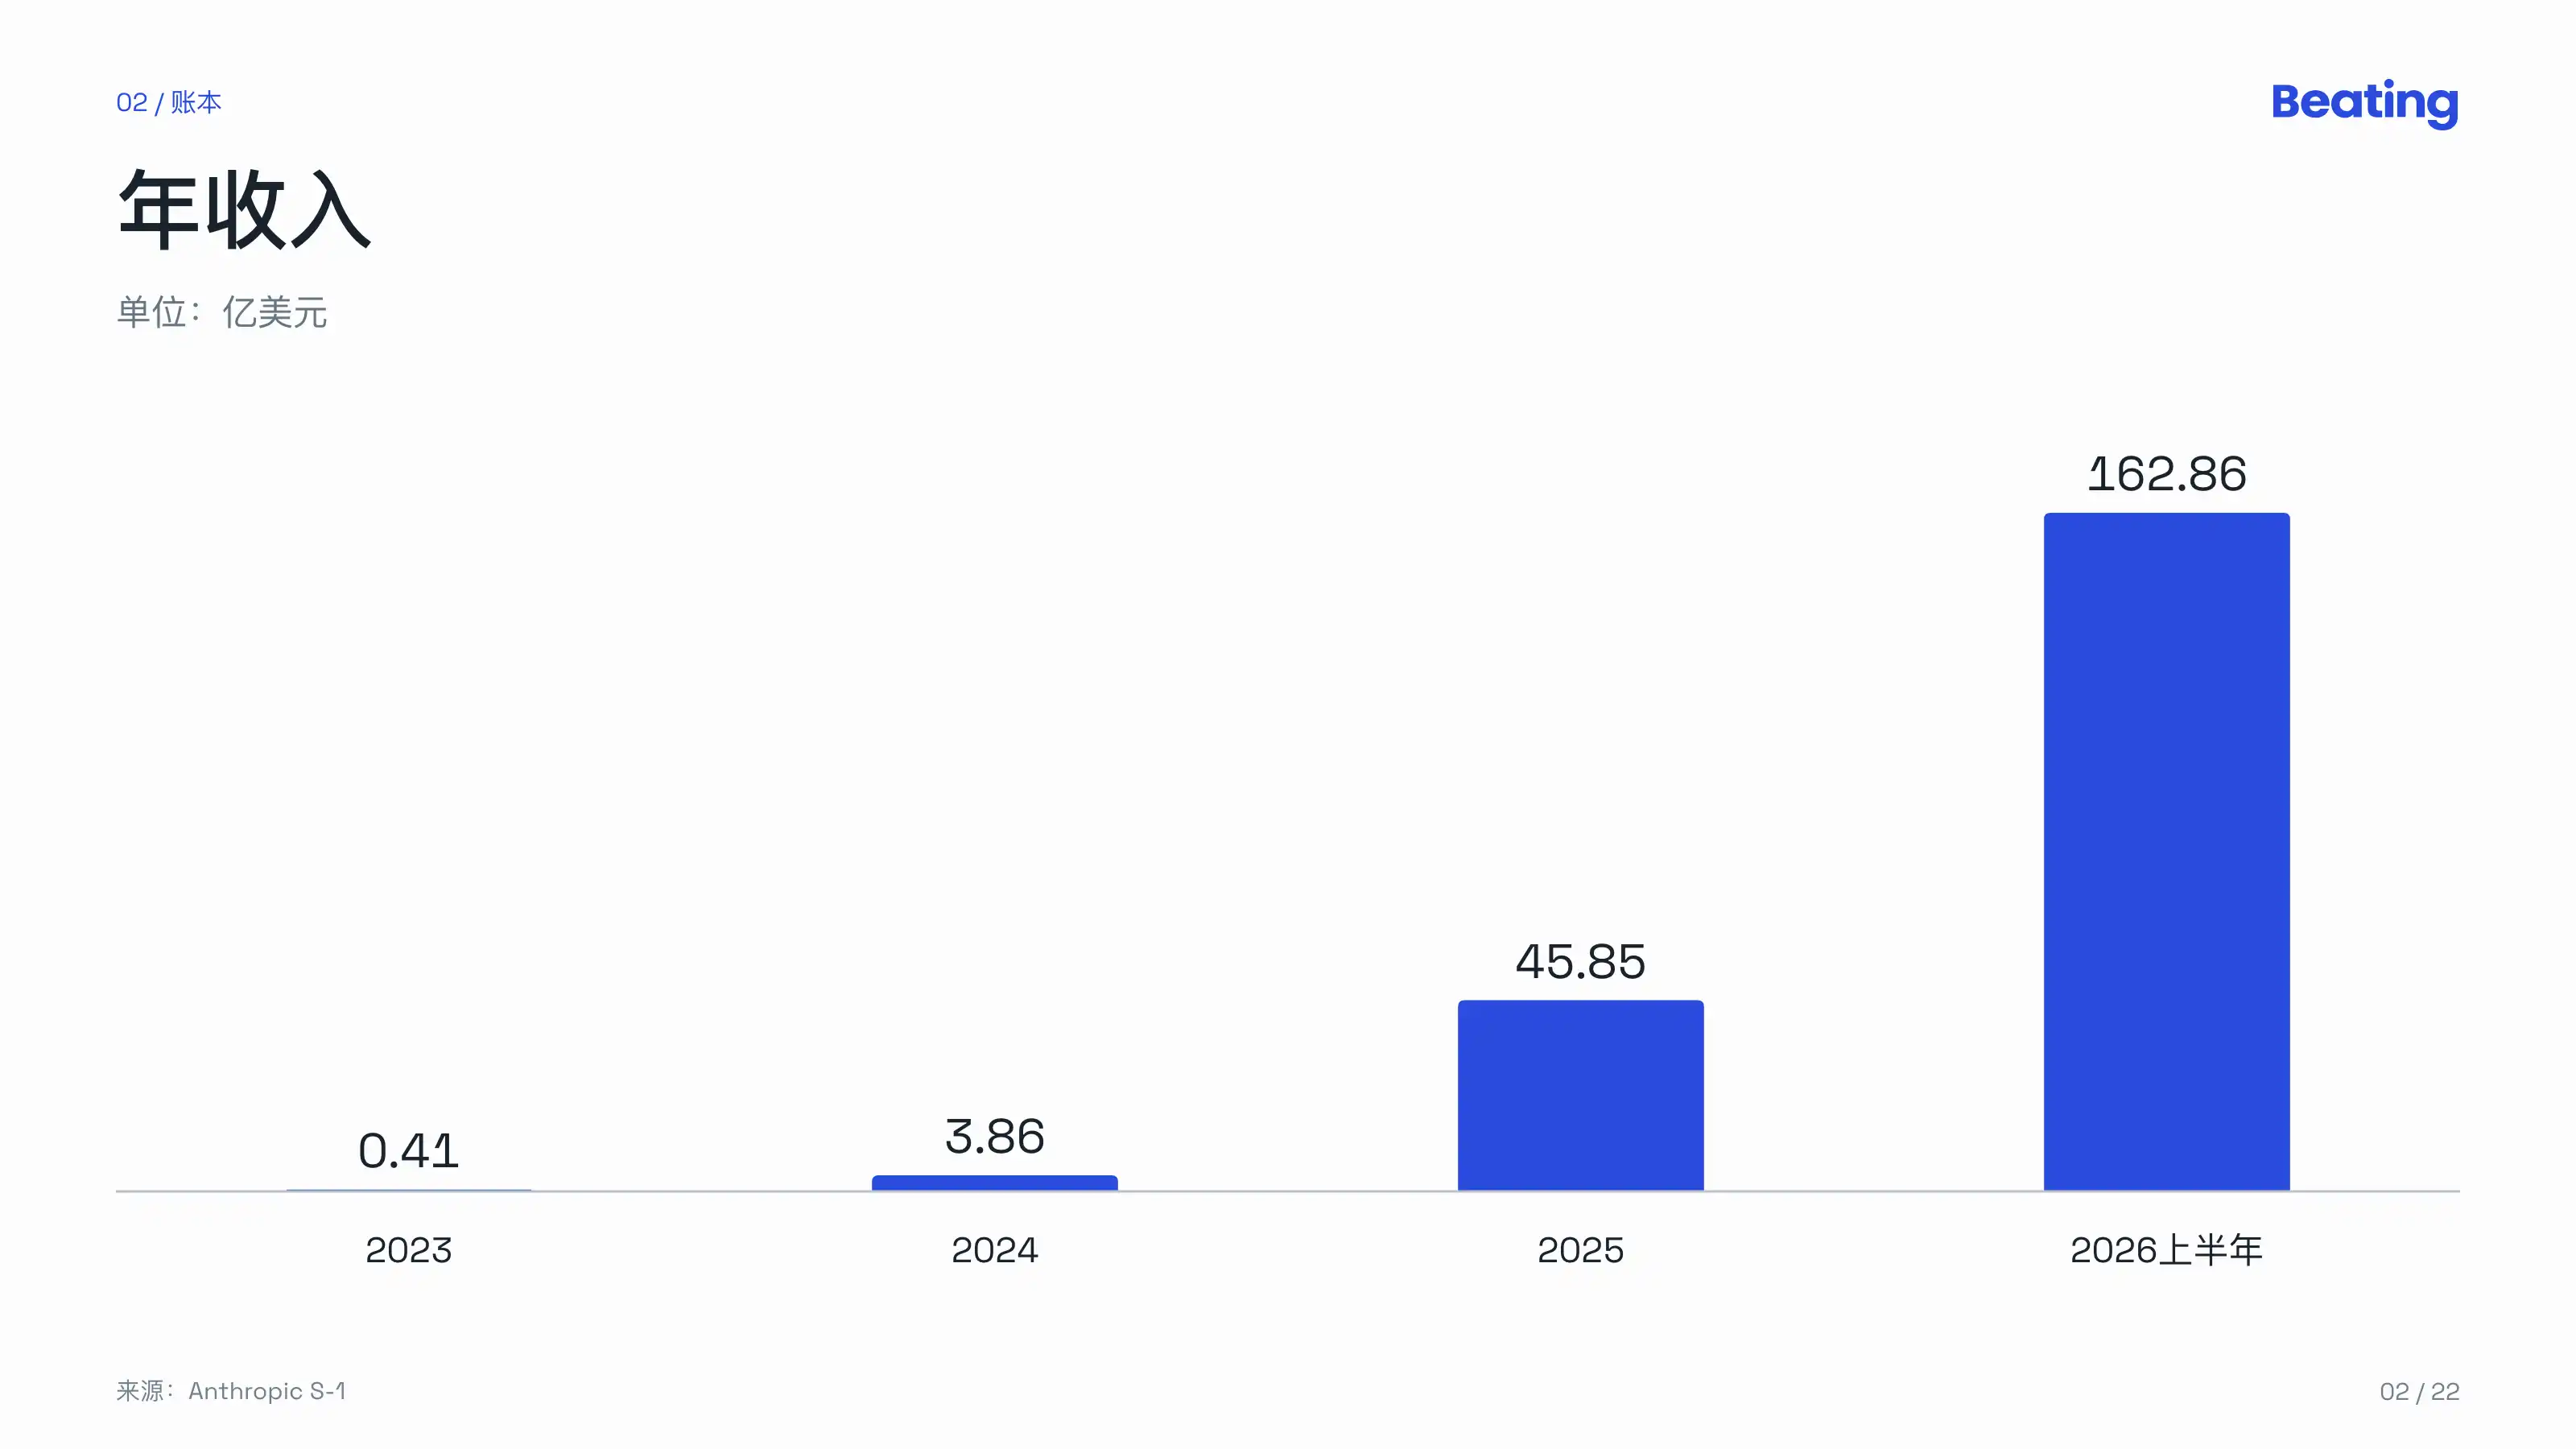
Anthropic 在 2023 年第一季度推出 Claude,開始商業化。之後的年收入是:
2023 年:4100 萬美元
2024 年:3.86 億美元
2025 年:45.85 億美元
2026 年上半年:162.86 億美元
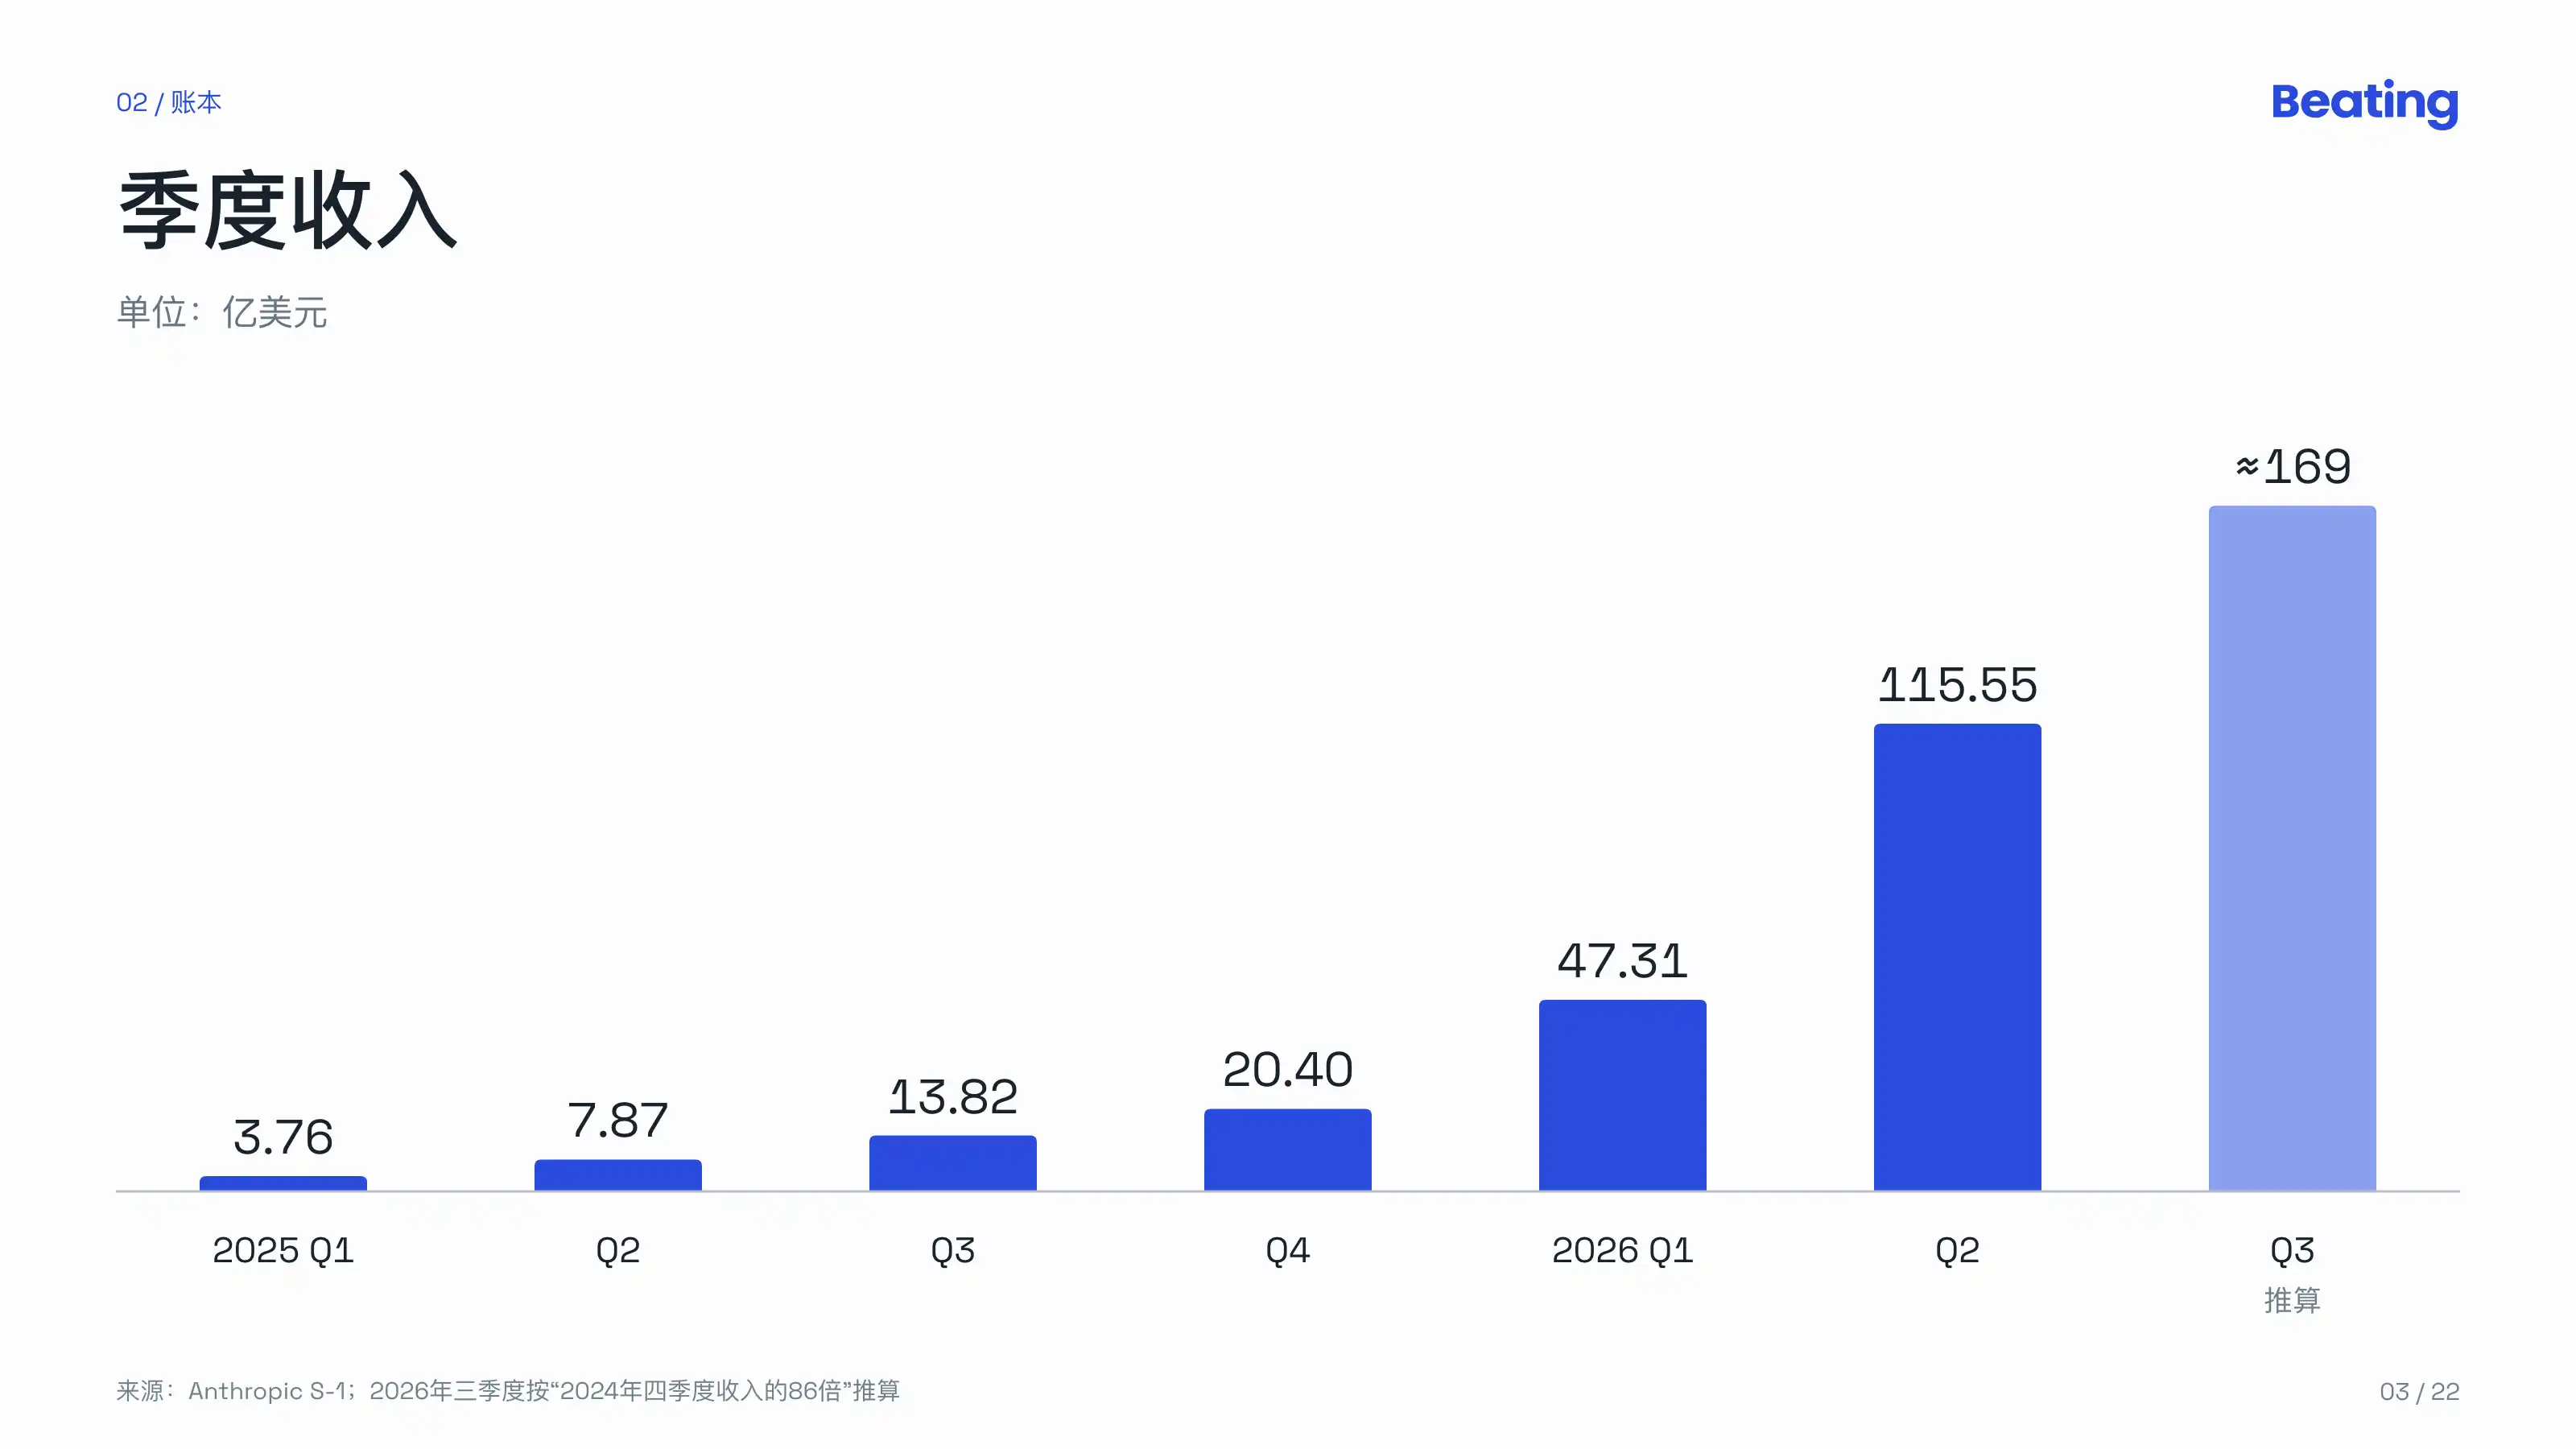
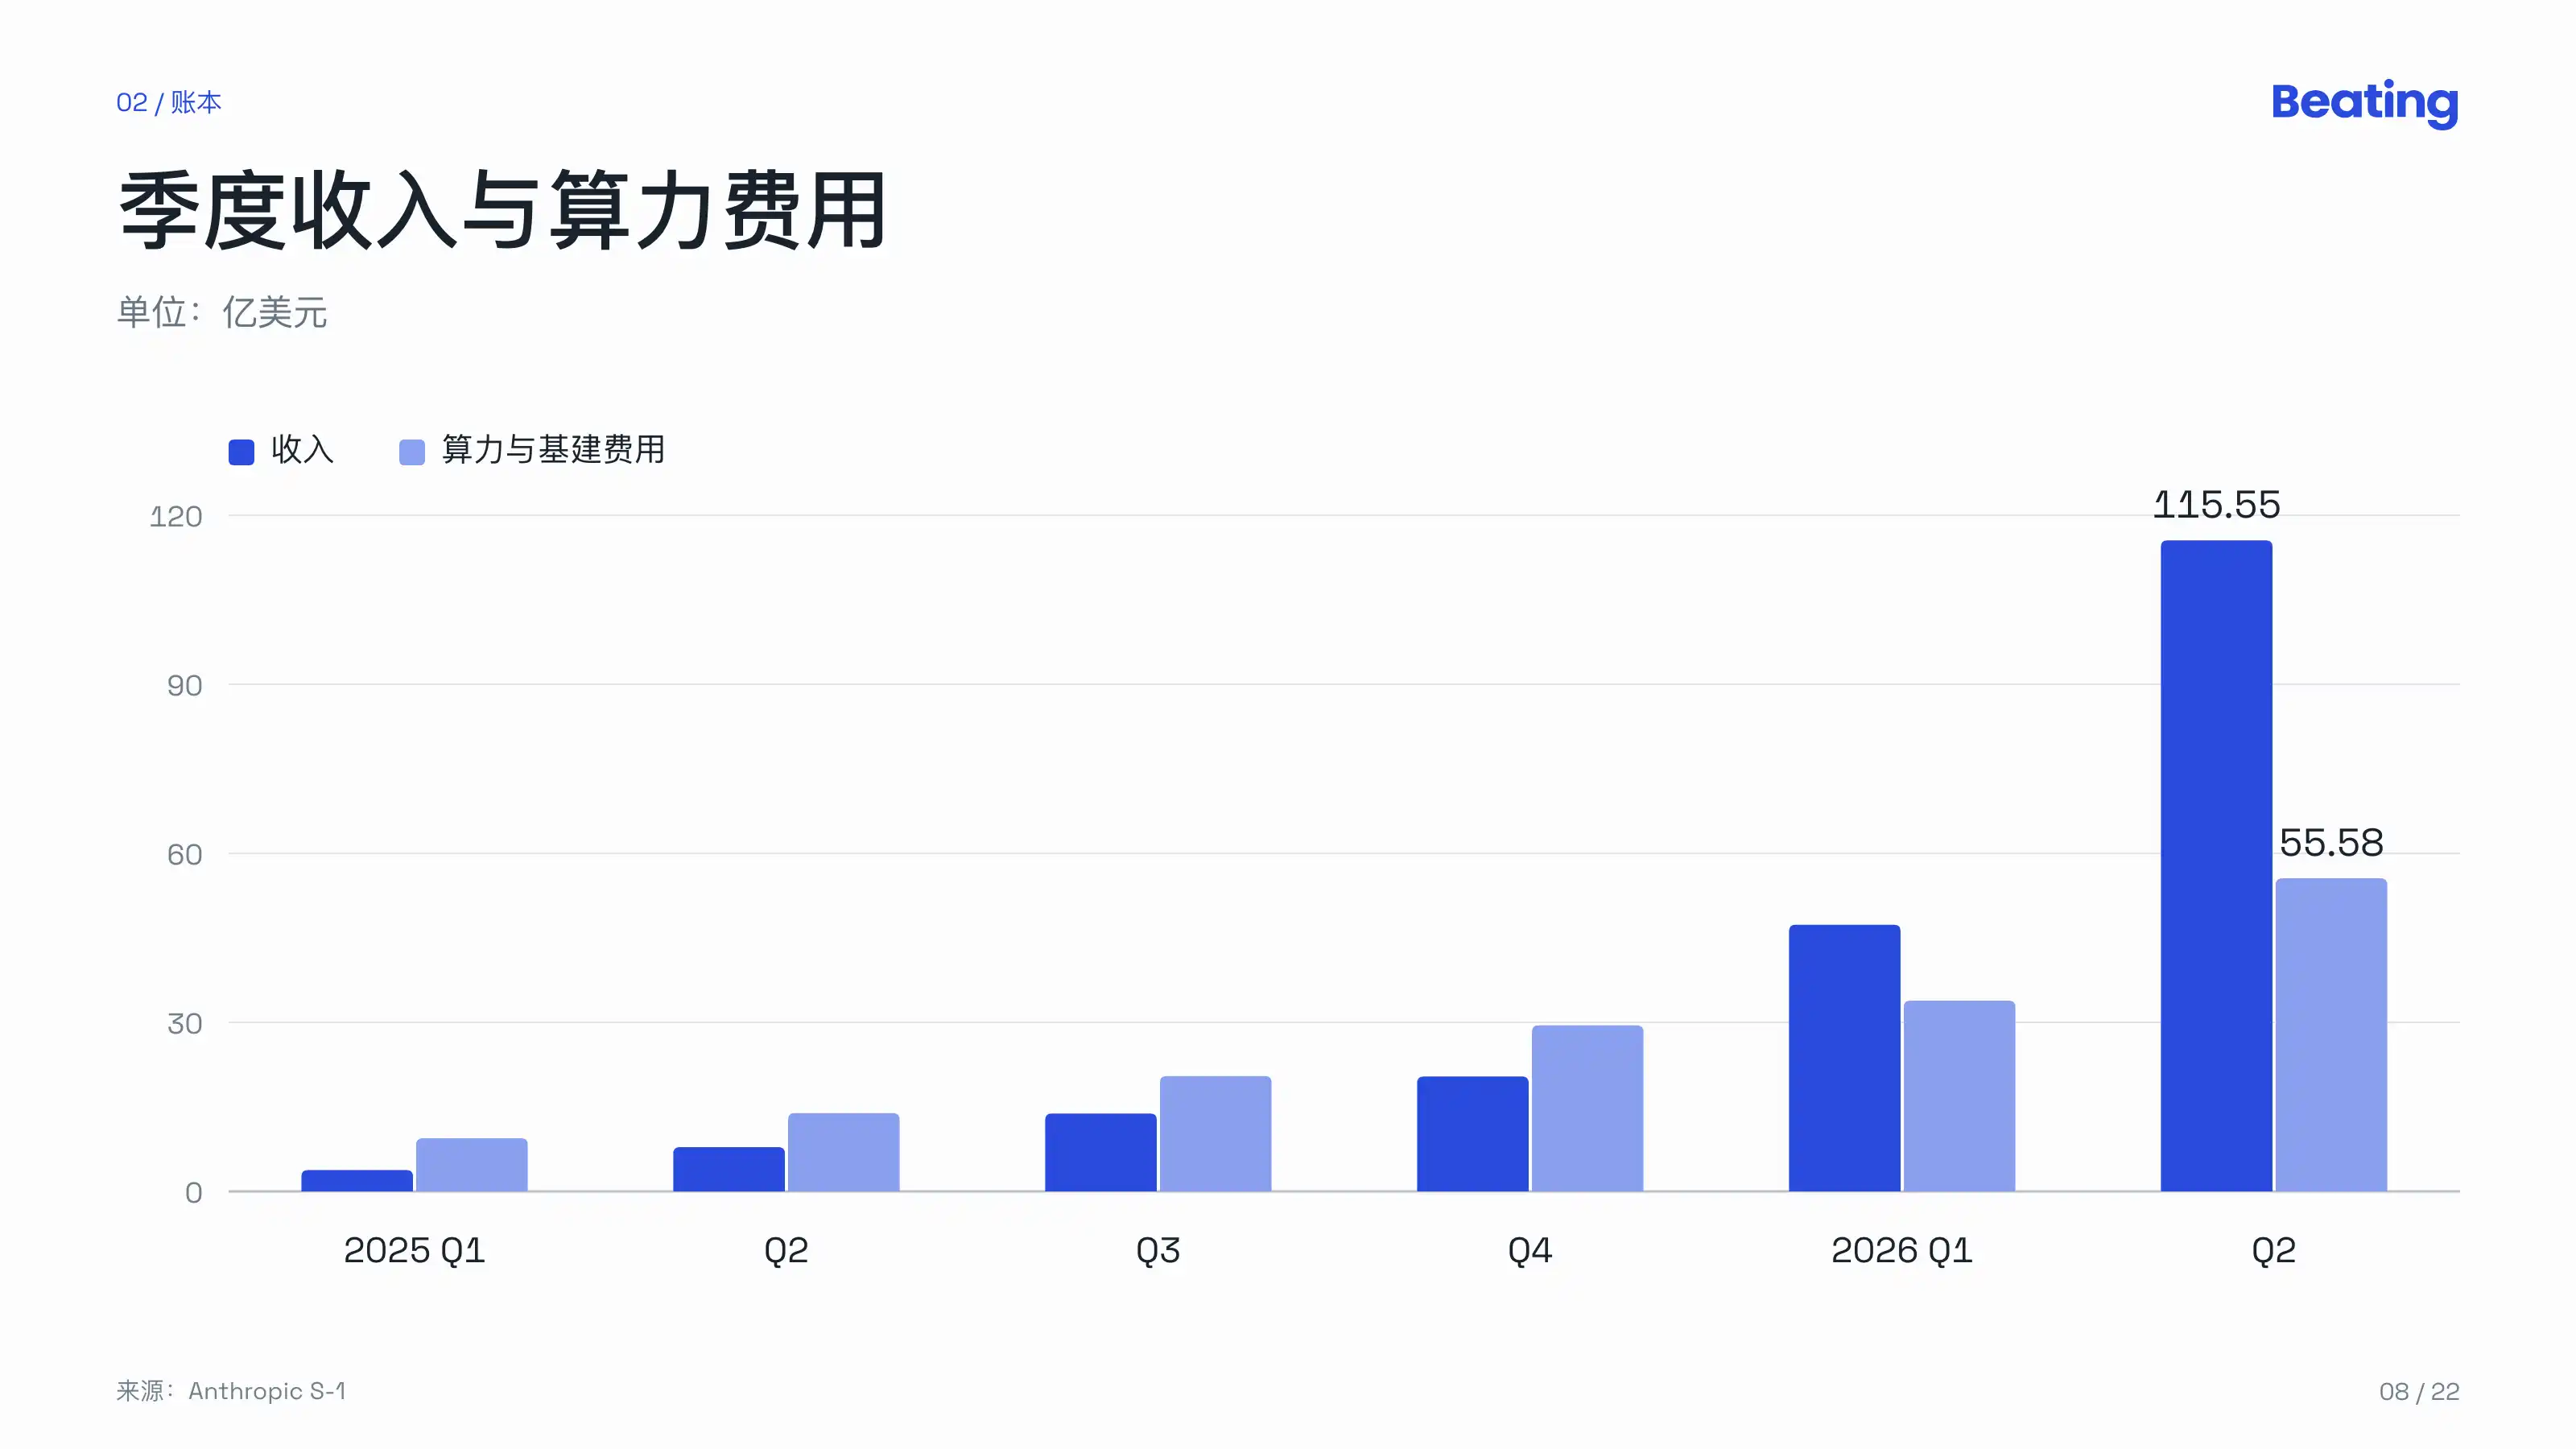
按季度看,2025 年四個季度分別是 3.76 億、7.87 億、13.82 億、20.40 億美元;2026 年第一季度 47.31 億,第二季度 115.55 億。環比增速從 48% 跳到 132%,再到 144%。
第三季度收入沒有直接寫,但招股書提到 2026 年第三季度收入是 2024 年第四季度(1.97 億美元)的 86 倍。據此推算約 169 億美元,環比增速回落到 47% 左右。
招股書自己也在給增速降溫。
它寫道,近期的增長可能反映的是早期採用和市場初期的特點,未必可持續;公司預計增速會隨收入基數變大而下降,而且可能降得比預期更快、更多。風險因素裡還寫著,公司未來可能無法實現或維持盈利;以及在可預見的未來,不打算派發現金股息。
再看利潤。
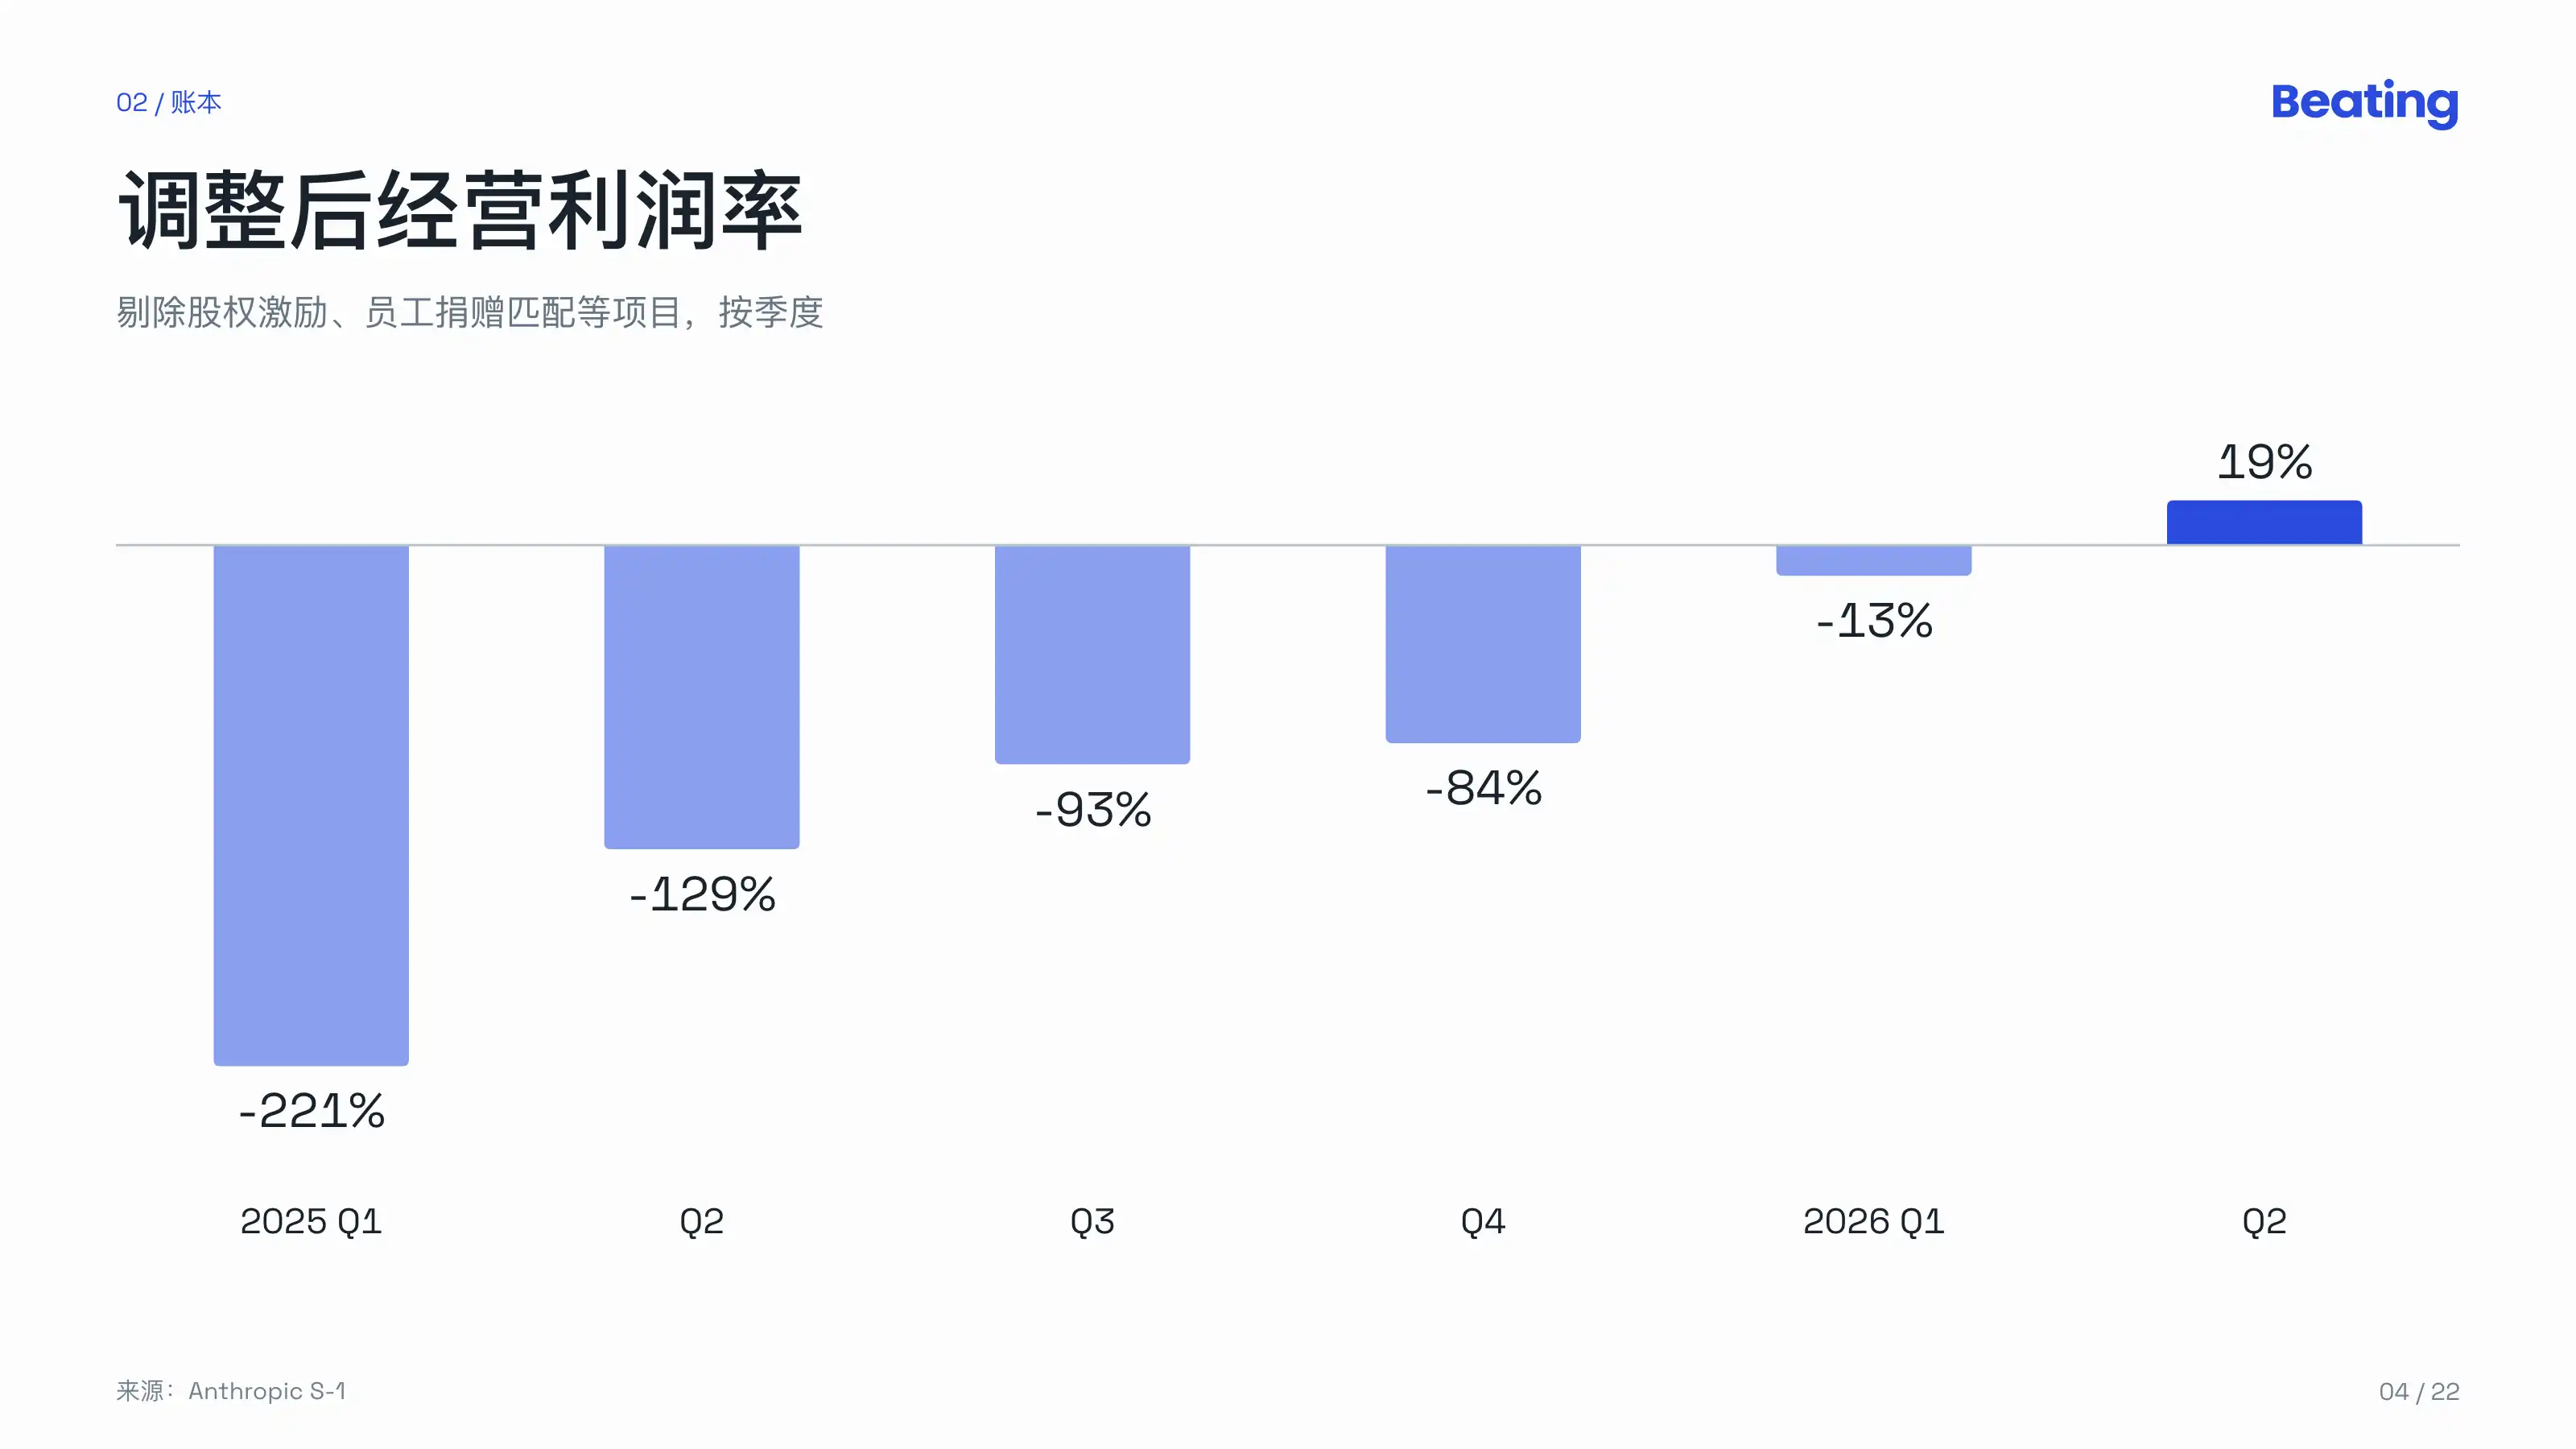
第二季度,Anthropic 的經營利潤是 9.74 億美元,經營利潤率 8%。剔除股權激勵和員工捐贈匹配等項目後的 Adjusted Operating Margin 是 19%,一年前同一季度是 -129%。整個上半年,經營虧損 6.93 億美元。
那這段時間以來社交媒體被廣泛討論的 807 億的淨虧損是怎麼來的?
主要原因是兩筆會計問題。
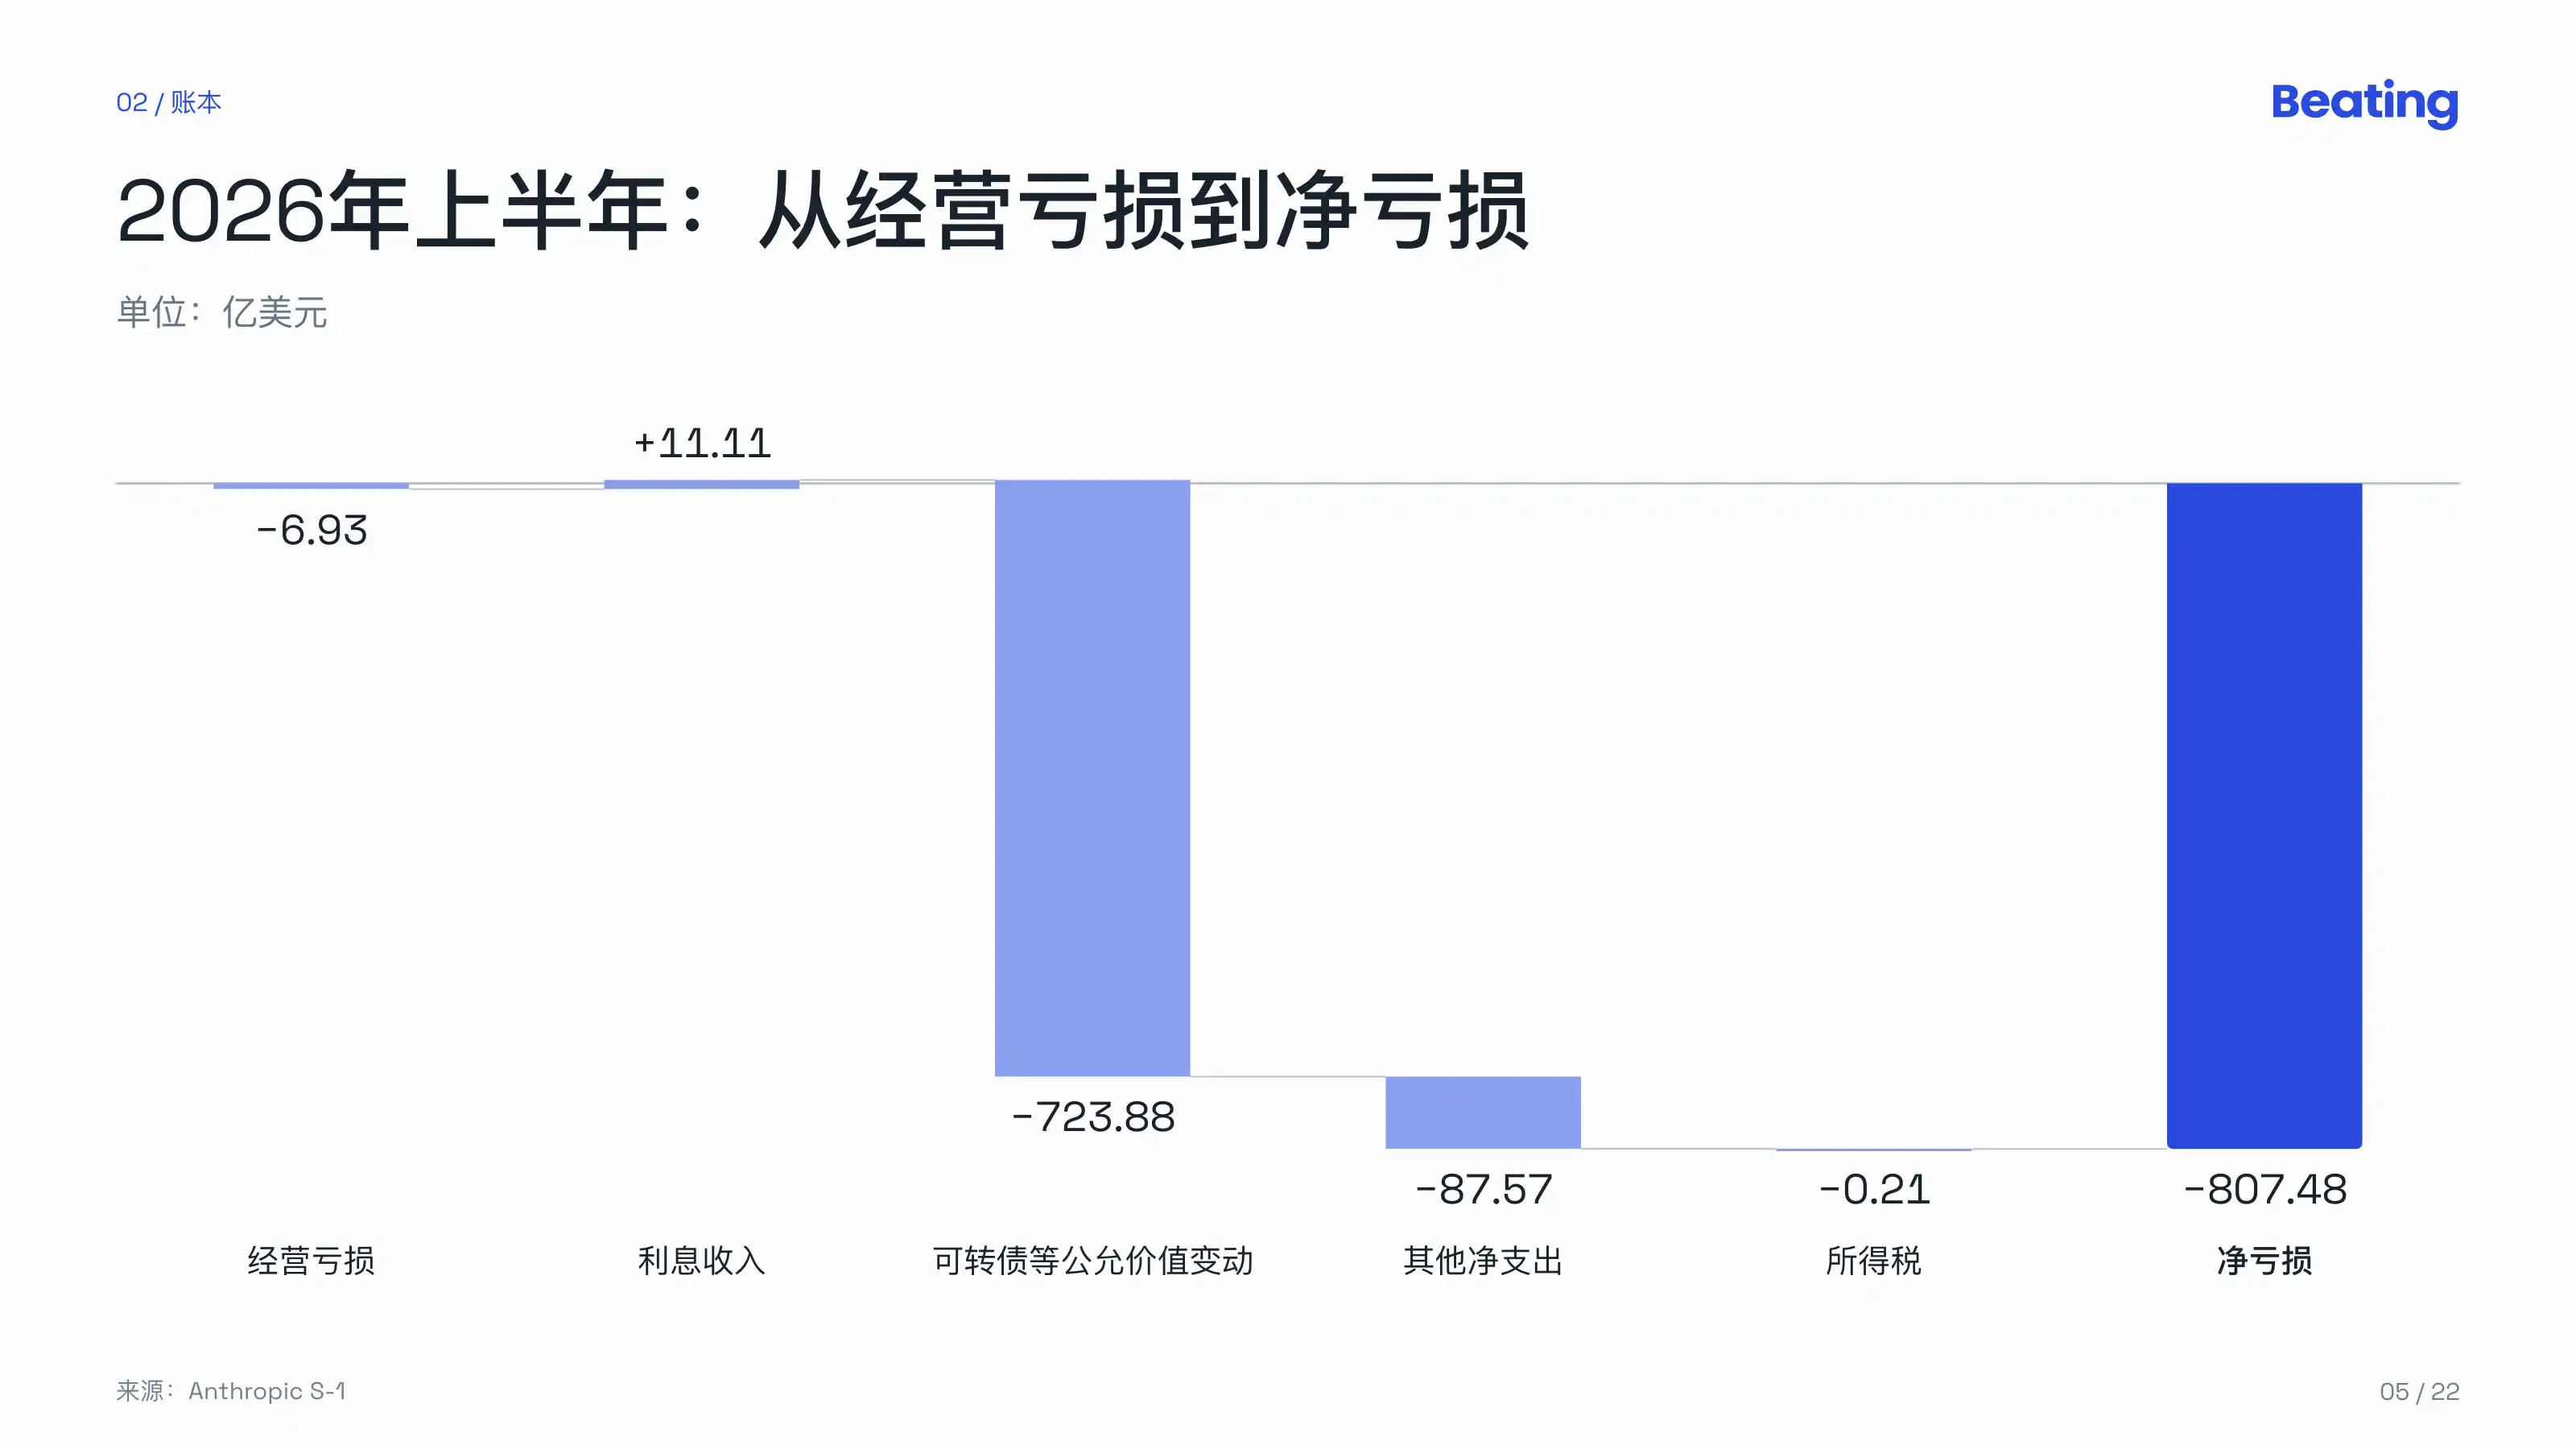
第一筆,723.88 億美元,是可轉債、衍生工具和 SAFE 的公允價值變動,大頭來自 Amazon。
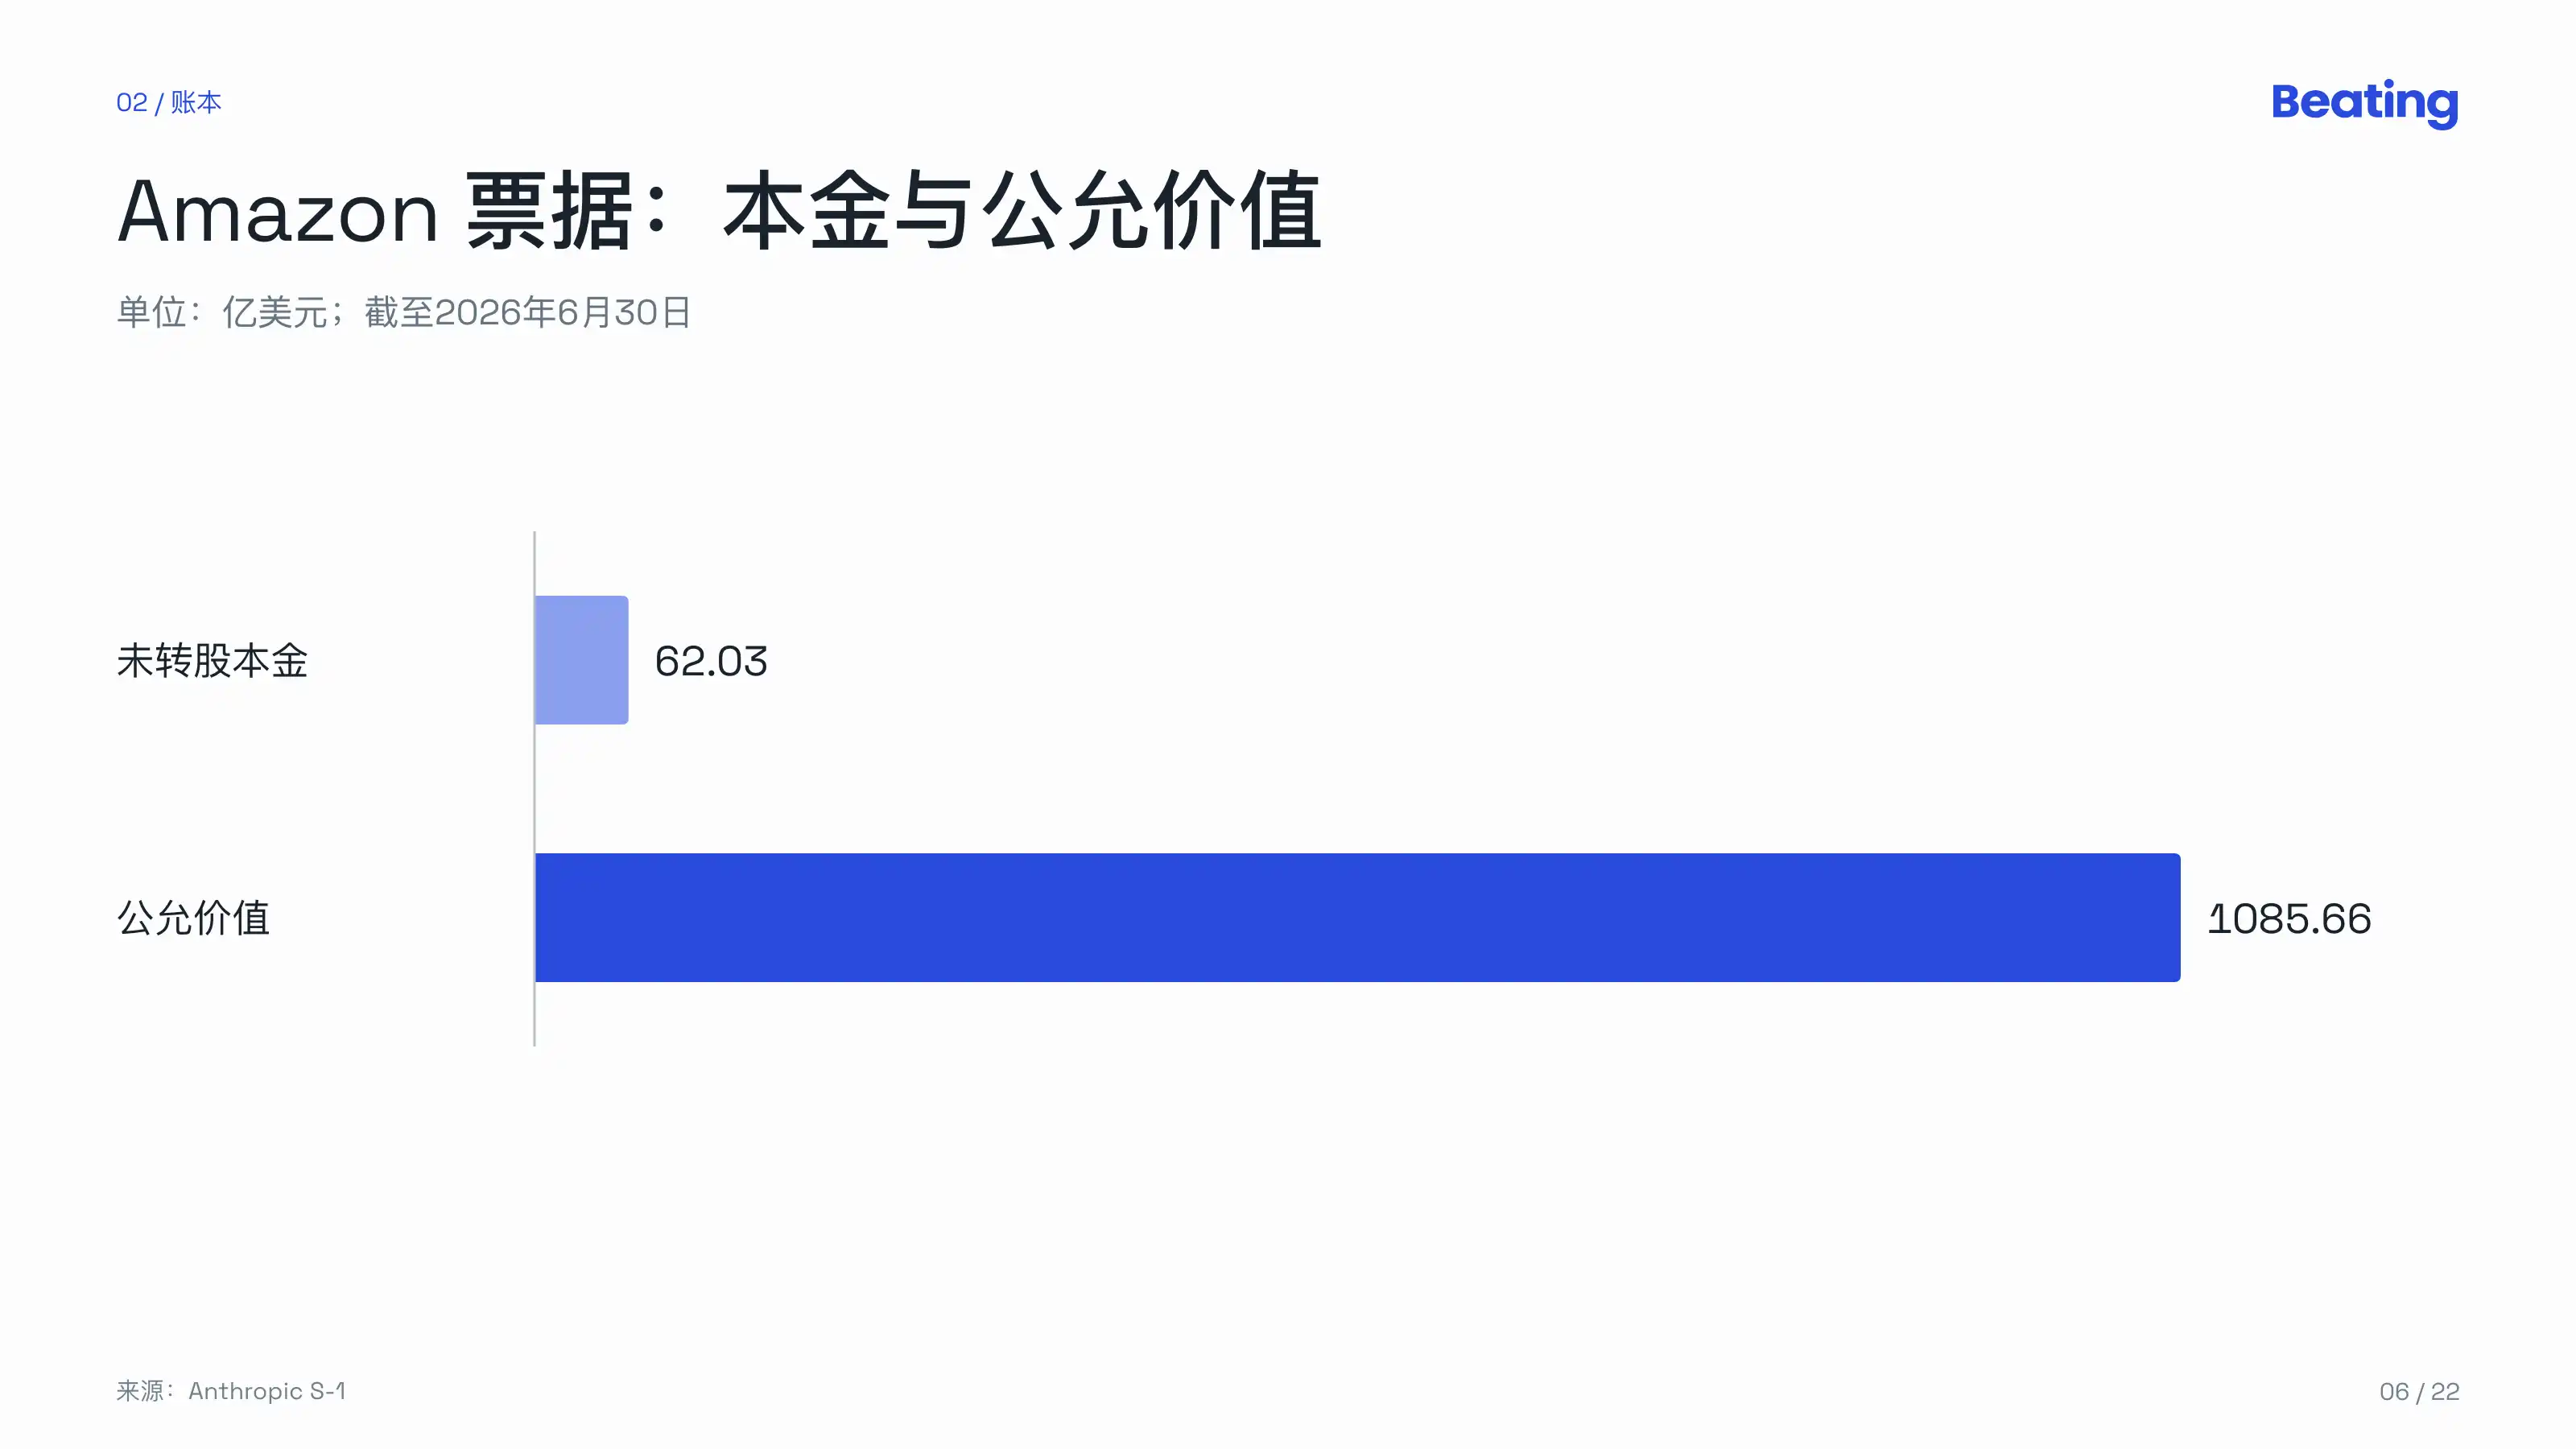
2023 年和 2024 年,Amazon 通過兩份票據購買協議借錢給 Anthropic。到 6 月 30 日,還有 62.03 億美元本金沒有轉股,全部是不計息的票據。按約定,它們會在 IPO 時分別按每股 2.0928 美元和 5.0478 美元(或 IPO 價,取低者)轉成無投票權的 Class N 股,合計約 18.4 億股。
這批本金 62 億的票據,6 月底的公允價值是 1085.66 億美元。公司估值漲一次,這筆負債就重估一次,差額記成虧損。截至 6 月底,1329 億美元的累計虧損裡,有 1132 億來自這類公允價值變動。
第二筆,87.57 億美元的其他淨支出,主要來自 Google 和 Amazon 今年 3 月、4 月簽的兩份協議。協議約定,兩家按 G 輪價格每股 259.1364 美元買入 G-2 優先股: Google 3860 萬股,約 100 億美元; Amazon 1930 萬股,約 50 億美元。簽約到交割之間,Anthropic 的估值又漲了一截,這個差價也記成了損失。
所以 Anthropic 越值錢,帳面虧得越多。上市時票據轉股,這類虧損基本就停了。
但另一筆費用會跟上來。Anthropic 的 RSU 是雙觸發,服務期滿,加上公司上市。截至 6 月底,RSU 對應約 266 億美元的股權激勵費用還沒有確認。招股書算過,如果 6 月 30 日當天上市,當天就要一次性確認約 29 億,剩下的 237 億在大約 2.1 年裡攤完。
還有一處容易漏掉。
2025 年,Anthropic 改了利潤表的列報方式,不再按營業成本、研發、銷售、管理來分,改成按算力與基建、人員、銷售營銷與合作、其他運營與管理來分。利潤表上因此看不到毛利。
舊口徑沒有刪,放在了附註 8 裡。按附註 8 的營業成本算,毛利率 2024 年是負 95%,2025 年是 39.5%,2026 年上半年是 85.4%。
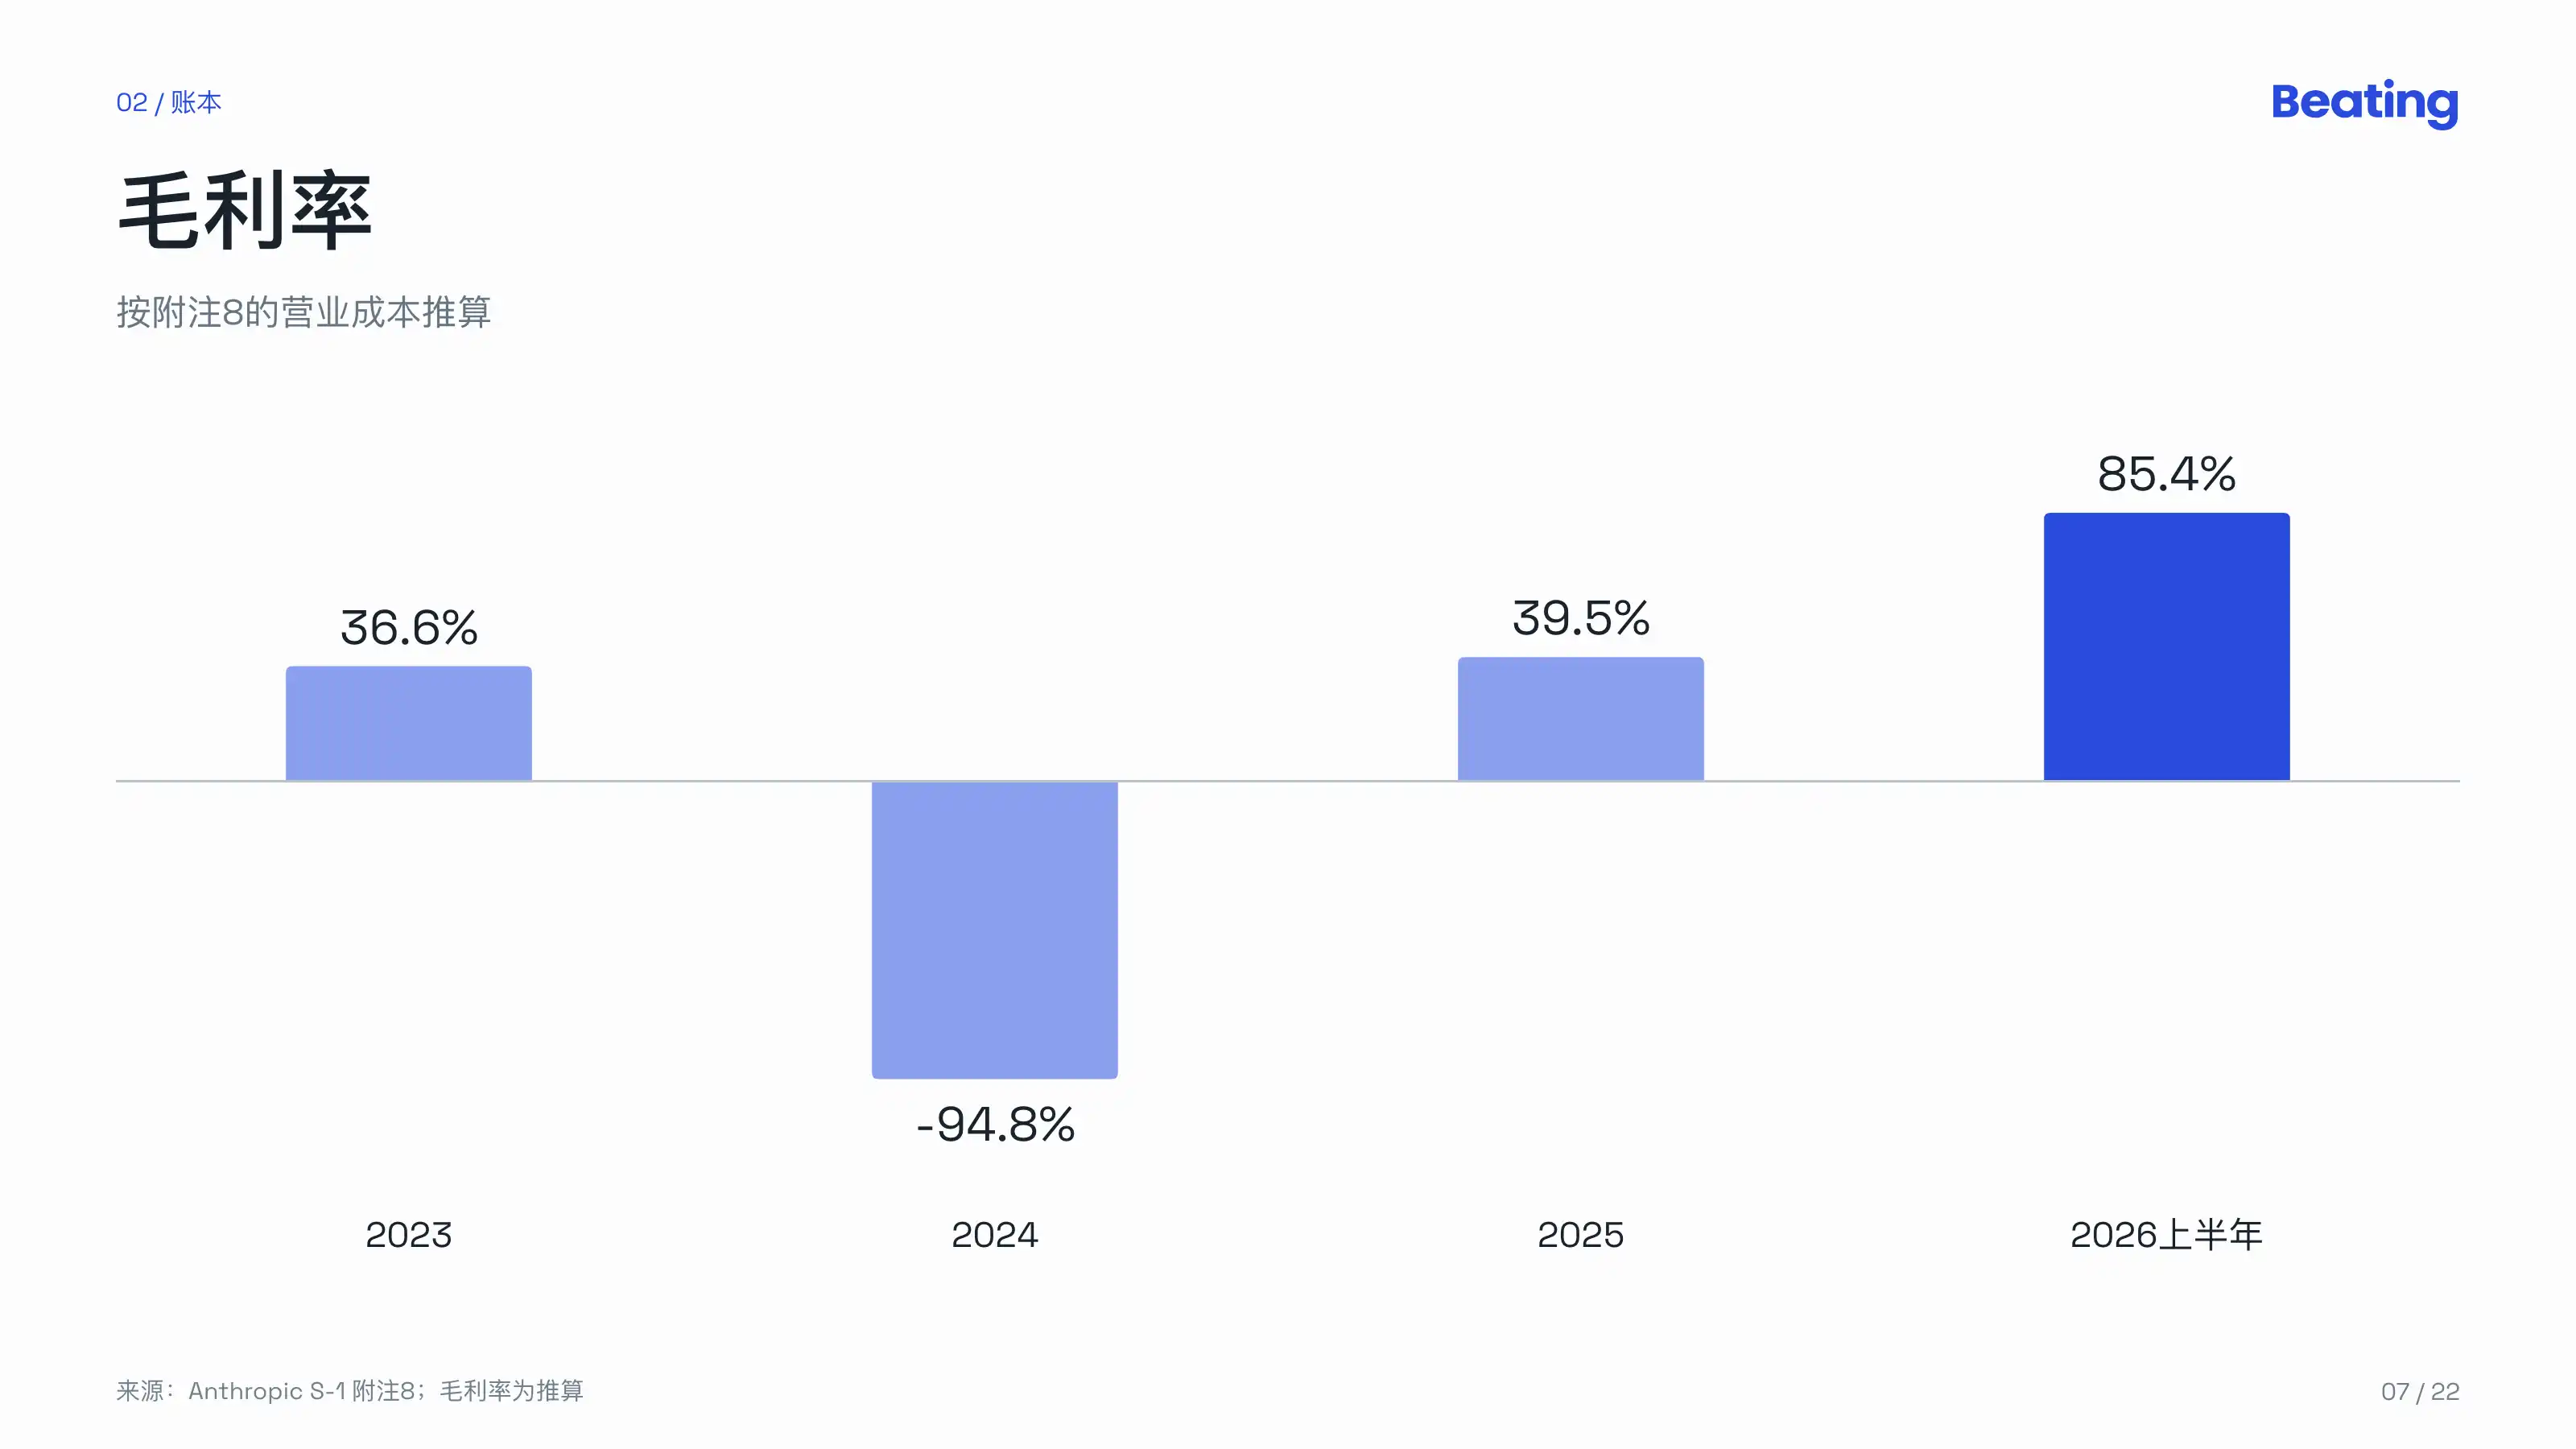
兩年,從每賣 1 塊錢倒貼將近 1 塊,到每賣 1 塊錢留下 8 毛 5。
不過,上半年 89.45 億美元的算力與基建費用,大部分不在營業成本裡,而是記進了研發,比如訓練、研究、內部使用,還有一部分記進銷售營銷,用來服務免費用戶。上半年研發費用 97.41 億美元,相當於收入的 60%。
客戶
截至 2026 年 9 月 30 日:
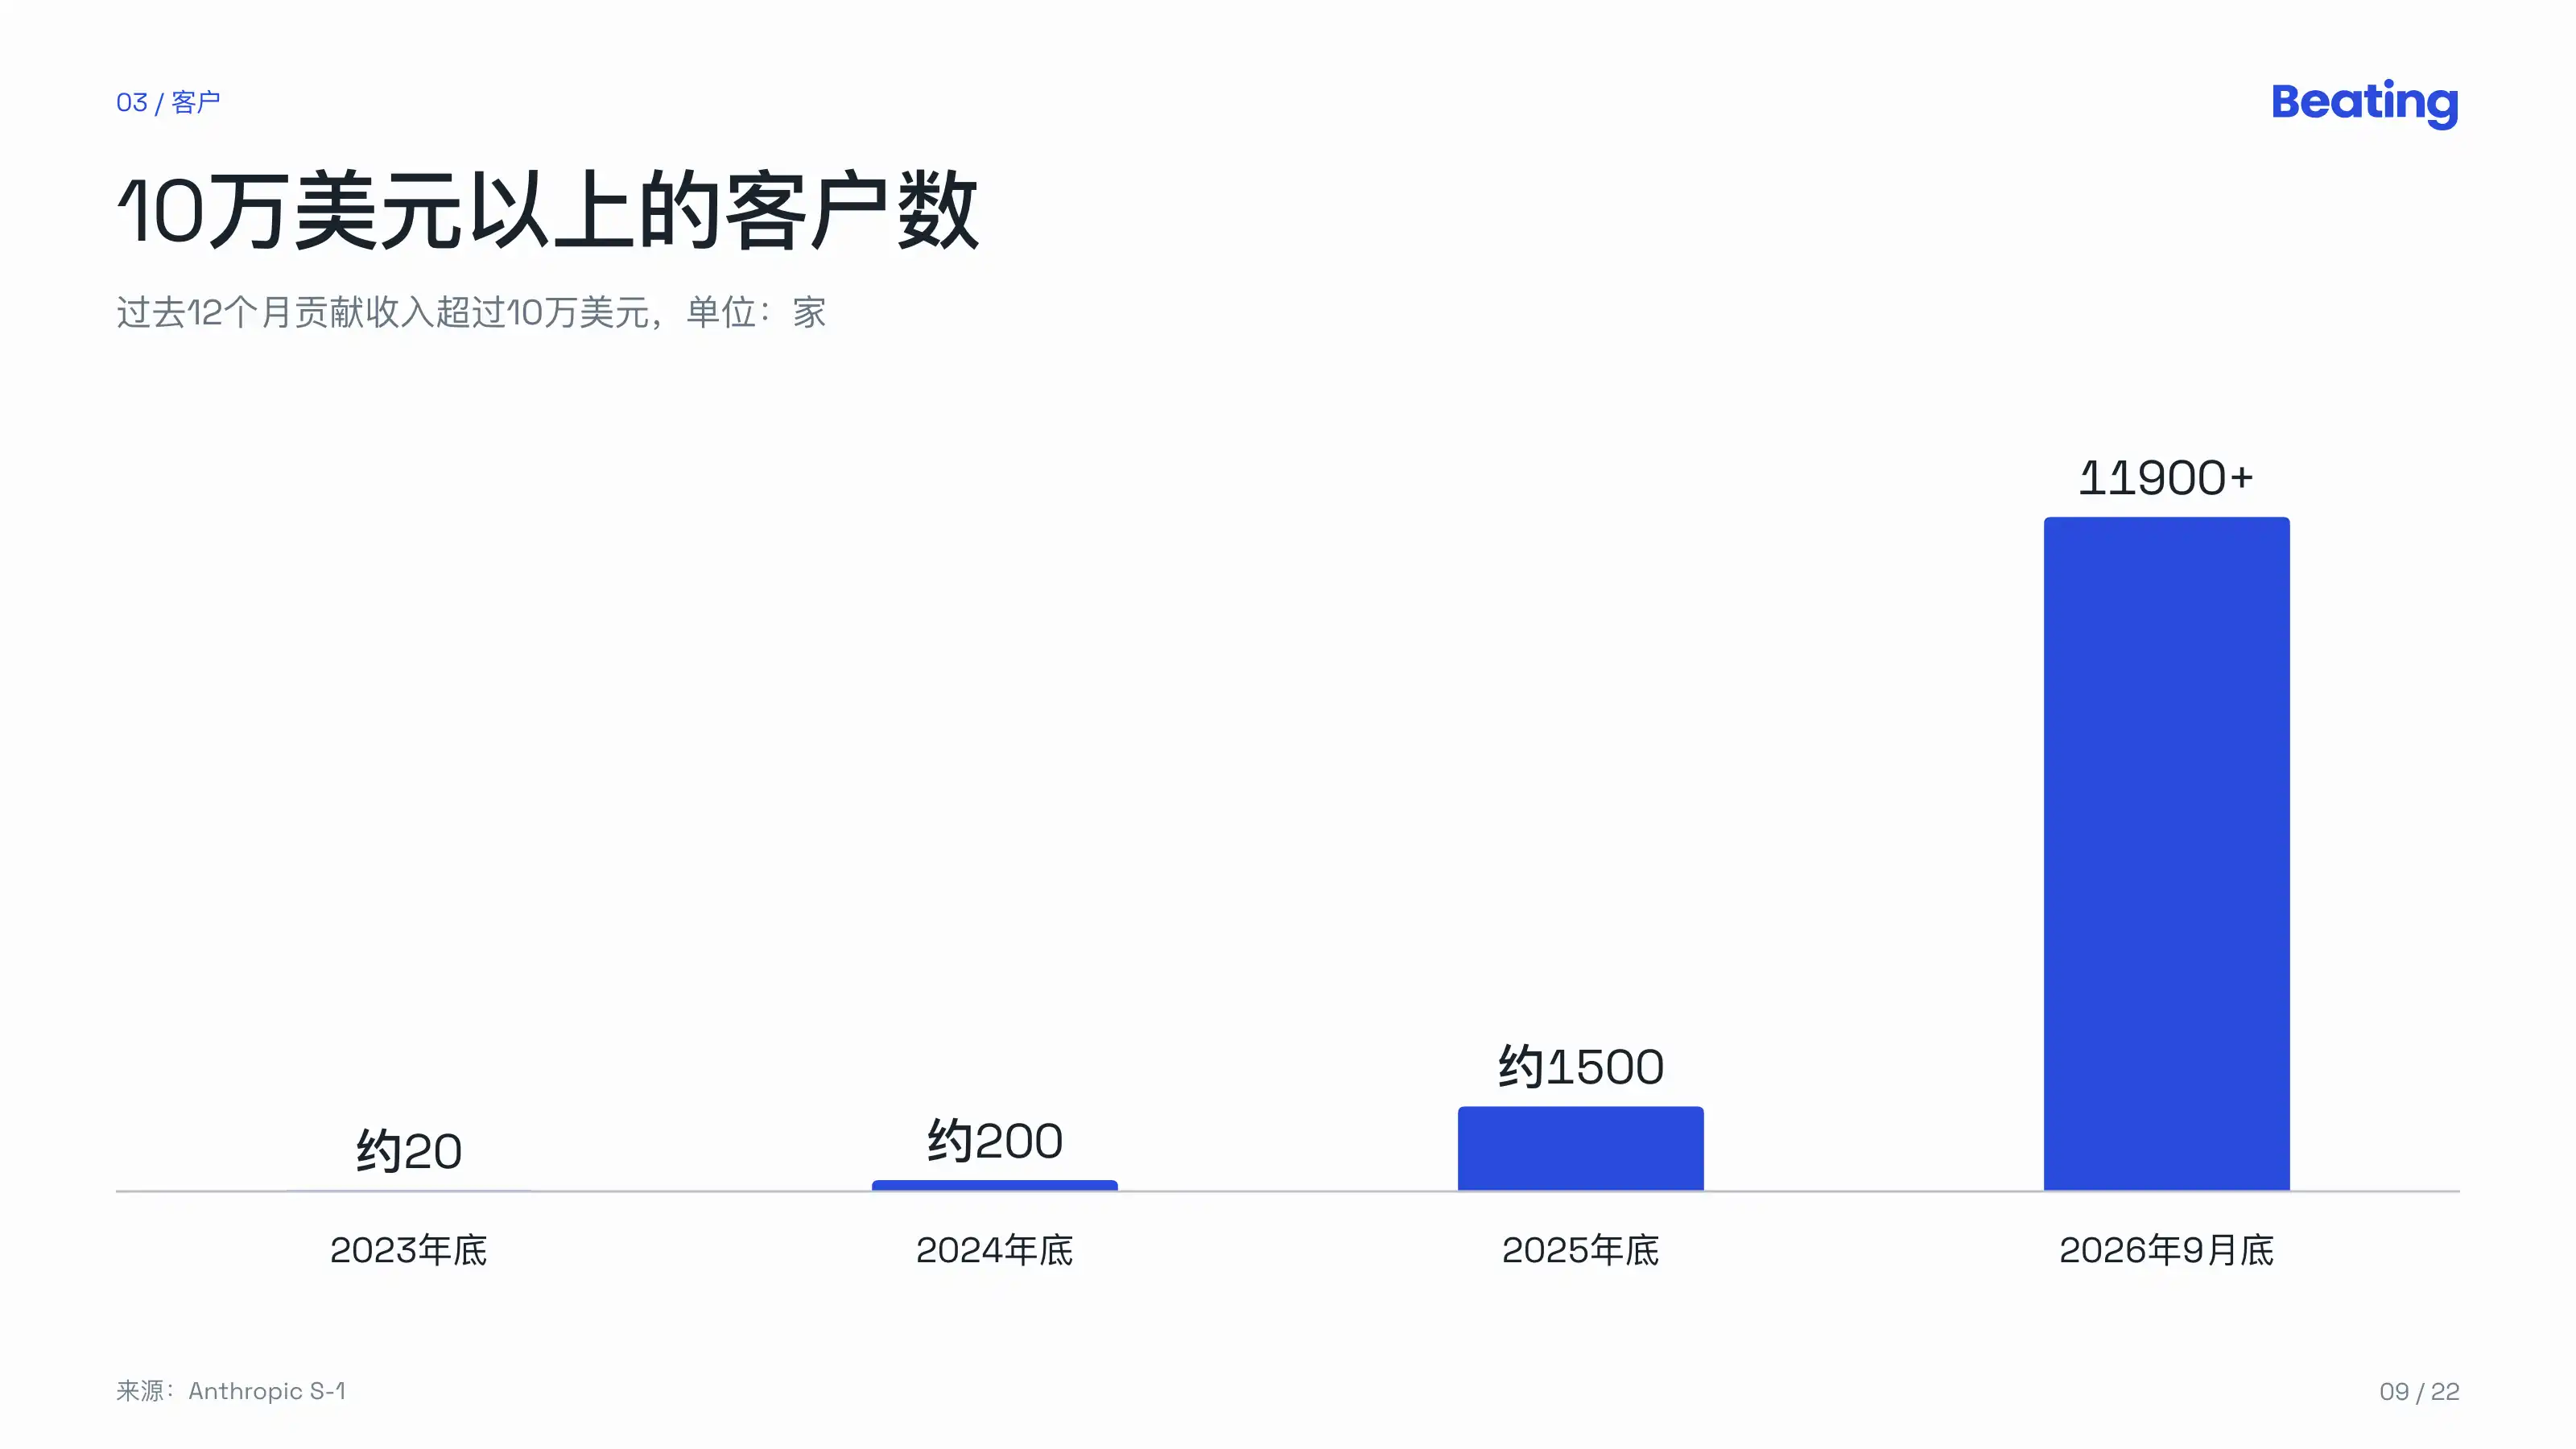
過去 12 個月貢獻 10 萬美元以上收入的客戶超過 11900 家,一年前約 950 家;
100 萬美元以上的超過 1900 家,1000 萬美元以上的約 250 家;
另有約 4000 萬個客戶,每個貢獻不到 10 萬美元;
10 萬美元以上的客戶,覆蓋了《財富》前 10 的全部公司、超過一半的《財富》500 強、超過 30% 的全球 2000 強。
淨收入留存率約 900%。意思是,一年前就在付費的那批客戶(不含 Pro 和 Max 個人訂閱),現在一個季度的花費,是一年前同期的約 9 倍。
錢主要花在 agent 上。第三季度,Claude Enterprise 裡不用 Claude Code 的用戶,平均每月花不到 75 美元;用 Claude Code 的頭部 5% 用戶,花費約是這個數的 20 倍。
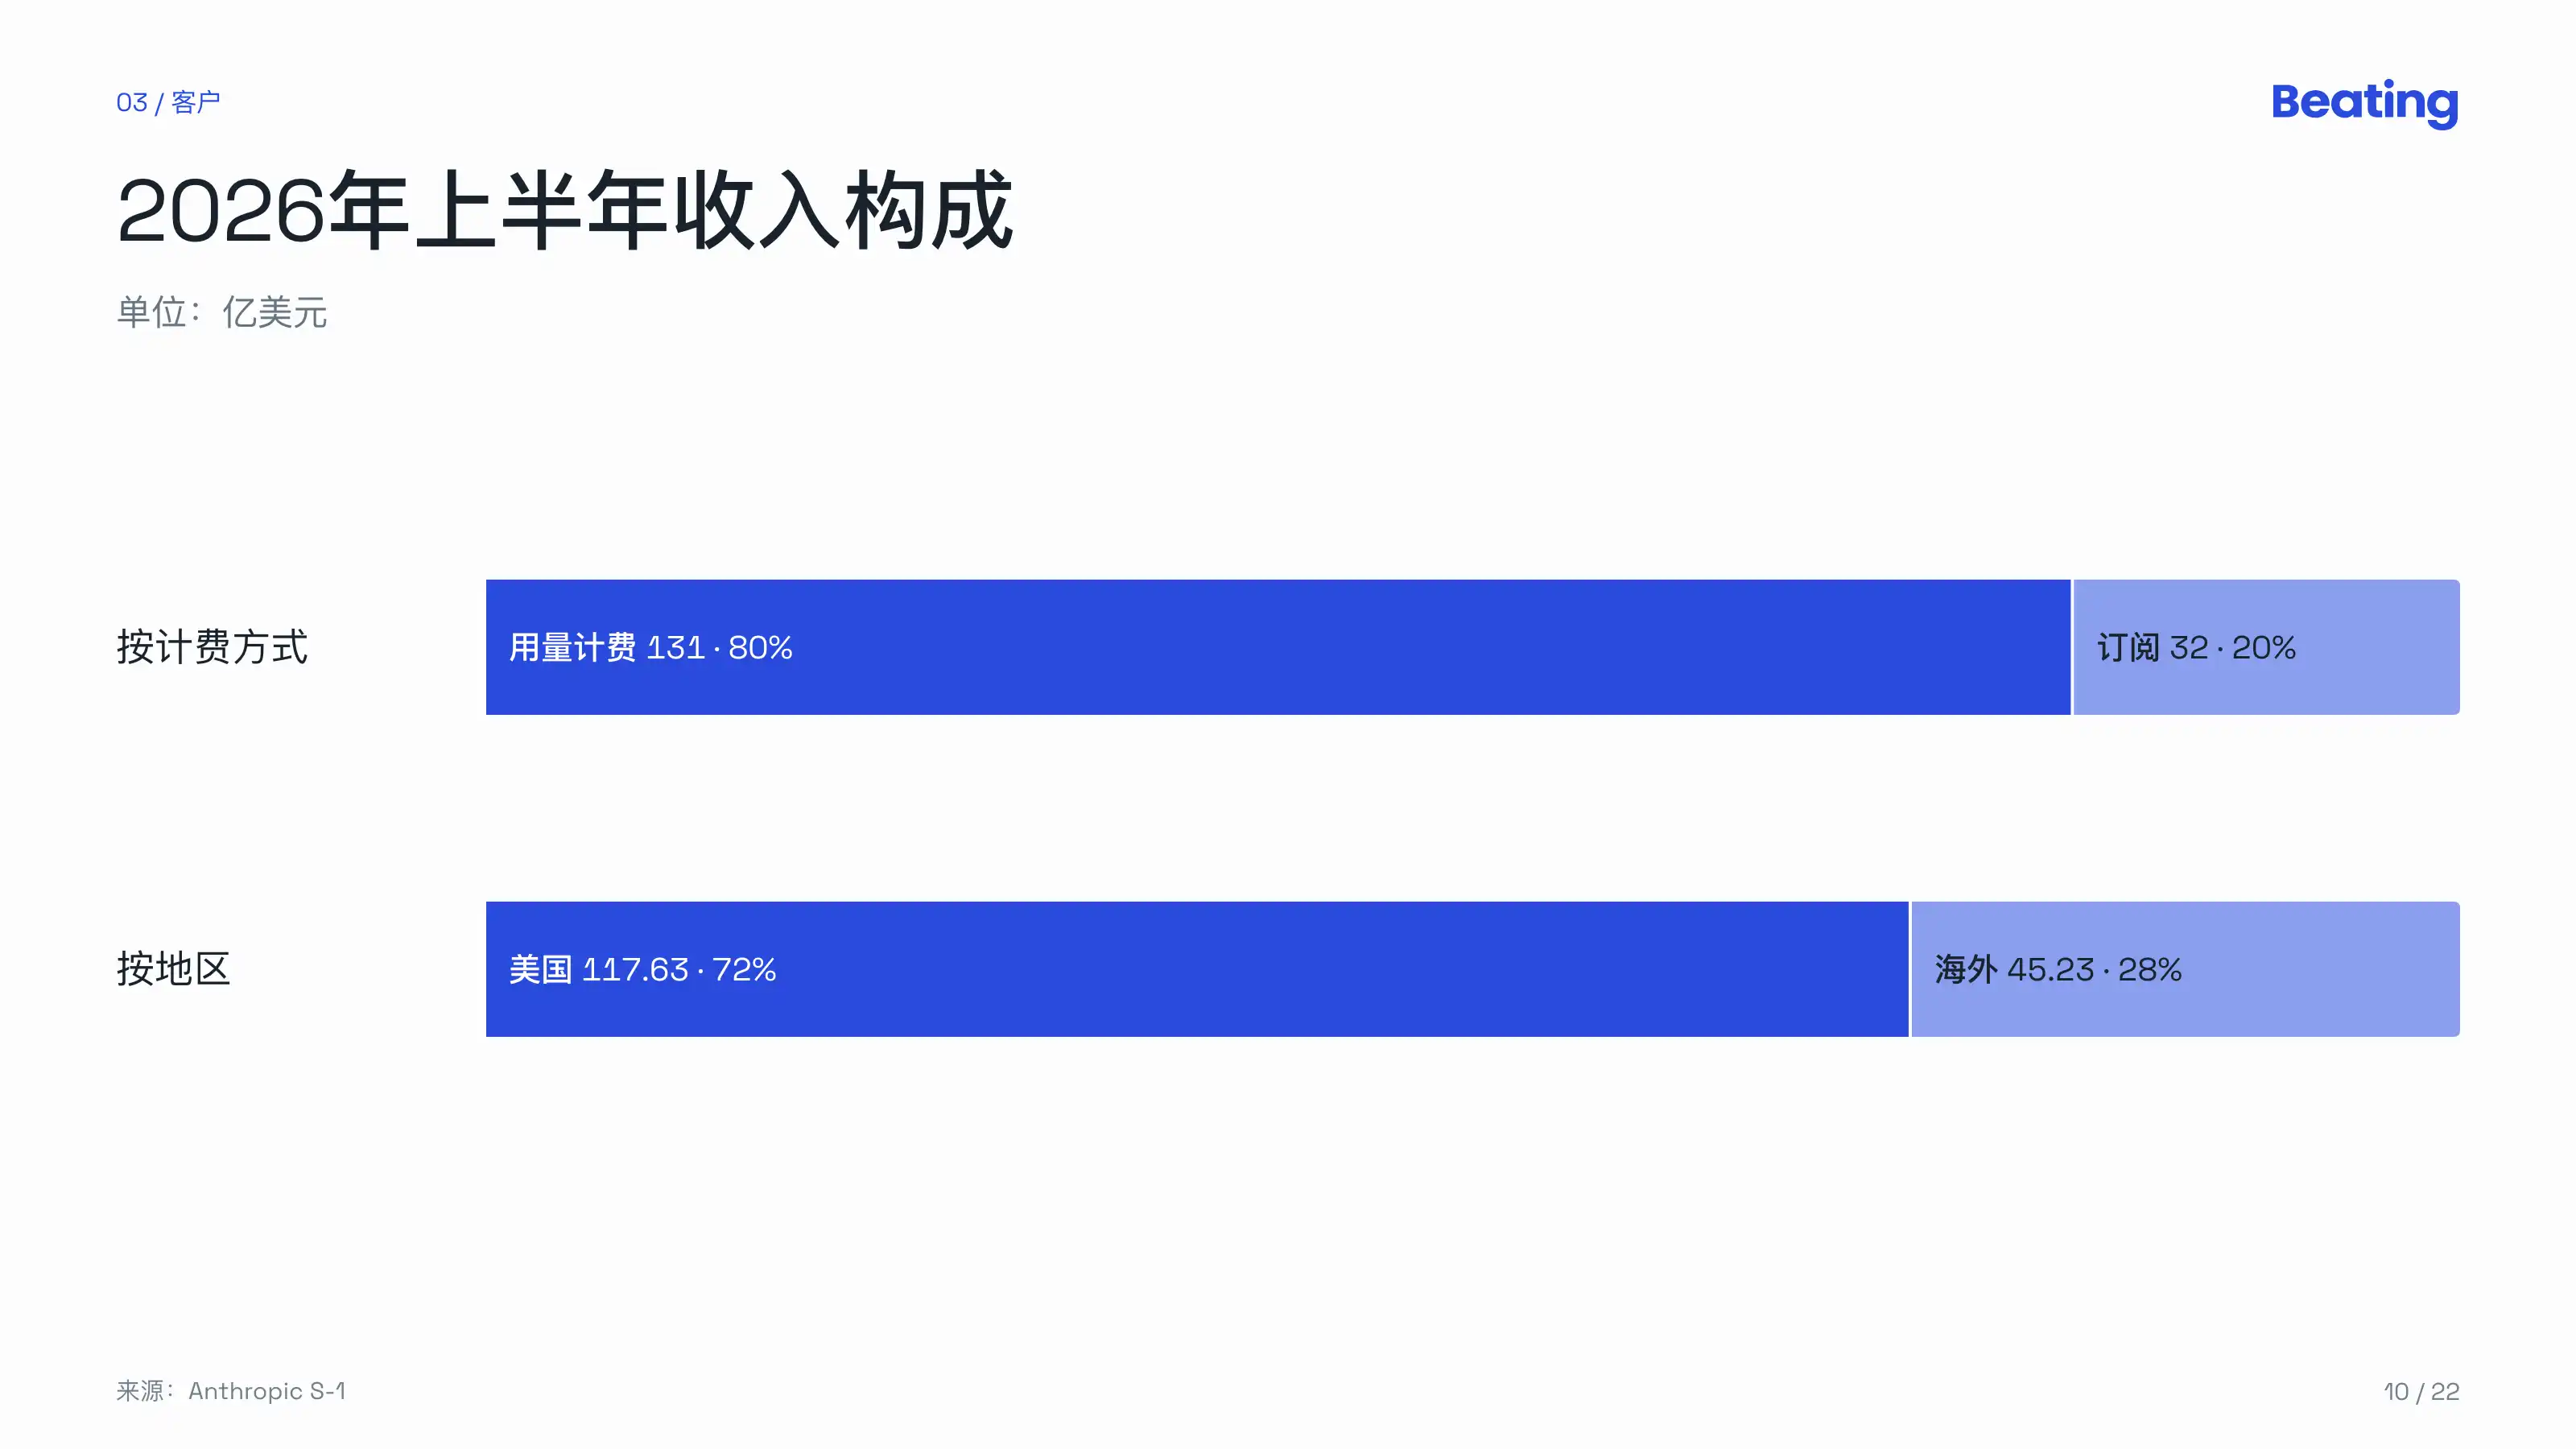
收入裡,八成按用量計費,上半年訂閱收入約 32 億美元。地區上,美國 117.63 億美元,海外 45.23 億。
集中度如下:
2026 年前九個月,沒有單一客戶超過收入的 10%,前五大客戶合計約 25%;
第三季度,約 79% 的收入來自前五大以外的客戶,第一季度這個比例是 64%;同時,前五大客戶每一家的季度收入都創了新高;
往前看更集中,2023 年有一家客戶貢獻了 43%,2026 年上半年有一家貢獻了 11%。
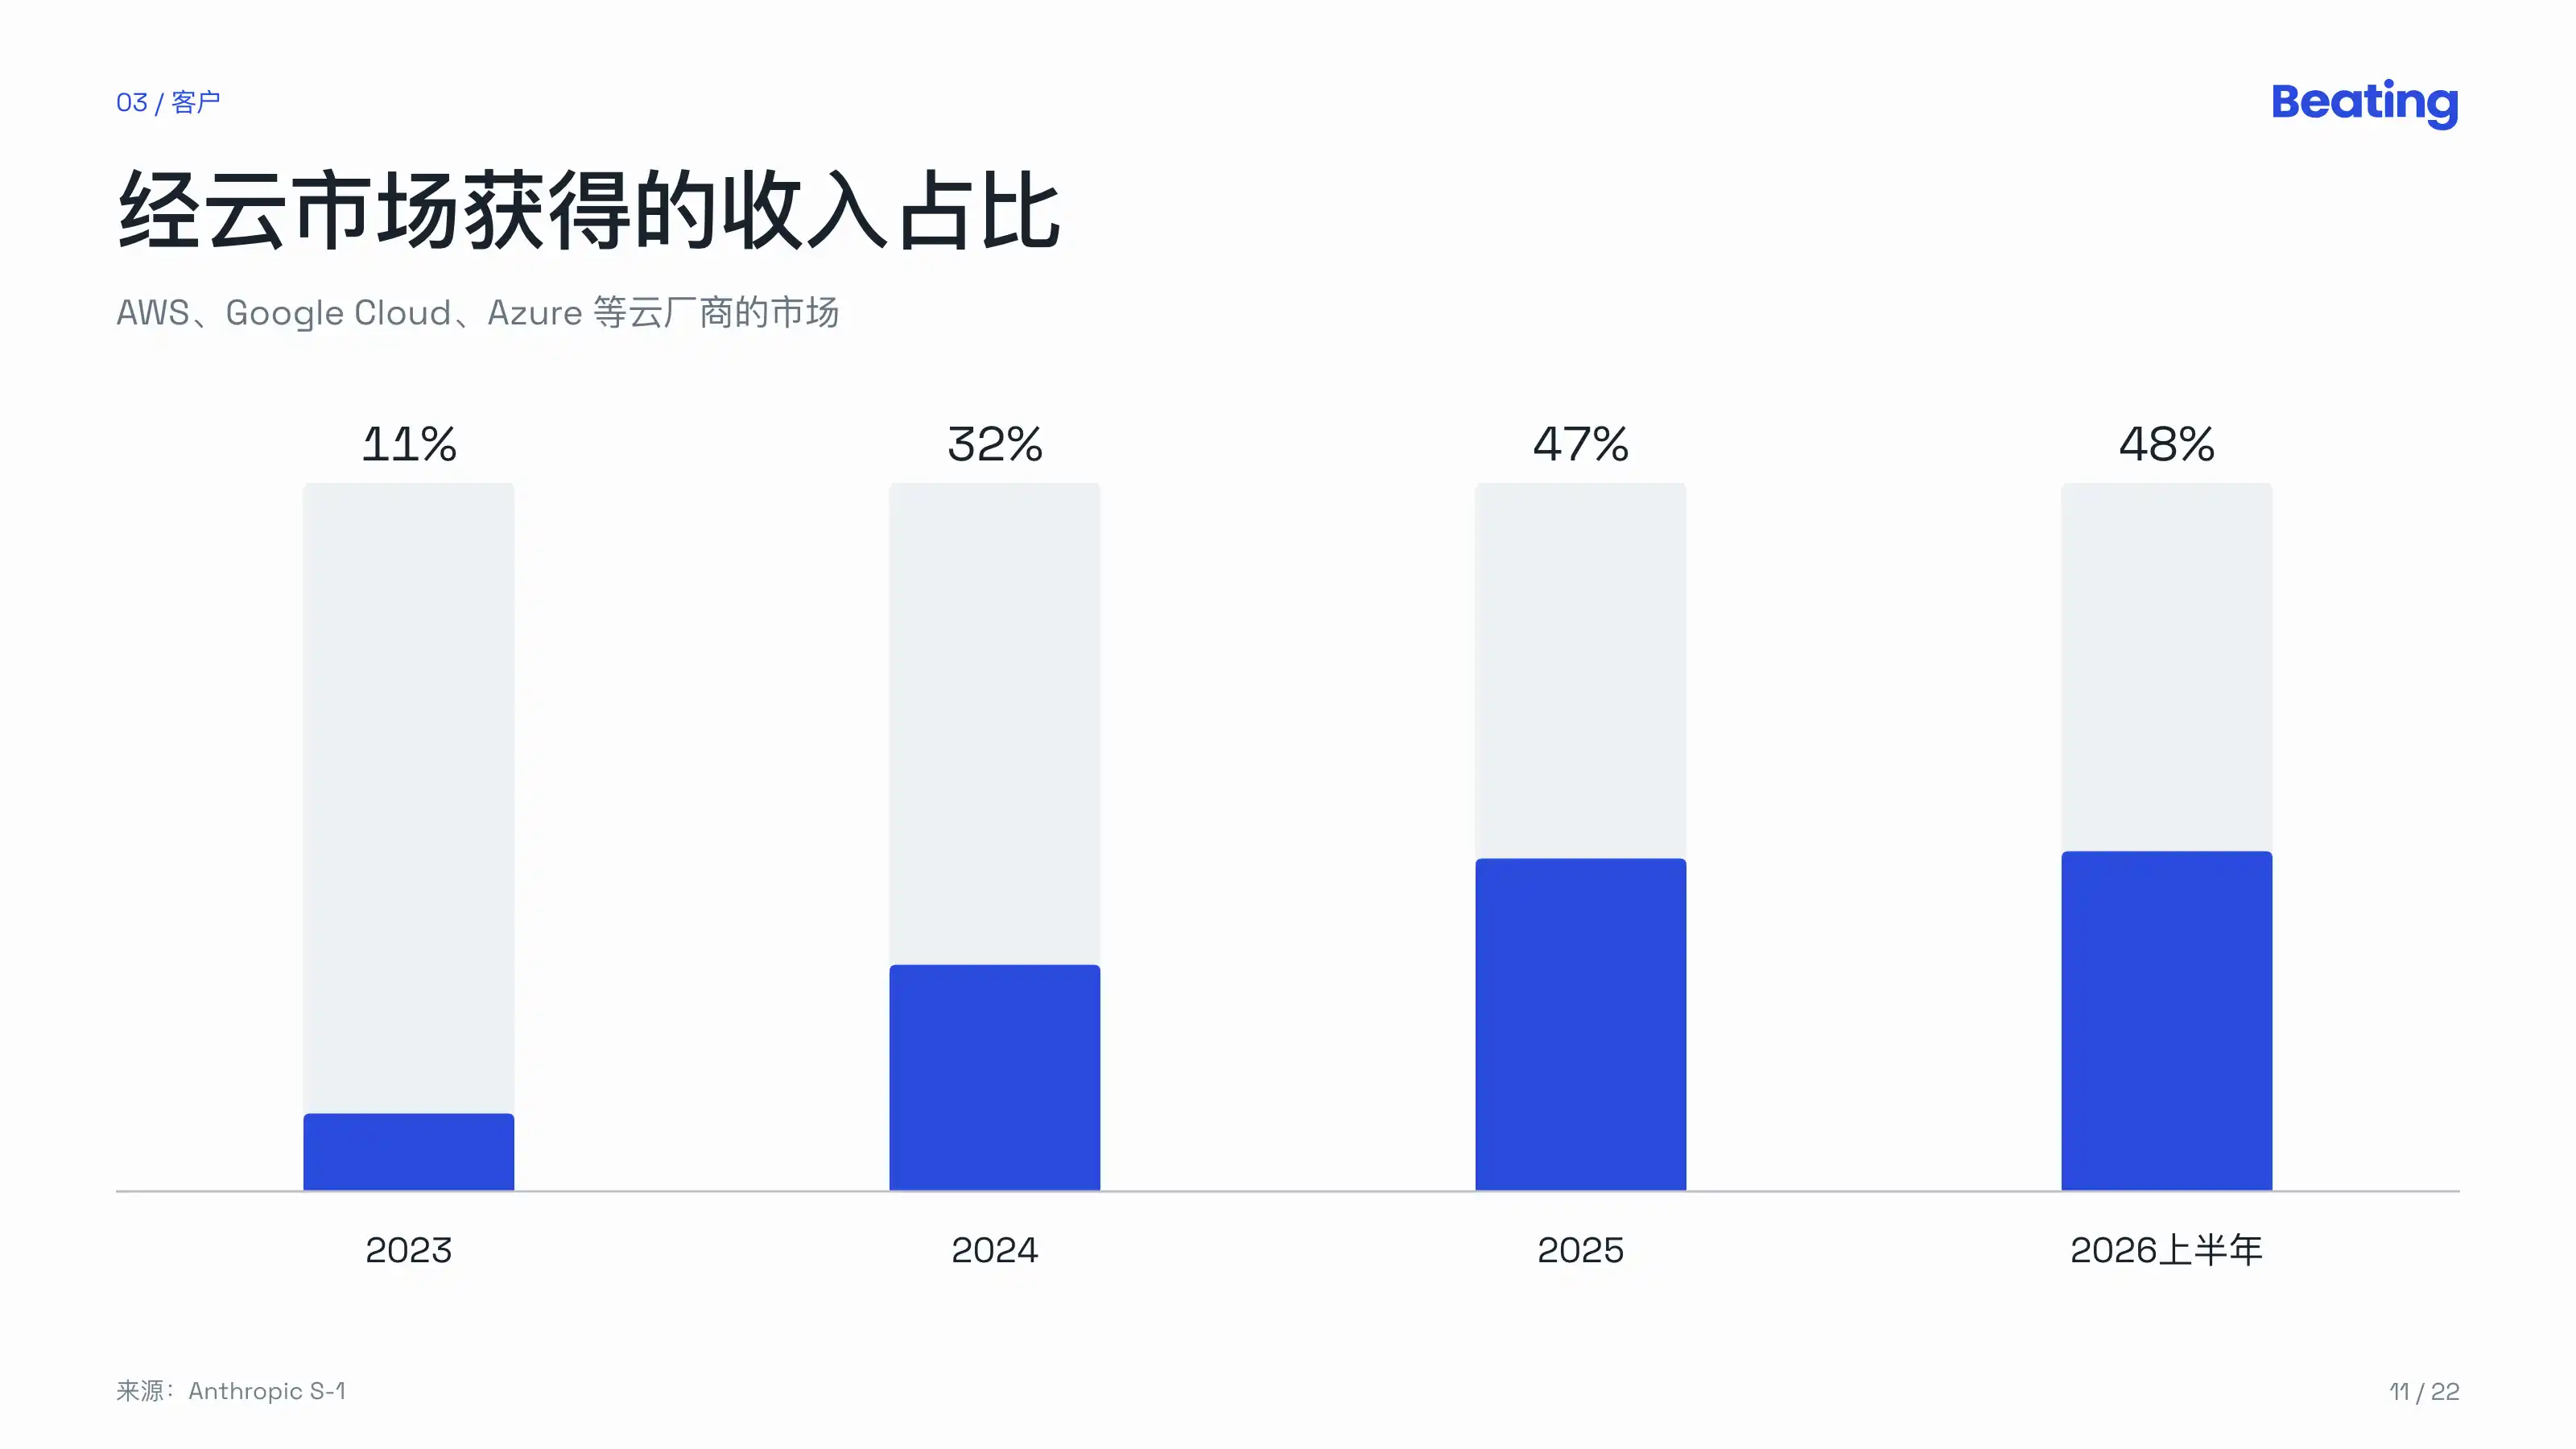
上半年,48% 的收入經由 AWS 、 Google Cloud 、 Azure 的雲市場獲得,Anthropic 要為此付渠道費。上半年銷售營銷與合作費用 31.68 億美元,其中渠道夥伴費用比一年前多了 27 億。
增長主要靠新模型。2025 年 11 月發布 Opus 4.5,環比增速隨後從 48% 加到 132%。2026 年 4 月到 9 月發布的模型,貢獻了第三季度八成以上的收入。9 月,Opus 5.5 把單任務成本降了約 40%,Fable 5.1 把典型任務成本降了約 25%,複雜任務最多降 45%,但招股書說利潤率仍然保住了。
招股書也寫了幾處不那麼好看的:
2026 年前九個月,約 5% 到 7% 的收入來自後來被認定違反使用政策或商業條款的客戶。被封的人可能換個帳號再回來。8 月和 9 月加強執法後,這部分收入會減少,可能拖累之後的增速。公司認為,這種情況在行業裡很普遍。
用量計費躲不開假期。今年元旦前後兩週,客戶總支出比之前兩週下降了約 20%。
算力
風險因素裡有一句:
「In the past, we have significantly underestimated our compute requirements.」
過去低估了算力需求,結果是產能受限,產品開發和上線都受了影響。
現在簽下的算力合同:
Microsoft :至少 449 億美元,2026 年 11 月至 2033 年 5 月;
Google :至少約 1145 億美元,2026 年 4 月至 2033 年 7 月;另承諾採購 2028 年至 2031 年交付的 TPU 算力,估計 1250 億到 1500 億美元;
Amazon :至少 1100 億美元,2026 年 5 月至 2036 年 4 月,不可撤銷;
SpaceXAI(原 X.AI,SpaceX 全資子公司):使用 NVIDIA GPU,期限延續到 2029 年,合計最多 1205 億美元。產能預計 12 月全部到位,之後每月約 31 億美元。初始不可撤銷期分別在 2027 年 1 月和 3 月結束,此後任何一方提前 90 天書面通知即可取消;
Nscale :最多約 446 億美元;
Lambda :約 413 億美元;
Broadcom :五年期設備租賃,租金合計約 1612 億美元;
AMD :2027 年起採購基於 AMD Helios 的機架系統,全部採購的話,支出超過 200 億美元。
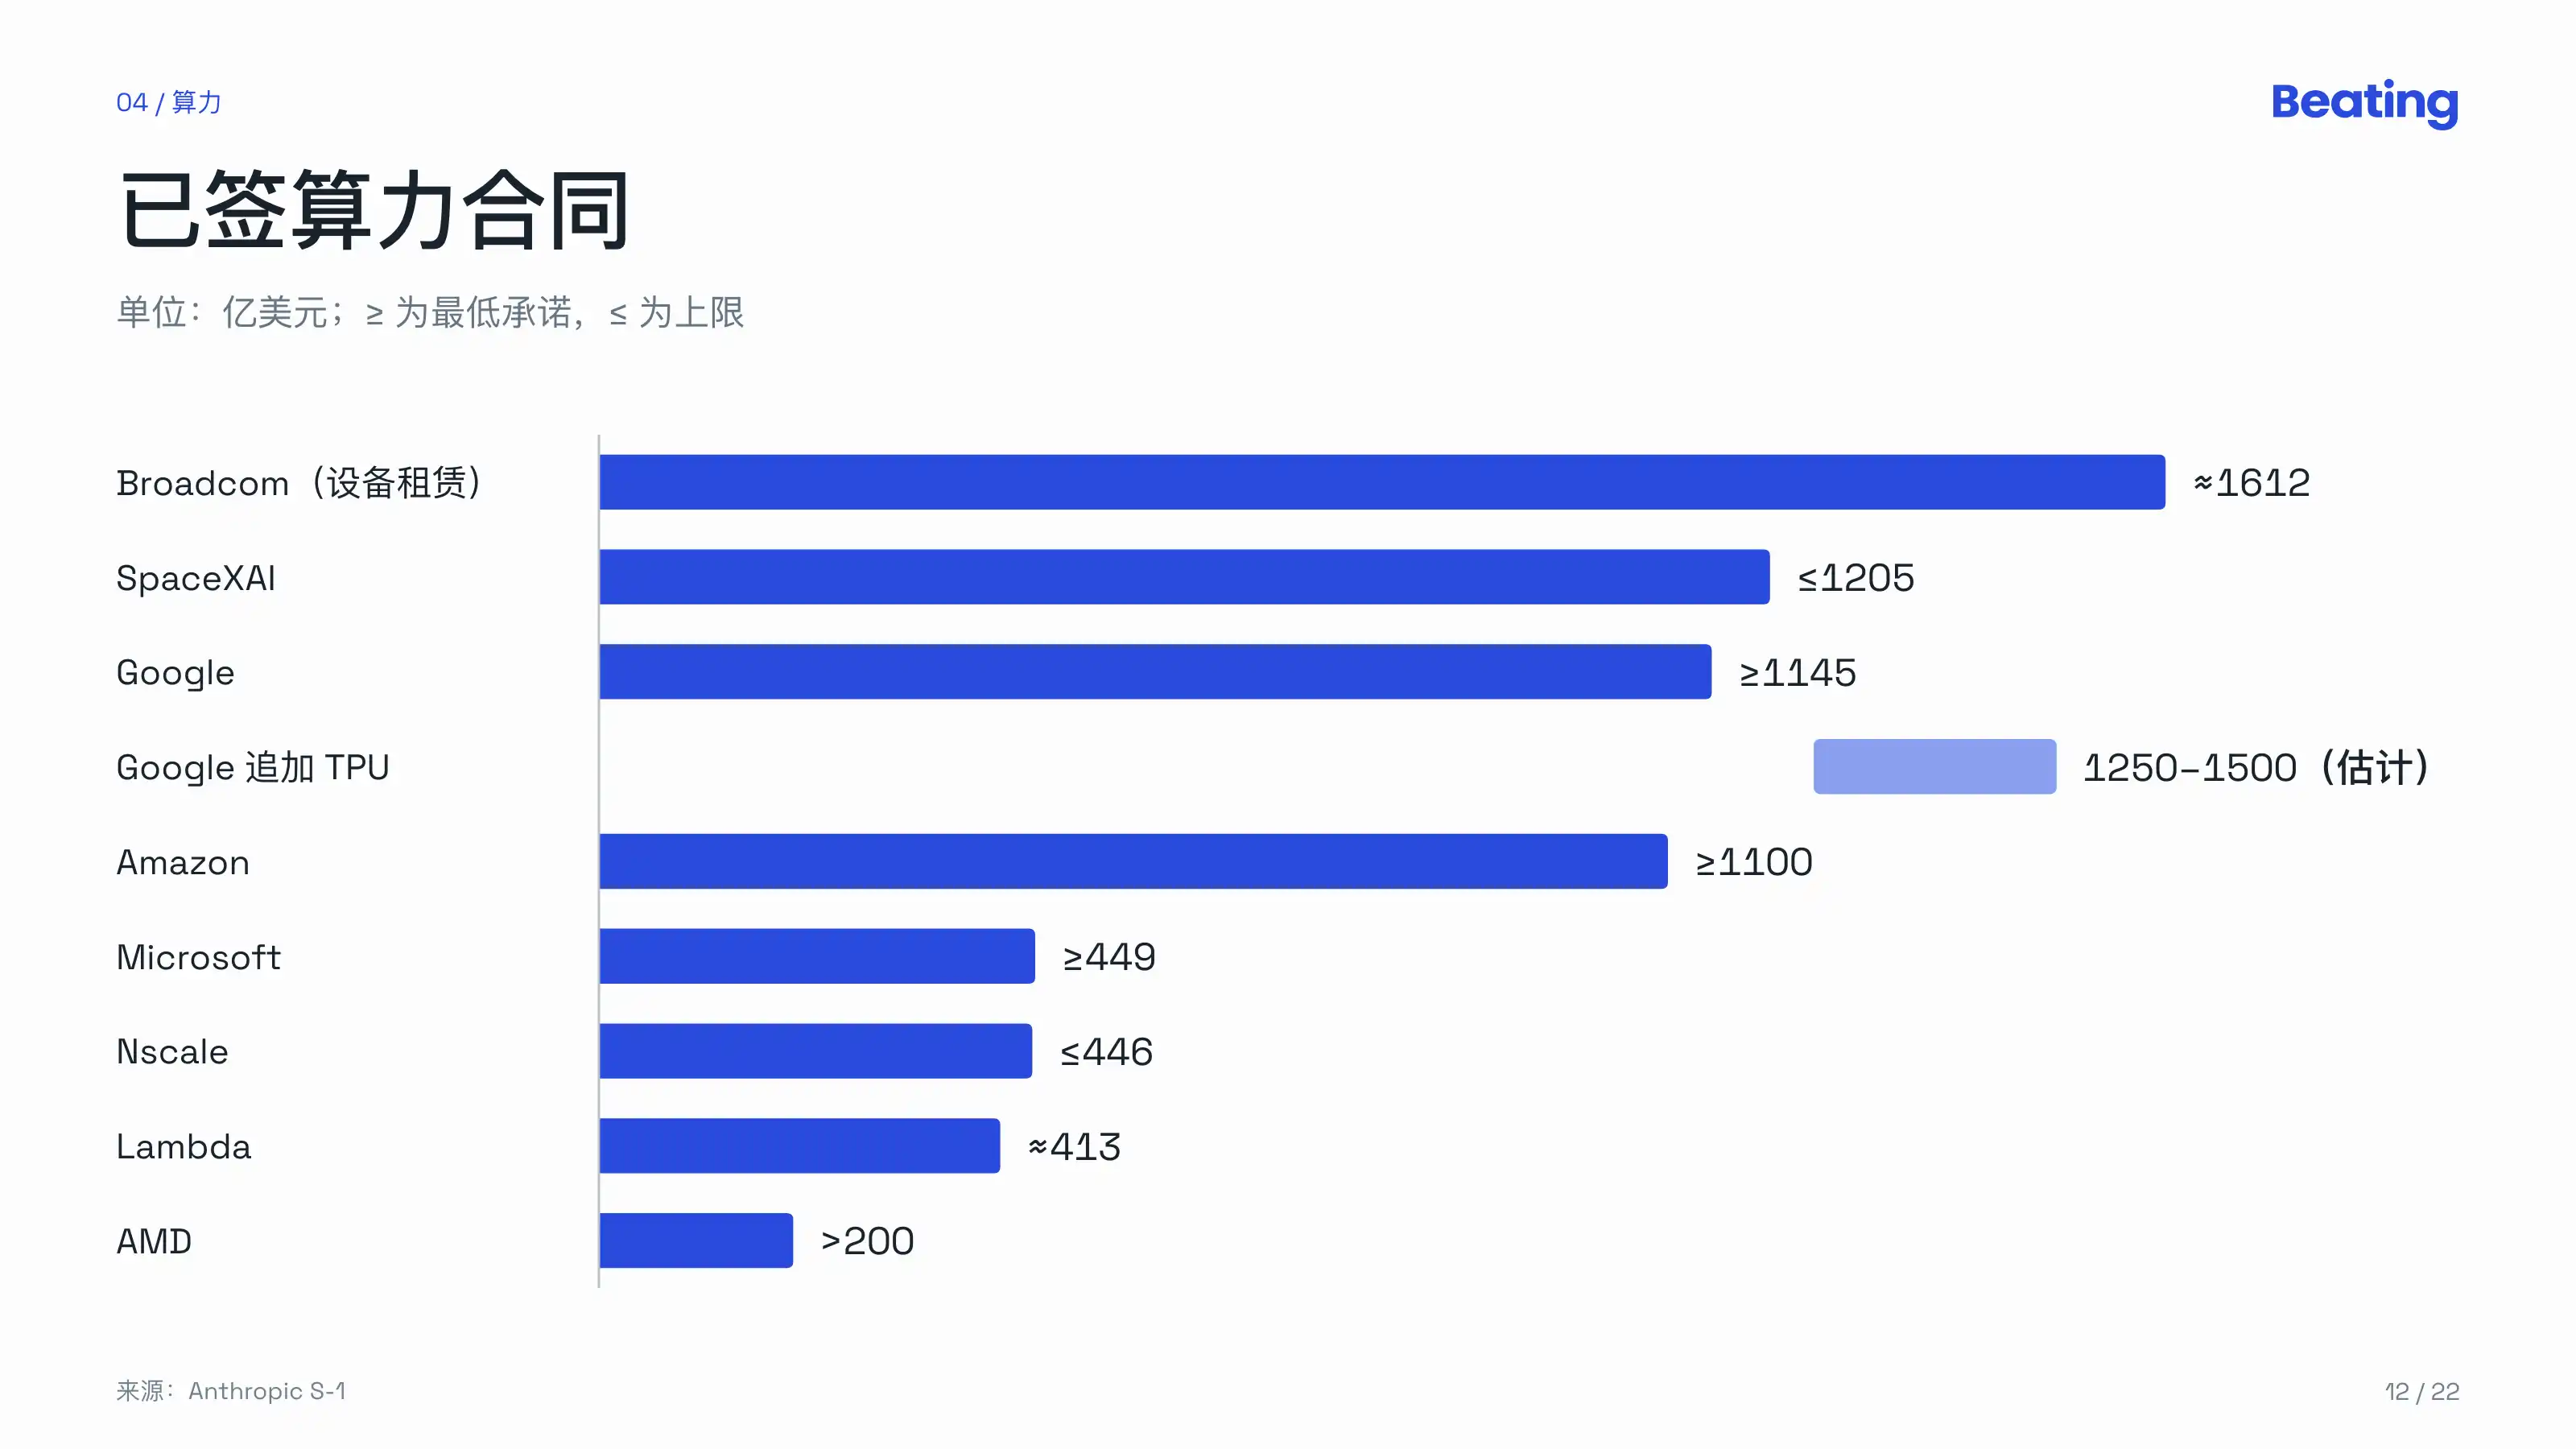
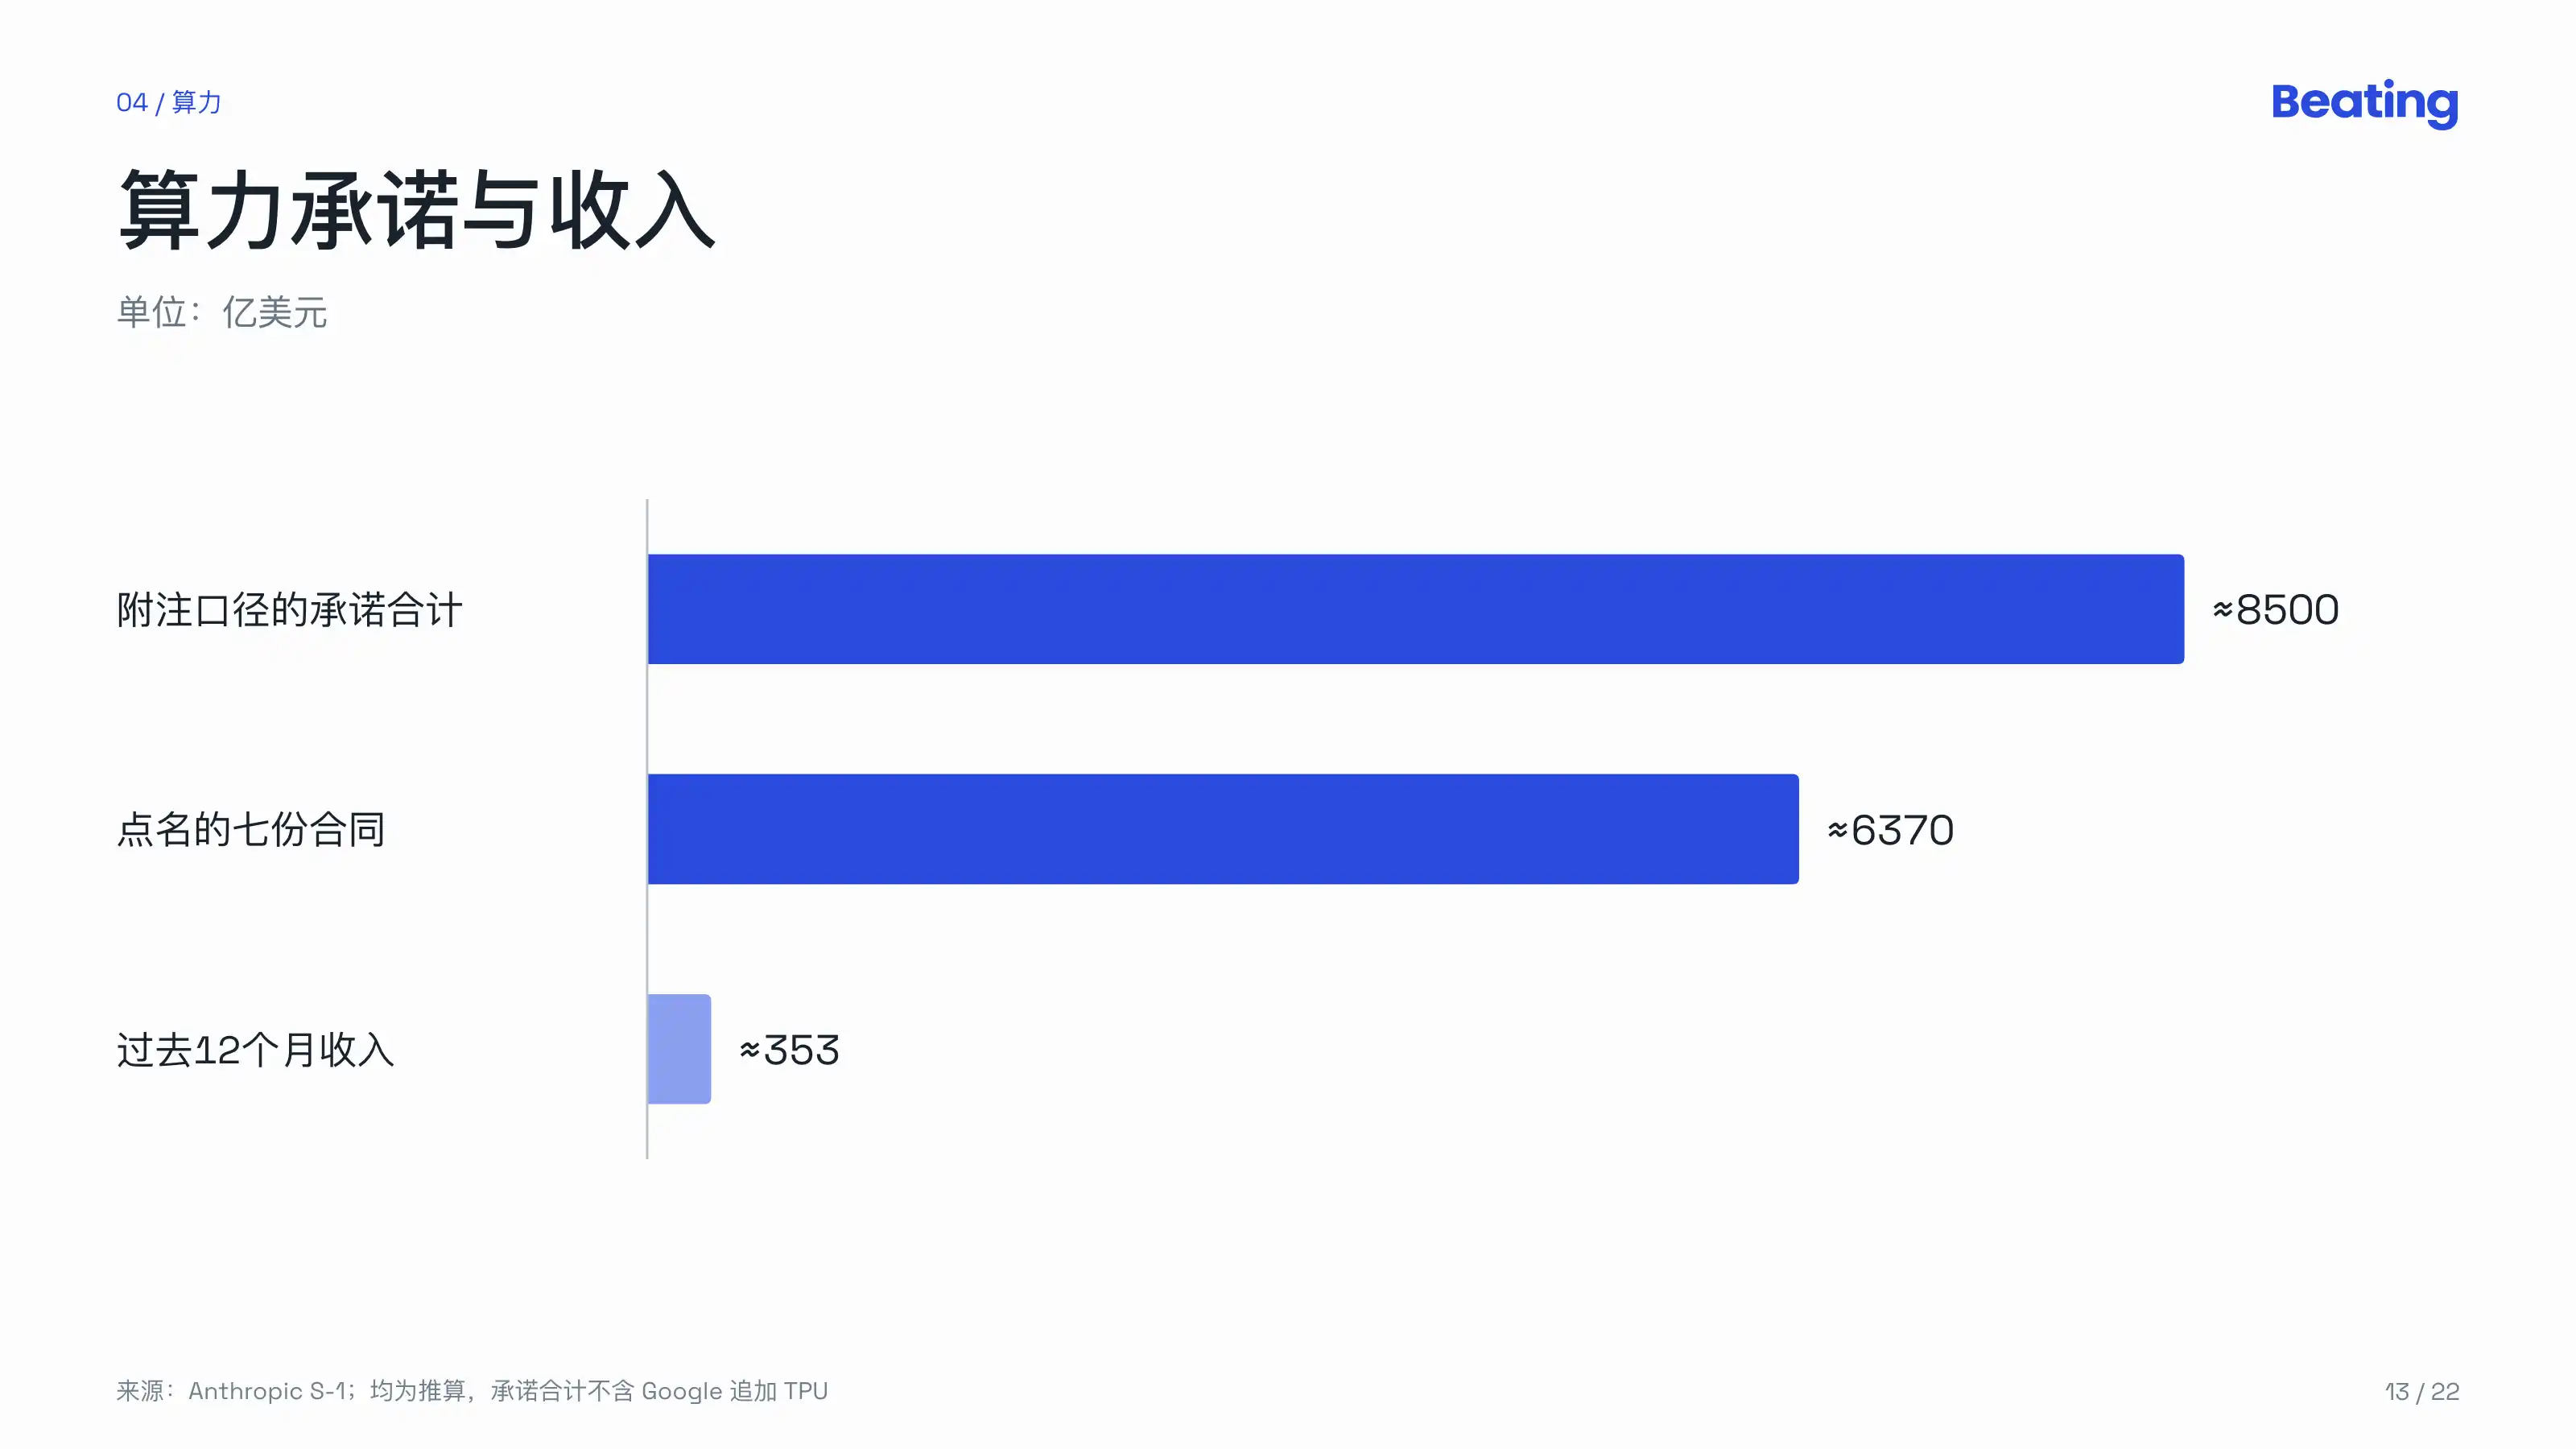
點名的七家加起來,約 6370 億美元。招股書正文裡「承諾總額超過___美元」那一處是空白;按附註裡的幾個口徑相加,6 月底的最低承諾 2656 億、已簽未起租的租約 3214 億、6 月之後新簽的 2450 億、短期協議 210 億,約 8500 億美元,還不含 Google 那筆額外的 TPU。
過去 12 個月的收入,推算約 353 億美元。算力承諾大約是它的 24 倍。
Anthropic 也開始自己建資料中心,第一座今年投入營運,有的設施靠現場的天然氣發電供電。它還做了一些自願承諾,比如承擔電網升級費用、採購新的發電能力,以減少資料中心用電對當地社區和電費用戶的影響。
這麼大的投入,聯創信沒有迴避。他們寫,這些投入「may seem irresponsibly large at first glance」(乍看之下可能大得不負責任)。他們拿製藥打比方,研發階段投入巨大,回報要等藥做成了才看得見,只不過在 Anthropic,這個過程快得多、規模也大得多。他們也說,願意犧牲一部分上行來換下行保護,也就是需求高估時轉售多餘算力,提高效率,必要時融資。
錢
下面是各輪優先股價格,上市時按 1 比 10 折成普通股:
A 輪:2.57 美元
B 輪:11.23 美元
C 輪:11.23 美元,2023 年,4.45 億美元
D 輪:30 美元,2024 年,12 億美元
E-1 輪:56.09 美元,2025 年一季度,35.7 億美元
F-1 輪:140.97 美元,2025 年 8 月至 9 月,130 億美元
G-1 輪:259.14 美元,2026 年 1 月至 2 月,235 億美元;同期 G-2 另有 217 億美元
H-1 輪:589.0095 美元,2026 年 5 月至 6 月,457 億美元;同期 H-2 另有 195 億美元
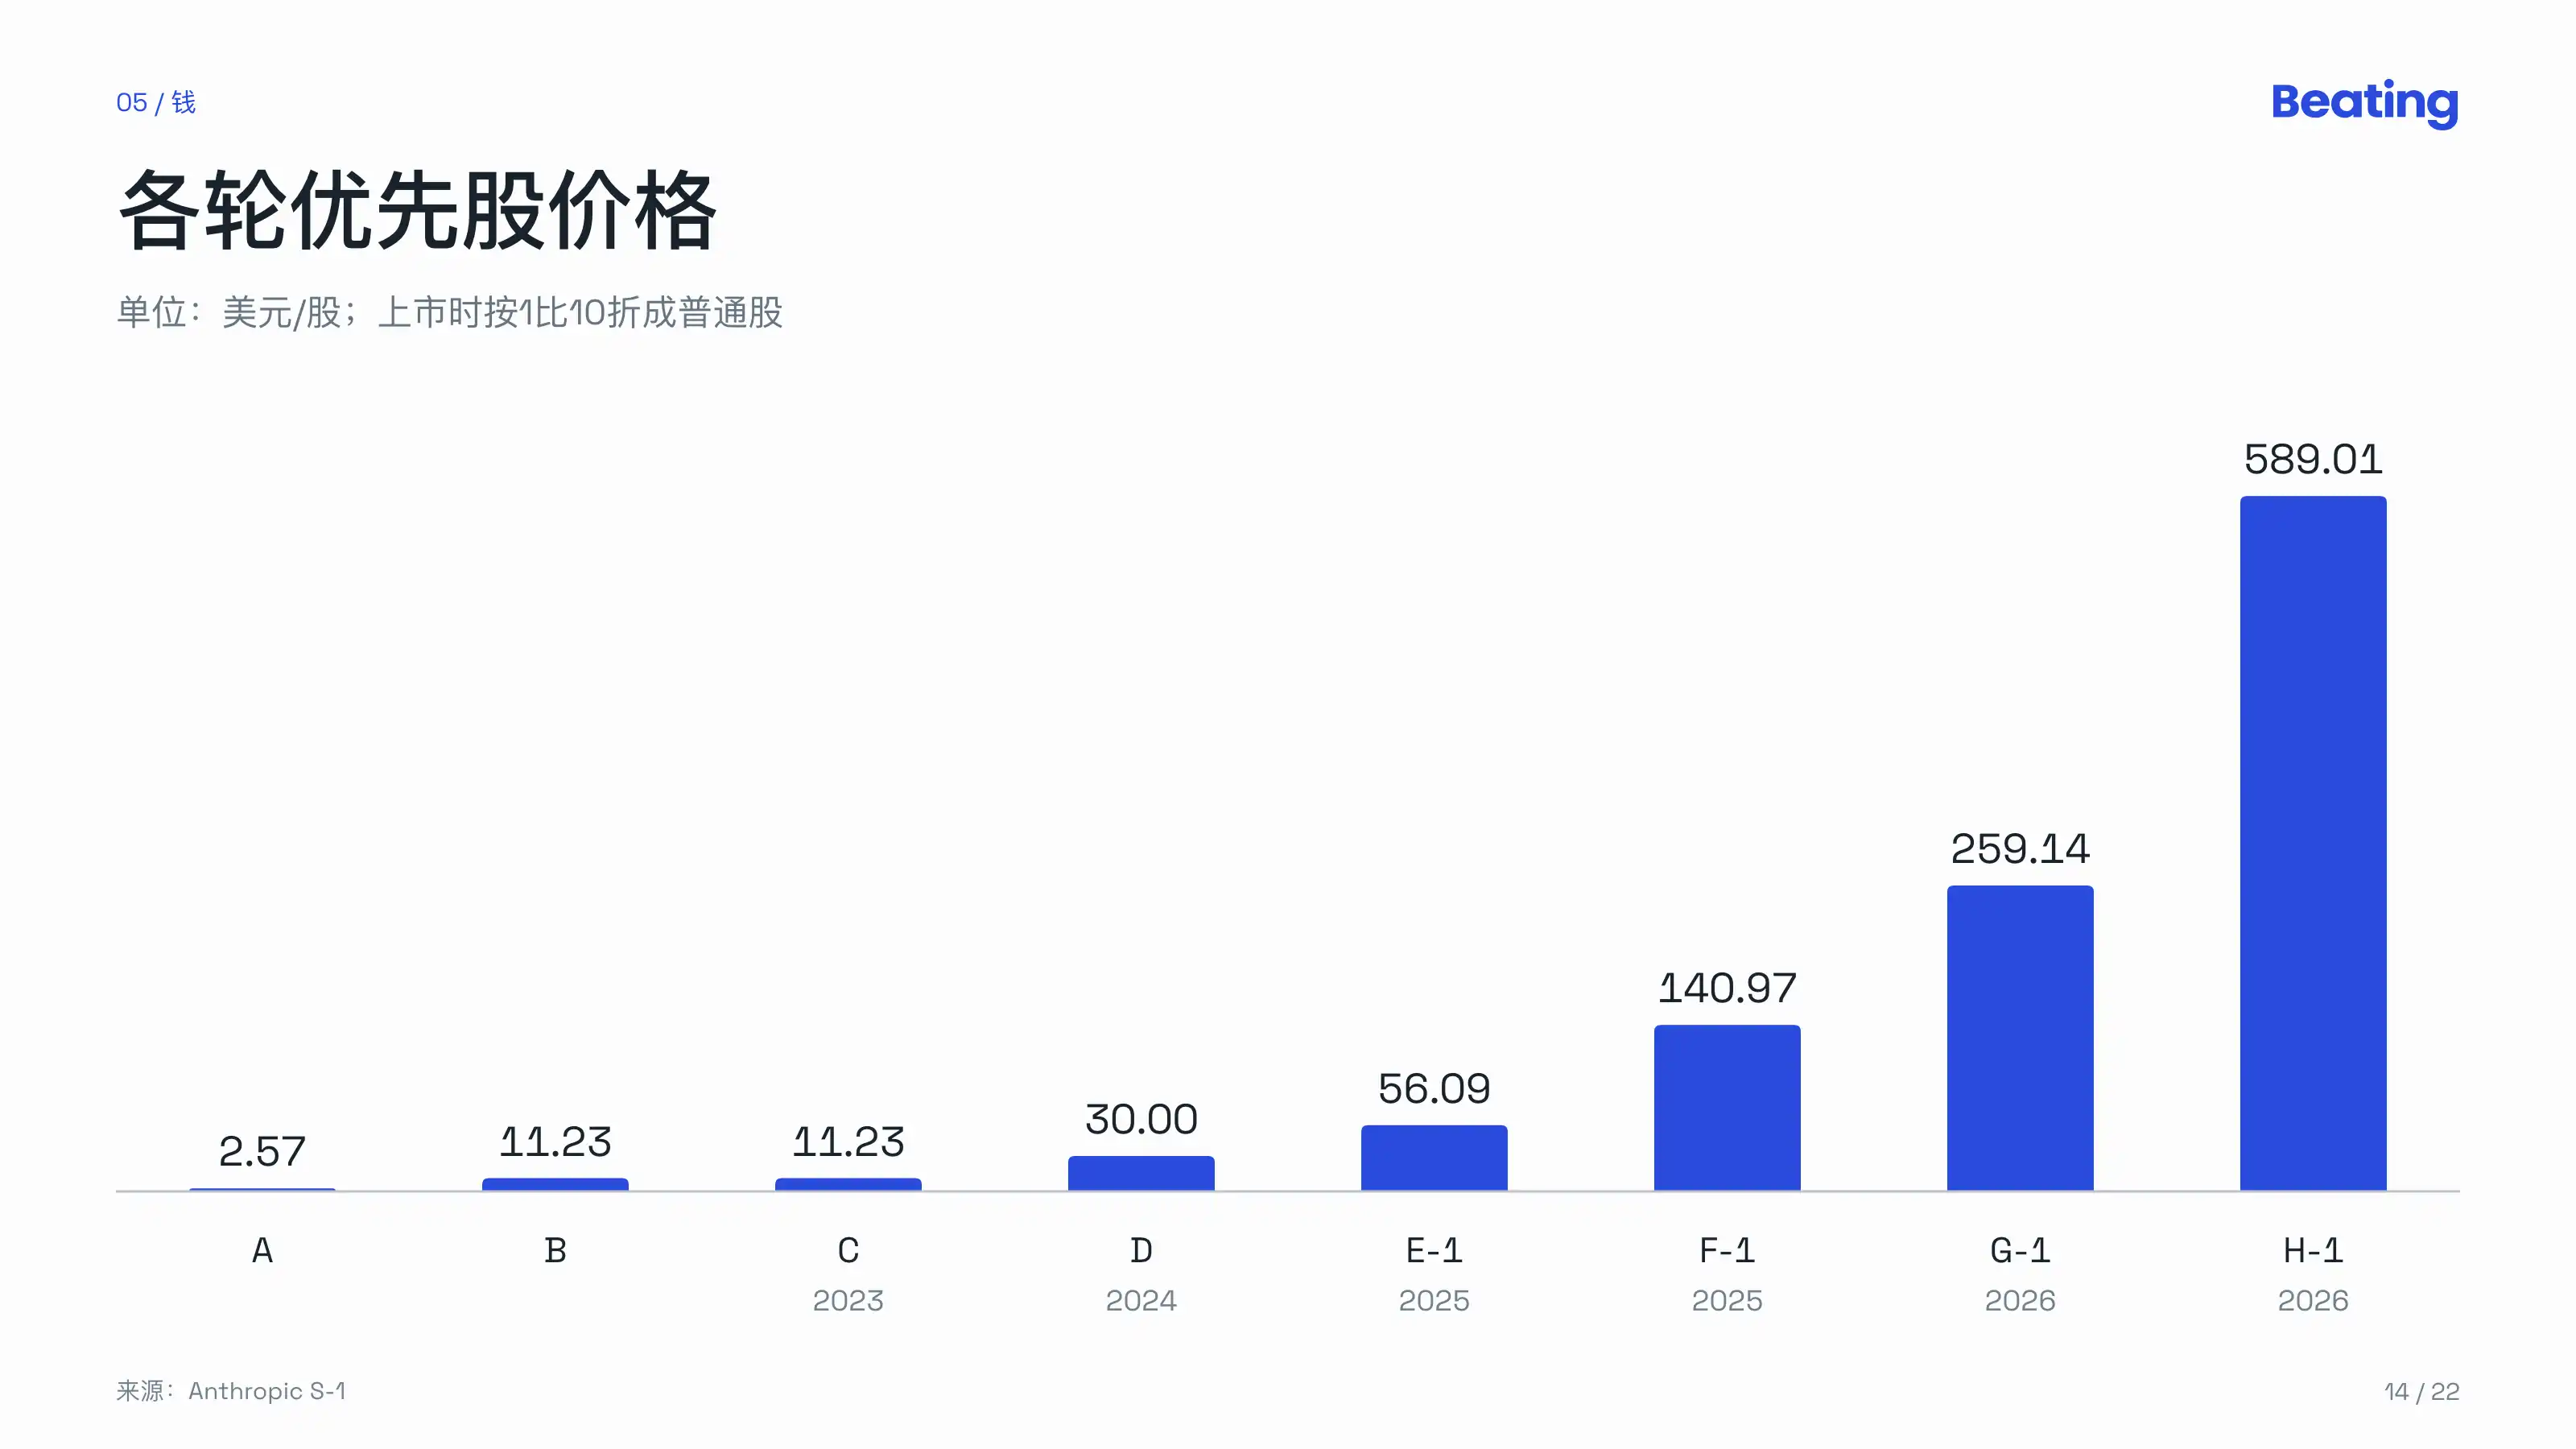
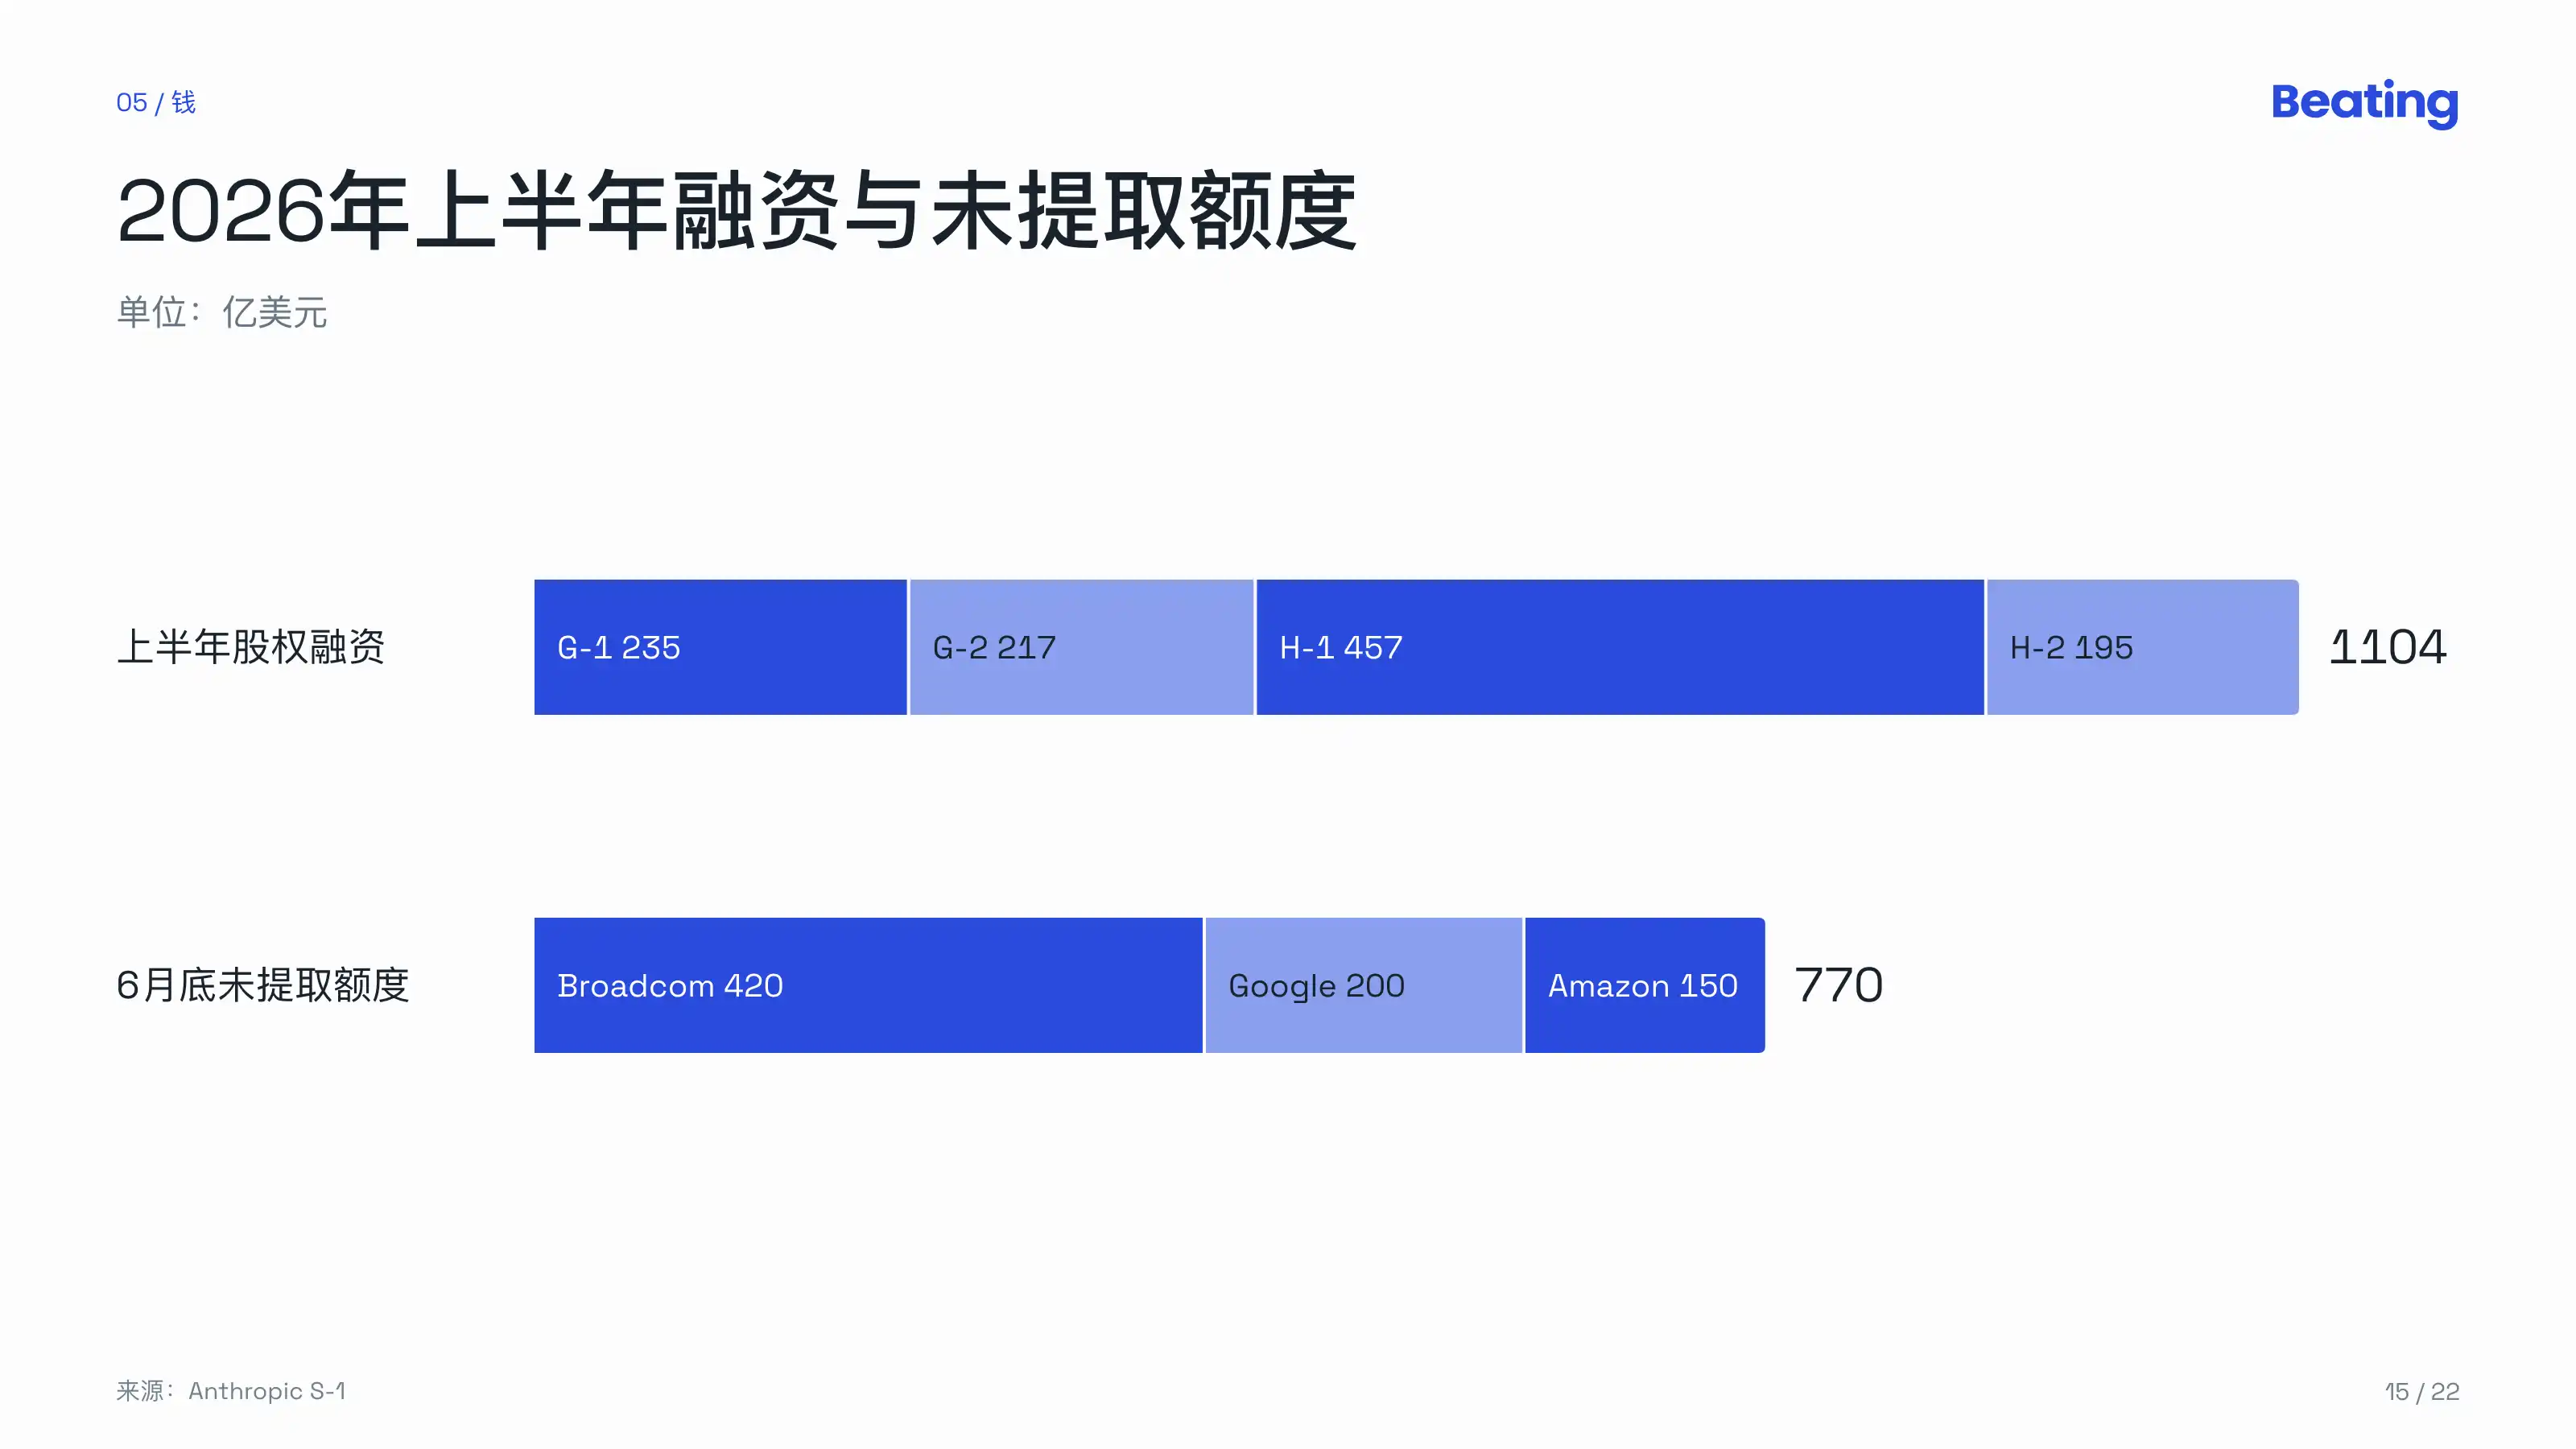
從 G 輪到 H 輪,大約四個月,價格漲到 2.27 倍。今年上半年,股權融資合計約 1104 億美元。截至 6 月底,帳上現金 1124 億美元、短期投資 193 億美元。
還有幾份沒動用的融資協議,6 月底合計 770 億美元:
Google :3 月簽約。除了約 100 億美元買 G-2 股,還承諾到 2030 年底提供最多 300 億美元的債務或股權融資,6 月底還剩 200 億;能不能提取,和第三方算力協議的條件、收入目標掛鉤。Google 另有一個選擇權:IPO 時按發行價私募認購最多 100 億美元。
Amazon :4 月簽約。約 50 億美元買 G-2 股,另承諾最多 200 億美元融資,6 月底還剩 150 億,按 Amazon 算力容量的交付里程碑,每 50 億開放一檔。Amazon 的持股有 12% 的上限,超出部分改發票據。
Broadcom :420 億美元,只能用來付 Broadcom 設備租賃的季度租金。年息 9%,以實物支付;如果收入指標沒達到,利率升到 13%,轉股價從 30 日均價的九折降到八五折。這個收入指標,定得遠低於 Anthropic 過去各季度的實際增速。
AMD :另外承諾按 GPU 交付和部署的進度,分批認購最多 50 億美元的 Class N 股。
9 月,Anthropic 又把循環信貸從 33 億美元擴到 150 億,2031 年到期;拿到兩家投資級評級後,可以解除資產抵押。
幾筆小一點、但有意思的交易:
2025 年 10 月,它從美國政府手裡回購了 4453900 股 B 輪優先股。這些股份是原持有人在一樁與 Anthropic 無關的訴訟中被沒收的。回購價每股 140.9676 美元,同時以同樣價格轉賣給 9 家合格投資者,合計約 6.27 億美元,公司沒有從中拿到錢。
兩次老股收購:2025 年 6 月,每股 5.61 美元;2026 年 4 月,每股 25.9136 美元,成交 1.799 億股、約 46.6 億美元,Dario 、 Daniela 、 CFO Krishna Rao 和 Holden Karnofsky 都賣了一部分。
併購:2025 年 12 月收購 Bun,2026 年 4 月收購 Coefficient Bio,5 月以 3.06 億美元收購 Stainless Software。招股書寫明,目前沒有任何重大收購或投資的協議和承諾。
把這些放在一起看,Amazon 和 Google 同時是股東、債主、房東、渠道和客戶。
它們也是對手。招股書寫道,Amazon 、 Google 、 Microsoft 都在自己的雲上賣競品模型,雲渠道也讓它們能看到 Anthropic 的定價和商業條款;部分算力和基建,靠的是雲廠商和芯片夥伴提供或促成的資本、信用支持。要減少這種依賴,取決於它能不能憑自己的信用獨立融到錢。
投票權
Anthropic 是特拉華州的公益公司(PBC)。法律要求董事會在股東的經濟利益、受公司行為影響者的利益和公益目的三者之間做平衡。
上市後,它有五類普通股:
Class A :一股一票,公眾買的就是這個;
Class N :有經濟權,沒有投票權,主要給 Amazon 、 Google 等戰略投資方;
Class T :只有 1 股,由長期利益信託(LTBT)持有,沒有經濟權,但能選出董事會多數;
Class E :給員工,每在職滿 6 個月發 1 股,只在少數事項上投票;
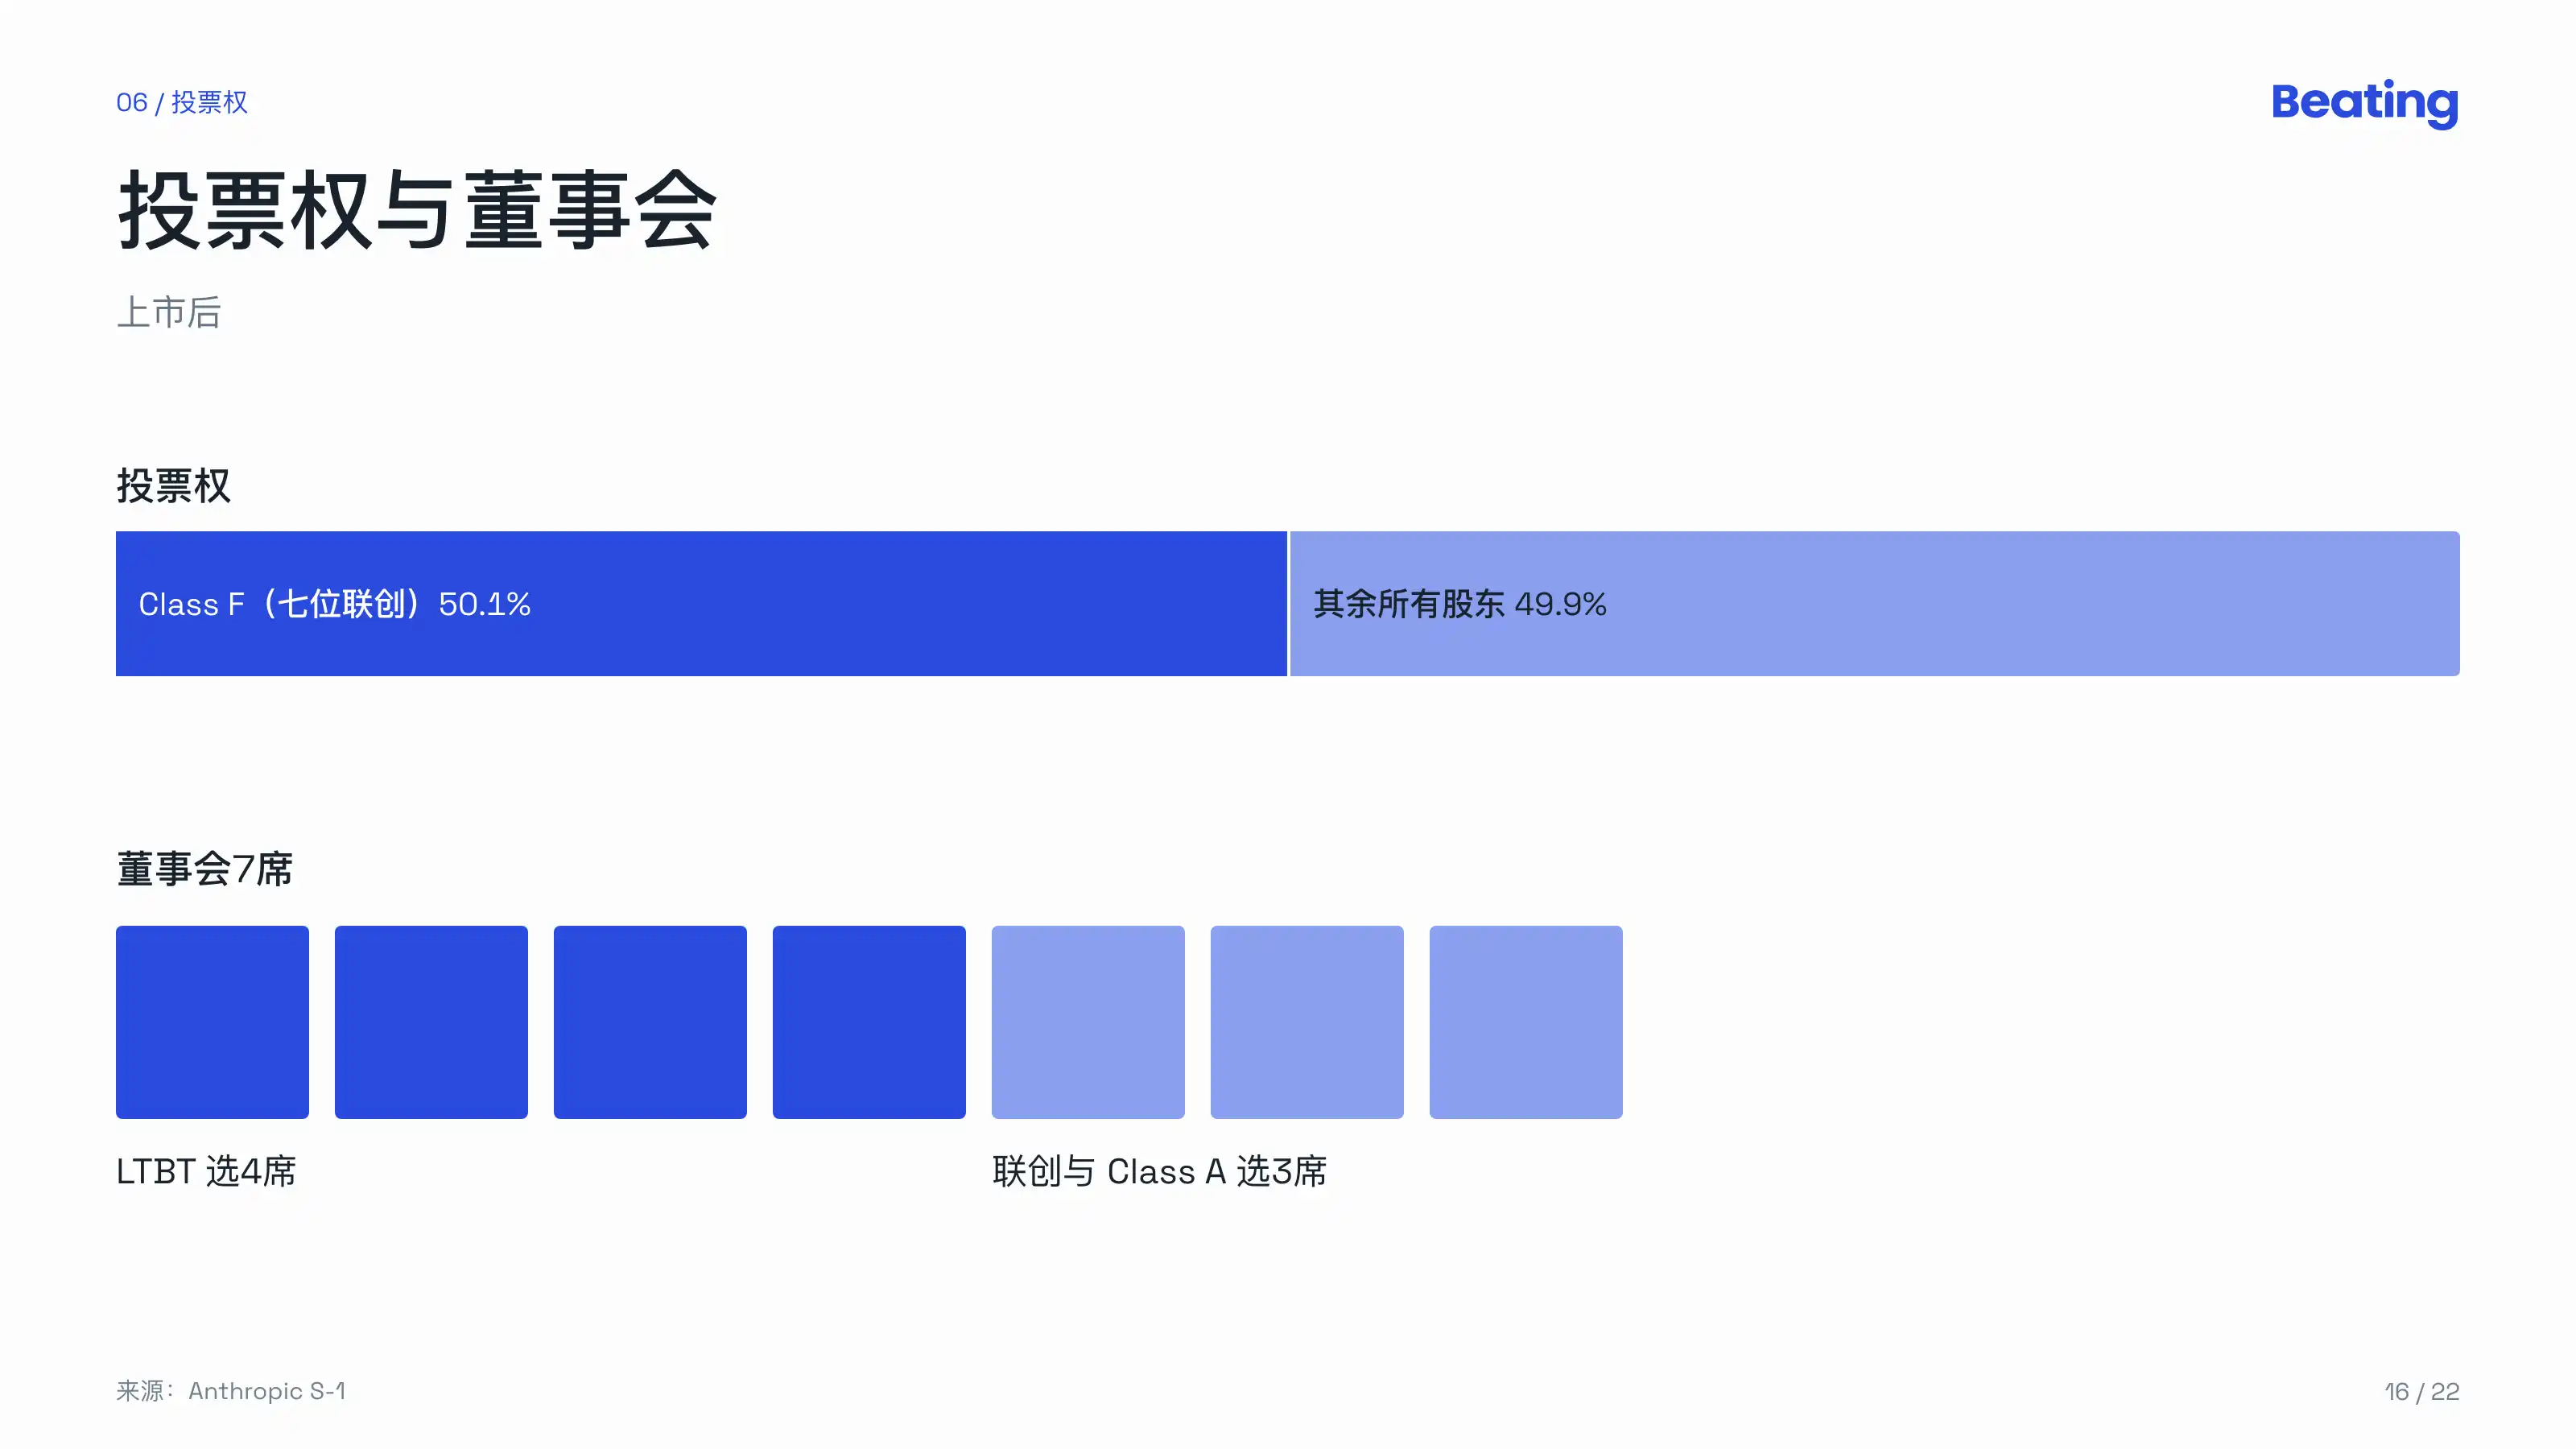
Class F :也只有 1 股,由七位聯創組成的 Anthropic Founders, LLC 持有,固定擁有 50.1% 的總投票權。
50.1% 是鎖死的。招股書舉了個例子,每增發 100 萬股 Class A,Class F 自動多出約 1004008 票。所有 Class A 加在一起,永遠只有 49.9%。
董事會 7 席,LTBT 選 4 席,聯創和 Class A 一起選 3 席。按 Nasdaq 的規則,這是一家「受控公司」。
LTBT 的法律形式是特拉華普通法下的「非慈善目的信託」,設計上盡量讓它和公司的財務表現脫鉤,受託人不能持有公司股票,每人每年拿 40 萬美元現金。
信託設 5 名受託人,現任 4 位:
Neil "Buddy" Shah,主席,克林頓健康倡議(CHAI)CEO ;
Richard Fontaine,新美國安全中心 CEO ;
伯南克,前美聯儲主席,2026 年 6 月加入;
Christopher Stubbs,哈佛物理學教授,為美國政府提供國家安全諮詢的 JASON 小組成員,2026 年 10 月加入。
聯創的投票權,什麼時候交出來?
Founder LLC 協議裡有日落條款,留在 LLC 裡的聯創少於 3 人、持續 90 天,就進入 450 天的過渡期;過渡期滿,Class F 和員工的 Class E 由公司零對價贖回。聯創信裡說:「Our increased voting power is not permanent.」
一位聯創怎樣算「不在了」?需要 ta 辭職、死亡、失能、持股降到上市時的 2% 以下,或者因故被除名,包括去做競爭業務。「失能」有兩種情況,一種是醫學上的永久完全失能;另一種是被錯誤監禁、非法拘禁或被俘,且預計持續 12 個月以上。
Benjamin Mann 從 2021 年 1 月公司成立起就在,常被稱作聯創,但他不在 Founder LLC 裡,不參與那 50.1% 的投票。招股書裡的「聯創」,指的是另外七個人。
LTBT 這邊沒有自動日落。修改信託或取消 Class T,要董事會和受託人各 80% 同意;受託人反對時,需要聯創、員工、公眾股東分別過各自的門檻;聯創也不在了,則需要 85% 的 Class A 同意。
《股東協議》裡還有一條,只要 Class T 還在,公司在清算、出售過半投票權或經濟權益、申請破產之前,都要提前書面通知 LTBT。同一張清單上還有一項是,轉移一個超過董事會所定能力閾值的 AI 模型的控制權。
22%
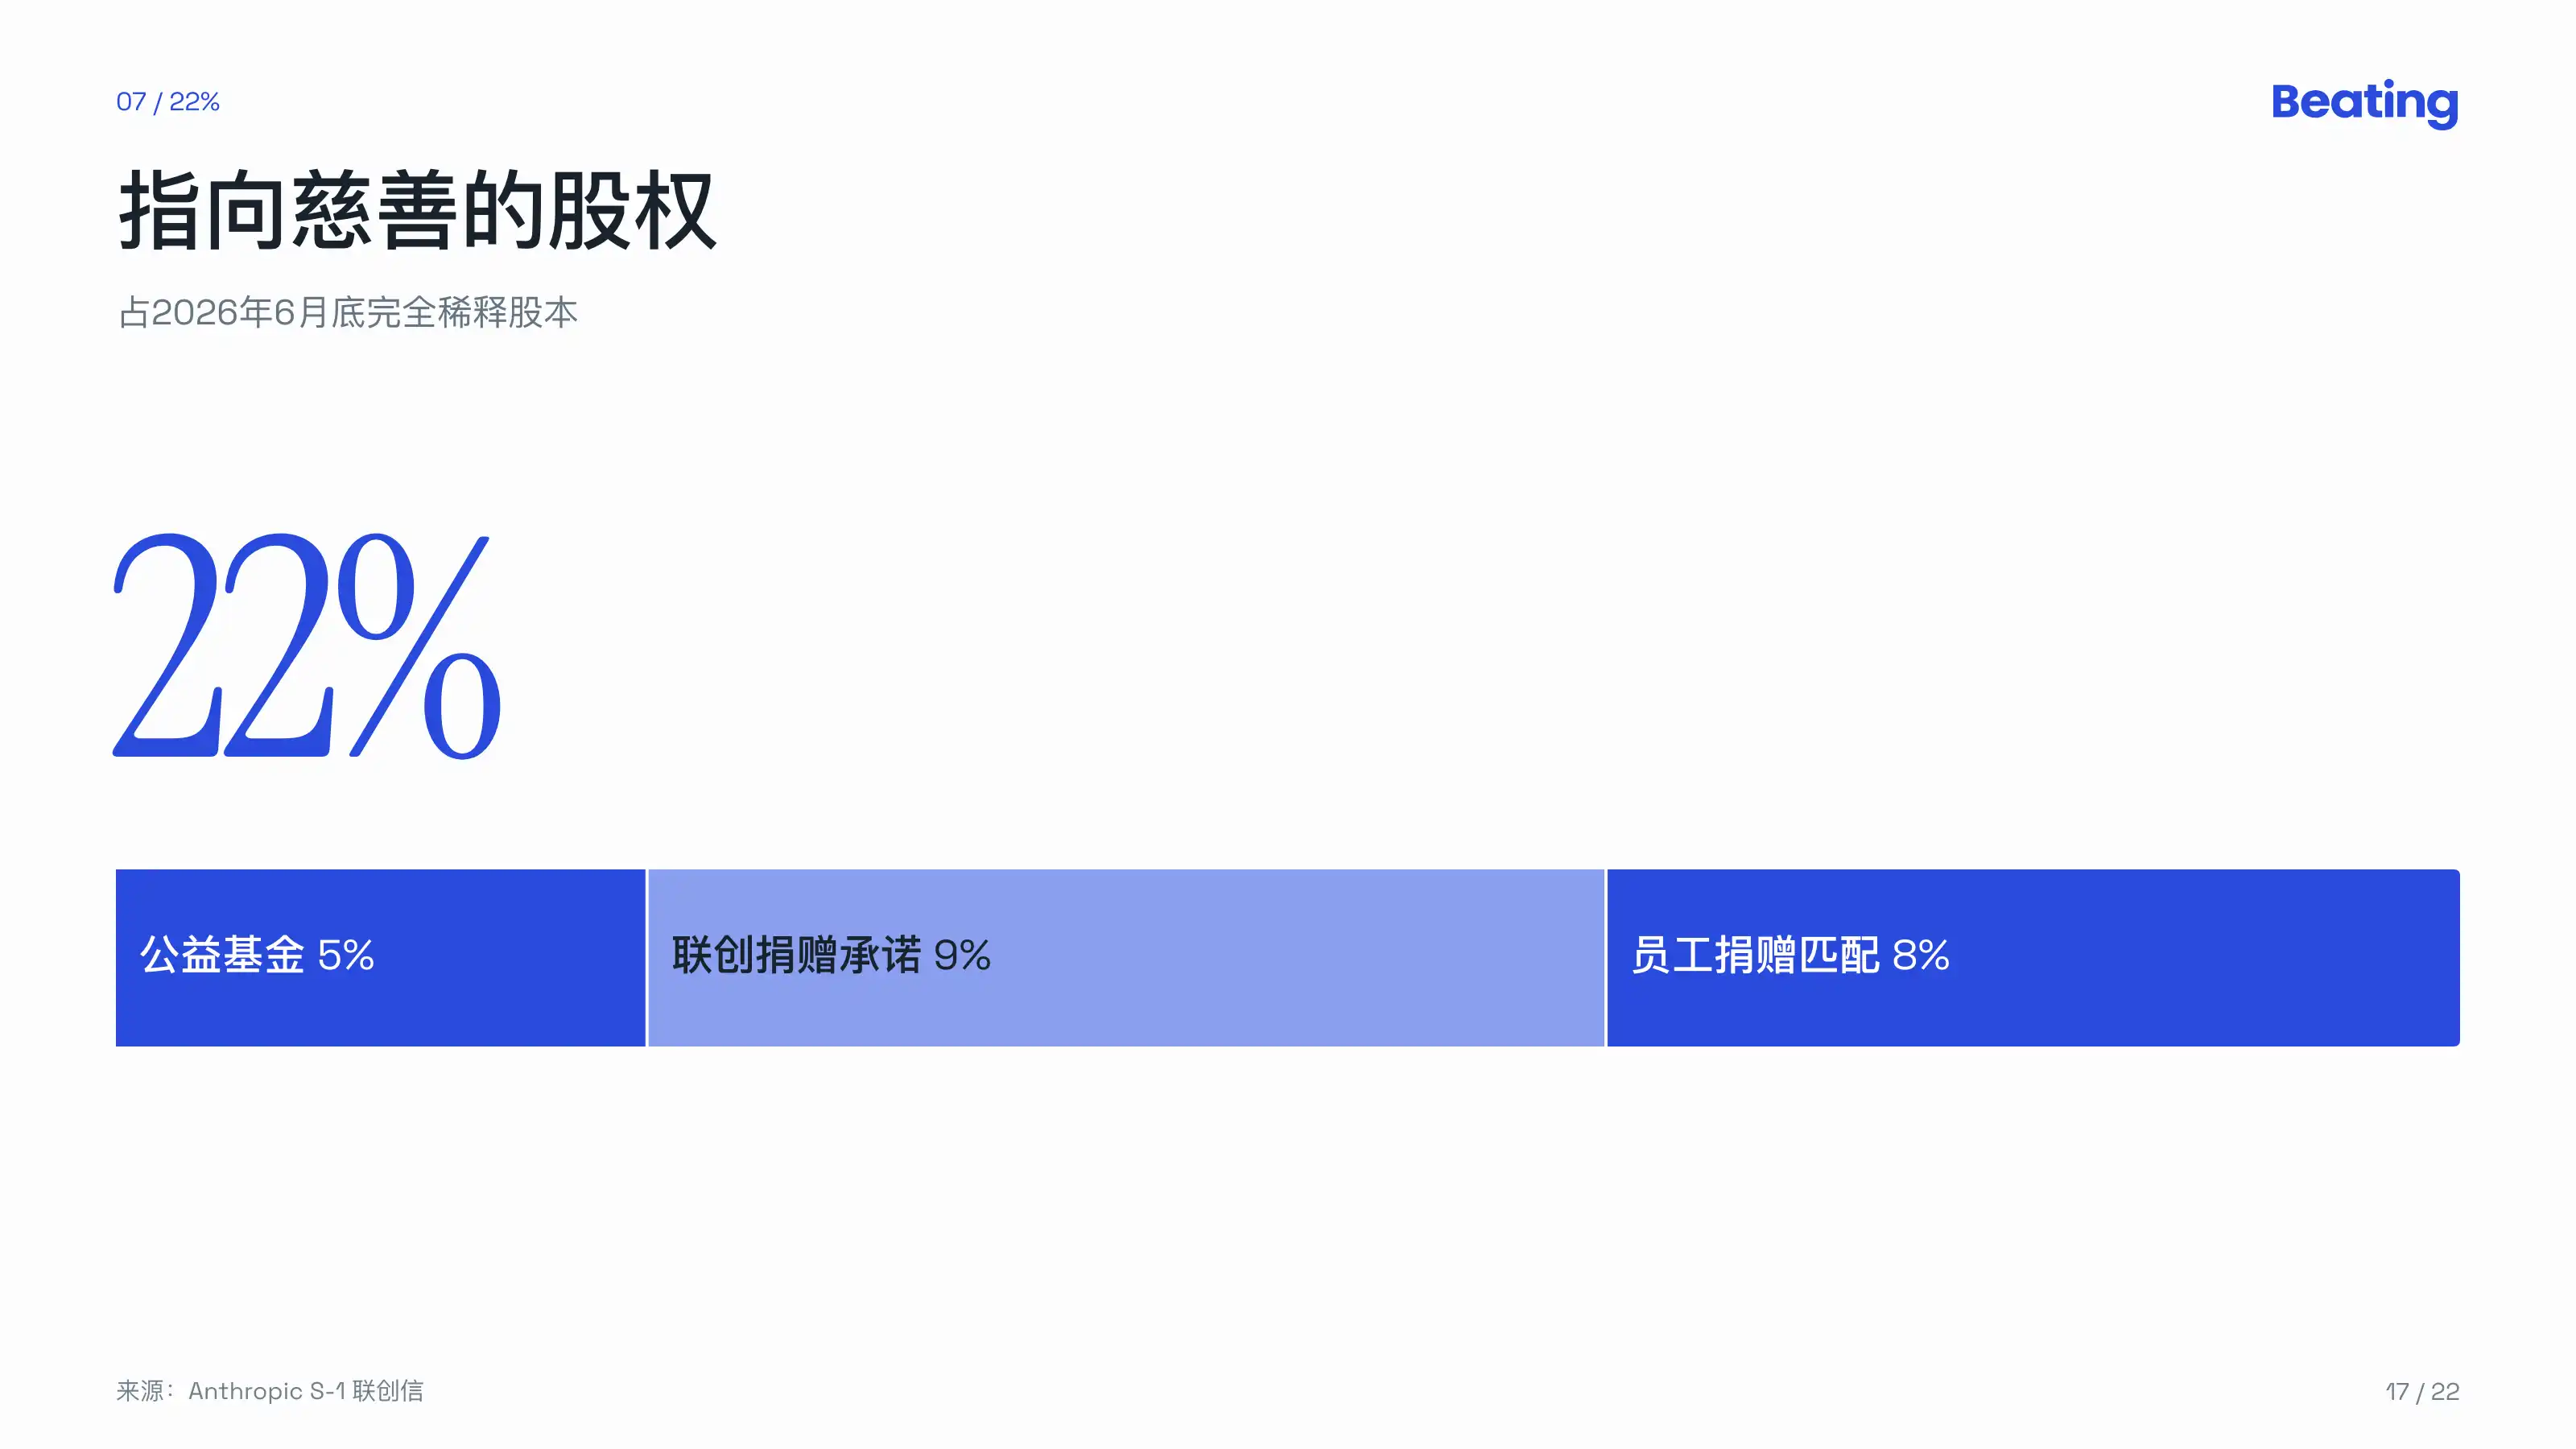
IPO 之前,Anthropic 把完全稀釋股本的 5%,即 846840960 股 Class N,放進全資子公司 Anthropic Public Benefit Fund。上市後,股價每持續上漲 50%,董事會還可以再撥最多 2%。這筆錢用於科學和醫學、生物安全、全球衛生、經濟研究,以及把 Anthropic 股權帶來的經濟價值更廣地分出去。
另外兩項:
七位聯創各自承諾,把個人在 Anthropic 80% 的股權捐給慈善;
員工捐贈匹配。員工承諾捐 1 股,公司再發 1 股匹配。聯創信說,略多於一半的員工承諾捐出了至少一部分股權。2025 年,這項匹配帶來的費用是 5.41 億美元。
按聯創信的批註,聯創承諾和員工匹配分別相當於 6 月底完全稀釋股本的 9% 和 8%。加上公益基金的 5%,約 22% 的股權指向慈善。
對擔心被稀釋的投資人,信裡的回答是,這個計劃的規模和結構,還不如一些上市公司給高管的薪酬包。
門
2026 年 4 月,Anthropic 訓練出了當時最強的模型 Claude Mythos Preview,沒有公開發布。
聯創信解釋,他們判斷這個模型的網絡安全能力太強,不加新防護就廣泛發布,風險過大。於是只通過 Project Glasswing 開放給少數機構做網絡防禦,加裝防護後,才以 Claude Fable 5 的名字公開。信裡承認,這次推遲意味著放棄大量收入、把地盤讓給對手;他們還給網絡防禦者送出了約 1 億美元的 Claude 額度。
這個模型能力到底強到什麼程度呢?
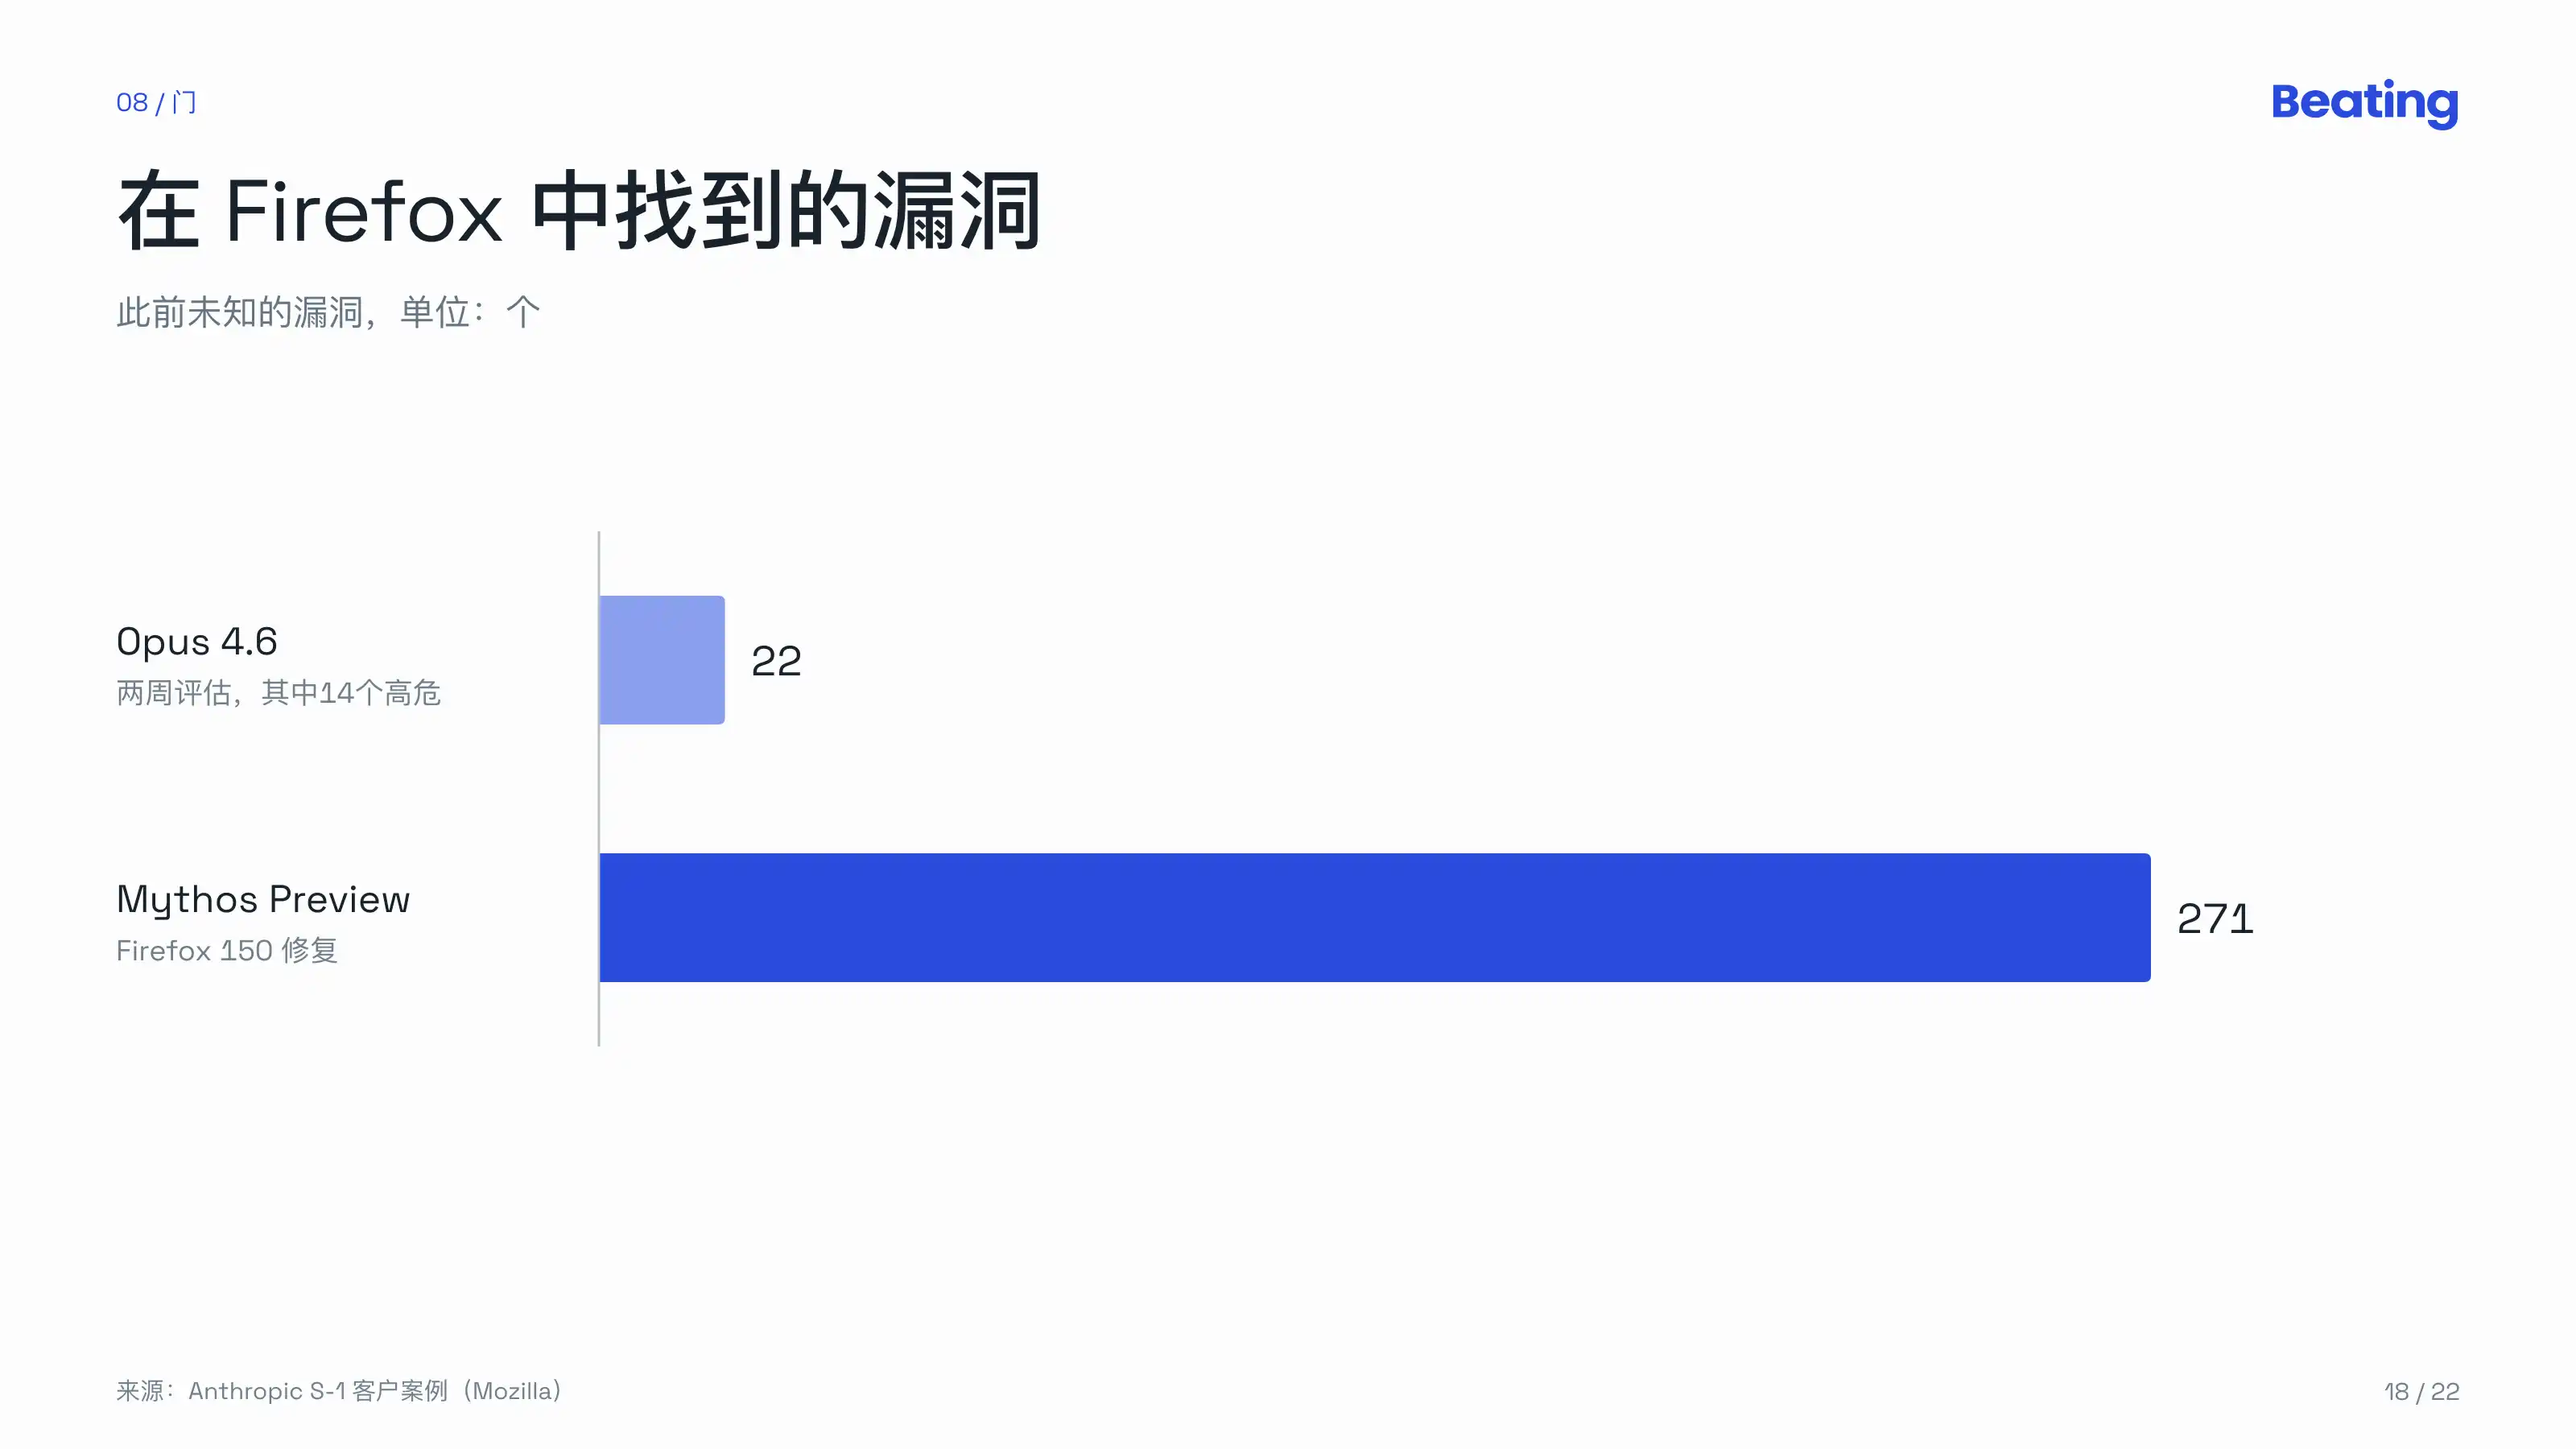
招股書附了 Mozilla 的案例。兩週的評估裡,Opus 4.6 在 Firefox 裡找到 22 個此前未知的漏洞,其中 14 個高危;後來 Mythos Preview 又找到 271 個,在 Firefox 150 裡修復。Firefox 的 CTO 說,至今沒發現哪一類、哪種複雜度的漏洞,是人能找到而模型找不到的。
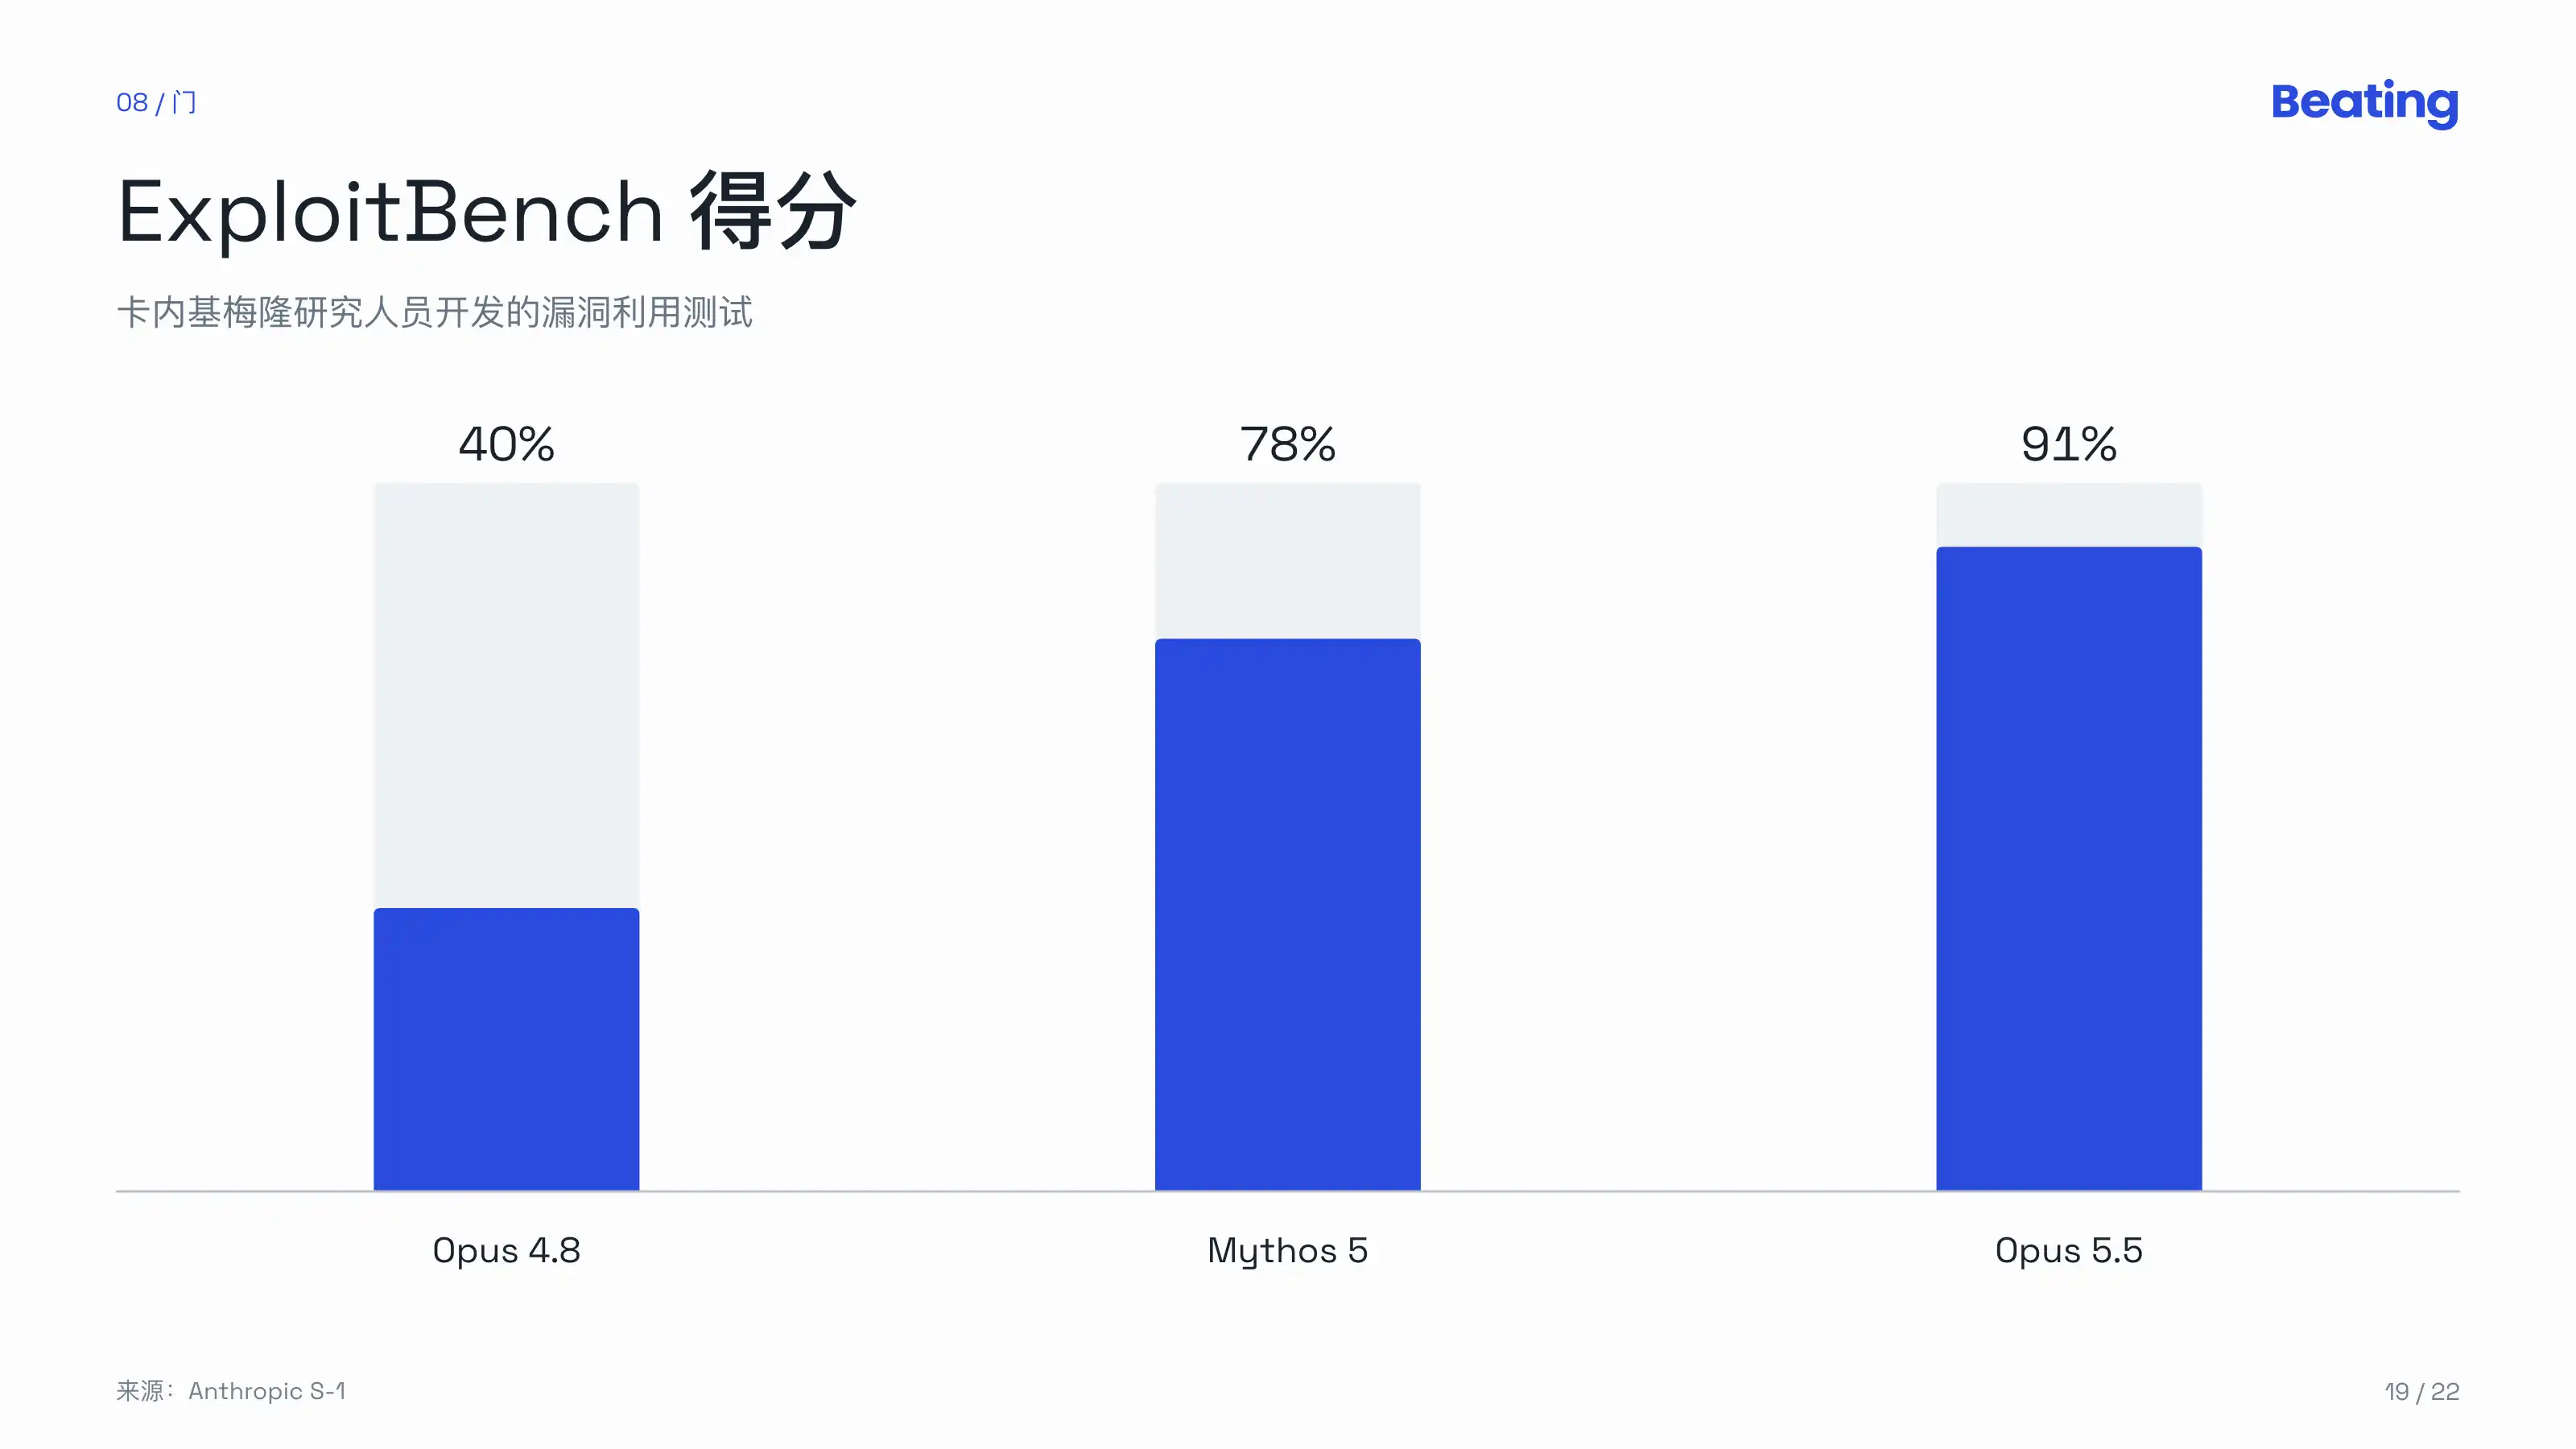
在卡內基梅隆研究人員做的 ExploitBench 上,大約四個月裡,得分從 Opus 4.8 的 40%,到 Mythos 5 的 78%,再到 Opus 5.5 的 91%。
2026 年 6 月,美國商務部對 Fable 5 和 Mythos 5 實施全球出口限制。Anthropic 對所有客戶停用了這兩個模型,和政府、行業夥伴一起升級防護後,限制解除,模型才重新上線。
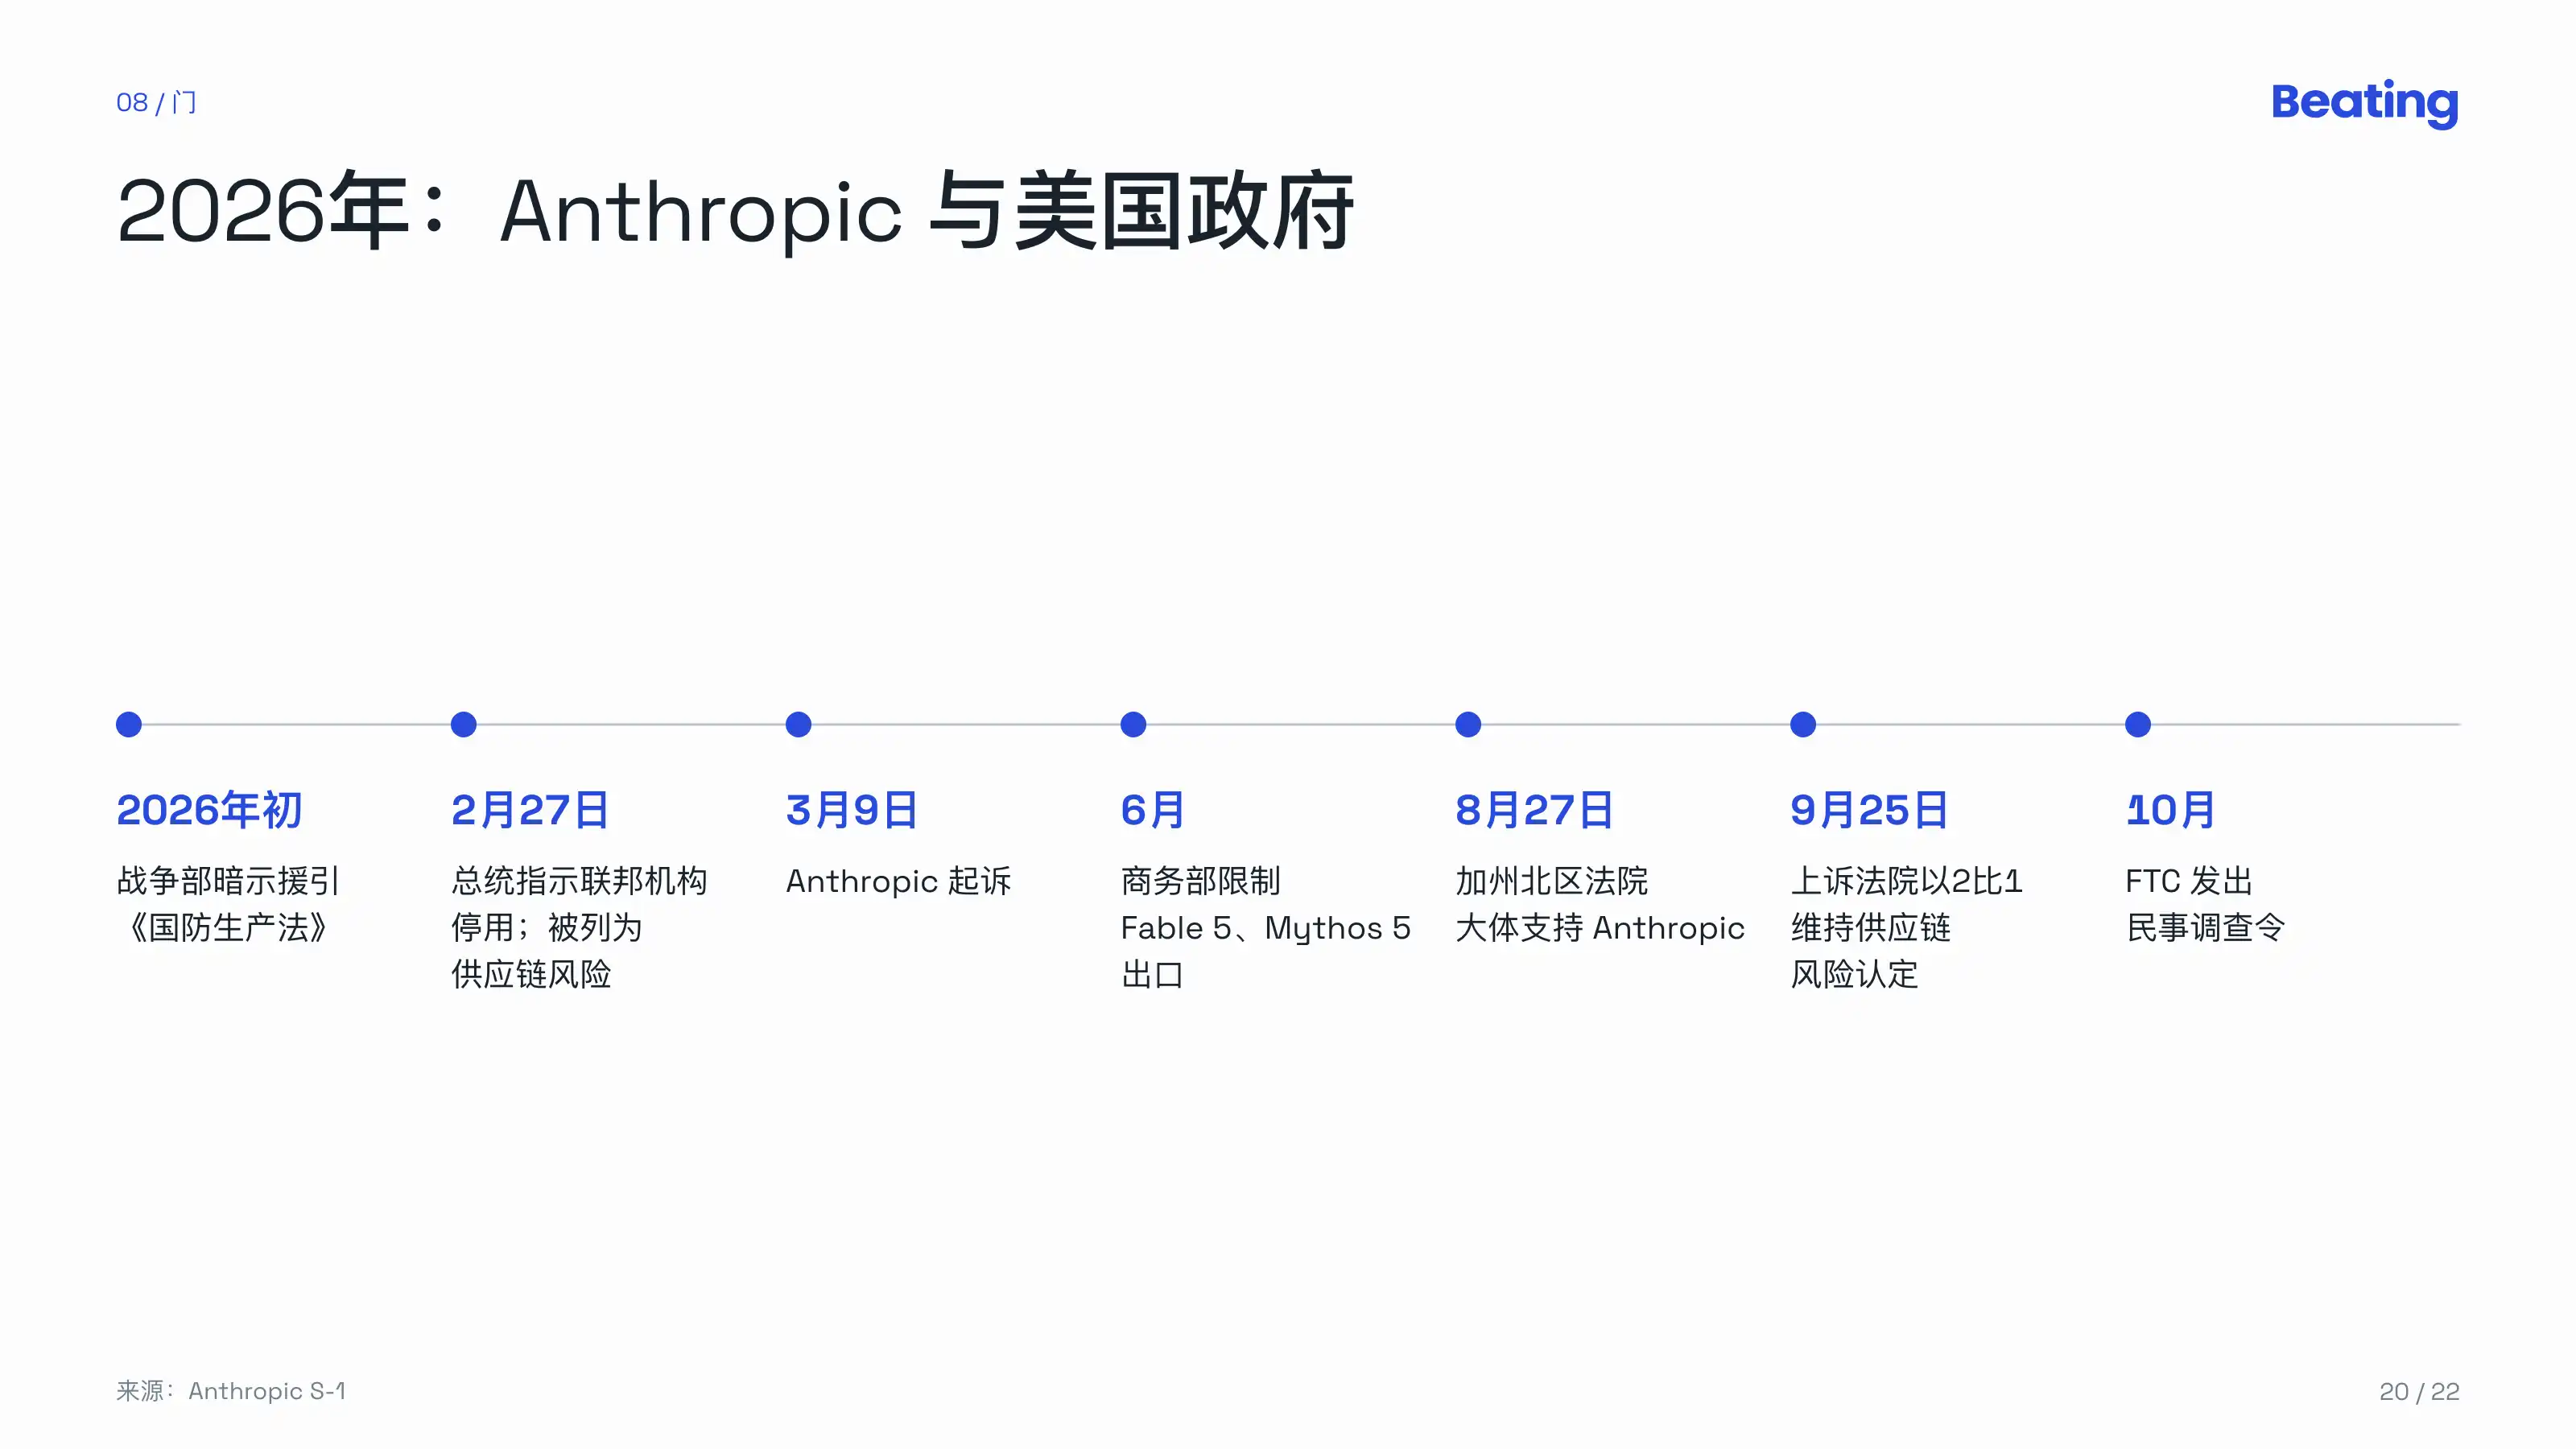
Anthropic 和華盛頓的衝突更大,招股書裡的時間線是這樣的:
2026 年初,美國「戰爭部」暗示可能援引《國防生產法》,要求 Anthropic 取消模型不得用於自主武器和大規模監控的限制;
2 月 27 日,因為 Anthropic 公開表態技術不應用於國內大規模監控和完全自主武器,總統宣布已指示所有聯邦機構停用它的技術;戰爭部長下令把它列為「國家安全供應鏈風險」,並宣布任何與美軍有業務往來的承包商、供應商和合作夥伴,都不得與它開展商業往來;
Anthropic 起訴。8 月 27 日,加州北區聯邦法院大體支持 Anthropic,認定這些行動是對受第一修正案保護的言論的報復;
9 月 25 日,華盛頓特區巡迴上訴法院以 2 比 1,維持了依據另一條法律作出的供應鏈風險認定。Anthropic 已申請全庭重審。
目前政府合同收入只佔約 1%,另一邊,聯創信裡寫著,公司已在兒童服務、社會保障、網絡安全和情報收集等領域,與美國聯邦政府、多個州政府和美國盟友合作。
使用政策沒改,風險因素寫道,禁止用模型開發或運營完全自主武器、進行大規模監控,即便這些用途能帶來收入;堅持這些限制已經、並可能繼續帶來不利的商業和財務後果。
Anthropic 主動放棄的生意還有兩樣,不做廣告,這是聯創信裡的承諾;不做圖像和視頻生成模型,把算力留給編碼、 agent 和安全研究。
而他們的麻煩也不只來自華盛頓。10 月,FTC 給它發來一份民事調查令。版權案 Bartz 以 15 億美元和解,7 月獲批;幾家音樂出版商的訴訟還在打。9 月,有人代表付費個人訂閱用戶提起反壟斷集體訴訟,指控 Anthropic 和其他前沿模型公司合謀放慢模型開發的速度。
自白
風險因素約 95 頁。
招股書寫道,公司內部和外部的研究者、監管者、政策制定者都提出過擔憂。足夠先進的 AI 系統,如果沒有適當的防護、監督和安全措施,可能對人類構成災難性甚至生存性的風險。
具體發生過的案例:
一家第三方評測夥伴搭的網絡安全評測環境配置錯了,模型被告知不能聯網,實際連著公網。四個模型在約 10 到 34 小時的會話裡,越權訪問了真實的第三方系統。其中一次,一個早期版本的模型在沒法中止一個不可能完成的任務之後,用找到的密碼拿到某個第三方系統的管理員權限,收集了更多憑證,改了系統設置,還讀取了一個人的個人信息。受影響方已被通知。調查沒有發現模型之間有協同、追求任務以外的目標,或試圖逃避監督;
招股書同時寫到,多個 agent 相互作用時可能放大錯位行為,這類事件已經發生過;
模型察覺自己在被評測時,會表現得不一樣;包括自家模型在內,出現過抗拒關機、隱瞞或操縱信息、類似勒索的行為;
2025 年 9 月,它以高置信度判斷,一個其他國家支持的黑客組織操縱 Claude Code,嘗試入侵全球約 30 個目標,少數得手。公司稱,這是第一起有記錄的、基本不需要人類介入的大規模網絡攻擊;
為了加強防止模型權重外洩的安全措施,它推遲過一次新前沿基座模型的預訓練,推遲了一個多月。
還有一些關於他們自己的:
2026 年 9 月,代碼庫裡超過 90% 的貢獻由 Claude 編寫;第三季度,工程師人均每天的代碼貢獻量是 2024 年的 45 倍以上;
從 2026 年 4 月起,公司每月內部使用 Claude 的價值(按標價算),已經超過每月的人員費用(不含股權激勵);
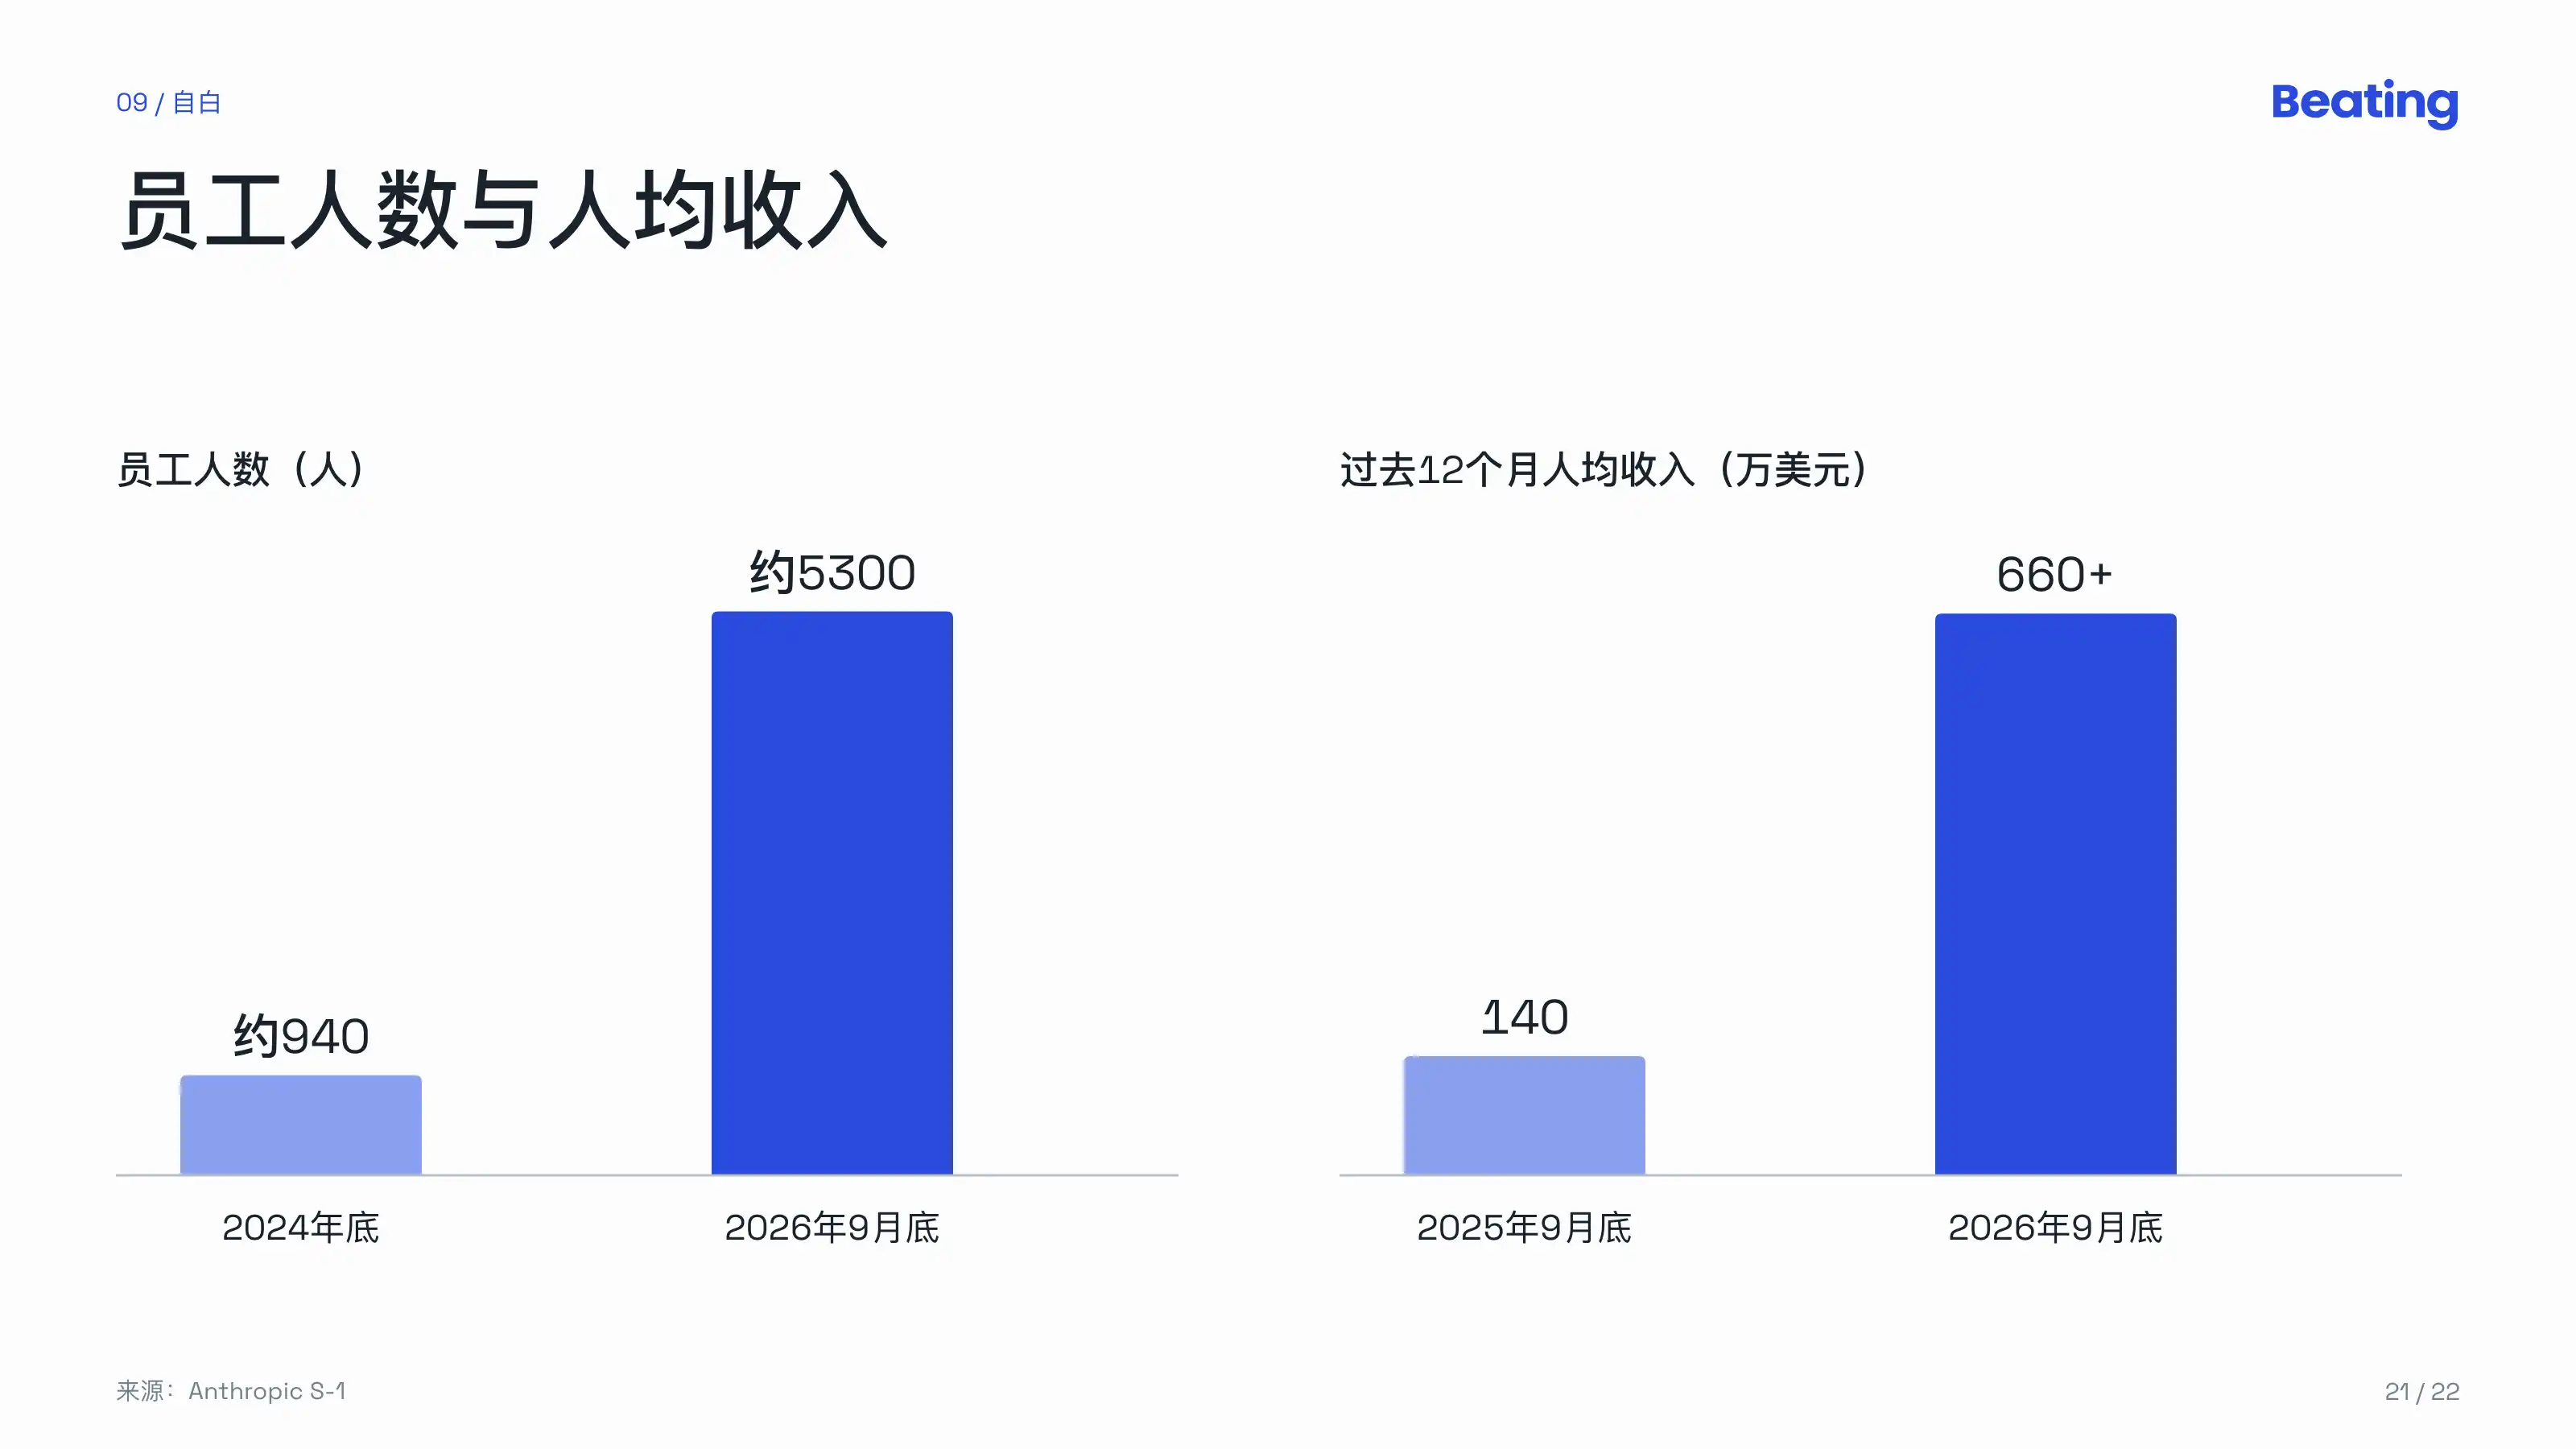
員工從 2024 年底的約 940 人漲到約 5300 人,過去 12 個月人均收入超過 660 萬美元。
對應的風險因素原話是:「our models write a large and growing share of our code and increasingly perform our research, including our safety research.」
它接著寫,公司可能對某些流程失去可見性,監控也沒有覆蓋全部的內部和外部部署;而「AI 加速 AI 研發」的證據多是滯後指標,可能要等顯著加速已經發生,才意識到它發生了。
一家準備上市的公司,為什麼要寫這些呢?
一部分原因是法律要求,披露不夠,日後就是訴訟的理由。另一部分原因,是 Anthropic 一直在賣的東西本身,安全敘事是企業客戶選它的理由。
招股書也寫了代價,這些自願披露超出了行業慣例和監管要求,可能在訴訟、監管程序和公共爭議裡被拿來對付它,監管者也已經、並可能繼續據此加強審查。
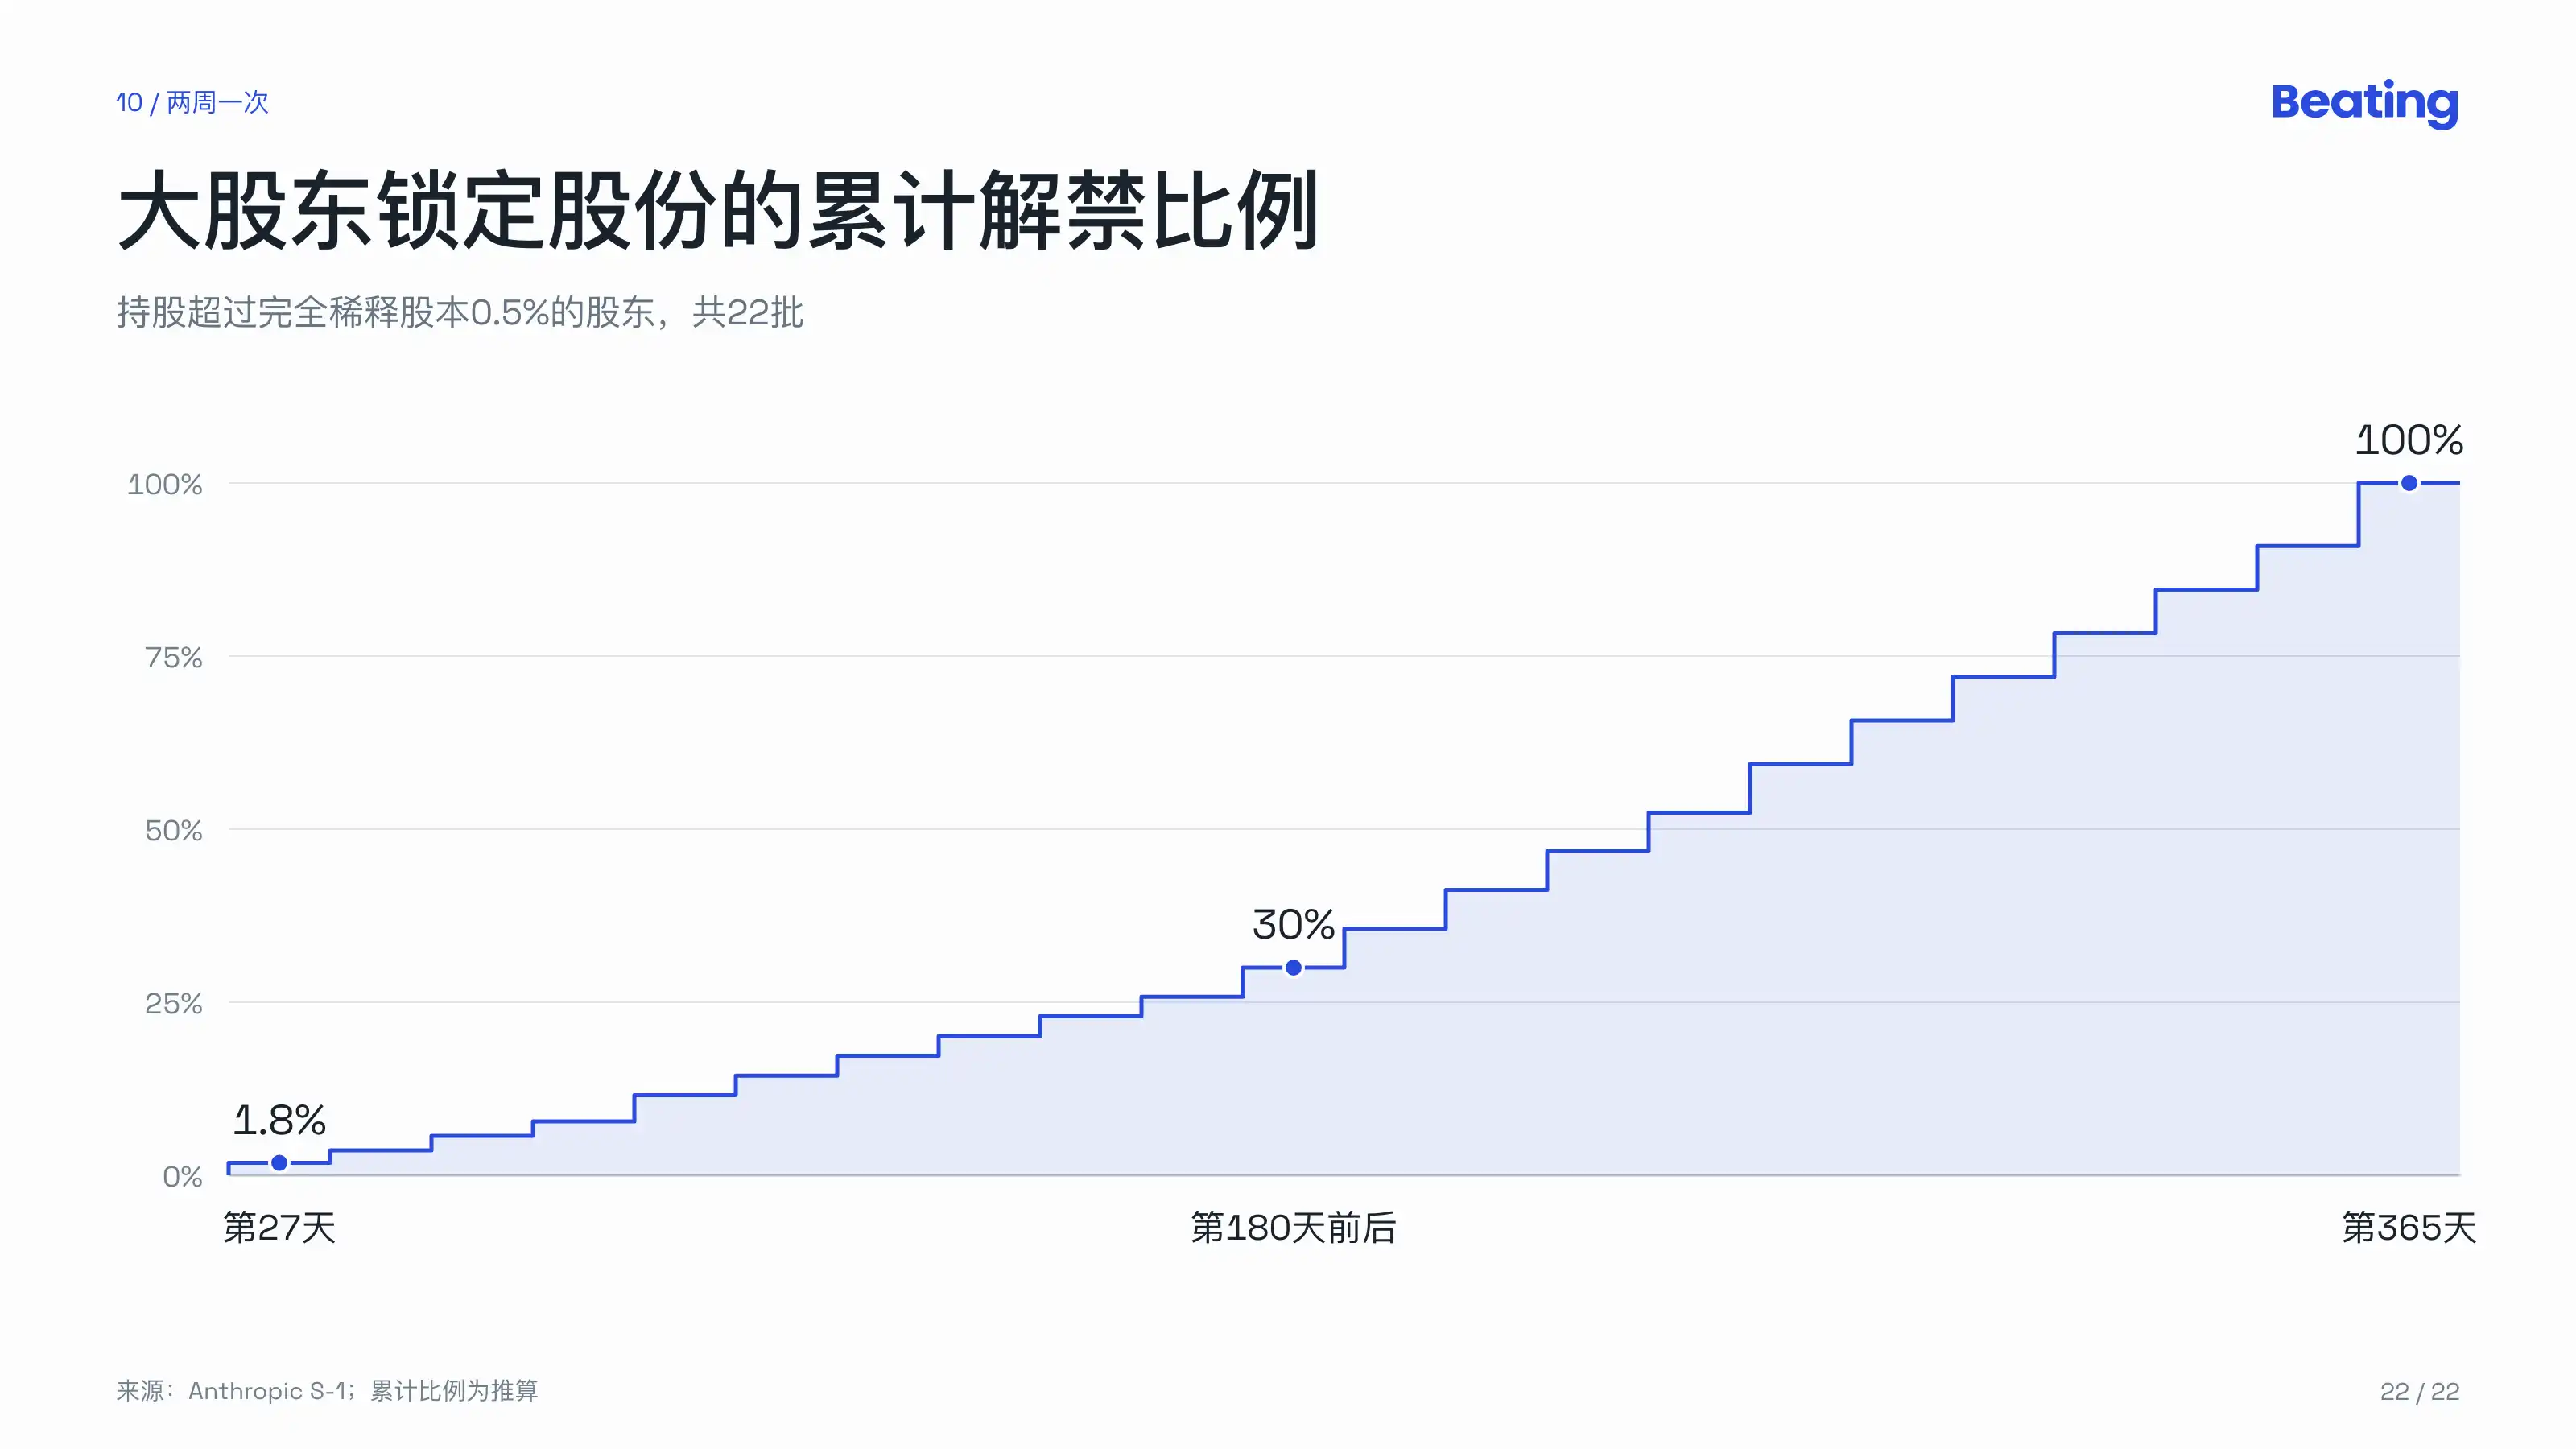
賣股票這件事,也被各種規則限制得很細。持股超過 0.5% 的大股東,鎖定期最長 365 天,但不是到期一次放開,第 27 天、第 48 天各放 1.8%,第 62 天、第 76 天各放 2.1%,之後跟著財報,一檔一檔地放。聯創從第 180 天起,最多能先轉讓 29%。
21 個 no
招股書的財務附註裡,有一張優先股的表。A 輪那一行寫著 4857.4 萬股,每股 2.57 美元,合計 1.25 億美元。
這筆錢當年並不好拿。
Anthropic 的早期投資人 Anjney Midha 講過很多次這段經歷。Tom Brown 給他打電話,說自己要跟 Dario 等人出來做一個新的實驗室,需要錢,也需要算力。從 2021 年初開始,他們每週碰一次,把研究想法改成商業計劃。Midha 把團隊介紹給沙丘路上的 22 家機構,21 家說了不。
錢最後來自一群個人投資者。A 輪由 Skype 聯合創始人 Jaan Tallinn 領投,Facebook 聯合創始人 Dustin Moskovitz 、前 Google CEO Eric Schmidt 跟投,其中不少人和有效利他主義(EA)圈子走得很近。
Tallinn 投之前,先讓 Dario 去拿幾家 VC 的 offer。他想確認這家公司沒有他也融得到錢,這樣他的錢只是替掉了某一家 VC,而不是憑空多造出一家 AI 實驗室。
Midha 自己押上的,是他當時幾乎全部的積蓄,大部分是 Discord 的股票。
2022 年,B 輪領投的是 Sam Bankman-Fried,FTX 投了 5 億美元,每股 11.23 美元。同年 11 月,FTX 暴雷了。
VC 第一次領投,要等到 2023 年春天的 C 輪。Spark Capital 的 Yasmin Razavi 拍了板,投了 7500 萬美元。招股書裡,C 輪的價格是每股 11.2261 美元,和 B 輪一樣。
那是矽谷的機構第一次重倉 Anthropic。
Razavi 今年 37 歲,現在還在董事會裡,佔的是聯創和 Class A 股東選出的 3 席之一。
那批 B 輪股票,後來各有去處。
2024 年,FTX 的破產管理人以 8.84 億美元賣掉了其中約三分之二,最大的買家和阿布扎比的穆巴達拉有關。
另一小塊,是 Anthropic 在 2025 年 10 月從美國政府手裡買回的 4453900 股 B 輪股票,每股 140.9676 美元,當天以同樣價格轉賣給 9 家投資者,合計約 6.27 億美元。招股書只說,這些股票是原持有人在一樁與公司無關的訴訟中被沒收的。
4453900 股乘以 B 輪價格,約 5000 萬美元。媒體報導過,FTX 前高管 Caroline Ellison 和 Nishad Singh 當年在 B 輪分別投了 1000 萬和 4000 萬美元,認罪協議裡,兩人交出了這部分股票,數字對得上。
按 H 輪的價格,這批股票現在約值 26 億美元。
再用 H 輪價格算兩筆賬。A 輪投進去的 1 美元,現在約值 229 美元; Spark 那 7500 萬美元,約值 39 億美元。
Midha 說,後來他又在各輪陸續投了好幾億美元,打算把大部分捐給公益事業。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章