融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


30 年沒虧過錢的德魯肯米勒入局,TradeXYZ 的資源有多硬
斯坦利·德魯肯米勒在華爾街的地位,來自一份持續近三十年的成績單。
他管理的 Duquesne Capital 在 1981 年至 2010 年期間,年化回報約 30%,沒有一個年度虧損。
他的起點並不顯赫。大學讀的是英語和經濟學,後來進入密西根大學經濟學博士項目,又中途退出。進入匹茲堡國民銀行後,他從銀行的培訓項目轉向投資業務。1981 年創辦 Duquesne Capital 時,他只有兩個客戶,管理資金 80 萬美元。到 2010 年結束對外基金業務時,規模已經超過 120 億美元。他在後來的回顧中解釋,維持業績、管理大規模資金帶來的壓力,促使他作出這個決定。此後,他繼續通過家族辦公室管理自有資金。
他更為大眾熟悉的身分,是索羅斯量子基金的核心操盤手。
1988 年至 2000 年,德魯肯米勒在索羅斯基金管理公司工作,擔任量子基金的主要投資組合經理,並在其中大部分時間擔任首席投資官,管理的資產峰值達到 220 億美元。
1992 年做空英鎊,是他的一筆代表交易。當時英國試圖維持英鎊在歐洲匯率機制中的位置,但保住匯率所需的政策,給本國經濟帶來了壓力。德魯肯米勒與索羅斯團隊判斷,這種安排難以持續,於是建立英鎊空頭。索羅斯進一步支持加大倉位。9 月 16 日,英國在干預市場、試圖提高利率之後,最終宣布退出這一匯率機制。公眾因此記住了索羅斯的名字,但德魯肯米勒也是這場交易中的關鍵參與者。
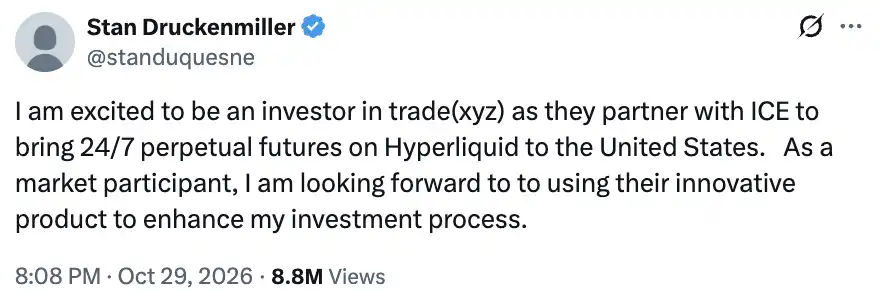
10 月 29 日,德魯肯米勒入住推特的首條推文即是宣布自己將投資 TradeXYZ,並表示期待使用其產品改善自己的投資流程。與他一同參與的,還有紐約證券交易所的母公司 ICE。
Galaxy 創始人 Mike Novogratz 曾透露,TradeXYZ 創始人 Shoku 幫他買入了人生中的第一枚 BTC,足見 Shoku 在金融圈的人脈之廣。
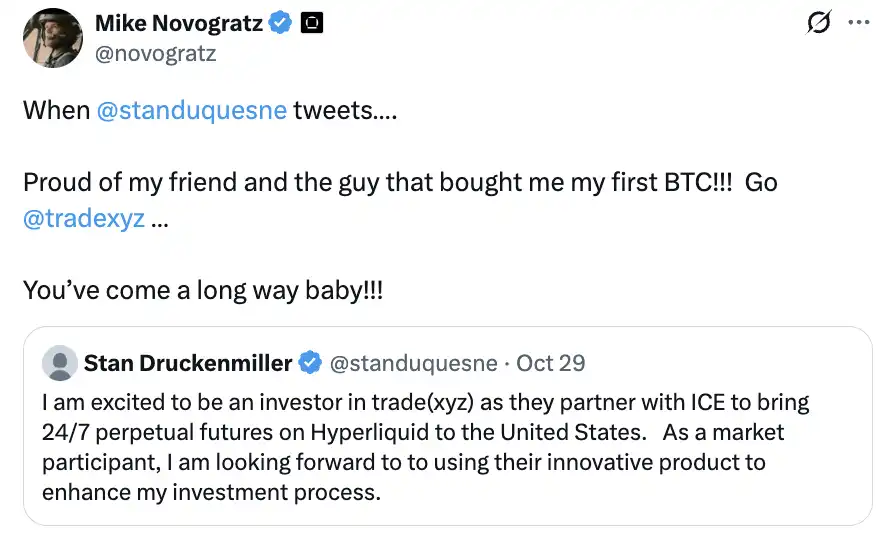
TradeXYZ 與 ICE 計劃把基於 Hyperliquid 的全天候永續合約帶入美國,覆蓋股票、指數、商品、外匯和加密資產。
ICE 合作
ICE 自己擁有 13 家交易所和 6 家清算所,具備經營交易市場的技術、牌照和客戶關係。它完全有能力開發新的交易產品。這次,它卻選擇與 TradeXYZ 合作,在 Hyperliquid 上建設美國市場,同時取得 TradeXYZ 的少數股權。
另一家交易所巨頭 CME 此前走的是改造自身系統的路徑。今年,CME 把加密期貨的撮合延長到全天候運行,但清算和結算仍要等到下一個工作日。隨後,它嘗試推出全天候原油期貨,CFTC 暫停了上市計劃,最終 CME 在 10 月撤回申請。
這兩次嘗試說明,交易時段的擴展會牽動後台的清算、結算和風險管理。已有牌照和龐大的交易業務,並不能讓這套改造變得輕鬆。
HyperCore 已經把撮合、保證金、資金費率、強制平倉和結算放在一套連續運行的系統裡。TradeXYZ 則在這套系統上經營股票、指數和商品市場,一年多累計成交額超過 6,500 億美元。ICE 選擇合作,可以同時取得現成的交易技術和已經積累的產品經驗。
三方的分工因此很清楚:Hyperliquid 提供底層引擎,TradeXYZ 設計和實施市場,ICE 負責美國受監管市場與清算體系的運營。
對交易所來說,採用外部技術意味著要分享一部分收入。ICE 選擇這條路徑,體現了現成產品、技術和上線效率的價值。對 Hyperliquid 來說,這則是一種能夠持續擴展的生意:其他機構負責經營市場、組織客戶,它提供交易引擎,並從這些市場的成交中取得收入。
HIP-3*
這項合作將通過 HIP-3* 推進,整個美國市場仍需取得監管批准。
HIP-3* 的關鍵,是允許部署者建立帶有參與權限的市場,加入身份審核、反洗錢等控制。ICE 可以據此經營一個符合美國監管要求的專用市場,TradeXYZ 繼續負責合約與市場設計,底層仍使用 HyperCore。
這解決的是傳統經紀商接入鏈上市場時的一道障礙。美國期貨市場有明確的交易與清算主體:DCM 負責掛牌和運營交易市場,DCO 負責清算。經紀商需要把客戶交易送入符合這套要求的市場,ICE 承擔的正是這一層組織和運營工作。
按這套結構,TradeXYZ 將在美國重新部署受監管的市場,與已經運行的境外 HIP-3 市場並行。兩邊採用相同的底層技術,各自保留訂單簿和市場設置。境外業務繼續發展,美國業務則通過 ICE 組織合資格客戶和經紀商。
清算體系也會單獨設立。ICE 現有參與者超過 99% 是機構,原有業務主要服務商業套保和機構交易。新的永續市場則面向希望短週期、全天候交易的零售客戶。獨立的清算安排,使 ICE 可以拓展這部分客戶,同時把新業務的交易及對手方風險與原有機構客戶隔開。
這是一種明確的業務擴張方式。ICE 保留原有機構期貨業務,另建一套面向零售的市場;TradeXYZ 獲得美國的合規運營方;Hyperliquid 則可以在底層支持不同運營者、不同接入規則的市場。
經紀商網絡
合作的第二個重點,是分銷。
單靠 TradeXYZ 逐個吸引交易者,與通過 ICE 連接傳統經紀商,是兩種規模不同的獲客方式。後者能夠觸達已經開戶、已有資金、也有衍生品交易需求的客戶。
在美國期貨市場,FCM 承擔客戶資金和交易接入業務。ICE 與眾多此類經紀商及清算機構已有聯繫。未來,嘉信、盈透、Robinhood 這類經紀商一旦加入新市場的清算體系,就能把相關合約提供給自己的客戶。交易者使用熟悉的界面,後台運行的可以是 Hyperliquid 上的市場。
這也解釋了 ICE 與此前 Kraken 路徑的差別。
Kraken 的美國方案圍繞 NinjaTrader 展開,通過一條既定的經紀通道接入客戶。ICE 的方案則面向可以陸續加入的多家 FCM。每增加一家經紀商,新市場就能接觸到一批已經存在的客戶。
客戶基礎的差距相當直觀。按 Blockworks Research 的統計,NinjaTrader 持有的客戶期貨資金約 6 億美元,嘉信、盈透等七家零售期貨經紀商合計約 135 億美元。ICE 可以爭取的渠道,覆蓋着更大的客戶資金和交易需求。
此外,ICE 還計劃透過與 OKX 的合資業務分銷這些產品。傳統期貨經紀商與加密交易平台兩類渠道,都可以成為美國新市場的客戶入口。
從業務分工看,這與 Hyperliquid 已有的 builder code 模式有相通之處:提供前端和客戶服務的一方負責分銷,底層市場負責處理交易,各方透過費用安排獲得收入。在美國,這個分銷角色將由符合監管要求的經紀商承擔,ICE 把經紀商與鏈上交易引擎連接起來。
對 TradeXYZ 而言,只要少數活躍的 FCM 開始提供這些產品,就有機會從已有的零售交易需求中獲得成交增量。ICE 掌握著經營市場的能力和分銷網絡,Hyperliquid 與 TradeXYZ 則提供了它向這些客戶銷售的新產品。
德魯肯米勒看到了投資與使用產品的機會,ICE 則準備圍繞這套技術經營一項新的交易業務。
Hyperliquid 開始獲得一類新的客戶——那些有能力自己經營交易所,卻願意使用它作為底層引擎的金融機構。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章