融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


花旦解讀:上調中國、下調韓國,新興市場行情開始擴散?

简而言之
· 花旿將中國股票上調至超配,戰術性下調韓國,維持中台市場超配。
· MSCI EM 目標為 2026 年底 1870 點、2027 年中 2050 點,盈利上修仍集中在 IT。
· 這輪看多仍有邊界,EM 全球配置維持中性,漲勢擴散尚未真正完成。
據花旿最新新興市場策略報告,花旿將中國股票配置從中性上調至超配,同時將韓國從超配戰術性下調至中性,維持中台市場超配,並給出 MSCI EM 指數 2026 年底 1870 點、2027 年中 2050 點的目標。
這份報告最直接的市場鉤子,是在 MSCI EM 今年迄今已上漲約 20% 後,花旿仍認為指數還有上行空間。以當前約 1664 點計算,1870 點對應約 12% 空間。2050 點對應更高點位,花旿稱到 2027 年中約有 20% 上行空間。
但花旿並不是在押注一輪無差別的新興市場牛市。過去一段時間,EM 漲幅主要來自韓國、中台科技和 AI 硬件鏈,其他國家和板塊並未同步跟上。中國被上調至超配,正是因為花旿開始尋找 AI 鏈之外的「擴散」候選。
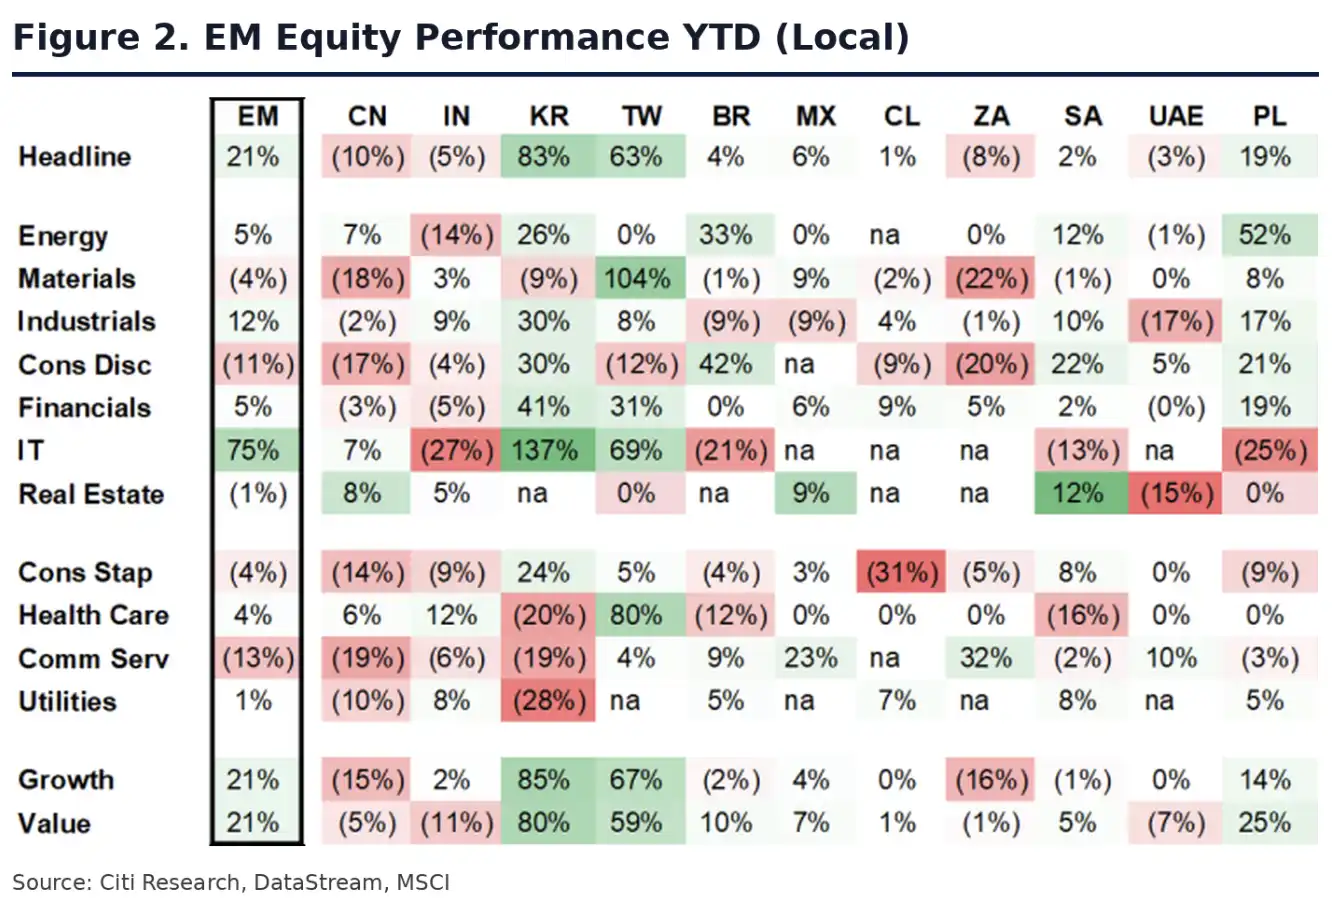
韓國近 40%、中台市場超 30% 正回報,今年 EM 上漲高度集中。
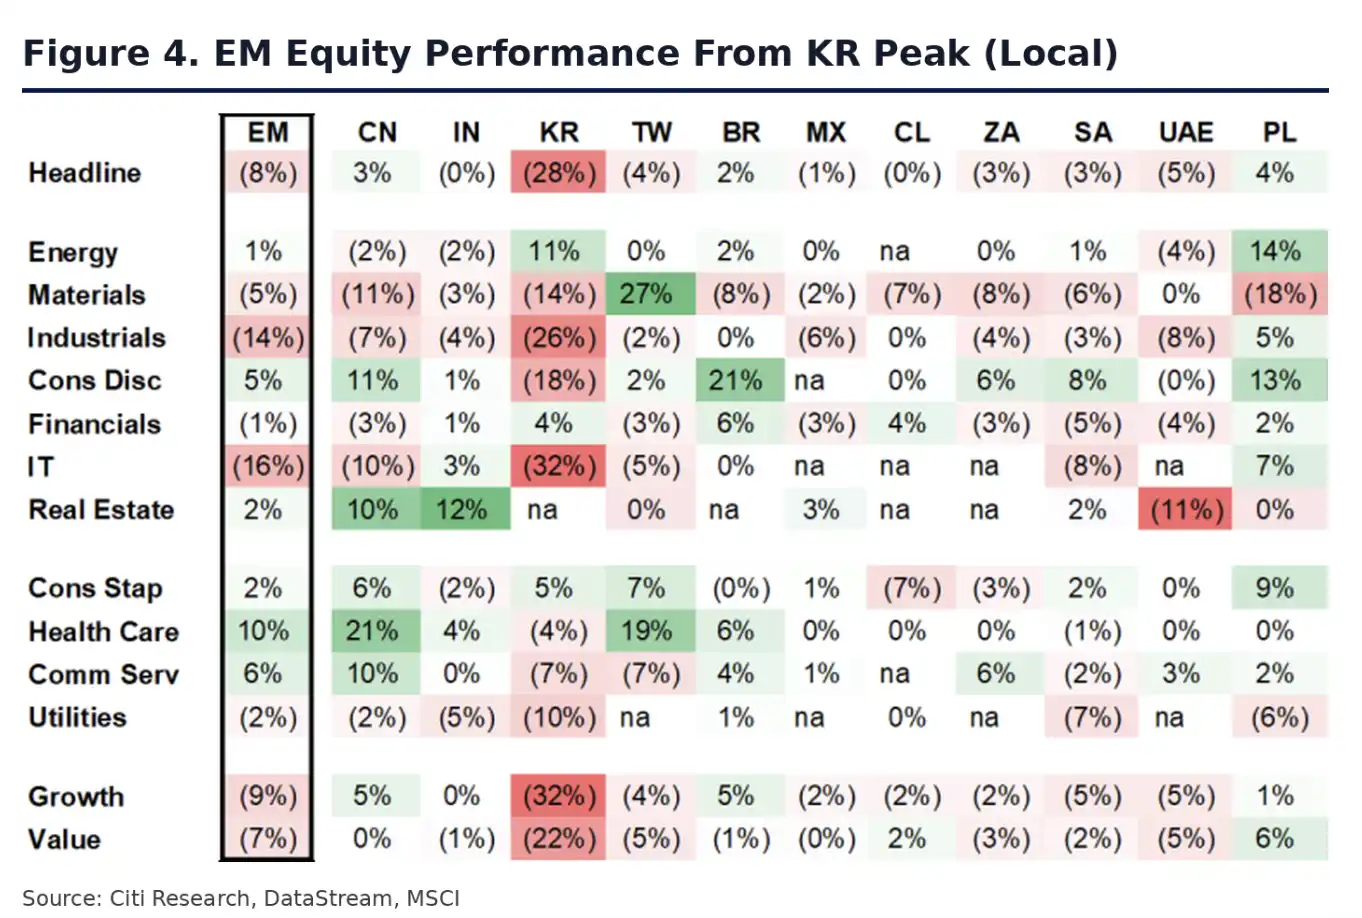
韓國回撤及其他市場尚未形成全面接力
中國升至超配,韓國先降溫
本輪配置調整中,中國從中性升至超配,墨西哥被上調至中性。韓國從超配降至中性,中台市場繼續留在超配名單。
中國的吸引力主要來自三點。海外投資者對中國股票仍偏輕倉,一旦全球風險偏好改善,資金回補空間更大。油價下行有利於中國這類能源進口型市場。全球增長數據改善後,部分周期資產重新獲得支撐,中國在這輪宏觀敏感市場中排名靠前。
這和過去兩年新興市場的主線不同。此前最強的交易集中在AI硬件鏈,韓國和中台市場因為半導體、內存和AI伺服器需求成為最大贏家。但如果指數還要繼續上漲,單靠少數科技股支撐會越來越吃力,資金需要找到更多能承接漲勢的市場。
韓國被下調,並不等於基本面轉弱。公開報導顯示,花旗對韓國股市仍保留較強長期判斷,當地策略師曾給出 KOSPI 1 萬點目標。据源報告,背後邏輯包括內存短缺可能延續至 2027 年,以及 AI token 增長和定制化需求繼續推高存儲景氣。短期問題在於,韓國此前漲幅過大、隱含波動率偏高,零售槓桿產品又放大了波動。
中台市場仍是 AI 硬件鏈中最直接的受益市場之一。据源報告,當地策略師給出的中台加權指數 2027 年中目標為 5.35 萬點。但這個市場也面臨類似問題,交易已經擁擠,一旦 AI 資本支出回報引發更大爭議,波動往往會先反映在這些前期贏家上。
EM 還有空間,盈利上修卻仍偏窄
花旗給 MSCI EM 設定的兩個點位,是這份報告中最明確的數字判斷:2026 年底 1870 點,2027 年中 2050 點。
支撐點不是估值大幅擴張。當前 MSCI EM 12 個月前瞻市盈率約 11.5 倍,大致與長期均值接近。今年新興市場上漲後,估值並沒有被推到明顯泡沫區間,指數上漲更多來自盈利預期改善。
盈利數字看起來很強。MSCI EM 2026 年 EPS 增長預期達到 63%,自 2 月底以來累計上修 28 個百分點。2027 年增速預計放緩至 24%,但仍高於發達市場同類資產。
問題在於,盈利改善來源仍然很窄。2026 年 EPS 上修中,IT 板塊貢獻約 85%,韓國和中台 AI 鏈仍是最大來源。消費、地產、公用事業等多數非科技板塊修訂仍偏弱。也就是說,EM 指數表面上有盈利支撐,但盈利上修尚未擴展到更多行業。
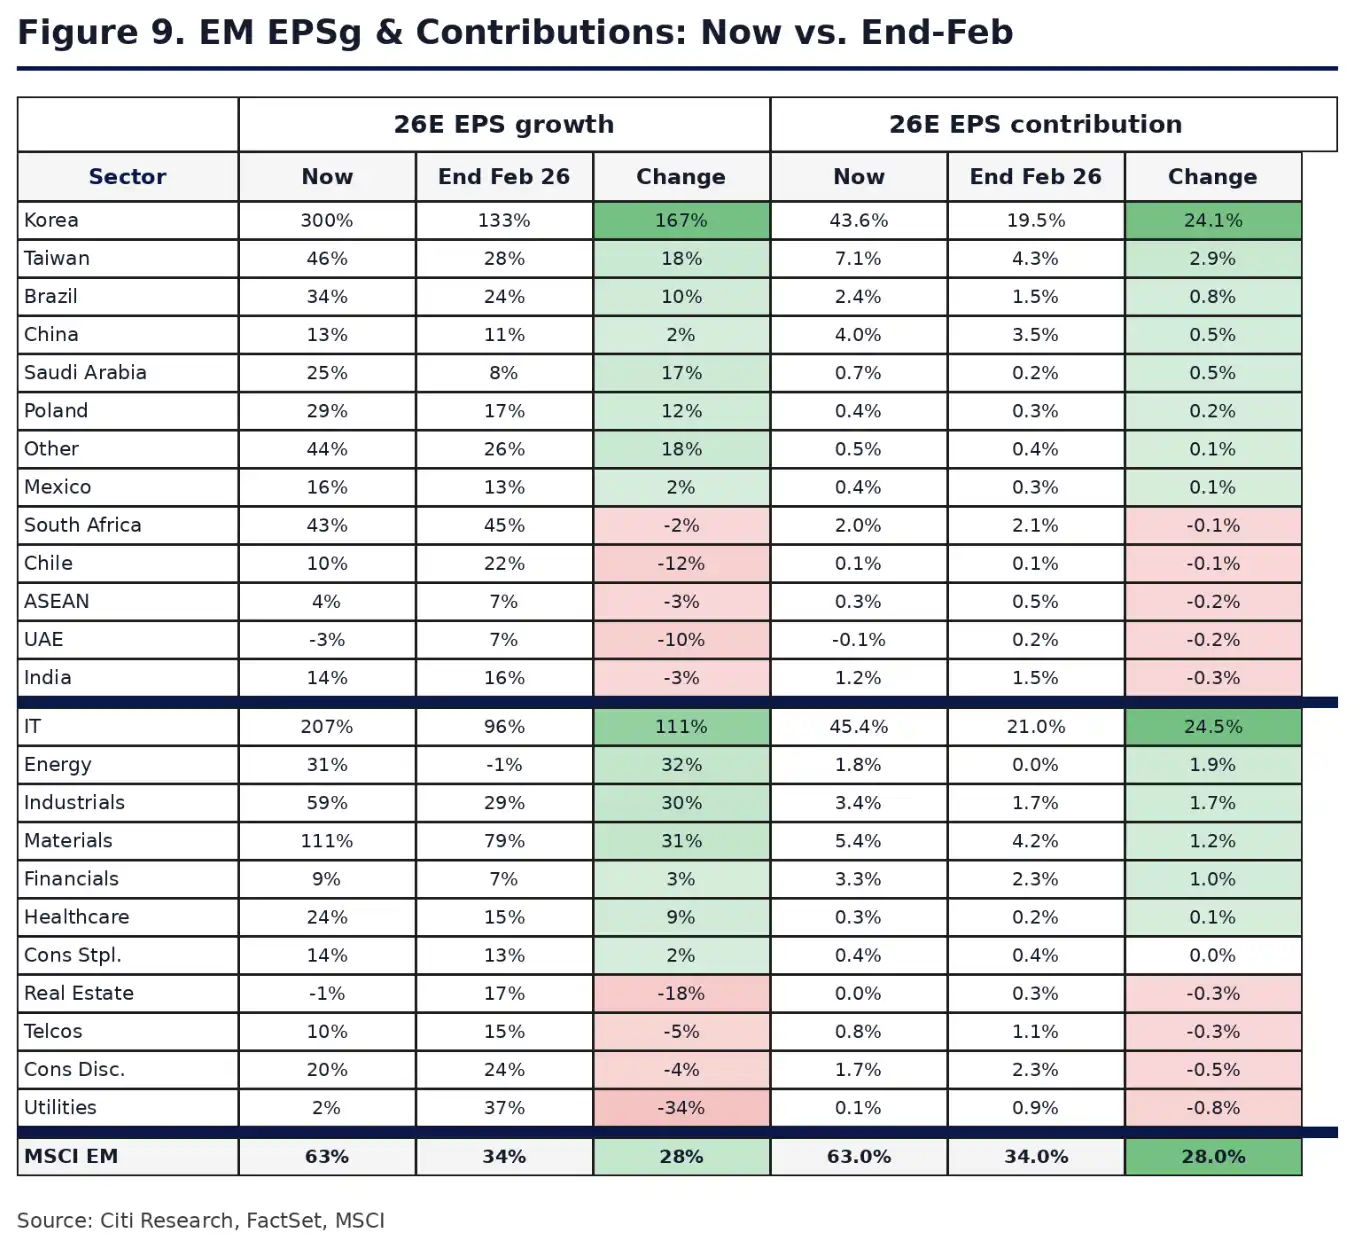
MSCI EM 2026E EPS 增長 63%,IT 板塊貢獻約 85% 的上修幅度。
這也是花旗沒有把 EM 在全球資產配置中升至超配的原因。區域內部可以增加中國等市場權重,但站在全球資產配置層面,新興市場仍維持中性。花旗的態度更接近「有選擇地加倉擴散受益者」,而不是確認一輪全面牛市。
所謂擴散,是漲勢要離開少數 AI 贏家
花旗所說的「擴散交易」,用白話講,就是今年新興市場不能繼續只靠韓國、中台市場和 AI 鏈上漲。資金要麼找到新的國家和板塊,要麼指數後續空間會受到限制。
這套篩選主要看幾類條件。市場是否受益於弱美元和美債收益率下行,是否受益於油價回落,全球經濟數據改善時歷史表現如何,短期盈利修訂是否轉好,以及當前交易是否已經過於擁擠。
在這個框架下,中國、南非、墨西哥排名靠前。據源報告,中國、南非、墨西哥在「擴散候選」篩選中的綜合得分分別為 4.2、5.0 和 5.3。韓國、中台市場雖然仍是近期贏家,但短期擁擠和波動問題更突出。
油價是一個現實條件。花旗基線假設是,油價在 2026 年三季度均價約 75 美元/桶,隨後到 2027 年初降至 65 美元/桶。油價回落通常有利於韓國、中台、印度、中國等能源進口市場,對部分資源和油價敏感市場則構成壓力。
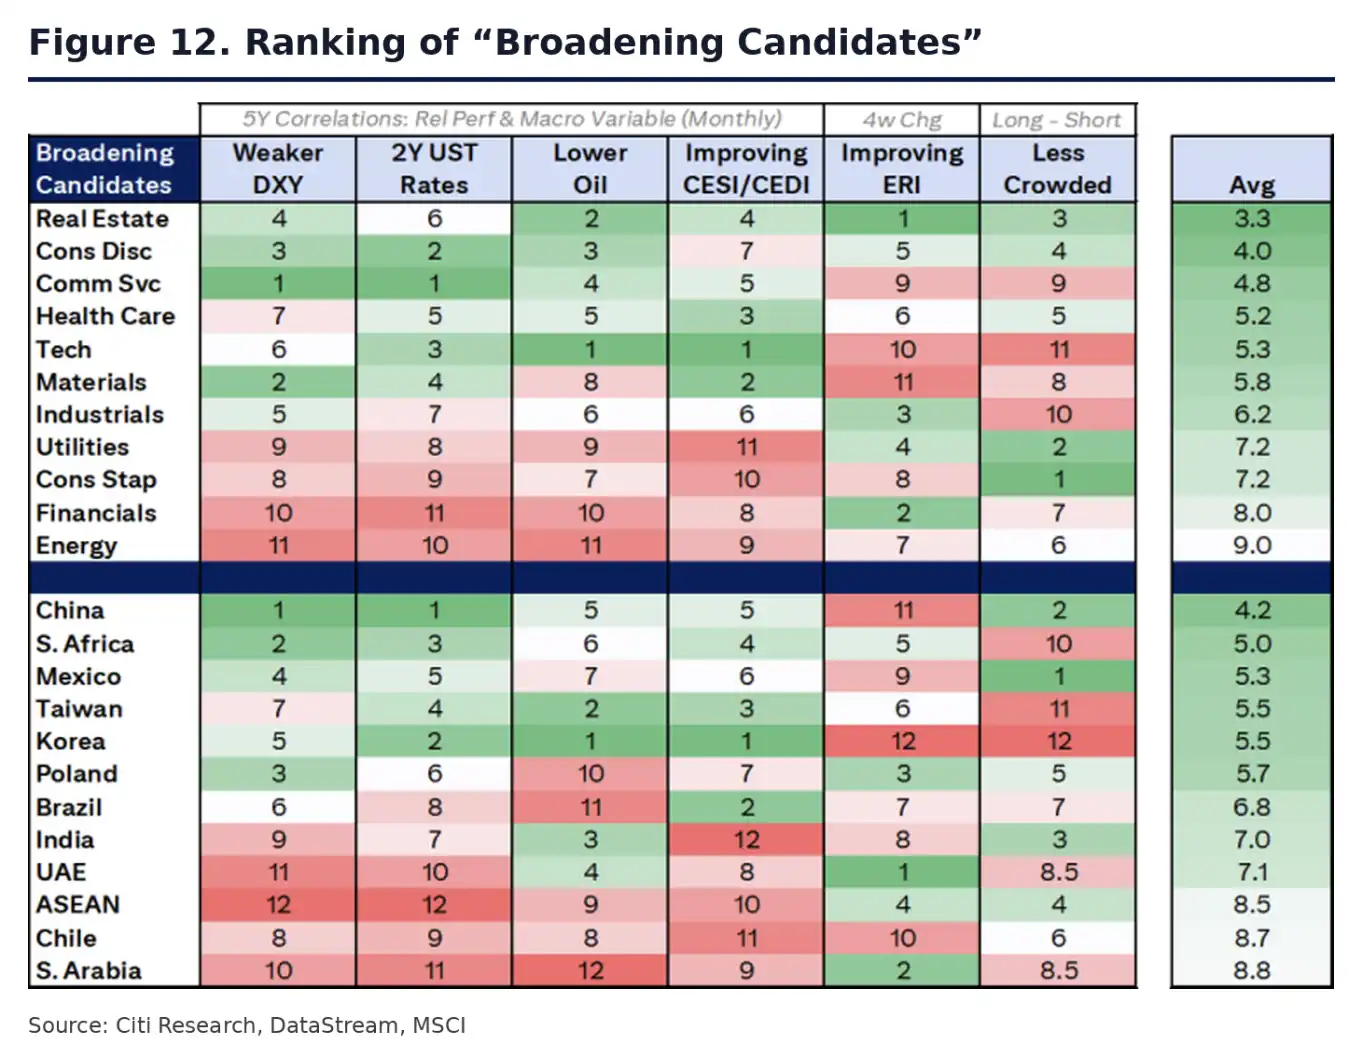
「Broadening Candidates」 表顯示中國、南非、墨西哥排名靠前,維度包括弱美元、美債收益率、油價和擁擠度。
中國被上調的關鍵背景也在這裡。它既不是今年漲幅最強的市場,也不是 AI 硬件鏈裡最擁擠的交易,但在全球增長改善、油價下行和倉位回補的組合下,具備承接資金轉動的條件。
擴散還沒完成,AI 鏈仍是最大分歧
這份報告的謹慎之處在於,花旗沒有把「擴散」寫成已經完成的事實。
今年 EM 漲幅高度集中,跨市場回報離散度已經升至過去 25 年高位。韓國和中台科技、AI 板塊幾乎貢獻了全部指數層面收益。若未來盈利修訂仍停留在 IT 板塊,所謂擴散更像是資金短期調倉,而不是基本面廣泛改善。
AI 資本開支也是最大不確定性之一。此前市場願意給內存、半導體和 AI 基礎設施更高預期,是因為訓練和推理需求持續推升算力投資。但如果投資者開始質疑資本開支回報,韓國和中台這些前期贏家可能承受更大壓力。
宏觀風險也沒有消失。地緣政治如果再度升級,油價可能偏離下行情景。美聯儲政策仍存在分歧,如果降息不及預期,美元和美債收益率會壓制新興市場。潛在超級厄爾尼諾還可能帶來新的通脹壓力。
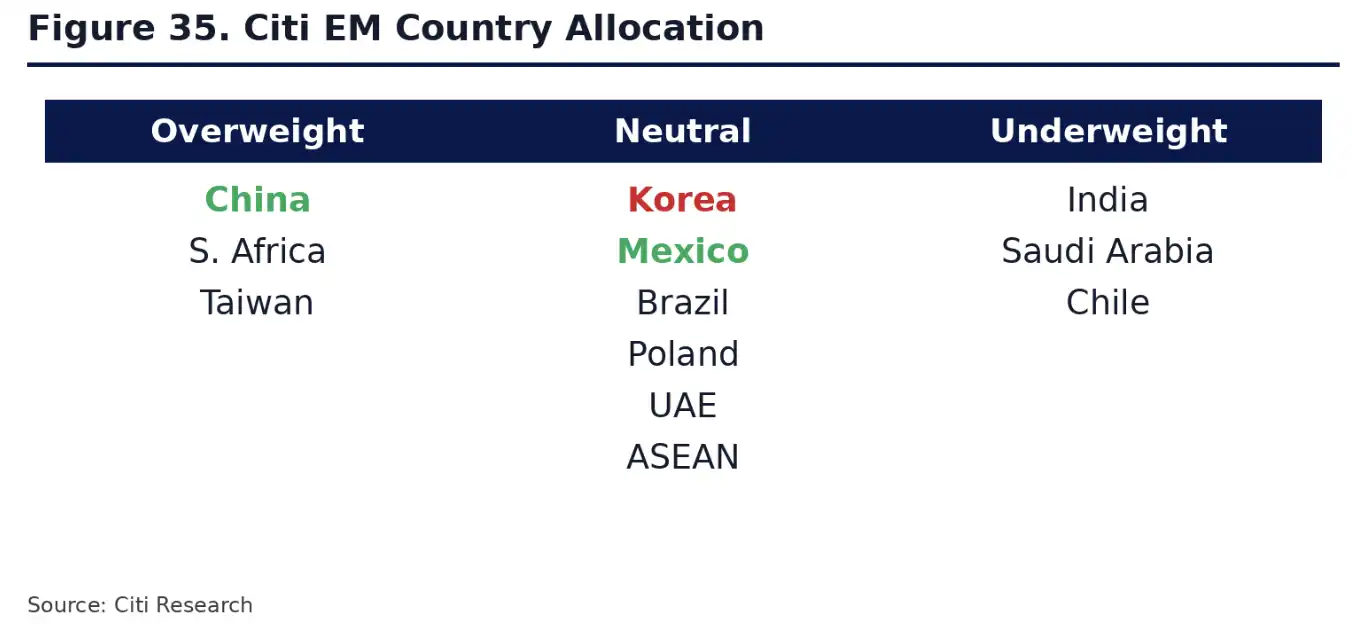
花旗 EM 國家配置表顯示超配為中國、南非、中台市場,韓國降至中性。
花旗對新興市場的判斷更像是「漲勢有機會變寬」,而不是「全面牛市已經確認」。中國被上調,是因為它在這一輪擴散交易中具備更好的賠率。韓國被降溫,則說明前期贏家並非不能繼續漲,而是短期漲幅和波動已經削弱了吸引力。
MSCI EM 能否走向 1870 點甚至 2050 點,不只取決於 AI 鏈還能漲多少,還取決於非科技板塊盈利能否止住下修、全球周期改善能否持續,以及資金是否真的願意從少數贏家流向更多市場。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章