融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


花旦解讀:上調村田評級至「買入」,AI伺服器如何推高MLCC利潤?

摘要
· 花旗將村田評級上調至買入,并將目標價提高至15000日元,隱含約39%的上升空間,相對於6月26日收盤價。
· AI伺服器單板MLCC用量約為通用伺服器的5倍以上,電容量升級推高ASP和利潤率。
· 基準情境未納入全面漲價,估值已高於歷史高峰,AI需求和日元匯率仍是主要風險。
花旗將村田製作所的評級從中性上調至買入,並將目標價從3900日元大幅上調至15000日元,押注AI伺服器帶動MLCC單機價值和利潤率上升。
MLCC是伺服器、電動車、手機等設備中的基礎被動元件,單個元件價格不高,但用量巨大。AI伺服器尤其是GPU伺服器對電源穩定性、瞬時供電和高良率要求更高,帶來的變化不僅僅是「多賣幾個電容」,而是高電容量、高附加值產品佔比提升。
目標價上調背後,是利潤預測被大幅抬高
花旗將村田2027年3月期營業利潤預測上調至4400億日元,同比增長56.1%,此前預測為3800億日元。2028年3月期營業利潤預測從4260億日元上調至6300億日元,同比增長43.2%;新增的2029年3月期預測為8000億日元,同比增長27.0%。
這意味著,村田的盈利高點不再僅僅是上一輪MLCC周期的複刻。到2029年3月期,被動元件部門營業利潤率預計從2026年的27.2%上升至43.7%,公司整體營業利潤率從15.4%上升至32.5%。
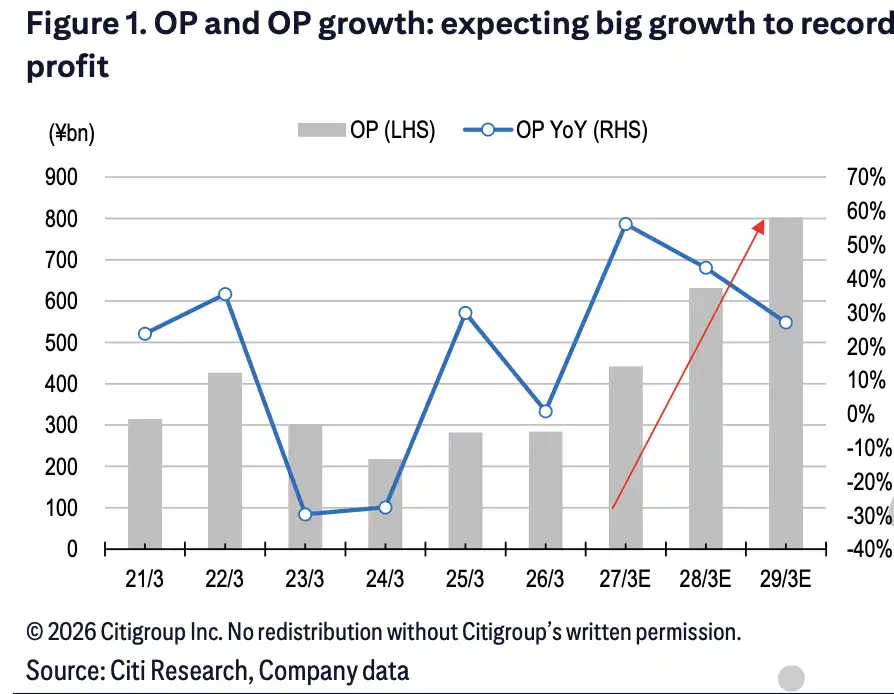
營業利潤從2025年約2800億日元升至2029年8000億日元,2027年同比增速超過50%。
利潤率抬升的關鍵,是 AI 伺服器相關 MLCC 佔比上升。伺服器相關銷售佔比預計從 2025 年約 20% 升至 2029 年約 40%。在這一過程中,高端 MLCC 的單價和利潤率更高,村田又在該領域擁有約 50% 的份額,良率優勢使利潤彈性更集中。
報告假設公司資本開支仍維持高位,並在常規年化約 10% 擴產之外,額外增加 20% 資本開支用於 AI 伺服器 MLCC。但因為 AI 產品單價更高,新增投資回收速度更快,RoIC 預計從 2027 年的約 15% 升至 2029 年超過 25%。
AI 伺服器一塊板,要用更多、更貴的 MLCC
這次盈利上修最直觀的數字,是單板 MLCC 用量變化。
通用伺服器單板 MLCC 使用量約 2000 個,GPU 伺服器約 11000 個,後者是前者 5 倍以上。更重要的是,MLCC 電容量也在升級:從 10μF 提升至 47μF,並有望進一步標準化至 100μF。
數量增加解決的是銷量問題,電容量升級解決的是單價問題。更高電容量產品製造難度更高,對材料、工藝和良率要求更嚴,能把村田的產品組合推向更高毛利區間。
花旗預計,2027 年 3 月期 MLCC 日元計 ASP 同比增長 14%,此前假設為 6%。其中,AI 伺服器 MLCC 單價上修幅度從此前的 30% 提高到 50%,同時消費類產品價格下滑幅度收窄。
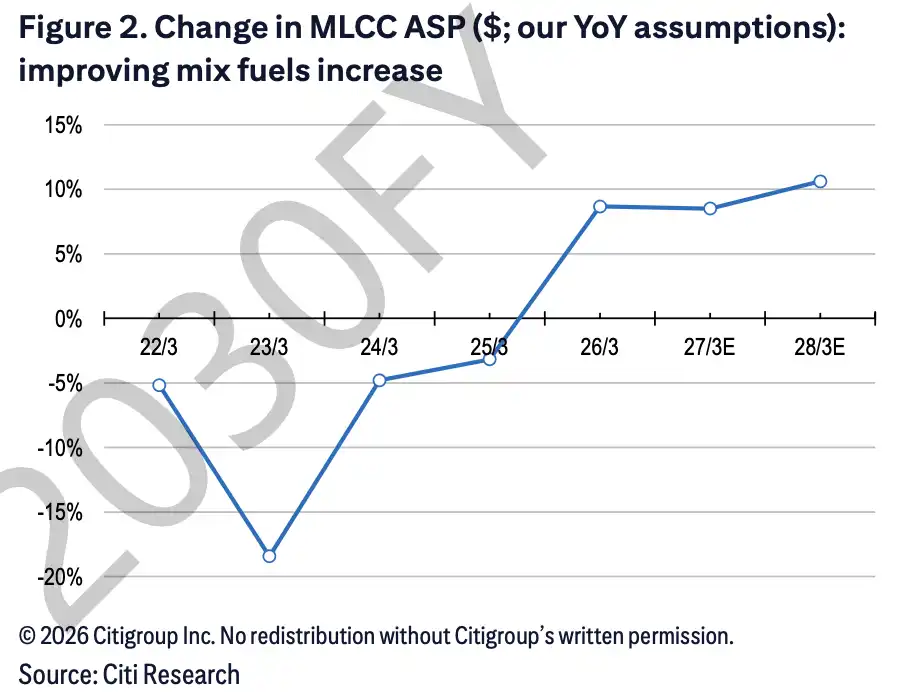
MLCC ASP 在 AI 帶動下由負增長轉為正增長,2027 年升幅約 14%,主要來自 AI 伺服器產品組合改善。
AI 伺服器出貨量預期也被上調。2026 年出貨量預計增長約 15%,2027 年進一步加速至約 27%;此前的判斷是 2027 年開始放緩。也就是說,市場對 AI 伺服器硬件擴張的預期延後了拐點,給 MLCC 需求留下更長的增長窗口。
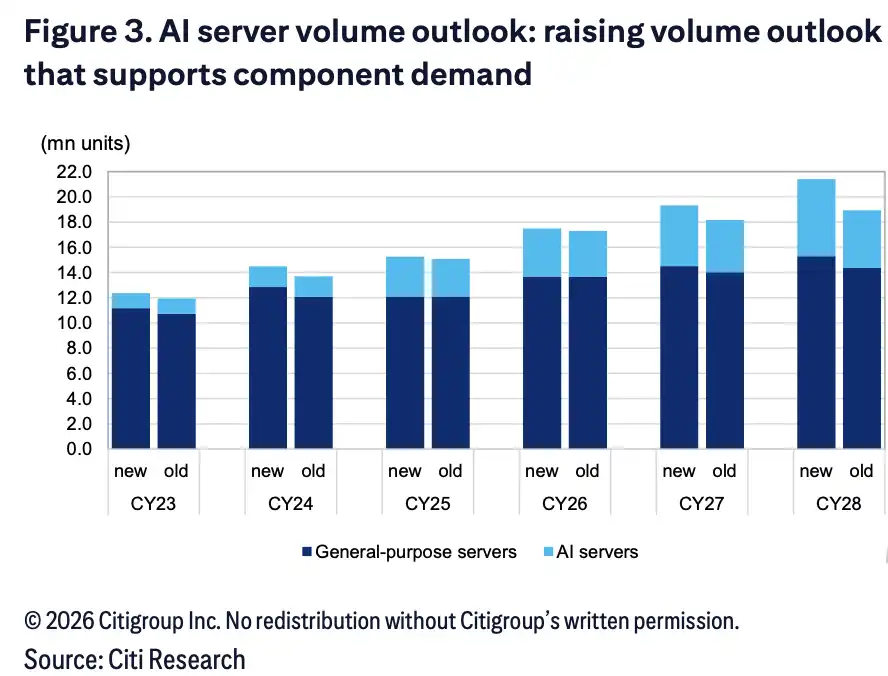
AI 伺服器出貨量在 2025-2028 年持續增長,2027 年增速上調至約 27%,明顯強於通用伺服器。
這也是為什麼村田比普通被動元件廠商更受關注。中國廠商主要在中低端產品擴產,高端 AI 伺服器 MLCC 仍更依賴良率、材料和量產穩定性。只要高端供給沒有快速追上,AI 伺服器新增需求就更容易體現為村田的 ASP 和利潤率改善。
估值也被推高,2029 年市盈率已超過歷史峰值
15000 日元目標價並不低。花旗採用 RoIC-WACC 模型,以 2029 年 3 月期為基準年,假設調整後 RoIC 為 25.5%、WACC 為 5.3%。其中,股權風險溢價從 4% 下調至 3%。
這個目標價對應 2029 財年預期市盈率約 43 倍,高於村田歷史峰值 30-35 倍;若按 2028 財年盈利看,對應市盈率約 54 倍。換言之,市場若接受這一估值,需要相信 AI 伺服器帶來的盈利提升不是短期庫存周期,而是能讓 RoIC 持續處於更高水平。
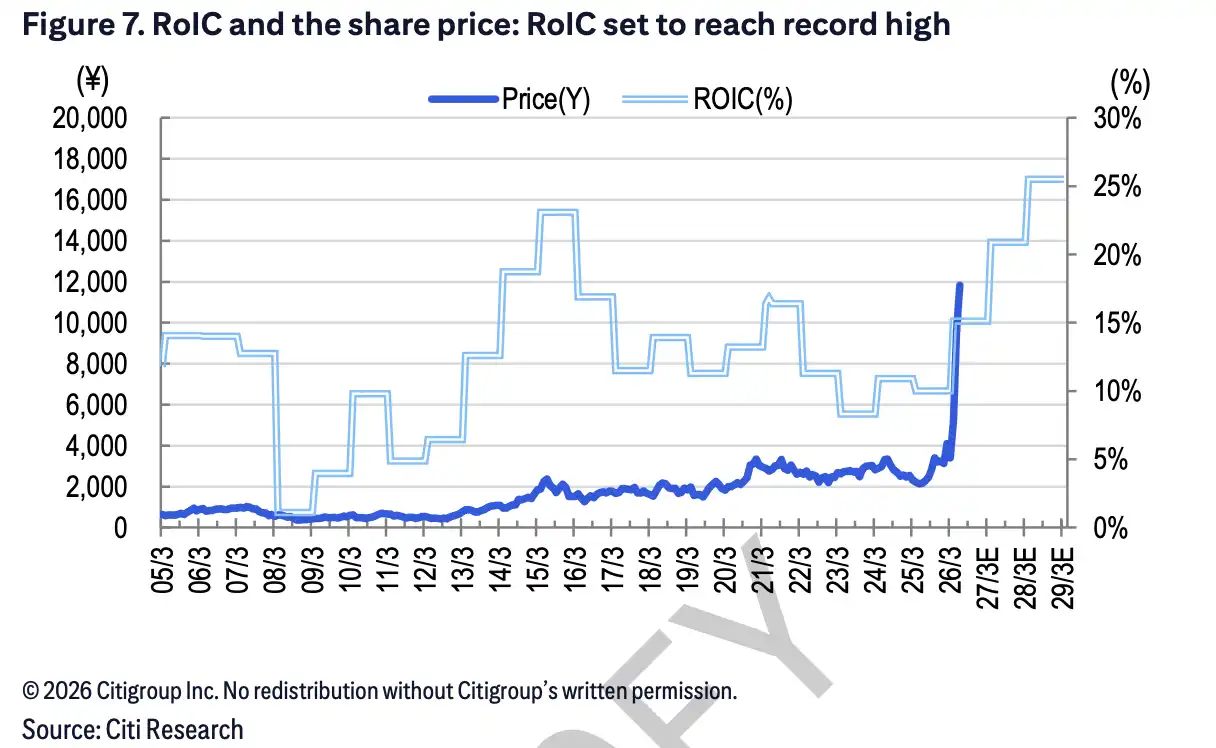
RoIC 預計隨 AI 伺服器權重提升回升,2029 年超過 25%,目標價對應股價突破前期高點。
報告中的樂觀情境給出了更高彈性:若日元貶至 170 日元/美元且 AI 需求繼續超預期,Bull 情境目標價可達 20000 日元。相反,如果伺服器進入庫存調整、日元升至 150 日元/美元,Bear 情境目標價為 9000 日元。
這也提醒投資者,當前目標價已經包含較高的 AI 兌現要求。AI 伺服器出貨量、MLCC 高端供給、日元匯率和估值容忍度,都會影響最終回報。
公司還沒全面漲價,分歧留在供需和匯率上
一個容易被誤讀的地方是:基準情境並沒有納入全產品線漲價。
1-3 月 MLCC BB 比率升至 1.36,為 10 年來最高,市場一度預期村田可能推動更廣泛漲價。但公司管理層在近期財報說明會、分析師圓桌以及 6 月 17 日日經採訪中均表示,目前無計劃因供需驅動進行全面提價。
這意味著,當前盈利上修主要來自 AI 伺服器高端產品占比提升,也就是「自然 ASP 改善」,而不是假設村田對全線 MLCC 漲價。
如果未來真的出現全產品線 10% 以上漲價,2029 年 3 月期營業利潤可能達到 9200 億日元,對應股價公允價值約 18000 日元。但這不是基準情景,仍要看 BB 比率能否維持高位、競爭對手是否跟進、客戶能否接受漲價,以及擴產是否壓低供需緊張程度。
風險同樣集中在這些位置:AI 伺服器需求若放緩,GPU 伺服器庫存若調整,村田擴產若不及預期,或日元匯率大幅波動,都會削弱這輪盈利上修的基礎。對於已經給到 43 倍 2029 年預期市盈率的估值來說,AI 伺服器故事需要繼續兌現,不能只停留在單次目標價上調。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章