融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


花旗解讀:看多標普至8100點,美股牛市快到頂了嗎?
简而言之
· 花旗将 2026 年底标普 500 基准目标从 7700 点上调至 8100 点,但牛市目标仍维持 8300 点。
· 上调主要来自一季度盈利超预期和 AI 资本开支加速,350 美元 EPS 成为新的基准假设。
· 美股行情已从 Mag 8 扩散至其他公司和中小盘,但情绪进入狂热区间,高估值限制下半年追高空间。
花旗在 2026 年下半年美国股票策略报告中,将标普 500 年底基准目标从 7700 点上调至 8100 点,但同时维持 8300 点牛市目标不变,并提示下半年美股风险回报已经变得不对称。
这份报告的关键信号在于:花旗承认盈利基本面更强,也承认指数继续上行仍有支撑,但在基准目标上修之后,牛市目标只高出 200 点,意味着市场进一步向上的弹性正在收窄。
8100 点对应 23.1 倍 TTM 市盈率和 350 美元 EPS。相比年初进入 2026 年时约 320 美元的 EPS 预期,盈利假设已经被明显上修。熊市目标则为 6800 点,对应 20.0 倍市盈率和 340 美元 EPS。换言之,花旗并没有否认美股基本面改善,只是认为当前价格已经计入了相当多的利好。
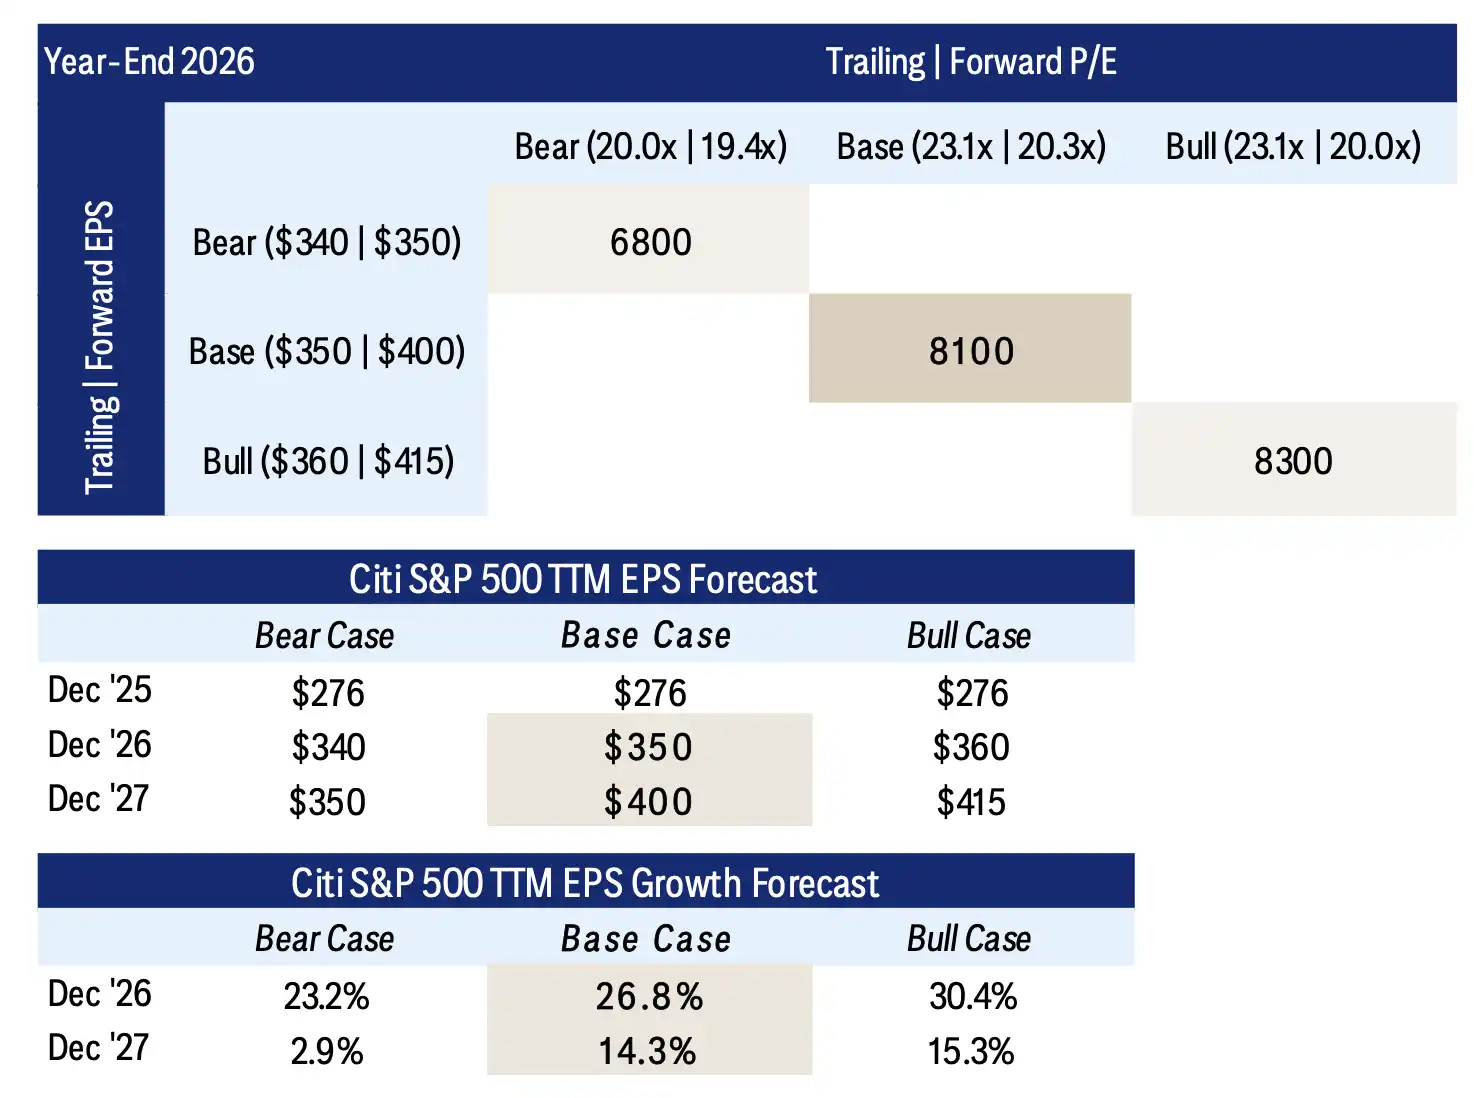
基准 8100 点、牛市 8300 点、熊市 6800 点,基准 EPS 为 350 美元。
盈利比预期更强,花旗把基准点位抬到 8100
目标上调的直接原因是盈利。标普 500 在 2026 年一季度录得 81.0 美元 EPS,较去年底预测高出 13.1%,正向惊喜达到 13.4%。
科技、通信服务和能源在季报期推动全年盈利预测上修,其中信息技术贡献最大。Mag 8 一季度 EPS 上修幅度达到 34.5%,说明大型科技公司仍是盈利上修的核心来源。
但盈利改善已经开始从少数巨头向更广泛的公司扩散。2026 年标普 500 共识 EPS 增速预计达到 24.2%,其中 Growth 集群增速为 41.8%,Cyclicals 为 17.6%,Defensives 只有 5.8%。Mag 8 的 EPS 增长预计为 38%,其余指数成分股也有约 19% 的增长。
這使美股上漲邏輯更加依賴「盈利擴散」。如果盈利增長能從 Mag 8 傳導至更多行業和公司,高估值指數仍有基本面支撐;如果擴散力度不及預期,8100 點對應的估值壓力會更快顯現。
漲幅不再只靠 Mag 8,市場寬度正在改善
今年以來,美股內部結構已經變化。2026 年至今,「其他 492 家公司」總回報約為+14.9%,Mag 8 反而下跌約 3.1%。
中小盤表現也明顯改善。S&P 600 小盤股年內回報約+22.3%,S&P 400 中盤股約+16.3%,均跑贏大盤。對投資者而言,這一點很重要:漲幅越集中在少數科技巨頭,市場越容易被視為估值驅動;盈利和股價表現擴散到更多公司,指數上漲的基礎就更寬。
小盤價值股也被放到輔助位置。S&P 600 Value 前瞻市盈率約 13.8 倍,低於 20 年中位數 17.2 倍,2026 年 EPS 增長預期為 25%。這支持一種更分散的美股配置思路,資金不必繼續單壓大型成長股。
不過,行情擴散也意味著更多板塊已經被資金買入。市場參與度提高,能增強上漲韌性,也會在盈利兌現放緩時擴大調整範圍。後續一旦基本面低於預期,回撤可能不再局限於少數大型科技股。
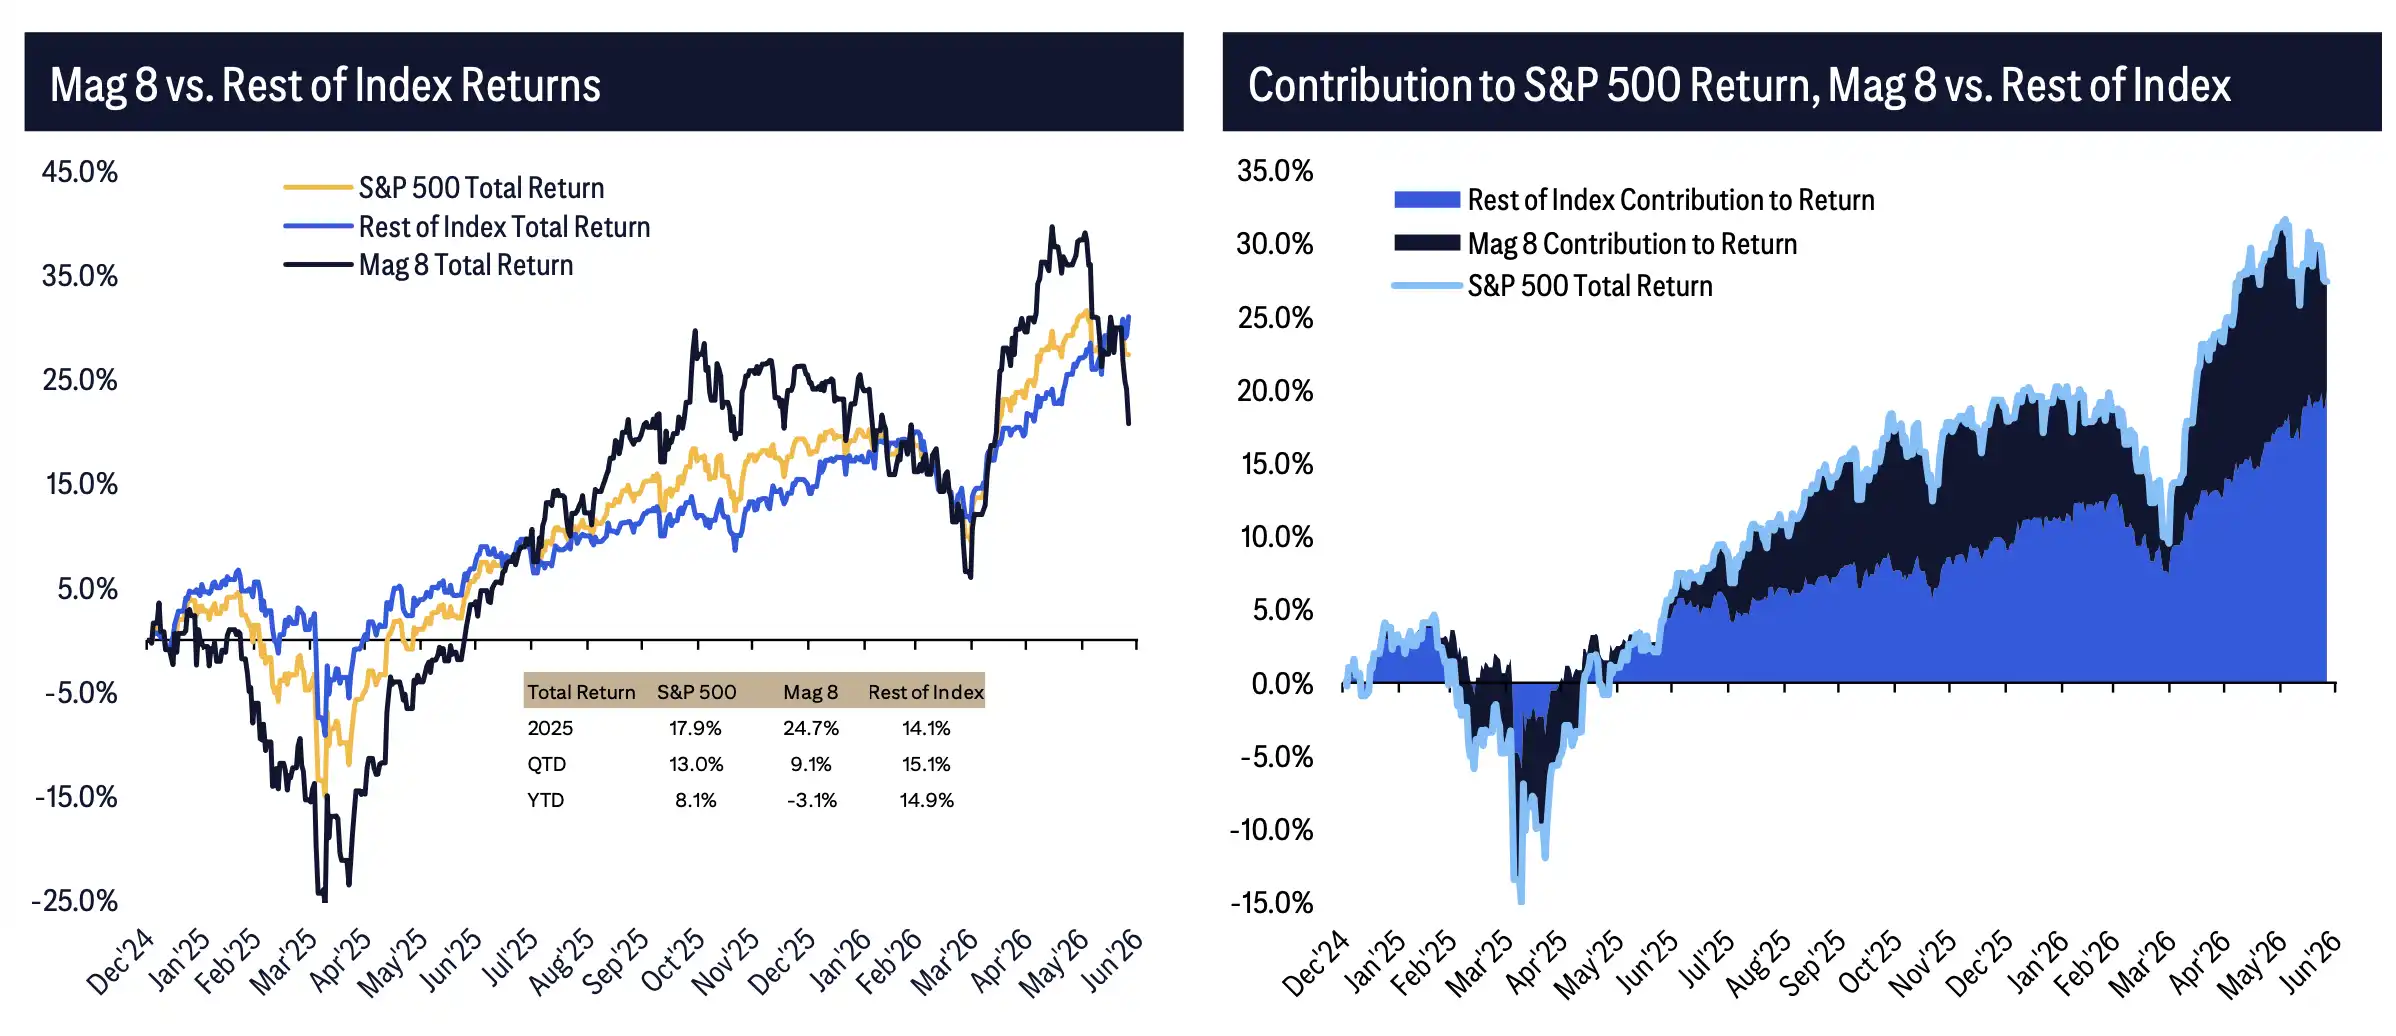
2026 年迄今市場參與度:Mag 8 回報-3.1%,其他 492 家公司約+14.9%。
AI 支出還在加速,但市場開始追問回報
AI 仍是這輪盈利上修的重要支柱。S&P 500 剔除金融後的資本支出預計從 2025 年的約 1.20 兆美元增加到 2026 年的約 1.65 兆美元,增速從 23% 加快到 37%;2027 年還可能進一步升至約 1.86 兆美元。
Mag 8 的資本支出增速更高,2026 年預計增長 82%。信息技術和通信服務是主要驅動,背後是數據中心、芯片、雲基礎設施,以及 AI 訓練和推理需求繼續擴張。
這解釋了花旗為何願意上調基準目標:AI 基礎設施投資仍在拉動收入、訂單和盈利預期。但風險也同步累積。資本支出規模越大,市場越需要看到這些投入最終轉化為收入、利潤率和自由現金流。如果 AI 支出繼續擴張,但商業化回報慢於預期,當前的盈利上修可能轉化為未來的估值壓力。
股票回購也提供了一層支撐。標普 500 過去 12 個月回購總額接近 9900 億美元,同比增長 10%。但 Growth 集群和 Mag 8 回購增速已經放緩,更多資源轉向資本支出。這意味著大型科技公司的現金使用重心正在從直接回饋股東,轉向繼續投入 AI 基礎設施。
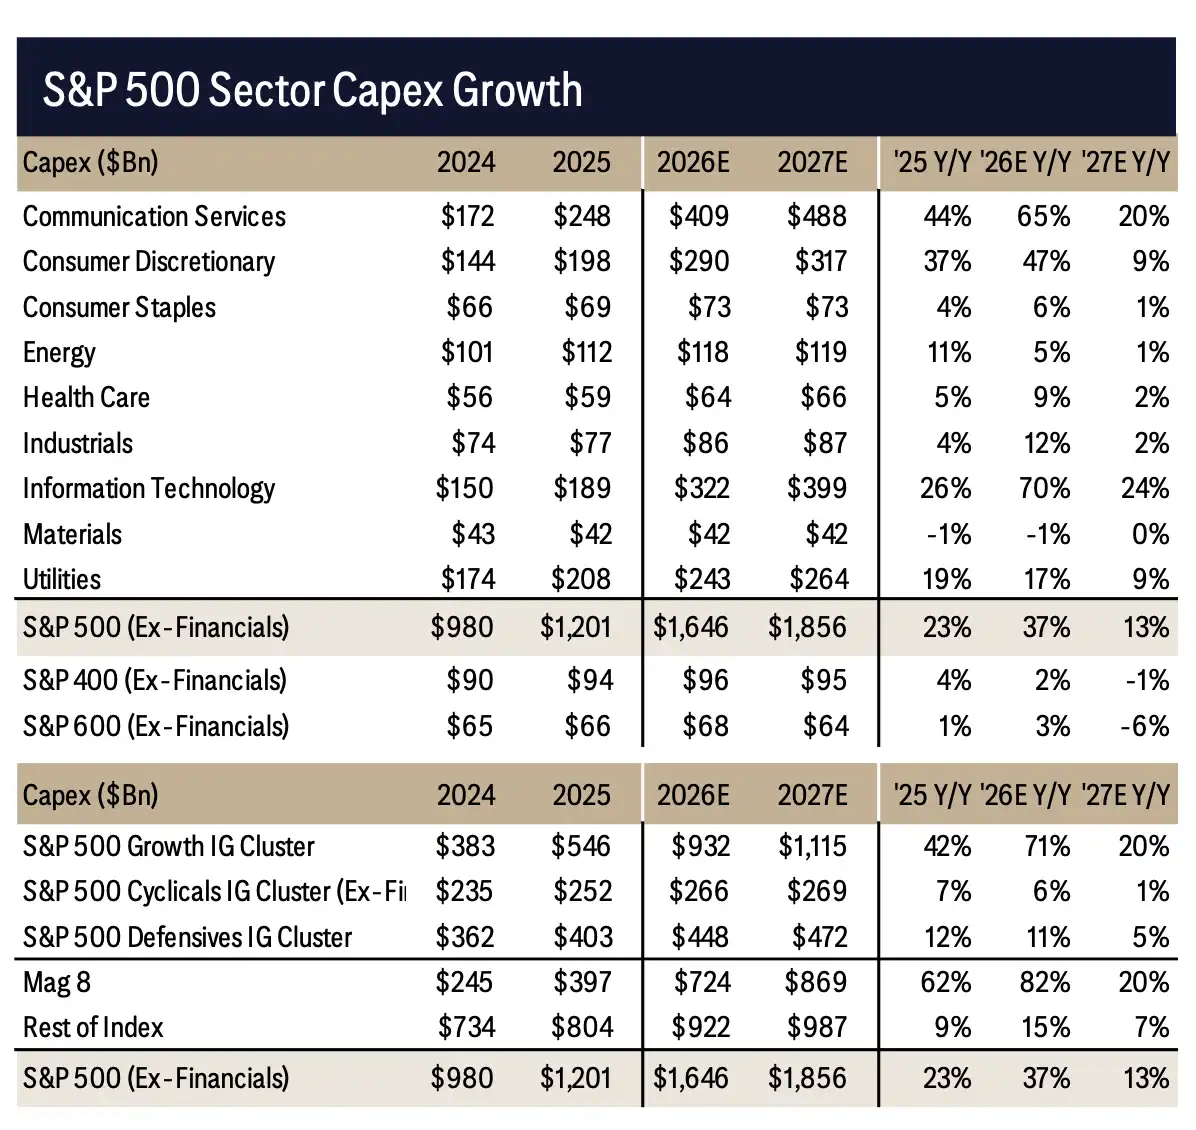
資本支出加速:S&P 500 剔除金融後 2026E Capex 約 1.65 兆美元,Mag 8 2026E 增長 82%。
情緒進入狂熱區間,目標上調不代表追高無憂
花旗最謹慎的部分,集中在情緒和估值。
Levkovich 恐慌/狂熱指數最新讀數為 1.01,已經進入 Euphoria 區間,而該區間閾值為 0.38。歷史上,從類似位置出發,標普 500 未來一年回報中位數為-8.6%,上漲概率只有 35%。
這組數字讓 8100 點目標顯得並不激進。盈利和資金流可以解釋美股為什麼仍有上行基礎,但情緒指標顯示,市場已經處在較擁擠的位置。外資對美股淨買入持續強勁,過去 12 個月占 S&P 1500 市值比例接近 30 年高位;共同基金和 ETF 股權資金流今年以來也處在 10 年高位區間。資金仍在流入,但倉位越滿,市場對壞消息的緩衝空間越小。
消費者韌性提供了一定宏觀支撐。美國家庭債務中約 70% 是抵押貸款,許多貸款鎖定在較低固定利率,削弱了美聯儲加息對家庭現金流的傳導。財政刺激後的去槓桿,也讓居民資產負債表保持相對穩健。
但估值高位、情緒狂熱、AI 資本支出兌現壓力,以及地緣供給衝擊,仍可能擾動下半年市場表現。花旗上調基準目標,卻沒有繼續抬高牛市上限,核心含義很清楚:美股仍有盈利支撐,但上半年那套上漲邏輯已經難以簡單外推。對投資者來說,8100 點更像是盈利上修後的合理中樞,8300 點則提醒市場,追高空間已經變窄。
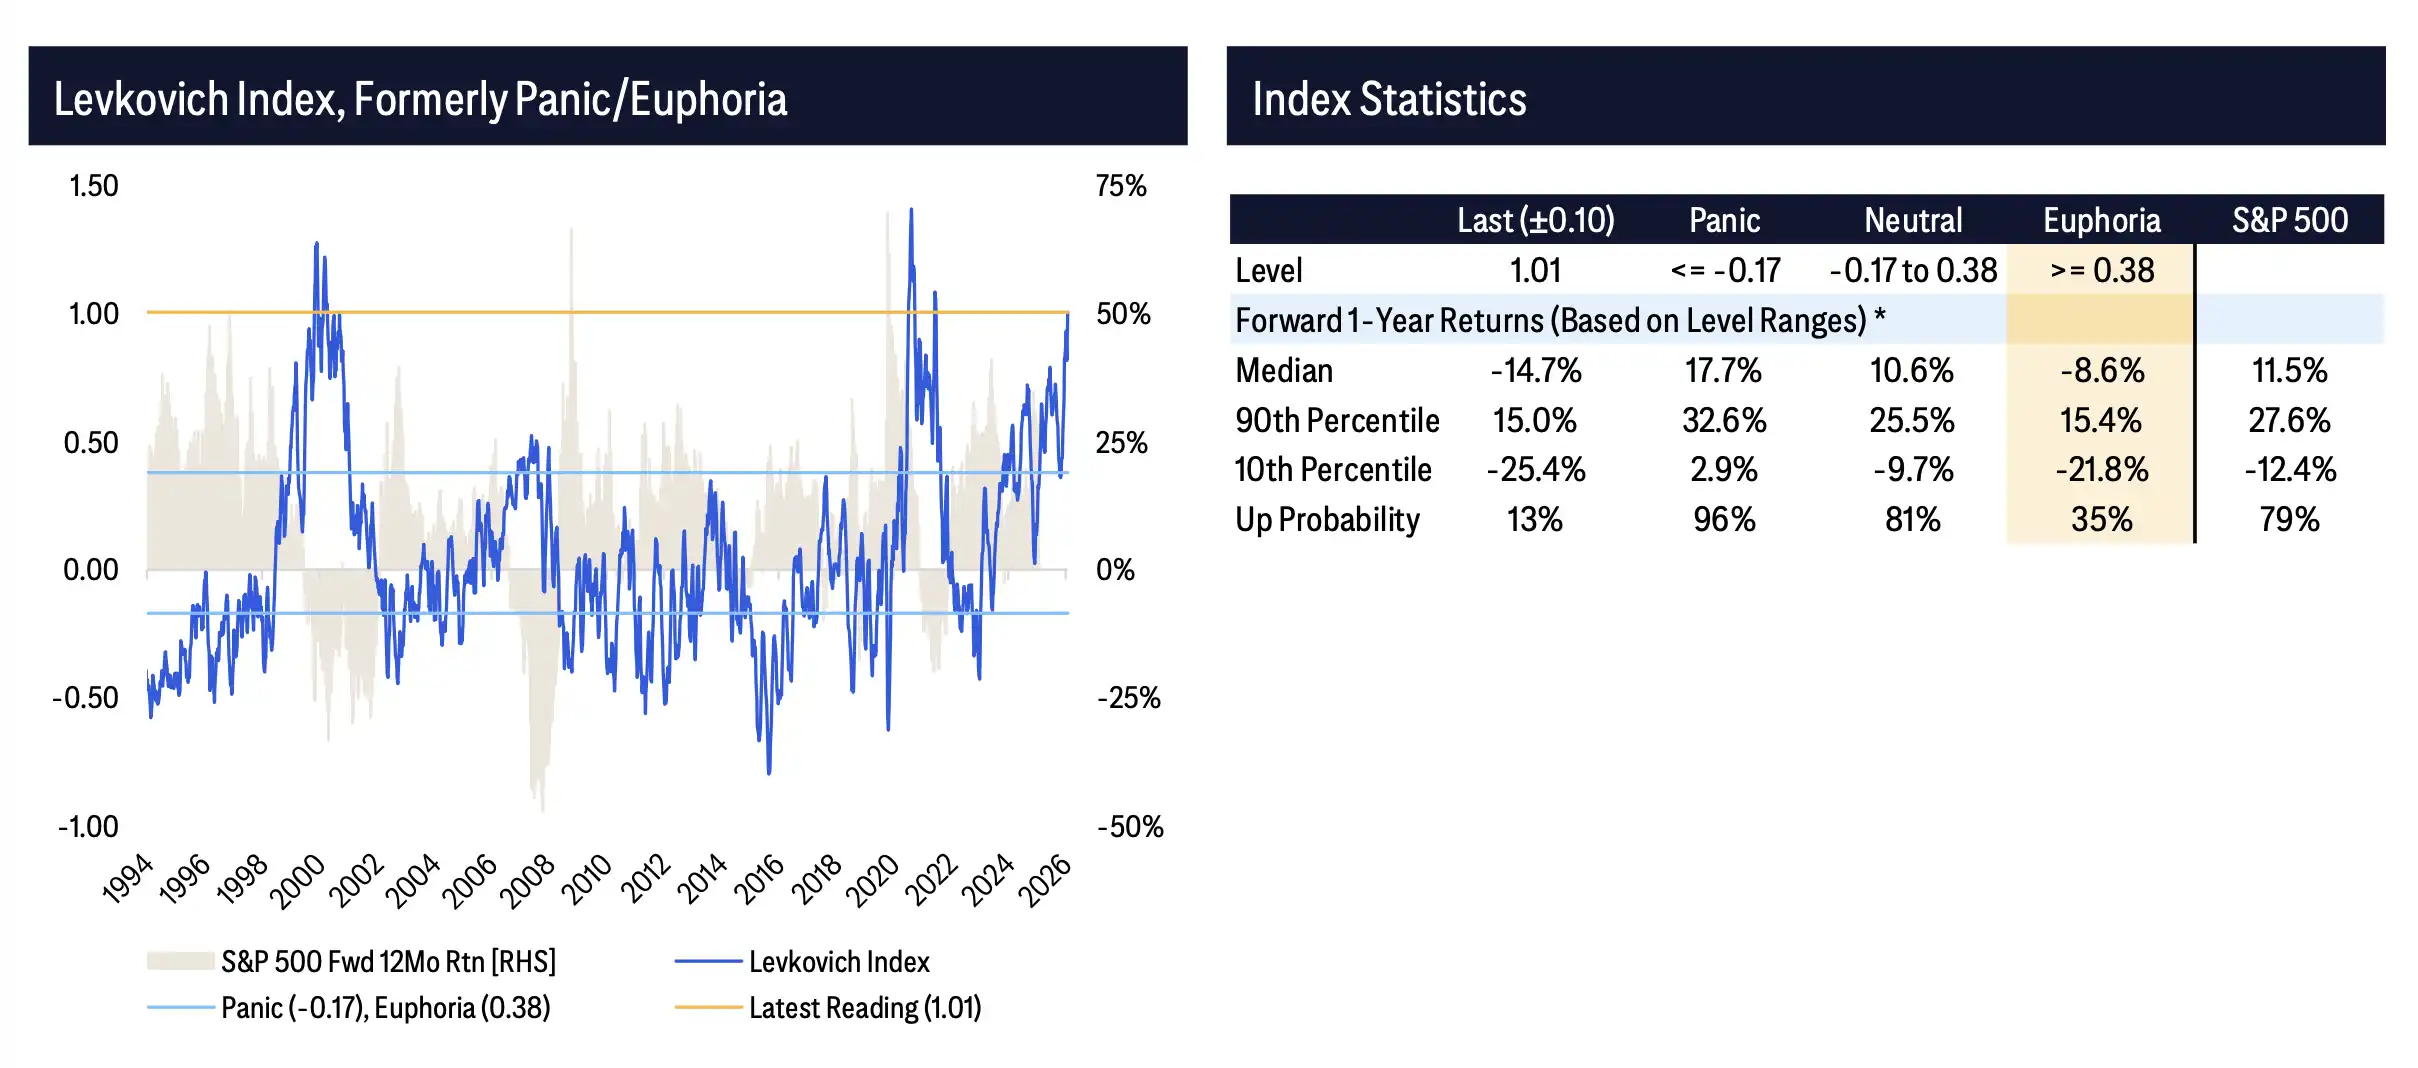
Levkovich 情緒指標。當前讀數 1.01 進入 Euphoria,歷史前瞻一年回報中位數為-8.6%。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章