融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


高盛解讀:三星15年投2450萬億韓元,86%投向半導體算激進嗎?

简短内容
· 三星电子公布 2026-2040 年韩国本土投资计划,总额 2450 兆韩元,其中约 2100 兆韩元投向半导体,占比约 86%。
· 高盛测算称,若这笔投资包含研发支出,未来 15 年三星韩国国内资本开支加研发支出约为每年 163 兆韩元。
· 这一年均投入高于 2026-2028 年预测基数,但更接近现有投入强度的延续,而非突然激进扩张。
· 计划强化了三星押注 HBM、先进封装和韩国本土半导体集群的信号,但仍缺少产能、技术路线和年度节奏。· 股价逻辑仍取决于 HBM 追赶、存储价格、盈利修复和长期执行,而不只是 2450 兆韩元这个总额。
三星电子將韓國本土半導體投入計劃延伸至 2040 年。
6 月 29 日,三星公布 2026 年至 2040 年韓國本土中長期投資計劃,總額 2450 兆韓元,其中約 2100 兆韓元用於半導體,占比約 86%。這不是一座新廠的擴產公告,而是三星把未來 15 年在韓國本土的半導體製造、HBM、先進封裝、顯示和部分終端製造投入提前擺到台前。
對投資者來說,關鍵問題不是 2450 兆韓元這個數字有多大,而是這筆長期投入到底意味著激進擴張,還是三星原有資本支出和研發節奏的自然延續。
高盛給出的答案偏向後者。報告認為,如果這 2450 兆韓元包含研發支出,拆到 15 年裡看,三星韓國國內資本支出加研發支出約為每年 163 兆韓元。結合 2026-2028 年的預測基數,這相當於 2029-2040 年約 5%-6% 的長期增速,高盛認為這一水平並不過度。
這也解釋了為什麼市場關注點迅速從「2450 兆韓元」這個巨額 headline,轉向投資口徑、項目結構和執行節奏。三星公告本身仍有不少空白:是否包含研發支出、各項目年度投資分配、具體產能和投產時間表,都沒有完整披露。
半導體獲得約 2100 兆韓元
這次計劃中,半導體是絕對主角。
按公告口徑,三星將在 2026 年 1 月 1 日至 2040 年 12 月 31 日期間,在韓國本土投資 2450 兆韓元,其中約 2100 兆韓元投向半導體。這個比例與三星過去長期投資結構相比繼續向半導體集中,也說明半導體仍是三星未來十多年資本配置的核心。
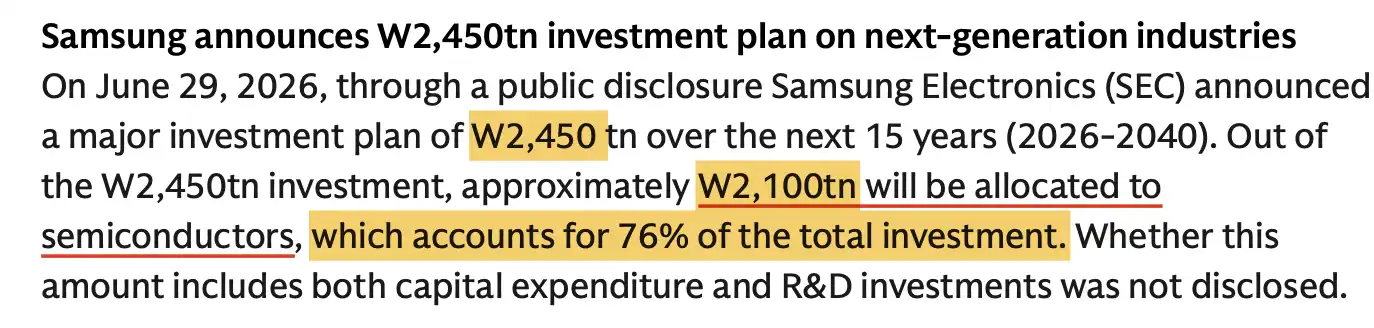
具體來看,約 1650 萬億韓元將用於龍仁半導體集群及現有半導體園區。龍仁是三星未來韓國半導體製造版圖的重要節點,相關項目面向更長周期的先進製程、儲存和晶圓製造能力。
公告還提到,光州相關投資約 400 萬億韓元,將用於發展新的先進半導體集群;溫陽和天安則將建設 HBM 相關產能,位置靠近三星既有封裝和後端製造資源。對於 AI 伺服器和加速器需求拉動下的儲存產業鏈而言,HBM 產能、良率和客戶認證仍是未來幾年三星最重要的驗證點之一。
半導體之外,顯示業務也獲得投資,用於下一代智慧手機面板和高解析度微顯示器等方向;龜尾則將推進智慧手機工廠及人形機器人產線。相比半導體,這些項目更像是三星維持本土製造和下一代終端能力的配套安排,不是這次投資計劃的主線。
高盛為什麼說不算冒進
2450 萬億韓元覆蓋 15 年,直接看總額容易顯得激進,但年化之後,結論會更接近三星長期投入能力的延續。
高盛當前對三星 2026-2028 年集團資本支出加研發支出的預測分別為 125 萬億、140 萬億和 151 萬億韓元。若把這次公布的國內投資計劃視為包含資本支出和研發的口徑,15 年平均約 163 萬億韓元,並沒有遠高於 2028 年的預測水平。
更關鍵的是,這次公告只披露韓國本土投資,而不是全球合併投資。參考三星此前披露的投入口徑,韓國國內長期占集團資本支出和研發支出的比例較高。若繼續假設國內投資占集團資本支出加研發的大部分,並從 2029 年起按中個位數增長測算,2026-2040 年累計國內投資規模與 2450 萬億韓元大致接近。
這也是高盛判斷「不算激進」的主要依據。市場看到的是一個橫跨 15 年的天量數字,但拆成年均投入後,它更像是在現有資本支出、研發支出和韓國本土占比基礎上的溫和增長,而不是突然大幅加槓桿式擴張。
需要注意的是,這一判斷有一個重要前提:2450 萬億韓元包含研發支出。三星公告本身沒有明確說明這一點。若最終口徑不含研發,這項計劃對應的資本支出壓力會明顯更高,市場對投入強度的理解也會隨之改變。
HBM 與本地集群,是這筆錢的現實理由
三星需要一份長周期投資計劃,背景是半導體競爭已經從普通存儲周期,轉向 AI 伺服器、HBM、先進封裝和大規模晶圓廠集群之間的競爭。
HBM 是最直接的市場焦點。過去一輪 AI 行情中,HBM 供應能力直接影響存儲廠商能否分享 AI 加速器需求增長。三星此前在 HBM 客戶認證和進度上曾面臨市場質疑,溫陽和天安的 HBM 相關安排,至少說明公司把這條線放進 2040 年前的長期資本計劃,而不是只做短期補產能。
存儲價格也是高盛維持樂觀判斷的基礎之一。若內存價格維持較強水平,且客戶長期協議比過去更有約束力,三星未來幾年盈利修復就不只來自短期價格反彈,也來自 AI 算力供應鏈的長期鎖量。
龍仁、光州等項目則更偏長期製造能力。晶圓廠和產業集群從規劃、建設到量產通常需要多年,提前公佈 15 年投資願景,有助於向供應鏈、地方政府和客戶釋放更穩定的產能信號。
但資本投入不等於競爭勝出。三星在 HBM 客戶認證、良率、封裝能力和產品迭代上仍要繼續交付結果。競爭對手擴產節奏、AI 伺服器需求和存儲價格周期,也會改變這項計劃的實際執行力度。
目標價樂觀,但不等於投資已經兌現
高盛維持三星電子普通股「買入」評級,12 個月目標價 48 萬韓元。按報告中約 32.3 萬韓元的當前股價計算,對應約 48.6% 的上漲空間。優先股目標價為 36 萬韓元,相較約 21.05 萬韓元的當前價格,對應約 71% 的上漲空間。
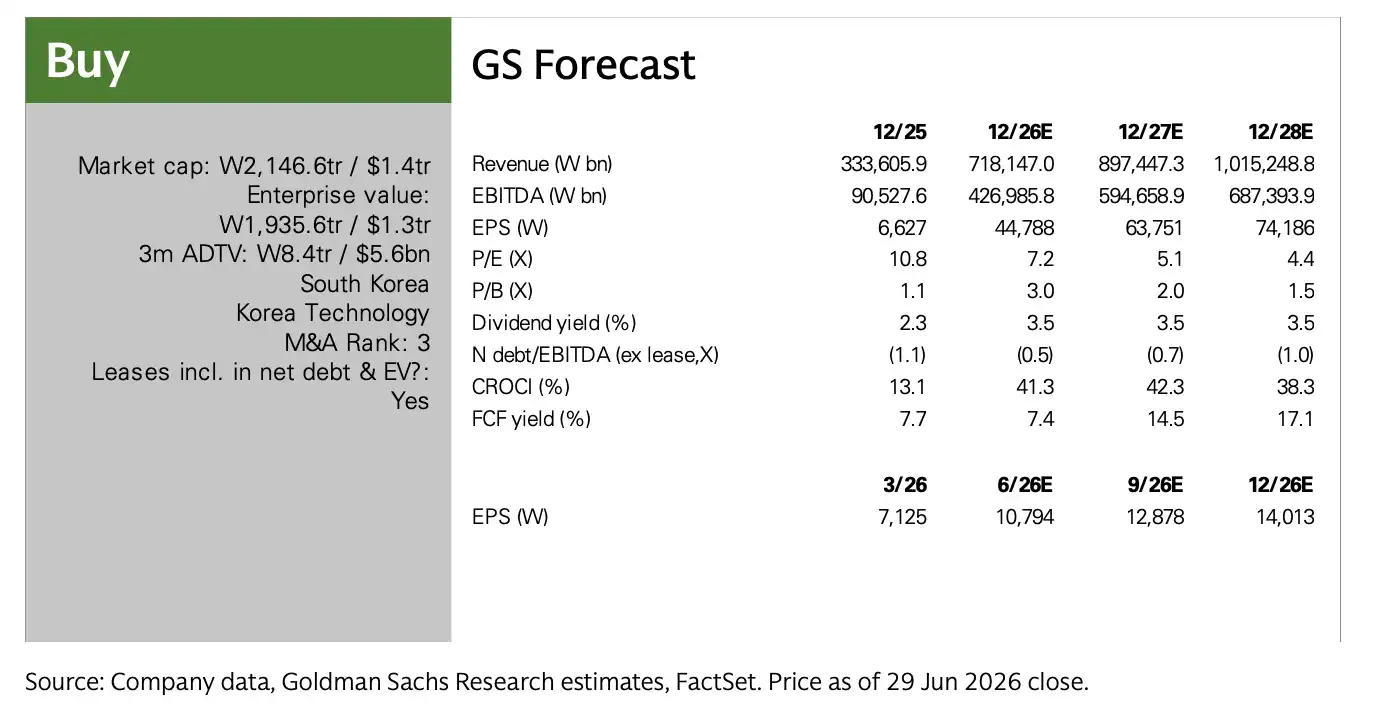
這一目標價並不只是由本次投資計劃驅動。長期投入路徑、HBM 進展、存儲周期修復和盈利改善,共同構成估值支撐。換言之,2450 萬億韓元計劃強化了三星繼續押注半導體和韓國本地製造的信號,但股價能否兌現目標價,仍要看投入能否轉化為訂單、良率、利潤率和現金流。
對於三星來說,HBM 尤其關鍵。AI 晶片需求讓高頻寬內存成為存儲廠商近兩年的競爭焦點。新建 HBM 相關產能有助於完善本地製造和封裝配套,但它更像是未來產能和工藝準備,不等同於短期份額已經逆轉。
最大懸念仍是口徑和執行
這份 15 年計劃最明確的信息,是三星把半導體本土產能、HBM 和韓國製造集群放到了 2040 年前的核心位置。
它沒有解決的問題也很清楚。2450 萬億韓元是否包含研發,仍未在公告中直接說明。龍仁、光州、溫陽、天安等項目的具體建設內容、產線分配、技術路線和年度投資節奏,也沒有完整披露。
三星還在公告中給計劃加了前提:這項中長期願景基於當前市場狀況,未來可能隨市場和經營環境變化調整。對一家半導體公司而言,這個限定並不意外。存儲價格、AI 伺服器需求、HBM 客戶認證、韓國本土政策支持、設備供應和融資環境,都可能影響每年的實際投資強度。
因此,2450 萬億韓元更適合被理解為三星給出的長期投入框架,而不是逐年固定預算。高盛認為數字不算激進,前提是這筆投資包含研發支出,並且三星未來十多年維持中個位數投入增長。市場接下來要驗證的,不是 2450 萬億韓元這個總額本身,而是它能否分階段變成更高品質的產能和利潤。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章