融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


摩根大通解讀韓國人工智慧:加碼內存,三星、SK把短缺押到2040年
摘要
· 韓國政府聯手三星、SK 推出約 3.1 萬億美元計劃,目標五年內把內存產能翻倍。
· 三星押注龍仁和 HBM 後端,SK 同時加碼內存與 15GW 級 AI 數據中心。
· 設備、電力和 EPC 供應商最先受益,但內存周期和定價訴訟仍壓制短期情緒。
韓國政府、三星集團和 SK 集團推出總規模約 4755 萬億韓元、折合約 3.1 萬億美元的 AI 半導體投資計劃,目標是在未來五年把內存產能翻倍,並把龍仁先進製造集群的投產節奏大幅提前。
這不是一筆普通擴產。AI 伺服器正在推高 HBM、DRAM 和部分 NAND 需求,內存廠商過去兩年掌握了更強的議價權,也讓客戶開始擔心價格短期暴漲和供應不足。韓國這次給出的答案,是用一輪橫跨至 2040 年的超長資本支出,去搶下一輪 AI 內存供給。
摩根大通在對這份計劃的解讀中稱,3.1 萬億美元總投資中,約 60%-70% 將流向前端晶圓製造設備,20%-30% 用於基礎設施和潔淨室建設,其餘投向後端封裝。這意味著最先看到訂單想像的,未必只是內存廠商本身,還包括半導體設備、電力基礎設施和半導體工程採購建設供應商。
但市場反應並不只有興奮。兩大韓國內存廠商股價當日表現偏弱,背後是同一個疑問:如果高利潤來自短缺和漲價,巨額擴產一旦落地,內存周期會不會重新反過來壓住利潤?
三星押龍仁,SK 押內存和 AI 基礎設施
這項計劃來自韓國產業通商資源部提出的「三大超級項目計劃」,半導體、AI 機器人與實體 AI、AI 數據中心被列為三大增長支柱。對於資本市場來說,真正有衝擊力的是半導體部分的規模和時間表。
三星集團宣布在韓國投資約 2655 萬億韓元,其中三星電子在 2026 年至 2040 年投入約 2450 萬億韓元,半導體領域約 2100 萬億韓元。最核心的投向是龍仁集群及現有工廠,規模約 1650 萬億韓元;此外還包括光州新製造樞紐、牙山和烏山的 HBM 後端封裝投資,以及龜尾實體 AI 和人形機器人產線。
SK 集團給出的總投資約 2100 萬億韓元,其中內存領域約 1100 萬億韓元,AI 基礎設施約 1000 萬億韓元。內存部分包括龍仁約 600 萬億韓元、清州 NAND 擴產約 100 萬億韓元,以及東南部下一代半導體集群約 400 萬億韓元。龍仁第四座工廠的投產時間被提前約 12 年。
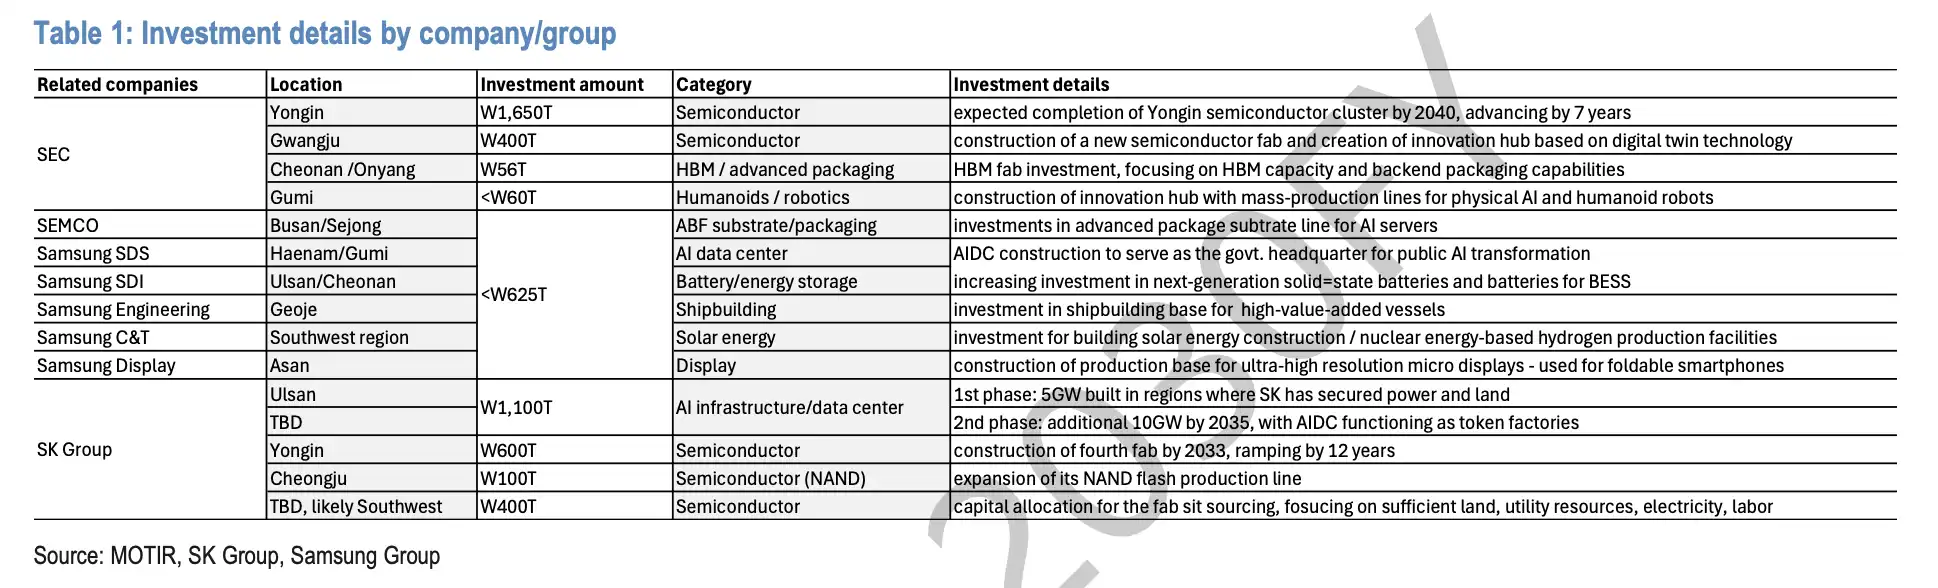
SK 的另一條線是 AI 資料中心。集團計劃到 2035 年前建成 15GW 資料中心,第一階段 5GW,第二階段 10GW。它把資料中心從傳統「存儲資產」重新描述為「token 生成」的 AI 工廠,顯示內存廠商正在嘗試把自己放進更靠近 AI 基礎設施的環節。
這也是韓國政府希望用「速度」解決的問題:不是等到短缺完全顯性化後再擴產,而是在 AI 伺服器需求仍在上行時提前鎖定產能、土地、電力和供應鏈。
供應只夠一半,擴產壓力來自 AI 伺服器
內存行業高管近期多次公開強調,當前供應只能滿足需求的一半,短缺未來幾年還可能進一步惡化。這個判斷解釋了為什麼韓國願意推出橫跨十幾年的擴產計劃。
AI 訓練和推理集群需要更多 HBM,也會拉動高端 DRAM 和伺服器存儲需求。傳統消費電子周期仍會波動,但 AI 伺服器正在改變內存需求結構:內存不再只是 PC 和手機出貨的附屬品,而是 AI 算力擴張中的瓶頸之一。
摩根大通的測算顯示,本輪投資規模相當於當前 DRAM 已安裝 WSPM 產能的兩倍以上;新增 1nm 級產能的建設速度,將是過去十餘年的數倍。換句話說,韓國不是小幅補產能,而是在為一個更大規模的 AI 內存周期做準備。
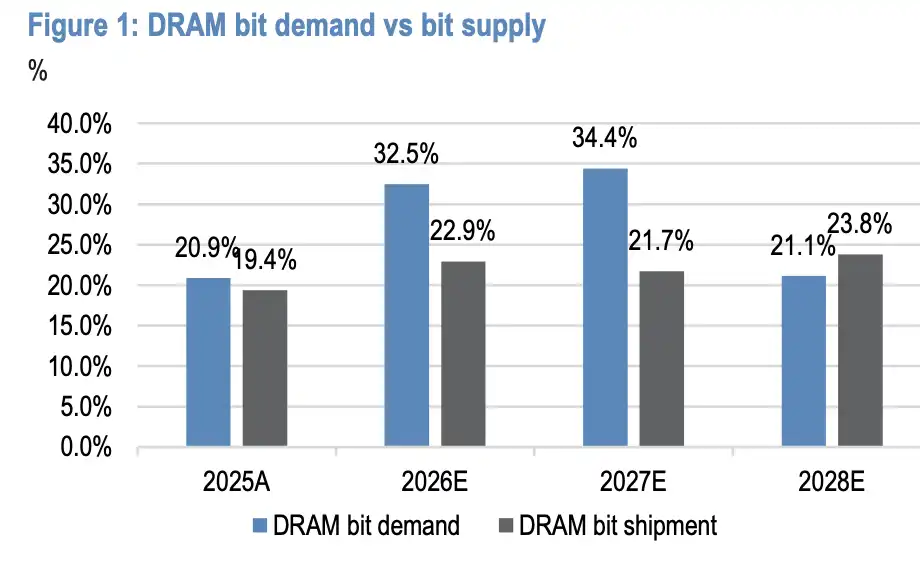
DRAM 位需求占比從 2025A 約 20.9%-22.9% 升至 2026E 約 32.5%、2027E 約 34.4%,供應占比相對滯後。
NAND 也不是完全置身事外。AI 伺服器帶來的存儲需求、企業級 SSD 升級,以及高性能資料中心對低延遲存儲的要求,都讓 NAND 在部分細分市場重新獲得支撐。只是與 HBM 相比,NAND 長期仍更容易受傳統周期和庫存影響。
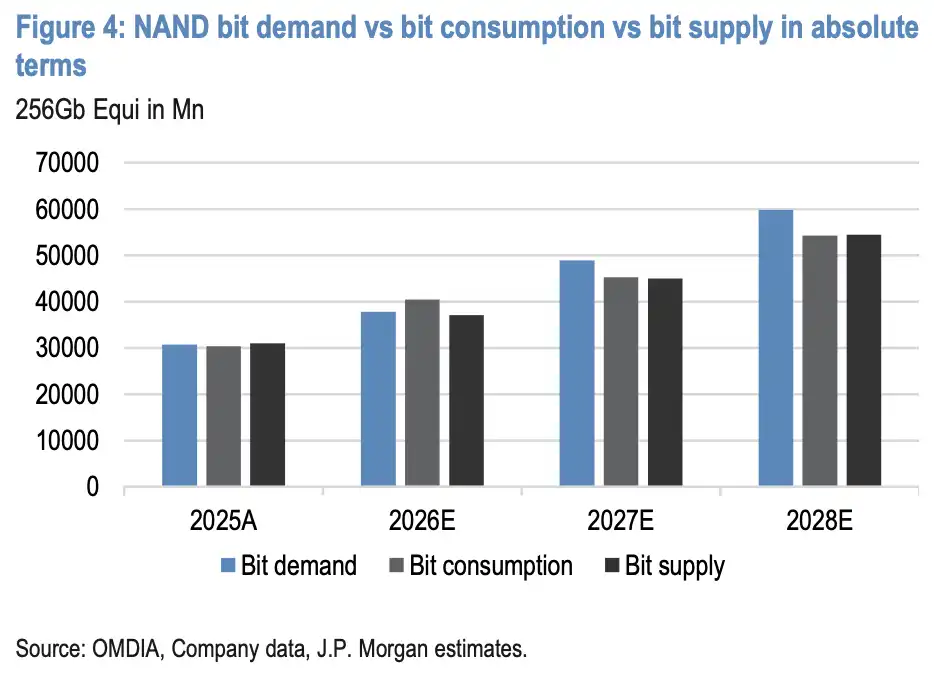
NAND 位需求佔比從 2025A 約 19.3% 升至 2027E 約 28.4%,絕對值圖顯示需求消耗高於供應。
設備、電力和 EPC 先拿到訂單想象
如果總投資中的 60%-70% 流向前端晶圓製造設備,半導體設備供應商將是最直接的受益者。新增先進製程 DRAM 和 HBM 相關產能,需要光刻、刻蝕、沉積、清洗、量測等環節同步擴張。
第二層受益者是基礎設施和潔淨室。先進晶圓廠不是只買設備,還要配套土地、電力、水處理、潔淨室和廠務系統。AI 數據中心部分則進一步放大電力需求,15GW 目標本身就意味著長期電網、變電、冷卻和工程建設投入。
這也是為什麼市場會關注 SK Inc 和三星物產等集團平台或工程建設相關主體。它們未必直接銷售內存,卻可能參與廠房、能源、基礎設施和 EPC 項目。
從長期敘事看,這輪計劃試圖把韓國的存儲優勢延伸到 AI 基礎設施:前端有 DRAM、HBM 和 NAND,後端有封裝,外部還有資料中心和電力工程。若 AI 計算相關內存需求持續增長,韓國廠商可以用更大的產能和更完整的基礎設施鎖住客戶。
不過,這種長期訂單想像並不等同於短期利潤確定上行。半導體設備訂單兌現通常跟隨廠房建設節奏,電力和資料中心項目更受審批、並網和建設周期約束。3.1 萬億美元不是一次性資本開支落地,而是到 2040 年前後分階段展開的計劃。
高利潤還能維持多久,是市場最擔心的事
這輪超級投資的另一面,是內存行業當下的高利潤分配正受到越來越多質疑。
蘋果與美光圍繞內存價格短期暴漲的糾紛,已經讓客戶側的不滿浮出水面。美國也出現針對三星、SK 海力士、美光三大 DRAM 廠商的消費者集體訴訟,指控人為製造短缺、推高價格。雖然目前尚未上升為政府調查,但內存寡頭市場結構本就容易在漲價周期中引發反壟斷和定價爭議。
歷史上,DRAM 行業曾在 2000 年代初因卡特爾案遭遇罰款和刑事處罰;2016-2017 年也出現過類似供應限制訴訟。當前案件結果仍不確定,但它提醒市場:當供應緊張帶來超額利潤時,法律和聲譽風險也會同步上升。
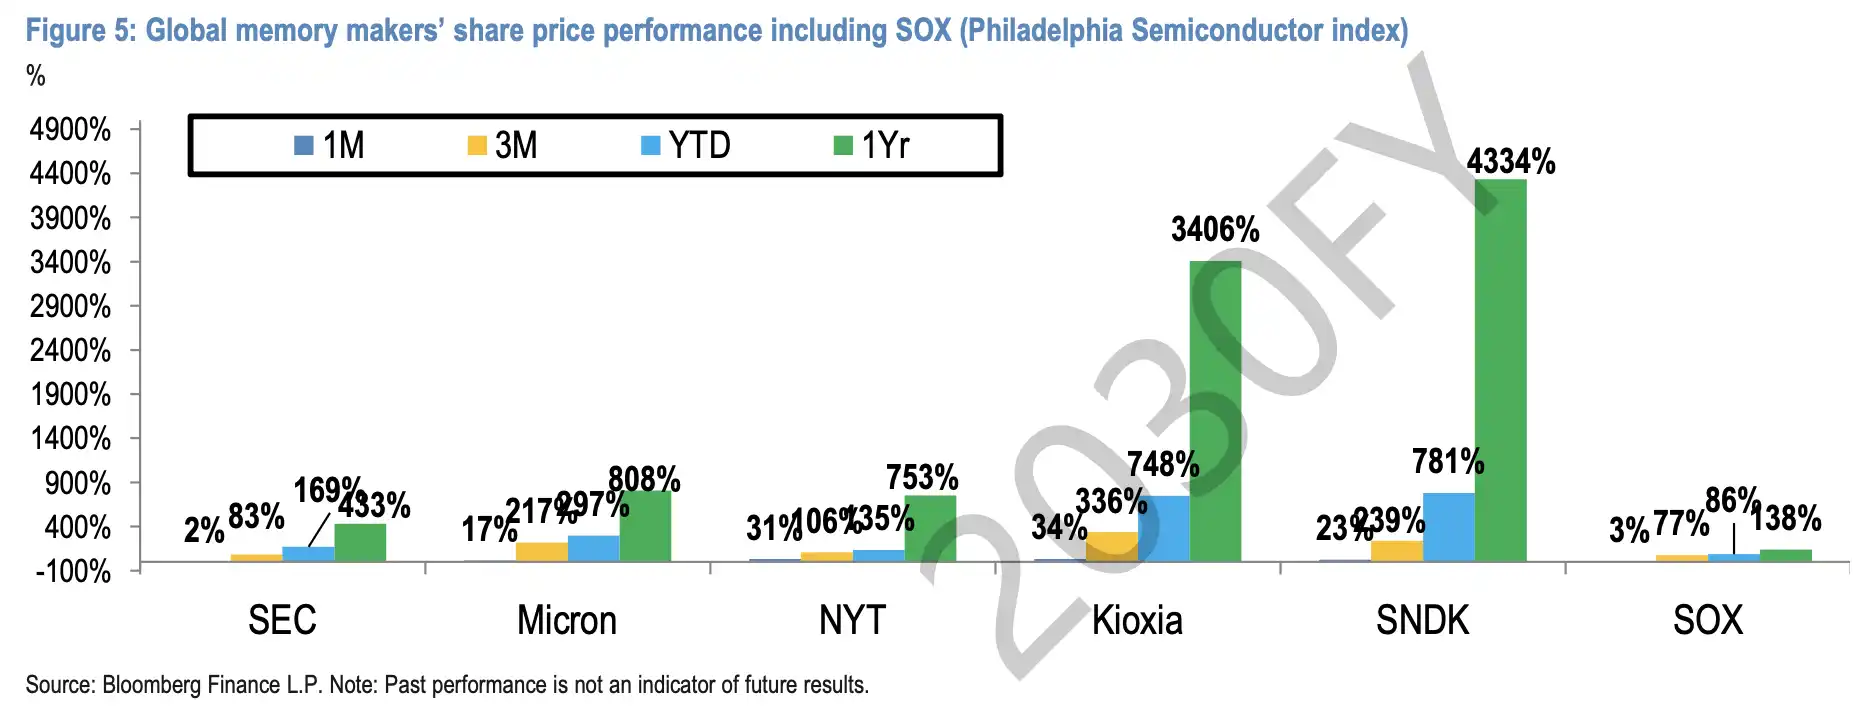
全球記憶體股過去一年大幅上漲;圖中同時列示 SEC、Micron、Kioxia、SK 海力士與 SOX 指數的 1 個月、3 個月和 YTD 表現。
這解釋了為什麼消息公佈後,韓國記憶體股沒有簡單按「巨額投資=長期利好」交易。擴產在周期早中段通常被視為好消息,因為它代表客戶需求強、訂單可見度高;但如果市場擔心供給最終追上甚至超過需求,同樣的擴產也可能被理解為未來價格壓力。
韓國這次押注的時間跨度太長。到 2040 年之前,AI 伺服器需求、HBM 技術路線、客戶資本支出、美國和中國供應鏈政策、電力土地約束,都可能改變專案節奏。未來五年產能翻倍是最有衝擊力的目標,但真正決定記憶體廠商利潤的,仍是供給釋放速度能否跟上需求,而不是一次性宣布的投資總額。
因此,這份計劃更像是韓國對 AI 記憶體短缺的一次長期下注:設備、電力和 EPC 先拿到想像空間,三星和 SK 強化全球供應地位;但記憶體價格、客戶反彈、訴訟風險和周期反轉,仍會決定這輪 3.1 萬億美元故事能走多遠。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章