融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


谷歌暴跌,雲收入翻倍,但自由現金流越來越差

谷歌母公司 Alphabet 剛交出一份增長與壓力並存的財報。雲業務創下紀錄,營收同比翻倍,但市場反應並不熱烈。
據美聯社報道,Alphabet 第三季度營收和每股收益均低於分析師預期,股價在盤後一度跌超 10%。這不是一份簡單的「AI 投資失敗」財報:經營利潤仍在增長,只是新增收入、利潤和現金,正以不同的速度流進公司。
谷歌的增長從哪裡來?
財報最醒目的數字來自雲業務。Alphabet 披露,Google Cloud 三季度收入達到 307 億美元,同比增長 103%。公司的解釋是,企業對 AI 基礎設施和解決方案的需求增長,自研 TPU 系統的銷售也作出了明顯貢獻。
如果只看增速,很容易低估它對整家公司的影響。對照去年同期的分部收入,雲業務增加了約 156 億美元,佔 Alphabet 總營收增量的約 62%。也就是說,公司每新增 100 美元收入,大約有 62 美元來自雲業務。
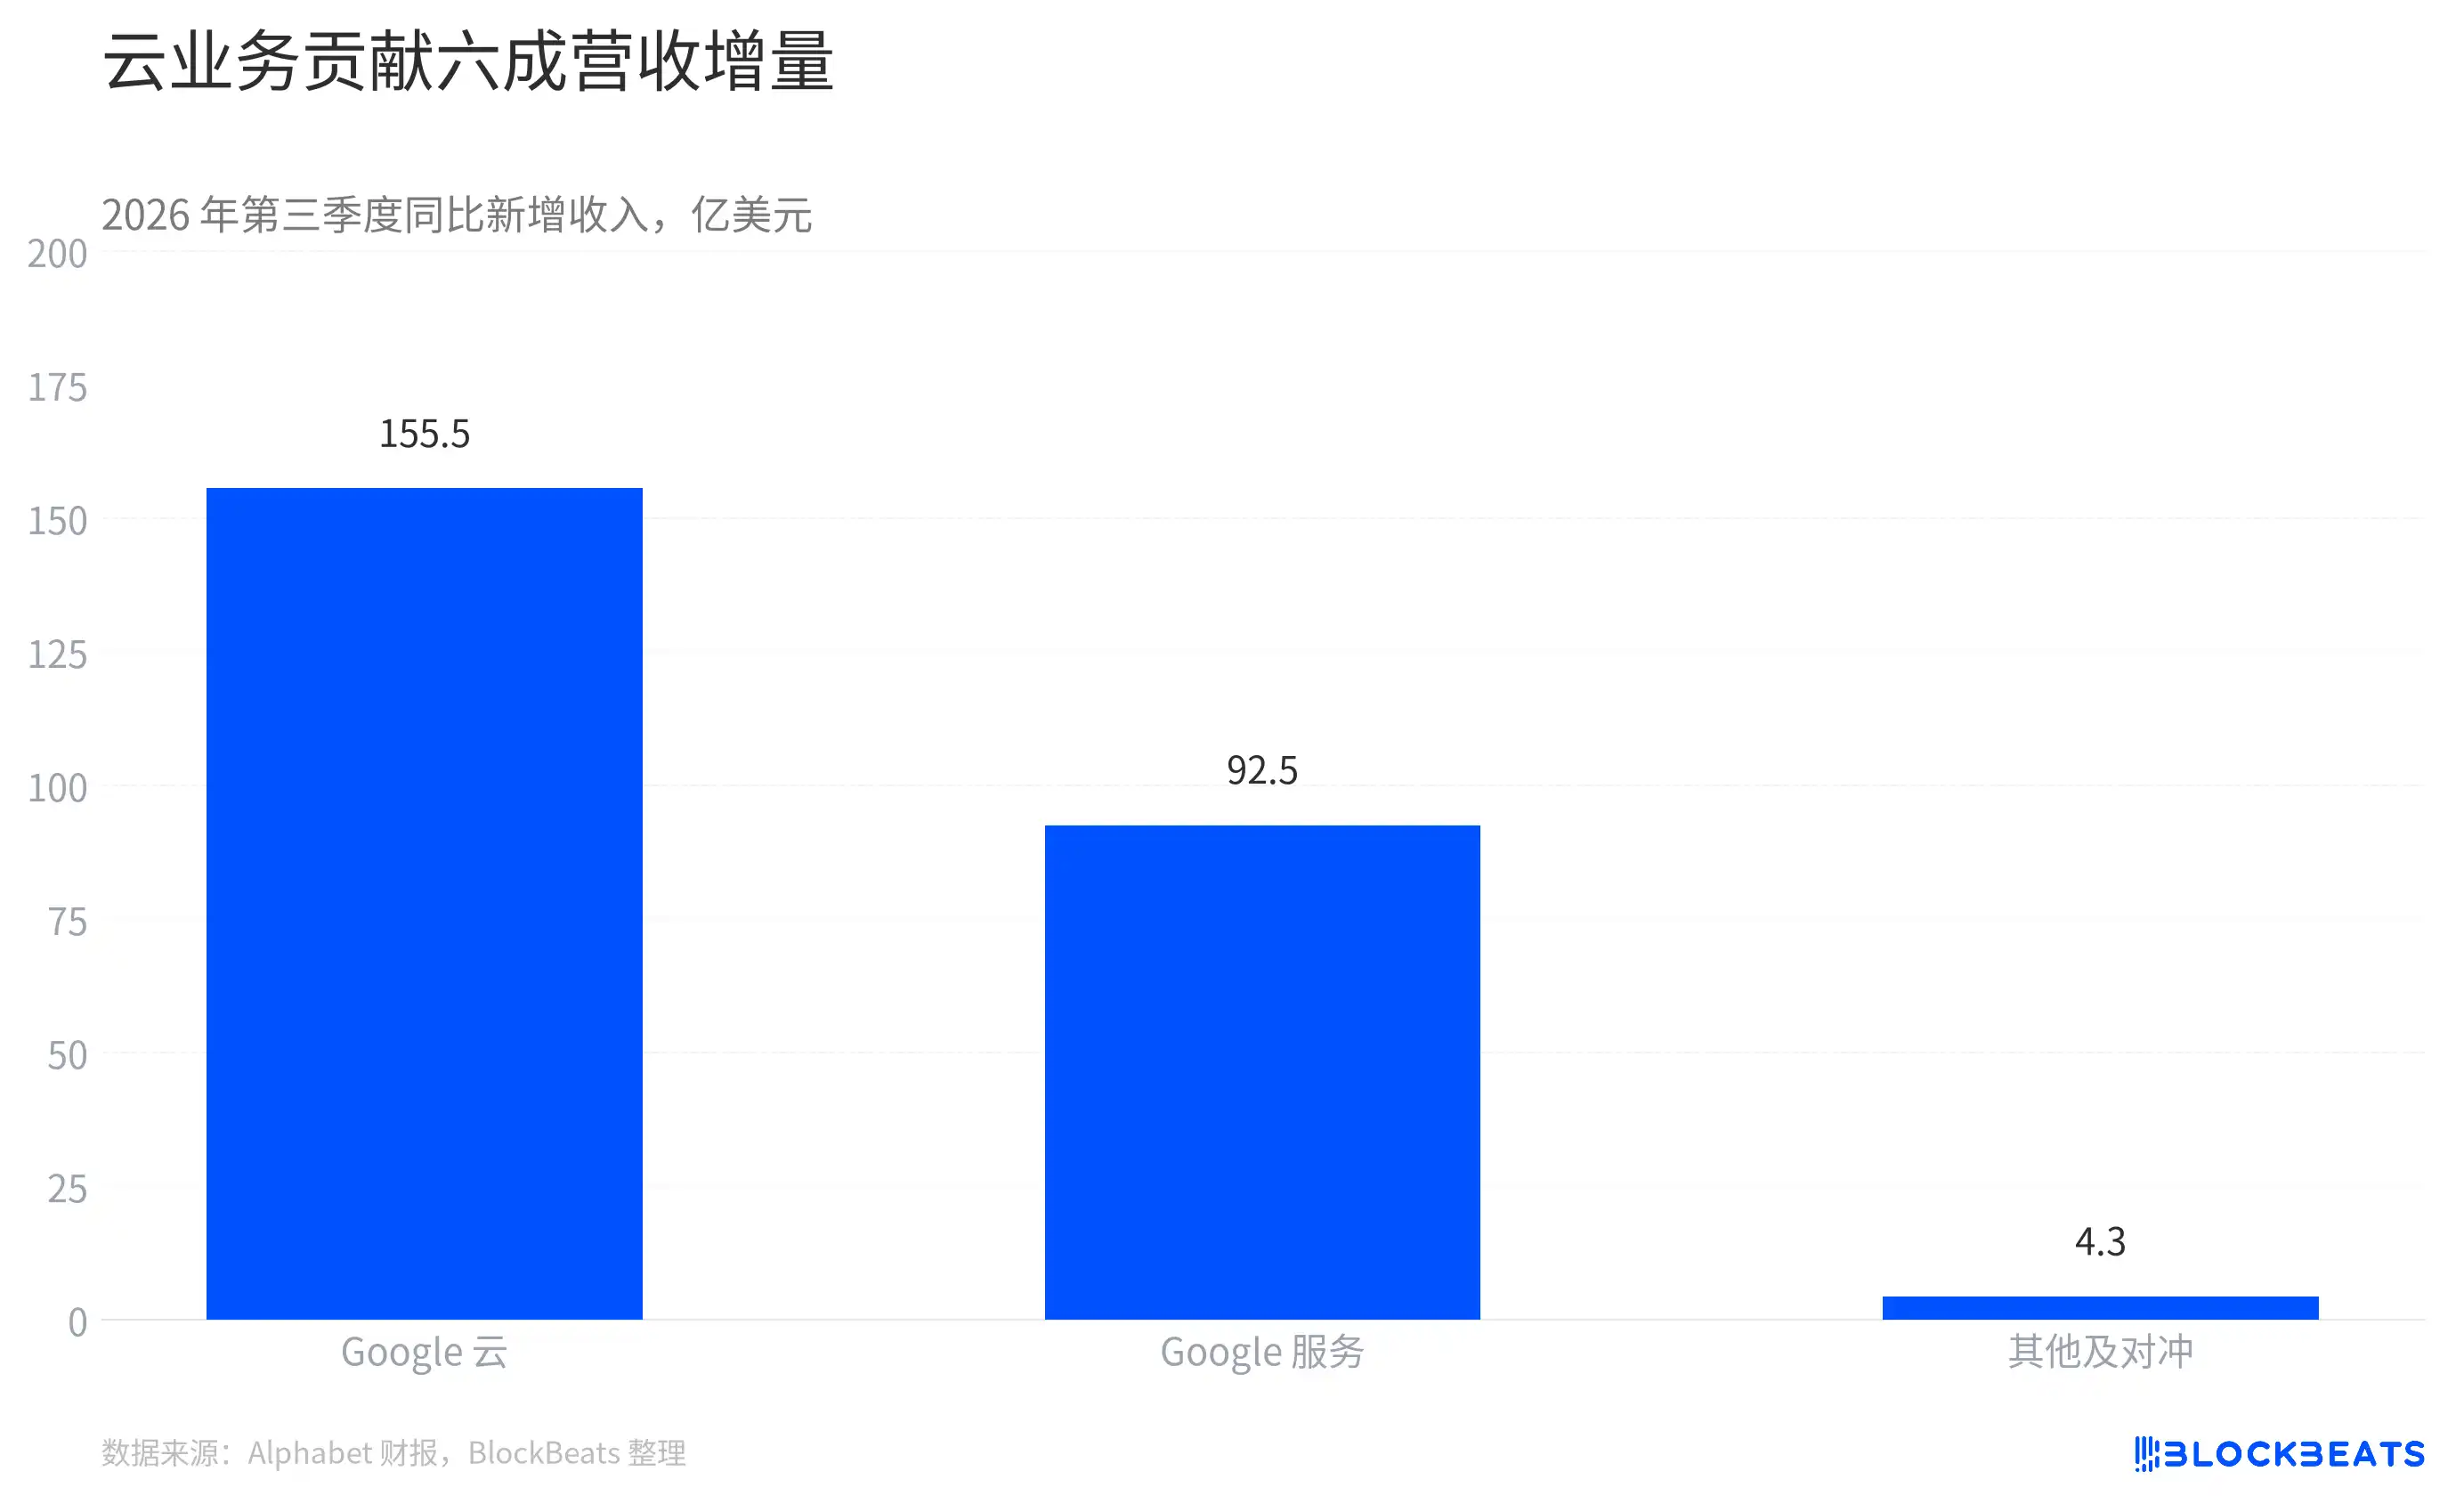
谷歌雲貢獻六成營收增量
谷歌服務仍是體量更大的業務,包含搜索、YouTube 廣告、訂閱、平台和設備。雲業務當季收入只有谷歌服務的約三分之一,卻貢獻了更多新增收入。這是基數較小的業務加速增長後,開始改變整家公司收入結構的方式。
雲業務也在賺錢。財報顯示,Google Cloud 當季營業利潤為 111 億美元,超過去同期三倍。按分部收入計算,營業利潤率從約 24% 升至 36%。
但這並不等於雲業務所有 AI 成本都已在這張分部利潤表裡結清。Alphabet 將共享 AI 研發等費用列在公司層面,沒有分配到各業務分部。因此,雲的分部利潤率可以說明該業務自身的表現,卻不能單獨用來衡量整個 Alphabet 的 AI 投資回報。
收入裡還有一個容易忽略的變化。谷歌過去主要向客戶出售雲計算服務,如今也在銷售 TPU 系統。財報電話會上,管理層稱這部分銷售對增長貢獻顯著,但沒有披露具體金額。因此,雲收入翻倍不能直接等同於雲計算服務收入翻倍,更不能把全部增量都算成生成式 AI 軟件收入。
搜尋的人更多,廣告為什麼慢了?
搜尋依然是 Alphabet 最大的收入來源。財報顯示,搜尋及其他廣告當季帶來 634 億美元收入,超過雲業務的兩倍。但它的同比增速從上一季度的 17% 降至本季度的 12%。
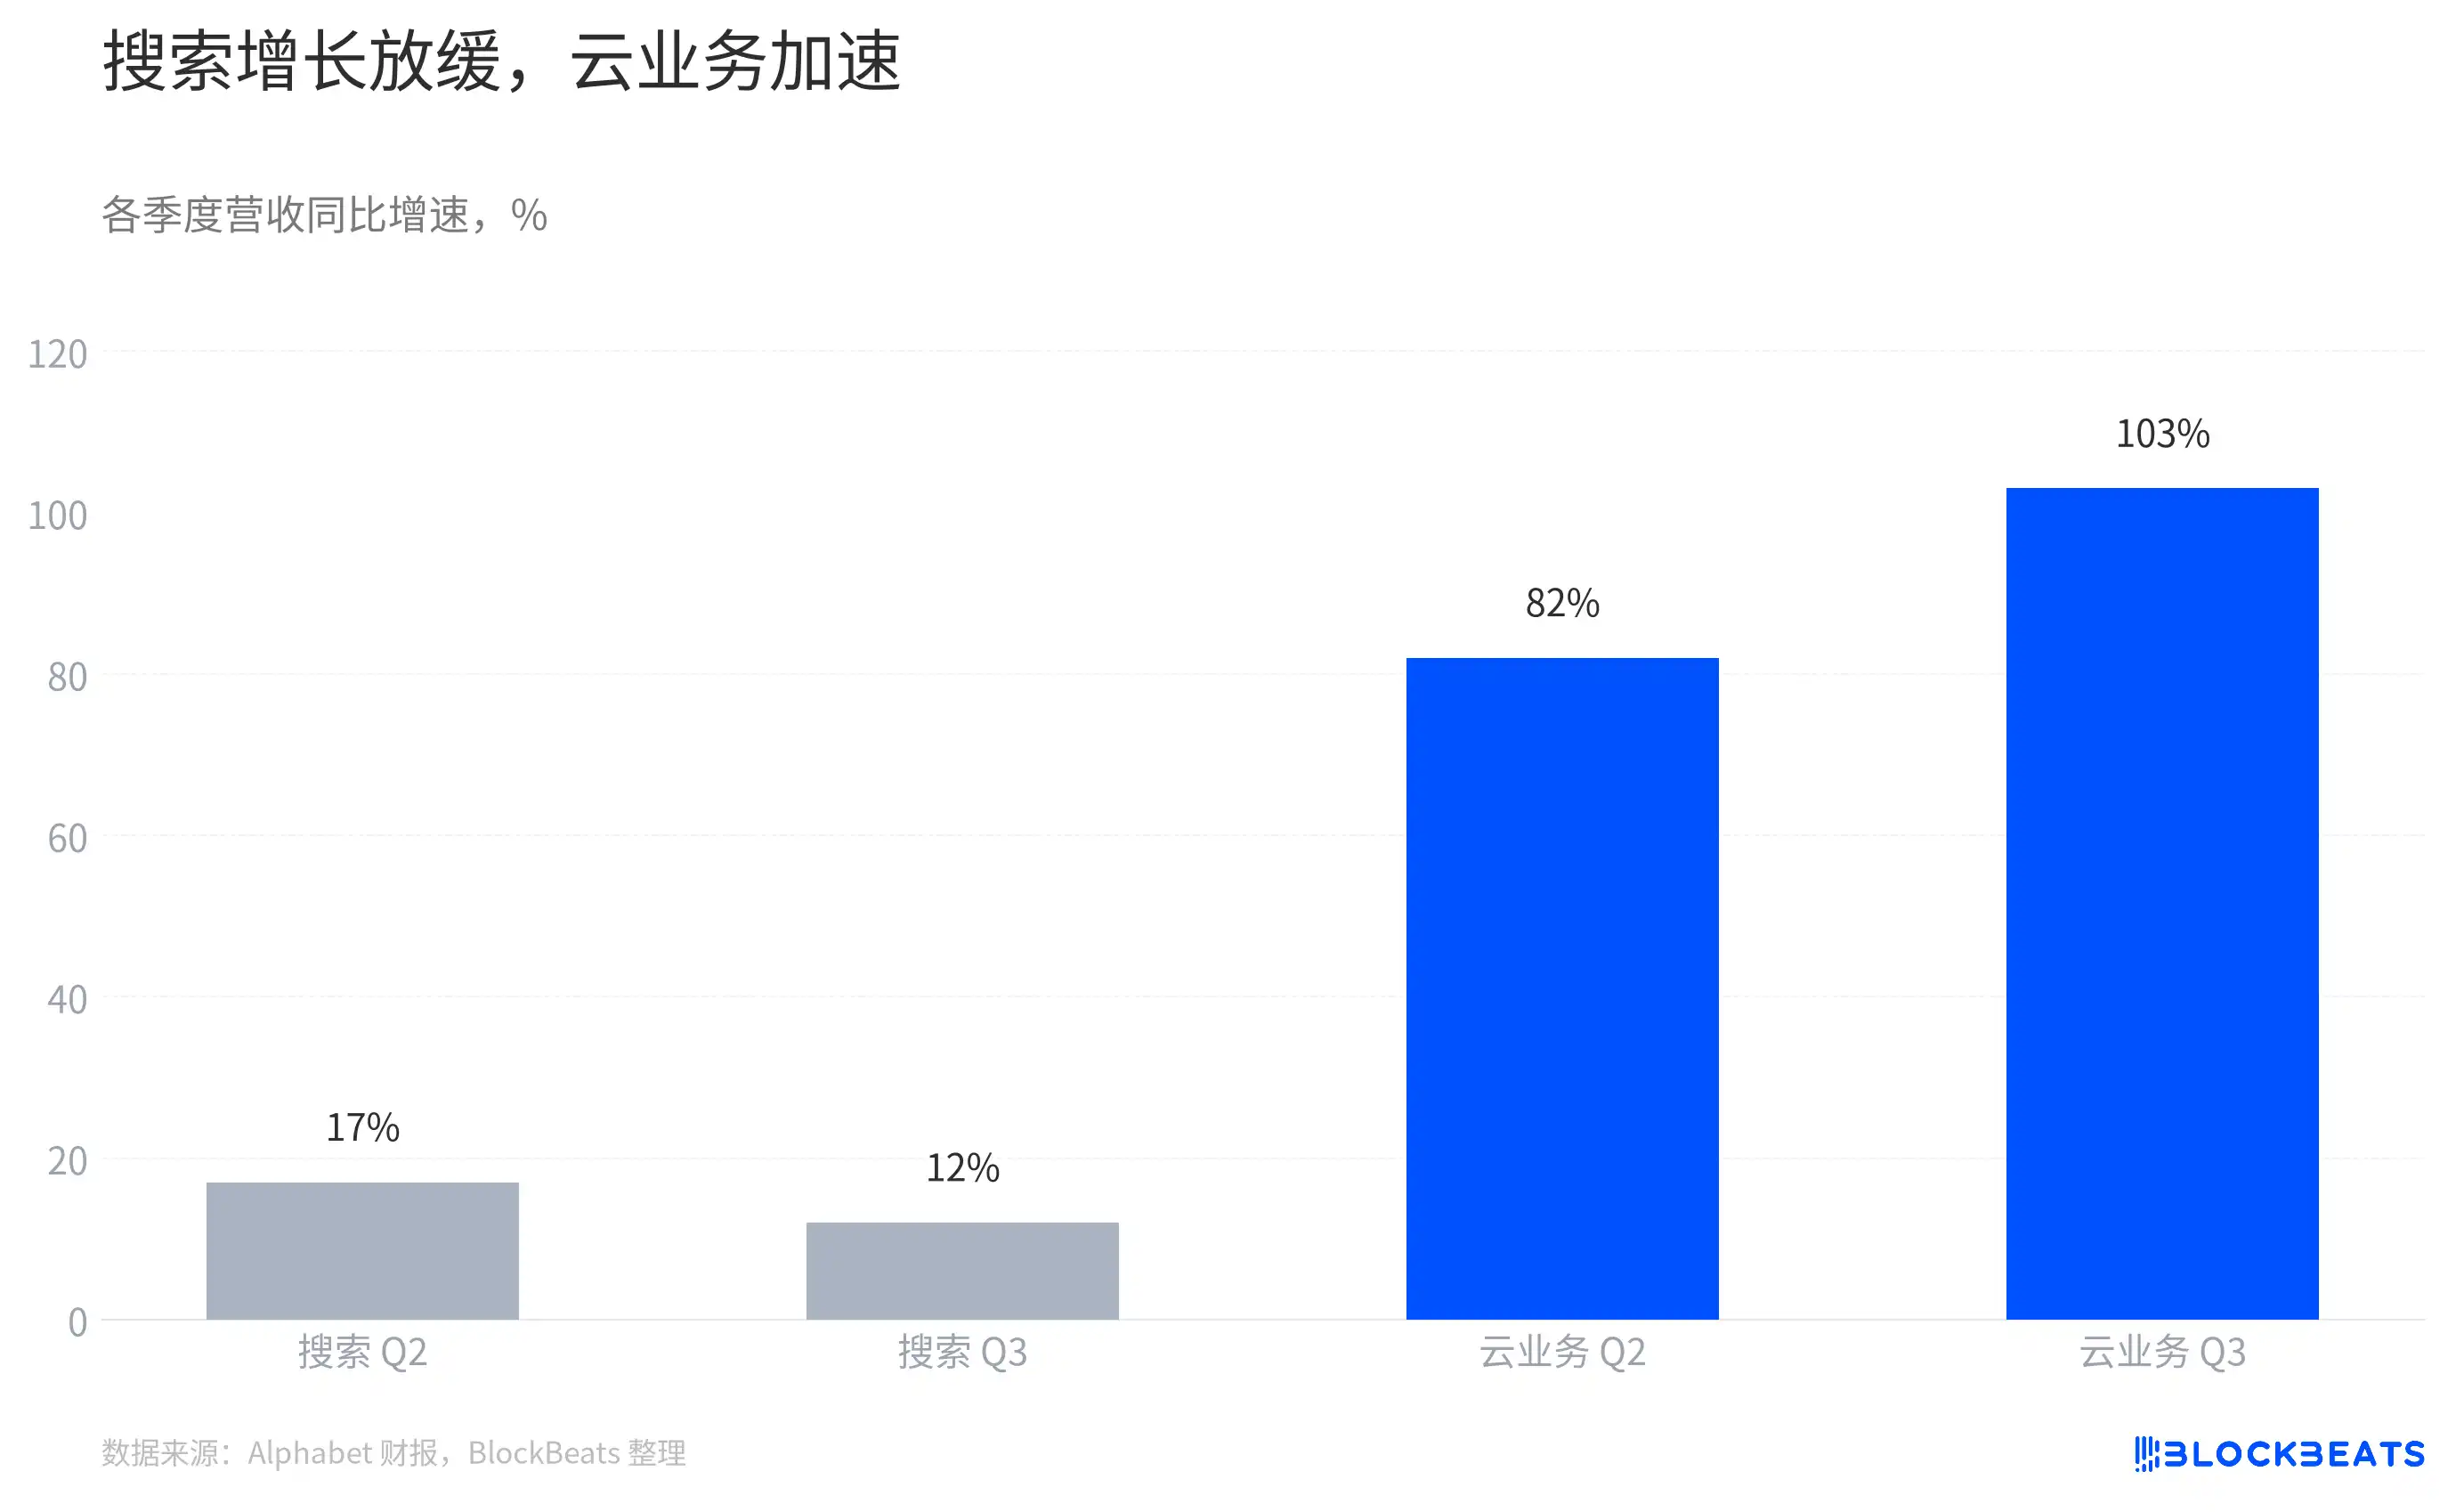
搜尋與雲業務增速
這與谷歌提供的另一個信息放在一起看,頗有意思。公司稱,搜尋查詢量的同比增速達到近五年最高水平。使用量跑得更快,廣告收入的增長卻慢了下來。
管理層在電話會上給出了幾個原因。首席商務官 Philipp Schindler 說,匯率是相對於上一季度增速放緩的最大因素,部分廣告行業的投放節奏也發生了變化。與此同時,AI Mode 查詢增長較快,而其變現水平較低,也對增速產生了影響。
這裡要區分兩件事:谷歌並沒有披露 AI Mode 單獨拉低了多少收入增速,也沒有證明 AI 搜尋正在讓搜尋廣告收入絕對下降。財報能確認的是,搜尋收入仍在增長,而新的查詢形式帶來的使用量,並不一定立即以相同速度轉化為廣告收入。
對一家搜尋廣告仍佔大頭的公司來說,用戶是否繼續搜尋,和每次搜尋能帶來多少收入,是兩個需要分別回答的問題。
雲賺得更多,錢為什麼還不夠花?
Alphabet 三季度經營活動產生了 423 億美元現金,資本開支卻達到 514 億美元。用公司口徑計算的自由現金流為負 91 億美元,相當於當季經營現金流支付全部資本開支後,還差約 91 億美元。
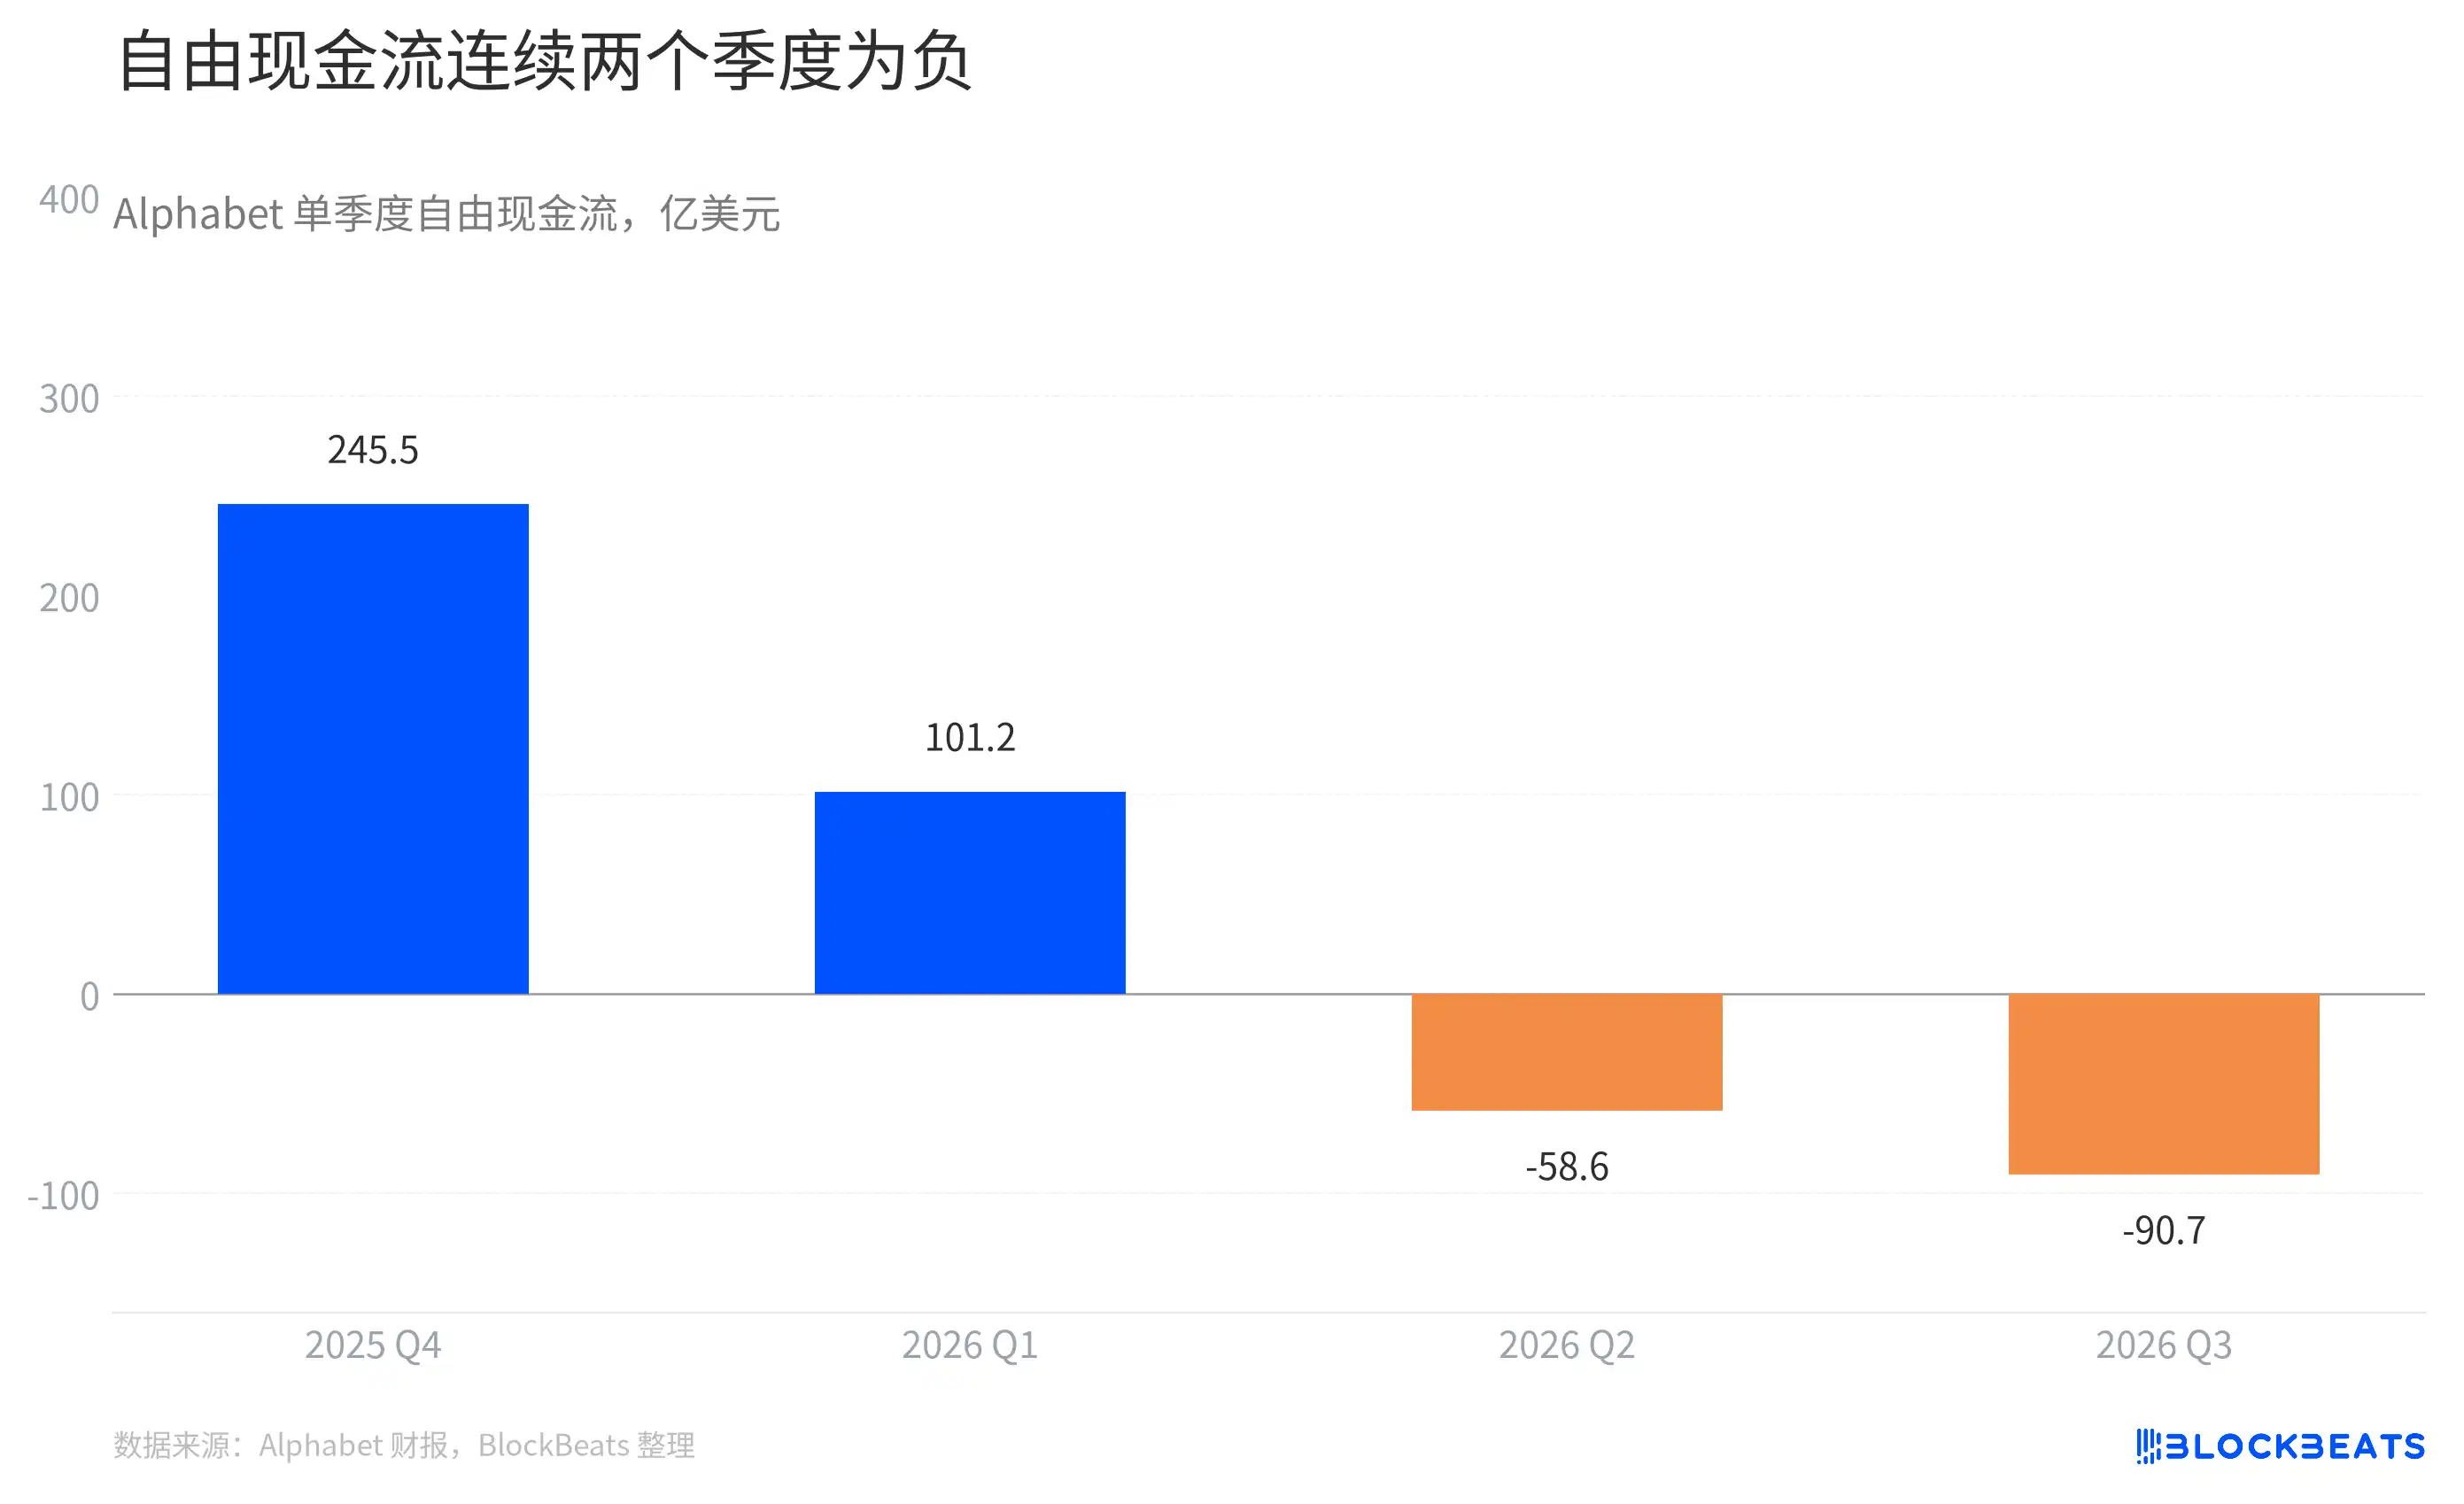
自由現金流連續兩個季度為負
圖裡顯示,自由現金流已經連續兩個季度為負。資本開支主要流向技術基礎設施,公司正在提前購買伺服器、網絡設備和數據中心能力,服務未來的計算需求。這些支出先反映在現金流裡,而資產成本會在之後的多個季度通過折舊進入利潤表。
不過,三季度現金流受影響不只因為資本開支。財務負責人 Anat Ashkenazi 在電話會上說,公司還為 TPU 系統銷售增加了庫存,並支付了歐盟委員會此前罰款。這兩項也壓低了當季經營現金流,不能把現金缺口全部歸因於建數據中心。
公司維持全年資本開支指引在 1950 億至 2050 億美元,並表示明年還會顯著增加。這個區間相當於去年全年資本開支的兩倍以上,但它是管理層計劃,並非已經發生的支出。
市場看到的利潤下滑,還要單獨拆開。Alphabet 當季經營利潤同比增長 30%,歸屬於普通股股東的淨利潤卻下降。財報列示的股權證券淨損失為 87 億美元,管理層稱主要來自對 SpaceX 投資的未實現虧損。投資資產價格變動會影響淨利潤,但它不直接說明搜索或雲業務當季的經營利潤下降。
谷歌的這份財報裡,雲業務正在帶來收入和利潤,建設計算能力的賬單則更早到期。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章