融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


海力士一個季度賣出去年全年收入,但淨利潤為什麼降了?

10 月 28 日,SK 海力士公布第三季度財報。人工智能伺服器對儲存晶片的需求,推著這家韓國廠商的營收和營業利潤再次刷新單季紀錄。
據 韓國中央日報,營業利潤超過市場預期,淨利潤卻低於數據服務商 FnGuide 彙總的預期。市場面對的是兩種不同的業績信號。
但財報裡有一個容易被最高紀錄蓋過的細節。營業利潤繼續上漲,淨利潤卻比上一季度少了一半以上。
一個季度,超過去年的全年
據 SK 海力士第三季度業績公告,公司當季營收達到 104.62 萬億韓元,首次跨過單季 100 萬億韓元門檻。這個數字比公司 2025 年全年營收還高。
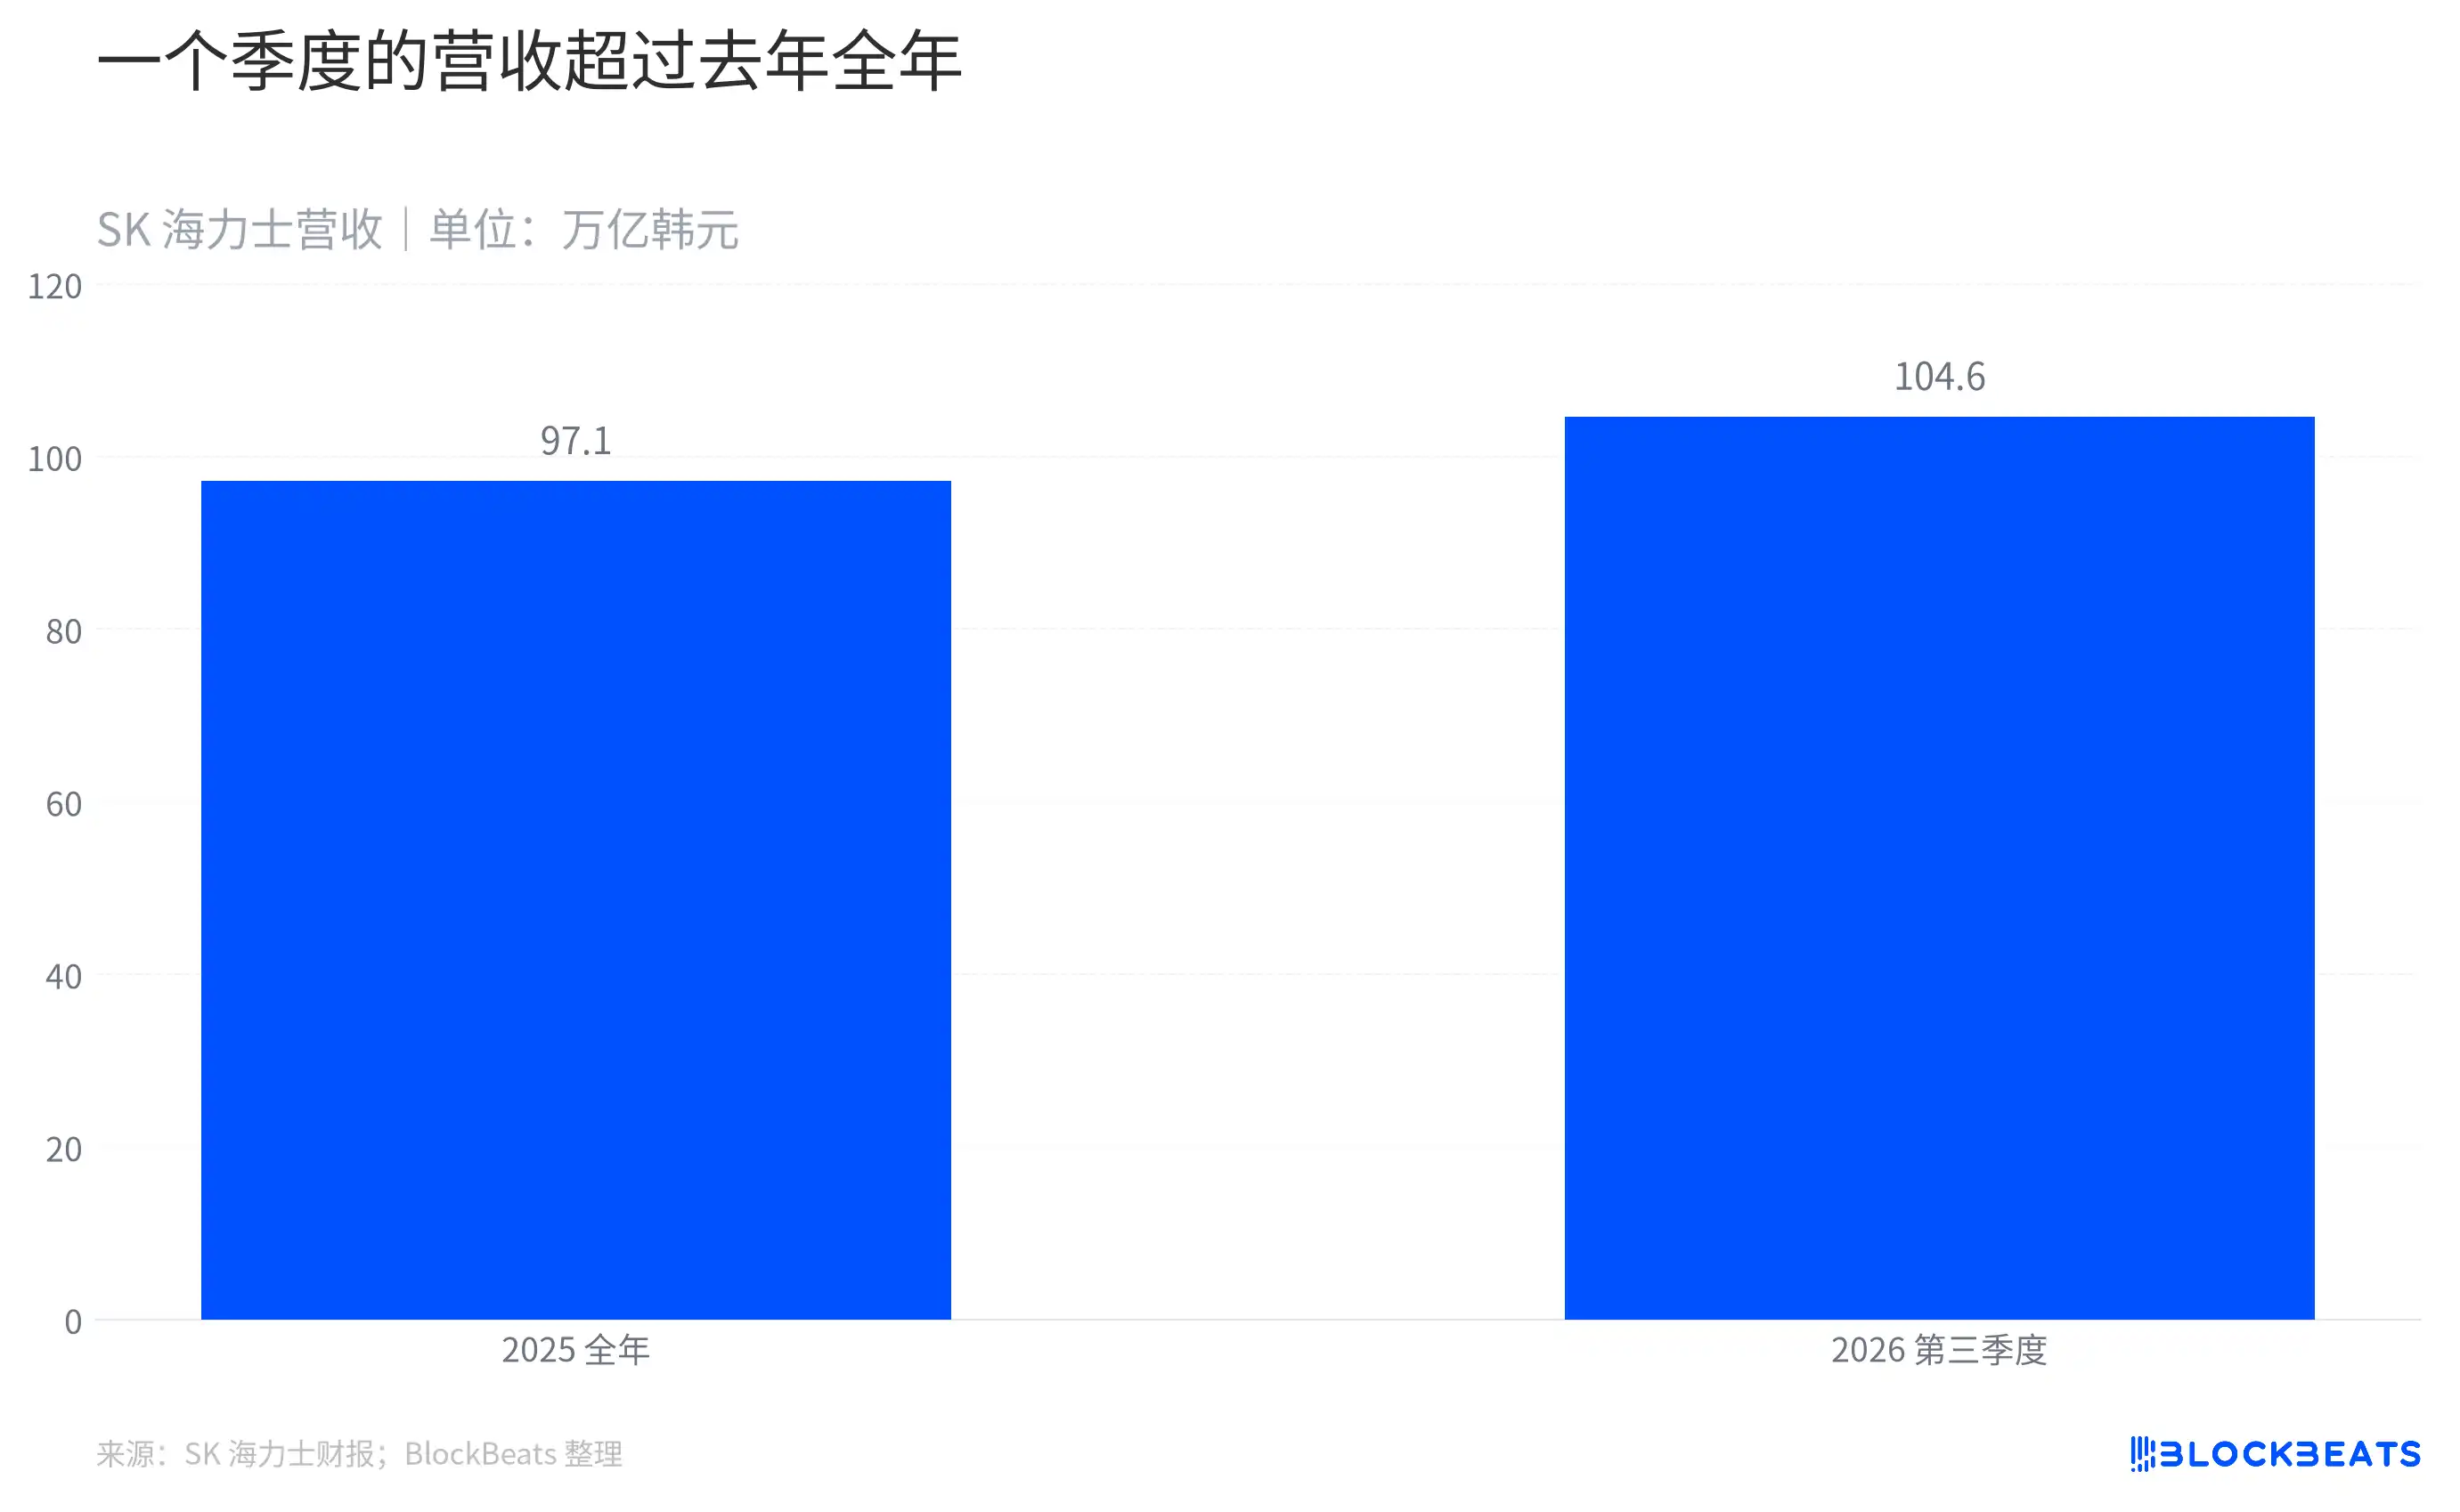
海力士單季營收超過去年的全年
變化來得很快。去年的最後一個季度,海力士的營收還在 32.83 萬億韓元。此後連續三個季度增長,最新一季已經是當時的三倍多。
公司把增長歸因於 AI 儲存需求帶動主要產品價格上漲,以及高附加值產品的競爭力。產品結構也在變化。用於伺服器的 DDR5 銷售明顯增加,新一代高頻寬記憶體 HBM4 開始正式出貨,數據中心使用的企業級固態硬碟銷售也在擴大。
HBM 經常被視作這輪儲存行情的主角,但公司列出的增長來源並不只有 HBM。伺服器需要高速記憶體,也需要其他類型的記憶體與儲存設備。單看某一種晶片,很難完整解釋這張利潤表。
每賣出 100 韓元,營業利潤留下多少?
營收增長之外,海力士的利潤率也在抬升。按照公司財報中的營業利潤除以營收計算,一年前每賣出 100 韓元,留下約 47 韓元營業利潤。最新一季這一數字接近 80 韓元。
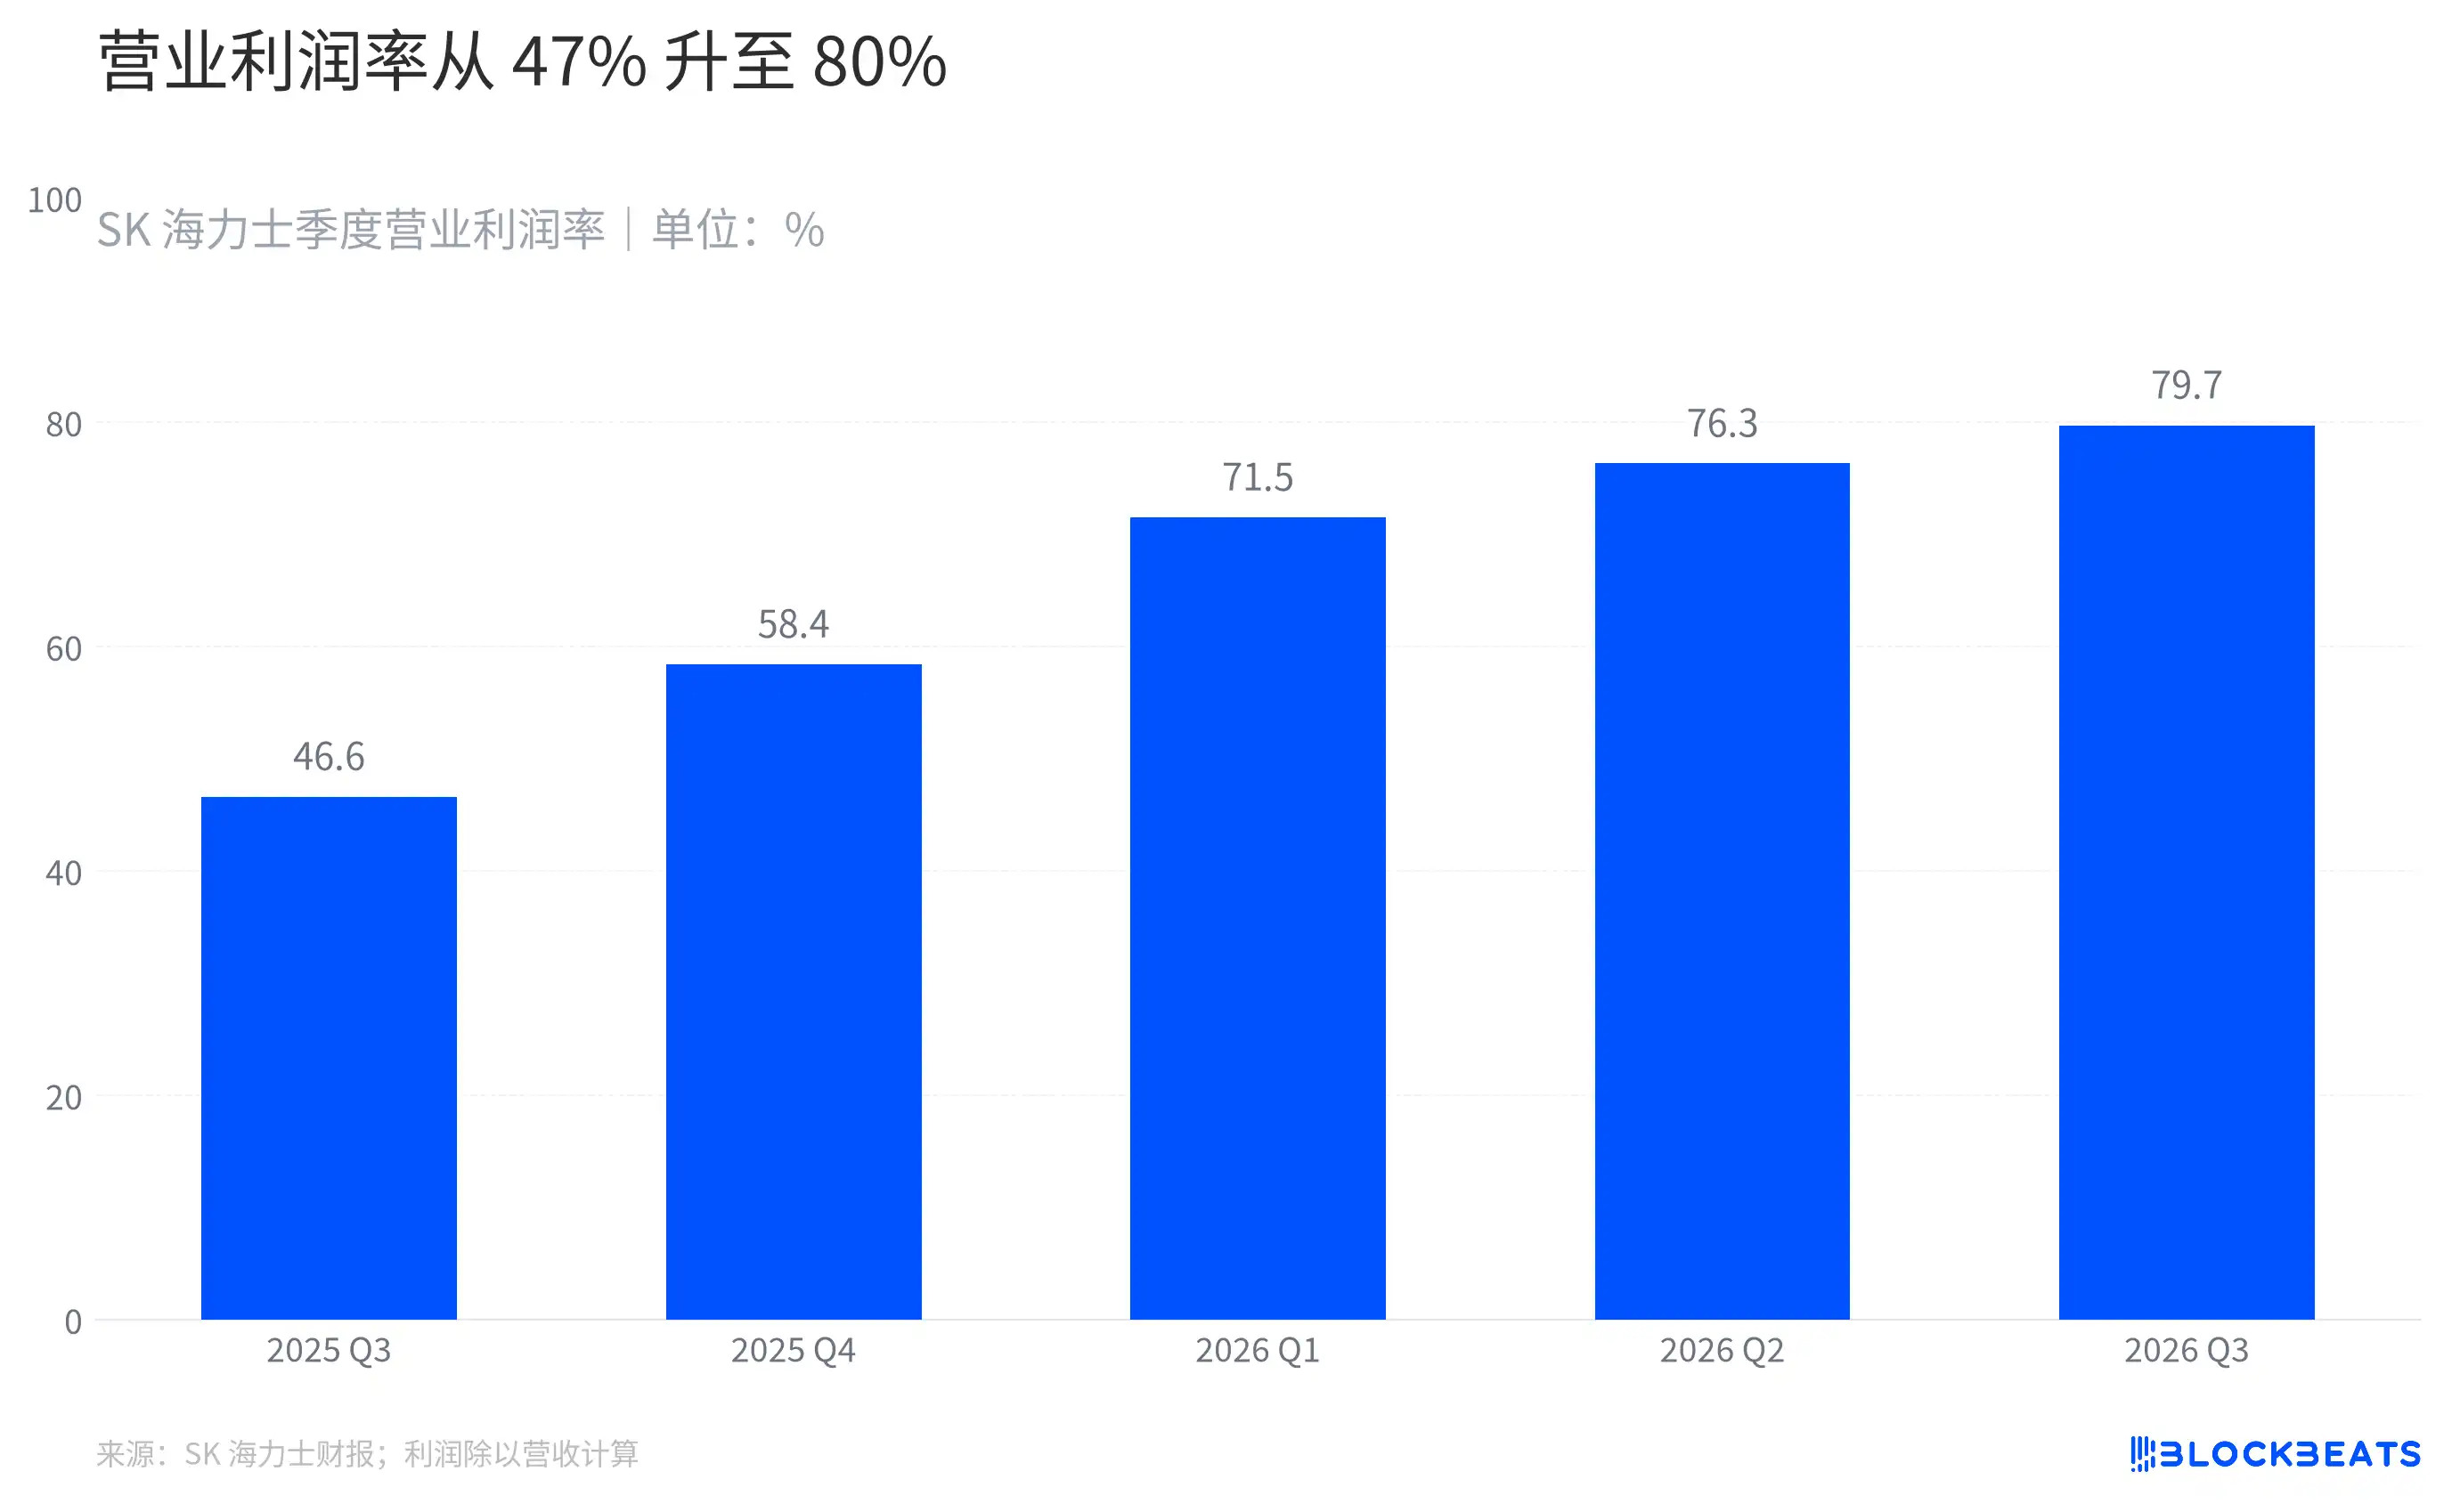
海力士營業利潤率變化
營業利潤已經扣除營業成本和營業費用,但還不是股東最終拿到的淨利潤。它提供了一個觀察主營經營的窗口,可以用來對照公司賣出產品的收入與經營層面的利潤。
過去幾個季度,收入和營業利潤一起上漲,後者漲得更快。這意味著增長不只是生產線賣出了更多產品,公司每單位收入帶來的營業利潤也在增加。
公司給出的訂單信息,則解釋了為什麼它敢於規劃擴產。據本次公告,海力士已與 14 家主要客戶簽訂長期協議,鎖定的量相當於 2027 年和 2028 年總產能的半數以上。
這個比例是公司對未來產能和合同量的描述,不等於訂單已經全部交付,也不等於未來收入已經確認。合同通常為期五年,價格在約定範圍內反映市場情況,並非把今天的價格永久固定下來。
海力士計劃在年底前提升 M15X 工廠產能,以增加 HBM4 供應。公司預計,HBM4 在第四季度的出貨量和收入都會超過上一代 HBM3E。這是公司預測,實際結果仍要等後續財報驗證。
為什麼淨利潤反而降了?
第三季度營業利潤達到 83.33 萬億韓元,環比增長 38%。同一時期淨利潤為 39.78 萬億韓元,環比下降 58%。
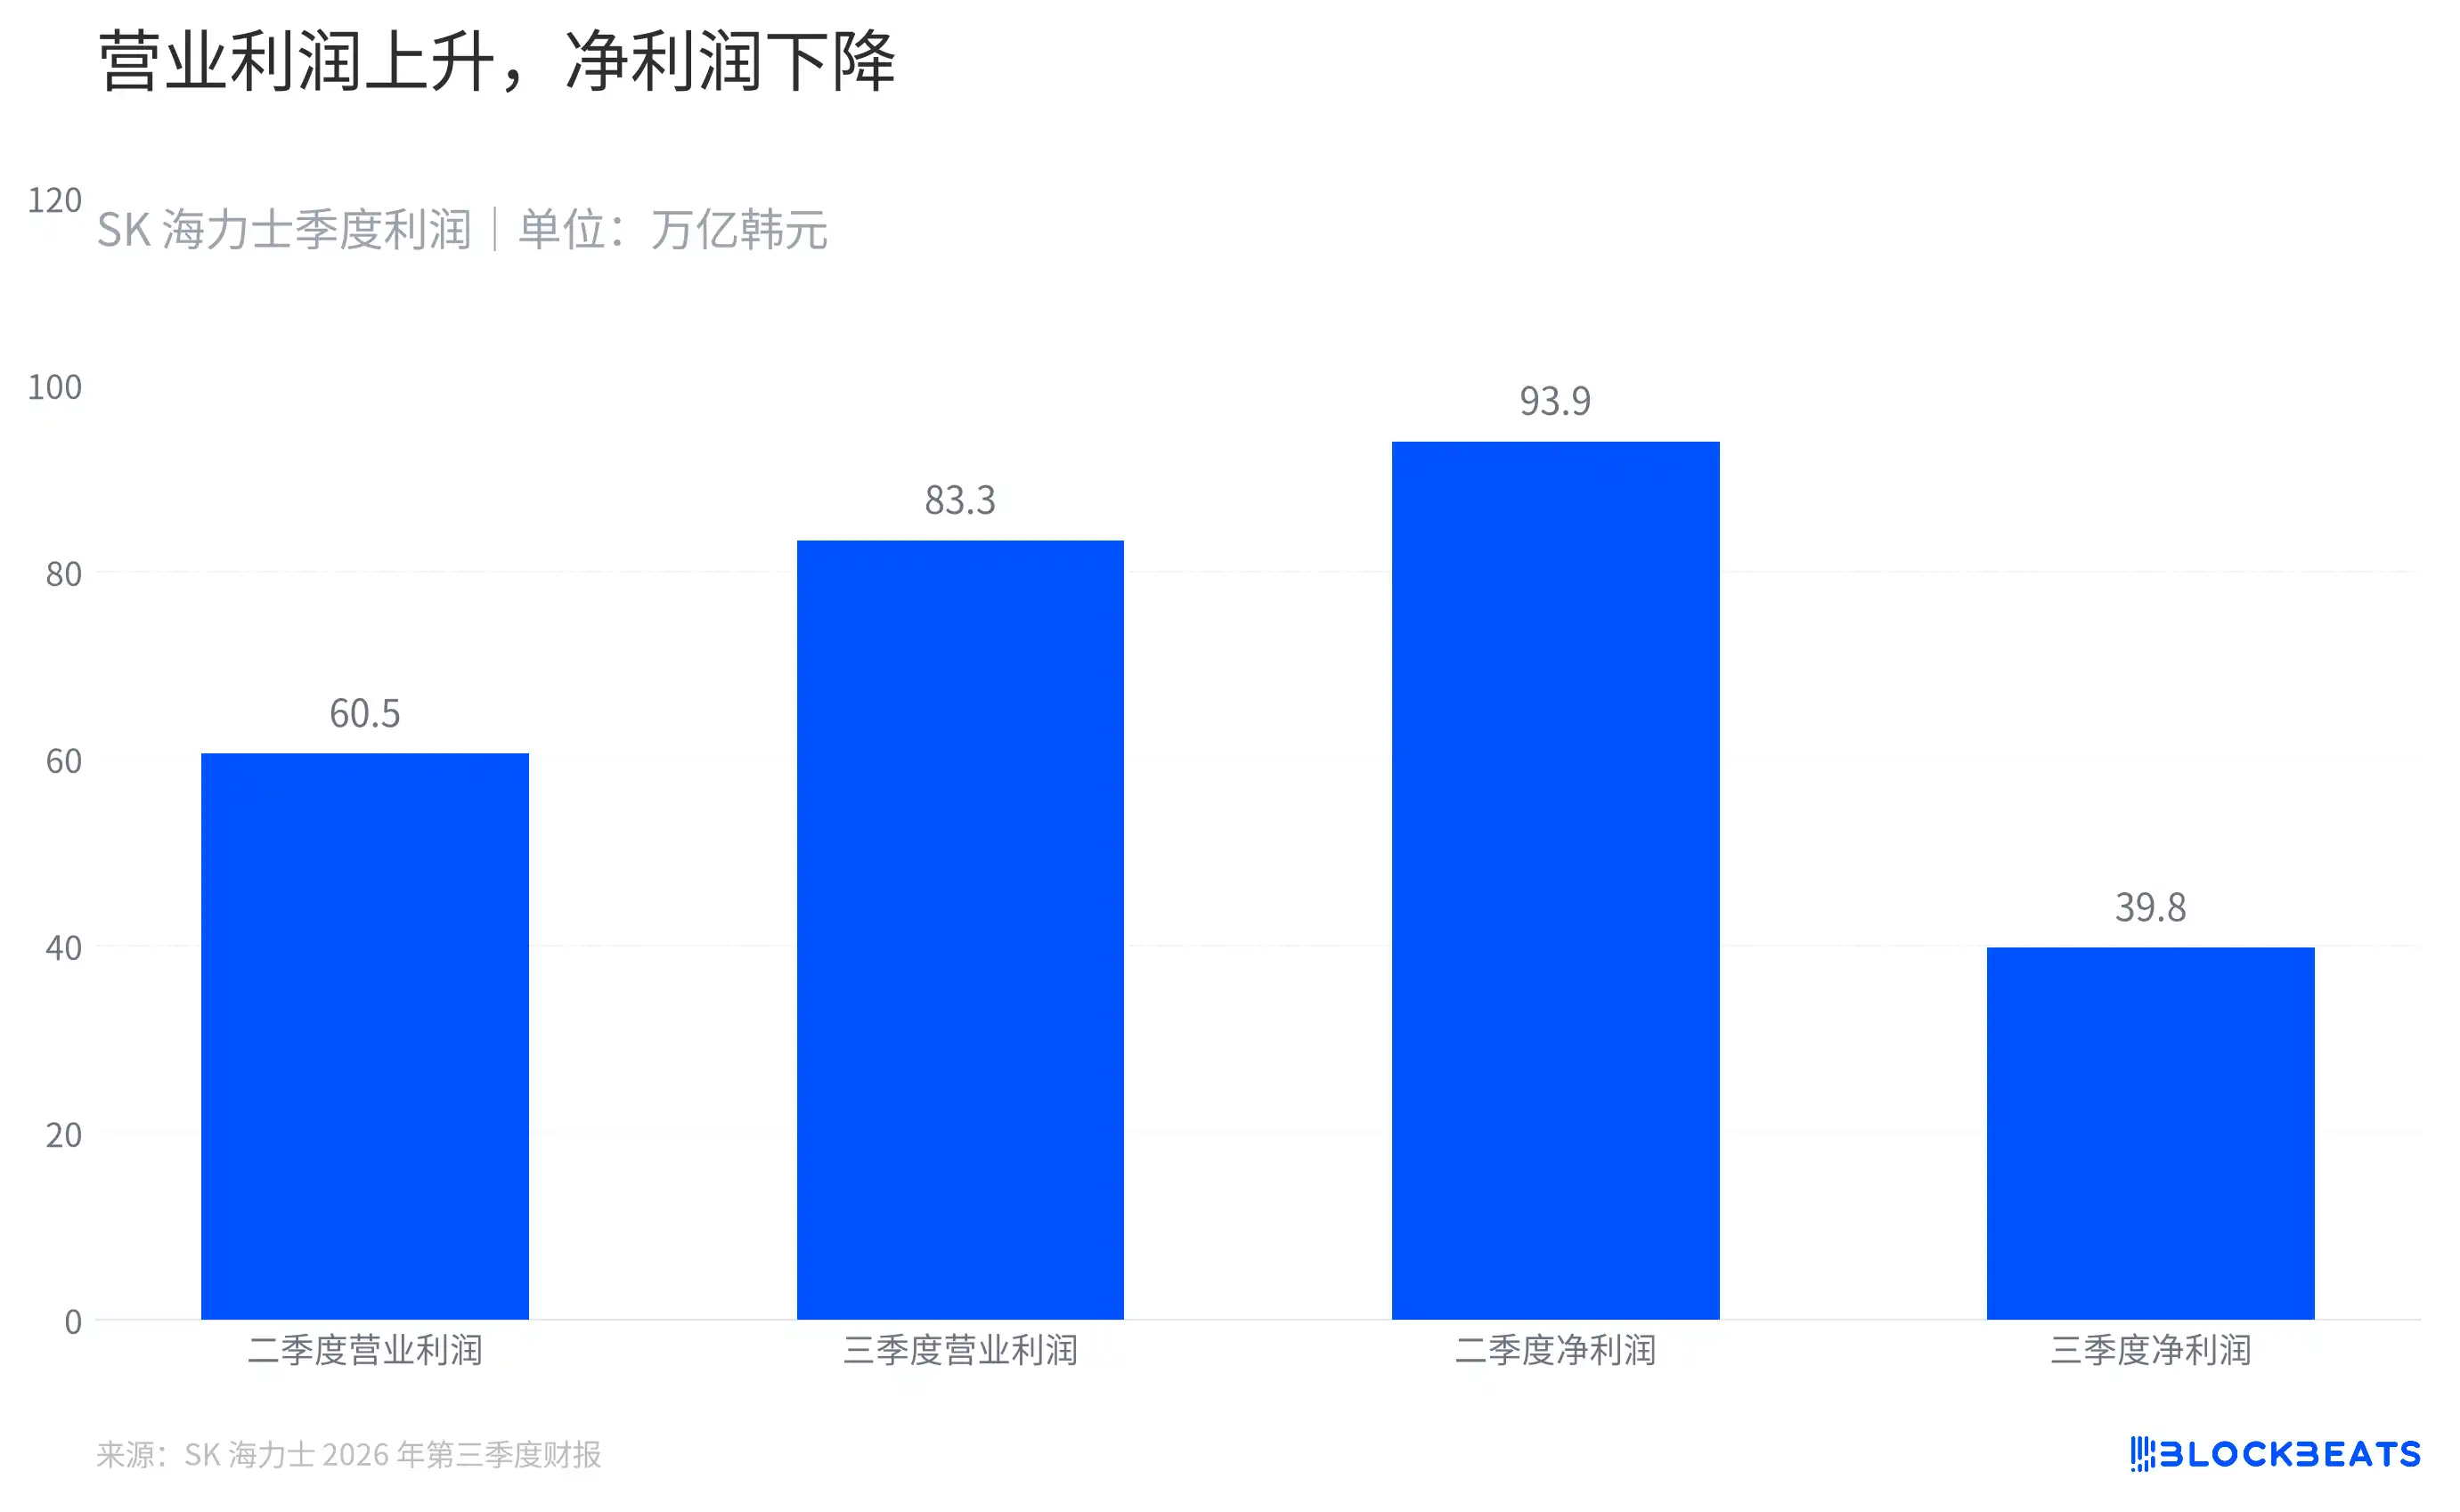
營業利潤和淨利潤出現分化
兩者差異並不意味著芯片銷售突然轉弱。營業利潤反映經營層面的結果,淨利潤還會受到投資收益、融資項目和所得稅等因素影響。要解釋淨利潤的變化,需要看營業利潤以下的明細,而不能只看收入和毛利。
上一季度淨利潤異常高。韓聯社旗下 Yonhap News TV 當時報導,第二季度淨利潤包含日本存儲芯片企業鎧俠的投資收益。第三季度公告也提到,公司將通過特別股息分享鎧俠投資收益。
但海力士此次業績公告沒有完整列出第三季度營業外項目和稅項的變化,無法僅憑公告把淨利潤環比下降的全部原因歸給鎧俠投資收益。能確認的是,上一季度的投資收益使淨利潤比較基數更特殊,而本季度經營利潤仍在增長。
投資所得也出現在股東回報計劃裡。海力士稱,2026 財年計劃向股東回饋約 100 萬億韓元,包括不少於 30 萬億韓元現金股息,以及不少於 60 萬億韓元的股份回購和註銷。前者和後者都是公司計劃,執行進度要與計劃金額分開看。公司稱,此前宣佈的 40 萬億韓元回購已在上週完成,相關股份將於近期註銷。
董事會此次還決定進行一筆回購,其中用於員工薪酬的股份不計入上述股東回報總額。第三季度每股股息中,一半對應經營業績改善,另一半是分享鎧俠投資收益的特別股息。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章