融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


高盛解讀:傳統DRAM給AI記憶體支援,HBM明年能漲44%?

摘要
· 高盛 6 月 DRAM 情緒指標維持「溫和正面」,將三星 2027 年 HBM 漲價預期從 14% 上調至 44%。
· DDR5 現貨價自 5 月以來漲 20%,較 5 月合約價溢價 25%,傳統 DRAM 漲價抬高 HBM 談判參照。
· 韓國出口和南亞科收入支持景氣判斷,但手機需求偏弱,44% 漲價仍是預測而非公司指引。
高盛在 6 月 30 日發布的 DRAM 情緒指標中維持對行業「溫和正面」判斷,並將三星電子 2027 年 HBM 價格增速預期從此前的 14% 上調至 44%。
這不是已經發生的漲價,也不是三星給出的公司指引,而是高盛基於 HBM 供需、傳統 DRAM 價格和下游需求作出的預測。它之所以值得關注,是因為 HBM 是 AI 伺服器中與 GPU 配套的高頻寬內存,直接影響英偉達、AMD 等 AI 加速卡供貨,也決定三星、SK 海力士、美光等存儲廠商明年的利潤彈性。
更直接的變化來自傳統 DRAM。按高盛跟踪口徑,DDR5 現貨價自 5 月 1 日以來上漲 20%,較 5 月合約價溢價 25%。DDR4 同期上漲 11%,較 5 月合約價溢價 45%。當普通 DRAM 漲價變得更明顯,HBM 明年合約談判的參照價格也被抬高。
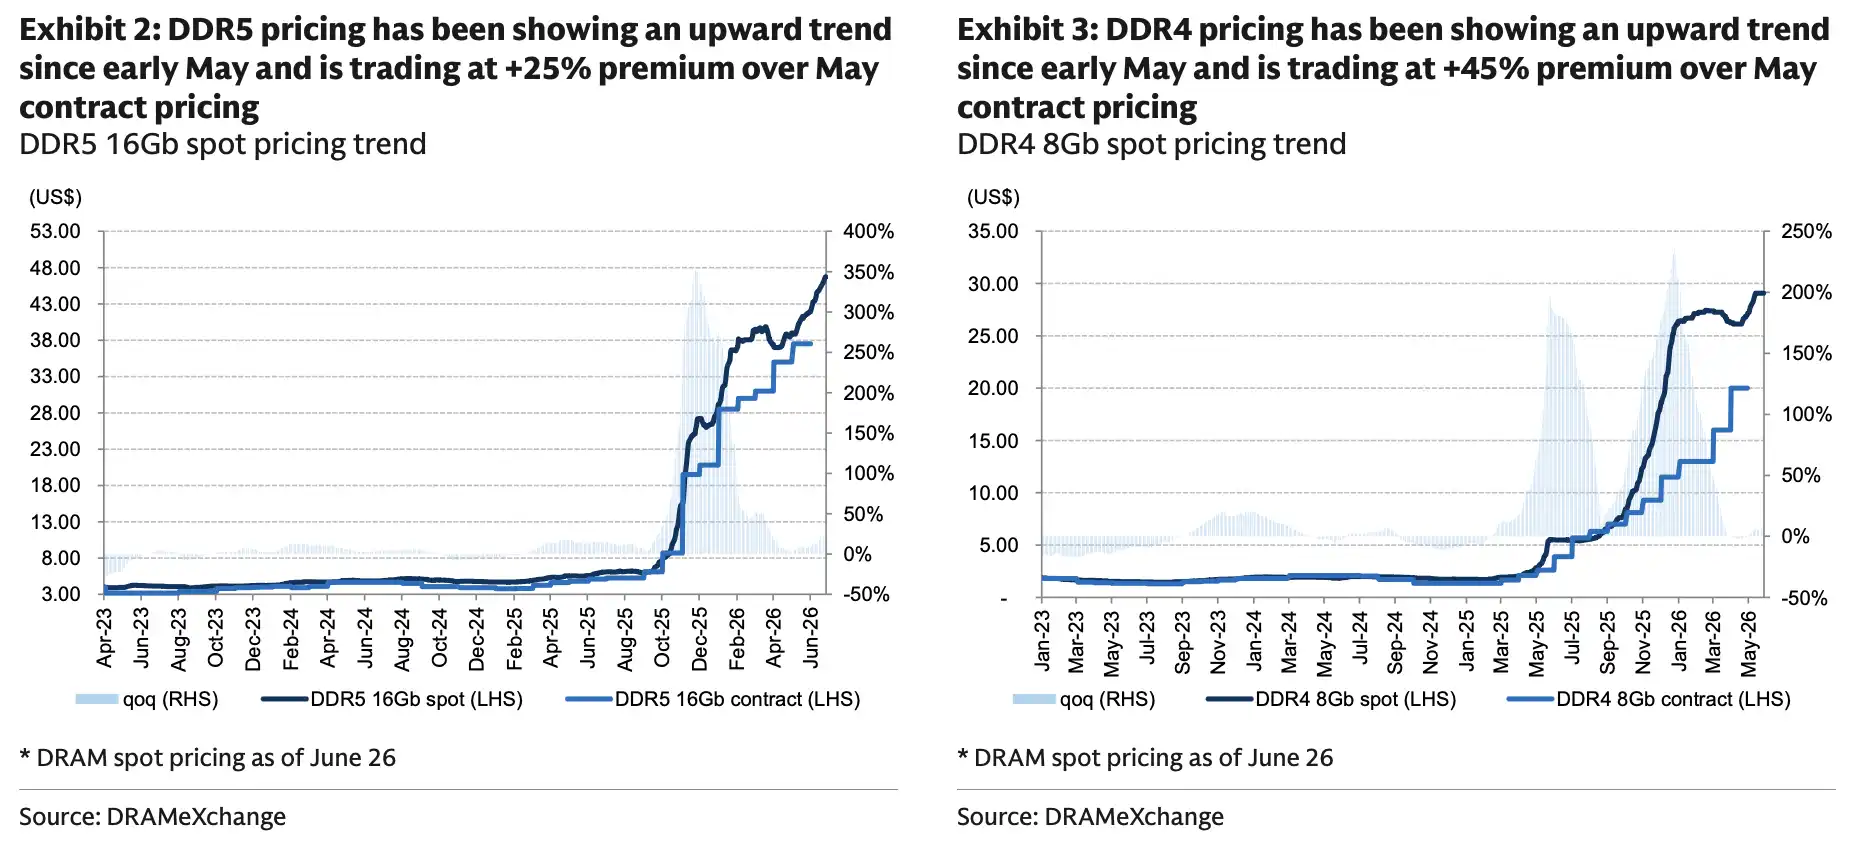
DDR5 自 5 月以來上漲 20%,較合約價溢價 25%;DDR4 上漲 11%,溢價 45%。
HBM 漲價預期上調,傳統內存也在變貴
這次報告最有衝擊力的調整,是把三星 2027 年 HBM 價格增速預期從 14% 上調至 44%。在高盛模型中,如果 HBM 供需繼續偏緊、傳統 DRAM 與 HBM 價格差距繼續擴大,這一預測還有上調可能。
背後的邏輯並不複雜。DDR5、DDR4 等傳統內存價格持續走強,存儲廠商在與雲廠商、AI 晶片公司討論下一年 HBM 供應合同時,議價基礎會更強。HBM 產能轉換難度更高,客戶認證周期更長,供給彈性低於普通 DRAM。一旦 AI 伺服器需求繼續擴張,價格談判更容易向賣方傾斜。
6 月 DRAM 情緒指標維持「溫和正面」,與 4 月一致。現貨報價、伺服器相關收入、韓國出口、台灣廠商收入等多數分項仍在向上。拖累項主要來自三星 DRAM 平均售價增速的二階變化,也就是漲價速度可能在二季度後放緩,但絕對價格仍處於上行區間。
這裡需要區分兩個口徑。44% 是高盛對三星 2027 年 HBM 價格增長的預測,不是已經落地的報價。「仍有上行可能」也建立在 HBM 供需繼續緊張、傳統 DRAM 價格繼續強勢的假設上。
出口和收入數據在配合漲價故事
價格上漲之外,5 月的出口和收入數據也在強化存儲周期偏暖的判斷。
韓國官方數據已經能看到 DRAM 出口的強度。韓國 MOTIR 數據顯示,2026 年 5 月韓國出口總額 878 億美元,同比增長 53.2%。其中 DRAM 出口 186 億美元,同比增長 369.8%,NAND 出口同比增長 206.8%。
高盛口徑還顯示,韓國 5 月 DRAM 出口收入環比增長 21%,並較 3 月前高高出 21%。這部分環比和紀錄高位判斷依賴源報告口徑,但與官方同比高增方向一致。
台灣廠商的數據更直接反映 DDR4 價格彈性。南亞科技公告顯示,2026 年 5 月合併營收 276.70 億新台幣,環比增長 8.55%,同比增長 730.14%,已連續多月保持高增。高盛跟蹤的分銷商至上電子 5 月收入同比增長 253%、環比增長 54%。這些數據說明,漲價並不只是報價屏幕上的變化,已經反映到部分廠商收入端。
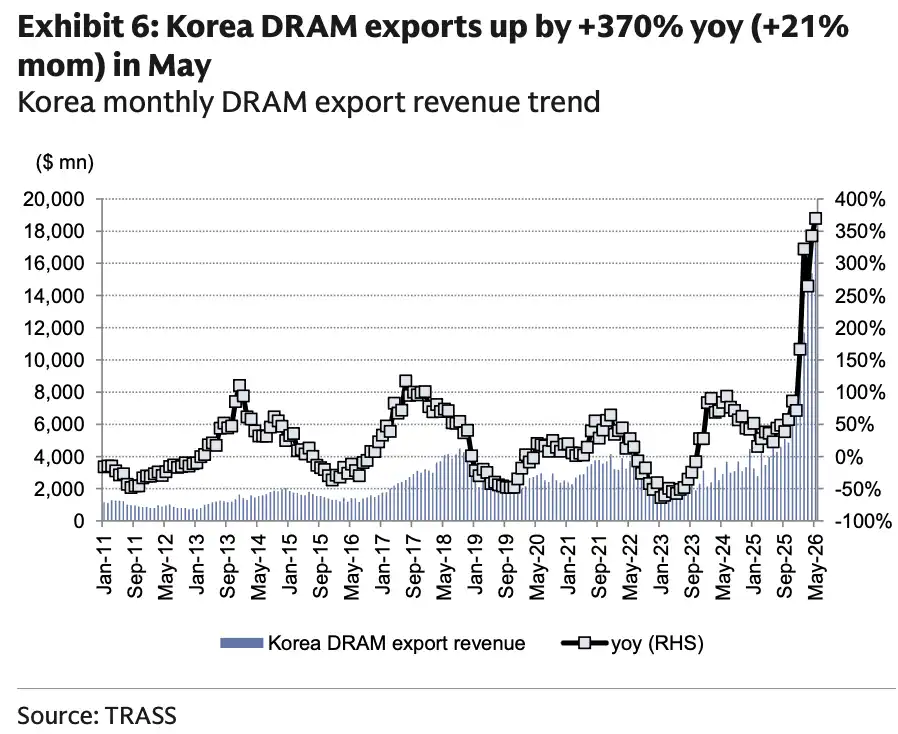
韓國 5 月 DRAM 出口收入同比增長 370%、環比增長 21%,再創高位。
伺服器鏈條也在提供需求側支撐。高盛跟蹤數據顯示,5 月台灣伺服器 ODM 廠商月收入同比增長 53%,背後是機櫃級 AI 伺服器出貨提升,以及 ASIC AI 伺服器增長。全球伺服器 BMC 主要供應商信鋒 5 月收入同比增長 69%,在去年同期高基數上繼續增長。
這組數據共同指向一個結果:AI 伺服器和傳統伺服器需求仍在消化更高內存價格。只要下游願意接受漲價,存儲廠商對 2027 年 HBM 合約的談判底氣就不會太弱。
DDR5 漲 20%,比單一 HBM 故事更關鍵
相比單獨討論 HBM,DDR5 現貨價的表現更能解釋這次預期上調。
DDR5 是伺服器和高端 PC 中的主流內存規格,也是 AI 伺服器系統中除 HBM 外的重要組成部分。自 5 月初以來,DDR5 現貨價格已經上漲 20%,並較 5 月合約價高出 25%。現貨市場願意用更高價格搶貨,通常會給後續合約價談判帶來壓力。
DDR4 也沒有掉隊。雖然 DDR4 不是最新一代內存,但在部分伺服器、PC、工控和消費電子場景中仍有需求。供給收縮後,老產品線價格更容易被推高。DDR4 現貨價自 5 月 1 日以來上漲 11%,較 5 月合約價溢價 45%,顯示緊張不只發生在高端內存。
對存儲廠商來說,傳統 DRAM 漲價有兩層意義。一是當期收入和利潤改善,二是改變 HBM 相對價格關係。如果普通 DRAM 價格向上,HBM 作為更高端、更緊缺的產品,價格折讓空間會變小,明年漲價預期也更容易被接受。
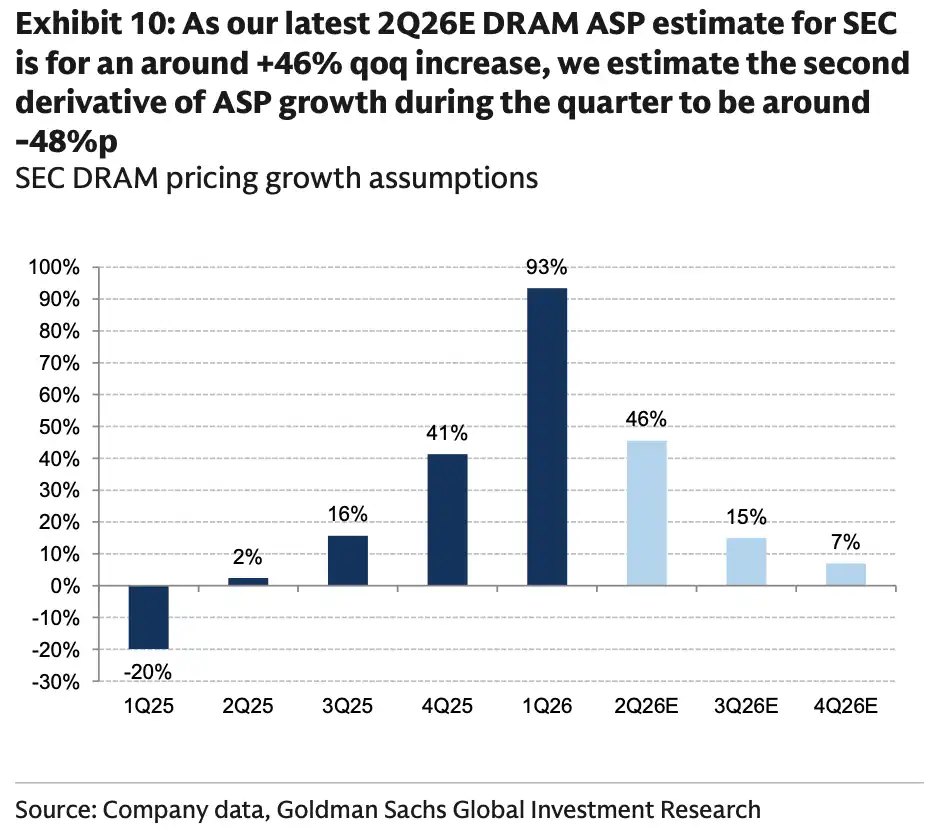
三星 2Q26E DRAM ASP 預計環比上漲約 46%,3Q26E、4Q26E 漲幅放緩至 15% 和 7%。
不過,漲價節奏並非一路加速。高盛對三星 2Q26E DRAM 平均售價的估計是環比上漲約 46%,隨後 3Q26E、4Q26E 分別放緩至 15% 和 7%。價格仍可能繼續漲,但漲幅最快的階段可能出現在二季度,不能把二季度高增速直接外推到全年。
手機需求拖後腿,目標價也取決於漲價兌現
DRAM 漲價故事還有一個邊界:終端需求並不是所有環節都同步轉暖。
按高盛中國團隊跟踪口徑,中國智能手機 5 月出貨同比增長 19%、環比增長 7%,已經連續兩個月同比增長。但 2026 年至今累計出貨量基本與 2025 年持平,2Q26 出貨仍被預計同比下滑 14%,主要原因是內存價格上漲可能拖累終端需求。公開機構對中國手機銷售的統計口徑也存在差異,Counterpoint 曾提到五一期間中國智能手機銷量同比下滑 16%。
漲價本身會反過來壓制部分消費電子需求。AI 伺服器和雲端廠商對高價內存的承受能力更強,但手機、PC 等端如果無法順利轉嫁成本,可能減少採購、壓低配置,或推遲補庫存。
三星電子仍是這條主線中最直接的上市公司之一。高盛維持三星普通股和優先股「買入」評級,12 個月普通股目標價為 48 萬韓元,優先股目標價為 36 萬韓元。這個目標價是高盛自身預測,並非市場一致預期,也明顯受 2026 至 2027 年存儲價格假設影響。
下行風險同樣清楚:內存供需顯著惡化、智能手機利潤率急劇收縮,以及移動 OLED 市場份額流失。如果 AI 伺服器需求不及預期,或傳統 DRAM 漲價壓垮部分端需求,HBM 明年 44% 的價格增長預期就可能被下修。傳統 DRAM 現貨漲價、韓國出口高增和台灣廠商收入暴增,正在給這輪漲價預期提供支撐,但最終能否兌現,仍取決於 AI 伺服器需求、HBM 供給釋放速度,以及消費電子能否承受更貴的內存。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章