融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


摩根士丹利解讀:上調SIMO目標價至400美元,AI伺服器改寫NAND周期

摘要
· 摩根士丹利将 Silicon Motion(SIMO)的目标股价从 155美元上调至400美元,主要原因是人工智能驱动企业级SSD和启动盘需求增加。
· 他们预测,到2026年,全球NAND将出现15%的短缺,2027年仍将短缺9%,到2027年,与人工智能相关的需求将达到609EB。
· 供应商和控制器制造商将直接受益,但消费端的价格上涨受到限制,长sys的扩产和人工智能资本支出放缓可能会改变2028年的供需情况。
摩根士丹利在最新报告中大幅上调了 Silicon Motion(SIMO.O)和 Longsys 的目标股价,并将核心原因指向人工智能服务器带来的NAND需求缺口。对于投资者来说,这不仅仅是对SSD价格上涨的预期,而且是人工智能数据中心正在将NAND需求从手机、PC等消费电子产品周期推动到企业级SSD、人工智能启动盘和云服务提供商的长期采购驱动的新周期。
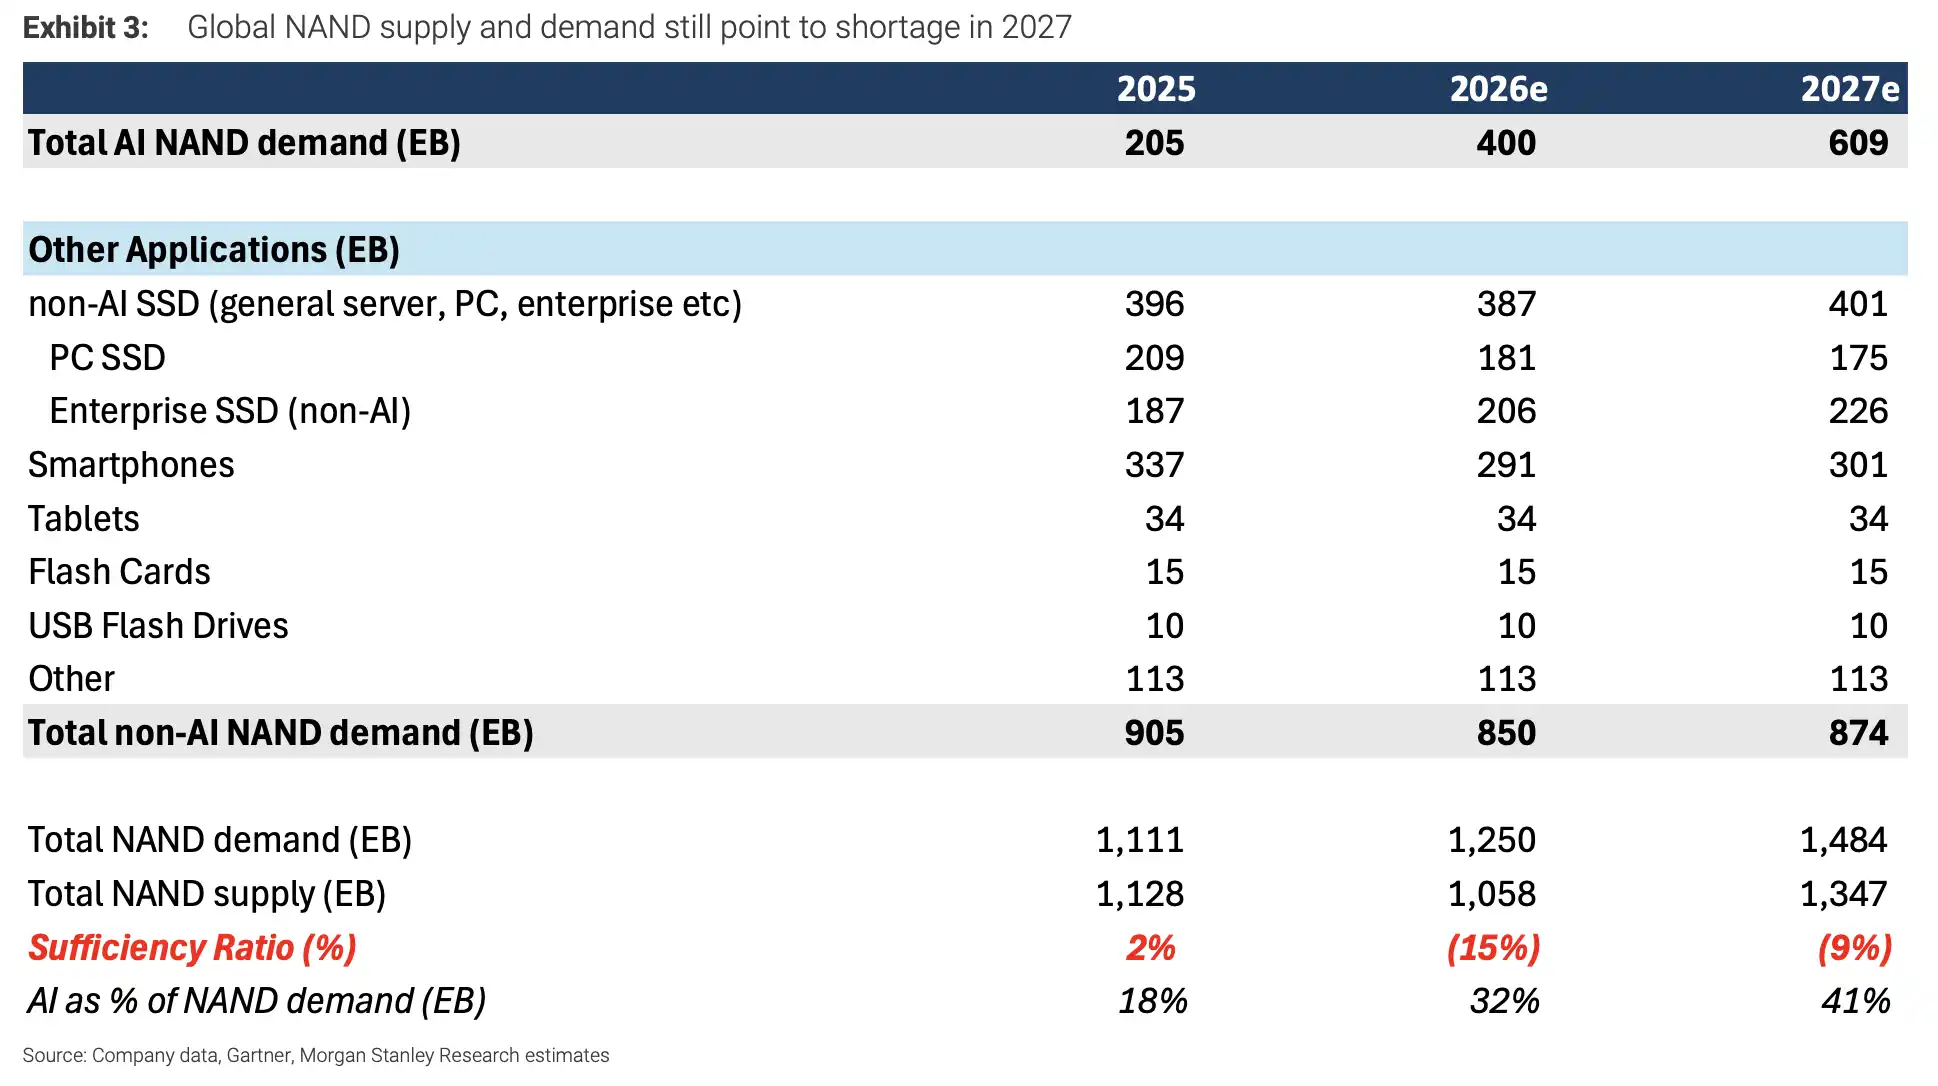
全球NAND供需仍指向2027年的短缺。2025-2027年预期总需求为1111/1250/1484 EB,供给为1128/1058/1347 EB,供需比从2%转为-15%和-9%。
AI 將 NAND 需求重心從消費電子推向資料中心
NAND 過去更容易被手機、PC、消費級 SSD 庫存周期牽動。現在的變化在於,AI 伺服器需要的不只是 GPU 和 HBM,也需要大量本地儲存、企業級 SSD 和開機碟。雲廠商採購節奏一旦進入長期協議,NAND 價格和供需的波動方式也會發生變化。
大摩預計,2027 年 AI 相關 NAND 需求將同比增長 60%,達到 609EB,佔整體 NAND 需求的 41%。同年全球 NAND 總需求預計為 1484EB,而供給為 1347EB,對應約 9% 短缺。相比之下,智能手機和 PC 端的假設並不激進:單機 NAND 容量大體持平,終端出貨還按硬件團隊模型下滑。
這意味著報告中的短缺判斷,並不是建立在消費電子全面復甦上,而是建立在 AI 伺服器和雲資本開支持續擴張上。AI 需求貢獻越大,NAND 週期對 CSP 採購、伺服器配置和企業級 SSD 供給的敏感度也越高。
渠道價格也已經開始分化。3Q26 渠道核查顯示,TLC 企業級 SSD 定價環比上漲約 30%,伺服器級 DRAM 環比漲 20%,DDR3/DDR4 等遺留 DRAM 漲 30%-40%。但消費級 NAND 漲幅明顯更小,原因是手機和 PC 客戶利潤壓力更大,難以承受同樣幅度的價格上行。
換句話說,漲價確實在發生,但漲得最強的是資料中心相關產品,不是所有 NAND 品類。
SIMO 為什麼被上調最多?
SIMO 這次被上調目標價,核心在於其業務正好踩中 AI 儲存增量中的兩個環節:企業級 SSD 控制器和 AI boot drive 模組。
MonTitan 企業級 SSD 業務被視為公司未來幾年最重要的新增長點。大摩預計,該業務在 2026、2027、2028 年分別貢獻 SIMO 營收的 5%、13%、19%。與此同時,boot drive 模組也會開始放量,預計 2026 和 2027 年合計貢獻公司營收約 15% 和 21%。
對 AI 伺服器而言,boot drive 並不是最顯眼的部件,卻是系統啟動、管理和運行中不可缺少的儲存配置。隨著 AI 伺服器出貨增加,相關控制器和模組需求也會同步抬升。SIMO 原本更容易被市場看作消費級控制器公司,現在估值上修的關鍵,是企業級和 AI 相關收入佔比可能快速提高。
但這仍然是預測,不是已經兌現的利潤。大摩給出的 400 美元目標價對應 23 倍 2027 年預期 EPS,隱含的前提是企業級 SSD 和 boot drive 放量順利、客戶導入持續推進、AI 伺服器需求沒有明顯降速。任何一個環節低於預期,都會影響估值能否站穩。
模組商漲目標價,但未必能拿到最大蛋糕
Longsys 和 Phison 同樣受益於存儲漲價和 AI 伺服器需求,但報告沒有把二者評級上調到更積極水平。原因在於,模組商在這輪周期中面臨一個現實約束:當 NAND 供應緊張時,原廠更可能把產能優先分配給大型雲廠商和核心 CSP 客戶,模組商拿到的增量未必足夠大。
這也是為什麼目標價可以上調,但評級仍維持 Equal Weight。價格上漲有利於庫存和 ASP,企業級產品組合改善也能支持利潤率,但如果量被上游供應商和大客戶鎖住,模組商的收入彈性會受限。
長期採購協議(LTA)是另一條重要線索。供應商可以通過 LTA 獲得一定價格下行保護,Kioxia 2027 年 LTA 覆蓋率預計超過 50%。但這類協議並不是單向利好,Micron 也提示,LTA 往往同時設有價格上限和下限。它能減少價格暴跌風險,也可能限制供應商在極端短缺中的漲價空間。
模組商則希望通過 TCM 等模式把庫存壓力更多轉移給客戶,長期毛利率穩定在 25%-35% 區間。但這同樣取決於客戶接受度、供貨緊張程度以及產品是否足夠高端。
2028 年的風險在於供給和 AI 開支
這輪樂觀預測最大的邊界在 2028 年。
在大摩的基線情景下,即便到 2028 年,若 AI NAND 需求仍同比增長 60%、YMTC 產能維持在 310kwpm 左右,市場仍可能存在約 5% 短缺。但如果 YMTC 產能升至 470kwpm,同時 AI 增長放緩,NAND 市場就可能從短缺轉向過剩。
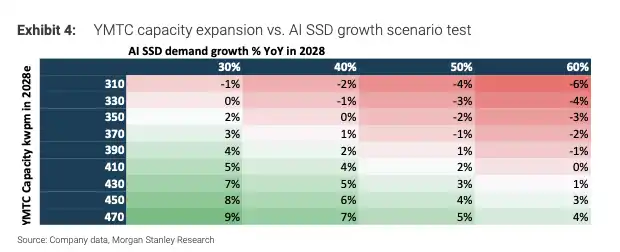
YMTC 2028 產能擴張 vs AI SSD 增長情景測試。矩陣顯示 YMTC 產能 310-470kwpm 與 AI 增長 30%-60% 組合下,供需可能從短缺轉向接近平衡甚至過剩。
這也是內存周期最難判斷的地方:短期價格上漲和庫存低位容易強化樂觀預期,但半導體存儲一旦供應紀律鬆動,過剩可能很快回來。消費者端已經出現部分訂單削減,手機和 PC 客戶對漲價的承受能力有限,消費級 NAND 價格天花板可能比企業級產品更早出現。
因此,這份報告真正給市場提出的問題不是「SSD 會不會漲價」,而是 AI 需求能否強到足以消化未來兩年的新增供應。對 SIMO 等控制器和 AI 存儲鏈條公司而言,2026 年可能是企業級和 AI 業務放量的起點;對整個 NAND 週期而言,2028 年 YMTC 等廠商擴產節奏、CSP 資本支出強度和供應商紀律,才是決定短缺能否延續的關鍵。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章