融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


希捷季度營收增長六成,盈利能力歷史新高

10 月 27 日,硬碟製造商希捷公布了截至 10 月 2 日的 2027 財年第一季度財報。公司單季營收達到 42.33 億美元,比去年同期增長約六成。
更醒目的是利潤。營收多出的每一美元,最終有相當大的部分留在了利潤表裡。希捷的淨利潤達到 17.61 億美元,是去年同期的 3.2 倍。公司稱,當季盈利能力創下紀錄,自由現金流也達到歷史新高。
在 AI 資料中心的討論裡,算力晶片通常站在聚光燈下。希捷的這份財報則提供了另一個切口:當資料需要被保存和反覆調用,儲存設備廠商的收入結構會發生什麼變化?
營收多了六成,為什麼利潤增長了兩倍?
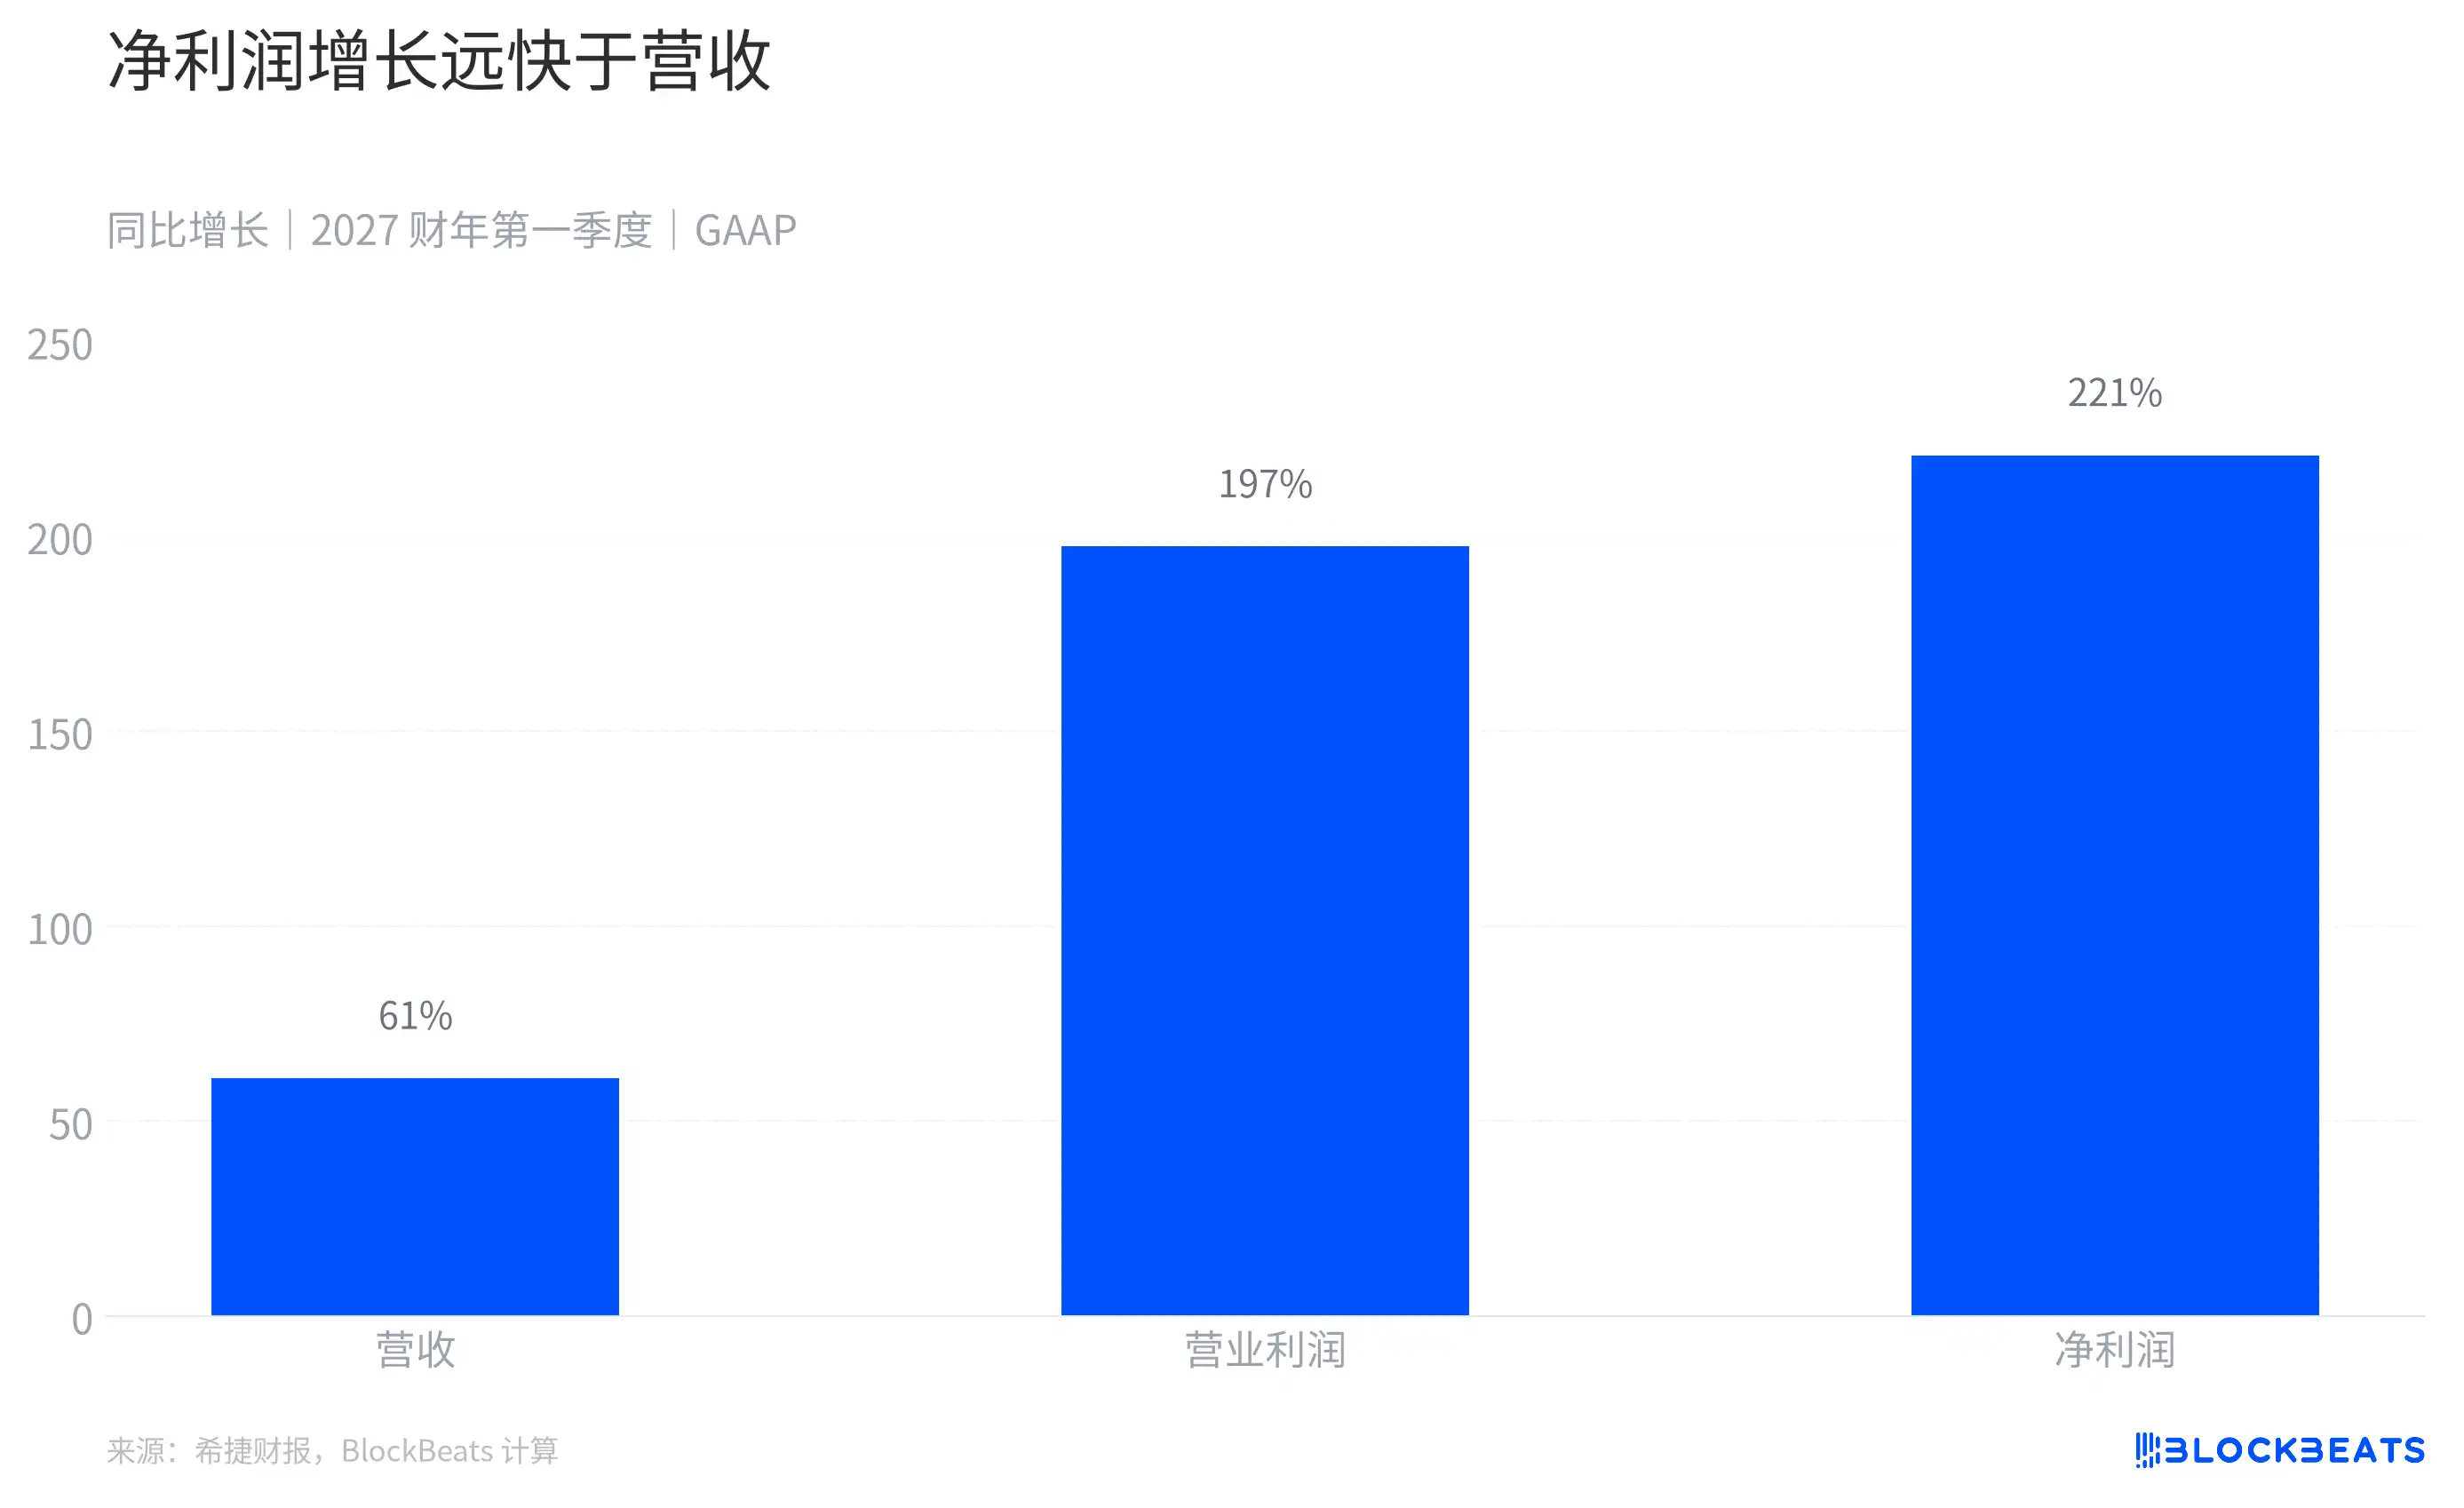
營收和利潤增速
希捷當季營收同比增長 61%,營業利潤增長約 197%,淨利潤則增長約 221%。三個數字之間的距離,說明公司賺到的不只是更多訂單,還有更高的利潤率。
把利潤表拆開看,變化更直觀。根據希捷財報,本季度營收比去年同期增加 16.04 億美元,收入成本只增加 2.14 億美元。兩者相減,新增毛利潤為 13.90 億美元,相當於新增營收的約 87%。這是兩個季度之間的增量比率,並非每一筆新增訂單的實際毛利率。
換句話說,如果只看這兩個季度之間的變化,新增的每 100 美元營收中,大約 87 美元體現為新增毛利潤。它還沒有扣除研發、銷售管理等費用,也不是最終淨賺的錢。這個計算不能單獨證明是銷量、價格還是產品組合帶來了變化,但能說明收入增長與成本增長沒有同步。
營業費用的變化同樣影響了最終利潤。希捷列示的研發、營銷管理及重組等營業費用合計從 3.43 億美元增至 3.63 億美元,增幅明顯小於毛利潤。新增毛利潤因此有相當部分傳導到了營業利潤。
這也解釋了為什麼同一份財報裡,營收增速和淨利潤增速看起來像兩個不同的故事。前者描述公司賣出了多少,後者還包含產品成本、費用、利息和稅收的變化。
出貨容量幾乎沒變,營收為什麼還能增長?
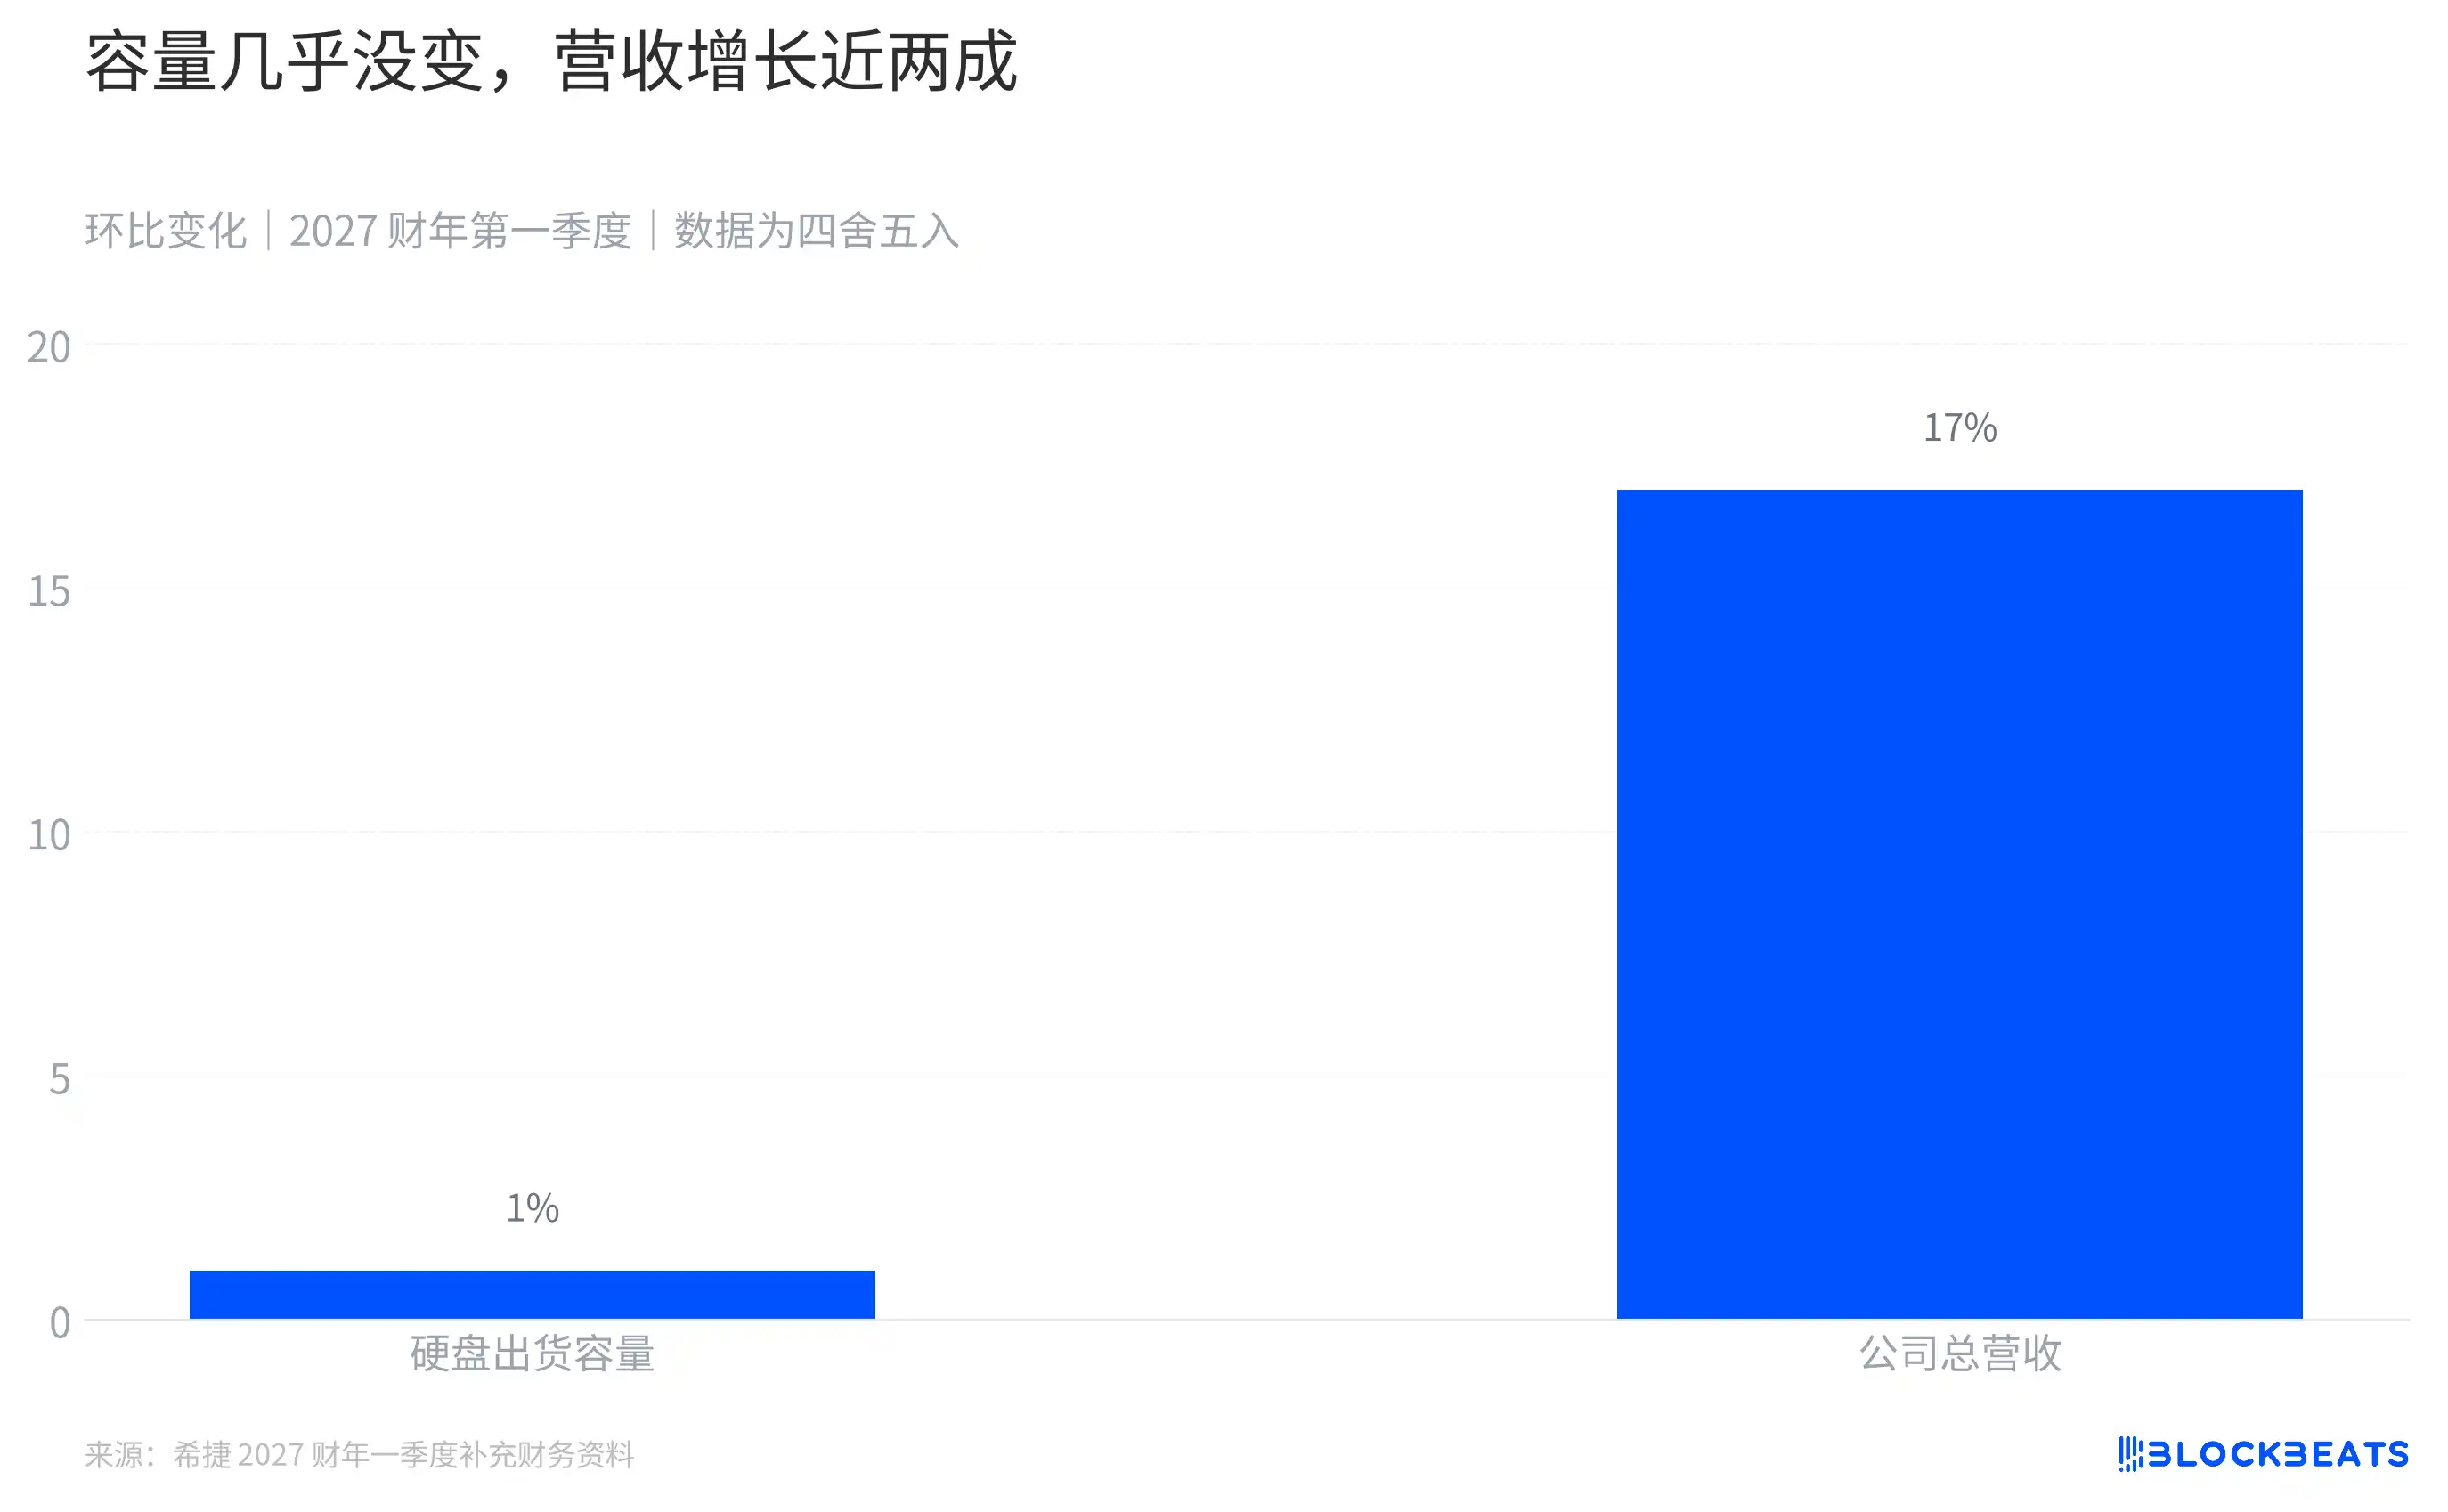
硬碟出貨容量與營收的環比增幅
希捷公布的補充財務資料提供了一個新的對照。當季硬碟出貨容量為 220 EB,上季度為 218 EB,環比僅增加約 1%。同期公司總營收卻環比增長約 17%。
這兩個數字的覆蓋範圍不同。出貨容量只統計硬碟,而公司總營收還包含其他產品和系統收入。因此,它們說明收入與容量的變化速度不同,不能直接推導出某款硬碟的漲價幅度。
縮小到資料中心業務,財報顯示其收入環比從 29.33 億美元升至 34.49 億美元,近線硬碟出貨容量則從 195 EB 升至 198 EB。以資料中心收入除以近線出貨容量估算,每 TB 對應收入從約 15.04 美元升至 17.42 美元,環比增加約 16%。
這個比值也不是單一產品的售價。資料中心收入包含近線產品和系統,收入與容量的分類並不完全重合,產品組合的變化也會影響結果。它更適合作為衡量收入與容量關係的粗略指標。
希捷首席財務官在業績會上表示,較好的定價執行和 Mozaic 4 產品佔比提升,推動非 GAAP 毛利率環比改善,同時抵消了部分外購零部件的成本壓力。這是管理層對環比變化的解釋,而非對每項因素貢獻的量化拆分。
毛利率為什麼這麼關鍵?
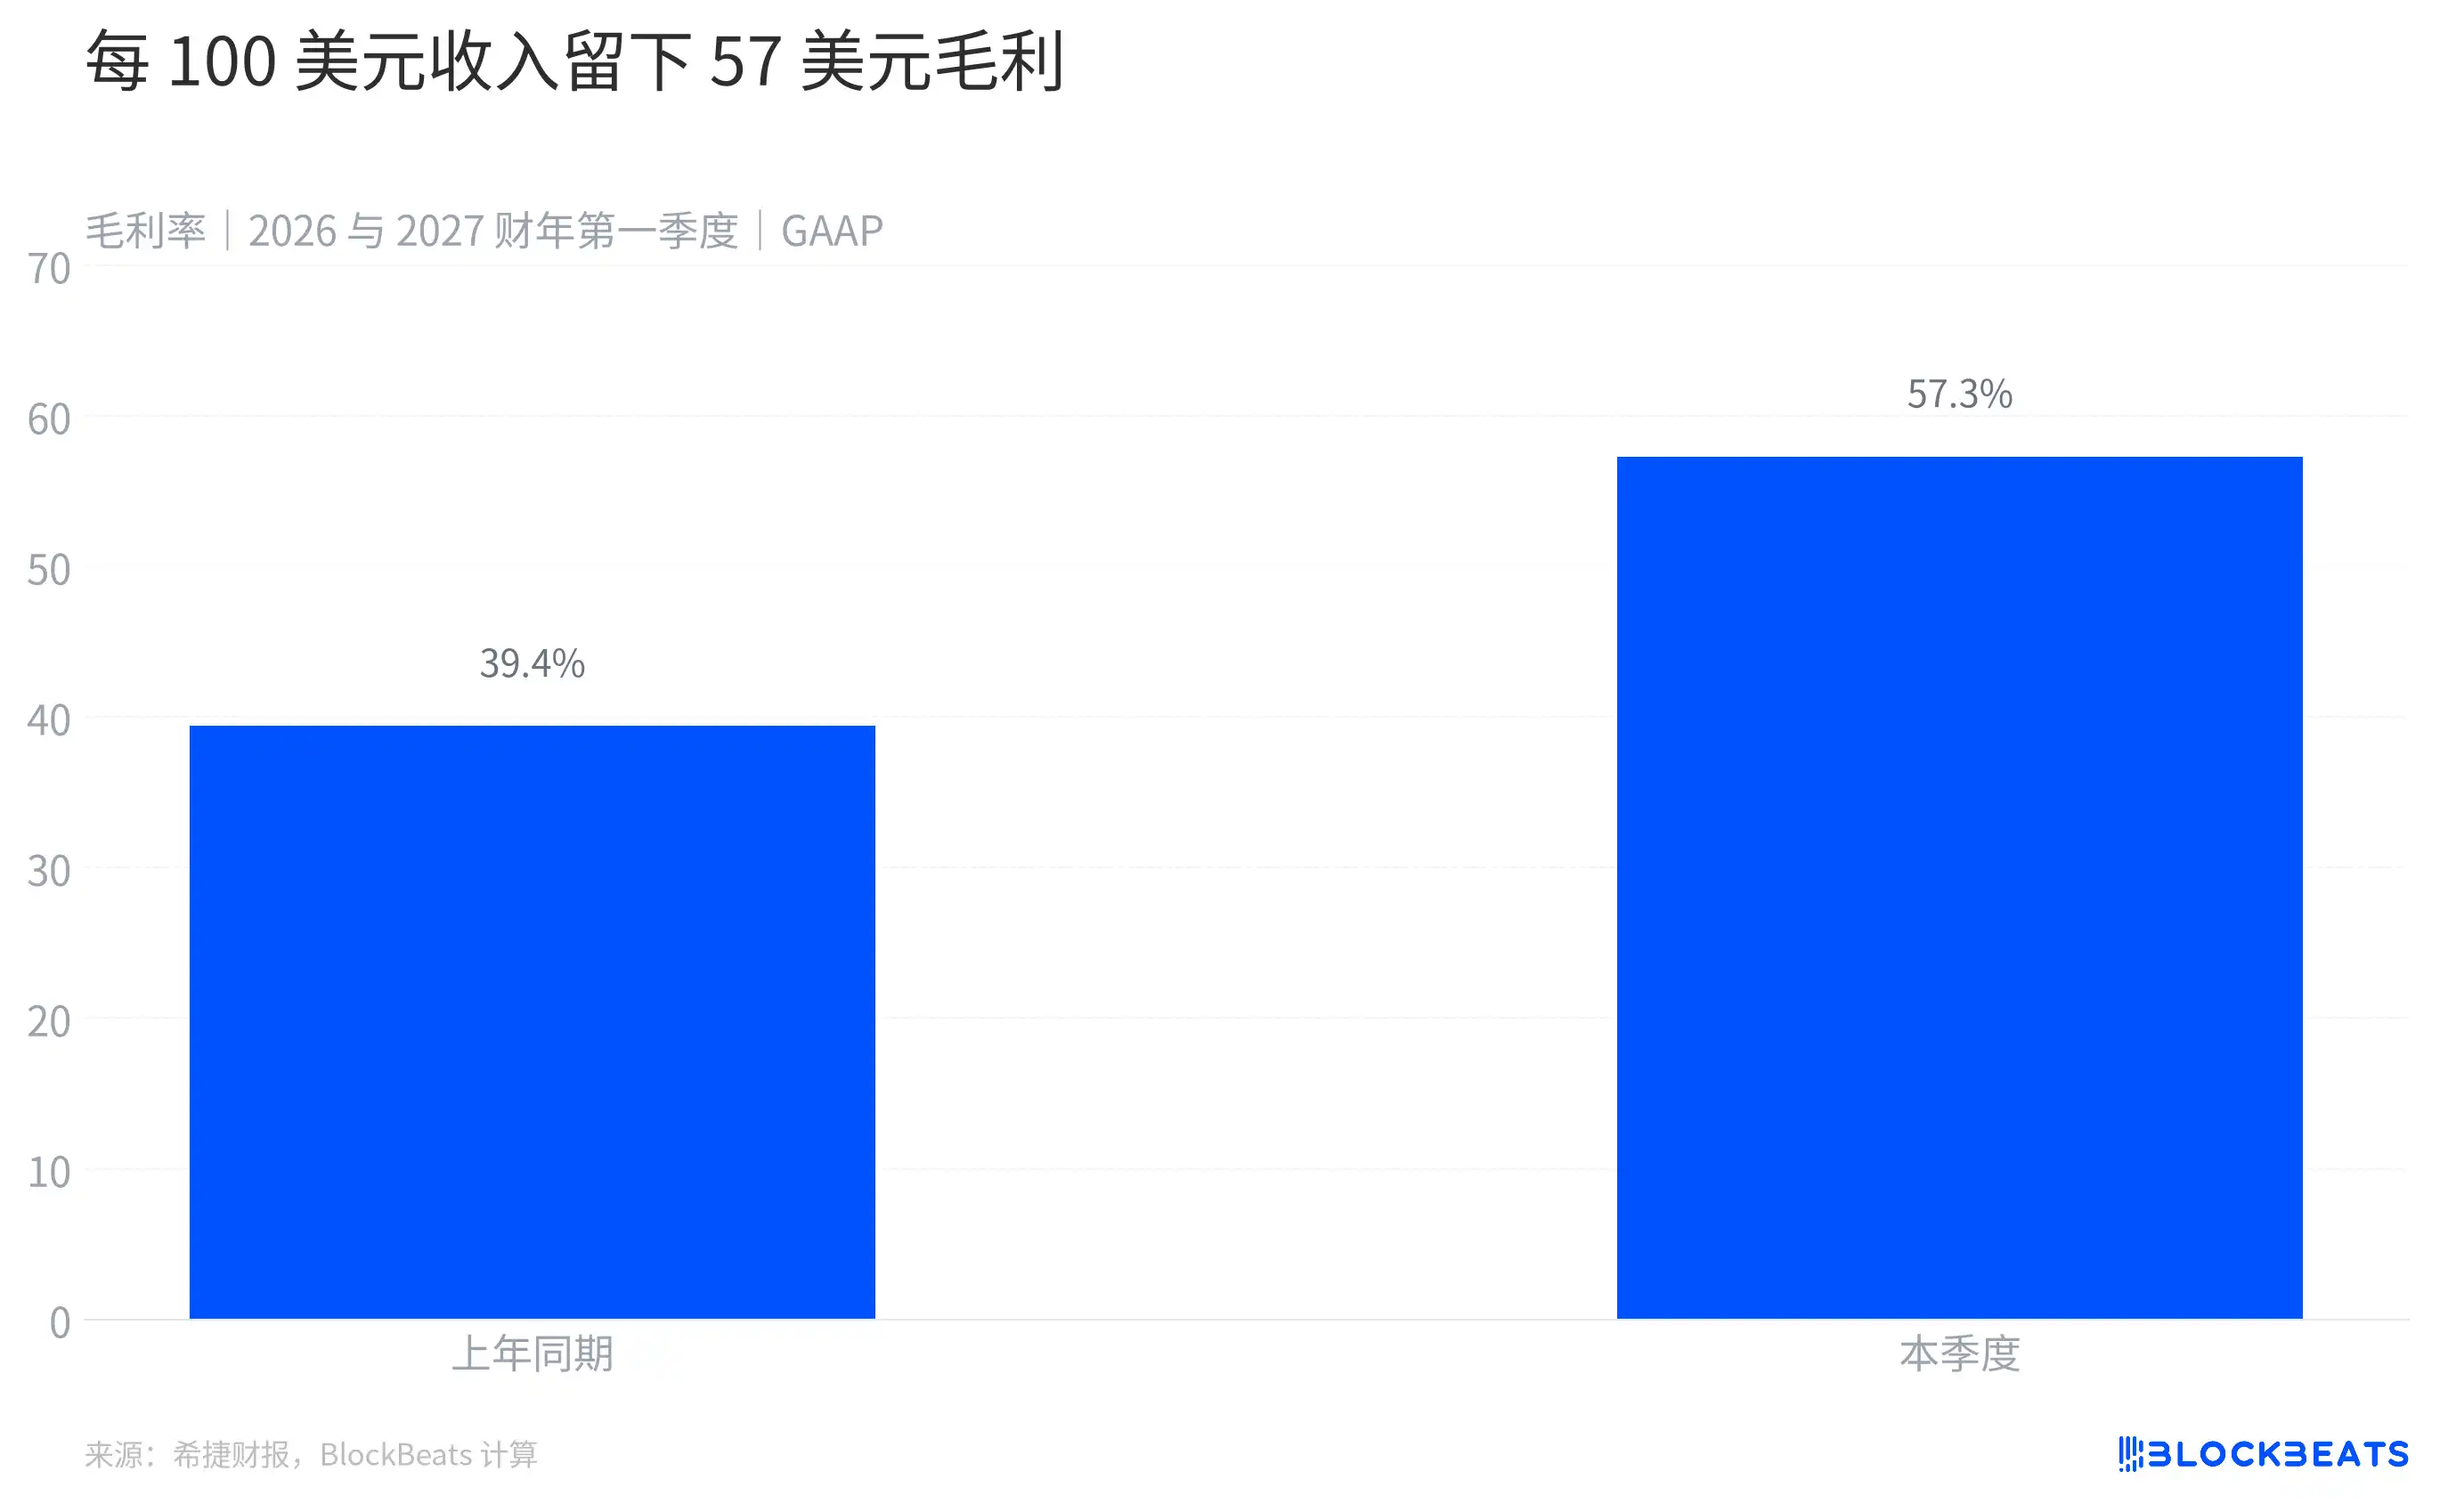
希捷毛利率
希捷本季度的 GAAP 毛利率為 57.3%,去年同期為 39.4%,提高了 17.9 個百分點。按這個比例理解,每收到 100 美元收入,在扣除收入成本後留下約 57 美元,用來覆蓋其他費用和形成利潤。
毛利率提高,並不自動等於每個客戶購買的硬碟都漲了同樣的幅度。希捷同時銷售不同容量和用途的產品,價格、產品組合、製造成本及規模變化都可能影響總體毛利率。僅憑這份新聞稿中的匯總數據,無法把本季度的變化精確歸因於其中某一項。
不過,公司此前披露過需求來自哪裡。希捷在 2026 財年第四季度表示,業績受到雲數據中心強勁需求推動。公司在最新財報中也提到,數據的生成、留存和復用正在推動存儲需求,並稱會通過提高硬碟記錄密度來滿足容量需求,同時維持供應紀律和基於價值的定價策略。
這裡的「容量」與「硬碟數量」並不完全是一回事。希捷使用熱輔助磁記錄技術,也就是 HAMR,提高磁盤記錄密度,讓單塊硬碟能夠存儲更多數據。對數據中心而言,關注點不只是買到多少塊硬碟,還包括在有限空間和基礎設施中容納多少數據。
需求、定價和技術路線共同構成了經營背景。雖然補充資料顯示容量與收入的變化速度不同,但現有披露仍不足以精確拆分各個產品的價格、數量和組合貢獻。
利潤真的變成現金了嗎?
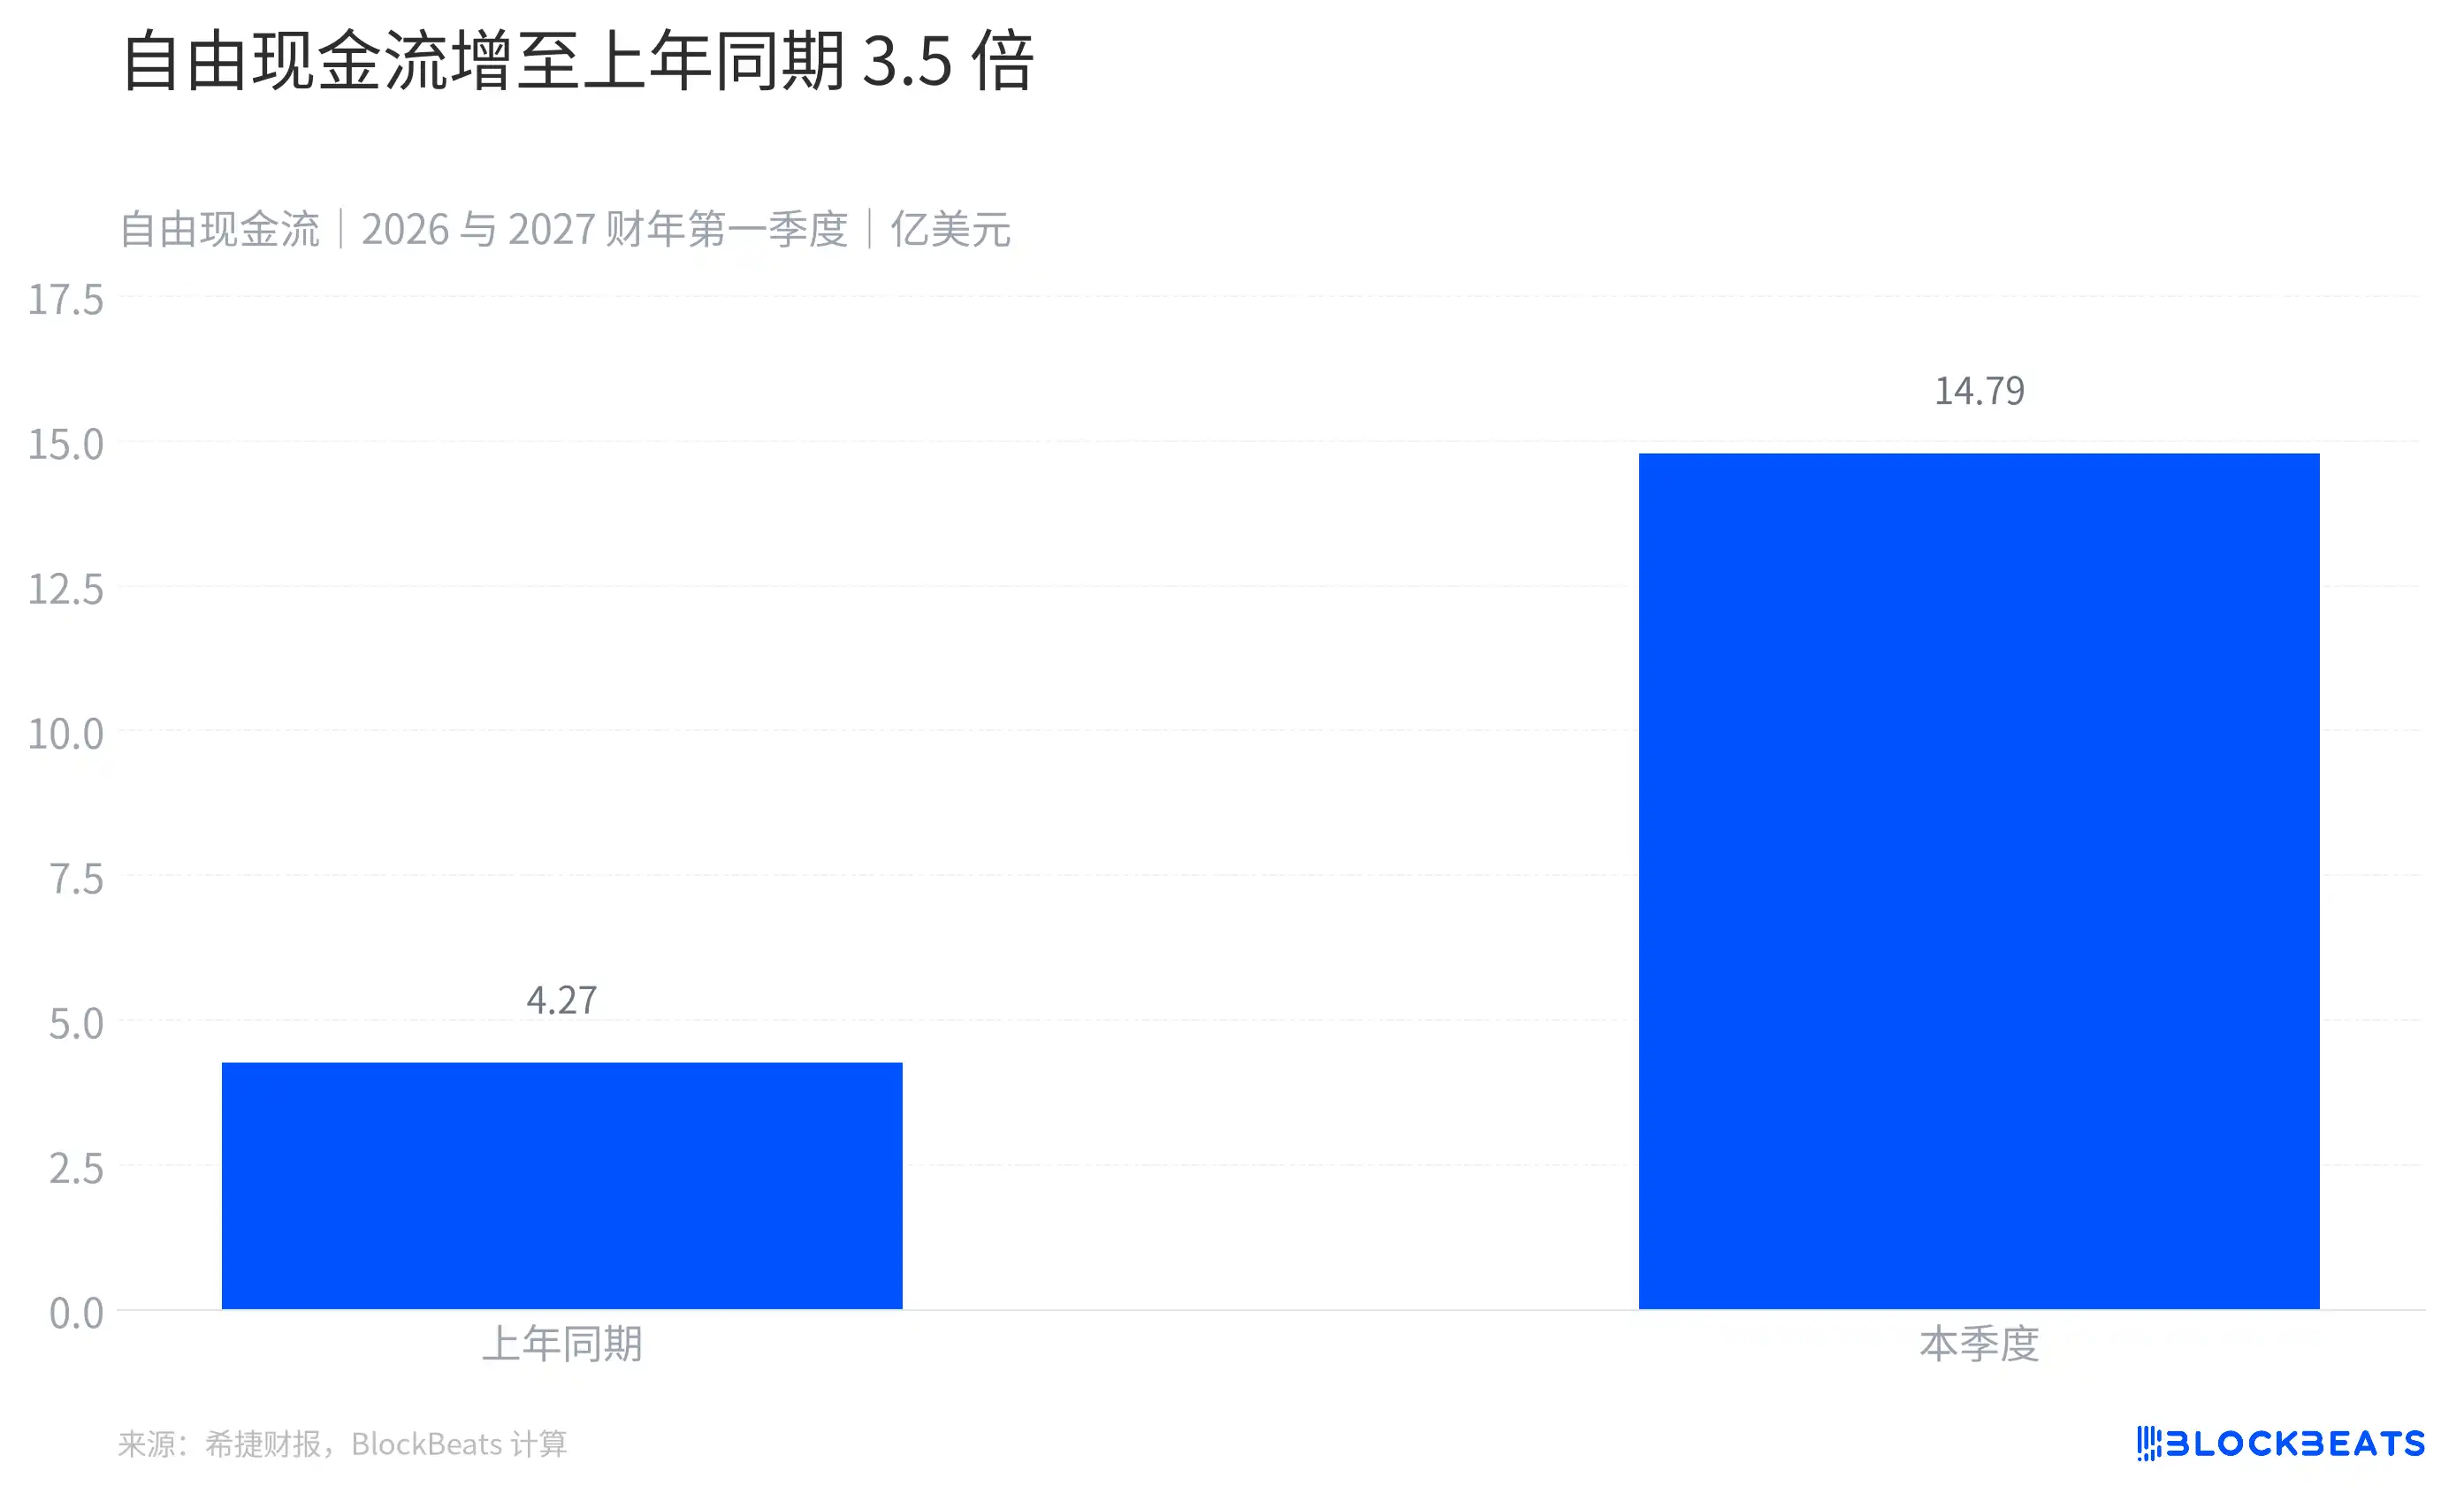
希捷自由現金流
利潤表之外,希捷本季度經營活動產生的現金流為 16.90 億美元,扣除購置物業和設備等支出後,自由現金流為 14.79 億美元,約為去年同期的 3.5 倍。
自由現金流是公司使用的非 GAAP 指標,計算方式是經營現金流減去相關資本性支出。它可以幫助觀察經營產生的現金在投資設備後的剩餘情況,但並不等於可以全部分配給股東的錢。
現金去向也寫在財報裡。公司表示,當季償還約 12 億美元債務本金,並通過股息和股票回購向股東返還 5.68 億美元。現金流量表中的債務贖回和回購支出為 12.62 億美元,與償還的本金口徑不同。
這份賬也提醒讀者,現金創造能力增強不意味著賬上現金一定增加。希捷期末現金及現金等價物為 12.58 億美元,低於上季度末的 17.04 億美元。公司同季既還債、回購股份,也進行了資本支出,資金流入和流出共同決定了期末餘額。
季度結束後,公司還額外償還了 7.5 億美元債務本金,使總債務降至約 16 億美元。這個數字發生在報告期之後,不能當作季度末餘額。
下一季度,公司預計什麼?
希捷預計 2027 財年第二季度營收為 48 億美元,上下浮動 1 億美元。按指引中值計算,比剛公佈的季度高出約 13%。公司還預計非 GAAP 稀釋後每股收益為 9.20 美元,上下浮動 0.20 美元。
這只是管理層對下一季度的預測,並非已實現收入。每股收益指引使用非 GAAP 口徑,與本文前面討論的 GAAP 淨利潤也不是同一項指標。
這份財報最清楚地展示了一個變化:當營收增長快於成本增長,一家硬盤廠商的利潤和現金流可以比收入擴張得更快。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章