融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


摩根大通解讀AI硬體成本,內存短缺或持續到2028年

摘要
· 摩根大通上调了 2026 年至 2028 年全球内存市场规模预测,预计增加 4% 到 8%,预计短缺将在 2027 年加剧,2028 年会有一些缓解但不会完全消失。
· 据报告模型显示,内存在云服务提供商(CSP)硬件支出中的份额可能从 AI 时代的不到 10% 上升到 2026 年的 31%,以及 2027 年的 49%。
· 通过降低 SOCAMM 和 HBM 规格来缓解交付压力,但这并不足以解决供应短缺问题,因为增加的 DRAM 产能仍然是供应端的主要限制。
摩根大通在 8 月 9 日发布的全球存储报告中调高了内存市场规模的预测,并指出 AI 服务器持续推动内存价值,全球内存短缺可能持续至 2028 年。
这份报告的一个关键观点是,不仅仅是对存储价格持乐观态度,而是 AI 资本支出内部正在发生重新分配:内存正从过去不到 10% 的配套项目,上升为可能占据 CSP 硬件支出近半的核心组成部分。
对于存储制造商来说,这意味着收入、利润和议价能力将继续增长;对于云服务提供商来说,这意味着 AI 资本支出不仅仅是用于购买 GPU,HBM、服务器内存和相关内存解决方案也在迅速推高整个系统的成本。
摩根大通将 2026 年至 2028 年的全球内存市场预测上调了 4% 到 8%。报告预计,内存短缺将在 2027 年加剧,2028 年有所缓解,但之前累积的绝对差距仍不会完全消失。这些数字均基于卖方模型,不能直接视为行业已经发生的事实。
2027 年,CSP 硬件支出的近半可能投向内存
在过去的两年中,AI 资本支出讨论更多地聚焦于 GPU、先进封装和数据中心电力。但在 AI 服务器中,内存的价值不断攀升也变得至关重要。
在第二季度业绩之后,三大云服务提供商和 Meta 的资本支出预期持续上升。同时,根据摩根大通基于 Omdia 硬件资本支出数据的估算,面向 CSP 的内存市场规模在其硬件支出中所占的比例已经从 AI 时代不到 10% 上升到 2026 年的 31%,预计将在 2027 年进一步增加至 49%。
换言之,到了2027 年,CSP 每投入 100 美元的硬件资本,大约有 49 美元可能用于与内存相关的产品。图表 5 进一步显示,在该模型情境下,这一比例可能在 2028 年达到 60%。
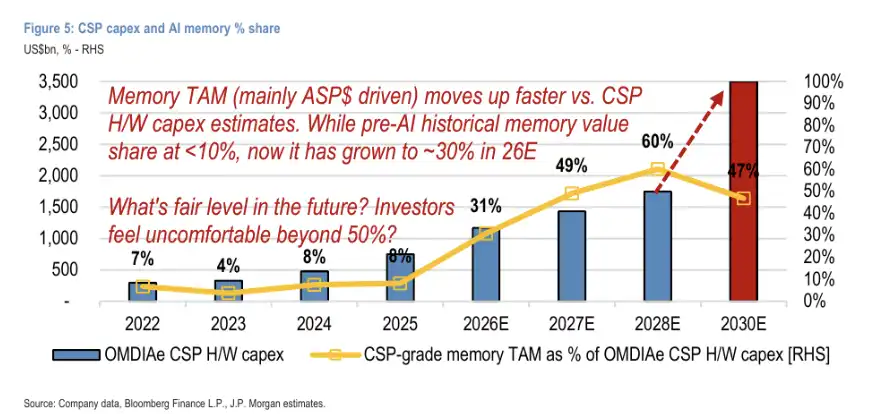
摩根大通測算,CSP 級內存 TAM 佔 CSP 硬體資本支出的比例,可能從 AI 時代前不足 10% 升至 2026 年的 31%、2027 年的 49% 和 2028 年的 60%;報告同時提示,超過 50% 的占比可能難以長期維持。
AI 伺服器不僅需要更多 HBM,也需要更多伺服器 DRAM、SOCAMM,以及圍繞 AI CPU 和加速器部署的其他內存方案。GPU 和 AI CPU 出貨越多,配套內存就越難繼續沿用傳統伺服器時代的配置比例。
但摩根大通也承認,超過 50% 的內存價值占比會讓投資者質疑 AI 資本支出能否持續。未來如果雲廠商不能進一步提高硬體預算,就可能繼續下調單機內存規格,或者轉向成本更低的分層內存和存儲方案。
因此,內存占比上升並不只是存儲廠商的利好,也意味著 CSP 的 AI 伺服器成本和投資回報壓力正在同步上升。
規格下調,仍難扭轉供需缺口
近期存儲股波動的一項重要原因,是市場擔心 AI 伺服器內存配置下調意味著需求開始降溫。
報告稱,英偉達 Vera CPU 的 SOCAMM 容量由每顆 1.5TB 下調至 768GB。Rubin Ultra 也可能減少計算 die 數量,並在部分 SKU 中將 HBM4E 配置由 16-Hi 或 12-Hi 下調至 12-Hi 或 8-Hi;Rubin 則可能推出 288GB 和 192GB 兩種配置。
在更保守的單卡內存假設下,摩根大通將 2026 至 2028 年 HBM 比特需求下調 4% 至 19%。
但在報告的分析框架中,這類調整主要是客戶應對供應不足的方式:降低單顆晶片或單台系統的內存配置,以支持更多 GPU、CPU 和伺服器交付,而不是 AI 訓練與推理突然不再需要內存。
摩根大通同時承認,規格下調本身確實會削減單位內存需求,縮小供需增長差。只是新增 AI 晶片和伺服器的出貨量,仍可能抵消單機內存容量下降帶來的影響。
根據更新後的模型,DRAM 年度供需增長差異在 2026 年約為 -3%,2027 年擴大至 -7%;到 2028 年,供應增速可能超過需求約 3 個百分點。NAND 的年度供需增長差異則分別約為 -3%、-5% 和 -1%。
這意味著DRAM的邊際供需狀況可能在 2028 年改善,NAND 仍有輕微缺口。但由於此前的短缺已經累積,摩根大通判斷兩類產品到 2028 年仍不會真正恢復供需平衡。
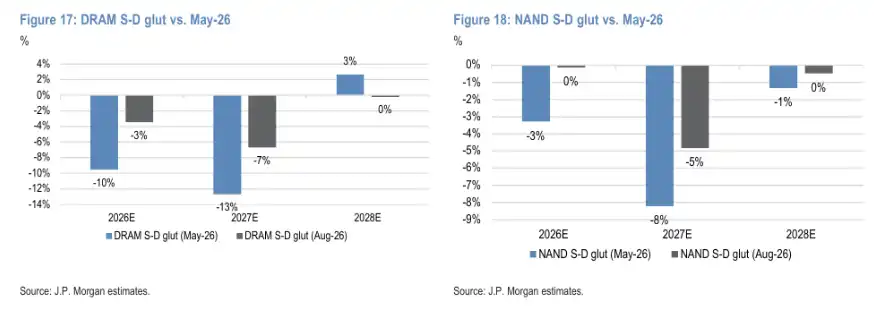
摩根大通 8 月模型顯示,DRAM 年度供需增長差異在 2027 年降至 -7%,2028 年改善至 +3%;NAND 則由 2027 年的 -5% 改善至 2028 年的 -1%,但此前累積的絕對缺口尚未完全消失
HBM 也是同一邏輯。摩根大通測算,更新後的 HBM 供需缺口在 2026 至 2028 年分別約為 -15%、-14% 和 -22%。與 5 月模型相比,規格下調使短缺程度有所收窄,但尚未使市場轉為過剩。
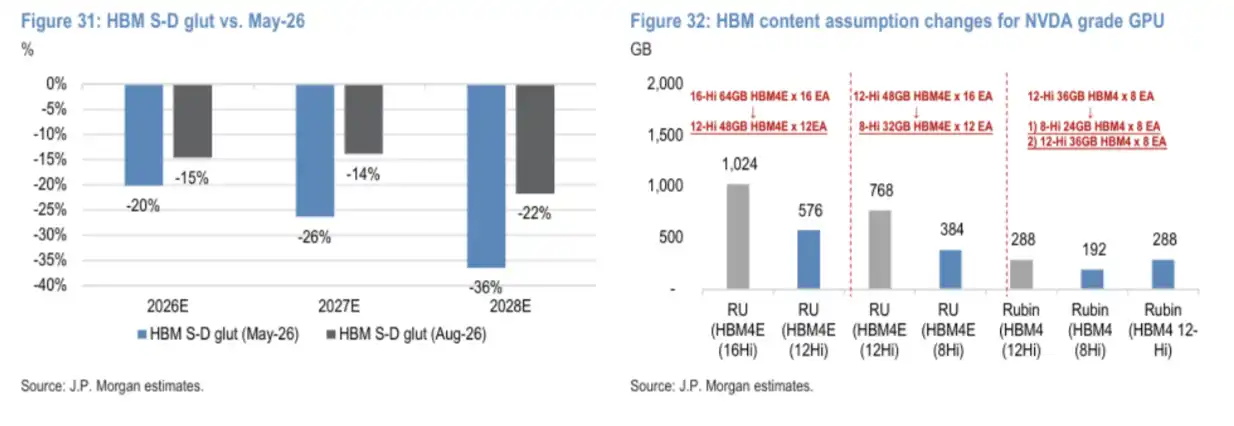
在更保守的配置假設下,Rubin Ultra 部分版本的 HBM 容量由 1024GB 或 768GB 降至 576GB 或 384GB,Rubin 則可能配置 192GB 或 288GB;規格下調後,HBM 市場仍未轉為過剩
HBM 短缺延續,價格持續上漲
在短缺延續的情境下,HBM 價格是報告中最受關注的數字之一。
摩根大通預計,2027 年混合 HBM 均價將同比上漲 42%,其中同規格產品價格可能上漲 30% 至 40%。到 2028 年,同規格產品漲價幅度可能降至 10% 以內,但產品結構升級仍可能推動混合均價同比上漲 22%。
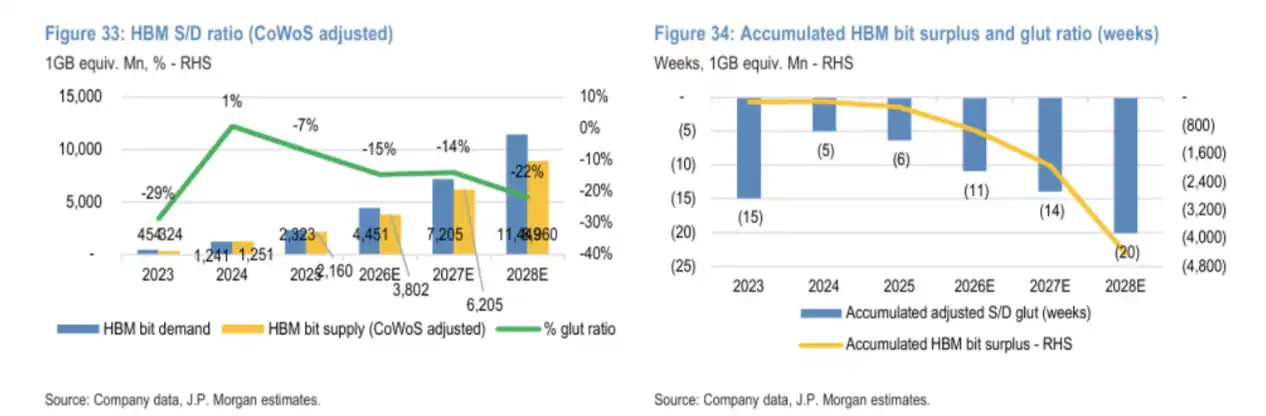
摩根大通預計,HBM 供需缺口在 2026 至 2028 年分別約為 -15%、-14% 和 -22%,累計短缺擴大;混合 HBM 均價則可能在 2027 年上漲 42%,2028 年在產品升級推動下再漲 22%
這些數字均為報告的模型預測,並非供應商已經確定的統一價格表。
支撐價格的原因之一,是 HBM 產品升級節奏有所放緩。8-Hi 產品生命週期被拉長,12-Hi 爬坡速度下降,16-Hi 採用時間延後。在供應持續受限的情況下,這反而可能強化主要供應商的議價能力。
與此同時,大客戶長期協議,即 LTA,也開始改變傳統記憶周期的波動方式。
報告顯示,三星電子和美光披露的 LTA 預付款約佔合同價值的 20% 至 25%,部分協議覆蓋或貢獻的出貨量比例約為 50% 至 70%。多數 LTA 圍繞伺服器和 AI 記憶展開,並採用差異化、靈活的定價結構。
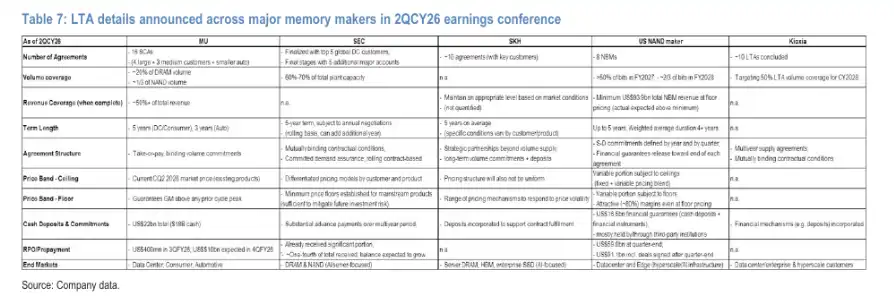
主要記憶廠商披露的 LTA 在期限、出貨覆蓋、預付款和定價機制上存在差異,但整體合同條件更有利於供應商,且主要面向伺服器和 AI 記憶
摩根大通估計,CSP 和 AI 相關需求可能佔相關合同總比特量的 70% 以上、收入的 85% 以上。伺服器記憶相較非伺服器應用還享有明顯的價格和利潤率溢價。
對三星電子、SK 海力士和美光等供應商來說,LTA 可以提高訂單和現金流的可見度,並讓價格上漲曲線更加平滑。但報告也承認,LTA 定價結構並不透明,其實際覆蓋比例和靈活定價機制仍有待觀察。
如果 CSP 資本支出放緩,或者 AI 伺服器繼續下調記憶配置,合同執行節奏和最終價格仍可能調整。因此,LTA 可以降低記憶周期的波動,卻不能徹底消除周期。
新增產能追不上需求,短缺卡在晶圓供給
短缺延續至 2028 年的關鍵前提,是新增供給難以及時落地。
摩根大通測算,為使 2028 年的 DRAM 供需達到平衡,行業需要額外增加約 5.5EB 供應,對應約 29.9 萬片/月的晶圓產能;NAND 則需要額外增加約 76EB 供應,對應約 4.4 萬片/月產能。
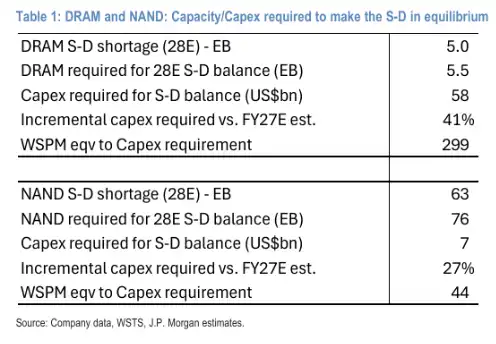
摩根大通測算,為了實現 2028 年供需平衡,DRAM 需要額外增加約 5.5EB 供應和 29.9 萬片/月產能;NAND 需要額外增加約 76EB 供應和 4.4 萬片/月產能。
報告認為,即使將已經公開的擴產項目全部納入模型,新增供應仍然不足以徹底填補缺口。
新建晶圓廠也不是短周期動作。從破土到量產爬坡通常需要 2 至 2.5 年。SK 海力士 M15X 已經開始逐步貢獻產能,龍仁集群一期預計自 2027 年 3 月起爬坡;三星 P4 仍在擴產,新建 P5 預計 2027 年第四季度開始出片;美光 Boise ID1 和 PSMC P5 則預計自 2027 年第二季度起逐步貢獻產能。
即使這些項目如期推進,摩根大通預計,全球 DRAM 月度晶圓產能也只是從 2025 年底的約 190 萬片升至 2028 年底的 285 萬片,仍低於實現供需平衡所需的水平。
HBM 本身還會擠壓傳統 DRAM 供應。到 2028 年底,HBM 相關晶圓可能佔 DRAM 總產能約 32%。由於 HBM 的 die penalty 約為普通 DRAM 的 3 至 4 倍,生產同等容量的 HBM 會消耗更多晶圓資源,從而進一步限制傳統伺服器和消費級 DRAM 供應。
中國廠商帶來的影響則需要分別討論。
摩根大通預計,CXMT 到 2028 年的 DRAM 產能和比特份額將分別達到約 16% 和 11%,但在高密度伺服器 DRAM 及 HBM3E 以上產品上,仍落後領先廠商約 2 至 3 年。因此,其擴產短期內對高端 AI 記憶體的直接衝擊有限。
相比之下,報告認為 YMTC 的 NAND 單位晶圓比特產出已大致追平行業龍頭。到 2028 年,其全球 NAND 產能和比特份額都可能接近 16%,因此 NAND 面臨的中國新增供給壓力高於 DRAM。
高利潤能否轉化為股東回報
資本市場更容易交易的另一條線索,是存儲廠商潛在的股東回報。
三星電子和 SK 海力士現行股東回報政策,均要求將累積自由現金流的 50% 用於股東回報。三星的現行計劃覆蓋 2024 至 2026 年,SK 海力士的計劃則持續至 2027 年。
按摩根大通模型,三星電子 2026 年和 2027 年的年度現金收益率均可能在 8% 左右,兩年合計約 16%;SK 海力士 2027 年現金收益率則可能升至約 16.7%。報告因此預計,兩家公司未來兩年的累計現金回報率可能達到約 16% 至 20%。
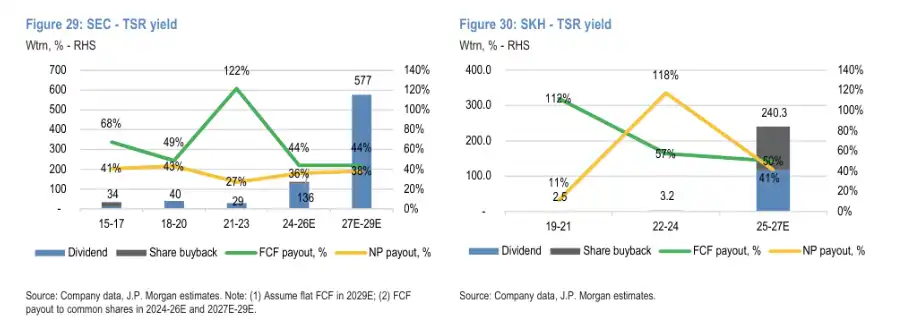
摩根大通預計,內存廠商未來兩至三年的股東回報可能明顯高於歷史水平,但相關收益率建立在自由現金流、特別股息和回購假設之上
這可能成為存儲股評值修復的催化劑。報告跟踪的內存股在 AI 產業鏈中連續四個季度跑贏後,2026 年三季度以來一度回調約 25%,壓力主要來自短期盈利預測下修、CSP AI 資本支出節奏放緩,以及市場對內存配置優化的擔憂。
不過,特別股息和回購最終仍取決於自由現金流、內存價格以及管理階層決定,不能視為已經鎖定的收益。如果 AI 資本支出或 LTA 執行情況低於預期,股東回報也可能隨之打折。
摩根大通這份報告揭示的並不只是又一輪內存漲價,而是 AI 資本支出內部的一場重新分配:內存正從過去不足 10% 的配套項,升為可能佔據近半硬體支出的核心部件。
對存儲廠商,這是利潤和議價能力上升的機會;對雲廠商,卻意味著 AI 伺服器成本繼續抬高。但接近甚至超過 50% 的內存價值占比本身也很難長期維持,可能迫使雲廠商進一步提高資本支出、下調單機配置,或者採用 CXL、企業級 SSD 和 HBF 等分層內存方案。
因此,真正需要觀察的不只是短缺能否延續到 2028 年,而是 CSP 預算增長、內存規格優化與新增晶圓產能,哪一項會最先改變當前的供需平衡。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章