融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


第50週鏈上數據分析:市場屬於拋壓略大狀態,衍生品交易量持續低迷
原文標題:《日月光華,旦復旦兮|WTR 12.12 》
原文來源:WatchToweR Crypto
「瞭望無盡前沿科技;洞見未來,引領投研新時代。」
本週回顧
本週從 12 月 6 日到 12 月 12 日,冰糖橙最高附近$17239,最低接近$16666,震盪幅度達到 3.4% 左右。
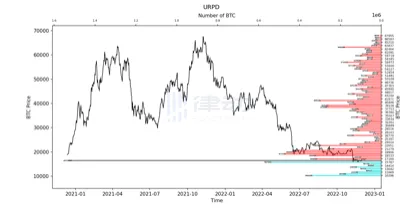
觀察籌碼分佈圖,在約$16474 附近有大量籌碼成交,將有一定的支撐或壓力。
分析:1.17000 ~ 20000 約 209 萬枚;
2. 12000 ~ 16500 約 244 萬枚;
其中短期內漲不破 18500~20000 的概率為 69%。
重要消息方面
經濟消息方面
美國
1.勞工部數據,11 月 PPI(生產者價格指數)同比增長 7.4%,較上月修正後的 8% 有所放緩,但高於 7.2% 的市場預期。
a.11 月 PPI 環比增長 0.3%,與修正後的上月數據 0.3% 持平,但高於預期 0.2%。
b.剔除波動較大的食品和能源,11 月核心 PPI 同比增長 6.2%,較上月 6.7% 下行,但高於市場 5.9% 的預期。環比飆升至 0.4%,為預期 0.2% 的兩倍高於上月 0.1% 的增速。
2.12 月密歇根大學消費者信心指數顯示,
a.美國 1 年通脹預期初值下降至 4.6%,創 2021 年 9 月以來新低,前值為 4.9%。
b.12 月消費者信心指數從上個月的 56.8 升至 59.1,遠高於市場普遍預期的 57,但低於去年同期的 70.6。
c.12 月當前消費者信心指數為 60.2,高於預期的 58.8;未來消費者信心指數為 58.4,高於預期的 54.5。
3.美聯儲 11 月實現縮表 922.94 億美元,其資產總額由 8.676 萬億降至 8.584 萬億美元。
4.本周公布數據顯示,多組經濟數據超預期:
a.美 10 月工廠訂單月率 1%,超預期 0.70%,超前值 0.30%;
b.11 月 ISM 非製造業 PMI56.5,超預期 53.1,超前值 54.4;
c.11 月 Markit 服務業 PMI 終值 46.2,超預期 46.1,超前值 46.1。
5.本週內兩年期國債收益率到 4.2%,而 10 年期國債收益率為 3.4%,兩者之間的差距達到 0.84 個百分點。
a.本週 10 年期美債收益率累計升約 9 個基點,扭轉兩周連降勢頭;
b.2 年期美債收益率累計下降約 9 個基點,連降三週。
6.本周美元指數收略低於 105.00,累漲約 0.4%。
7.美當周初請失業金人數創十個月新高達 23 萬人,高於前值 22.5 萬人,持平預期值 23 萬人,暗示就業市場降溫。
8.美國銀行私人客戶連續 41 週買入債券,11 週以來首次將現金投入股市。
9.本月 13 號的 CPI 預期值 7.3%,前值 7.7%,CPI 預期值季調 CPI 年率 7.3%,前值 7.7%,月率為 0.3%,季調核心 CPl 年率 6.1%,預期均低於前值。
英國&歐盟
1.本週內英國 10 年期基準國債收益率收報 3.17%;10 年期德國國債收益率收報 1.92%。
2.11 月,投資者從歐洲股票 ETF 淨撤資 17 億美元。恢復拋售已使自 3 月以來的淨流出量累計達到 270 億美元,逆轉了 2021 年 272 億美元的流入量。
3.歐洲天然氣連續第四周累漲。 a.歐洲天然氣上月庫存大幅升至 96%,隨著天氣轉冷,目前天然氣儲備水平已經降至 90%。
4.德國、荷蘭、奧地利、丹麥、愛沙尼亞和盧森堡六個歐盟國家警告,他們不能接受其他歐盟成員國試圖進一步壓低天然氣價格上限。
a.歐盟各國計劃在 12 月 13 日於布魯塞爾舉行的能源部長會議上,批准天然氣價格上限,各國觀點存在較大分歧。
5.G7、歐盟和澳大利亞對俄羅斯海運出口原油的價格上限開始生效。而在亞洲的部分主要客戶,突破了西方對俄羅斯的價格限制。
亞洲
1.在截至 12 月 3 日的一周內,外國投資者拋售了 1.1 萬億日元 (約合 80.2 億美元) 的日債,此前一周,外國投資者拋售了 451 億日元的日債。
2.日本 10 年期國債收益率屢屢突破 0.25% 的央行上限,本週內日債收益率為 0.247%,距離再次突破僅一步之遙。
3.10 月東京 CPI 創下了 40 年來最高紀錄,接近央行 2% 目標的兩倍。
4.國家統計局數據顯示,
a.11 月份,CPI 同比上漲 1.6%,較上月 2.1% 的漲幅,回落 0.5 個百分點;CPI 環比由上月上漲 0.1% 轉為下降 0.2%;
b.PPI 同比下降 1.3%,降幅與上月相同,連續兩個月下降;受煤炭、石油、有色金屬等行業價格上漲影響,PPI 環比微漲 0.1%,環比連續兩月正增長。
其他
1.WTI1 月原油期貨收跌 0.61%,連續六日收跌,並創去年 12 月以來新低;布倫特 2 月原油期貨收跌 0.06%,連續七日收跌,連續三日創去年 12 月 24 日以來新低。
2.本周美油累跌 11.20%,布油累跌 11.06%,為 4 月 1 日以來首次一周跌超 10%。
3.橫跨美加的大型輸油管道 Keystone 輸油管道在發生洩漏後關閉,計劃週六局部重啟。
加密生態消息方面
1.資管巨頭 VanEck 主管 Matthew Sigel 表示:預計明年金融機構將把超過 250 億美元的鏈下資產代幣化到區塊鏈上,以簡化託管和結算,同時降低客戶的成本。
2.對沖基金 Presidio Trading,推出加密市場風險策略基金,計劃在 2023 年第一季度向合格投資者開放該基金,初始資金上限為 1000 萬美元。
3.穩定幣發行商 Tether,在 Tron 鏈上啟動錨定離岸 RMB 的穩定幣 CNH。
4.ArkInvestment 創始人 Cathie wood 表示,我們需要冰糖橙 ETF,它可以將很多人從 FTX 的崩潰中拯救出來。
5.支付巨頭 PayPal 宣布,將在未來幾天擴展其加密貨幣服務到盧森堡,客戶可在 PayPal 賬戶中購買、出售和持有大餅、E 太等加密貨幣。
6.E太坊上海昇級,定於 2023 年 3 月進行,將釋放信標鏈質押 E 太坊提款,上海昇級中的 E 太坊改進提案包括 EIP3540、EIP3670、EIP4200、EIP4570 和 EIP5450。
7.英國財政部表示,將把現有的稅收優惠擴大到加密貨幣領域,以實現對投資經理的稅收減免。
8.歐盟將要求加密貨幣公司向監管機構報告稅收細節。
9.美國 SEC 要求上市公司披露加密風險敞口和潛在影響。
10.港府立法會將設立虛擬資產服務提供者發牌制度,並將於明年 6 月生效,虛擬資產交易平台將與現時傳統金融機構相同。
11.香港資產管理公司 Pando Finance,宣布推出兩支專注於虛擬資產的主動管理型區塊鏈 ETF,並且已經於本週四開始交易並允許傳統投資者和零售投資者參。
12.香港將允許更多本地人接觸數字資產後,三家資產管理公司已申請為香港散戶投資者推出交易平台交易基金 ETF,分別是三星資產管理公司、未來資產環球投資(香港)有限公司、 CSOP Asset Management。
長期洞察:用於觀察我們長期境遇;牛市/熊市/結構性改變/中性狀態
中期探查:用於分析我們目前處於什麼階段,在此階段會持續多久,會面臨什麼情況
短期觀測:用於分析短期市場狀況;以及出現一些方向和在某前提下發生某種事件的可能性
長期洞察
各個群體淨頭寸狀況高權重多次拋壓狀態1-2 年的參與者
(下圖 各個群體淨頭寸狀況)
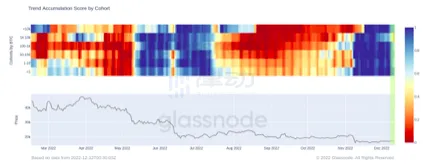
各個群體增持的狀態開始消減,之前的合力增持的狀態開始發生了初步的下降,但目前並未發生拋售現象,僅僅 1k-10k 的持幣群體發生了輕度的拋售。
(下圖 高權重多次拋壓狀態)
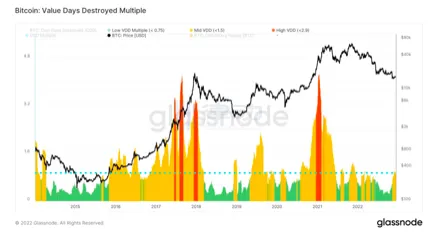
高權重多次拋壓狀態顯示,目前市場屬於拋壓略大的狀態。
如果從右側來看的話,可能還需要拋壓繼續緩解,才能更好的執行購入之類的計劃。
(下圖 1-2 年的參與者)
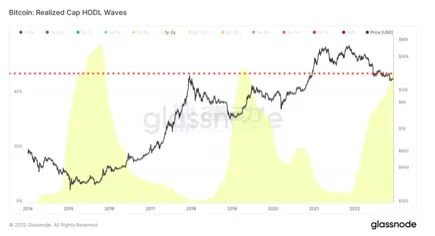
因為他們週期並不長,他們往往意味著更長階段的新生資金和群體,一般情況被認定歸類為熊市建設參與者。
這類資金據觀察,很容易呈現出在熊市底部的較高積累和增長。
隨著市場上漲在慢慢拋售手中的資產,他們這類往往是市場的中堅力量之一。
現在依然還在持續緩慢增持,其比例與 2019 年增持情況類似。
中期探查
長期持有者虧損供應
平均出售壽命
長、短期成本群組
長期持有者成本變化率
短期交易者成本變化率
穩定幣流通量
已實現持有比例
巨鯨交易所淨頭寸
長期持有者狀態評級:考驗
(下圖 長期持有者虧損供應)
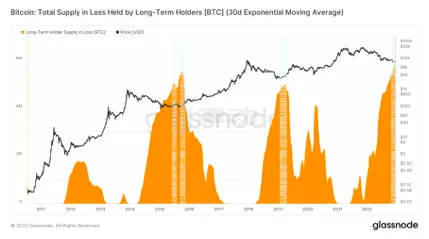
-長期持有者的虧損狀態觸及了 2011 年以來的新高,在這種狀態下,他們可能容易對市場保持懷疑的態度。
-在他們的倉位中,約有 580 萬枚冰糖橙處於虧損狀態中。
-由於倉位處於虧損狀態,自身會處於較為煎熬的狀態。
-當前的行情對他們可能是一種考驗。
(下圖 平均出售壽命)
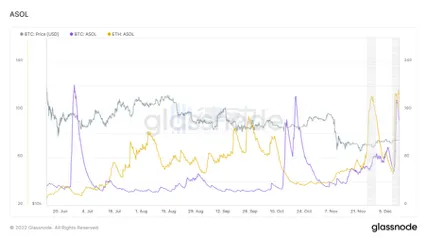
從平均出售壽命觀察長持者的售出的跡象。
近期有數據躍升的情況。
相比之前,有相對急促的特性。
目前略微放緩。
長、短期持倉成本評級:短期交易者成本下降狀況輕微收縮
(下圖 長、短期成本群組)
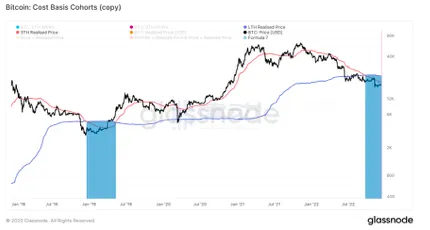
成本群組統計長期、短期的持有成本。
藍色區域:短期成本<長期成本
目前仍在短期成本較低的狀態下滑行,這也表明了市場缺乏短期交易者參與。
深入看長期、短期的成本變化率。
(下圖 長期持有者成本變化率)
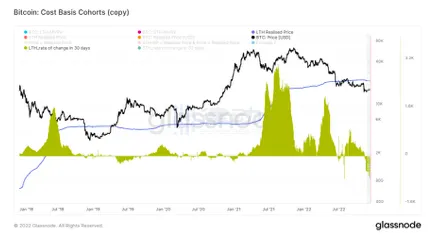
黃色區域:長期成本變化率
從當前狀況看,仍處於下降的狀態。
可能長期持有者發生兩種行為:
1.高成本籌碼減少;
2.低成本籌碼增持,致使持倉成本降低。
(下圖 短期交易者成本變化率)
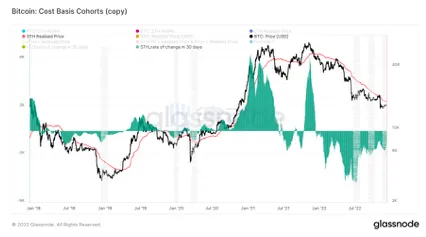
短期交易者的成本降低的狀況在不斷地收縮。
從當前狀態看,他們可能逐漸地收縮成本減少的狀況,但當前未出現「追高」痕跡。
這可能表明輕微地流動性修復前兆,但當前他們仍處於「減少」狀態中,有待觀察。
資金情緒評級:輕度放緩
(下圖 穩定幣流通量)
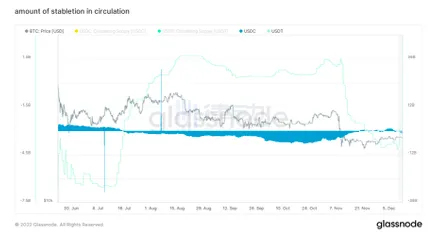
USDC 的流通量有微量減少的情況,USDT 增加後表現出停滯的狀態。
資金情緒輕度放緩。
(下圖 已實現持有比例)
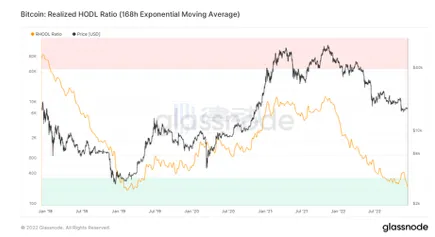
從已實現持有比例看,當前處於下降狀態中,可能短期交易者未廣泛參與進來是目前的問題。
也許市場比較欠缺炒作、投機的情緒。
(下圖 巨鯨交易所淨頭寸)

巨鯨仍有輕微流向交易所的痕跡,可能意味著當前仍有測壓,整理錢包的可能。
綜合來看,當前力度較輕。
短期觀測
衍生品風險係數
期權意向成交比
衍生品成交量
期權隱含波動率
盈利虧損轉移量
新增地址和活躍地址
冰糖橙交易所淨頭寸
姨太交易所淨頭寸
高權重拋壓
全球購買力狀態
穩定幣交易所淨頭寸
鏈下交易所數據
衍生品評級:略微風險,意向低迷
(下圖 衍生品風險係數)
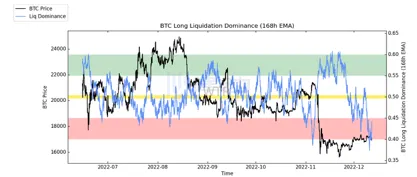
衍生品風險處於略微危險邊緣,相比之前的較為危險,隨著市場價格的下降已經開始回落。
(下圖 期權意向成交比)
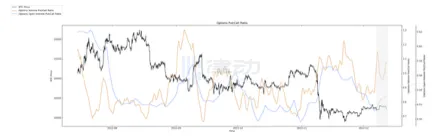
有初步看跌期權保護(意味著少量的成熟參與者認為市場未來會跌,買入看跌期權保護自己的價格),但總體交易資金量並不算大。
(下圖 衍生品成交量)
衍生品交易量比較低迷,持續低迷。
參與者熱情很低,已經回落到兩個月的低點。
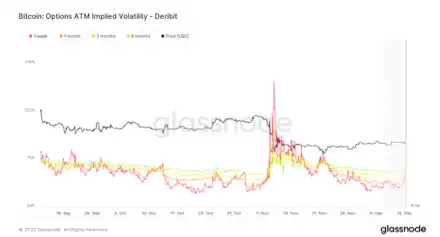
(下圖 期權隱含波動率)
期權市場的隱含波動率並沒有太大變化,期權市場整體也陷入輕度觀望,買方和賣方並未發生太多博弈。
情緒狀態評級:情緒平緩修復
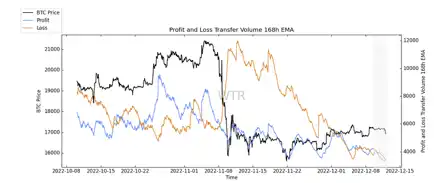
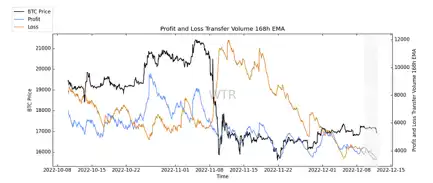
(下圖 盈利虧損轉移量)
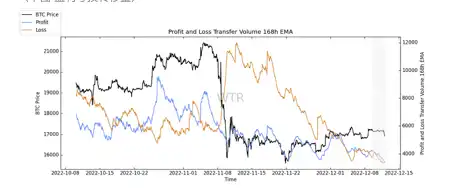
踩踏情緒和利潤的拋壓也在慢慢下降,市場整體情緒已經邁入平緩和修復階段。
往往沒有一些情緒的衝擊和引導,市場一般情況下不會發生太多的價格扭曲和非理性定價。
(下圖 新增地址和活躍地址)
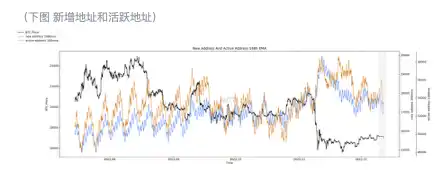
整體地址新增氛圍較為平緩,市場氛圍開始緩和。
和前兩週增長氛圍保持一致,並無太多較大增長,也並未出現明顯下降。
現貨以及拋壓結構評級:拋壓回落,漸漸縮小
(下圖 冰糖橙交易所淨頭寸)
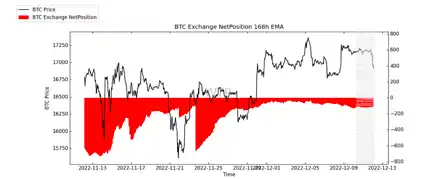
積累態度有輕微的增加,可能隨著時間的推移,市場觀望者慢慢嘗試拿入少量籌碼,以搶占市場位置。
(下圖 E 太交易所淨頭寸)
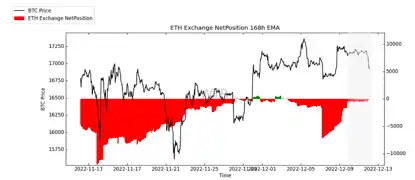
並未發生積累,和上周保持一致,觀望者比大餅更多。
短期來看,積累趨勢在慢慢消散。
(下圖 高權重拋壓)
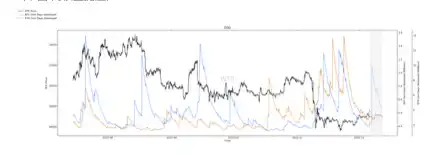
高權重拋壓在繼續下降,這是一個稍微好的現象;
這意味著市場的一部分拋壓壓制開始下降,有機率獲得更多喘息的空間。
當然這個需要根據宏觀加息預期來結合。
購買力評級:比之前幾週低迷程度減少,穩定幣購買力依然在流失
(下圖 全球購買力狀態)
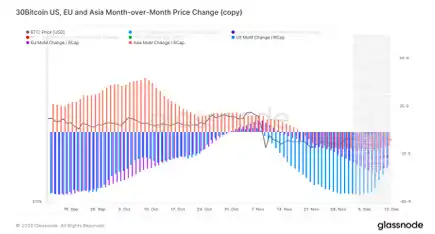
比之前幾週低迷程度有所好轉,但並沒有快速轉變,全球的參與者依然在等著僵局被打破和觀望。
(下圖 USDC 交易所淨頭寸)
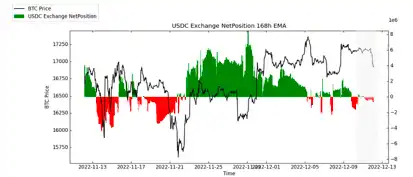
穩定幣出現了略微輕度的流失,可能意味著購買力不再像之前那樣強力支撐,市場現在陷入了比較糾結的狀態。
(下圖 USDT 交易所淨頭寸)
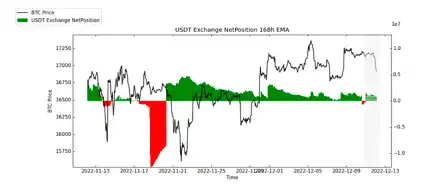
此穩定幣也同樣在減弱。
現在並沒有強力的購買力和強力拋壓,市場現在陷入短暫的僵局,也許需要有人打破這個狀態。
鏈下交易數據評級:15000 以下有購買意願
(下圖 Coinbase 鏈下數據)
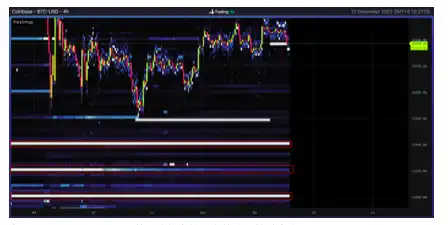
在 15000、14500、14000 美元價位有較強力的購買掛單意向。
(下圖 Binance 鏈下數據)
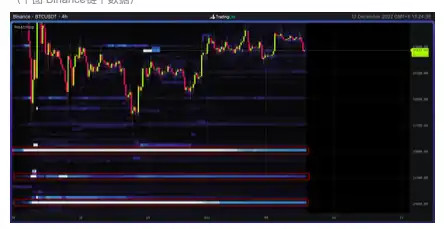
在 15000、14500、14000 美元價位有微弱的購買意向。
(下圖 Bitfinex 鏈下數據)
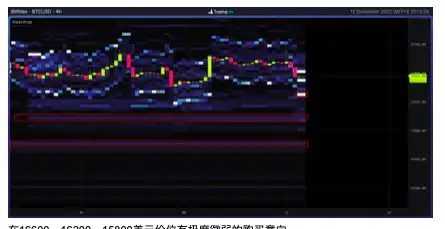
在 16600、16200、15800 美元價位有極度微弱的購買意向。
本週總結
消息面總結:
1.下週 13 號公佈重要的美國 CPI 指數;15 號公佈最新加息點數。
2.隨著國內外需求降溫減輕了供應鏈的壓力、能源價格跌至 2022 年 2 月以來的最低點,11 月 PPI 漲幅已有所放緩,但仍超預期,或將進一步促使美聯儲將高利率持續下去。
隨著環境的變化和政策力度的調整進程已經進入到中後半程,未來財政政策影響幅度可能會減少。
對於投資者來說需要更快,更激烈的尋找多樣性的投資組合以及多種策略來對沖,未來可能帶來的風險敞口和波動風險。
同時,也需要更多參與者更加努力的去尋找更好的標的。
拐點如何選擇?組合如何調整,在什麼時機調整?
將是拉開業績的重要權重點之一。
從總體宏觀來看:
逆全球化的思潮還在繼續,對於企業和投資者來說,在這種思潮下,如何做好中短期和長期的抉擇和生態的佈局也是極為重要的。
而香港加密的合規發展之路也很重要,快速開放的政策可能會倒逼美國 SEC 的政策進程,甚至現貨的 ETF 之路。
從長遠來看,下一輪週期,可能已經從草根創業的敘述故事,慢慢轉向國家和機構之間參與的故事。
可能在未來幾年之內,加密合規的政策已經輻射到美國,歐盟,東南亞,部分南非等國家。
這是在幾年前遠遠沒有的,無論是現在的條件和政策支持還是基礎的生態。
宏大而艱遠的路,遠遠不是簡單的,中間會有很多糟糕,莫名的繁雜,也有高光時刻;
有絕望的觀念誕生,也有信念的花火激燃;
有大型的理念之爭,也有堅持的極度篤定;
有灰暗的至暗時刻,也有萬眾矚目的閃光;
有很多人會離開,甚至會永遠的離開,更多人只是其中匆匆的過客和行人,或許因為大潮下的激盪被助推來此。
不管怎麼樣,這並不是一條簡單的路,甚至更多人會成為時代鳴鐘下的砲灰。
也許最後回頭並不如意,但也值得懷念和珍惜。
鏈上長期洞察:
1.各個群體增持的狀態開始消減,合力的增持狀態開始削減;
2.高權重多次拋壓狀態顯示,市場拋壓還是有略高,如果是右側的話,可能需進一步等待修復;
3.更長階段的新生資金和群體,一般情況被認定歸類為熊市建設參與者,而他們表現為繼續增持,與 2019 年底部狀態接近。
市場定調:
長期來看,市場還需時間修復調整。
鏈上中期探查:
1.長期持有者的虧損供應達到歷史新高;
2.長期持有者目前面臨著考驗,有輕度的出售痕跡;
3.長期成本在緩慢下降,可能是高成本籌碼售出,或增持低成本籌碼;
4.短期成本緩慢收縮減少趨勢,但未出現「追高」痕跡;
5.穩定幣進場速度輕微放緩;
6.當前欠缺投機、炒作情緒;
7.巨鯨有輕微測壓、整理錢包的現象。
市場定調:
放緩
資金進場略微放緩,當前「追高」情緒略有不足。
鏈上短期觀測:
1.衍生品交易量低迷,交易意願也回落至兩個月以內的低點;
2.衍生品的風險模型顯示,市場邁入輕度風險區域;
3.市場情緒慢慢落至平緩,情緒是價格的放大器;這意味著價格短期非理性定價概率在減少;
4.市場拋壓在慢慢減少,但於此同時購買力的支撐也慢慢不足;
5.積累趨勢微弱,更多人在等待僵局被打破;
6.鏈下交易數據顯示 15000 以下有購買意願;
7.其中短期內漲不破 18500~20000 的概率為 69%。
市場定調:
糾結;沒有太多拋壓同時也沒有太多購買力支撐,包括衍生品交易者也在觀望,需有人或用時間來打破僵局。
策略建議:盲目趨勢策略空間較小,不建議使用。
風險提示:
以上均為市場討論和探索,對投資不具有指向性意見;請謹慎看待和預防市場黑天鵝風險。
此報告為「WTR」研究院所提供:
金蛋日記 ;麋鹿不會迷路;外匯哥;於圓;麒麟;Kitkat
本文來自投稿,不代表BlockBeats觀點
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章