融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


泡泡瑪特三季度收入降近五成,Labubu之後如何穩住增長?
TL;DR
·三季度收入同比下降 45%—50%,弱于摩根大通此前预计的 37% 降幅,海外市场调整尤为明显。
·摩根大通将 2026 年调整后净利润预测下调约 16% 至 78.71 亿元,维持「减持」评级,目标价降至 100 港元。
·该行预计四季度收入环比仅增长约 1%,下半年净利率降至约 21%,销售恢复与成本消化成为关键。
·库存在 5 月前后见顶、8 月开始下降,全球采购和跨区域调拨有望改善备货效率。
·旗舰店、新 IP 和会员运营正在提供增量,但能否抵消 Labubu 热潮退去后的需求缺口,仍需验证。
泡泡玛特的业绩调整仍在延续。
2026 年第三季度,公司整体收入同比下降 45%—50%,中国市场收入下降 25%—30%,亚太、美洲及欧洲等海外市场降幅更加明显。
这一表现弱于摩根大通此前预计的 37% 降幅,也接近该行所述买方预期区间的下限。摩根大通在 10 月 28 日的研报中,将泡泡玛特目标价由 110 港元下调至 100 港元,维持「减持」评级,并将 2026 年调整后净利润预测由 93.41 亿元下调至 78.71 亿元,降幅约 16%,较 2025 年下降约 39%。
市场需要重新判断的是:在缺少另一个 Labubu 级别爆款的情况下,泡泡玛特现有 IP、门店网络和会员体系,能够支撑多大的常态化收入与利润。
四季度的关键,是销售能否停止环比下滑
第三季度面对的是较高的同比基数,因此,四季度能否实现环比企稳,比同比降幅本身更能反映短期经营趋势。
摩根大通预计,泡泡玛特四季度收入约 65.6 亿元,同比下降约 41%,环比增长约 1%。其中,中国市场收入环比基本持平,海外收入环比增长约 2%。这意味着,该行尚未将旺季带来的明显反弹纳入基准预测。
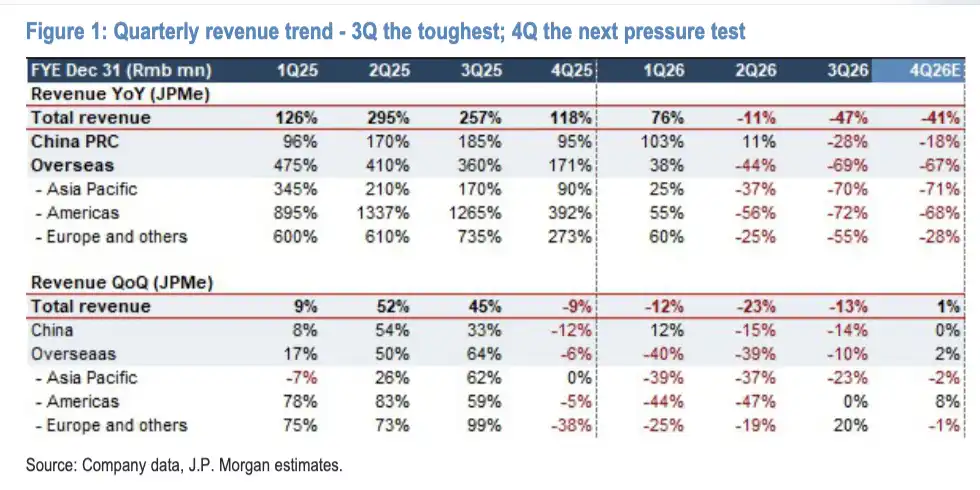
管理層的判斷相對積極。根據研報轉述,公司預計四季度中國市場收入環比大致持平並略有增長,全年仍有望保持正增長;海外市場進入四季度旺季后,收入預計環比增長,但歐洲仍存在一定不確定性。
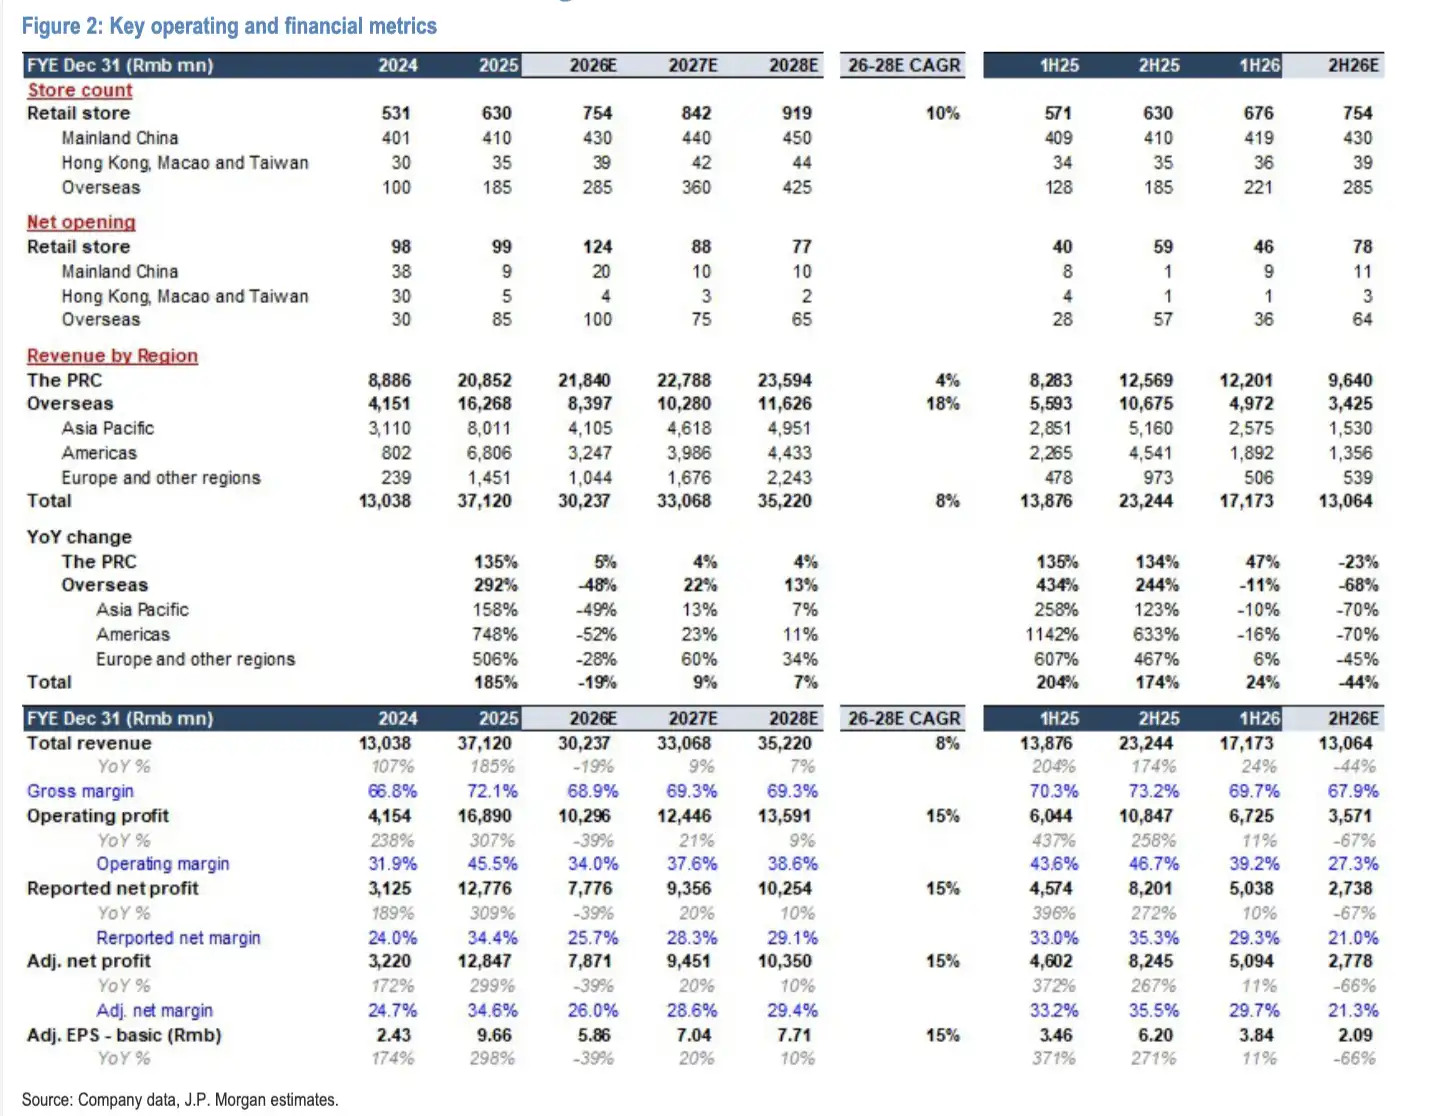
區域分化也體現在全年預測中。摩根大通預計,2026 年中國市場收入約 218.4 億元,同比增長約 5%;海外收入約 84 億元,同比下降約 48%。全年總收入預計為 302.37 億元,同比下降約 19%。
該行對 2027 年的預測仍包含溫和復甦:收入預計增長約 9%,調整後淨利潤增長約 20%。但這一判斷需要海外業務執行改善、銷售及利潤率逐步企穩作為支撐。
收入回落,開店成本仍在累積
銷售放緩正在放大費用壓力。
管理層預計,2026 年下半年毛利率較上半年下降不超過 2 個百分點,同時費用率上升、淨利率下降。毛利率承壓主要來自兩個因素:一是海外收入佔比下降,而海外業務毛利率高於國內;二是公司在部分海外市場主動調整價格,以維持競爭力。按照管理層的解釋,這些調價並非由清庫存驅動。
更難快速收縮的是門店成本。海外新增門店帶來人力、租金和裝修等支出,收入下降後,這些相對固定的成本會佔據更高的收入比例,進一步壓低利潤率。
摩根大通預計,公司下半年調整後淨利率約為 21.3%,低於上半年的 29.7%;全年調整後淨利率約 26%,低於 2025 年的 34.6%。該行對 2026 年的調整後淨利潤預測,也較研報所列彭博一致預期低約 26%。雙方對利潤率能否維持的判斷存在明顯差距。
在這一背景下,旗艦店擴張既是獲客手段,也增加了對經營效率的要求。
泡泡瑪特正在加快海外旗艦店佈局。巴黎旗艦店於 9 月開業,倫敦門店已進入試運營;截至 9 月底,美國門店數量超過 100 家。後續儲備項目還包括紐約、米蘭,以及美國和巴黎的新增旗艦店。
國內部分旗艦店已顯示出較強的引流能力。根據管理層披露,10 月旗艦店銷售額較 8 月仍有兩位數增長,平均月客流超過前 50 家門店平均水平的兩倍,新客貢獻和轉化率也更高。部分旗艦店首月銷售額超過 1000 萬元。
但個別旗艦店的表現,仍需轉化為整體門店網絡的回報。如果下一個強勢 IP 週期遲遲未到,大店能否持續產生足夠銷售、覆蓋新增成本,將成為擴張策略的核心考驗。
庫存改善,新 IP 接棒仍需時間
庫存是本次更新中較積極的信號。
根據管理層披露,公司總庫存在 5 月前後見頂,8 月開始下降,到 9 月底已呈現明顯回落趨勢。公司重申嚴格控制庫存,目前沒有大規模促銷計劃。
供應鏈也在調整。泡泡瑪特已在總部設立全球採購團隊,將此前四大區域分別採購的模式,轉向各區域提交需求、總部統籌採購,以減少熱門商品重複備貨和區域間供需錯配。
跨區域調撥增加,中國倉庫也在支持海外市場供貨。美國電商已實現本地履約,歐洲則以年底前實現本地履約為目標。這些措施有望提升庫存和物流效率,但最終仍需終端銷售恢復配合。
消費者運營方面,中國市場出現了一些改善。三季度零售門店客流同比上升,新客數量實現兩位數增長,增速較二季度加快;復購率同比大致持平,第二年度留存率改善,跨 IP、跨品類消費的會員數量也在增加。
海外會員體系仍在建設。目前,除兩三個市場外,會員系統已在其他市場上線,會員獲取也被納入門店運營和考核。不過,亞太地區會員銷售佔比仍低於中國,跨渠道消費的成熟度同樣存在差距。
產品端,泡泡瑪特正在拓寬 IP 組合。Twinkle Twinkle 三季度表現較好,Dimoo 通過與皮克斯合作在歐美市場獲得關注,Molly 二十週年活動在曼谷引發關注,Crybaby 也計劃在曼谷開設首家主題店。三季度,前六大 IP 合計貢獻了亞太市場超過 60% 的銷售額。
這些進展說明,多 IP 運營仍在推進。但現階段,尚不足以確認其中某個 IP 能夠複製 Labubu 的銷售規模。
內容與新品類業務的貢獻同樣需要時間。Labubu 電影仍處於劇本階段,動畫項目正在與海外合作夥伴探討,管理層預計短期內不會大幅增加內容預算。甜品店、POPOP 門店和 Hirono 生活方式門店正在小規模推進,積木品類的進展則相對較慢。
摩根大通給予的 100 港元目標價,對應 12 倍 2027 年預測市盈率,即以其預測的 2027 年每股盈利乘以 12 倍估值。該行採用了與中國可選消費股相近的估值倍數,反映出其對增長放緩及利潤率承壓的謹慎判斷。
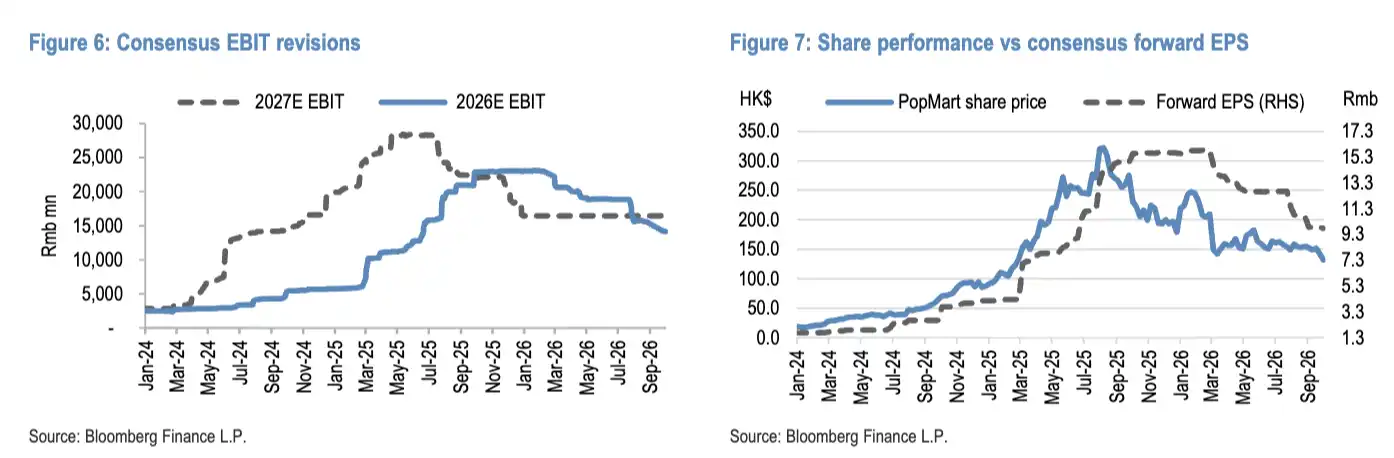
後續需要驗證的變量已經較為明確:四季度銷售能否停止環比下滑,海外門店能否改善經營回報,以及 Labubu 以外的 IP 能否持續擴大收入貢獻。庫存回落提供了改善信號,而盈利預期能否穩定,仍取決於銷售恢復與成本消化的速度。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章