融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


如何透過Uniswap V3單日交易量及流動性信息捕捉資產隱含波動率
原文標題:《如何使用 Uniswap v3 池中的每日交易量和流動性信息來提取任何資產的隱含波動率》
原文來源:元宇宙之道
在這篇文章中,我展示瞭如何直接使用 Uniswap v3 池中的每日交易量和流動性信息來提取任何資產的隱含波動率。
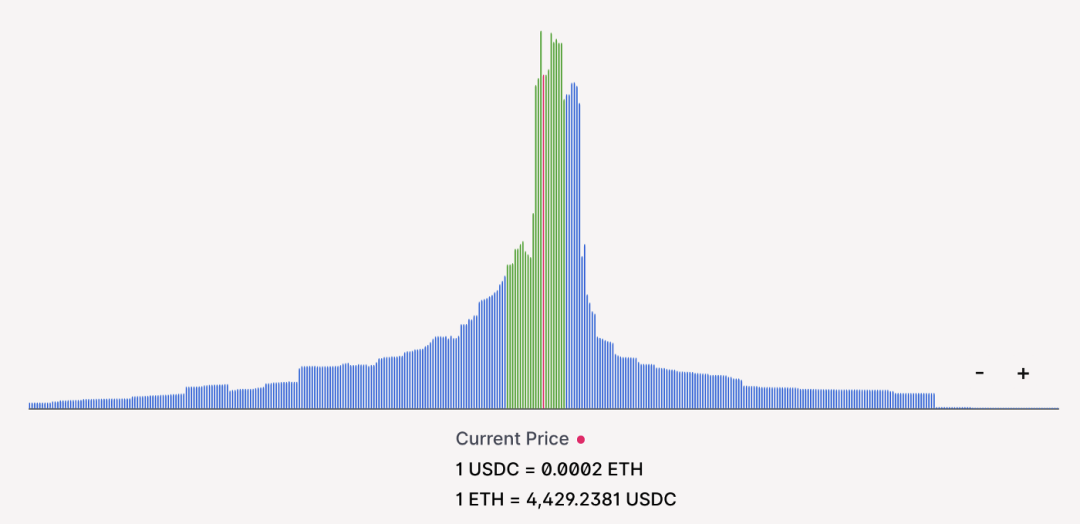
ETH-USDC-0.3% 池的流動性。綠色條顯示 7 天的預期走勢,使用鏈上隱含波動率測量計算。
在我的上一篇文章中,我證明了將 Uni v3 LP 頭寸作爲一種選擇出借可能比持有它更有利可圖。那是因爲出售期權所收到的溢價可能會超過 LP 代幣應計的費用金額。在我的分析中,我得出了以下等式:
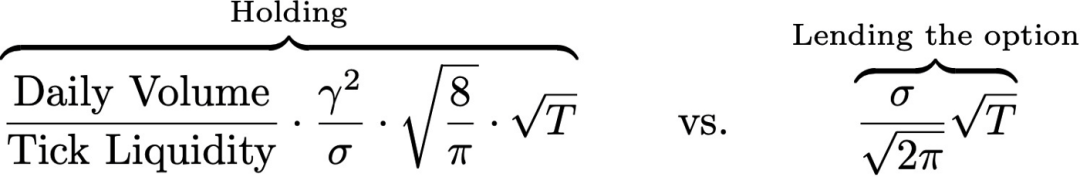
經過一些重新安排,導致以下條件來指導資產是否應該作爲選擇權借出或持有以收取費用:
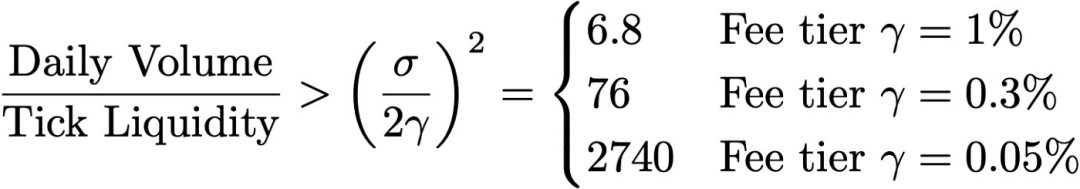
但是,我在分析中做出了一個不自然的假設:我假設資產的鏈上波動率與交換的中心化期權上相同資產的「市場」波動率相匹配。
具體來說,我假設年化波動率徘徊在 100% 左右,並使用該數字來提取 6.8、76 和 2749 的比率。回想一下,這些比率應該告訴您交易量與流動性比率應該是多少,以便假設隱含波動率爲 100%,持有 LP 代幣比將頭寸作爲期權出售更有利。
我規定 Uniswap 上所有資產的年化波動率是 100%。對於 ETH-穩定幣對,100% 可能是準確的,但對於穩定-穩定幣對來說,這將是一個嚴重的高估。同樣,一些高波動性資產的年化實際波動率可能高達數百%。
如何解決這個問題?我們如何在上面的表達式中選擇「正確」的波動率?我實際上是有效市場假說的大力支持者。畢竟,有效市場假設是使用幾何布朗運動在 Black-Scholes 方程中模擬資產價格的主要理由之一。
簡單地說:
有效市場假設 (EMH) 是金融經濟學中的一種假設,它指出資產價格反映了所有可用信息。一個直接的含義是,不可能在風險調整的基礎上始終「跑贏市場」,因爲市場價格應該只對新信息做出反應。(來源:維基百科)
因此,考慮到該框架,我們是否可以假設所有參與者都已經對 LP 頭寸的持有成本和預期回報進行了定價,這意味着我們只能假設 LP 回報與其期權溢價完全匹配。
換句話說,我們可以查看任何 Uniswap v3 池的每日交易量和 tick 流動性,並使用我之前導出的條件來計算池的隱含波動率 (IV):
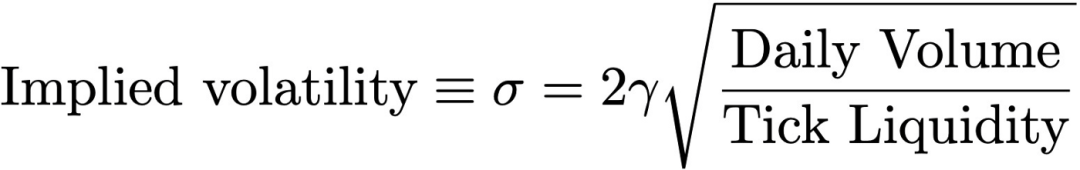
因此,只要可以從鏈上活動中提取每日交易量和 tick 流動性,這個方程就提供了一種計算資產 IV 的直接方法。
1 從 Uniswap v3 計算隱含波動率
所有 DeFi 用戶都是「理性」的假設有多準確。根據您詢問的對象,它可能非常低,但讓我們更仔細地考慮一下。
要計算 USDC-ETH-0.3% 池的隱含波動率,我們必須將每日交易量 (76,520,000) 除以當前價格變動的流動性量 (4,350,000) 的平方根,然後乘以 2*0.3 % 和 √365days 得到年化波動率:
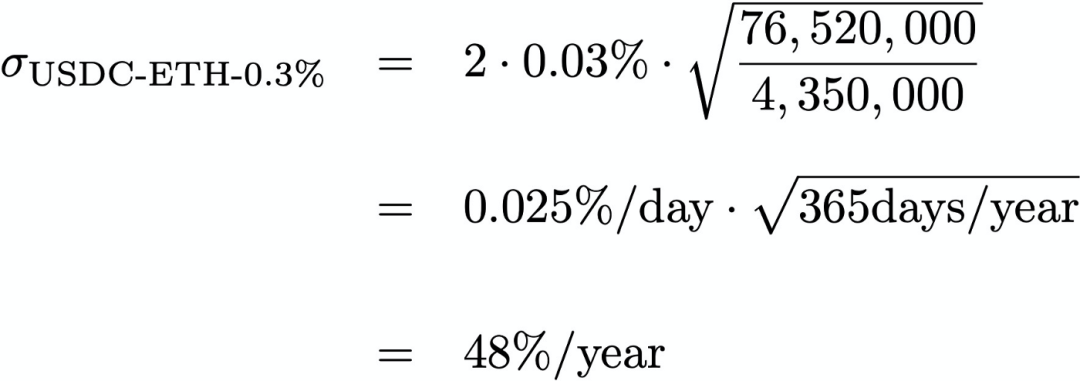
以下是 TVL 對 Uniswap v3 中前 15 名礦池的相同隱含波動率計算:
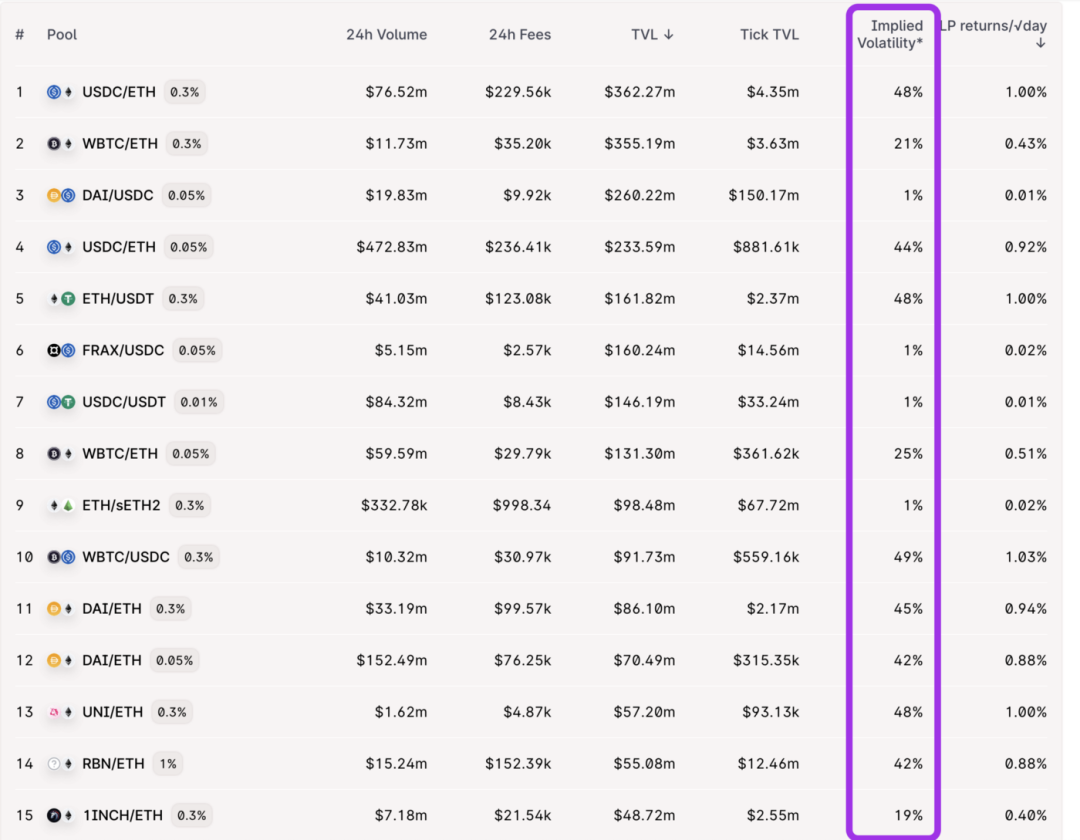
WBTC/USDC 對的隱含波動率範圍爲 49%,穩定幣-穩定幣對 (DAI/USDC) 和 ETH/sETH2 對的隱含波動率低至 1%。
2 這個近似值有多好?
在之前的一篇文章中,我從 Coingecko 抓取了每日開盤收盤價數據,以提取幾種資產的實際波動率,均以 USDC 或 ETH 計價:
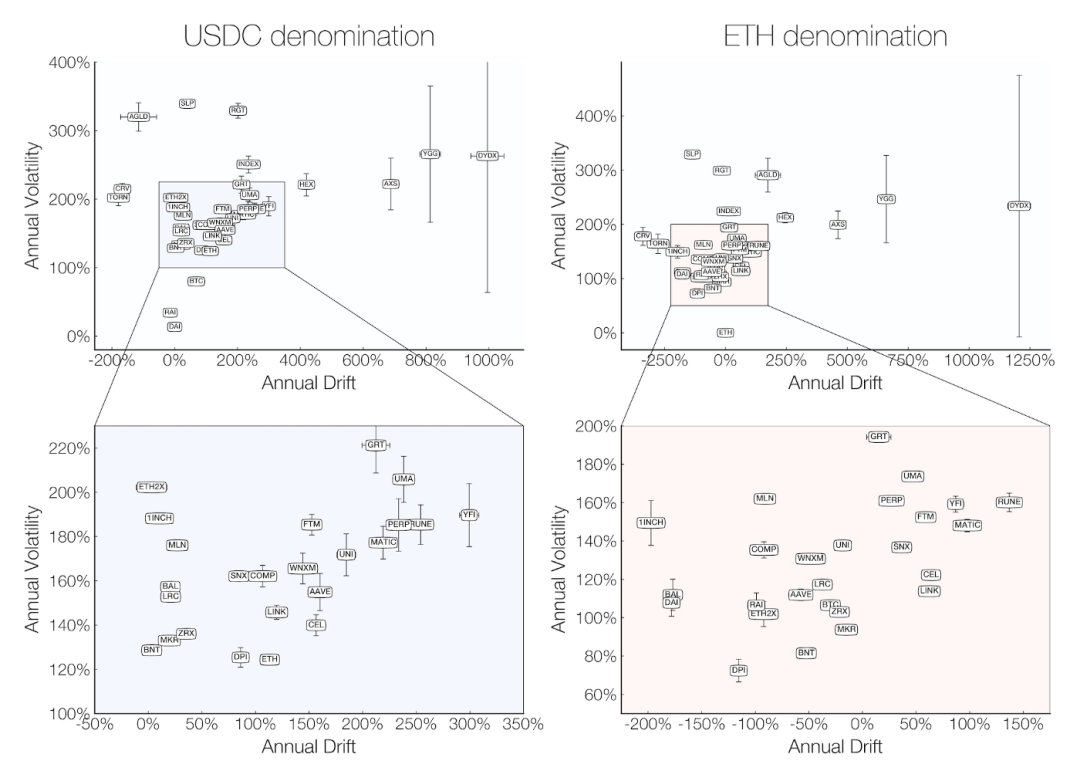
以 ETH 計算,大多數資產的實際波動率在 75% 到 200% 之間徘徊。如果我們將其與從 Uniswap v3 池中提取的 IV 進行比較,我們會得到:
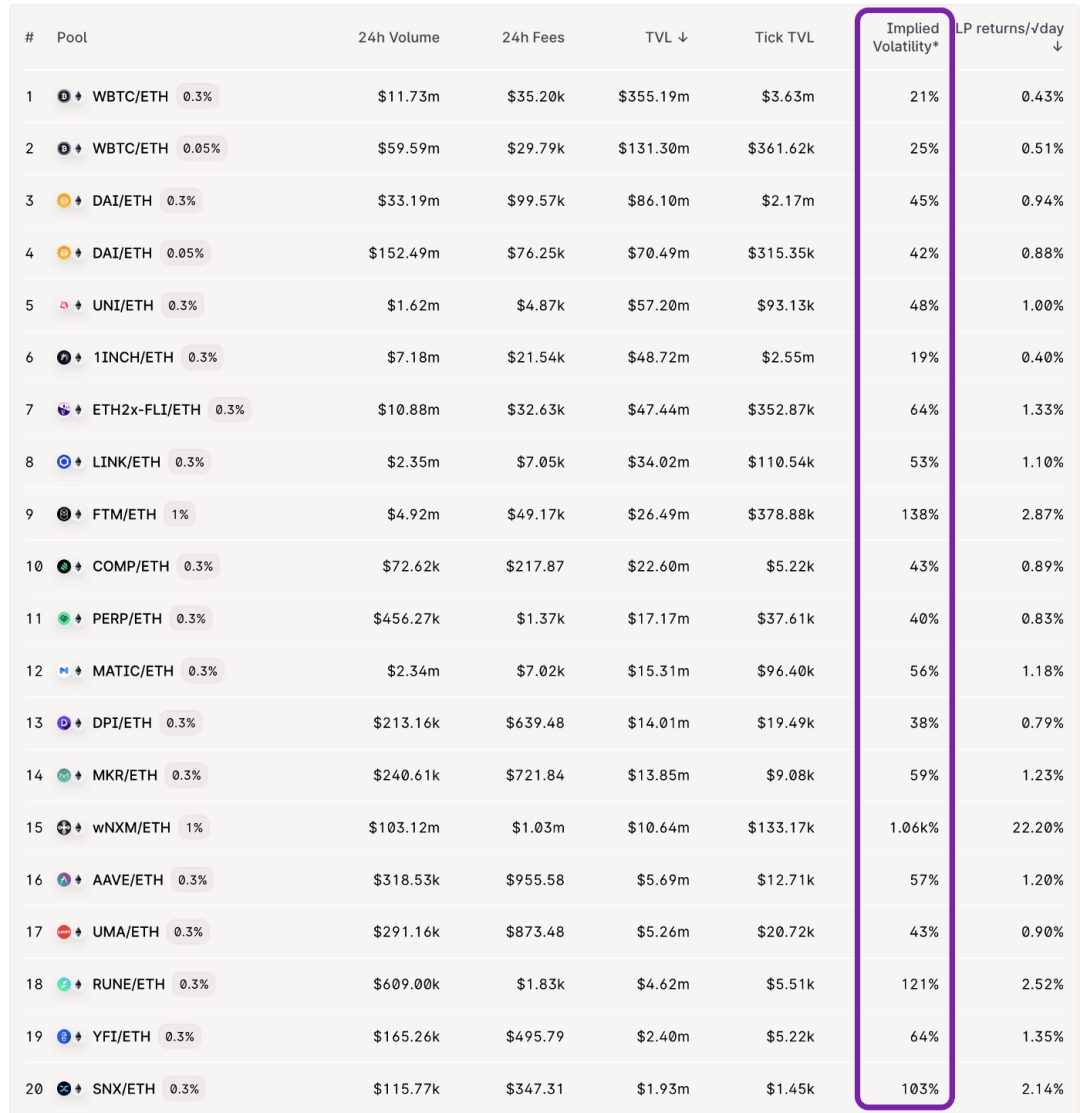
請注意,對於大多數資產而言,波動性略低,可能是約 2.5 倍。
我不確定這種差異從何而來。也許這是因爲 DeFi 用戶並不都是理性的,或者與中心化交易所相比,用戶在鏈上的交易量沒有那麼多,或者是因爲我在週日截取了這張截圖,交易量只是較低。
此外,WNXM 似乎是一個異常值,年化波動率超過 1,000%。這可能是由於 tick 流動性相對較低:
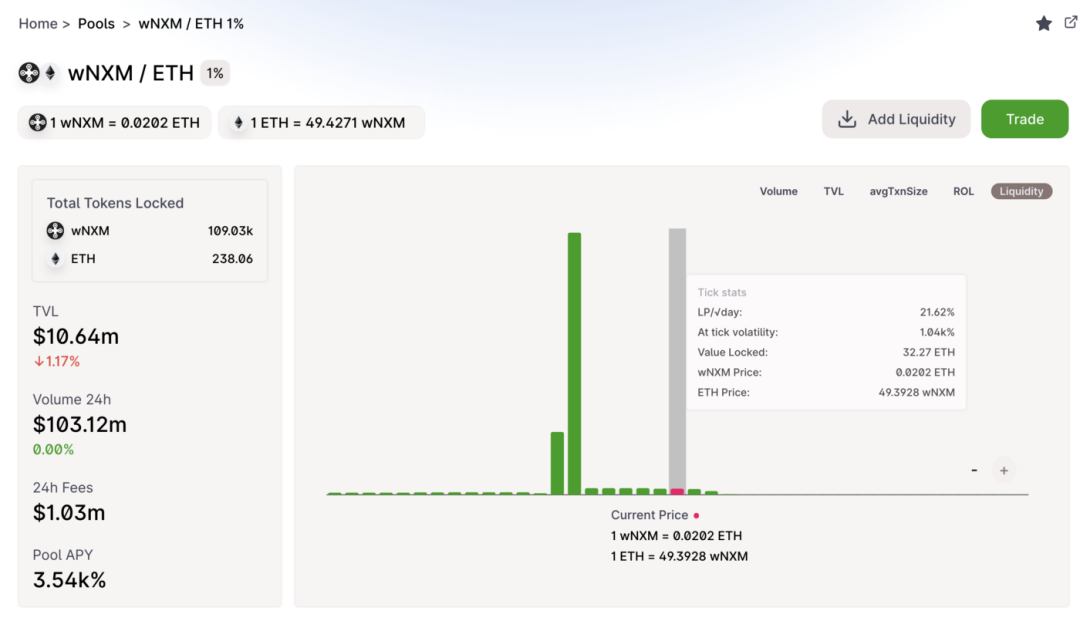
或者當天交易量很大(1.03 億美元),我認爲 Uniswap theGraph 實例將 24 小時交易量報告爲交易量與流動性代幣中的添加 + 刪除相結合。每日兌換交易量的快速概覽接近約 100 萬,這對應於 32%/年的隱含波動率,更現實一點。
3 使用 IV 幫助有效部署流動性
我們爲什麼要關心 IV?實際上,隱含波動率對於估計任何資產的預期價格變動非常有用:
有關選擇最佳 Uniswap v3 LP 位置的更多詳細信息,請參閱此帖子和此帖子。具體來說,瞭解 IV 還應該有助於確定 Uniswap v3 池中流動性的部署位置。
例如,ETH-UNI-0.3% 鎖定了 5700 萬美元的總價值,但在 7 天的預期走勢內僅鎖定了約 200 萬美元。換句話說,在接下來的 7 天內,平均 96% 的已部署流動性不會被觸及。
下一步是使用鏈上數據直接計算每筆交易的已實現波動率,並將其與使用交易量+流動性計算的 IV 進行比較。
這是一個比我預期的稍微複雜的問題,過去幾周我一直在研究這個問題。然而,在這個過程中,我製作了幾部有趣的電影,展示了一些高波動性資產的兌換+流動性+費用之間的聯繫。
之後會詳細介紹,敬請關注!
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章