融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


交易的藝術:他們是如何靠USDE股票套利賺錢的
原文標題:The USDE mNAV Trade
原文作者:Starkiller Capital
編者按:如果一家公司每持有 1 美元的代幣資產,股票市值卻只有 32 美分,怎麼賺這筆折價的錢?
數字資產量化投資機構 Starkiller Capital 的做法是,買入 StablecoinX 股票(納斯達克代碼 USDE),同時做空等金額的 ENA,也就是這家公司持有的代幣。這樣一來,即使股票和代幣都在下跌,只要股票跌得更少,空頭賺的錢就有望蓋過股票的虧損。
Starkiller 此前已經做過一輪。據其披露,早在今年 8 月,StablecoinX 所持有每 1 美元的 ENA,市值只對應約 18 美分。Starkiller 當時買入了公司股票。隨著折價收窄,市場對每 1 美元的 ENA 的估值升到約 60 美分,機構賣出此前累積的股票頭寸,鎖定利潤。後來股價跌得比 ENA 更快,折價重新擴大至每 1 美元資產只對應 32 美分,Starkiller 又以更大的倉位入場。
這次重新建倉,Starkiller 看中的是解鎖後多出的一條回購路徑。10 月 5 日,StablecoinX 所持 ENA 的鎖定限制解除。公司可以出售 ENA,為經 Ethena 基金會批准的股票回購計劃籌資。按當時的價格,公司每賣出 1 美元的 ENA,就能買回對應約 3.13 美元代幣資產的股票。公司用掉一部分代幣,但股數減少得更快,剩下每股對應的 ENA 反而會增加。
這筆交易能否再次賺錢,取決於股票能否跑贏 ENA。回購可能推動折價收窄,但 StablecoinX 沒有贖回機制,股東無法按所持資產的價值退出,折價可以持續很久。接下來的第三季度報告(10-Q),值得關注的是公司會不會公佈具體的回購計劃,以及準備買回多少股份。
以下為原文:
在加密貨幣市場待過幾年的人都記得 GBTC。2022 年的大部分時間裡,你都可以通過灰度以大幅折價買入比特幣,折價有時超過 40%。那些趁折價買入、一直等到 GBTC 轉為 ETF 的人賺到了錢。
眼下,一個規模更小、流動性更差,但潛在利潤更高的類似機會正在出現。
StablecoinX(股票代碼 USDE)是一家加密資產財庫公司(DAT),持有約占 ENA 總量 20% 的代幣。上週五收盤時,股價為 6.43 美元,每股對應 125.48 枚 ENA,價值 20.10 美元。相當於每 1 美元的 ENA 只花 32 美分,也就是用 1.55 億美元買下價值 4.85 億美元的一批代幣。
六週前,Ethena 向這家財庫公司授予豁免,解除了所有這些代幣的鎖定。鎖定原本就是這隻股票折價交易的主要原因。市場早就知道豁免有望獲批。在豁免獲批前,USDE 的 mNAV 從 0.15 倍升到 0.61 倍,此後又大跌至 0.32 倍。
Starkiller 從 8 月起就持有這筆交易,當時 mNAV 為 0.18 倍。後來我們對頭寸進行再平衡,在 0.60 倍時對累積的 USDE 頭寸獲利了結。過去六週,隨著 mNAV 和整個加密市場一起下跌,我們重新建倉,而且這次的倉位更大。我們公開這份研究,顯然也有自己的利益考量。我們非常確信市場當前的定價有多不理性,所以願意公開說出來,也希望看法相近的同行能從中受益。
下面,我們盡量直白地說明這筆交易的邏輯和風險。
一些背景
StablecoinX 於 6 月通過與特殊目的收購公司 TLGY 合併上市。Ethena 把它打造成 ENA 在公開市場上的投資載體,沿用了比特幣和以太坊財庫公司的做法。公司還附帶一項小規模的基礎設施業務,目前對估值無足輕重,6 月最後兩週的營收為 6.2 萬美元。第二季度末,公司有約 1,900 萬美元現金和約 1,800 萬美元負債。因此,從實際估值的角度看,這家公司就是一批 ENA,可以按這個思路給它估值。
在繼續之前,我們先直說,我們普遍覺得加密資產財庫公司很爛,發展到現在,它們基本沒有存在的必要。事實上,USDE 也沒什麼存在的必要。它沒有給生態系統帶來實際價值,而且從它相對淨資產價值的折價也能看出,它通常不是持有貝塔敞口的好工具。
不過,我們會撇開這些看法,用 mNAV 來看它,也就是用公司市值除以其所持 ENA 的市場價值。股價等於 ENA 價格乘以每股對應的 ENA 數量,再乘以 mNAV。把 ENA 的價格敞口對沖掉,剩下的就是這個倍數,而我們交易的正是這個倍數。
折價原先有道理,後來情況變了
上市後的大部分時間裡,這隻股票大幅折價是有充分理由的。按照代幣購買協議,大約一半的 ENA 要在 48 個月內逐步解鎖,直到 2029 年才全部解鎖。除此之外,每筆出售都需要獲得 Ethena 基金會的同意。截至 10 月 4 日,仍有 15.6 億枚 ENA 處於鎖定狀態。
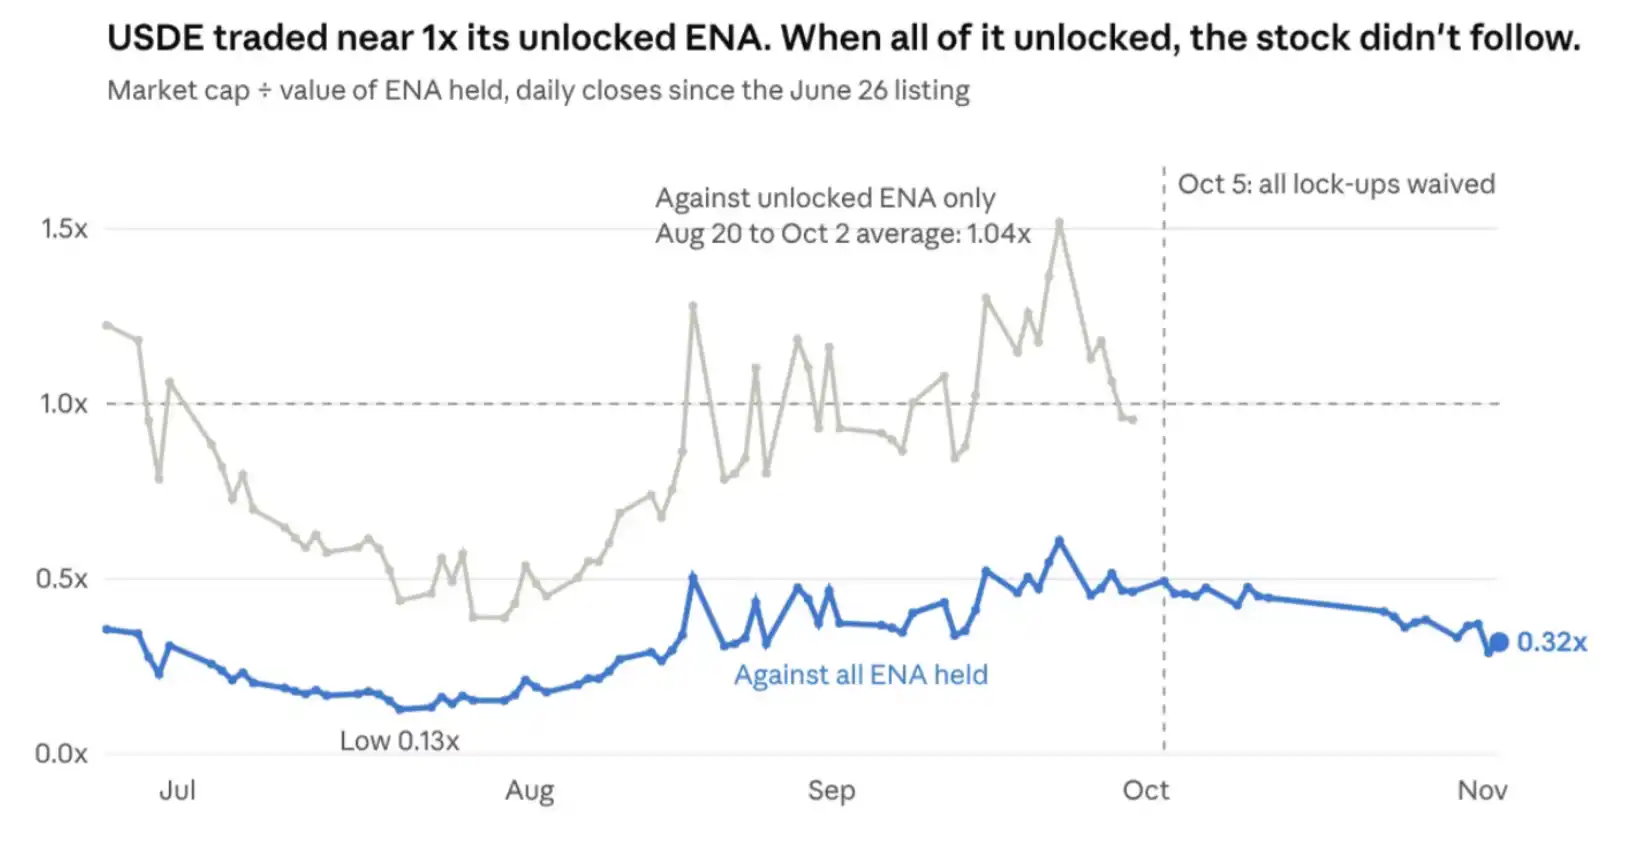
市場當時的定價相當理性。只按已解鎖 ENA 的價值來衡量,從 8 月下旬到 10 月初,這隻股票一直在 1 倍左右交易。投資者願意為公司實際能夠動用的代幣付足價,給其餘代幣的估值則是零。
隨後,Ethena 和基金會於 9 月 14 日簽署了一封函件,豁免所有鎖定限制,於 10 月 5 日生效。一夜之間,每股對應的已解鎖 ENA 價值從 14.82 美元升至 30.28 美元。股價則從 14.15 美元升到 14.96 美元。
如果市場沿用原先的方式,繼續按已解鎖的 ENA 給 USDE 定價,股價本應大致翻倍。實際情況是,灰線變成了藍線,估值倍數則從 0.49 倍逐步滑落至 0.32 倍。
折價為什麼反而擴大了?
因為到了 10 月,市場跌了。比特幣跌了 7%,ENA 跌了 29%。整個市場都在下跌時,沒人會坐下來重新計算一家小市值財庫公司的淨資產價值。投資者在削減加密資產敞口,USDE 正是這類敞口。
股價跌得比代幣更重,有幾個原因。許多持有人買 USDE,是為了通過證券賬戶做多 ENA。所以,當他們想退出 ENA 頭寸時,就會賣出 USDE。USDE 也是這些投資者所持資產中流動性最差的品種之一。公司市值只有 1.55 億美元,日成交量約 100 萬股,因此一旦投資者削減總敞口,這個頭寸的價格就容易跳空。
空頭也跟著加碼。未平倉空頭股數增加了 78%,達到約 280 萬股,約占自由流通股的 15%。
這些變化都沒有影響公司所持的 ENA。公司仍持有 9 月時的 30.29 億枚代幣,現在每一枚都可以用於為股票回購籌資。股價下跌的原因與支撐其價值的資產無關,而這正是我們願意買入的那種折價。
估值倍數跟著加密市場貝塔走,也有另一面。市場回暖時,倍數往往也會回升。8 月和 9 月,隨著 ENA 上漲,估值倍數從 0.15 倍升至 0.61 倍,因為那些把 USDE 當作 ENA 替代品的投資者又買了回來。10 月,同樣的機制反向運行。一旦行情轉向,先前為了降低貝塔敞口而拋售股票的人,就會回來買入。
代幣解鎖後,公司出售代幣仍需基金會批准。關鍵在於,豁免函事先同意了它所稱的「籌資性出售」,而函件明確列出的用途之一,就是根據基金會批准的 10b5-1 計劃回購股票。
折價如何收窄
以低於淨資產價值的價格回購股票,是這類投資載體最能提高每股淨資產價值的做法。在 0.32 倍的估值下,增厚效果尤其明顯。公司每賣出價值 1 美元的 ENA 用於回購,就能註銷對應 3.13 美元 ENA 資產的股票,為繼續持有的股東多留下 2.13 美元的淨資產價值。按上週五的價格計算,動用三分之一的財庫資產,就能回購全部已發行在外的 A 類股。
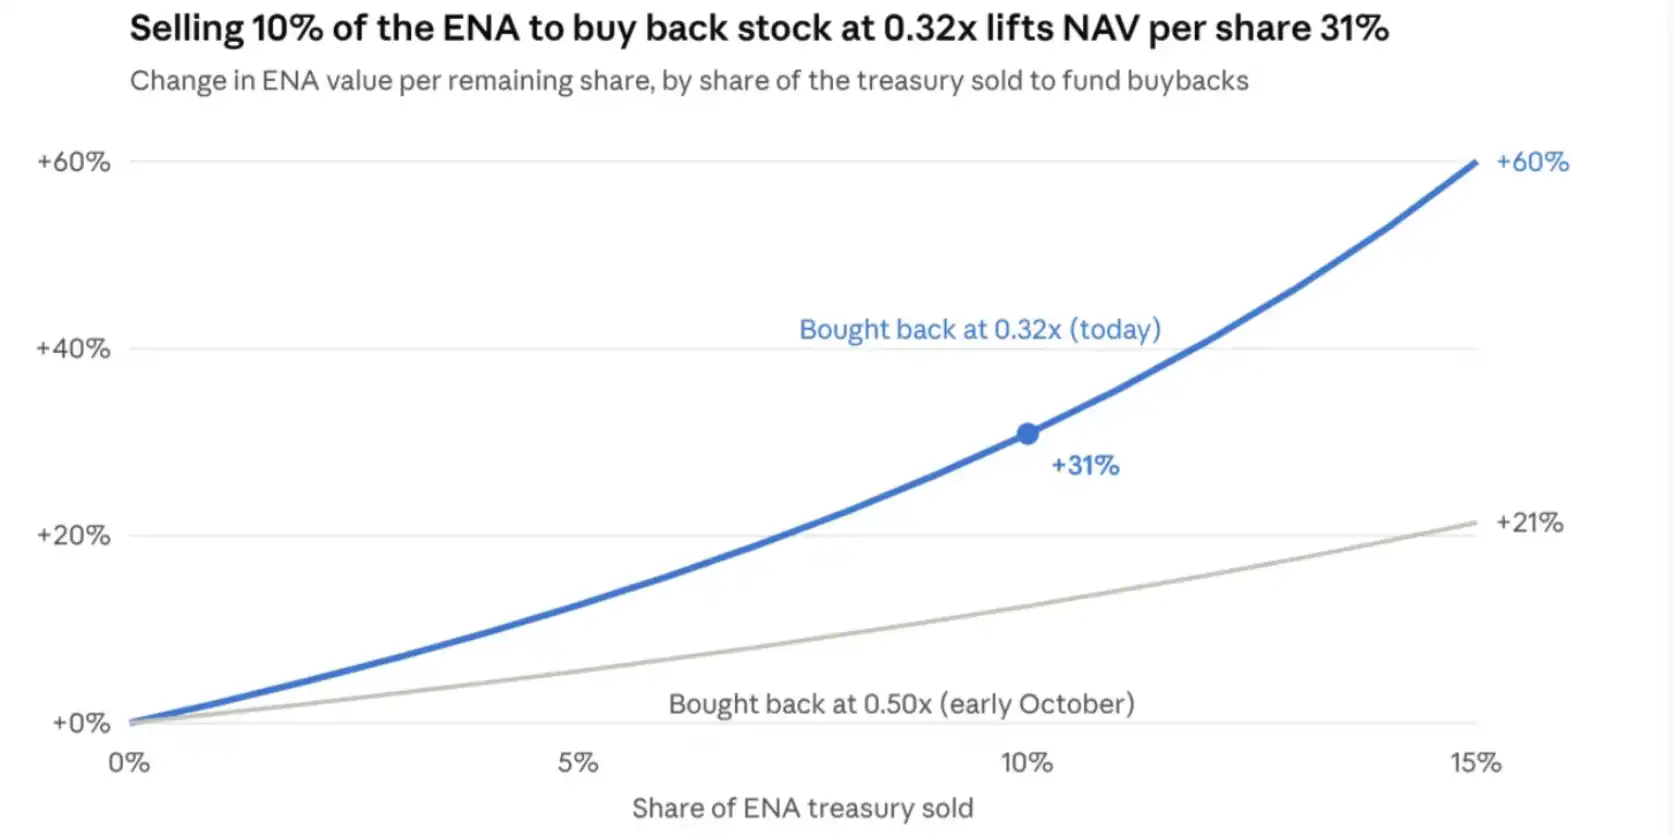
這甚至無須在公開市場上賣出 ENA。函件賦予基金會購買公司擬出售的任何 ENA 的權利。因此,基金會可以在場外接下這些代幣,公司用所得現金註銷股票,ENA 持有人也就無須承接這部分賣盤。
他們會這麼做嗎?我認為各方的利益都指向這個方向。首席財務官在第二季度財報公告中表示,縮小公司市值與所持資產價值之間的差距,是公司的工作重點。公司也在 9 月換了首席執行官。Ethena 正在向貝萊德 Aladdin 平台的用戶、Janus Henderson 和 Coinbase 推介 USDe。如果代表自家代幣敞口的上市股票只按所對應代幣價值的三分之一交易,這對相關洽談沒有幫助。基金會原本也沒有義務簽署一封明確列出股票回購用途的豁免函,但它簽了。
下一個觀察節點是第三季度 10-Q 報告,最遲應於 11 月 16 日提交。這將是豁免函簽署後的第一份季度申報文件。
如何建立頭寸
做多 USDE,做空 ENA,兩邊的美元名義金額相等。很多人會把這一步做錯。每買入一股,並不需要做空 125 枚 ENA。在估值倍數不變的情況下,股票和 ENA 的百分比漲跌幅是一比一的,所以對沖時應讓兩邊的美元名義金額相等。
我們通過永續合約做空 ENA,所以預算裡要考慮資金費。不過,從我們建立這筆交易以來,Hyperliquid 上 ENA 永續合約的資金費率一直為正,過去六週也一樣。USDE 在納斯達克的日成交量約為 100 萬股。
如果交易按預期發展,多頭頭寸的市值會比空頭頭寸的名義金額增長得更快,所以你需要再平衡,否則就會形成 ENA 的淨多頭敞口。當然,在行情向上時,如果你願意用 mNAV 重估帶來的累計收益承擔一點貝塔風險,這反而對你有利。我們在 8 月至 10 月期間就這麼做了,也賺到了錢,但這需要把握時機。
如果 ENA 價格不變,以下是按多頭名義金額計算的大致回報,尚未計入資金費和交易成本。多空兩邊的總敞口是多頭名義金額的兩倍。
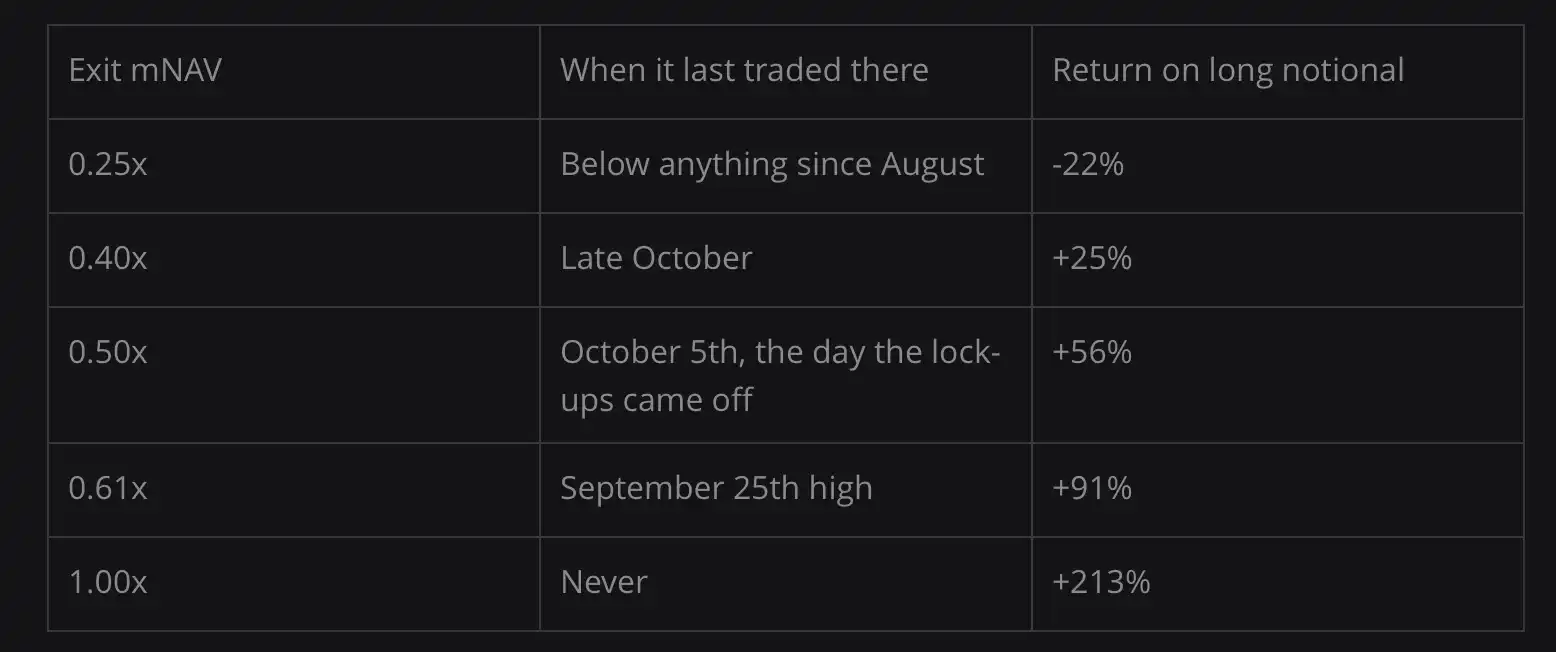
即使估值沒有回到 1 倍,這筆交易也可以帶來很可觀的收益。只要回到解除鎖定當天的水平,多頭一側就有 56% 的回報。我們認為,這隻股票最終應該以 0.7 倍的 mNAV 交易。其他不少財庫公司就是在这个水平交易的,其中一些甚至還有大量代幣處於鎖定狀態。
上文已經列出了幾個短期催化因素,但實際上,這是一筆很難判斷兌現時點的套利交易。考慮到可比公司的估值,以及持有這筆交易實際上能獲得約 5% 的收益率,相當於 ENA 空頭所獲正資金費率的一半,更合理的做法是持續持有這筆頭寸,等催化因素兌現。
哪些地方可能出問題
沒有什麼機制能迫使折價收窄。公司沒有贖回機制,GBTC 在這裡同樣是個提醒。它的大幅折價持續了兩年,直到轉為 ETF 才消失。
基金會掌控退出路徑。出售代幣須經基金會同意,投資委員會的三個席位中有一個由基金會指定,B 類股的表決權也由它控制。如果基金會始終不批准回購,折價就可能一直維持在這個水平。
市場還面臨潛在賣盤。一份 S-1 註冊文件為現有股東登記了約 1,270 萬股可供轉售的股票,超過 A 類股總數的一半。這些股東可以在股價反彈時賣出。
折價還可能進一步擴大。股票上市時的 mNAV 為 0.36 倍,7 月最低跌到過 0.13 倍。10 月,公司本身沒有出問題,mNAV 還是從 0.49 倍跌到了 0.32 倍。
認股權證會在股價回升時帶來稀釋。有 1,150 萬份已上市的認股權證,行權價為 11.50 美元。另有約 760 萬份由發起人持有的認股權證,行權價分別為 11.50 美元和 15 美元。這些權證目前處於價外,但會限制股價回升的空間。
加密市場也可能直接暴跌。到那時,投資者可能乾脆認定 USDE 持有的 ENA 一文不值,並且認為這部分資產的價值永遠無法兌現,進而把 mNAV 打回低點。
結論
連續三個月,市場都根據公司實際能夠出售的 ENA 給這隻股票定價。隨後,所有 ENA 都變得可出售,公司也有了一條事先獲准的回購路徑,可以用 32 美分回購對應 1 美元資產價值的股票,市場卻給出了更低的估值。我們從 8 月就持有這筆交易,在 0.32 倍的水平上,我們比剛入場時更看好它。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章