融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


詳解EthenaLabs ($USDe) :年化利率27%背後的運作機制
原文標題:Stablecoin Evolution: USDe's Impact on Decentralized Finance
原文來源:Greythorn Asset Management
· 專案名稱:EthenaLabs< /p>
· 網路:以太坊L1
· 目前TVL(總鎖定價值):4.1 億美元
· 項目類型:CDP(Collateralized Debt Position)
· 代號:$USDe & $ENA
· 加密貨幣排名:#NA
· 市值:NA
·完全稀釋後市值(FDV):NA
· 流通供應量:NA
· 總供應:NA
引言
隨著Terra 及其相關的UST 和Anchor 協議在2022 年崩潰後,人們對去中心化穩定幣的興趣驟減。當然,隨著 web3 的持續發展,板塊之間不斷輪動、日新月異。現在,Greythorn 團隊看到像 Prisma、Liquity 和 Lybra 這樣的專案正處於 LSD/CDP 領域創新的前沿。同時,Maker 和 Curve 在總鎖定價值(TVL)方面保持不變。
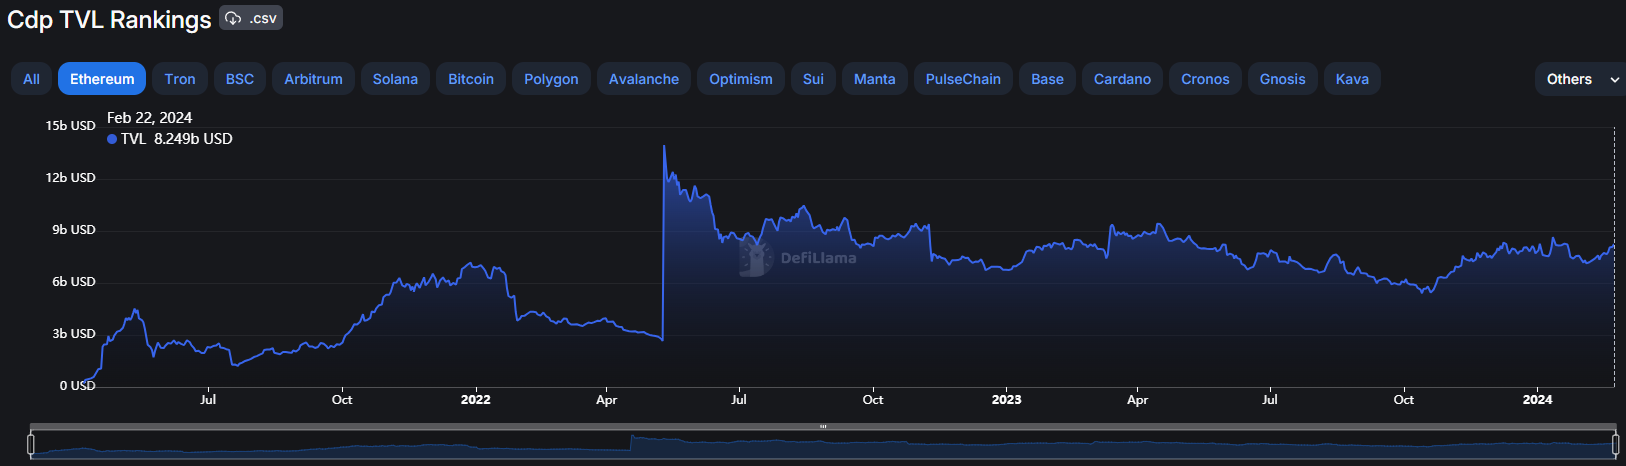
來源: Defillama
許多專家正在質疑EthenaLabs 的新專案USDe 是否能夠在避免投資者進入類似於Anchor 的情況下,還能維持其~27% 的年化收益率(APY)。
EthenaLabs 在 2023 年 7 月 12 日宣布其融資後,重新點燃了 Defi 的熱情,使用 LST(stETH)創建與美元掛鉤的數位貨幣。當然,這引發了一個思考:它是否會充分利用以太坊的 Layer 1 和 Layer 2,或者它會延續 LUNA,成為加密市場的下一個重大失敗?
為什麼 USDe 和穩定幣很重要?
穩定幣已成為去中心化貨幣市場的關鍵參與者,顯著影響市場動態。它們是現貨和期貨市場交易的重要組成部分,無論是在中心化還是去中心化平台上,穩定幣都在支持交易和增加加密市場穩定性這兩個方面起到了重要作用,尤其是在加密市場在不斷波動的背景下。
近兩年,穩定幣領域實現了顯著增長,今年鏈上交易額超過9.4 兆美元;在DeFi 中占前五大資產中的兩個,佔總鎖定價值(TVL)的40% 以上。它們主導了交易,數據顯示超過 90% 的訂單簿交易和超過 79% 的鏈上交易涉及穩定幣。

來源: X: Route2FI
穩定幣日益增長的接受度和它在中心化和去中心化環境中的一致表現展現了它們在加密生態系統中不可或缺的作用。樂觀預計,其賽道成長的潛力高達 2000%,這為投資者和市場參與者展現了與像 EthenaLabs 的 USDe 這樣的專案互動的重大機會。
具體而言,USDe 旨在透過提供抗審查、可擴展且穩定的市場選項來滿足這一日益增長的需求。
專案概述
EthenaLabs 從Arthur Hayes 的「Dust to Crust」文章中獲得靈感,致力於創建一個衍生性商品支持的穩定幣,解決加密貨幣對傳統銀行依賴的重大問題。它們的目標是為廣泛的受眾提供一個去中心化、無需許可的儲蓄產品。 EthenaLabs 的合成美元 USDe 旨在成為第一個加密原生、抗審查、可擴展且穩定的金融解決方案,透過對抵押的以太坊進行 Delta 對沖實現。
EthenaLabs 計畫引進他們稱為「網路債券(Internet Bond)」的產品,與 USDe 一起。根據EthenaLabs Gitbook,這將是一個基於抵押的以太坊回報並利用永續合約和期貨市場中的資金和基差差異的加密原生、可產生收益的、以美元計價的儲蓄工具。
EthenaLabs 以其獨特的使命和創新方法脫穎而出。與其他CDP 專案(如Maker 的DAI、Liquity 的LUSD 和Curve 的crvUSD)不同,EthenaLabs 的USDe 透過兩種主要策略產生其USD 價值和效益:
採取 ETH 空頭部位以平衡 Delta 並利用永續/期貨資金率。
這種策略允許協議合成創建一個Delta 中性的CDP,將stETH 的現貨存款與透過與ByBit、Binance 等CEX 的合作建立的相應空頭頭寸結合起來。
持有Ethena 的sUSDe(抵押的USDe)本質上成為一種基差交易(basis trade),將現貨stETH 位置與市場上的空頭ETH位置相平衡。這種設定為用戶提供了這些部位之間收益差異的曝光,目前產生的收益率約為 ~27%。

來源: EthenaLabs Gitbook
USDe:關鍵風險及EthenaLabs 的緩解措施
在深入研究抵押USDe 的風險與回報分析之前,重要的是要解決與EthenaLabs 相關的幾個潛在風險:
● 託管風險
< a href="http://app.ethena.fi/join/kbary" rel="noopener noreferrer" target="_blank">EthenaLabs使用「場外結算」(OES)提供者來託管資產,這就產生了對這些提供者營運能力的依賴。執行存款、提款和交換等關鍵功能的挑戰可能會影響協議的效率和 USDe 的鑄造/贖回功能。
緩解策略:多元化託管提供者:EthenaLabs 透過在多個 OES 提供者之間分散抵押品來有效管理集中風險,從而最小化風險。
● 中心化交易所(CEX)風險
緩解策略:多元化 CEX 通道:透過多元化持有資產的交易所,EthenaLabs 降低了任何單一交易所失敗的風險。
● 抵押風險
抵押資產(stETH )與永續期貨部位中的基礎資產(ETH)之間的差異引入了「抵押品風險」。 LST 中的重大錯誤可能會導致流動性問題。
緩解策略:積極監控與夥伴關係。 EthenaLabs 積極監控 stETH 的鏈上完整性,並與流動性來源保持聯繫,必要時準備更換抵押品。
● 清算風險
在短ETHUSD 和ETHUSDT 部位中抵押貸款stETH 引入了清算風險,如果ETH 與stETH 的價差顯著擴大。
緩解策略:系統性抵押品管理:EthenaLabs 有關於重新平衡抵押品、轉移資產和利用保險基金來防範清算風險的流程。
i. 系統性抵押品重新平衡
Ethena 將在任一風險情境發生時系統性地委派額外抵押品,以改善我們對沖部位的保證金位置。
ii. 轉移資產和循環抵押品
Ethena 能夠暫時在交易所之間循環委派抵押品以支持特定情況。
iii. 保險基金部署
Ethena 有能力迅速部署保險基金以支援交易所上的對沖頭寸。
iv. 保護抵押品價值
在發生極端情況,如抵押的以太坊當資產中的關鍵智能合約缺陷時,Ethena 將立即採取措施降低風險,唯一動機是保護抵押品的價值。這包括關閉對沖衍生性商品部位以避免清算風險成為關注點,以及將受影響資產轉換為另一個資產。
● 資金風險
持續的負資金率可能會降低Ethena 的收益。
緩解策略:保險基金作為收益保護者:保險基金在綜合收益為負時充當安全網,確保抵押品的穩定性。
● 抵押提取佇列/削減風險(SLASHING RISK)
ETH 萃取可能出現長隊列,這可能對stETH 產生負面影響。
緩解策略:這主要取決於 stETH 和 Lido 的表現,EthenaLabs 沒有直接的緩解策略。
● 監理風險
對USDT、USDC和DeFi 監管控制的擔憂可能會影響USDe 在總鎖定價值(TVL)方面的成長,包括用戶吸引和留存的困難。
緩解策略:基於歐盟的運營與MiCA 許可:透過旨在根據歐盟的MiCA 法規運營,EthenaLabs 將自己置於有效適應監管變化的位置,減少潛在法律變動的影響。
EthenaLabs 已經開發出一套全面的方法來管理其營運中的各種風險,強調了多元化、積極監控和戰略規劃對保護協議及其用戶的重要性。
與 Anchor 的比較:效益是否值得?
鼓勵投資者進行自己的研究,尤其是在考慮 USDe 時,後者提供了約 27% 的高穩定幣收益率。這種殖利率與 Anchor 協議的情況相提並論,凸顯了市場中的系統性風險,即單一協議的失敗可能導致更廣泛的金融動盪。
Anchor 的下跌主要是由於 UST 設計中固有的風險,這些風險依賴與 Luna 價格相關的反射機制。如果 Luna 的價格顯著下跌,就會冒著 UST 災難性貶值的風險。 Anchor 基於固定的 Terra 比率向借款人提供 UST(或 aUST)收益,無論市場條件如何,承諾年化率為 19.45%。
此外,Anchor 的「真實收益」,來自抵押的 bAssets,只有約 5.81%,遠低於支付率。這種差異,加上它對 Luna 表現的依賴,為金融危機埋下了伏筆。
對於希望了解更多關於Luna 和UST 崩潰的信息,包括Anchor 機制的人來說,我們之前已經在名為"Demystifying Anchor" 和" The Collapse of Anchor."的文章中詳細介紹過。
對於USDe,其收益是如何產生的、涉及的風險以及其行銷策略與Anchor 顯著不同:
< /p>
透明化行銷:與Anchor 宣傳的「無風險」回報不同,USDe 的行銷直接說明了風險和回報。它的收益來源,來自永續合約(perps)和抵押的以太坊(stETH),被清楚地傳達,設定了現實的期望。
真實的收益:sUSDe 不承諾不可持續的高存款率。相反,它提供了來自其底層資產的實際收益,避免了以無法由資產收益支持的率激勵借款人的陷阱。
避免自我抵押:與一些使用自己的代幣作為抵押的模型不同,sUSDe 依賴 stETH。這種從專案本身代幣到像 stETH 這樣更穩定資產的抵押基礎的轉變顯著改變了風險動態。重點從與專案代幣相關的投機風險轉移到 ETH 和 stETH 的更可管理的流動性風險以及其他上述提到的風險。
將 USDe 與 UST 的崩潰進行比較是誤導性的,因為它們在風險結構和營運模式上有根本的不同。 USDe 投資者的重點應該是了解永續資金、中心化交易所流動性和託管風險的具體情況,而不是 UST 模型中看到的不可持續的高收益策略。
總的來說,與 Terra 的 UST 相比,USDe 在風險緩解和產品結構上提出了一個更深思熟慮且可能更安全的選項。透過利用本地收益和有效管理來自衍生性商品來源的風險,USDe 不僅因其收益機會,而且因其策略設計和風險管理實踐而脫穎而出。
傑出的團隊和支持
Ethena 團隊在 @leptokurtic_的領導下成功完成了三輪融資,吸引了中心交易所、市場做市商、DeFi 創新者和傳統金融機構的大量參與。這種廣泛的支持強調了計畫的可信度和對生態系統的潛在影響。
在緊迫的 deadline 下,團隊展示了卓越的計劃和協調能力,確保協議準備好進行主網發布。他們優先考慮風險管理和安全性,在發布前進行了徹底的審計。

來源:&benter;ICO;ICObenter;ICObenter;
Shard 空投活動的成功顯現了市場對去中心化穩定幣的興趣。自 2023 年 12 月初以來,總鎖定價值(TVL)增加了 135 倍,達到超過 4.1 億美元,活動取得了令人印象深刻的開端。
來源: @noxiousq Dune Analytics
這種勢頭表明,像USDe 這樣的產品需求旺盛,不僅吸引了大量TVL,還吸引了支持其願景的投資者的注意。隨著 USDe 向前邁進,它旨在引入下一個十億美元的 TVL 到 DeFi 領域,可能開闢類似於 Luna 週期期間看到的新機會。讓人開始思考:這是否標誌著去中心化金融中又一個變革性階段的開始。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia


 相關文章