融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


CoreWeave 營收增長 168%,為什麼仍虧了 7 億美元?

美東時間 11 月 10 日,AI 雲服務商 CoreWeave 發布三季報,再次上調全年收入預期。公司聯合創始人兼首席執行官邁克爾·因特拉托在公告中強調,調整後營業利潤率提前一個季度達到了兩位數。
這份成績單有一個值得停下來看細節的地方。據公司財報,當季營收同比增長約 168%,最終仍錄得約 7 億美元淨虧損。算力賣得更多,利潤為什麼沒跟著留下來?
把收入、設備成本和融資放到同一張賬上,才能理解這兩種結果為什麼同時出現。對於需要先部署伺服器、再持續交付服務的雲公司,客戶付的錢要經過幾道扣減,才能成為股東看到的淨利潤。
收入增長,已經改善了經營嗎?
答案可以從季度變化裡找。據官方業績材料,最新季度營收達到 36.61 億美元,比上一季度增加超過 10 億美元。新增加的收入本身,就相當於一門規模可觀的季度生意。
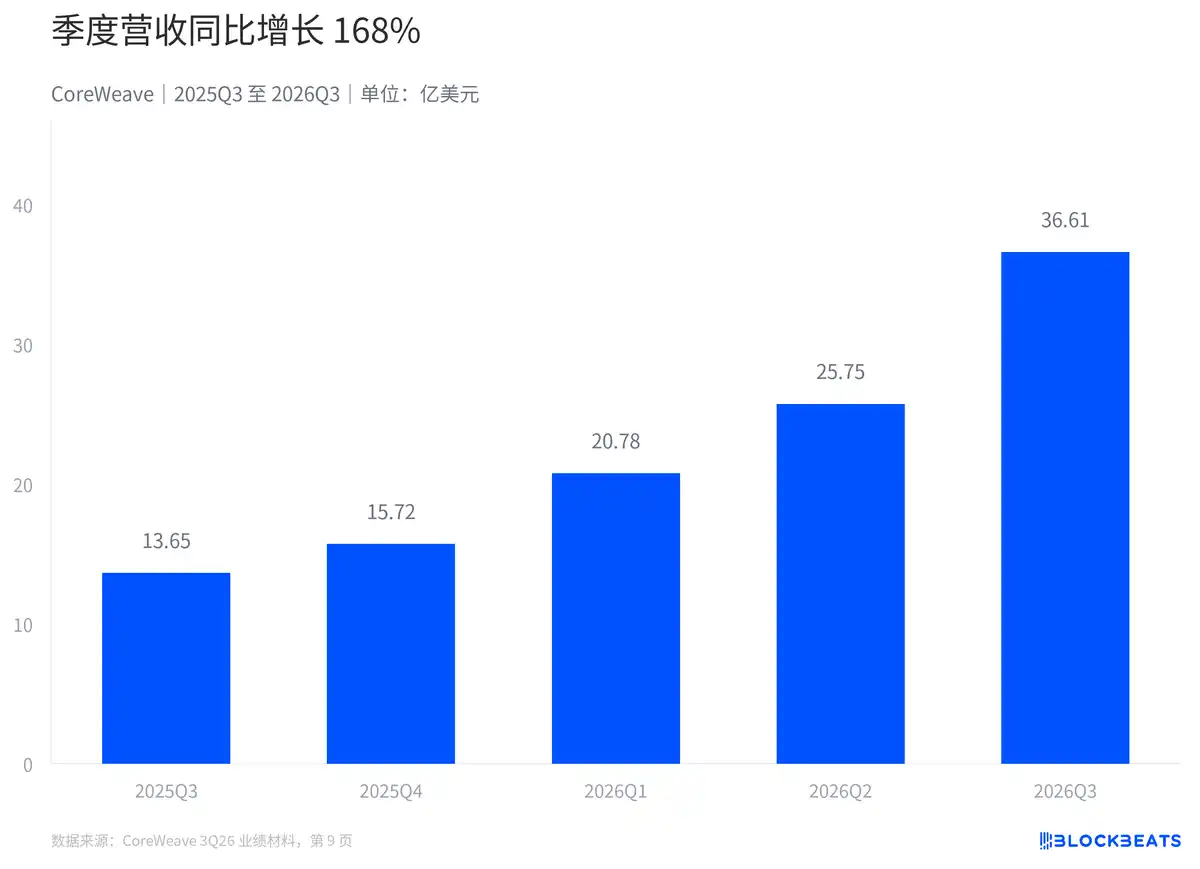
季度營收同比增長168%
公司在材料中將增長歸因於交付執行、較有利的定價和客戶需求。這些是管理層對經營變化的解釋。僅憑收入總數,還不能分別算出新增容量和漲價各貢獻了多少。
經營改善也確實進入了會計報表。財報顯示,本季營業利潤轉正,意味著確認的服務收入已經覆蓋當季列入經營環節的成本費用。把營業利潤與淨利潤放在一起看,才能發現虧損發生在哪一層。
營業已經賺錢,淨虧損從哪裡來?
財報中最亮眼的盈利指標,是調整後 EBITDA。這項指標把利息、稅費、折舊攤銷,以及公司規定的部分調整項目排除在外,適合輔助觀察經營,但它距離最終淨利潤還有一段路。
據公司調節表,本季調整後 EBITDA 為 22.56 億美元,而折舊攤銷就有 18.89 億美元。後一項相當於前一項的八成多,伺服器和其他資產的消耗,在利潤表裡佔了很重的位置。
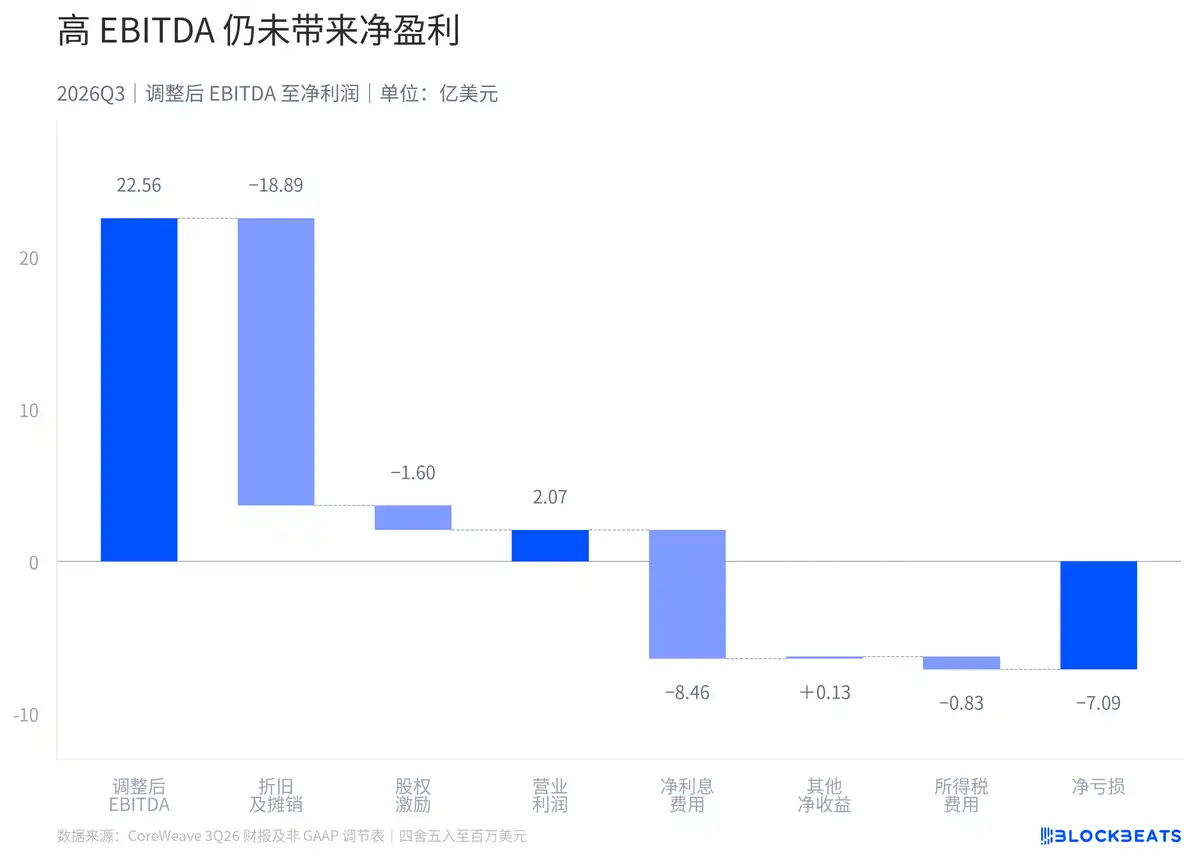
調整後EBITDA經過折舊、股權激勵及融資成本等扣減後成為淨虧損
折舊攤銷不要求本季再付一遍購買設備的錢,卻仍是會計成本。購買長期使用的資產時,付款集中發生,成本則按適用會計政策分攤到使用期間。把折舊加回來,無法讓設備的經濟消耗一起消失。
再扣除股權激勵,圖中的橋接走到營業利潤。此時出現的下一筆大額費用是利息。按照財報披露值計算,淨利息費用約為營業利潤的 4.1 倍,經營環節留下的利潤不足以覆蓋這項融資成本。
其他淨收益和所得稅繼續進入計算,最終落到淨虧損。這裡也有一個容易混淆的地方,淨利息費用包含適用會計處理的影響,不能直接把它當作本季銀行帳戶付出去的全部利息現金。
所以,高調整後 EBITDA、營業利潤轉正和最終淨虧損可以同時成立。它們停在同一條利潤計算路徑的不同位置,評價公司時需要把被排除的成本接回去。
虧損之外,擴張的錢夠不夠?
再翻到現金流量表,畫面又變了。財報顯示,本季經營活動產生了現金淨流入。淨虧損經過折舊、股權激勵等非現金項目,以及回款付款時點的調整,得到經營現金流,二者本來就不會完全相同。
但經營現金流為正,只回答了經營收支的結果。伺服器和相關資產的現金購建支出列在投資活動中,判斷擴張是否能夠靠經營現金支持,還需要把這筆錢接上。
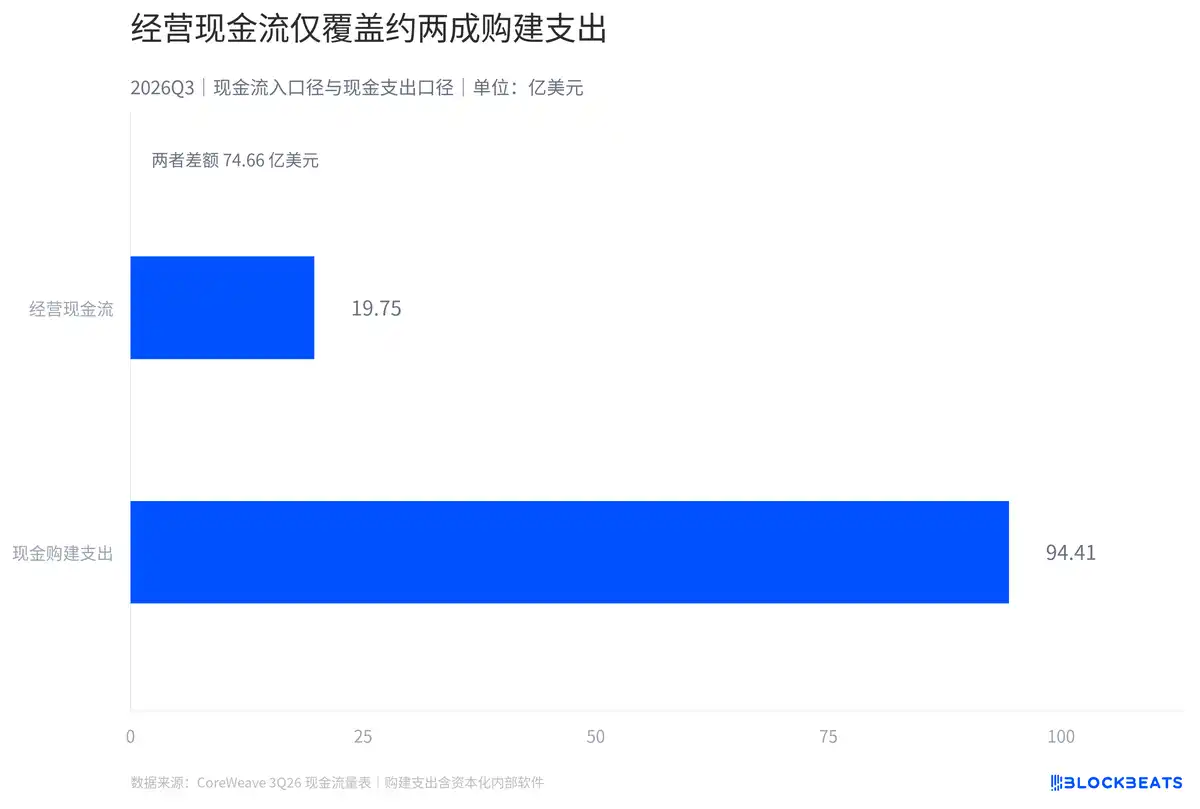
經營現金流僅覆蓋約兩成現金購建支出
按財報兩項數值計算,經營現金流只覆蓋約兩成現金購建支出。可以把它理解成,每支出一百美元購建資產,同期經營淨流入大約能提供二十一美元,其餘需要其他資金來源支持。
這兩項之間的差額約為 74.66 億美元。它是明確公式下的比較,不能拿來替代本季現金餘額的變化。公司還有其他投資活動、融資活動,以及期初已經持有的現金。
財報還披露了公司定義的資本開支。這個數字包括融資租賃取得資產,並調整在建工程變化,與現金流量表中的購建支出採用不同口徑。直接拿它減經營現金流,會把實物部署和現金支付的時間差混進同一個結果。
支撐擴張的融資,已經有多大?
本季財報現金流量表顯示,融資活動淨流入為 73.61 億美元。融資在補充資金池,但新融資也會帶來相應的合同義務,規模變化需要回到資產負債表確認。
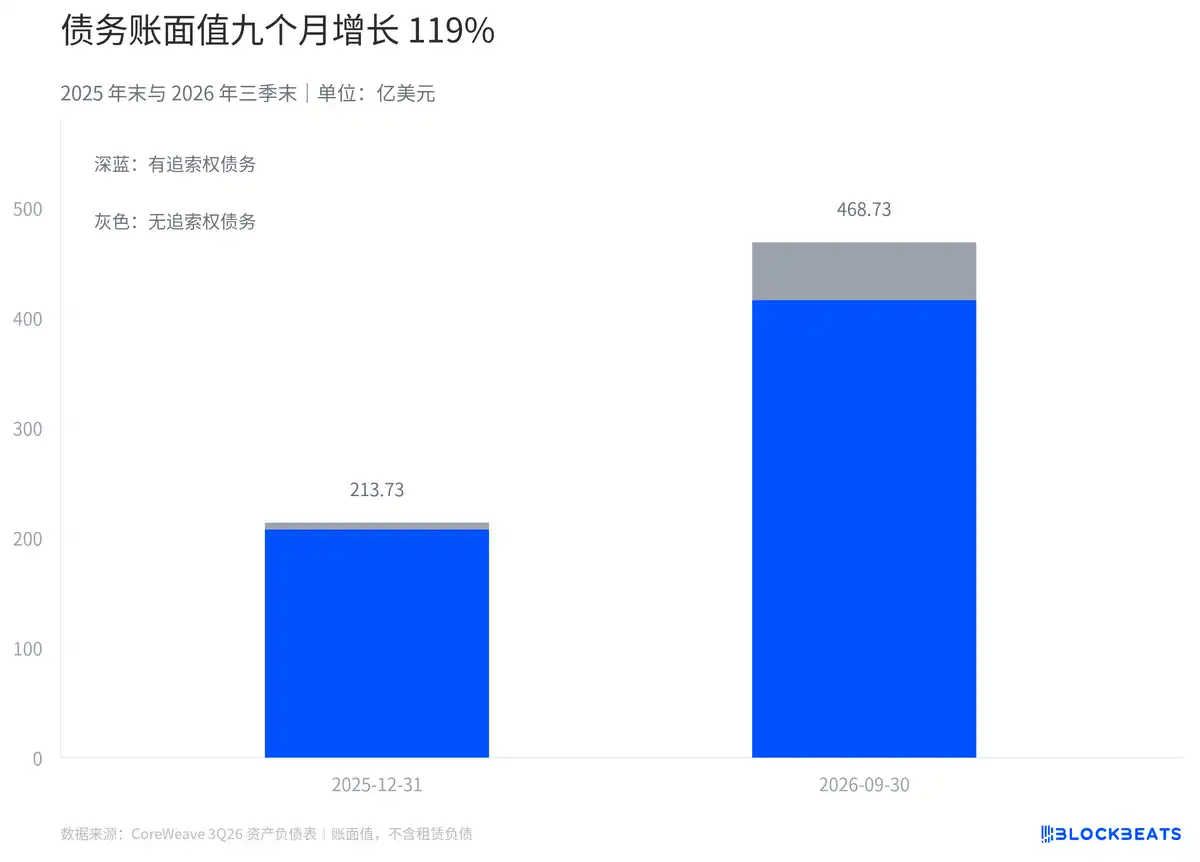
債務帳面值較上年末增長119%
將財報中的有追索權和無追索權債務、流動和非流動部分相加,三季末帳面值約為 468.73 億美元。與上年末相比增長約 119%,相當於九個月間增加一倍多。這組計算不包含租賃負債。
債務分類也決定了不能怎樣解讀它。流動部分與非流動部分對應不同的會計列報期限,有追索權與無追索權又涉及不同追索安排。僅憑合計值,不能判斷所有債務都要立刻償還,也不能倒推出統一的實際融資利率。
收入積壓同樣要放回合同條件裡看。據官方材料,公司三季末收入積壓為 1,325 億美元。它記錄未來合同收入的規模,確認收入仍取決於交付和服務可用性條件,不能當成已經收到的現金儲備。
這份三季報裡,收入在服務交付時確認,設備成本按使用期間分攤,建設款與償債款則各有自己的付款日期。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章