融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


AMD 漲成全村希望,新增營收讓資料中心全包了

AMD 交出一份超出市場預期的財報,又把下一季度的收入目標抬高了一截。北京時間 11 月 4 日,投資者看到的新聞是營收和調整後每股收益雙雙超預期,管理層則把增長的來源指向了資料中心。
據 AMD 官方財報,公司第三季度營收達到 133.77 億美元,同比增長 45%。收入創下紀錄,資料中心業務的季度銷售額接近去年同期的兩倍。
拆開財報,會出現一個比增長速度更集中的結果。按官方附表計算,AMD 這一季每新增一美元淨營收,資料中心就貢獻了超過一美元。其他業務合在一起,反而抵消了一小部分增長。
增長從哪裡來?
為什麼單個業務能貢獻超過全部的增量?
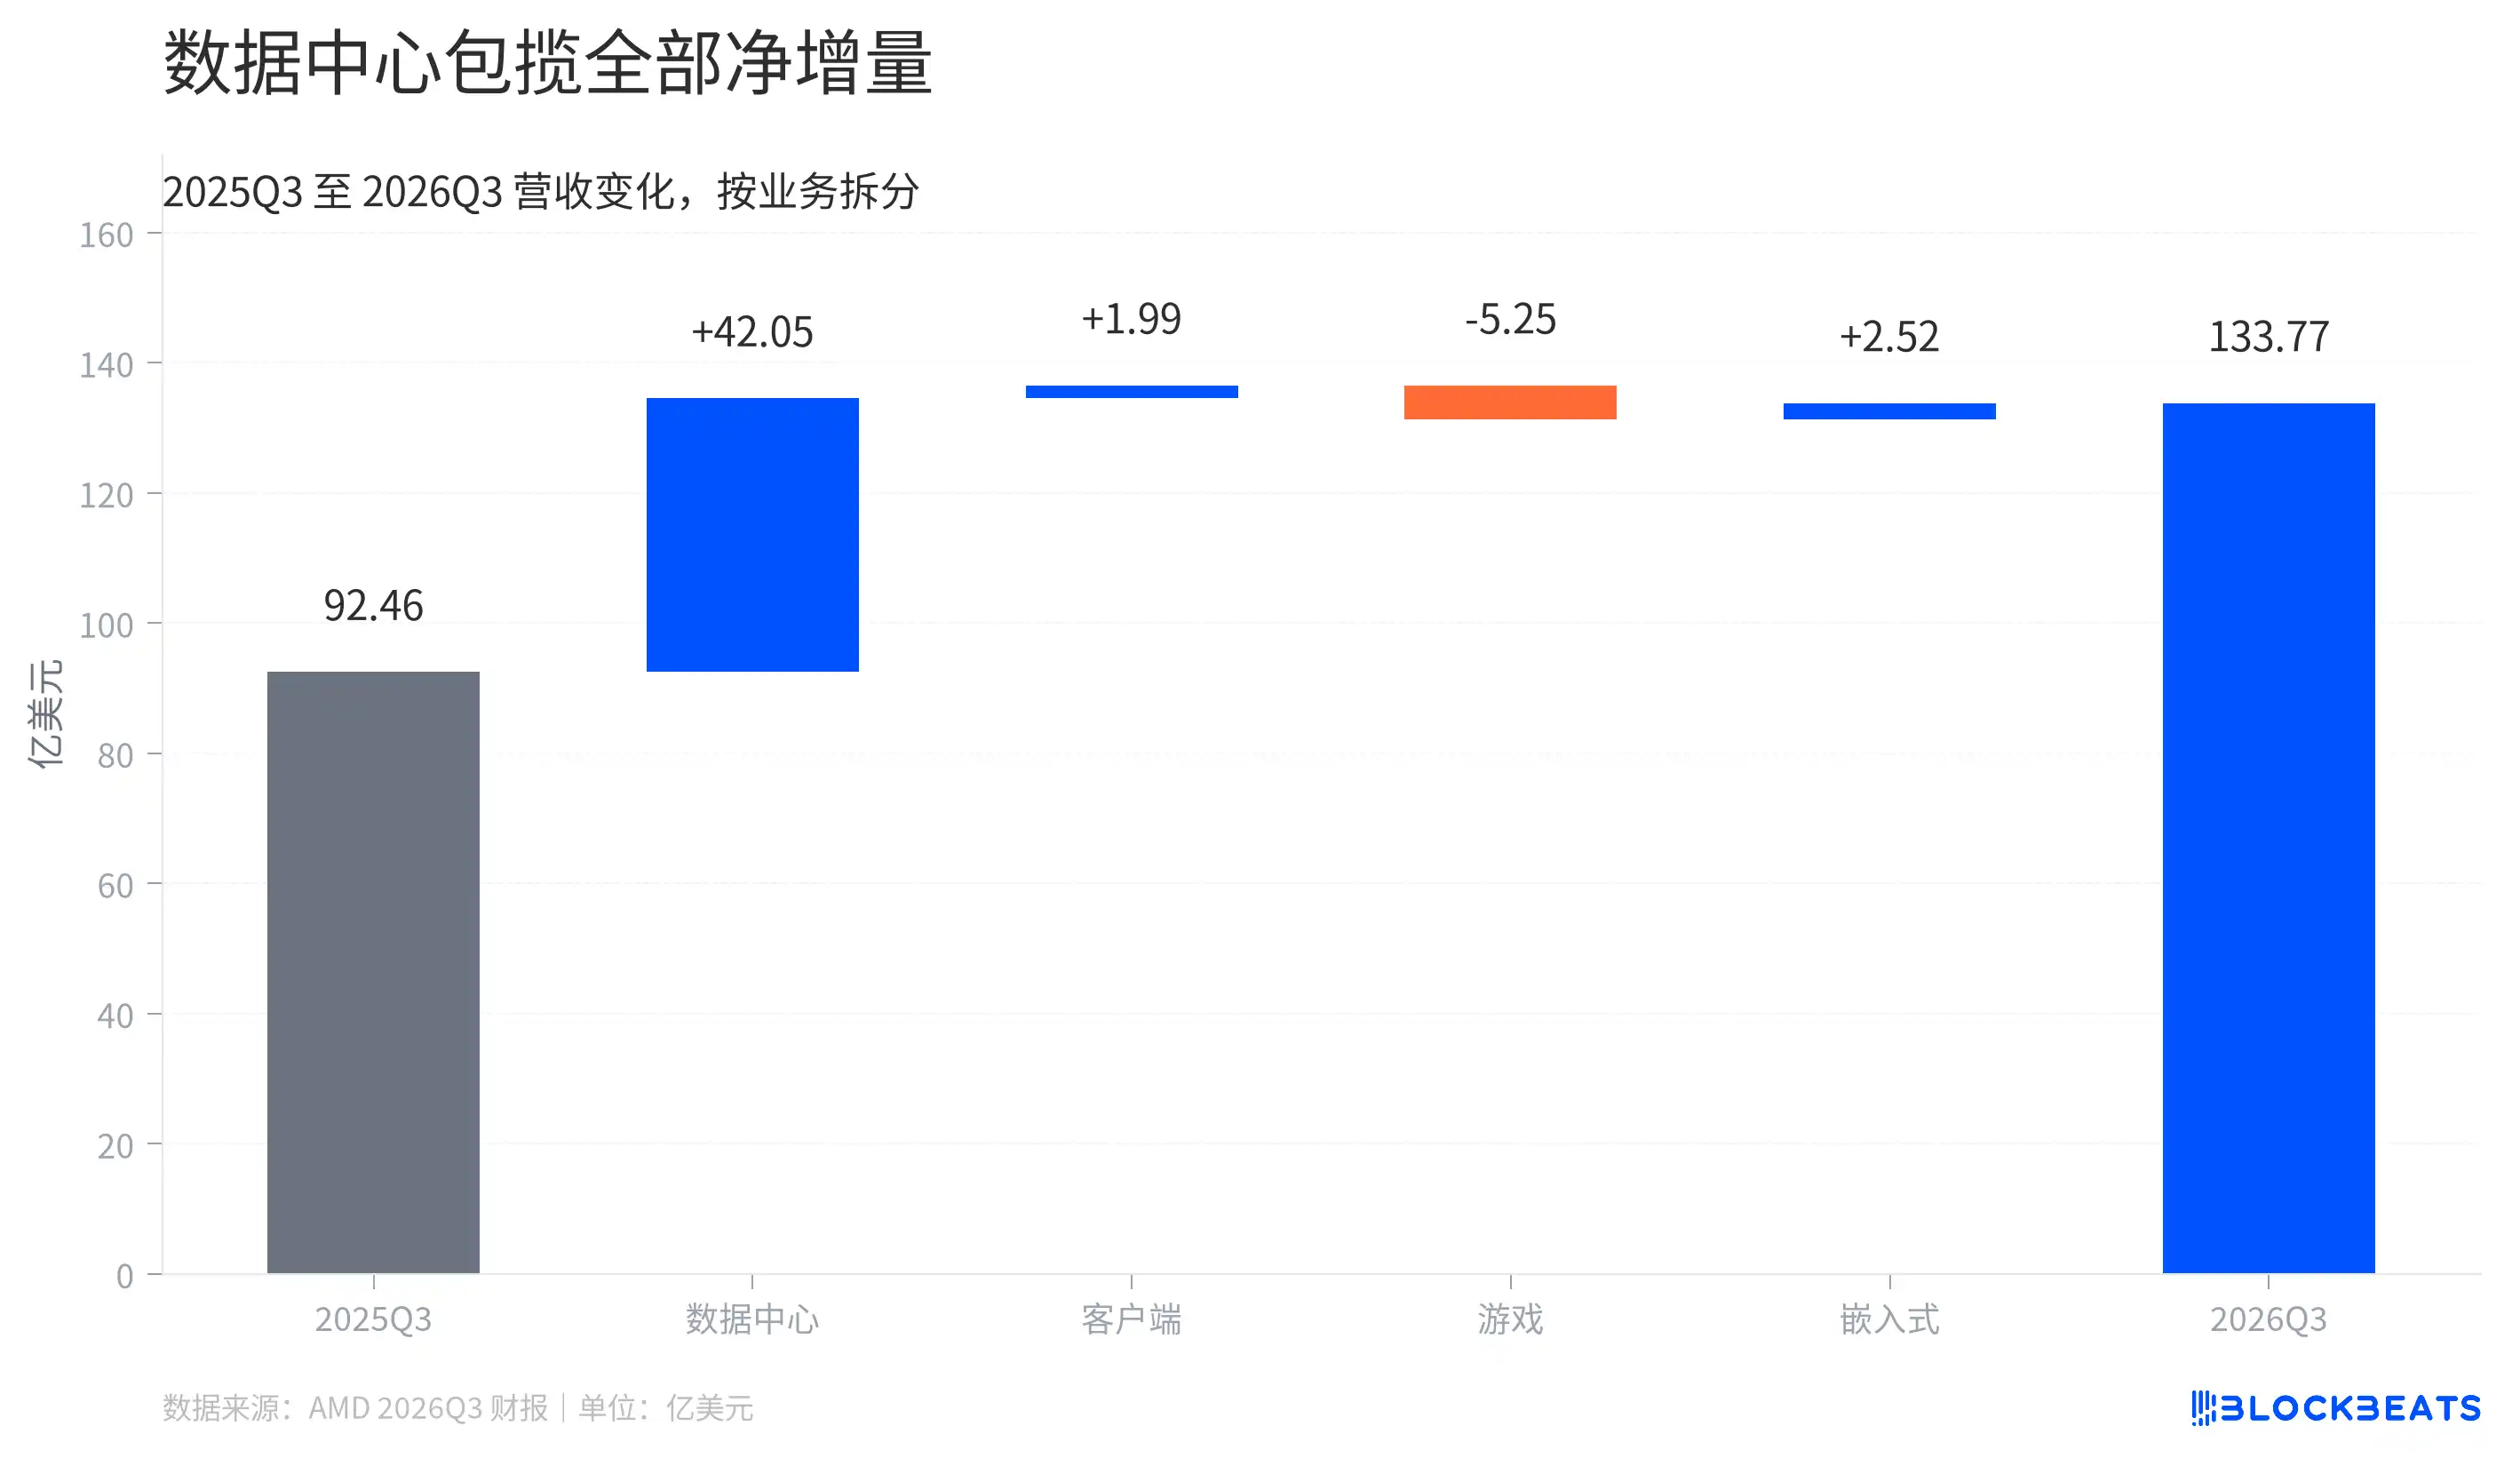
資料中心包攬全部淨增量
這張圖把公司兩年的同季收入連在一起。中間各塊代表不同業務帶來的變化,增加與減少相抵,最終落到本季度總收入。按財報精確值計算,資料中心新增收入為 42.05 億美元,超過全公司淨增加的 41.31 億美元。
差額來自其他業務。客戶端與嵌入式業務都在增加收入,但遊戲業務的缺口更大。資料中心除了撐起公司增長,還補上了其他部門合計留下的缺口。
收入結構隨之改變。按同一份附表計算,資料中心佔 AMD 總營收的比例,從去年同期約 47% 上升到本季約 64%。相當於公司每收到十美元收入,來自資料中心的部分已經從不到五美元增加到超過六美元。
不過,這些收入不能全部貼上 AI GPU 的標籤。AMD 的資料中心部門既銷售 Instinct 加速器,也銷售 EPYC 伺服器處理器等產品。官方將本季增長歸因於 EPYC 需求強勁和 Instinct MI450 系列 GPU 的推出,但沒有在財報附表中單列 AI GPU 收入。
從晶片到系統,客戶使用 AMD 產品的方式也在擴展。公司在財報中披露,Meta、微軟、OpenAI 等客戶已在首批 Helios 機架系統上運行模型和工作負載。Helios 集成 Instinct GPU 和新一代 EPYC CPU,把原本分別銷售的組件放進同一套系統方案。它提供了更多產品共同進入客戶資料中心的機會,但財報並未披露其中各項產品分別貢獻了多少收入。
客戶端和遊戲業務為何分化?
再看另一條常見的新聞表述,客戶端和遊戲業務收入下滑。它是否意味著 AMD 面向消費者的產品都賣得更差了?
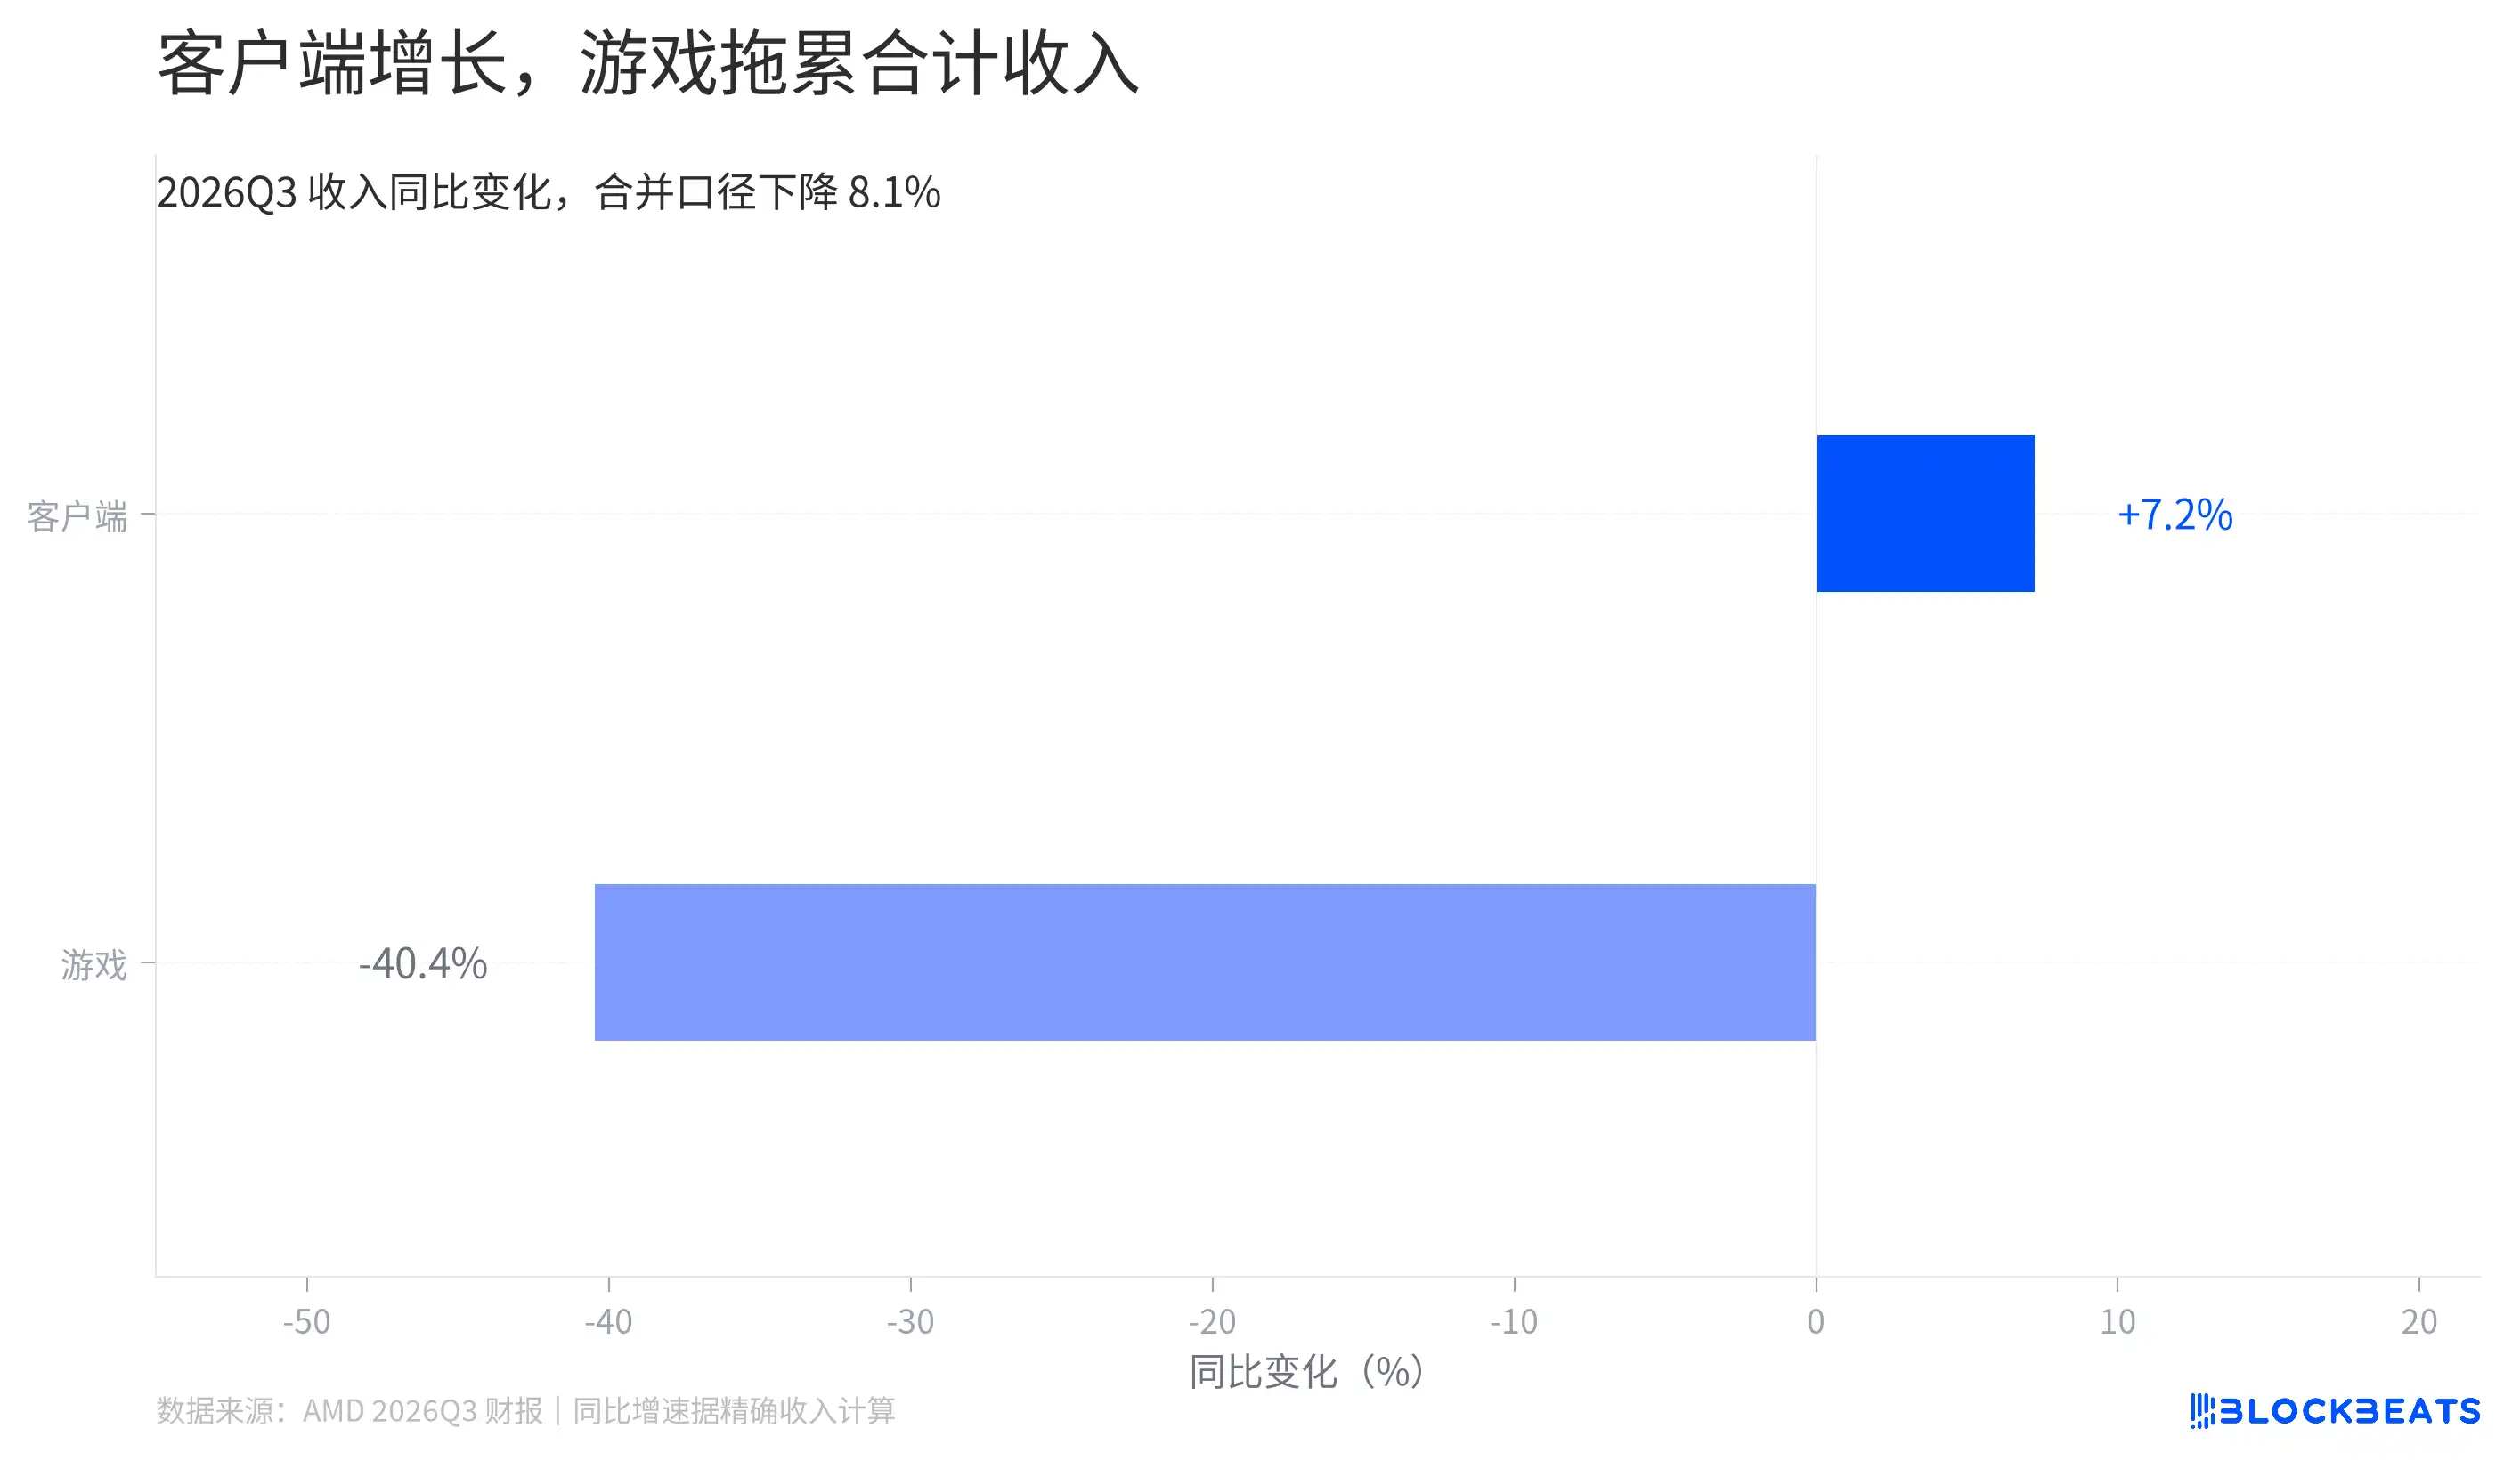
客戶端增長,遊戲拖累合計收入
據公司財報,兩項業務合計收入同比下降約 8%。拆開之後,客戶端仍在增長,遊戲業務則下降約四成,兩者走在相反方向。
AMD 將客戶端的增長歸因於 Ryzen 移動處理器銷售,將遊戲業務的下滑歸因於半定製產品和圖形產品收入下降。合併口徑適合觀察整個部門,卻會把內部的差異壓成一個向下的箭頭。
按財報金額計算,遊戲收入比去年同期減少 5.25 億美元。客戶端雖然多賣了產品,但不足以補上這個缺口。嵌入式業務的增加又抵消了一部分損失,幾項變化加起來,才形成第一張圖中的公司總增量。
這也解釋了為什麼 AMD 可以同時出現公司營收創紀錄、部分消費者業務下滑的局面。公司收入的重心已明顯向伺服器和數據中心移動,消費者業務的變化,對總收入的影響被更大的數據中心增量覆蓋。
收入增長能留下多少利潤?
收入向上,利潤是否也能按同樣的速度增加?當季財報和下一季度指引給出了不同層面的信息。
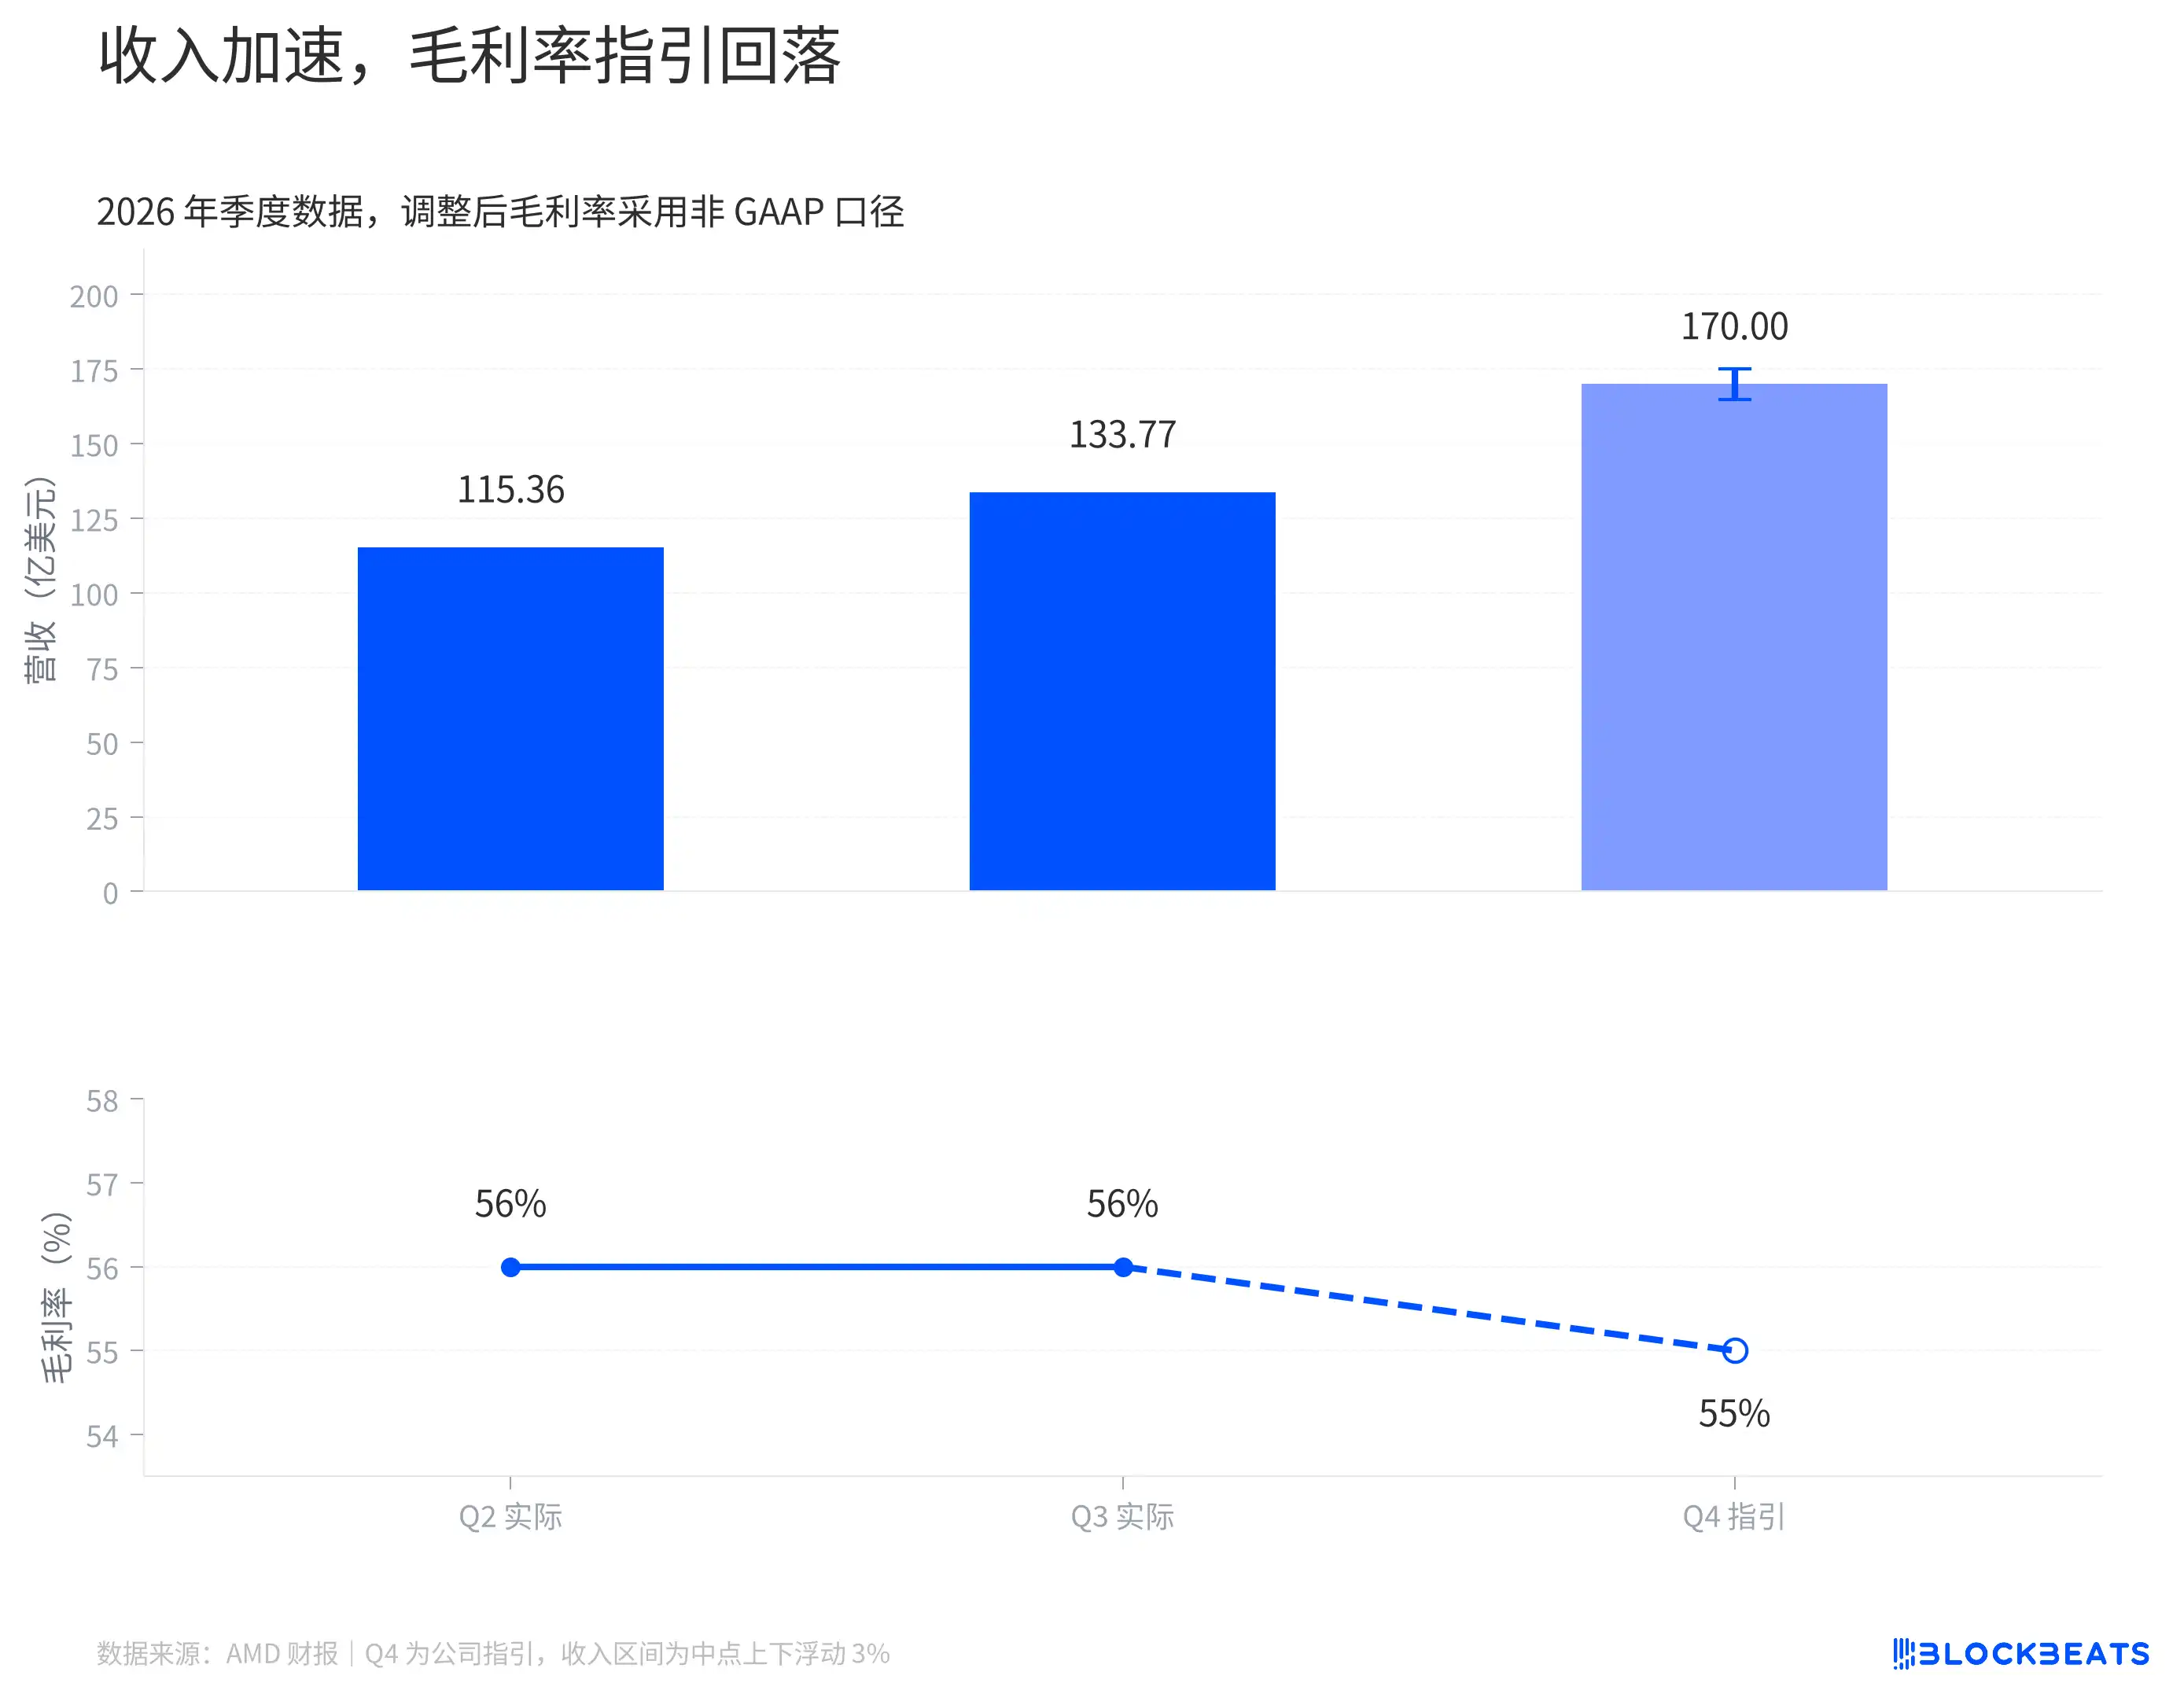
收入加速,毛利率指引回落
據 AMD 指引,第四季度營收中點為 170 億美元,較第三季度增長約 27%。如果兌現,相當於只隔一個季度,公司就會在已經創紀錄的收入基礎上再增加四分之一以上。
與更高的收入目標並列,調整後毛利率指引卻比本季低一個百分點。圖中上半部分是收入規模,下半部分是每單位收入留下多少毛利,兩條變化可以同時發生。
按指引中點及毛利率作機械計算,第四季度調整後毛利約為 93.5 億美元。即使毛利率略降,毛利金額仍可能高於第三季度。這只是用公司兩項指引相乘得到的測算,不是公司單獨發布的毛利金額預測,更不能直接當成淨利潤。
毛利之後還要扣除營業費用。本季,按美國通用會計準則計算的營業費用同比增長約 25%,慢於收入增長。研發、銷售等費用沒有與收入等比例增加,為營業利潤增長留出了空間。
同一財報顯示,公司營業利潤率從去年同期的 14% 升至本季的 21%。換成同樣規模的銷售額理解,公司每收到一百美元收入,扣除營業成本與營業費用後,留下的營業利潤比去年同期更多。
但本季利潤率改善,不能直接解釋下一季度毛利率為何略降。AMD 的簡要指引沒有量化產品組合、定價和成本分別帶來的影響,不能僅憑這組數字就斷言公司正在降價搶訂單,或新系統已經壓低盈利能力。
這份財報裡,AMD 公司總收入的變化,已經主要由數據中心業務決定。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章