融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


高盛半導體財報季前瞻:SOX暴漲後,AMD和AMAT還能漲嗎?

摘要
· 高盛預計半導體第二季大多數子板塊仍有上調空間,但 SOX 單季已漲約 87.8%。
· AI 資本支出、DRAM/HBM、先進封裝和 EDA 工具,是本輪盈利上調的主要來源。
· 高盛偏好 AMD、AMAT 和 ON,對 ARM、KLAC 更謹慎,Qnity 上漲後需保留限制。
半導體財報季前,股價已經先跑了一大段。Nasdaq 第二季度回顧顯示,PHLX Semiconductor Index 第二季度上漲 87.8%,創 1994 年設立以來最佳季度表現,遠超同期美股大盤。高盛在一份半導體第二季度前瞻中給出的判斷是,基本面仍有上調空間,但上漲後的板塊不再適合「一起買」。AI 伺服器、記憶體、先進封裝和設計軟體仍是最強主線,智慧型手機疲軟、設備支出結構變化和出口限制,則會放大個股差異。
半導體還有上調空間,但 AI 鏈條已經開始分層
高盛報告稱,計算、記憶體存儲、半導體設備和部分模擬晶片公司,第二季度業績或後續指引仍可能高於市場預期。
計算領域的主線仍在 AI 伺服器。伺服器 CPU 需求、雲廠商 ASIC 項目和 AI 加速卡爬坡,繼續支撐 AMD 等公司的資料中心收入預期。記憶體和存儲則受益於 DRAM/HBM 供需偏緊、HDD 定價改善和 NAND 周期預期,短期新增供應壓力有限。
設備鏈條的看點更偏中期。AI 伺服器需要更多 HBM 和先進封裝,記憶體廠商擴產及技術升級會帶動沉積、刻蝕等環節需求。部分設備公司的訂單可見度已經延伸到 2028 年。
模擬半導體不是全面復甦。高盛更偏好工業、航空國防和資料中心敞口較高的公司,對更依賴智慧型手機或傳統汽車周期的標的更謹慎。
這種分化也體現在高盛的戰術選擇中。報告偏好應用材料、AMD 和安森美,對 ARM 和科磊更謹慎。對於半導體材料和電子解決方案公司 Qnity,高盛仍看好晶圓開工率上行和執行表現,但認為股價上漲後風險回報已經趨於平衡,這一判斷主要來自報告口徑。
AMD 和應用材料,是高盛最明確的兩個多頭樣本
AMD 是高盛在計算鏈中最明確的多頭案例之一。高盛模型顯示,AMD 2027 年 EPS 預測被上調至 14.50 美元,高於市場一致預期約 13%。2027 年數據中心收入預測為 666.82 億美元,比市場預期高約 18%。
支援這一判斷的,是伺服器 CPU 需求強勁、數據中心業務毛利率改善,以及後續 AI 晶片爬坡帶來的運營槓桿。AMD 官方此前宣布,Advancing AI 2026 活動將於 2026 年 7 月 23 日在舊金山舉行並直播。財報季之外,市場會關注 AMD 能否在這場活動中給出更清晰的 AI 伺服器路線圖、客戶進展和收入節奏。
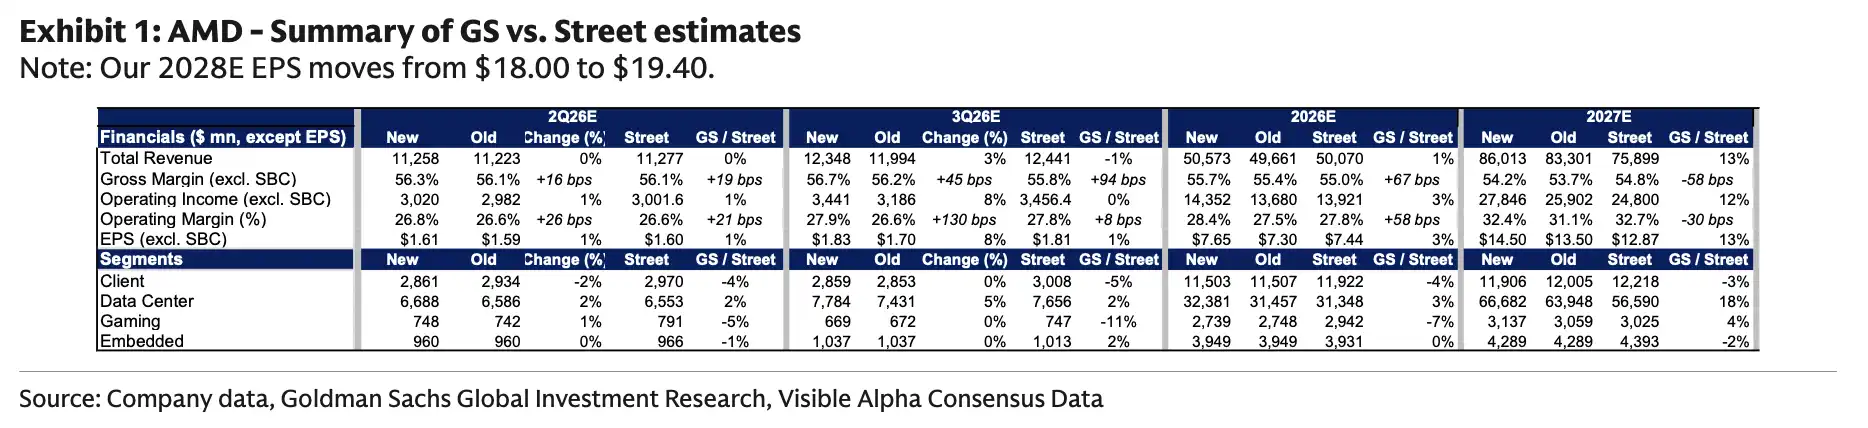
高盛模型顯示,AMD 2027E EPS 為 14.50 美元,高於市場 12.87 美元。2027E 數據中心收入為 666.82 億美元,高於市場 565.90 億美元,伺服器 CPU 與 MI450 爬坡是關鍵驅動。
應用材料則代表設備鏈中訂單可見度更強的一端。高盛將應用材料目標價從 520 美元上調至 645 美元,基於 32 倍、20 美元規範化 EPS 估值。報告的關鍵假設是,DRAM 投資強勁將推動其 2026 年實現同類最佳增長,WFE 需求可見度可延伸至 2028 年。
DRAM 是這裡的重點。AI 伺服器對 HBM 和高性能內存的需求上升,會帶動內存廠商擴產和工藝升級。設備公司的優勢在於訂單周期更長,收入能見度更高。風險也很直接,一旦雲廠商或內存廠資本開支放慢,市場對中期收入的預期會快速下調。
高盛模型顯示,AMAT CY2027E 總營收 459.72 億美元,同比增長 25%。DRAM 分部預計 124 億美元,同比增長 41%,是設備上行的主要來源。
安森美被放在相對正面的組合中,邏輯不是大幅上調,而是短期預期已經降低。公司 6 月 25 日宣布拟以全股票交易收購 Synaptics,交易企業價值約 70 億美元,預計 2027 年中完成,仍需 Synaptics 股東等批准。高盛認為,在投資者預期回落後,安森美季度表現略好於預期的空間更受關注。
ARM 和科磊說明:漲幅越大,財報瑕疵越難被忽略
高盛對 ARM 維持賣出評級,12 個月目標價 150 美元,對應 50 倍、3 美元規範化 EPS。壓力主要來自兩個方面:智能手機需求持續疲軟,以及運營費用高於預期。
ARM 仍被市場視為 AI 和高性能計算的潛在受益者,但短期財報裡更直接的收入和利潤壓力,仍來自手機端授權收入和成本擴張。對於已經被 AI 敘事推高的股票,市場會更在意近期收入、利潤率和指引能否兌現。
科磊的壓力來自設備支出結構。高盛預計其季度表現和指引可能小幅上行,但仍可能跑輸同行,因為 WFE 支出正向 DRAM 傾斜。相較邏輯晶片和代工,DRAM 對檢驗計量設備的強度較低。設備周期整體向上,並不代表所有設備環節同等受益。
Qnity 的情況介於兩者之間。公司一季度公告顯示,2026 年一季度淨銷售額為 13.15 億美元,並上調全年指引。高盛對晶圓開工率改善和公司執行仍持正面看法,但報告判斷其股價上漲後進一步上行空間與下行風險更接近。對於已經提前交易復甦的個股,財報不僅要交出好結果,還要給出足夠強的下一階段指引。
EDA 和高通也被 AI 拉進財報考題
AI 預期並不只停留在 GPU、CPU 和內存鏈條,也在向晶片設計軟件和資料中心晶片擴散。
Cadence 是 EDA 鏈條中被高盛看好的公司之一。公開資料顯示,公司已在一季度後將 2026 年收入展望提高至約 17% 同比增長,並與英偉達推出面向 agentic AI 晶片和系統設計的工程解決方案。高盛進一步預計,受 agentic AI 工具貨幣化、IP 業務和核心 EDA 需求推動,公司 2026 年收入指引仍有上調可能。
高通的資料中心業務也被重新納入關注。公司此前在投資者日資料中提到,資料中心業務將從 FY27 起貢獻數十億美元收入。高盛模型將高通 FY27 和 FY28 資料中心收入分別設為 50 億美元和 82 億美元。對高通而言,這代表增長敘事正在從手機晶片向資料中心擴展,但訂單、客戶和毛利率仍需要持續兌現。
這一輪財報要回答的問題很直接:AI 資本支出能否繼續讓半導體公司上調盈利。過去一個季度,股價已經先給出樂觀預期。接下來,伺服器 CPU、ASIC、HBM、EDA 和設備訂單的強度,必須進入 2026 年、2027 年的收入和利潤模型,才能繼續支撐上漲後的估值。
上調能否追上股價,決定財報季分化程度
半導體二季度財報季的看點,不是市場是否還有上行預期,而是上行幅度能否覆蓋已經上漲的股價。
高盛的前瞻給出的是一個更分化的答案。AI 資本支出、DRAM/HBM、先進封裝和 EDA 工具貨幣化,仍在推高部分公司的盈利預期。SOX 已經大幅跑贏大盤後,市場對瑕疵的容忍度正在下降。
智能手機需求疲軟會壓制 ARM,WFE 向 DRAM 傾斜會削弱科磊相對優勢,供應鏈約束、出口限制和地緣政治風險也可能影響訂單兌現。AMD、應用材料這類仍有模型上調空間的公司,會被追問兌現速度。已經大幅上漲、但短期基本面彈性有限的公司,一旦指引不夠強,更容易在財報季承壓。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章