融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


一線投資人與創業者匿名訪談:到底是誰在逼誰追共識

「VC 現在只投共識。」
過去一段時間,我們和不少創業者聊過,這是很多人都會提到的一句話。到了投資人那邊,我們聽到更多的卻是「好項目太少了」。
這兩句話聽起來像是雙方在互相指責,可把時間拉長一點看,這種對峙在這個行業並不新鮮。團購、共享單車、新消費、大模型,每一輪都有一個所有人都在投的方向,也都有一群創業者抱怨自己不在風口上。
不同的是,這一次錢更多,賽道也更擁擠。據統計,2026 年上半年本土 AI 賽道融資 3076.82 億元,已經超過 2025 年全年,其中約八成流向了大模型和具身智能。同一段時間裡,不少做 AI 應用的創業者卻說不清,產品到底要做到什麼程度,才融到下一筆錢。
錢為什麼總是一起湧向同一個方向?一個賽道從熱到冷,為什麼只要幾個月?到底是誰,在決定什麼可以投?
這些問題,在公開場合很難得到坦率的回答。投資人背後有 LP、有合夥人、有被投公司,創業者面前有下一輪、有投資人、有同行。
我們想聽聽牌桌兩邊的人私下怎麼說。除了和其中幾位創業者做了一對一的長談,10 月底,我們又辦了一場線下 Meetup,請來一些一線投資人做匿名分享。
聊下來,很難把責任推給哪一方。年輕投資人有自己的考核,合夥人有自己的恐懼,LP 要看到退出,退出又幾乎只剩上市一條路;而創業者為了活下去,只能往熱點上靠。每個人在自己的位置上都做了合理的選擇,疊在一起,就成了所有人都在後面追共識。
沒有誰真心喜歡追共識,可大多數人都在追。
為了讓大家放心地把話說透,我們把所有內容做了匿名化處理,隱去了受訪者的姓名、所在機構,以及可能讓人推斷出身份的項目和細節,引語在不改變原意的前提下做了整理。
天黑請閉眼
「整個資本界就是一個大型的擊鼓傳花遊戲。」
「很多大廠高管是被迫創業的。對他們來說,最重要的是把身份保住。」
「在場有人見過 carry 嗎?一級市場不是一個讓年輕人有錢的地方。」
「錯過下一個超級平台,下一個時代你就站不進一流機構。」
「我整個職業生涯最大的感受是,每一刻都覺得對方在騙我。」
「人才密度不會突然改變。只是資本的關注度,讓一批人在這個時間點被選中,成了天選之子。其實就是抽籤。」
「融資這些東西都是 fake 的指標。做公司只有能不能活下來、能創造多少價值最重要。」
「每家基金合夥人的 FOMO 程度,比我想的更誇張。」
「總要找一塊屎味的巧克力吃。」
「在大模型這波真正賺到大錢的基金,可能不超過 10 家。」
為愛發電
在很多機構裡,年輕投資人基本賺不到 carry。一位做 AI 應用的創業者給我們描述過這種處境,很多機構的晉升和年終獎,很大程度上看推上投決會、拿到 TS 的項目有多少;投資人自己不一定會在機構待得久,公司就算上市了,也分不到什麼超額收益。
「推 10 個項目都拿到 TS,這一年的回報就有了。至於公司後來怎麼樣,跟他關係不大。」
在這位創業者看來,按這套激勵,最好推的項目,是上會阻力最小的項目,也就是大家都認可的項目。再往上一層,多數機構都有自上而下的賽道研究,真正只看人的機構很少,而賽道研究追求的,恰恰是「後面有人接盤」。
據 Carta 統計,截至 2025 年一季度末,美國 2017 年成立的 VC 基金,DPI 中位數只有 0.27 倍;2019 年和 2020 年成立的基金裡,分別只有 37% 和 30% 向 LP 分過錢。Preqin 列過 2015 至 2020 年設立、主投中國的美元 VC 基金裡 DPI 最高的 10 隻,其中只有 4 隻還給 LP 的錢超過了本金。
行業本身也在縮水。基金業協會數據顯示,截至 2026 年 4 月末,存續的私募股權、創投基金管理人 11248 家,比 2025 年初少了 800 多家。據媒體報導,不少機構先砍的是年終獎,理由是項目退不出來;也有機構基層降薪兩成、中層降薪三成。
在動察 Beating 的 Meetup 上,有投資人問全場有沒有人見過 carry,隔了幾秒,才有人說可能見過。在這位投資人看來,一級市場很難再讓年輕人有錢;問到如今投項目圖什麼、初心為何,對方的回答是四個字,為愛發電。
投資人們並不否認出手的壓力。明確考核出手數量的機構不多,但同行密集出手時的焦慮是真實的,有人直接承認,投項目帶著刷簡歷的成分「是常態」。bar 當然存在,只是會隨賽道的熱度上下浮動,賽道足夠重要、團隊勉強過線,這一槍就得開。一位投資人承認,這類不滿意卻必須出手的項目還挺多的,「總要找一塊屎味的巧克力吃」。
壓力並不只在年輕人身上。同一位投資人坦言,這一輪各家創始合夥人的 FOMO 比自己預想的更嚴重,老炮們反而更想賭。原因一是怕錯過 AI 時代的超級平台,錯過了,下一個時代就站不進一流機構;二是離一線遠,一線看到的變化傳到合夥人那裡,總有延遲。
創業者看到的是另一頭。一位創業者聊過大概 30%~50% 的一線美元基金,覺得幹了十幾年的老兵大多很強,能看穿底層邏輯,給出真實的反饋;追熱點的,是入行幾年的投資經理,「不懂商業,也不懂產品,只懂交易」。
過時不候
AI 賽道的共識,大致有四個來源。
一是大佬喊話。一位創業者記得,今年 2 月一批 OpenClaw 類 Agent 產品突然被追捧,起點是王慧文在即刻上說自己很想要這樣的項目。
二是頭部機構看到的數據,不過「數據可能有水分」。去年,美元機構注意到一類 AI 互動內容產品獲客便宜、次留不錯,很快就有公司在投決材料裡把自己類比成上一代的短視頻平台。
三是技術敘事,世界模型的熱潮,很大程度上跟李飛飛和一批被認可的研究者有關。
四是各家 VC 自己的行研。
幾股力量一旦疊在一起,從形成共識到真金白銀地出手,「可能只需要短短一個月的時間」。
今年的 OpenClaw 是一個很好的例子。一位創業者的觀察是,一個月之內,幾乎所有 VC 都把相關方向的團隊掃了一遍,人不錯、方向對,就會被投。
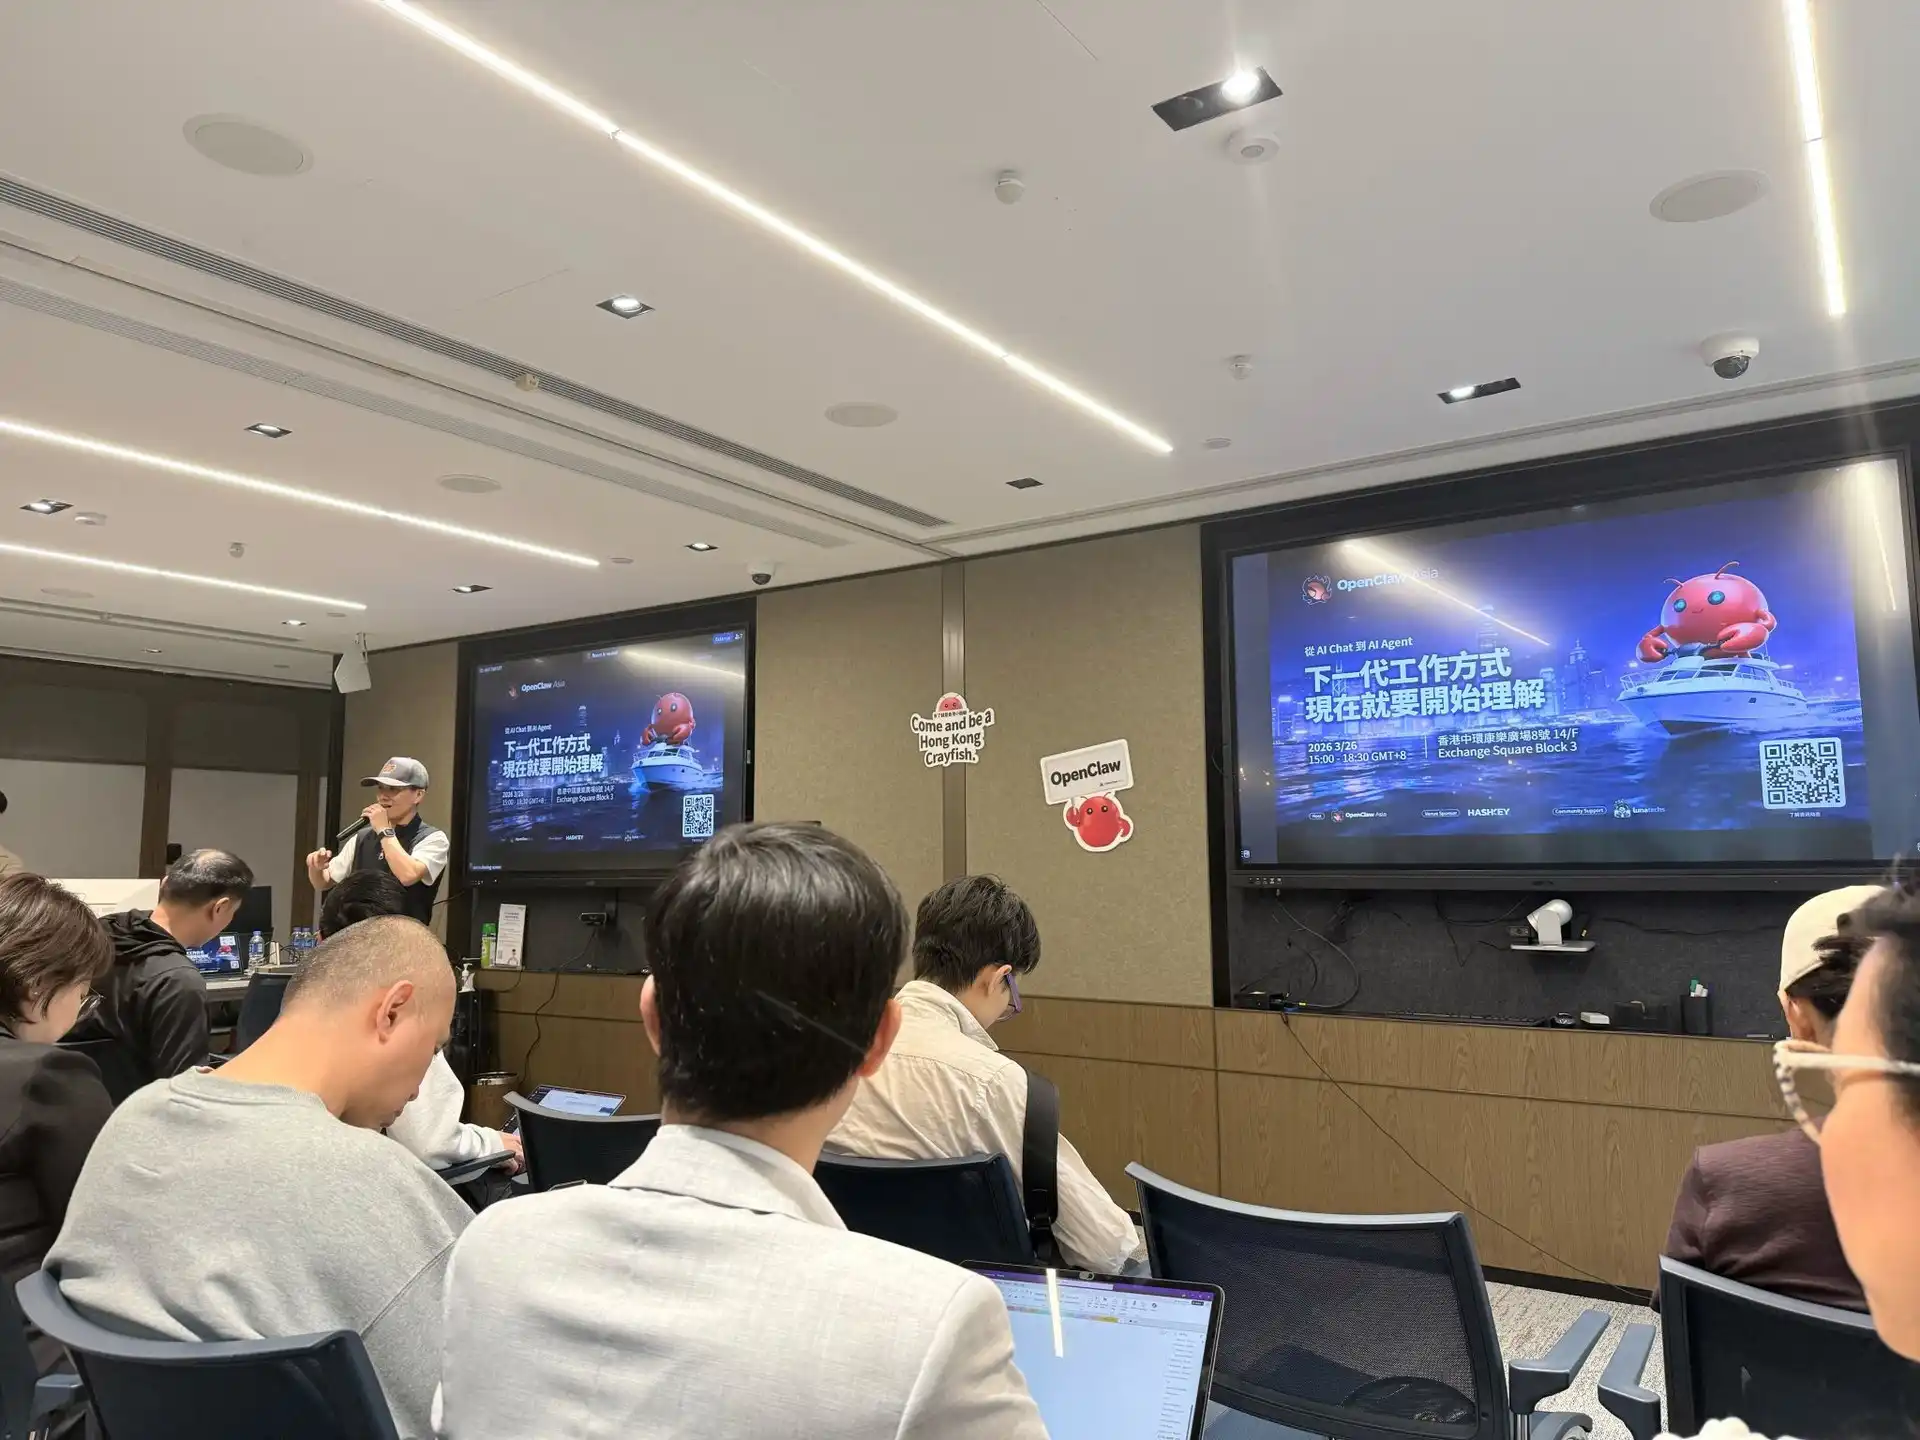
OpenClaw 香港 Meetup|圖源:X
可窗口關上之後,後來者的處境完全不同。那位創業者有個朋友,和幾個當時的「明星項目」幾乎同時開始做互動內容,團隊不在北上深,沒趕上那一輪融資。等那兩家成了共識,再去融資時,投資人問得最多的問題變成了「你怎麼打敗它們?」
2010 年前後的「千團大戰」,團購網站一度超過 5000 家;2016 年的共享單車,安卓應用商店裡能搜到約 80 個單車應用,兩年後,摩拜被收購,ofo 門口排起了退押金的長隊;2021 年的新消費全年 842 起融資、900 多億元,長沙一家點心品牌 10 個月裡估值漲了約 500 倍,第二年就裁掉四成品牌員工。和這些相比,AI 的窗口開得更快,關得也更快。
AI 應用的窗口,關在今年 4 月底。這是 Meetup 上投資人給出的時間點,而一位創業者的感受是,今年是應用投資熱情最低的一年。兩邊給的理由幾乎一樣,都是因為沒有新故事了,並且模型能力強到一定程度,很多應用要做的事,模型自己就能做。此外,回頭看軟件應用過去的投資回報,並不好看,而 AI Coding 進步太快,進一步壓縮了應用的想像空間。
窗口收緊時,連已經簽下的 TS 都很可能被撤回。今年春節前,有基金準備投一家視頻生成公司,2 月中旬一家大廠發布了新一代視頻模型,就有基金撕掉了 TS,理由是「肯定打不過」。板塊輪動時,前一個月還想投的項目,下一個月就可能被放棄。對外,基金最常用的解釋是自己的錢還沒到位。一位投資人說:「錢沒交割之前,你想做什麼都可以。雖然創業者耗不起。」
這和一年前的節奏正好相反。最熱的時候,有機構見完創始人第二天就打款,有創始人公司還沒註冊,幾百萬美金已經先打到了個人名下。現在,簽協議快的大概要一兩個月,打款可能拖得更久。
物美價廉
「美元基金只有在形成共識之後才出手」,這是一位創業者的判斷。我們把它帶到 Meetup 上,一位美元基金投資人回答說:「整體來說,我覺得是。」
這位投資人給出的解釋是決策機制。拍板的是合夥人,而各家合夥人接收的信息、行業背景、接觸過的項目都差不多,得出相似的結論並不奇怪。
但這位投資人並不認為自己在追共識。
「我們並不是要找非共識,我們要的其實是引領共識。今天我能看懂、幾個人能看懂,過兩個月大家都能看懂了,都想投,這才是最好的狀態。」而如果兩個月後大家還是看不懂,項目就麻煩了。
這種狀態的共識,說白了其實就是「還便宜的共識」。
Benchmark 聯創 Andy Rachleff 曾經說過,想賺大錢,得是 non-consensus and right。橡樹資本的 Howard Marks 也說,共識不一定錯,超額收益來自於共識錯了、而你恰好對了的時候。
「還便宜的共識」跟這兩種說法都不一樣,更接近凱恩斯在 1936 年寫過的選美比賽,那時候評委要猜的,是別人會覺得哪張臉最美。
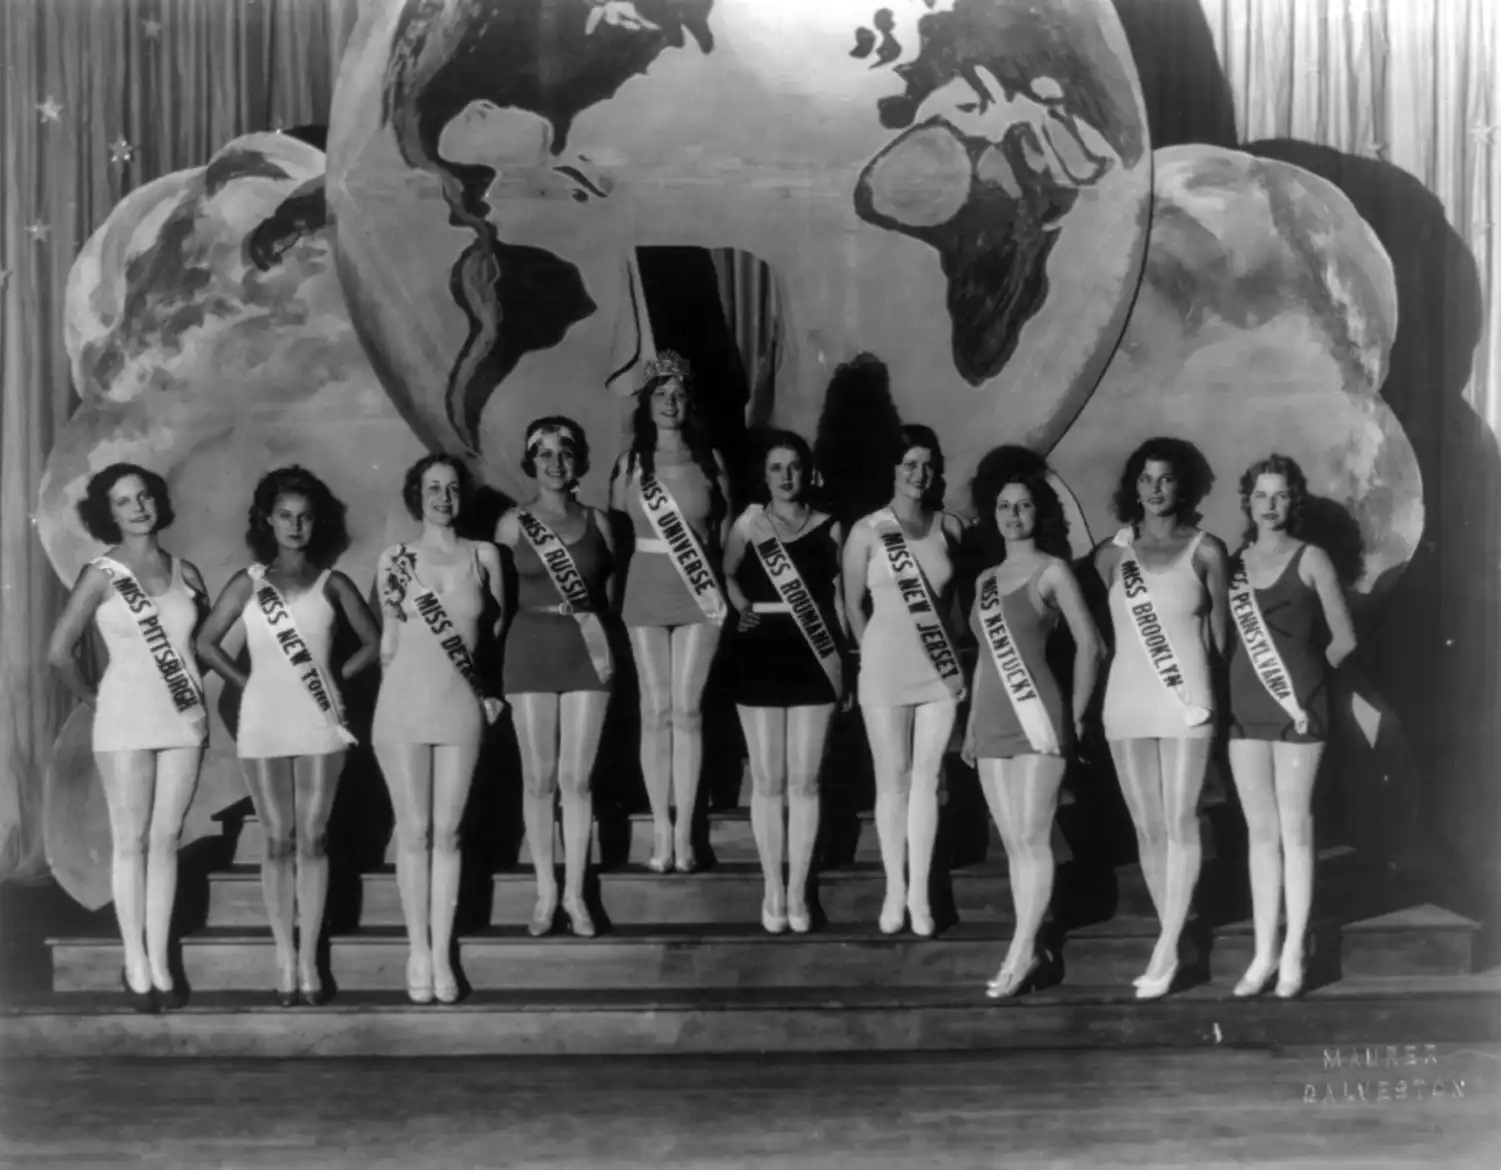
1930 選美合影|圖源:Maurer
不過,形成這種局面的原因也很現實。一家 AI 公司要做大,往往要連續融好幾輪,下一輪有沒有接,比這一輪投得對不對更要命。一位創業者今年 5 月見過一位素來不追熱點的資深投資人,對方很喜歡他們的團隊,卻給了一個冷靜的判斷說,今年能投 AI to C 應用的投資人,不超過 10 個。就算這一筆投進去、公司做得還行,下一筆錢進不來,公司還是會死。
於是擺在創業者面前的只剩兩條路。可以堅持方向,把融資交給運氣,賭幾十家 VC 裡有誰對上眼;或者往主流熱點靠,降低融資受阻的概率。大多數人選了後一條。
那位創業者拿消費行業的例子來說明非共識的價值,泡泡瑪特最早的錢來自天使投資人麥剛和規模只有 1 億元左右的啟賦資本一期基金,紅杉直到 Pre-IPO 才進場;霸王茶姬 2021 年那兩輪合計超過 3 億元的融資,投資方是 XVC、復星和琮碧秋實。這些投資人在當時的 VC 圈裡都算不上頭部,搶不到主流項目,只能去找共識之外的東西,後來反而拿到了超額收益。
霸王茶姬在菲律賓的開業巨杯
Meetup 上的投資人也承認,小基金和 solo GP 更容易投中非共識,因為共識項目在他們那裡太貴,投不進去。至於對外標榜「喜歡投非共識」的機構,那位創業者並不同意:「他沒有投非共識,他投的全都是共識,只是包裝成了非共識。」
天選之子
AI 行業每年都有受到偏愛的人群。一位創業者的觀察是,今年是從好的實驗室出來的 PhD,去年是做智能硬件的人。人才密度並不會一年一變,變的是資本的關注度;被關注到的那批人,就成了當年的天選之子,說到底其實更像抽籤。
世界模型就是典型。據媒體統計,到今年 7 月,本土以「世界模型」為核心概念的創業公司已有 30 多家,累計融資超過 260 億元,7 家成了獨角獸,創始人裡至少有 4 位是 00 後。10 月初,田柯宇的公司被曝完成近 3000 萬美元融資,投後估值 2 億美元,做的也是世界模型。
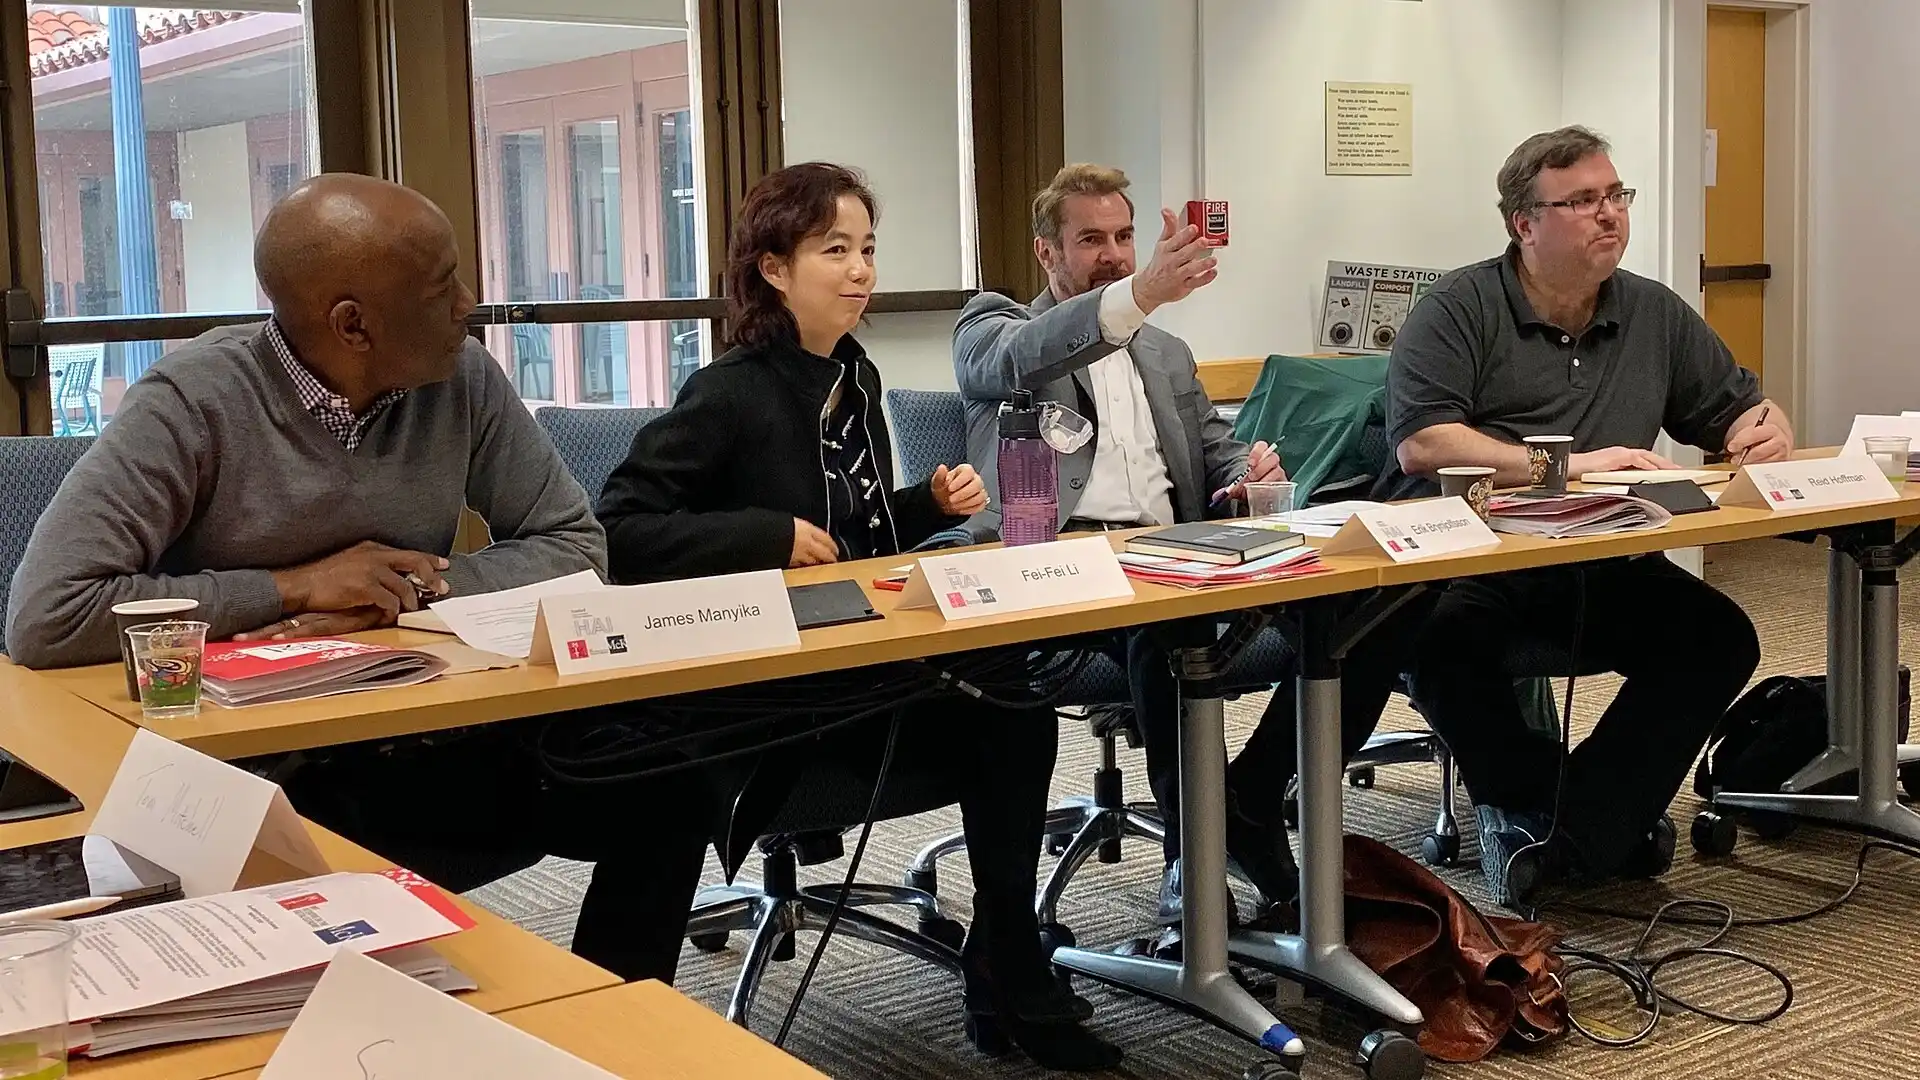
李飛飛 HAI 圓桌|圖源:Stanford
在一位創業者看來,VC 眼裡的創業者大致分三類。一類是 25 歲就在大廠做到高職級的人,做什麼都會被投;一類是人還不錯、但沒強到那個程度的人,這時候「事」就變得非常重要;還有一類是人不行,事再好也沒用。大多數創業者屬於第二類,能不能拿到錢,很大程度取決於自己做的方向和主流投資人關注的方向是否重合。
投資人也承認很像抽籤,只不過市場也是會輪動的。市場好的時候,學術背景的創業者更受歡迎;市場冷的時候,他們就不再是主角。有投資人懷疑,一部分學者出來創業,動機未必是做一番事業,可能只是看到同行成功了,自己也想有那麼高的估值。席間有人接了一句:「有人看到連唐杰都成功了,就會想我怎麼不行。」清華教授唐杰參與創辦的智譜,今年 1 月 8 日在港股上市,發行價 116.2 港元,6 月最高漲到過 2980 港元。
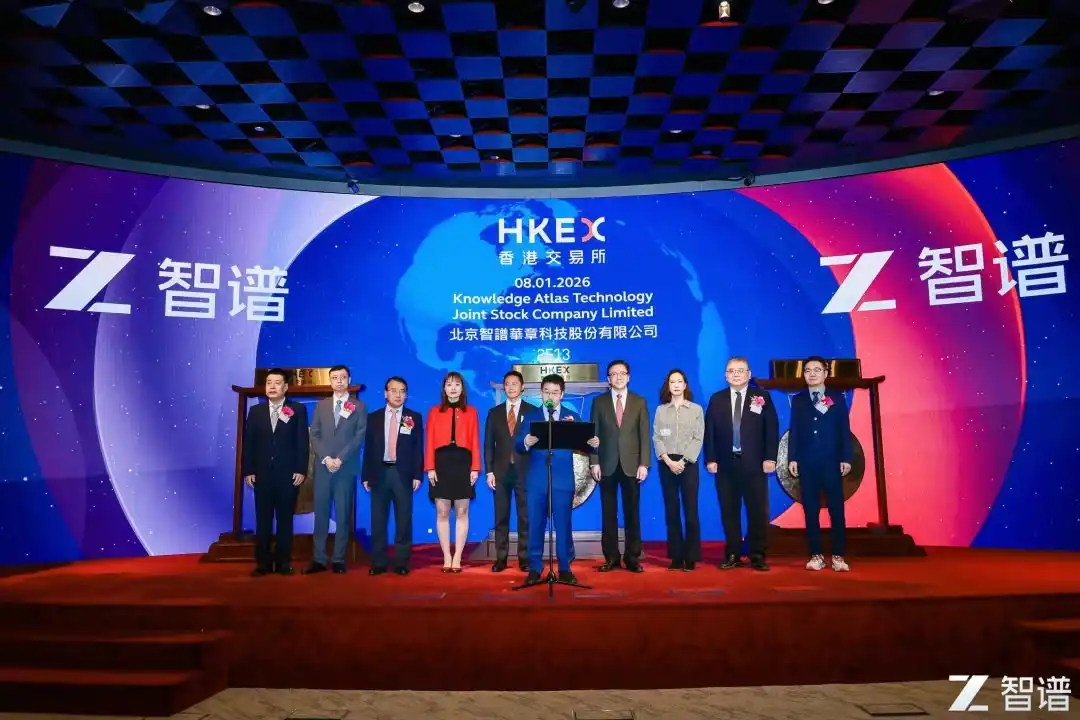
智譜港交所敲鐘
還有一層顧慮是退路。教授創業失敗,可以回學校;很多創業者失敗了,就一無所有。投資人普遍更相信沒有退路的人,有人甚至把決心不夠當成一票否決的理由。那位創業者對此說得更尖銳:「真正的創業者一定是一直在創業;看準 timing 才出來創業的,往往是背景好、有退路的人。」
大廠出身,在很多人看來會是一個加分項。投資人給出的理由是,一些大廠的人擅長向上匯報,會更把要做的事給合夥人講得易懂;而且 AI 這一代還沒有脫離移動互聯網,分發仍然握在幾家大平台手裡,產品方法論也沒有變。
但這個加分項已經越來越加不上分了。一位美元基金投資人點評了幾家大廠出來的創業者說,有的公司出來的人又很多,卻還沒有誰做得特別好,而複刻老東家的方法論,最終還得跟老東家正面競爭;有的公司出來的人,習慣拿團隊裡有幾個高 P 當賣點,「可大廠裡拿到的成就,有多少是平台給你的,有多少是你自己的?」;還有的公司太舒服,高管幾乎沒有主動出來創業的。
一位創業者補充了另一面的視角,他說不少大廠高管是被迫創業,在公司幹不下去,或者要被裁了。對他們來說,最重要的是把身份保住,往主流趨勢上靠是自然的選擇。做出過成績的高 P 融資成本更低,年輕人最大的難處,則是很難向投資人證明 traction。
狼來了
創業者和投資人對「講故事」的看法,差得很遠。
一些創業者覺得黑話沒什麼用,投資人都很聰明,真正需要琢磨敘事的,是那些不想好好做產品、只想快速拿一筆錢的人。在這位創業者的分類裡,蹭熱點的主要是「偽創業者」,他們的任務就是出名,然後融資。
投資人那邊的戒備心要重得多。一位投資人說,自己做這行最大的感受,是時時刻刻都在提防對方說謊。雙方目的都很明確,信任本來就難建立,而只要發現對方撒過一次謊,就會直接拉進黑名單。另一位投資人的說法溫和一些,沒有完美的項目,真要下決心時,總會擔心某個缺點越搞越大;如果一個項目完全讓人沒有顧慮,要麼是遇到了天才,要麼是 too good to be true。
而如何判斷一個人,仍然沒有標準答案。有投資人會專門問創業者經歷過的最難的時刻,看對方有沒有真正反思過,也會問對方十年後想成為什麼樣子;但多數時候,決定性的感受只是「聊得來」,願意一起聊上幾個小時。頭部基金的投決材料都有一條條框架,落到執行層面,每個人都會加入自己的理解。那位投資人覺得,這大概是創投很難被 AI 替代的唯一原因。
技術就更難判斷了。AI 裡越前沿的方向,世界模型、具身智能、底層 Infra,投決會上真正能評估技術路線的人越少。一位投資人也分享了她以前看硬科技時經歷過的一個例子,那是一個核聚變項目,推了兩次投決會都沒過,原因跟懂不懂技術無關,「合夥人也不懂,在場沒有一個人超過大學本科的水平」。同行的 PE 讀了大量論文、做了很多研究,最終也沒能在路線選擇上給出讓人信服的判斷,決策還是落回到投人。
看不懂技術的時候,投資人能依賴的只剩兩樣,分別是人以及還有誰在投。後者正是共識的來源。
華山一條路
退出,是這次聊得最多、也最沉重的話題。
一位創業者說,中美 VC 的根本差別在退出。美國有大量併購和收購,一個年輕人做出一個產品、把公司賣掉,就能掙到錢,掙到錢的人又願意拿錢做風險投資;而這邊要退出,基本只能靠上市。
納斯達克直播間
據 PitchBook 和 NVCA 統計,2025 年美國 VC 支持企業的退出中,IPO 有 62 起,併購有 995 起;截至三季度,當年被收購的公司裡,75% 最多只融到 A 輪。AI 公司在美國還多了一條「人才收購」的出口,谷歌 2024 年以約 27 億美元的授權費把 Character.AI 的創始團隊帶回公司,2025 年又花 24 億美元拿下 Windsurf 的核心團隊和技術授權;微軟 2024 年以 6.5 億美元帶走了 Inflection 的大部分團隊;Meta 2025 年花 143 億美元買下 Scale AI 49% 的股份;今年 9 月底,AMD 宣布以約 82 億美元收購 World Labs。
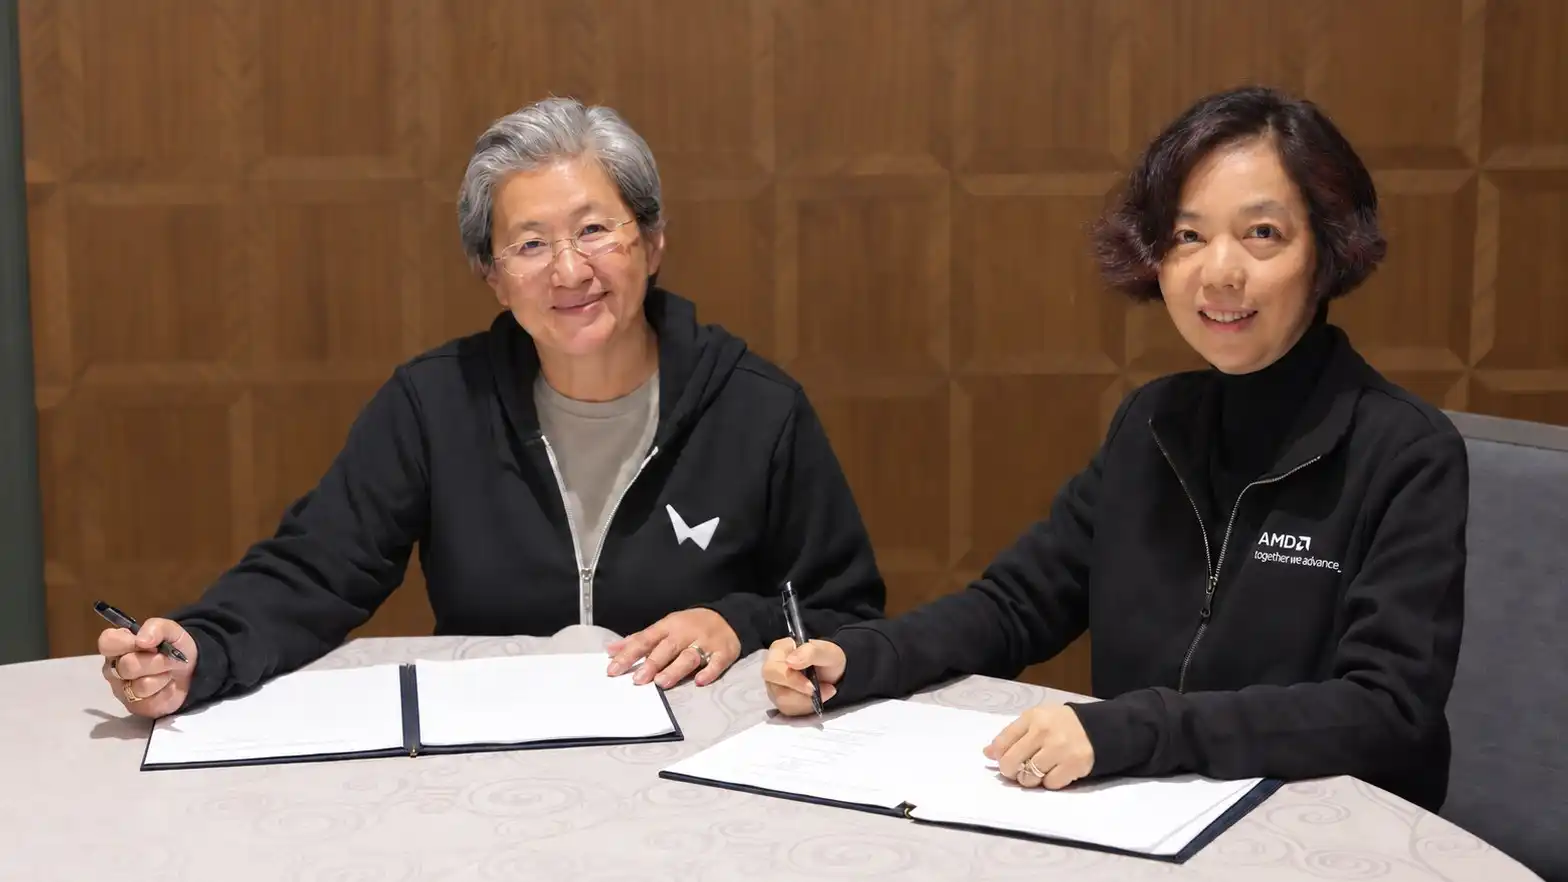
蘇姿丰李飛飛簽約|圖源:World Labs
但是清科的數據是另一番樣子,2026 年上半年,股權投資市場 2503 筆退出案例裡,IPO 退出 1732 筆,併購只有 368 筆。
上市這扇門,開合也不由人。
2023 年 A 股有 313 家公司上市,募資 3564 億元;那年 8 月 27 日,證監會提出「階段性收緊 IPO 節奏」,2024 年 4 月又出台資本市場新規,當年 A 股新上市公司降到 100 家左右,募資約 673 億元,十年新低,同時有 425 家擬上市企業終止 IPO。港股承接住了一部分,2023 年 3 月,港交所 18C 章節生效,未盈利的特專科技公司可以上市;2025 年港股募資 2856.93 億港元,重回全球第一;今年 1 月,智譜和 MiniMax 先後在港股上市。
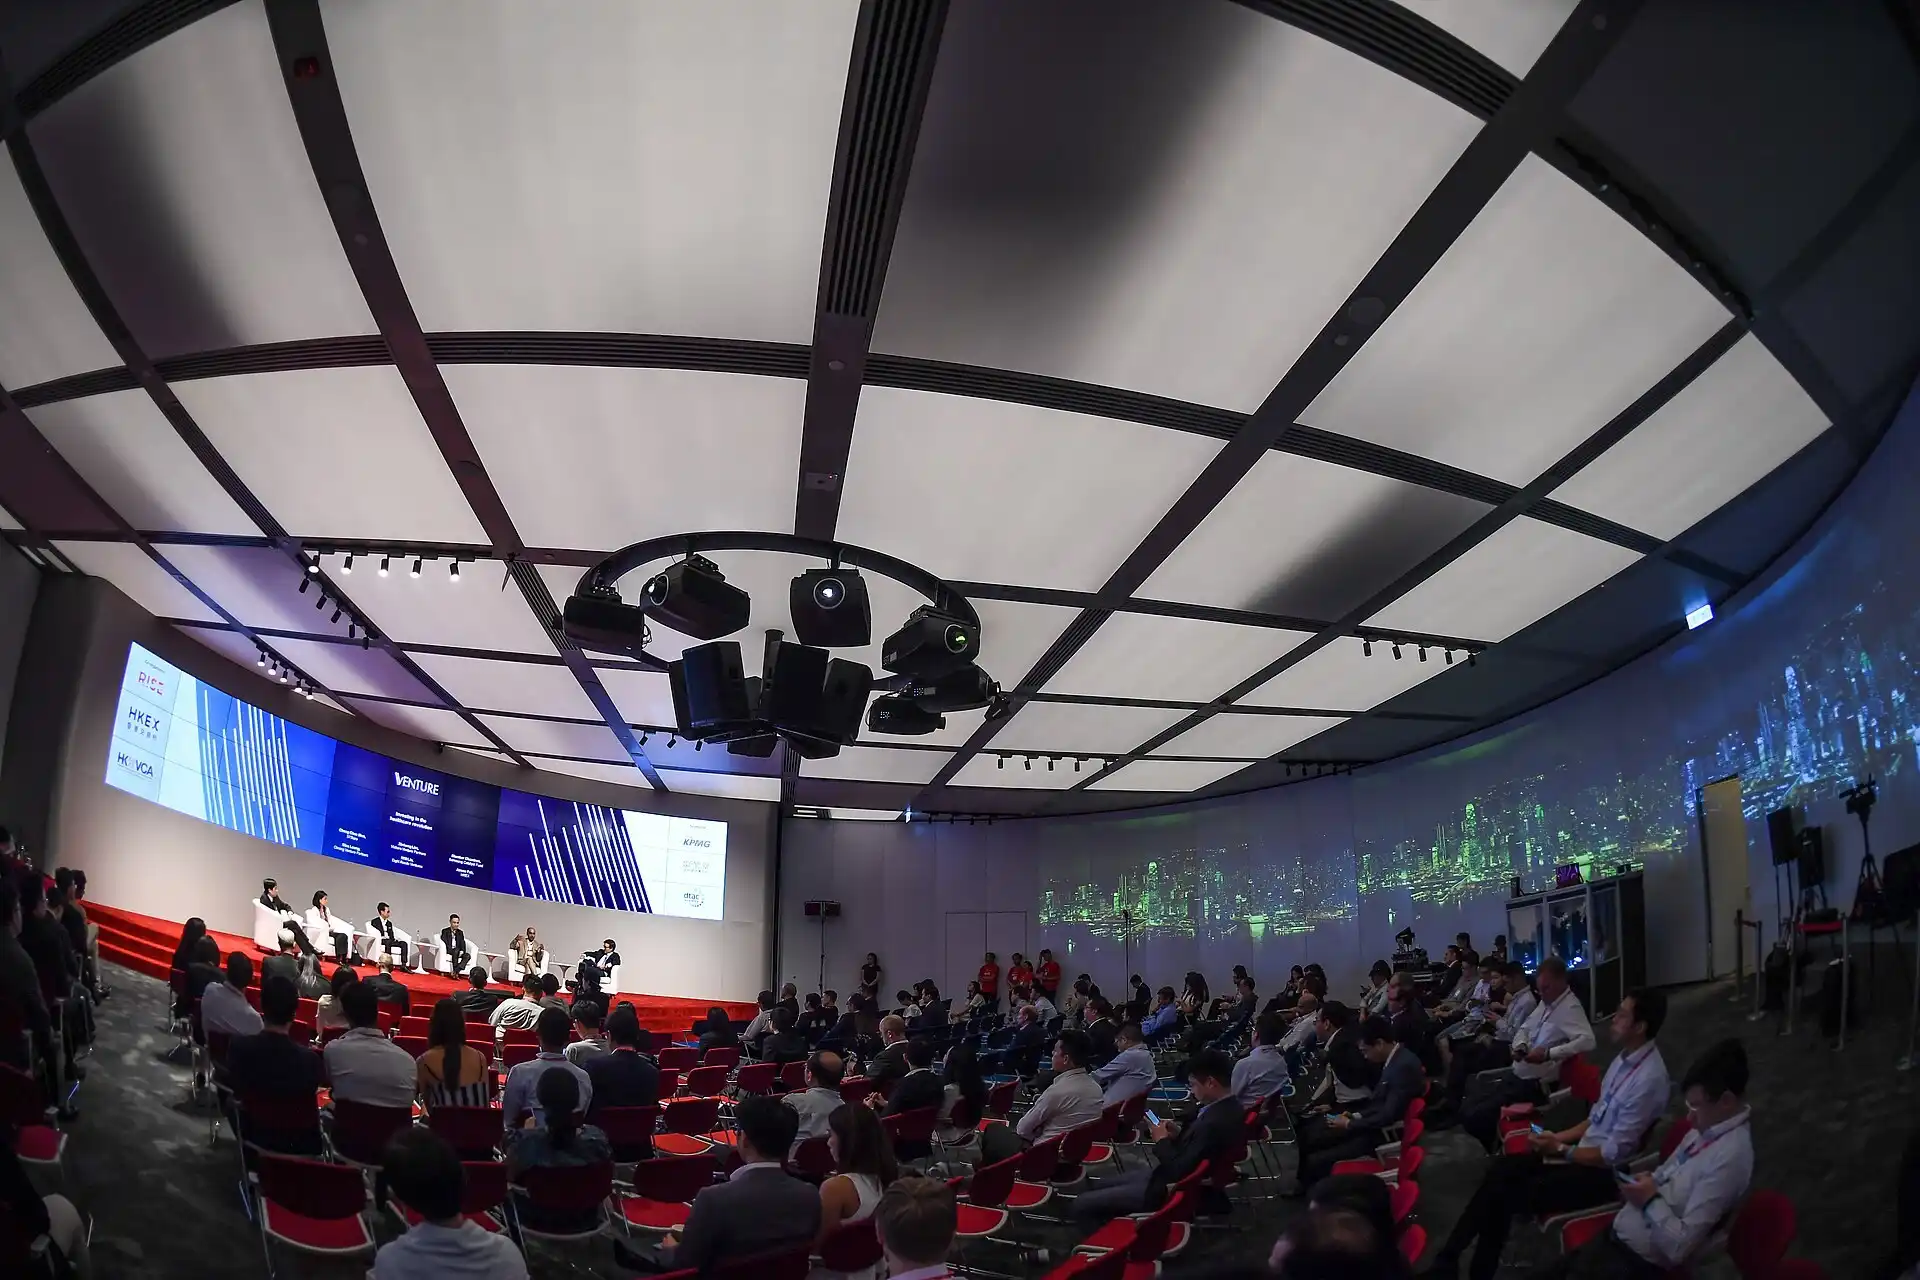
HKVCA 創投論壇|圖源:港交所 × HKVCA 舞台
但二級市場的價格走勢同樣慘烈,我們問投資人,這樣的股價會不會影響他們繼續投大模型,回答是「那肯定會」。
併購這條路,政策在努力打開。2024 年 9 月,證監會發布併購六條,今年上半年併購退出同比增長 94.7%,但 368 筆仍然只有 IPO 退出的兩成左右。跨境併購的路,今年又被堵上了。
這套退出結構,直接決定了投資人願意投什麼。Meetup 上,投資人報出的門檻是上限至少大幾十倍、估值百億起步,理由是 VC 本來就是投 100 個項目、靠 1 個賺百倍。那些一開始就看得到買家、註定估值只有幾十億的公司,比如做開源軟件優化或框架工具的,即便能給投資人賺幾倍,也很難過會。
「只有好幾倍收益是不夠的。」
退出只剩上市一條,上市要百億規模,百億規模要連續幾輪融大錢,每一輪都需要有人接。創業者說的「擊鼓傳花」,到了投資人這裡,就是一條沒得選的退出路徑。
七年之癢
美元基金的變化,是這條鏈條的另一端。
Meetup 前,我們收到過一條匿名評價說,美元基金越來越「本土化」了,承擔風險的能力和意願都和過去不一樣。在場的投資人認同這是一個趨勢,越來越多美元基金開始募人民幣,在規則、節奏和膽量上,也越來越像人民幣基金。
按「5+2」的存續期,2021、2022 年募完的那批美元基金,差不多又要募新基金了。這一次不少 LP 看的是真實分配,而行業內部的分化很大。席間有人說聽說過千倍 DPI 的基金,也有人開玩笑說,自己總不能真的對外說自己的 DPI 只有 0.1。有投資人估計,真正在大模型這一波賺到大錢的基金,可能不超過 10 家。
美元基金自身的形態也變了,2023 年 6 月,紅杉宣布按地區拆分,2024 年 3 月完成;紀源資本也在 2024 年完成拆分,美洲和亞洲業務分別改名 Notable Capital 和 Granite Asia。華盛頓的對外投資限制自 2025 年 1 月 2 日起生效,限制美方資金投向這邊的半導體、量子和部分 AI 企業;2025 年 12 月 18 日簽署的 COINS 法案,又把這套機制寫進了法律。
對需要美元 LP 的基金來說,AI 本該是最好講的故事,現在也是合規上最敏感的方向。
募資數據反映了同樣的變化。清科統計,2025 年新募基金的規模裡,人民幣基金佔 97.8%;外幣基金只有 33 隻完成募集,合計 358.08 億元,同比少了 36%。按清科創始人倪正東去年底的說法,外資在 LP 裡只佔 2% 左右。今年上半年外幣基金募資約 452.60 億元,同比增長 122.5%,但完成募集的只有 19 隻,單隻平均規模漲了 145.9%,錢集中到了少數幾家手裡。
有投資人想不通,全球 LP 為什麼還是不願意多押注這邊,歐洲在走下坡路,中東沒人想重倉,能放下大錢的地方並不多。另一位的解釋很簡單,核心問題還是中美關係,LP 需要在關係緊張時能把錢撤出來。
錢變得緊張的時候,FA 的生意反而好做。投資人們說,2024、2025 年是 FA 最賺錢的兩年,桌面上的提成一般在 3% 到 5%,關係好的能只收 2%。而聊到桌面下的返點,全場諱莫如深,至於這些錢以什麼名義拿,回答是「各種名義。朋友,親戚,或者你說不上來的關係。」
正名
這次採訪裡,創業者和投資人唯一完全一致的判斷,落在「世界模型」上。
一位創業者把世界模型列為「最充斥敘事」的賽道,並且描述過泡沫破掉的過程,大家發現這件事沒得搞,然後出現一個強有力的證據,泡沫就破了。
Meetup 上,被問到最被高估的賽道和堅決不投的方向,好幾位投資人給出的答案都是世界模型。他們的不滿集中在名不副實,有一大堆做 3D 生成、實時生成的公司都管自己叫世界模型,開口就是幾億美金的估值。
有人問,實時視頻模型到底算不算世界模型,如果不說自己做世界模型他們會不會考慮投資,一位投資人的回答說:「如果你不叫世界模型,就別要那麼高的估值。」
田柯宇那筆融資的消息傳出後,一位投資人說,原本還有人期待世界模型「再來一波」,而現在基本完全踩了剎車。
不過好消息是,投資人還是相信會有下一個殺手級應用。沒有應用,模型、算力、Infra 就都會變得沒價值,「不相信的話,AI 就沒法投了」。
留得青山
Meetup 上有人問過一個問題,乍聽和共識無關:「一級市場的反饋週期這麼長,會不會讓人很難受?」
一筆早期投資從出手到退出,七八年是常事,十年也不稀奇。一位入行不久的投資人說不會,這行本來就要長期做。提問的人追了一句,說反饋長,意味著你從上一次失敗裡學東西的速度特別慢。對方的回答更出人意料,從失敗裡本來就學不到多少,導致失敗的原因太多,越復盤越亂。
如果一個行業裡,對錯要等十年才見分曉,失敗又幾乎教不會人什麼,身在其中的人靠什麼判斷自己今天做得對不對?最近、最快的信號,只剩下別人的反應,比如下一輪有沒有投,估值有沒有被抬上去,同行有沒有往同一個方向出手。
在一個要等十年才知道對錯的行業裡,共識是少數能很快拿到的反饋。
它讓人安心,也最容易讓人看錯。
Paul Graham 在 2012 年那篇《Black Swan Farming》裡寫過,最好的創業點子,一開始往往看起來像壞點子,如果它顯然是個好點子,早就有人在做了。照這個說法,真正決定一隻基金成敗的那幾筆投資,在出手的那一刻,多半沒有人看好。
矽谷的 Bessemer Venture Partners 在官網上維護著一份 Anti-Portfolio,專門列出自己錯過的公司,谷歌、Facebook、蘋果、eBay 都在上面,每一條後面還寫著當年為什麼沒投。在一個人人都怕錯過的行業裡,把錯過寫成清單掛出來,需要一點幽默,也需要一點底氣。
創業者面對的是同一道題,只是方向反過來。
一位創業者剛出來創業時,把 VC 的意見當成唯一的考卷,見一家,記一家的反饋,再據此調整方向。九個月後,考卷換了,換成了用戶體驗如何、數據表現如何。
「如果做得好,反饋很好,我說不定可以去創造共識。」
這句話裡有一點野心,共識總得有人先造出來,造的人往往要先熬過一段没人相信的日子;而熬下去的前提,用這位創業者的話說,「你得保證週期來之前,自己還在桌上」。
那位說「失敗教不會人什麼」的年輕投資人,後來被問到入行至今最得意的一筆投資。
對方說還沒有。
「做投資,是因為相信投資能做成一些事。不相信的話,我也不會做。」
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章