融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


財報後唯一一家上漲的微軟,靠什麼支撐股價

7 月 29 日美股收盤後,微軟公佈 2026 財年第四財季財報。營收 900 億美元,同比增長 18%。Azure 及其他雲服務的增速從上一季的 40% 擡到 43%,首席執行官薩迪亞·納德拉在電話會準備稿裡加了一句以前沒機會說的話,他說 Azure 全財年營收「超過 1000 億美元」,增長 41%。這是這項業務第一次跨過千億門檻。
財報剛發出去的十幾分鐘裡,股價盤後漲了不到 3%。等電話會開完,漲幅擴大到 8% 上下。股價一度從收盤的 390.54 美元漲到 422 美元以上。中間沒有任何新的營收數字出現,出現的是首席財務官艾米·胡德念的一段資本開支指引。她說日曆年 2026 的資本開支預計約 1750 億美元。三個月前,同一個口徑下這個數字是 1900 億。
過去三個月,市場已經把「雲廠商多花一塊錢就多扣一塊估值」當成了默認規則。Bold Wealth Partners 首席投資官 Jason Lemire 在財報周之前說得很直白,「以前是花得越多越好,現在是花得越少越好」。所以當微軟把一個 1900 億的數字換成 1750 億,市場幾乎是本能地鬆了口氣。
那 150 億是省下來的嗎?
不是。
胡德在同一段話裡補了一句,說這次調整之後「投資預期本身不變」。差額的來源她也講了。從 2027 財年開始,微軟把數據中心和辦公樓的折舊年限從 15 年延長到 25 年。這個動作本身是關於折舊的,但它順帶改了租賃的分類。年限拉長以後,更多新簽的數據中心租賃會從融資租賃變成營運租賃,而只有融資租賃計入資本開支。
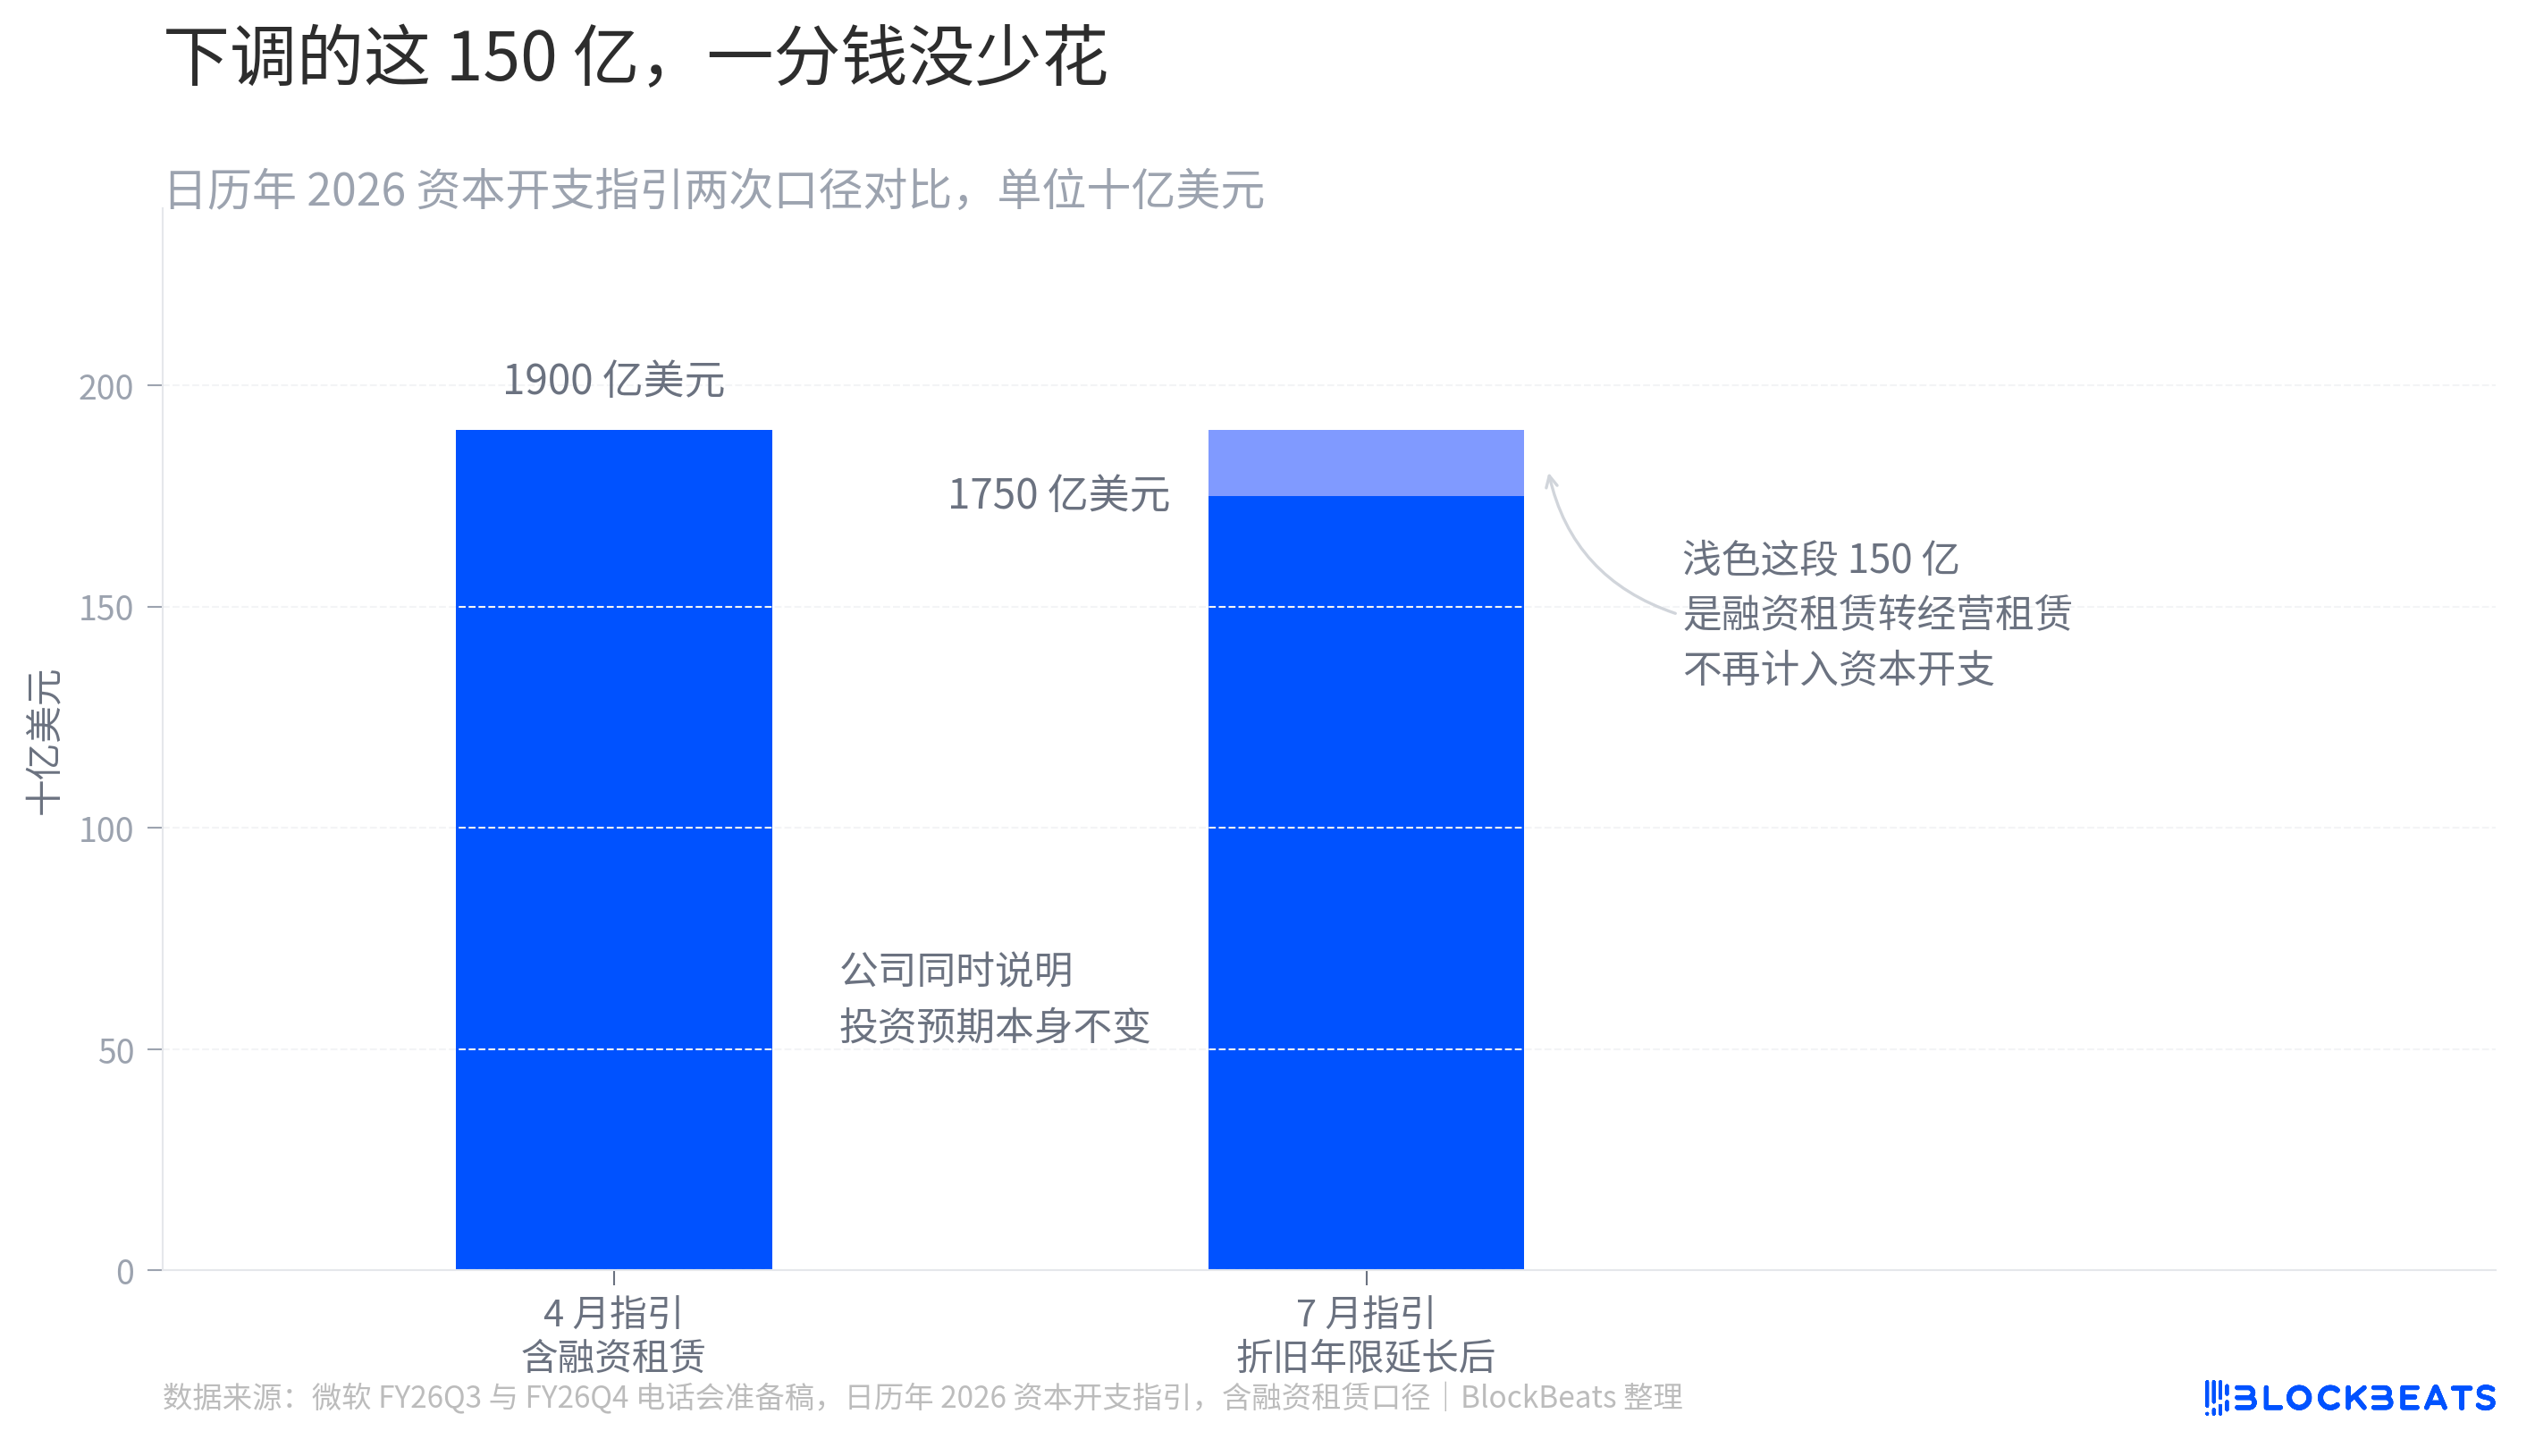
圖上淺色那一段就是被挪出統計口徑的部分。錢還是要付,機房還是要建,只是它以後會走在利潤表的租金裡,不再走在現金流量表的資本開支裡。微軟自己在 2026 財年 10-K 的租賃附註裡給了一個配套數字,截至 6 月底尚未起租的租賃承諾是 3291 億美元,將在 2027 到 2033 財年陸續起租,主要就是數據中心。
折舊年限變更這件事只出現在電話會準備稿裡。新聞稿沒提,10-K 裡也找不到 25 年這個表述,那份文件的會計政策一欄寫的仍然是建築物 5 到 15 年。
那資本支出到底有沒有減速?
一點都沒有。
按微軟自己在電話會上口頭使用的口徑,也就是含融資租賃的口徑,本季資本支出 410 億美元,同比增長 70%。兩年前的同一個季度是 190 億。整個 2026 財年 1453 億美元,是 2024 財年的 2.6 倍。公司對下一財季給的指引是「超過 500 億」。
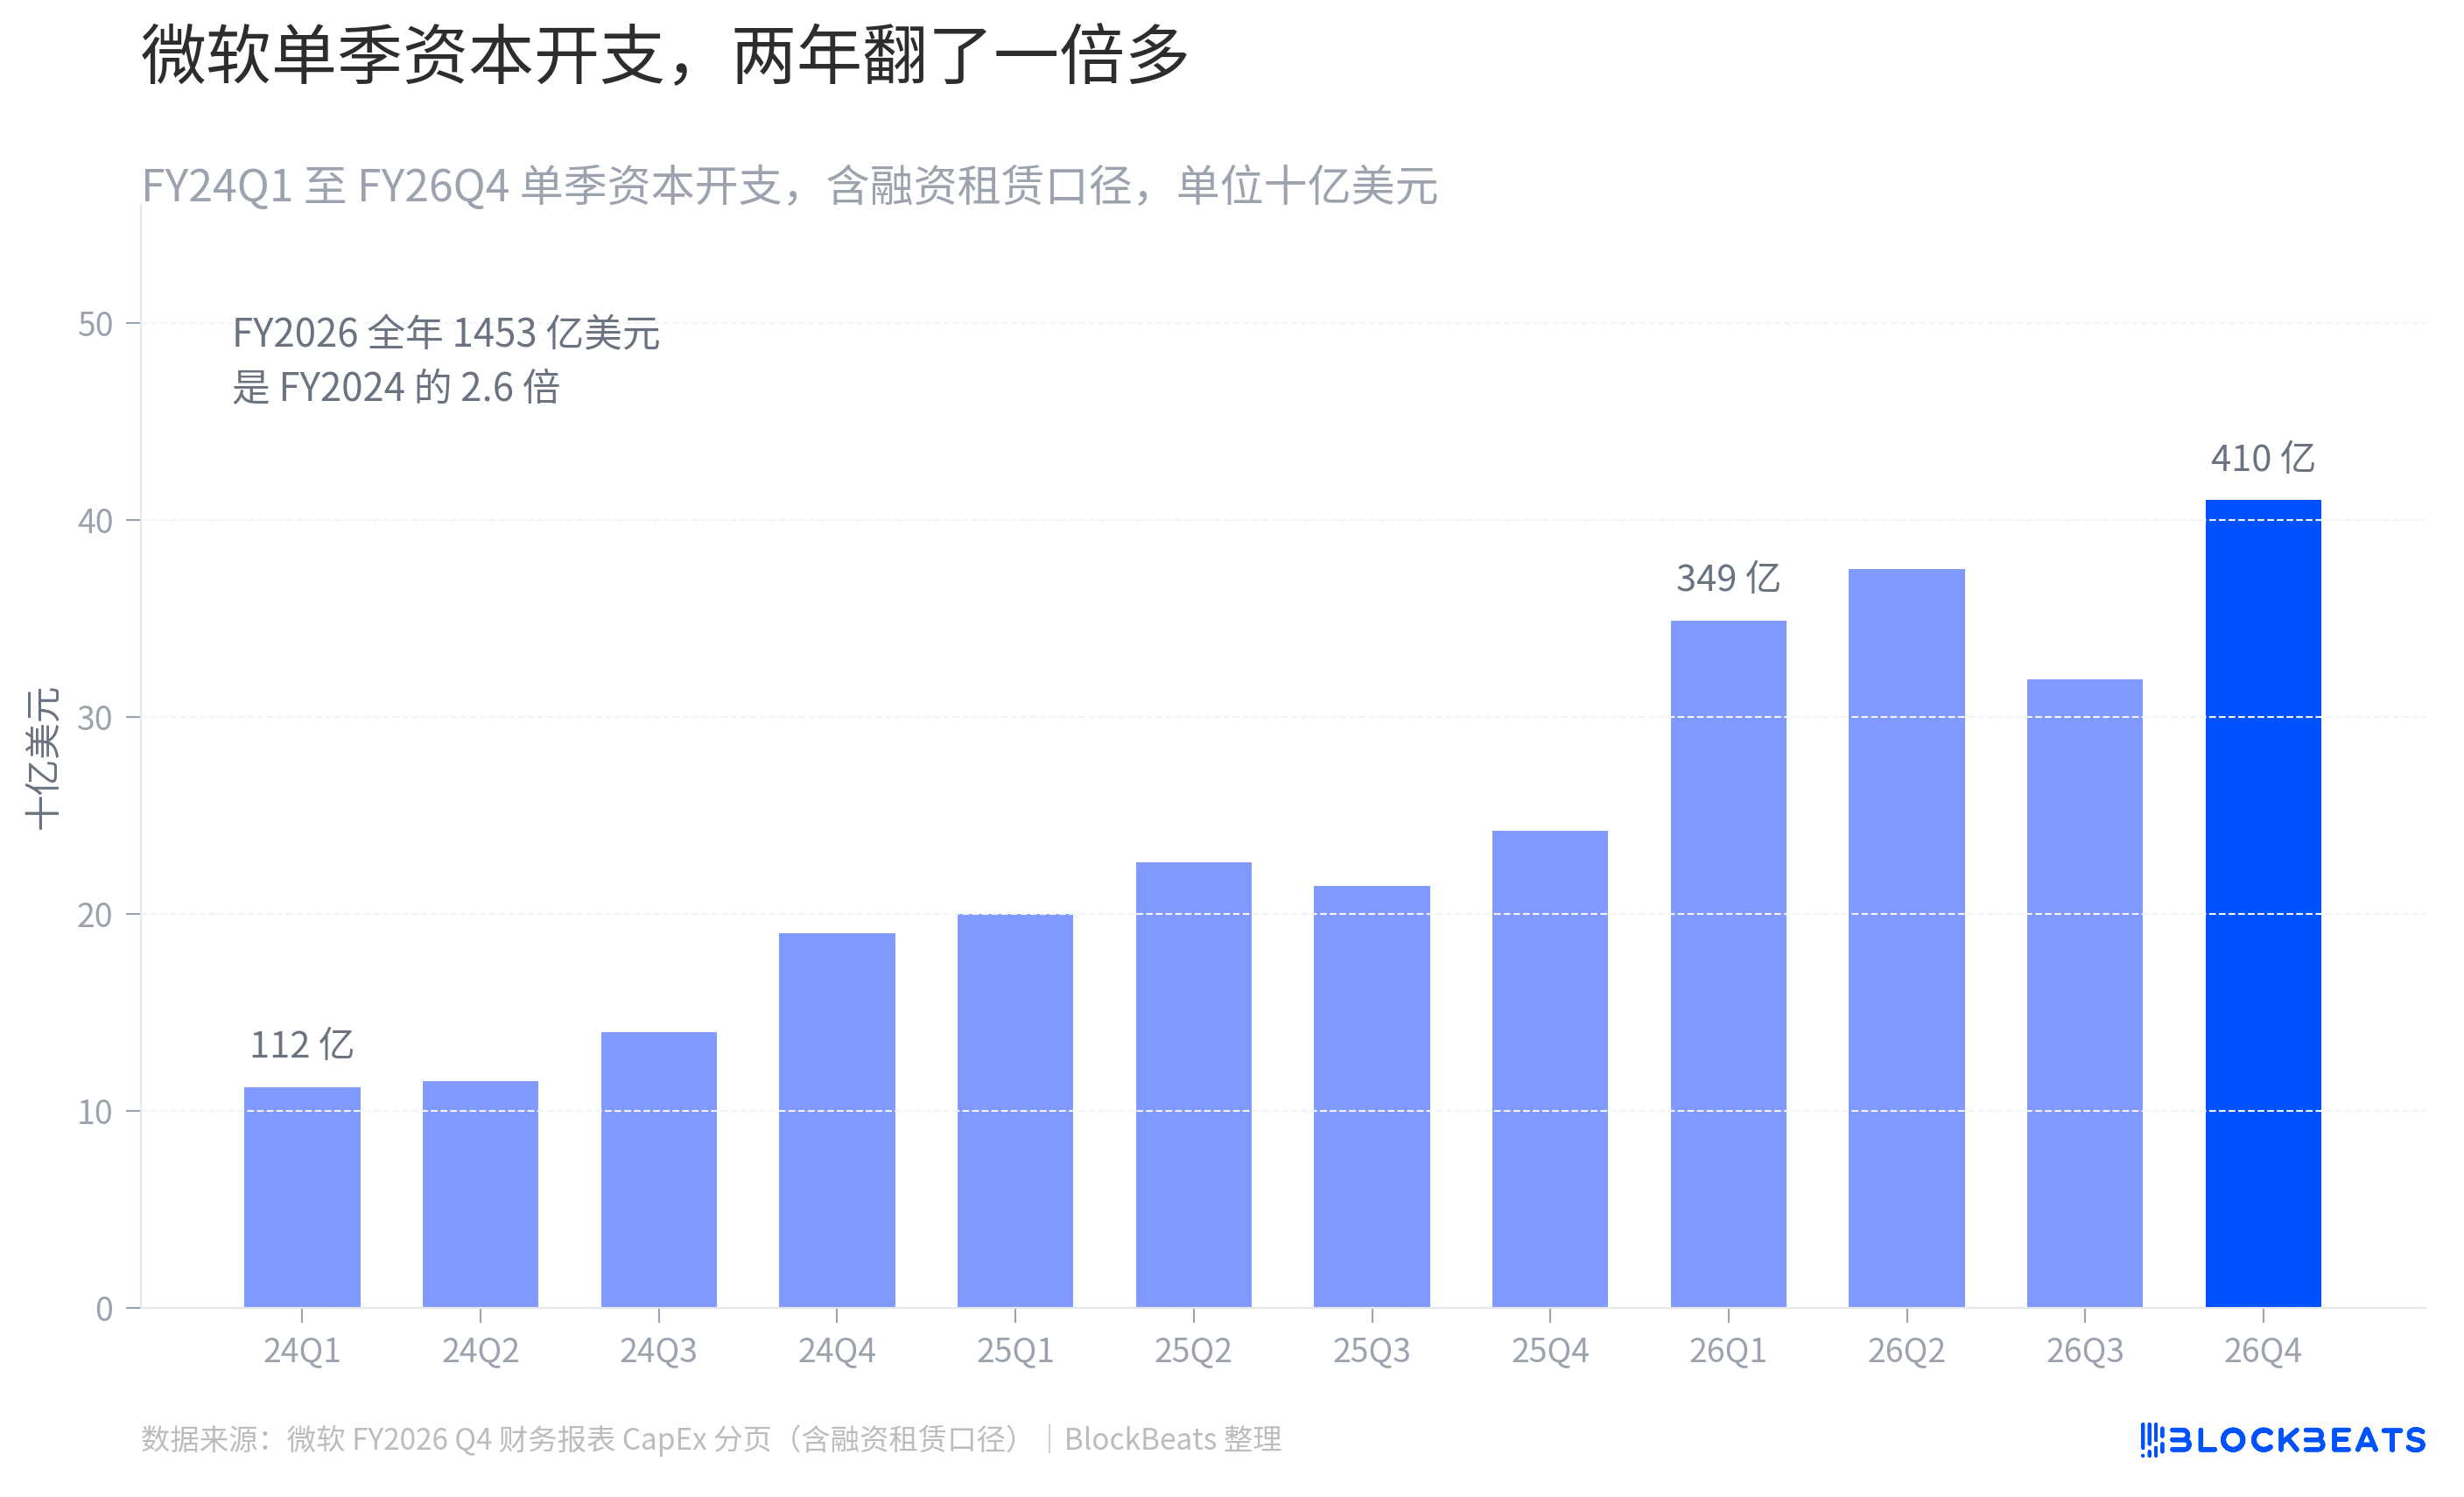
這裡有個很容易被繞進去的地方。財報當天有報導寫「本季資本支出 358 億美元,低於市場預期的 361 億」,用的是現金流量表上「購置固定資產」那一行,不含融資租賃。兩個口徑都對,差在本季的 56 億融資租賃。以後凡是看到微軟的資本支出數字,先問一句含不含融資租賃,比問數字本身有用。
關於 2027 財年,公司只說了三句話。資本支出同比增長,第一財季超過 500 億,自由現金流預計維持正值。市場上流傳的 2550 億到 2600 億美元不是公司指引,是財報前的賣方一致預期,被部分媒體寫成了指引。
6780 億的訂單能不能兜住這些投入?
微軟這次把商業剩餘履約義務的餘額報到 6780 億美元,同比增長 84%。這個數字被很多報導單獨摘出來當成 AI 需求的證據。它確實是證據,只是結構比看起來軟一些。
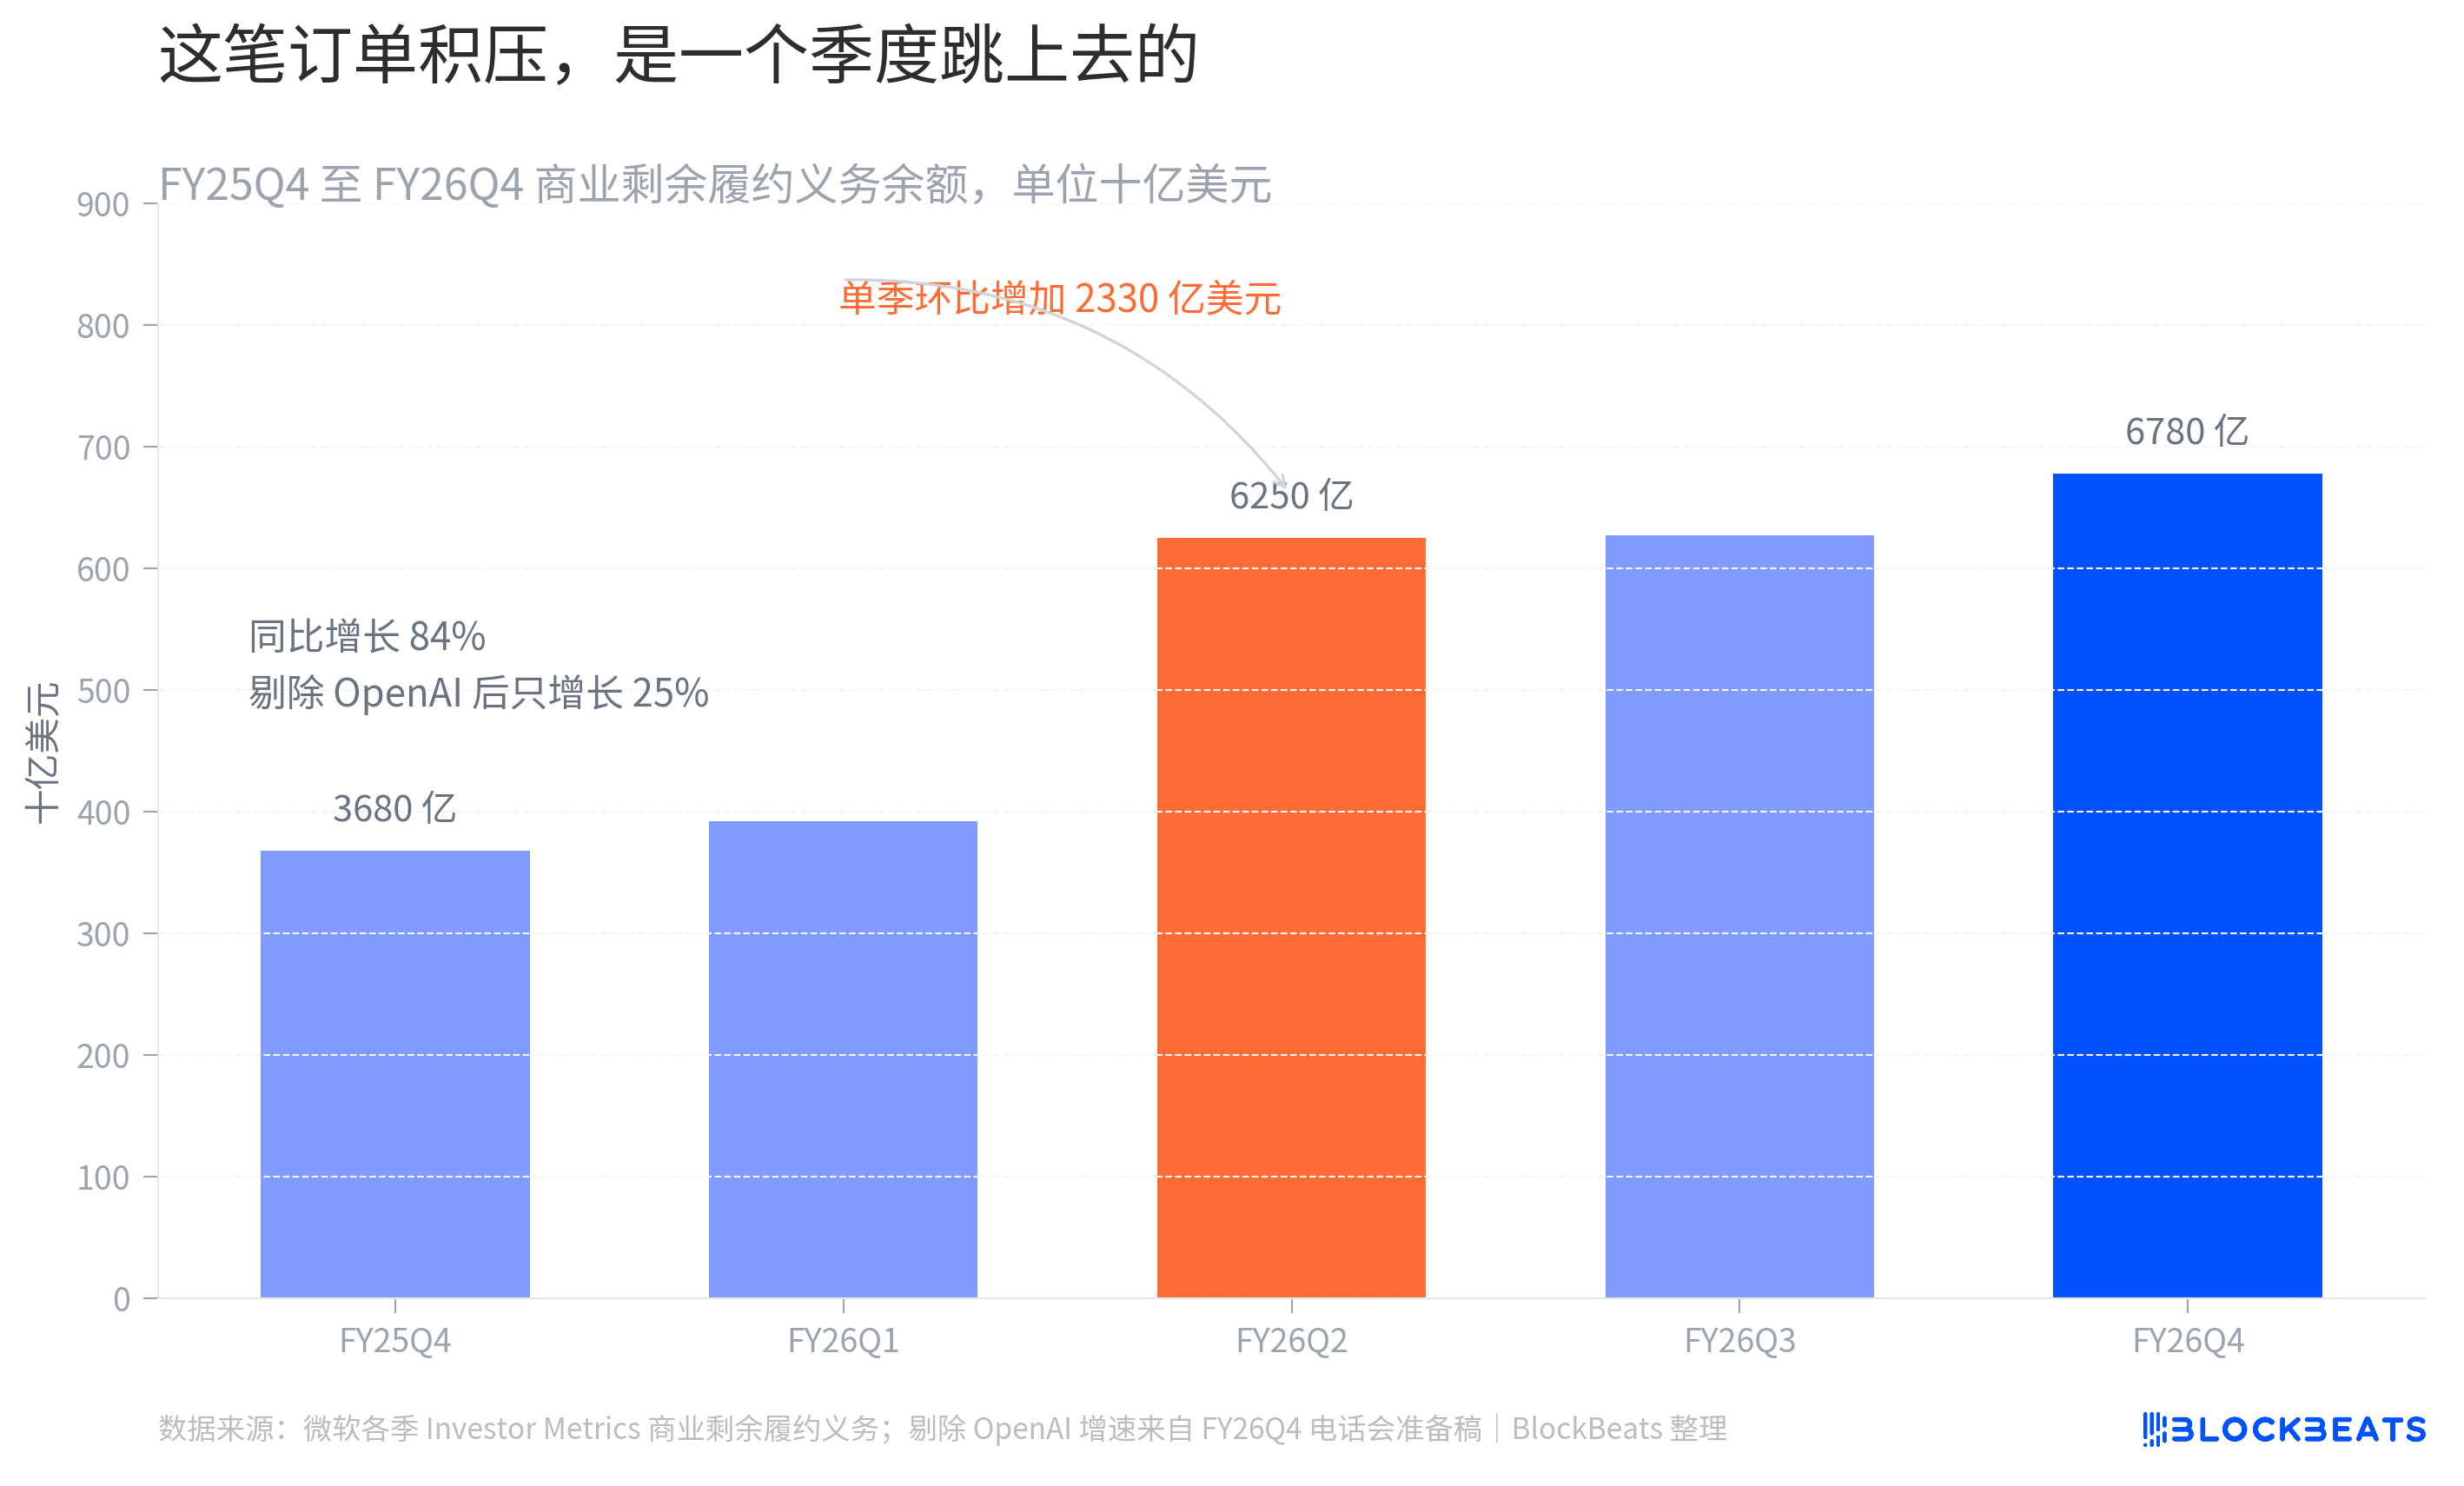
圖上那根柱子不是慢慢長起來的,是在 2026 財年第二財季一個季度裡跳上去的,單季環比增加 2330 億美元,對應的是與 OpenAI 的合約。胡德在電話會上給了另一個口徑,剔除 OpenAI 之後同比增長 25%。商業訂單也是同一個規律,報告口徑增長 10%,剔除 OpenAI 影響增長 18%。
期限同樣需要看。按 10-K 和電話會的口徑,這批積壓訂單的加權平均確認期限約 2.3 年,未來 12 個月內會確認的部分只佔三成,剩下七成排在一年以後,而且這七成的同比增速是 112%。換個說法,6780 億更像一張分幾年兌付的支票,機房和顯卡的錢是今年就要付的。
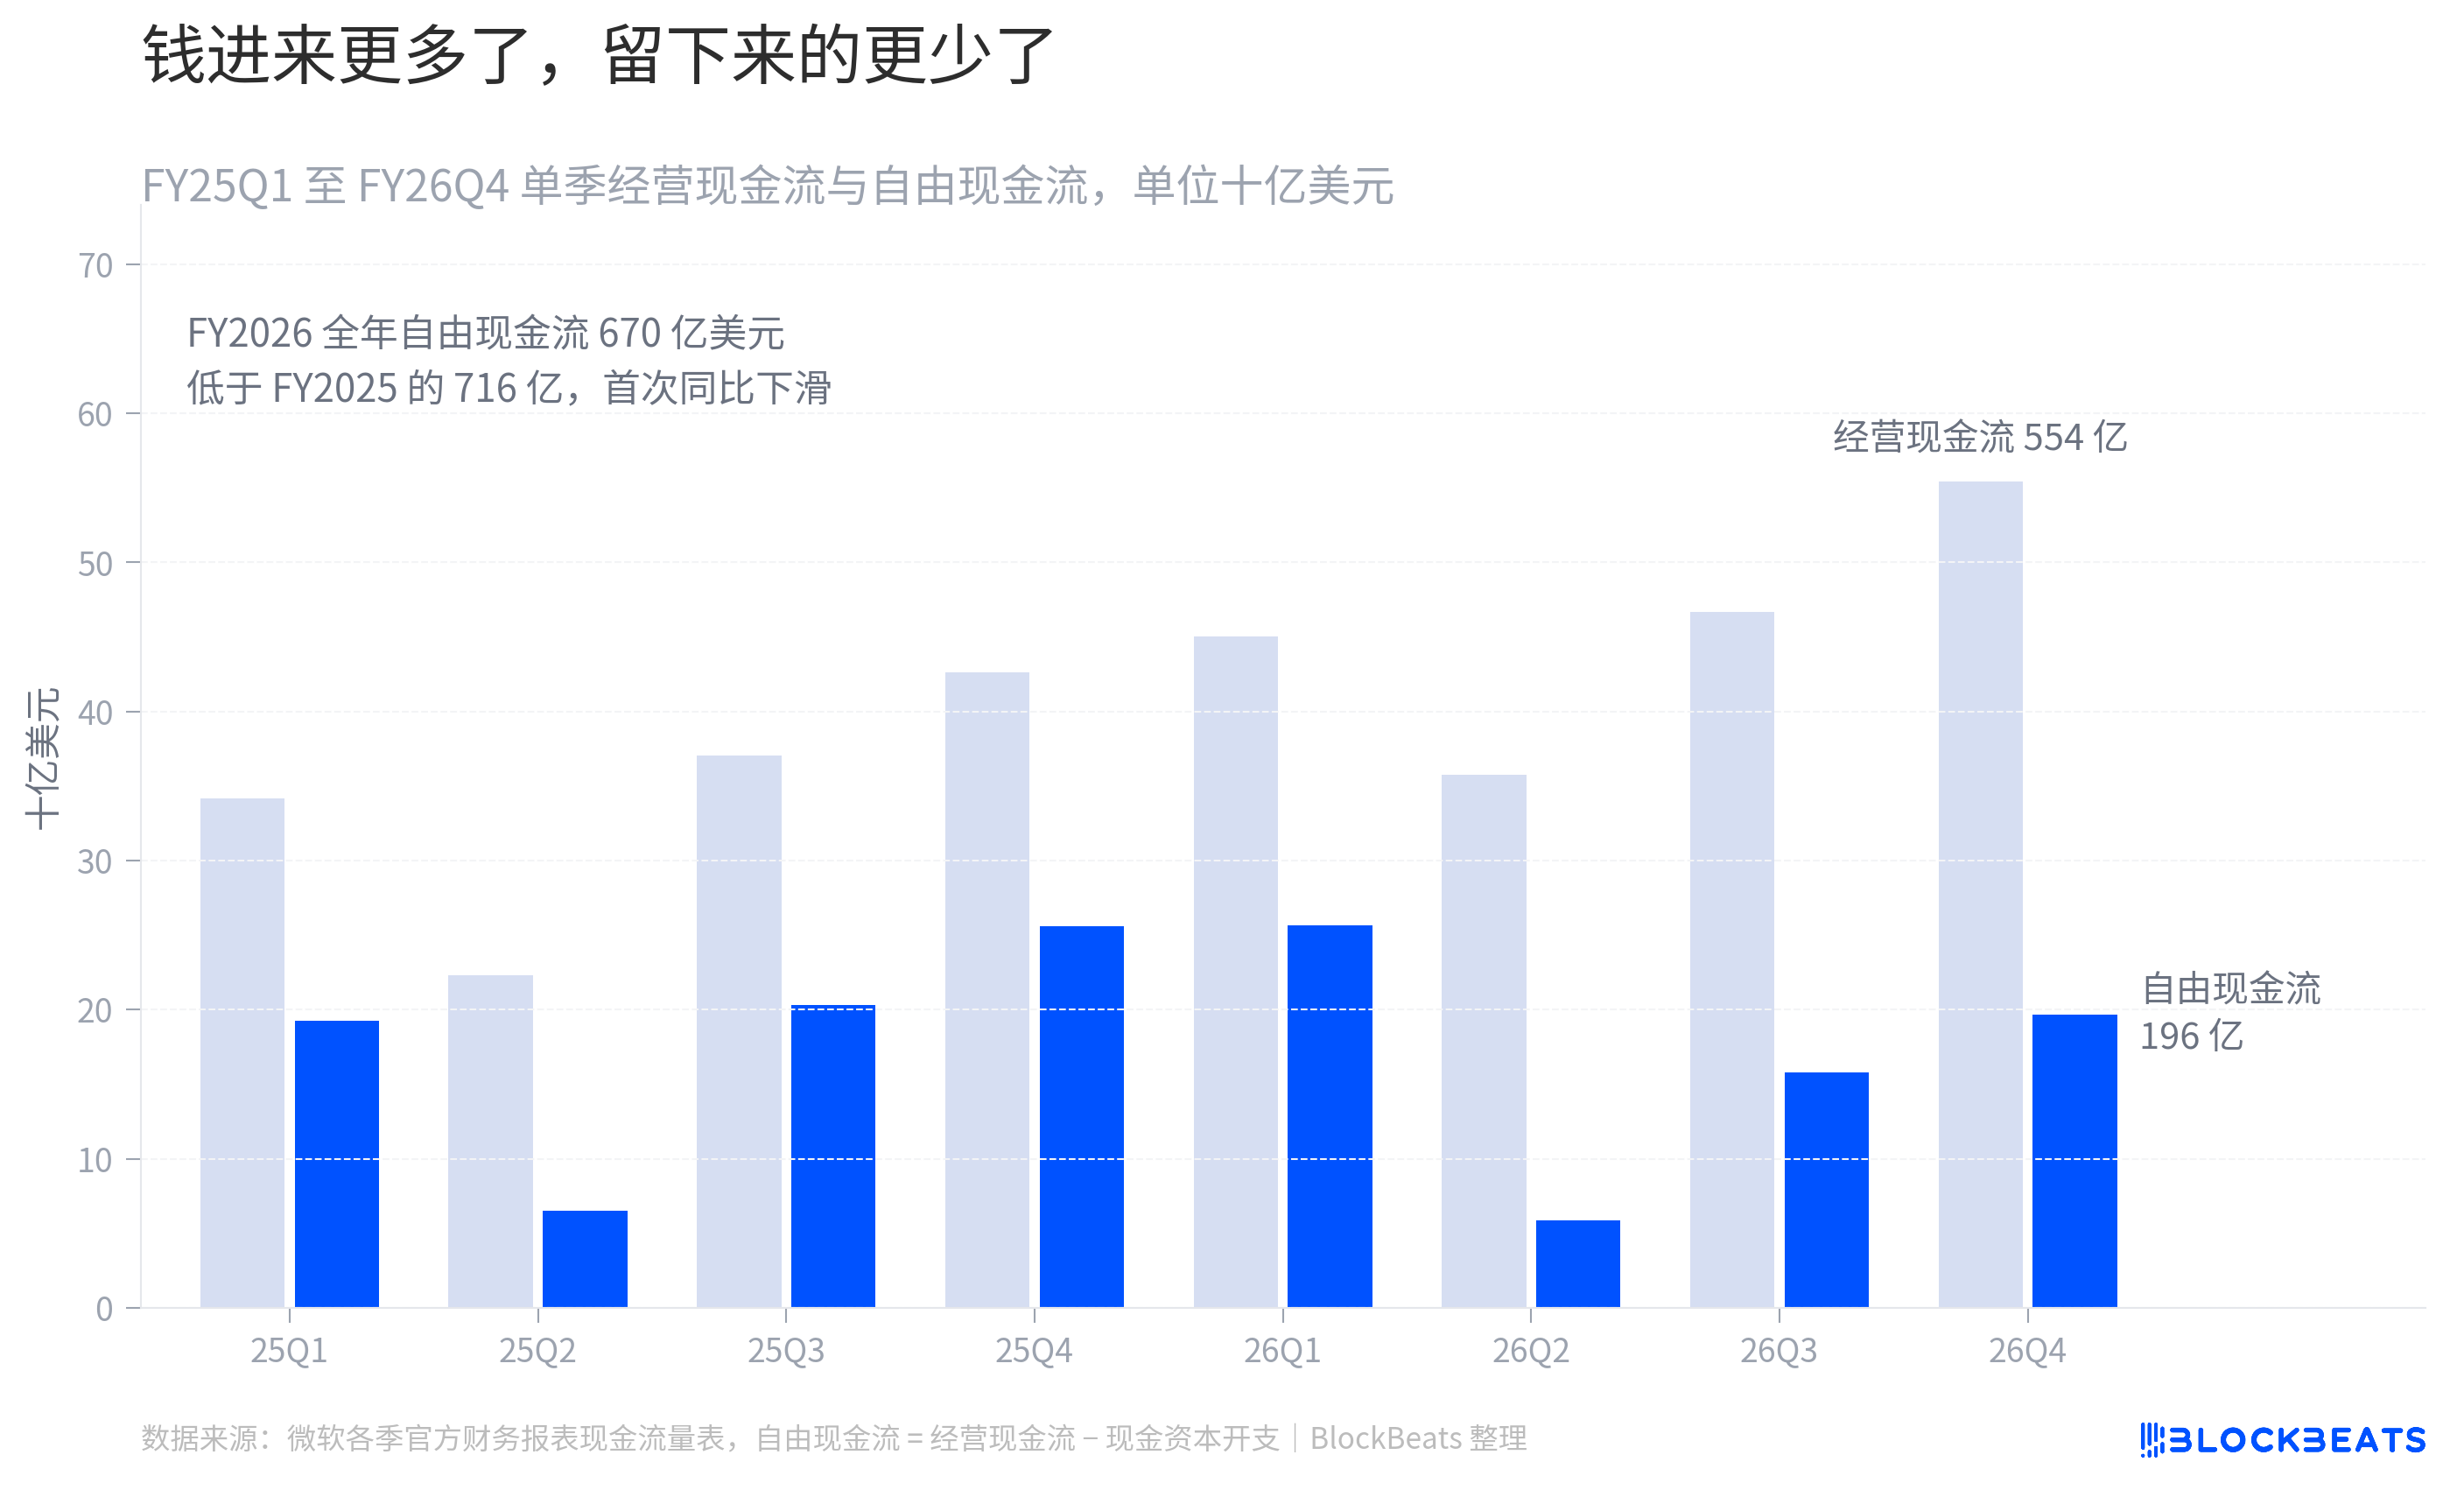
本季營運現金流 554 億美元,同比增長 30%,是歷史最高。自由現金流 196 億,同比下降 23%。放到全年看,2026 財年自由現金流 670 億美元,低於上一財年的 716 億。這是微軟進入這輪 AI 投入周期以來第一次出現全年自由現金流同比下滑。
折舊已經開始咬進利潤表。据 10-K 的固定資產附註,2026 財年折舊費用 343 億美元,兩年前是 152 億。Microsoft Cloud 的毛利率從一年前的 68% 降到本季的 65%,連續四個季度往下走。這條線比資本支出更值得跟,因為資本支出可以靠會計口徑挪動,折舊一旦上了機器就得按年計提。
一個方向相反的意外
微軟本季的非 GAAP 每股收益 4.74 美元,低於 GAAP 的 4.81 美元。這跟大多數公司的方向是反的,原因是微軟的非 GAAP 定義就是剔除 OpenAI 權益法影響,而 2026 財年這項影響是淨收益 49.63 億美元。按 10-K 的說明,這筆收益主要來自 2025 年 10 月 OpenAI 重組時微軟持股被稀釋產生的稀釋收益,不是經營層面賺來的。上一財年同一欄是淨虧損 36.2 億。
同一份附註裡還藏著一個不顯眼的數字。2026 財年微軟來自 OpenAI 商業協議的營收是 241 億美元,期末對 OpenAI 的應收帳款 60 億。微軟目前持有 OpenAI 約 25% 的權益,按可轉換後基準計算。
微軟這個季度證明的是它能把算力賣出去,而市場給出 8% 漲幅的那一刻,認可的是它把一部分算力支出挪出了資本支出這一欄。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章