

 融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


高盛上調微軟目標價至640美元,押注Copilot訂閱暴增

简介
· 据高盛研究报告,微软的 12 个月目标价格从 610 美元上调至 640 美元,买入评级未变。
· 微软 FY26 第四财季营收为 900.07 亿美元,Azure 增长了 43%,Copilot 付费座位超过 3000 万。
· 按照电话会议口径,资本支出达到 410 亿美元,Copilot 续费和消耗型计费仍然是一个挑战。
根据高盛研究报告,在微软 FY26 第四财季财报发布后,其 12 个月目标价格从 610 美元上调至 640 美元。报告中提及的基准股价为 390.54 美元,对应约 64% 的潜在上涨空间。如果以最近约为 451 美元的市场价格计算,上涨空间约为 42%。
这次目标价上调的关键不仅在于微软再次发布了超出预期的财报,而且市场最为关注的人工智能(AI)投入回报问题也出现了更为明确的信号。微软持续投入于 AI 数据中心和云基础设施,但 Azure 的增长继续加速,Microsoft 365 Copilot 付费座位突破 3000 万,企业客户开始将 AI 功能纳入办公软件和云服务预算。
根据微软7月29日的公告,FY26 第四财季营收为900.07亿美元,同比增长18%,按恒定汇率增长17%。非通用会计准则每股收益为4.74美元,同比增长23%。智能云部门营收为393.06亿美元,同比增长32%,Azure 及其他云服务收入增长43%。
Azure 加速发展,缓解了 AI 投入过多的担忧
微软的这份财报直接回答了一个问题,即 AI 投入是否开始带来收入增长。
FY26 第四财季营收和非通用会计准则每股收益均高于市场预期,Azure 及其他云服务收入增速达到43%,超过先前约40%的预期范围。调整后营业利润率达到45%,同比提升了80个基点。
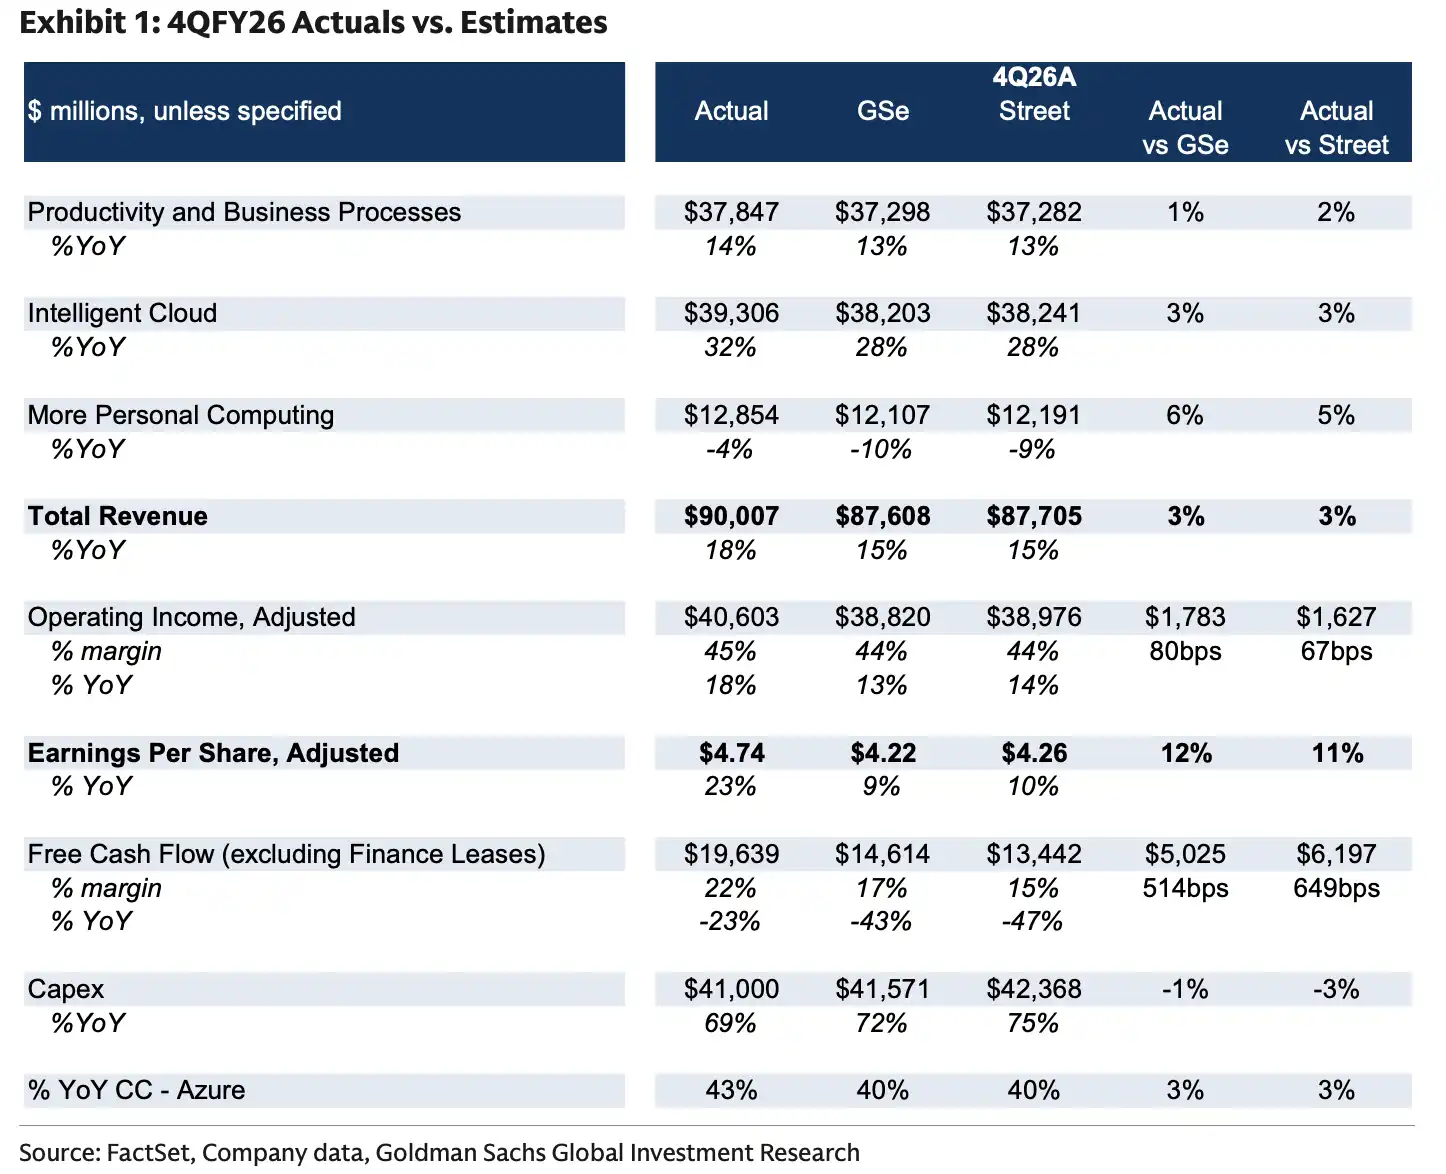
FY26 第四财季实际业绩与高盛/市场预期相比,营收为900.07亿美元、非通用会计准则每股收益为4.74美元、Azure 增长43%,均高于预期。
這組數字讓微軟 AI 敘事更接近商業化驗證。過去一年,投資者主要擔心 AI 基礎設施投入先壓低自由現金流和利潤率,收入兌現滯後。現在,雲收入、利潤率和 EPS 同時超預期,給了市場繼續接受高投入的理由。
但投入強度並沒有下降。微軟電話會口徑顯示,4Q capital expenditures 為 410 億美元。現金流量表中,購置物業和設備為 358.02 億美元,另有融資租賃。自由現金流約 196 億美元。
這說明微軟仍處在 AI 基礎設施重資本階段。只要 Azure 需求和 Copilot 採用繼續增長,這筆投入會被解釋為長期產能建設;一旦雲增速放緩,410 億美元級別的季度支出就會重新變成利潤率和現金流壓力。
Copilot 超過 3000 萬座,辦公軟體開始給 AI 定價
比雲增長更能解釋高盛上調目標價的,是 Copilot 座位數。
微軟披露,4Q 末 Microsoft 365 Copilot 付費座位超過 3000 萬,季度淨增 1000 萬。研報轉述的電話會信息還顯示,用戶滿意度在過去三個季度翻倍,每用戶對話量同比約翻倍,平均參與度已接近 Outlook 和 Teams 水平。
這給微軟 AI 商業化提供了更直接的證據:Copilot 不只是企業試用功能,正在進入更多日常辦公場景。對微軟來說,座位數增長意味著未來可以通過 M365 套餐升級、AI 功能附加費和消耗型計費獲得更多收入。
E7 SKU 也被寫入上修假設。研報稱,該產品推出兩個月內已被數百家企業客戶採用,覆蓋數百萬座位,其中包括安永 40 萬座部署。微軟預計,M365 商業雲增長將在 FY27 全年加速,驅動因素包括 Copilot 採用、高端 SKU 組合改善,以及從性坐收費擴展到更多消耗型收費。
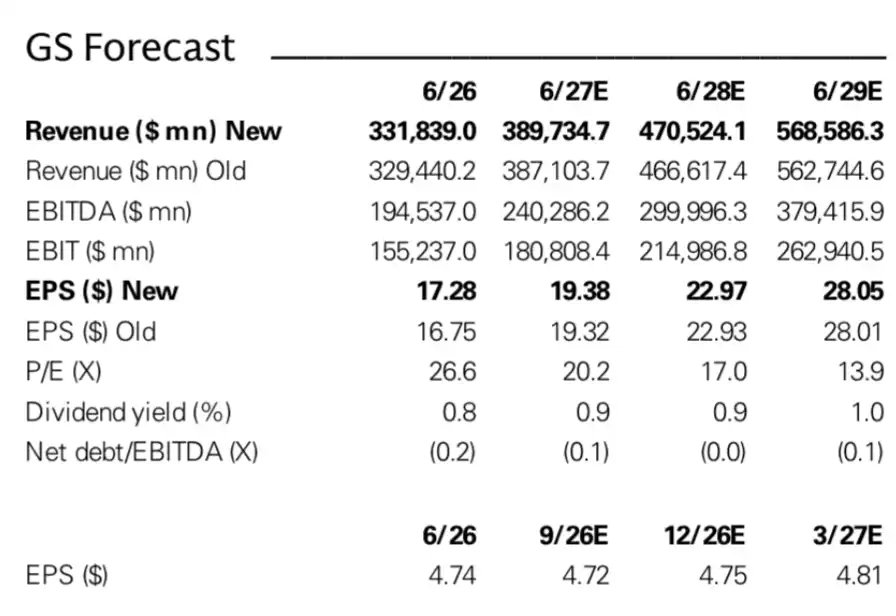
FY27 營收上調至 3897 億美元、EPS 19.38 美元,FY28 營收 4705 億美元、EPS 22.97 美元,FY29 營收 5686 億美元、EPS 28.05 美元。
高盛將 FY27 營收預測上調至 3897 億美元,此前為 3871 億美元;FY28 和 FY29 營收預測分別為 4705 億美元和 5686 億美元。對應調整後 EPS 預測分別為 19.38 美元、22.97 美元和 28.05 美元。
這些上修幅度不算激進,但方向重要。Copilot 和 M365 高端化已經進入未來幾年收入和利潤模型,而不再只是產品發布和客戶試點故事。
微軟押注企業 AI 入口,而不是單個模型
高盛給微軟更高目標價的另一層理由,是微軟在企業 AI 中的位置。
企業客戶不只需要一個大模型,還需要權限管理、安全合規、數據接入、應用集成、成本控制和部署支持。微軟的優勢在於,Azure 提供算力和模型服務,M365 提供辦公入口,GitHub 覆蓋開發者,Dynamics 和 Power Platform 連接業務流程。
AI 從模型測試走向企業流程後,這些入口更容易轉成收入。客戶可以在 Outlook、Teams、Office、程式碼開發和業務系統中持續調用 AI 功能,微軟則可以把基礎設施、軟件訂閱和使用量收費連在一起。
研報提到,微軟通過 Frontier 程式和模型路由技術,幫助客戶根據任務選擇合適模型並優化 token 效率。簡單說,企業不必每個任務都調用最貴、最大的模型,而是可以按複雜度、成本和響應需求組合不同模型。
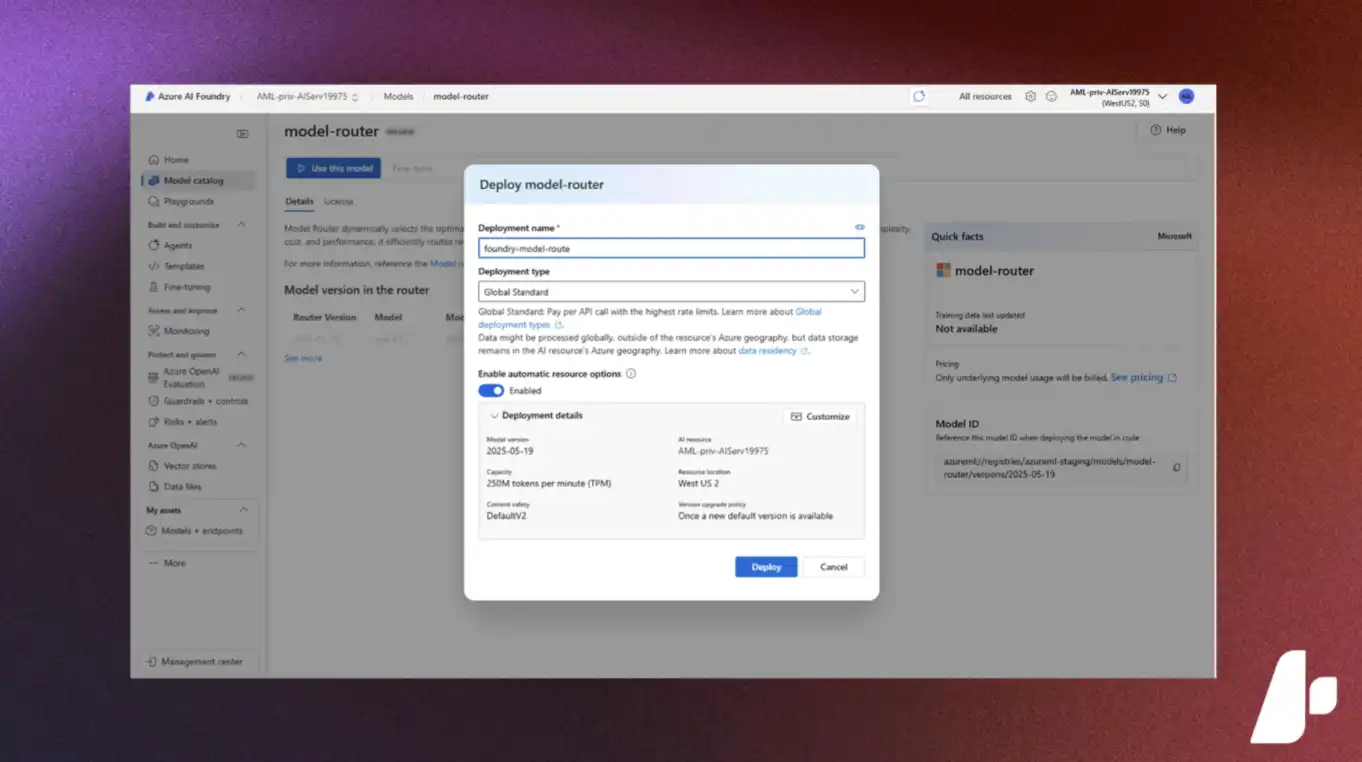
Azure AI Foundry 的模型路由機制,根據任務需求在不同模型之間分配請求,以優化質量、延遲和 Token 成本
這對微軟有兩層好處。客戶更容易控制 AI 使用成本,部署阻力降低;微軟也能把 Azure、Copilot 和企業軟件綁定得更深,而不是只在底層算力市場與其他雲廠商拚價格。
640 美元目標價的門檻,是座位數變成持續收入
640 美元目標價背後仍有幾個約束。
第一是資本支出。微軟 4Q capital expenditures 為 410 億美元,同比增長幅度高,顯示 AI 數據中心、GPU 和雲基礎設施投入仍在高位。如果 Azure 和 Copilot 增長足夠快,這筆錢可以支撐未來收入;如果收入放緩,資本支出會壓縮自由現金流彈性。
第二是产能和自研晶片。高盛列出的下行风险包括内部硅片开发爬坡慢于预期,这可能限制微軟获取市场份额,或削弱毛利率继续改善的空间。对云厂商来说,AI 算力不只取决于需求,也取决于晶片供应、数据中心电力和自研硬件效率。
第三是 Copilot 付费转化。超过 3000 万付费座位是积极信号,但座位数不等于收入已经完全兑现。未来收入弹性取决于企业是否持续付费、是否愿意购买更高端 SKU,以及消耗型计费能否被客户接受。
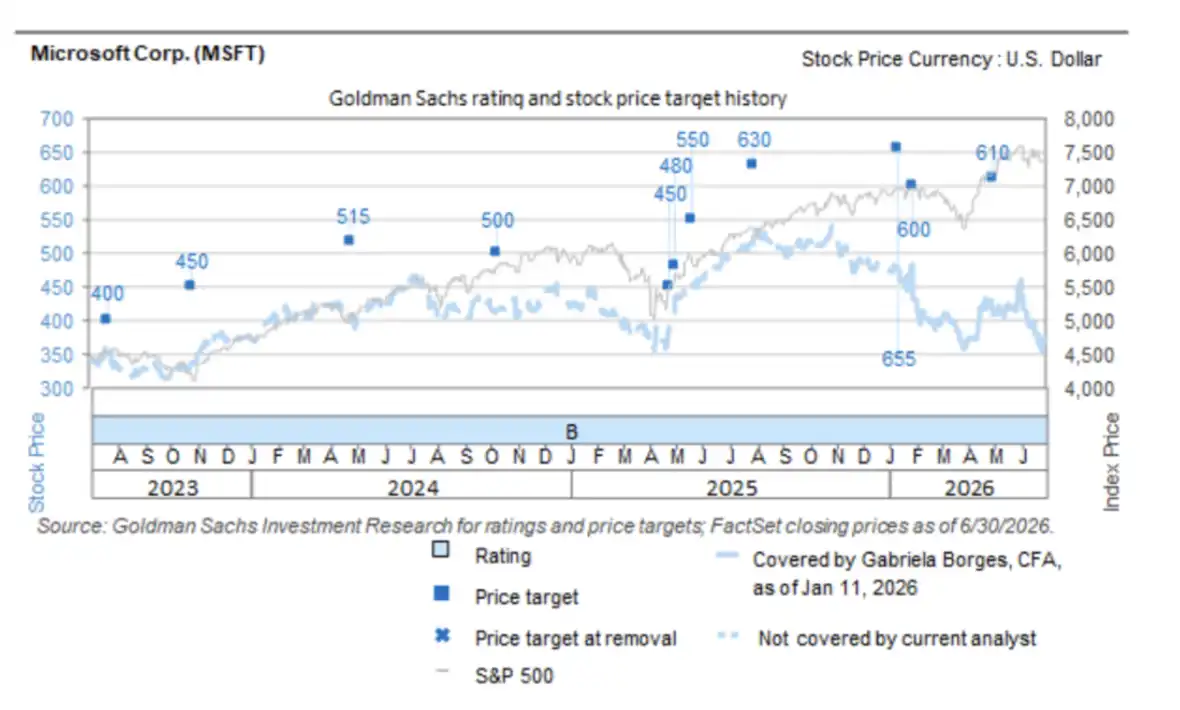
目标价从 610 美元上调至 640 美元,同时报告显示股价较此前高点已有明显回调。
微軟这次给出的强信号是,AI 收入不再只停留在遠期想象裡。Azure 還在提速,Copilot 座位突破 3000 万,M365 高端套餐已經有大客戶採用。更難的部分在後面:這些座位要變成續費、提價和使用量收入,才能支撐 410 億美元級別季度資本開支繼續被市場接受。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia






