融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


高盛解讀:看多日本半導體設備鏈
摘要
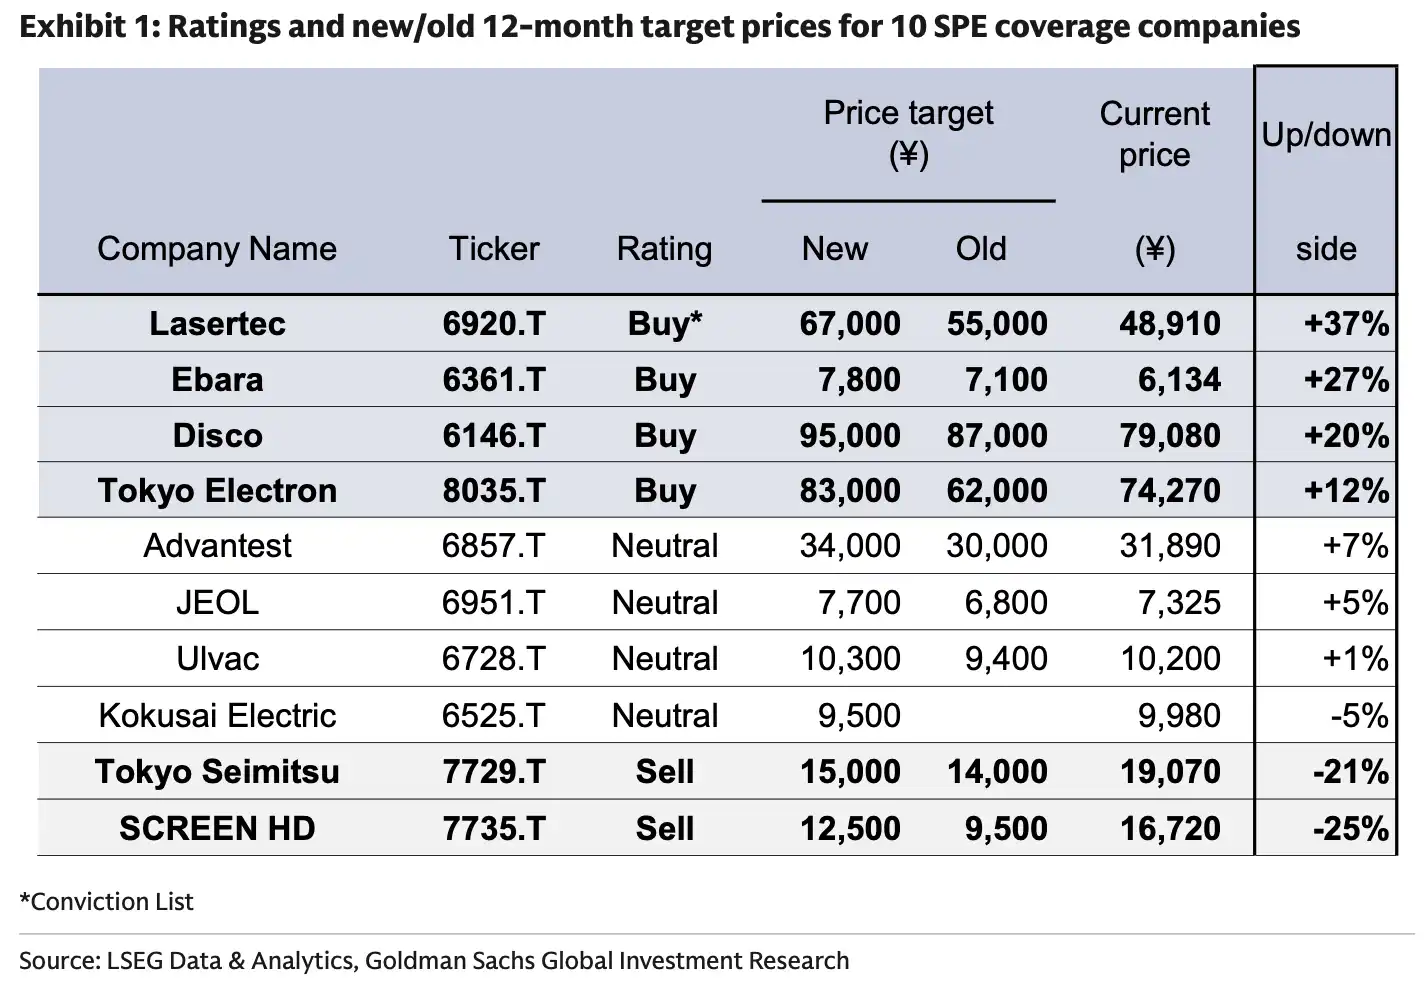
· Kit Yu 公開策略更新繼續看好 Lasertec、Ebara、Disco 和 Tokyo Electron 四家日本設備公司。
· SEAJ 預計日本製半導體製造設備 FY2026 銷售額增至 5.5004 兆日圓,DRAM 和 AI 先進邏輯是主推力。
· 這輪看多仍受訂單節奏、利潤率兌現和出口限制約束,Lasertec 短期同比壓力也提醒周期不直線向上。
一份面向 2026 年下半年的日本半導體資本設備策略更新,將 Lasertec、Ebara、Disco 和 Tokyo Electron 繼續列為 Buy 評級,押注 AI 資本支出會繼續傳導到檢測、CMP、切割研磨和塗布顯影等日本廠商強勢環節。
據 Kit Yu 在 LinkedIn 發布的公開帖文,這輪篩選不是簡單尋找「最像 AI」的公司,而是看兩件事:銷售增長能否跑贏板塊平均,收入增長能否真正轉化為利潤率改善。對應到四家公司,抓手分別是 Lasertec 的 ACTIS 檢測平台、Ebara 的 CMP、Disco 的先進封裝設備,以及 Tokyo Electron 更廣的產品組合和盈利改善。
行業背景也給了這輪判斷一個醒目的數字。日本半導體製造設備協會(SEAJ)1 月 15 日發布的《Market Forecast Report》預計,日本製半導體製造設備 FY2026 銷售額將同比增長 12%,達到 55,004 億日圓,即 5.5004 兆日圓。FY2025 預計為 4.9111 兆日圓,同比增長 3%。
SEAJ 給出的 FY2026 增長來源,主要是 DRAM 投資繼續擴大,以及 AI 伺服器用先進邏輯投資增長。FY2025 增長則更多受中國台灣晶圓代工 2nm/GAA 投資全面啟動、HBM 為主的 DRAM 投資支撐。換句話說,先進節點投資在延續,但不能把「2nm」直接寫成 FY2026 唯一主推力。
四家公司被繼續看多,篩選標準不是「誰最像 AI」
AI 伺服器需要先進邏輯晶片和 HBM,高端製程又會增加檢測、平坦化、封裝、塗布顯影等步驟。日本設備企業在這些細分環節長期佔據較高份額,這也是策略更新繼續盯住日本設備鏈的原因。
Lasertec 的關鍵詞是 ACTIS。先進製程越往前推進,光罩和晶圓檢測的重要性越高,ACTIS 在晶圓廠採用率提升,被視為未來收入持續增長的關鍵。
Ebara 的看點在 CMP,即化學機械拋光。新材料、新結構和先進製程步驟增加後,CMP 應用範圍擴大,給 Ebara 帶來市佔率提升空間。
Disco 更直接受益於先進封裝。HBM、3D 結構和高性能晶片封裝對切割、研磨、減薄等環節要求提高,Disco 在這些工序中的地位,使其成為 AI 硬體擴產的上游受益者之一。
Tokyo Electron 則依靠更廣的產品組合,爭取相對整體晶圓廠設備市場的額外增長。其在塗佈顯影、熱處理、鍵合等環節的佈局,也讓它更容易跟隨先進邏輯投資放量。
5.5 兆日圓設備市場,背後是 DRAM 和先進邏輯擴產
SEAJ 給出的 5.5004 兆日圓預測,是這條設備鏈邏輯裡最容易被市場抓住的行業鈎子。
半導體設備需求通常跟著晶圓廠資本支出走。上一輪周期裡,成熟製程和中國本土擴產曾是重要支撐。進入 AI 伺服器擴張階段,高端需求更受關注,包括 HBM、先進邏輯、先進封裝和更複雜的製程控制。
HBM 不是一顆普通存儲晶片,而是多層堆疊、與 AI 加速器高度綁定的高頻寬記憶體。它帶來的設備需求不只在前道晶圓製造,也會延伸到封裝、切割、研磨、檢測等環節。
先進邏輯節點也是類似邏輯。越接近更先進製程,工藝複雜度越高,對檢測、塗佈顯影、CMP 和熱處理等環節的要求越高。
這正是日本設備商的優勢區間。Tokyo Electron 在塗佈顯影等設備中具備強勢地位,Disco 在切割研磨領域長期領先,Ebara 持續擴展 CMP 應用,Lasertec 則在高端檢測環節保持存在感。AI 資本支出如果繼續兌現,它們吃到的不是概念紅利,而是晶圓廠和封裝廠的設備訂單。
但行業增長不等於每家公司同步高增長。SEAJ 預測的是日本製設備銷售額,不是某一家公司的收入,也不是全球晶圓廠設備市場的完整預測。個股能否跑贏,還要看客戶下單節奏、產品交付周期、競爭格局和利潤率表現。
收入增長還不夠,利潤率能否跟上更關鍵
策略更新把利潤率改善列為第二個篩選標準,說明市場不會只看訂單和收入。
半導體設備公司在上行周期裡通常能享受規模效應,但這並不自動等於利潤率提升。研發投入、產能擴張、產品組合變化、客戶議價和供應鏈成本,都會影響最終利潤。先進製程相關設備技術門檻更高,研發和售後支援成本也更重。
Tokyo Electron 的看點之一,是產品組合帶來的額外增長以及盈利改善措施。它需要證明自己不只是跟著設備市場擴張,還能通過更高附加值產品和內部效率,把收入增長留下來。Ebara 和 Disco 同樣如此。CMP 應用擴展、先進封裝需求增長如果只帶來收入,而沒有帶來毛利率或營運利潤率改善,股價反應也會打折。
Lasertec 的情況更需要單獨看。公司 1 月 30 日披露的修訂預測顯示,FY2026 營收預測上調至 2,200 億日元,EPS 為 801.89 日元,但仍低於FY2025 實際營收2,514.77億日元和EPS 938.61 日元。也就是說,這不是公司近期下修指引,而是在FY2025 高基數之後仍有同比下滑壓力。
對投資者而言,這提醒不能把「FY2026 至 FY2027 強勁增長」簡單理解為每個財季都會線性改善。訂單何時進入收入、收入何時進入利潤,以及利潤率能否明顯改善,才會決定這輪AI 設備鏈行情能走多遠。
Buy 評級之外,訂單和出口限制還沒消失
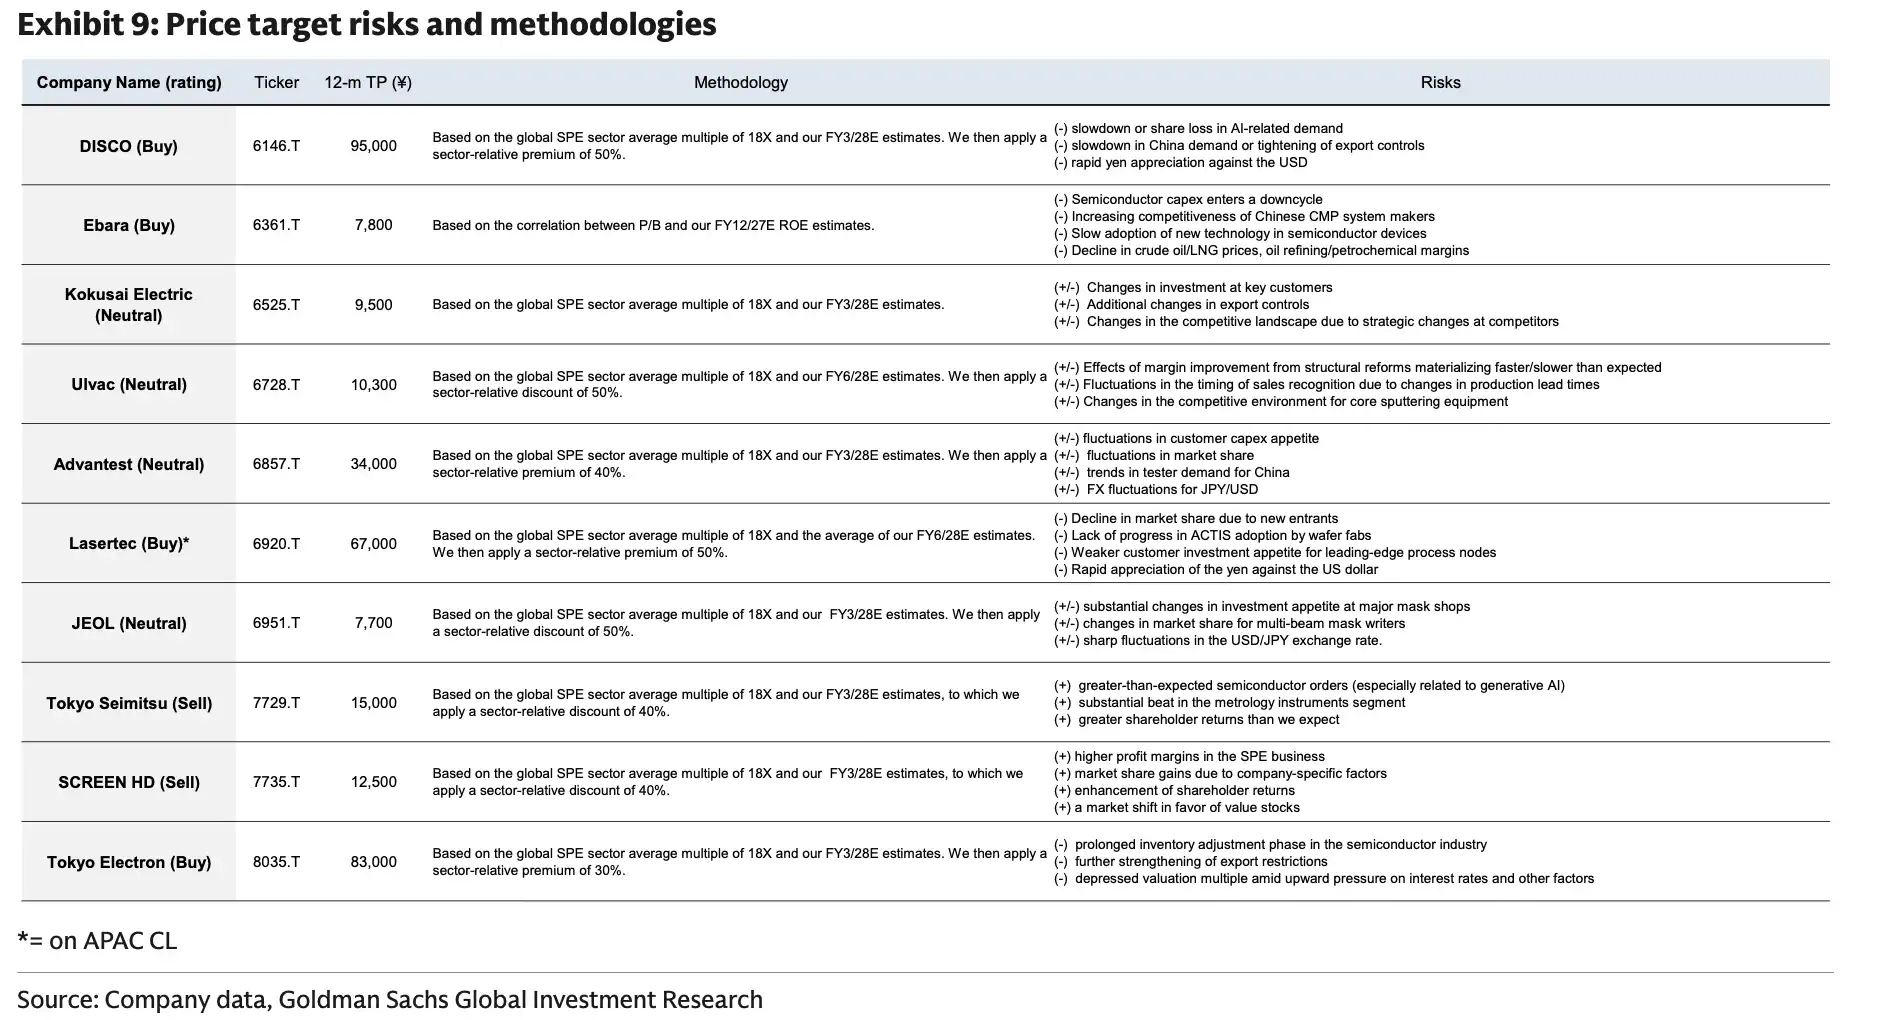
四家公司被繼續維持Buy 評級,反映的是分析師對2026 年下半年至FY2027 設備周期的判斷,但還不是已經兌現的業績。
最直接的不確定性來自訂單節奏。AI 伺服器需求強勁,並不等於所有晶圓廠資本支出都會按最樂觀計畫執行。如果雲廠商或晶片公司放慢AI 投資,DRAM、HBM 和先進邏輯擴產也可能調整。設備公司收入確認又往往滯後於客戶下單,短期財報可能和中期趨勢不完全一致。
出口限制也是邊界。日本設備公司同時面對美國對華技術限制、各國半導體產業政策和客戶投資區域變化。先進製程設備受限制更明顯,成熟製程需求也可能因為政策變化出現波動。對於Tokyo Electron、Ebara 等業務覆蓋較廣的公司,地區和製程結構會影響收入質量。
還有一個現實限制是,公開帖文沒有給出目標價、盈利預測和估值假設。當前能確認的是評級維持、四家公司名稱、兩條篩選標準和主要增長抓手。缺少這些數字,就不能把它寫成「上行空間多少」或「目標價上調」的交易結論。
這篇策略更新最值得看的地方,是把 AI 擴產具體拆到了 ACTIS、CMP、先進封裝和 TEL 產品組合上。5.5004 兆日圓的 FY2026 設備銷售預測給了板塊底色,四家公司能否真正跑贏,還要等訂單、交付和利潤率一起兌現。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章