融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


野村解讀:上調TSMC目標價,AI基建周期尚未見頂
摘要
· Nomura 上調 TSMC 等 AI 硬體股目標價,判斷 AI 基礎設施投資周期尚未見頂。
· 2027 年新增資料中心容量按其口徑上調至約 32GW,對應 AI 晶片需求持續抬升。
· 先進封裝瓶頸正外溢到 WoS 和零部件,2027 年現金流壓力仍是風險。
Nomura 在 6 月 30 日發布的 Anchor Report 中上調多只 AI 半導體與硬體股目標價,最核心的動作是將 TSMC 目標價從 2,820 新台幣上調至 3,425 新台幣。
據 Investing.com 同日報導,Nomura 認為 AI 基礎設施投資周期「尚未見頂」。以 TSMC 6 月 26 日 2,340 新台幣的收盤價計算,新目標價對應約 46.4% 的上漲空間。
這份報告給出的主線很直接:AI 半導體行情已經漲了很多,但資料中心建設、AI 晶片需求、伺服器收入和先進封裝需求仍在持續上調。SOX 指數自 3 月周期更新以來上漲約 85%,自 2025 年 5 月重提 AI 主題以來累計上漲約 211%,近期雖有回調,機構仍把需求預測往上抬。
除 TSMC 外,Nomura 還上調了 MediaTek、ASE、EMC、ZDT 等 AI 半導體和硬體鏈條公司的目標價。個股目標價只是表層,背後支撐這輪上調的是更大的資料中心容量假設,以及更緊的先進封裝和零部件供給。
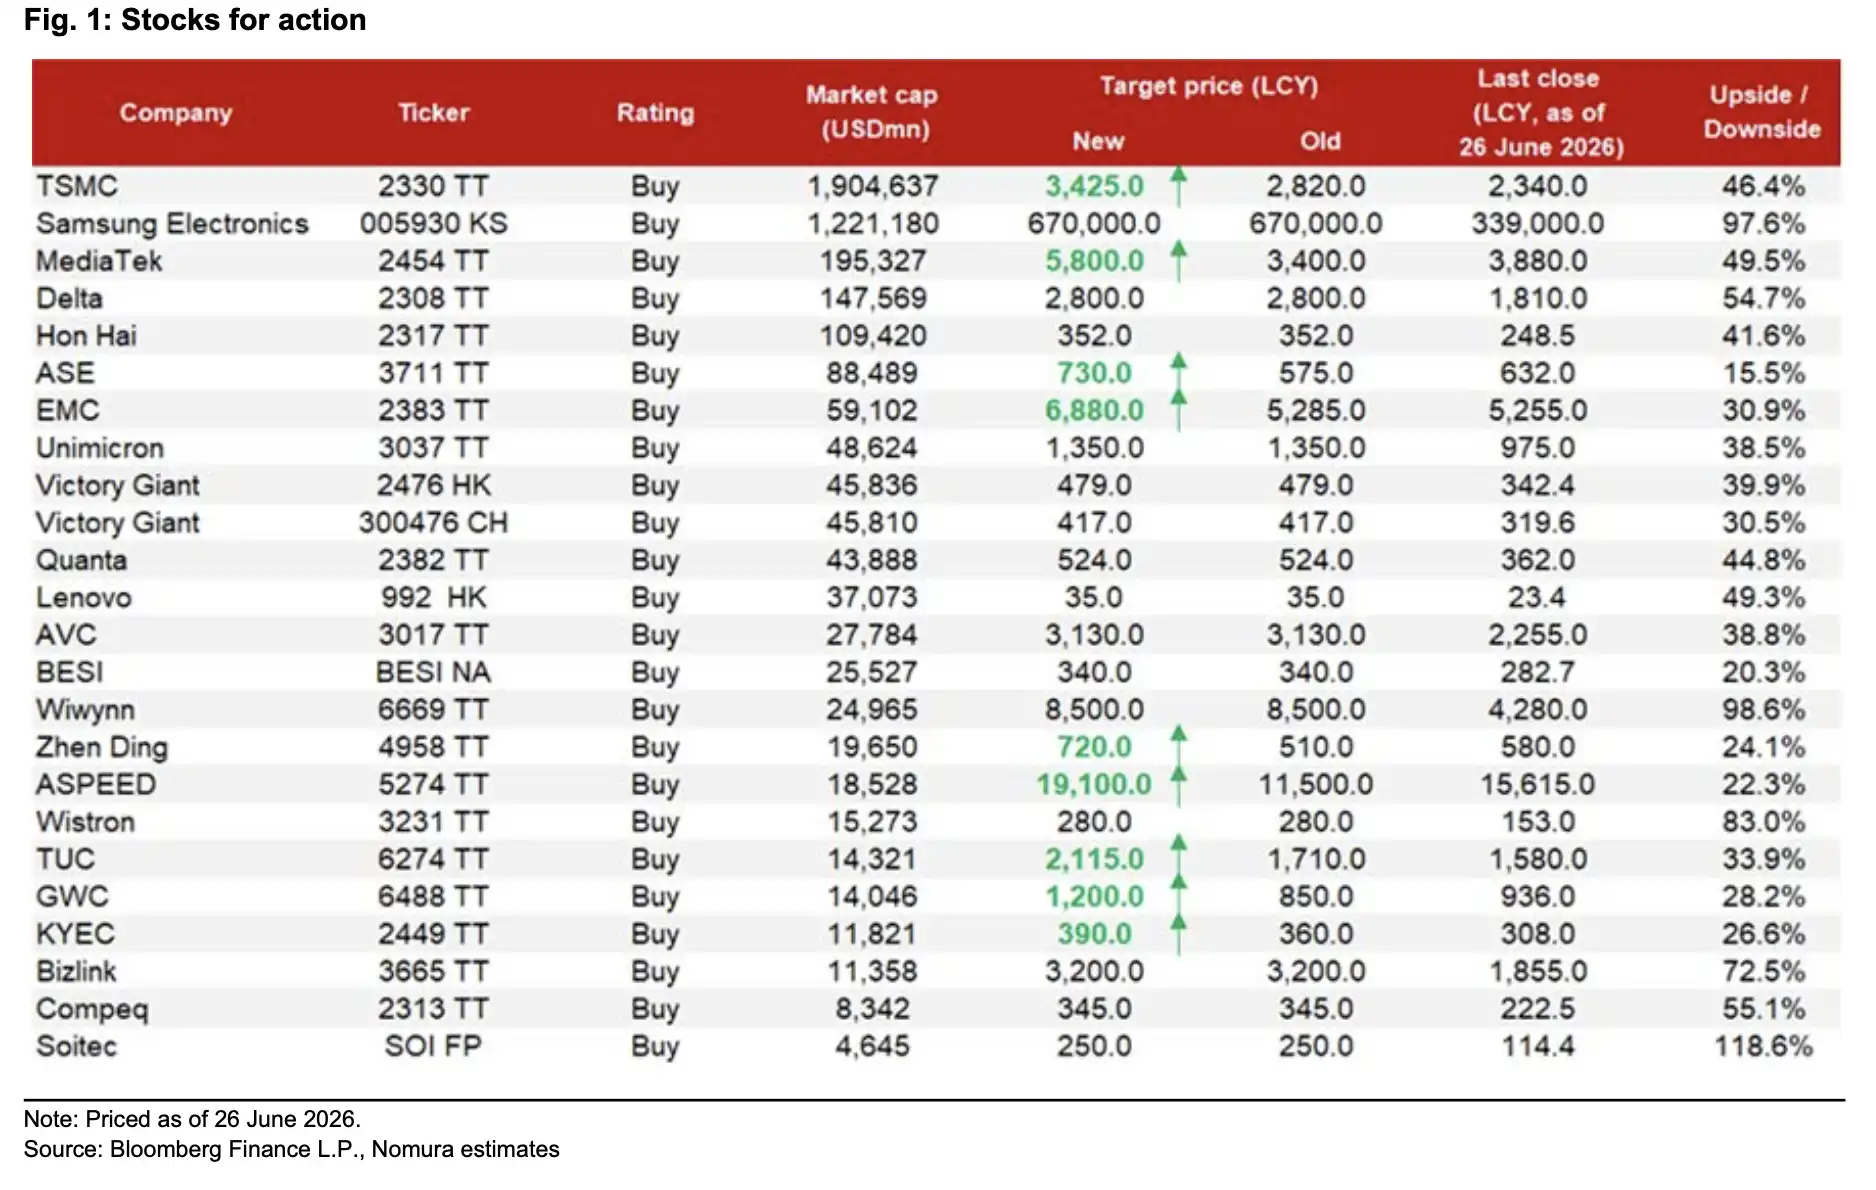
TSMC 新目標價 3,425 新台幣,上漲空間約 46.4%,並列示多只 AI 硬體股目標價上調。
2027 年新增資料中心容量上調到約 32GW
AI 硬體周期還能走多久,首先要看資料中心是否持續建設。
按 Nomura 口徑,全球自有資料中心專案追踪中,新資料中心專案總數從 3 月底更新時的約 240 個增至約 280 個,GW 級專案從 40 多個增至約 50 個。2027 年新增部署容量被上調至約 32GW,此前為 28GW。2028 年也從 21GW 上調至約 23GW。
這個數字之所以關鍵,是因為數據中心容量會繼續轉化為 AI 晶片、先進封裝和伺服器收入需求。Nomura 測算,相關新增容量可能對應每年約 400 萬至 600 萬顆 AI 晶片需求。
市場爭論的焦點不再只是「AI 伺服器有沒有需求」,而是電力、機櫃、GPU、TPU、先進封裝和零組件能否跟上建設節奏。
伺服器收入預測也被抬高。按報告假設,全球伺服器收入 2026 年和 2027 年同比增速分別上調至 74% 和 65%,此前 2026 年的預測為 43%。其中,AI 伺服器收入增速預計為 78% 和 76%,通用/CPU 伺服器收入增速也被上調至 67% 和 43%。
這會讓 AI 基礎設施擴張不只停留在 GPU 伺服器,還會拉動 CPU 伺服器、網路、電源、散熱、PCB 和外圍硬件。報告中還提到,2026 年 GB/VR 機櫃出貨假設從 5 萬台上調至 5.45 萬台,2027 年預計達到 6.2 萬台。該術語為報告口徑,公開資料中尚未看到統一表述。
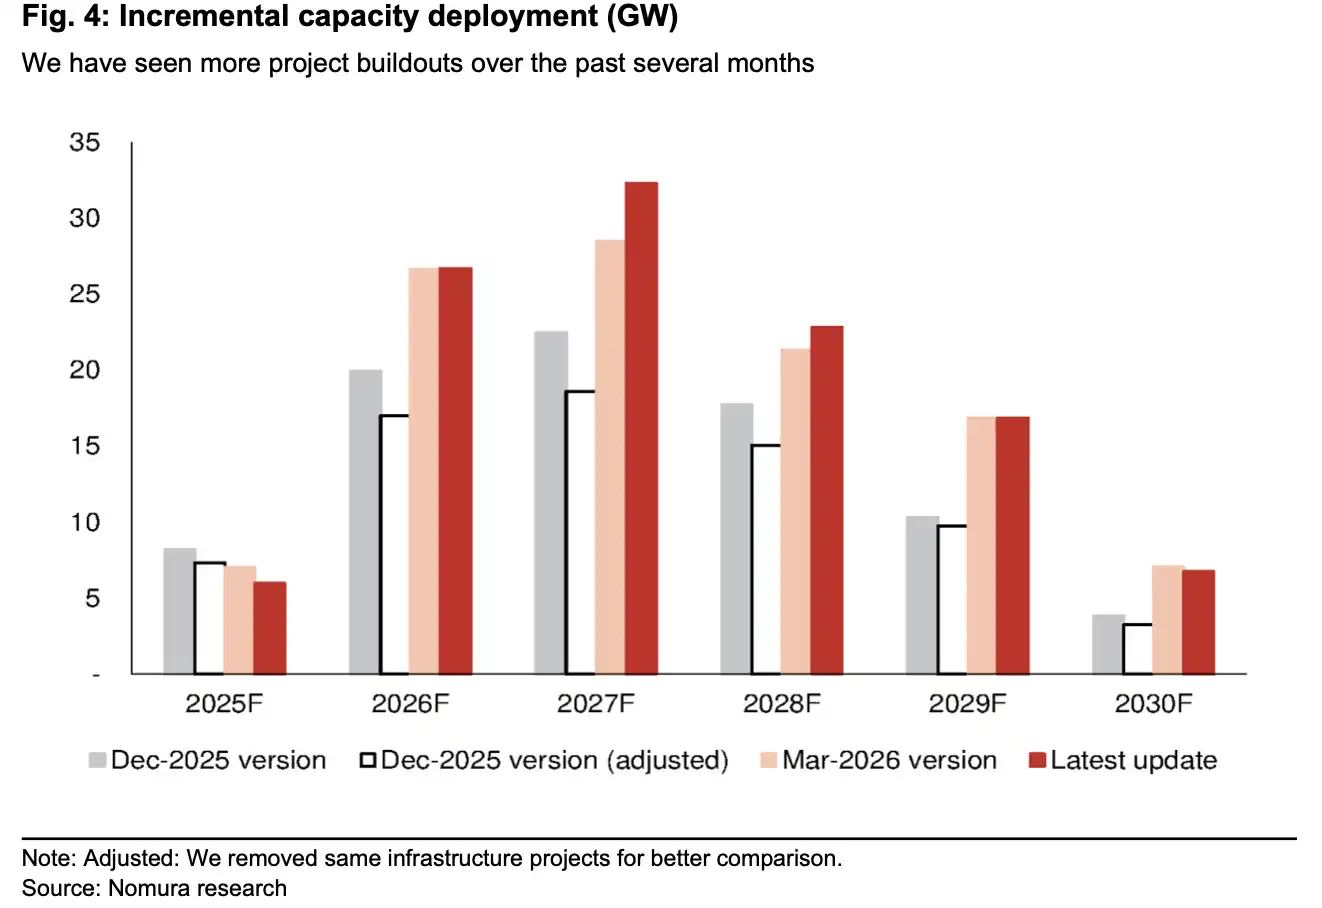
全球新增數據中心容量 2027F 上調至約 32.3GW,2028F 約 22.85GW。
CoWoS 目標到 200 萬片,卡點擴到 WoS 和零組件
AI 晶片需求繼續上調後,TSMC 先進封裝仍是市場最關注的供給約束。
按 Nomura 口徑,TSMC CoWoS 2026 年產能約 110 萬片,2027 年目標產能為 200 萬片。若要匹配 2024 年至 2029 年 AI 收入較高區間的複合增速,長期到 2029 年可能需要 250 萬至 350 萬片級別產能。
這裡需要區分口徑。TSMC 官方通常不披露具體 CoWoS 產能數字,不同券商對月度、年度、產能、產出、片數或晶圓口徑的處理也可能不同。上述數字應理解為 Nomura 模型假設,而不是官方產能指引。
更重要的是,模型並沒有直接按 2027 年 200 萬片滿產測算,而是假設實際產出約 180 萬片。原因在於,瓶頸可能不再只集中在 TSMC 可控的 CoW 環節,WoS 以及一系列小組件可能成為新的限制。
這些小組件包括 CCL、IC 基板、高端電容、PMIC 和光學組件。若供應鏈錯配從 2026 年下半年開始加劇,短期會帶來交貨、漲價和訂單分配的不確定性。中期看,需求強到擠壓更深層零組件供應,也會讓受益面從晶圓代工和 GPU 鏈條向封測、PCB、基板、電容、電源和光學組件擴散。
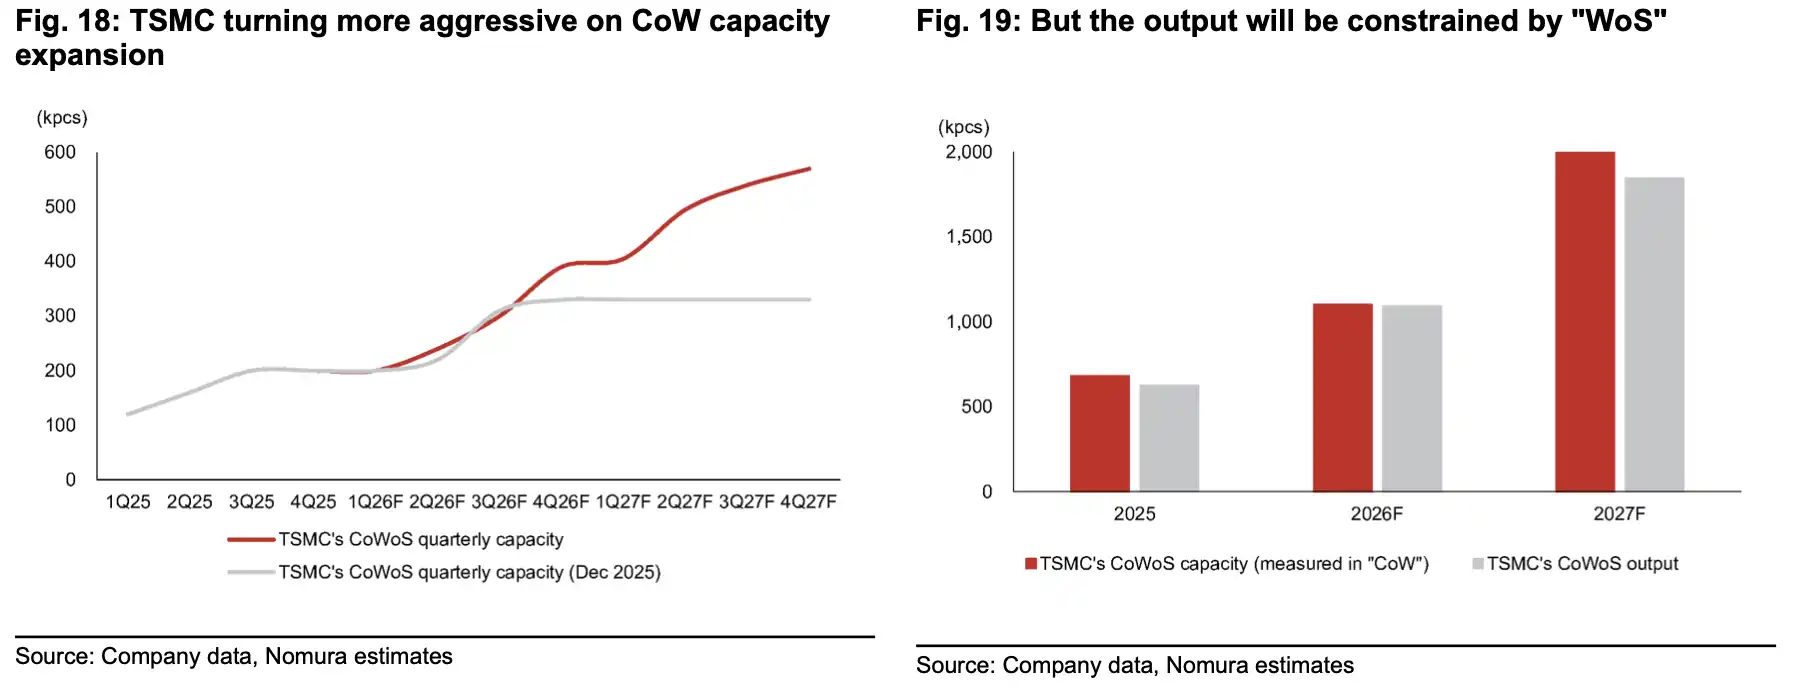
CoWoS 產能從 2025 年約 68 萬片升至 2027F 目標 200 萬片,但模型按 180 萬片產出計算,突出 WoS 瓶頸。
Nvidia 仍佔最大份額,Google TPU 緊隨其後
先進封裝產能怎麼分,決定了哪些公司能更快拿到 AI 計算力。
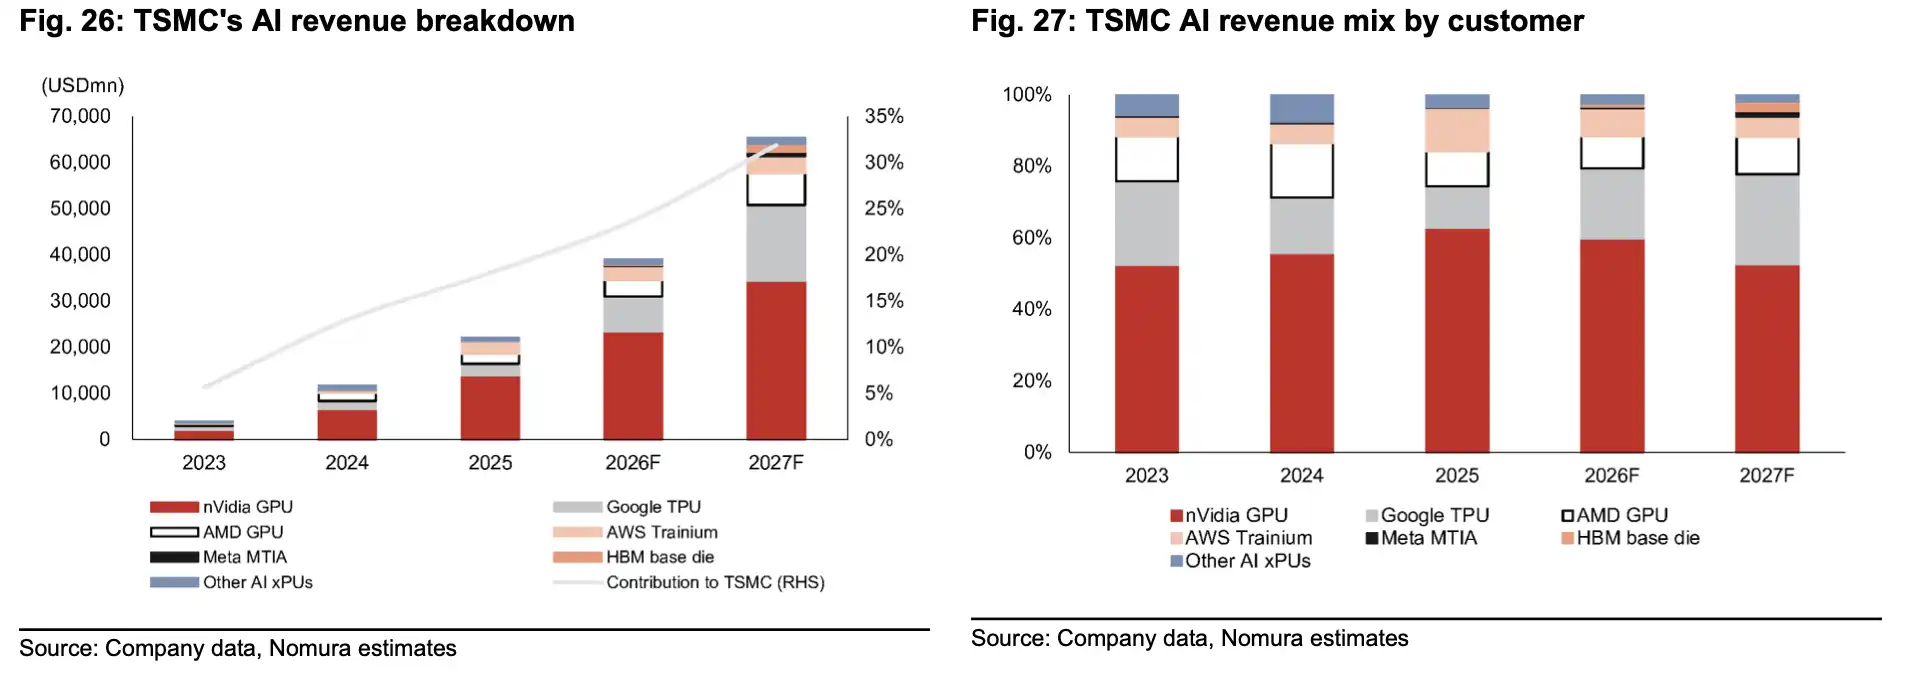
按 Nomura 假設,2027 年 TSMC CoWoS 產能分配中,英偉達預計仍佔約 55%,但 Google TPU 份額升至約 26%,高於 2026 年約 23% 的水平。AMD 份額可能小幅改善,AWS 份額則可能同比下滑。
這背後是大型雲端供應商和晶片公司對先進封裝資源的爭奪。英偉達仍是最大客戶,Google TPU 需求上升則說明自研 AI 晶片正在獲得更多產能傾斜。對 MediaTek 而言,TPU 代工相關份額有望從 2026 年約 15% 升至30% 以上,這也是其目標價被大幅上調的背景之一。
Nomura 將 MediaTek 目標價從 3,400 新台幣上調至 5,800 新台幣,對應約 49.5% 的上漲空間。ASE 目標價上調至 730 新台幣,EMC 上調至 6,880 新台幣,ZDT 上調至 720 新台幣。這些公司分別對應晶片設計、封測、CCL 和 PCB 等環節,反映 AI 基建需求從「買 GPU」向整條硬件供應鏈擴散。
個股上調不代表所有環節都會同步兌現。產能分配、客戶預訂、材料價格和出貨節奏仍會決定實際利潤落點。當 Google TPU、AMD、AWS 等客戶同時爭搶封裝和組件資源時,供應鏈裡的強勢環節可能漲價,弱勢客戶則可能被排到後面。
周期沒見頂,現金流壓力也沒消失
這輪上調的前提,是大型雲端供應商仍會繼續重投入。AI 模型競爭、推理需求增長和自研晶片擴張,會推動資本支出在 2027 年繼續維持高位,甚至高於市場此前預期。
風險也在同一個地方。
內存成本激增可能讓部分超大規模雲端供應商在 2027 年面臨自由現金流壓力。如果資本支出繼續上行,而 AI 收入兌現速度慢於硬件投入,投資者會重新審視雲端供應商資產負債表和回報周期。收益率上行也會放大這個壓力,因為更高利率會讓長周期建設專案承受更高資金成本。
另一個邊界是 2028 年以後的技術落地。先進封裝若要繼續擴大,需要 EMIB-T、CoPoS、GPU-on-GPU SoIC、CPO、更高速 SerDes 以及新一代 PCB 材料等技術逐步成熟。任何關鍵環節延遲,都可能影響 AI 硬件路線圖繼續向後延伸。
這份報告給出的並不是「AI 硬件無風險上漲」的結論。更接近現實的判斷是,當前資料中心和伺服器需求仍在上調,TSMC 先進封裝與零組件供應仍偏緊,AI 基建周期還沒有看到明確頂部。但進入 2027 年後,雲端供應商現金流、元件瓶頸和技術執行會決定這輪周期還能走多遠。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章