融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


摩根士丹利解讀CPO供應鏈:量產加速,GlassBridge仍是長期變量

摘要
· 摩根士丹利的供应链检查显示,CPO 产能、测试效率和相关订单节奏均在改善。
· TSMC 官方指向 2026 年量产,摩根士丹利预计 PIC 产能将在 2028 年至少达到 25kwpm。
· GlassBridge 具备长期潜力,但短期主流项目仍以现有 FAU 和光栅耦合方案为主。
根据摩根士丹利最新的供应链检查,CPO 从原型验证走向量产的时间表正在变得更清晰。TSMC 的硅光 PIC 产能规划上调,晶圆级测试时间缩短,亚洲供应链公司 FOCI 和 AllRing 等也进入更明确的订单放量阶段。对于 AI 数据中心而言,CPO 是提高网络带宽、降低互连功耗的重要途径。根据 TSMC 官方年报披露,COUPE 相关的 CPO 方案预计将于 2026 年开始量产,NVIDIA 也在 6 月表示已开始向部分合作伙伴交付 Spectrum-X CPO switch。当前的变化不是瓶颈已经消失,而是量产链条开始呈现出更具可验证性的节奏。
近期市场也关注 GlassBridge。它被视为一种具有潜力的新型光纤耦合方案,可能在高密度、可重构和热兼容性方面挑战传统的 FAU。但摩根士丹利的检查显示,GlassBridge 目前主要用于边缘耦合和一维光纤布局,尚未进入 TSMC COUPE 的主流项目。短期主线不是新技术立即颠覆旧方案,而是先推动 CPO 现有的量产体系。
TSMC PIC 产能上升,CPO 出货曲线开始显现
CPO 的量产基础首先建立在 TSMC 的 PIC 产能上。摩根士丹利预计,TSMC 的 PIC 产能将从当前约 500 片/月起步,在 2026 年第二季度上升至 10kwpm,2026 年第四季度达到 15kwpm,到 2028 年至少扩展至 25kwpm。
这些数字并非来自 TSMC 官方披露,而是摩根士丹利的供应链检查和模型假设。从公开信息来看,TSMC 已在年报中确认 COUPE 是其硅光和 3DFabric 相关的技术,2025 年已经与多个客户实现了 200Gbps,CPO 方案的目标是在 2026 年开始量产。TrendForce 等机构也表示,TSMC 的「COUPE on Substrate」预计将在 2026 年下半年量产。
在摩根士丹利的出貨假設中,2026 年全球 CPO 交換機出貨量約 2.3 萬台,以 100T 交換機為主,NVIDIA 佔主導。2027 年出貨量增至 5.9 萬台,2030 年達到 20 萬台。若良率繼續改善,對應 TSMC PIC 產能的光學引擎實際出貨量,2027 年可達到約 780 萬顆。
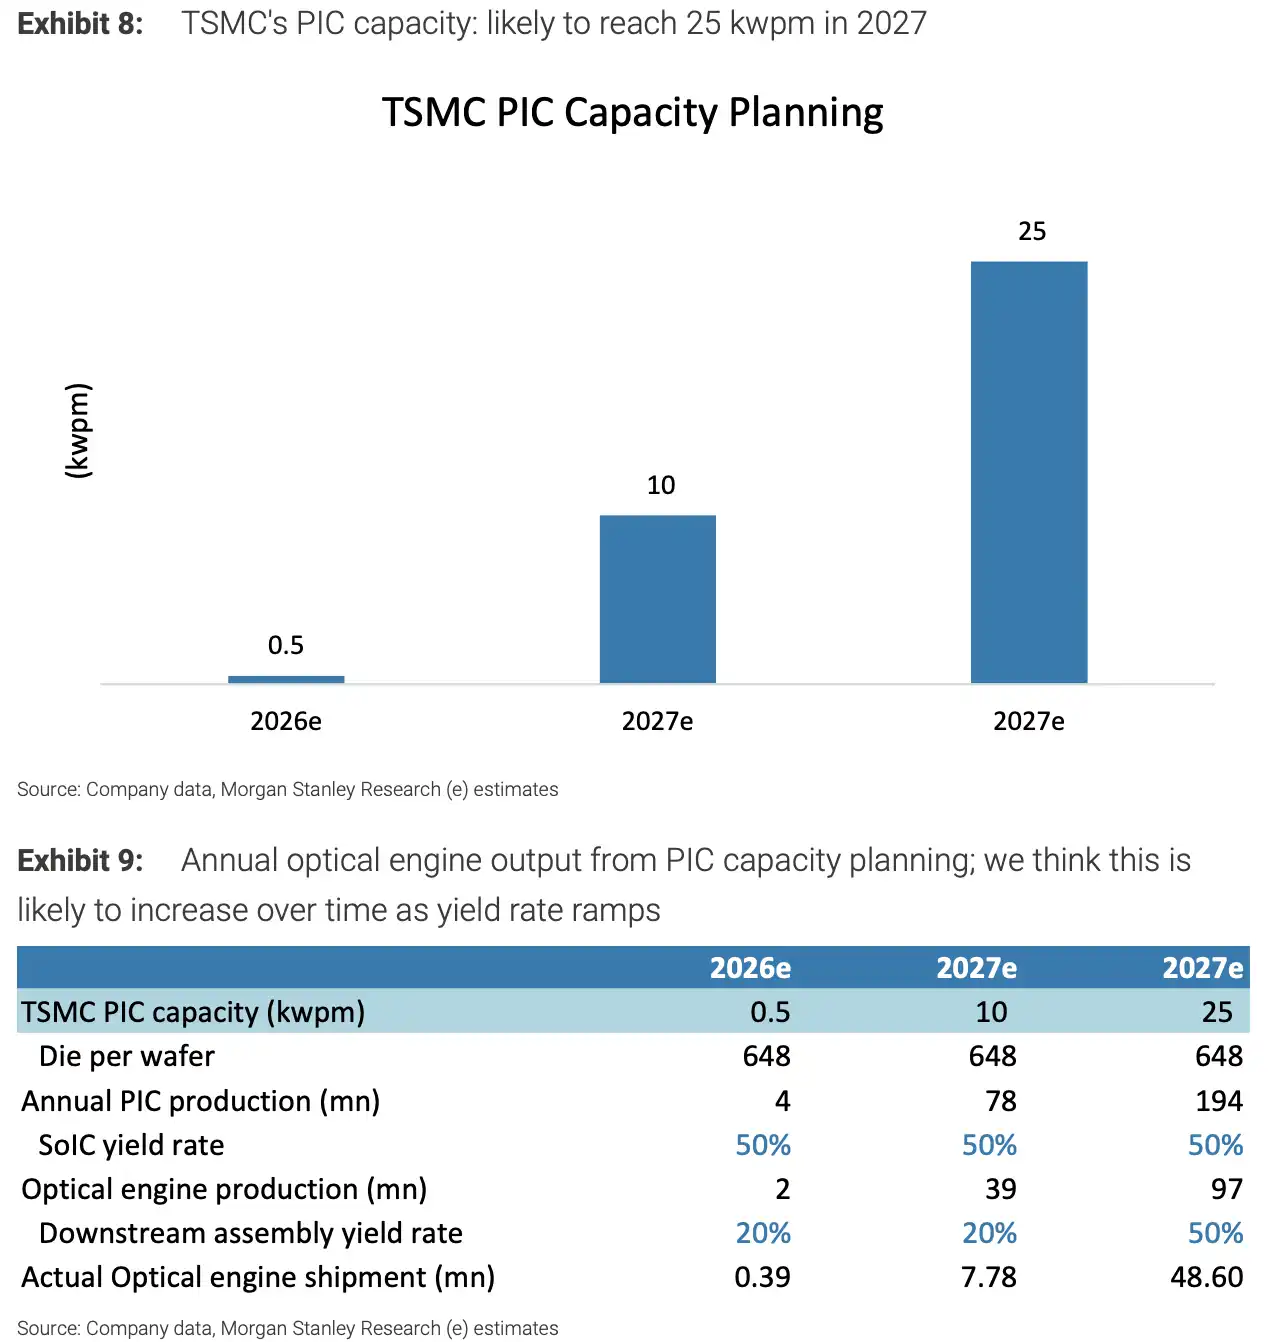
2026 年預計從約 0.5kwpm 至 10kwpm 爬坡,2028 年至少達到 25kwpm,對應不同良率下光學引擎出貨量放大。
PIC 產能只是前提。真正決定出貨節奏的還有封裝、測試、光學元件、系統整合和客戶平台導入。CPO 需要電信號和光信號在更早階段共同驗證,量產難度高於傳統可插拔光模組。
測試時間縮到約 6 小時一片,仍是量產關口
摩根士丹利檢查中最重要的改善之一,是 CPO Insertion 2 晶圓級測試效率提升。
這一環節的測試時間已從 2025 年下半年的一天一片,改善到目前約 6 小時一片。未來 6 至 12 個月,目標是進一步降至 3 至 4 小時一片。
Insertion 2 是第一次同時進行光信號和電信號測試的節點,通常難以跳過。如果這一環節耗時過長,即使前端晶圓和封裝產能具備,最終量產節奏也會被測試吞吐量卡住。
測試效率改善,是 CPO 從工程樣品走向商業出貨的重要信號。但它還不是最終答案。要讓 CPO 大規模進入 AI 數據中心,後續還要證明測試設備、探針、封裝廠、FAU、激光和系統廠之間可以穩定協同,並在更高產量下維持良率。
FOCI 7 月啟動量產營收,AllRing 盈利預估上調
公司層面,FOCI 和 AllRing 是這次報告中更直接受益的兩條線。
摩根士丹利預計,FOCI 的 CPO 大規模生產營收從 7 月啟動,並在 2027 年持續放量,主要供應 NVIDIA Spectrum CPO 交換機。到 2027 年下半年,FOCI 還可能開始向 AMD MI500 系列出貨 FAU,2028 年有更多量產客戶貢獻收入。
短期財務上,FOCI 仍要承受擴產和轉移成本。2026 年,受新泰國廠產能轉移、SiPh/CPO 產線爬坡準備以及新股發行一次性費用影響,FOCI 預計錄得每股 0.41 元新台幣虧損。到 2027 年,營收預計升至 86.94 億新台幣。模型假設中,NVIDIA 對 FOCI 的營收貢獻佔比將從 2026 年的 29% 升至 2027 年的 76%,2028 年進一步升至 92%。
AllRing 的變化更直接體現在盈利預估上。摩根士丹利將 AllRing 2026 年營收預估上調至 94.05 億新台幣,較此前預估增加 13%。2026 年 EPS 上調 15% 至 25.48 元新台幣,2027 年 EPS 也上調 2%。目標價維持 1,580 新台幣,評級維持增持。
AllRing 的看點不只在 CPO。其 2026 年 CPO 相關營收,包括 FAU 耦合、AOI 和點膠設備,預計佔總營收 11%,2027 年升至 19%,2028 年達到 26%。CoWoS 業務在 2026 年和 2027 年預計分別同比增長 55% 和 53%。SoIC 也被納入長期增長假設,2027 年營收貢獻佔比預計約 4%。
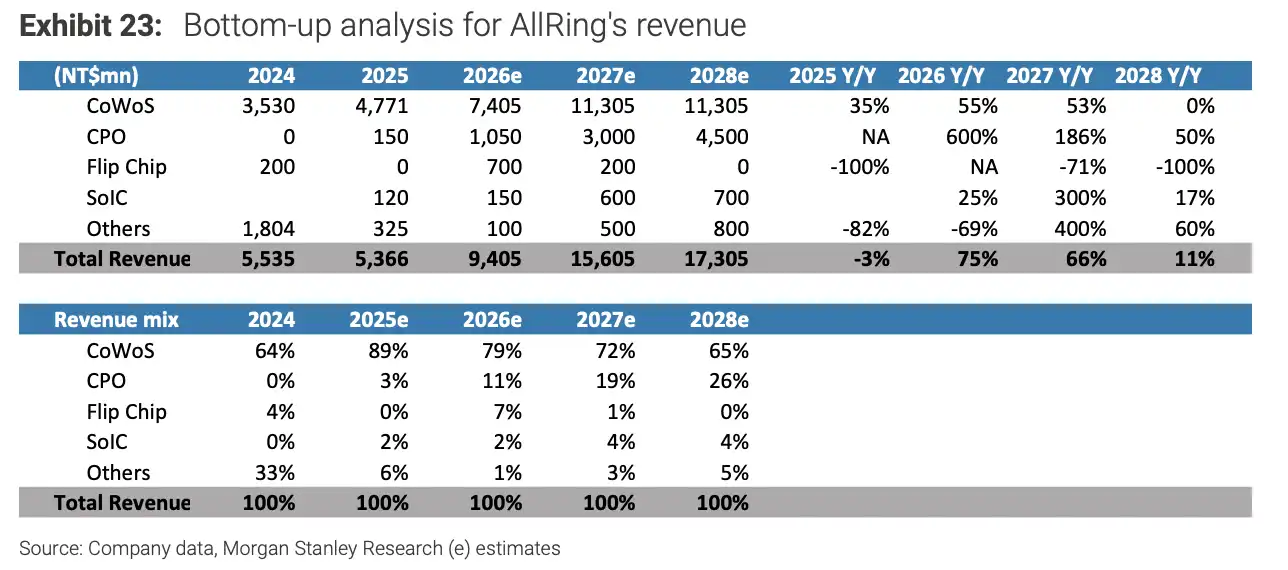
AllRing 營收分解。2024 至 2028 年 CoWoS、CPO、SoIC 分項營收變化,CPO 佔比預計從 0% 升至 26%。
摩根士丹利還稱,AllRing 是 TSMC SoIC 的唯一 Wafer-on-Wafer 點膠設備供應商。隨著 AMD、NVIDIA、蘋果、博通等客戶繼續向 chiplet 設計遷移,SoIC 產能擴張也會帶動相關設備需求。TSMC 2026 年 SoIC 產能目標為 14kwpm。
GlassBridge 有潛力,但短期不是主流替代方案
市場關注 GlassBridge,是因為它提供了不同於傳統 FAU 的耦合路徑。
Corning 官方資料顯示,GlassBridge 採用晶圓級玻璃離子交換波導和可拆卸被動對準連接器架構,可支持高密度 fiber-to-PIC 連接,並提升製造、測試和返工靈活性。Corning 公佈的 O-band 光纖到 PIC 耦合損耗約 1.5dB。相比傳統 V-groove FAU,它在製造擴展性、熱兼容性和可重工性上有差異化優勢。
這些優勢還沒有轉化為主流量產地位。摩根士丹利檢查顯示,當前 GlassBridge 主要適用於邊緣耦合和一維光纖佈局,而 TSMC COUPE 平台以及 NVIDIA、AMD、Ayar Labs 等短期主流項目仍以光柵耦合為主,更便於在 2026 年下半年落地量產。
傳統 FAU 供應鏈短期仍難被快速替代。按摩根士丹利的判斷,TFC 在高端 FAU 上的競爭力暫時不易被 GlassBridge 取代。相對而言,如果 Largan 僅停留在 V-Groove 方案,可能面臨更大競爭壓力。
GlassBridge 更像一條長期技術路線。如果未來它能進入更複雜的二維光纖佈局,提高供應鏈成熟度,並被主流平台採用,才可能對傳統 FAU 市場空間形成更實質的壓制。
量產鏈條在推進,但還沒到完全兌現
這次供應鏈檢查給出的信號,是 CPO 量產鏈條比此前更清楚,而不是風險已經消失。
TSMC PIC 產能規劃、Insertion 2 測試效率、FOCI 的 NVIDIA 項目營收、AllRing 的 CPO 和先進封裝設備訂單,都指向同一個方向:AI 數據中心的光互連升級開始從概念驗證走向更具體的產能和收入安排。
但 CPO 放量仍取決於幾個現實條件。晶圓級測試能否繼續縮短到 3 至 4 小時一片,良率能否在更高產能下維持,代工、封裝、晶片設計、FAU、激光和系統廠能否完成協同設計,以及 NVIDIA、AMD 等客戶的量產平台是否按計劃推進,都會影響後續出貨節奏。
GlassBridge 的出現,也讓現有 FAU 供應鏈的長期空間保留不確定性。它短期尚未顛覆傳統 FAU,但技術路線仍可能變化。對 CPO 供應鏈來說,眼下更硬的驗證來自產能、測試效率、客戶導入和真實營收能否持續兌現。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章