融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


摩根士丹利解讀:將Alphabet目標價升至415美元,看好TPU前景

摘要
· 摩根士丹利將 Alphabet 目標價從 375 美元上調至 415 美元,維持超配評級,按照 6 月 29 日收盤價 353.65 美元計算,約有 20% 上行空間。
· 報告預計 Google Cloud 收入將在 2027/2028 年達到 2,140 億/3,080 億美元,增速分別為 106%/44%。
· 關鍵假設是 Alphabet 在 2028 年新增約 9GW 計算能力,其中約 7GW 來自 TPU,並對外銷售約 4GW 第一方 TPU。
· Google Cloud 預估在 2028 年的 EBIT 達到約 1,320 億美元,佔公司整體 EBIT 約 46%。
· 風險在於 TPU 外銷毛利率、每瓦特收入實現,以及 2027/2028 年 3,500 億/3,750 億美元資本支出能否獲得足夠回報。
摩根士丹利在 6 月 29 日的研究報告中將 Alphabet 目標價從 375 美元上調至 415 美元,並保持超配評級。根據報告使用的 6 月 29 日收盤價 353.65 美元計算,新目標價對應約 20% 的上行空間。報告同時指出,GOOGL 過去一個月下跌約 10%,部分原因是資金持續流向硬件和半導體板塊,但該行認為公司在 2027 年和 2028 年基本面可見度正在增強,股價回調反而創造了買入機會。
這次上調的核心不僅僅是搜索廣告,還包括 Google Cloud 和自家 TPU。摩根士丹利認為,Alphabet 正在進入一個新的估值階段:如果 TPU 的擴產順利落地,Google Cloud 不僅能夠繼續擴大收入,還可能在 2028 年貢獻近公司一半的 EBIT。
根據報告模型,Google Cloud 收入將在 2027 年達到 2,140 億美元,2028 年進一步升至 3,080 億美元;同期 Google Cloud EBIT 預計達到約 1,320 億美元,佔 Alphabet 整體 EBIT 約 46%。這組數字來自摩根士丹利對計算能力、TPU 出貨、外部銷售和雲收入轉化的估算,不是 Alphabet 官方指引。
目標價上調,先看雲收入和每股收益
摩根士丹利這次上調目標價,直接來自 2027 年和 2028 年模型重估。
報告將 Alphabet 2027/2028 年公司總收入預測分別上調 4%/1%,EPS 預測也分別上調 4%/1%。在新模型中,Alphabet 2028 年 EPS 達到 19 美元。415 美元目標價對應約 22 倍 2028 年 EPS,也相當於 2027/2028 年平均 EPS 的 23 倍市盈率。
報告認為,當前 GOOGL 按新 2028 年 EPS 計算約為 18 倍市盈率,低於其長期遠期市盈率均值約 21 倍。摩根士丹利的判斷是,若 Google Cloud 和 AI 相關業務利潤彈性兌現,Alphabet 應該獲得更高估值倍數。
這也是整篇研報的核心矛盾:Alphabet 正在大規模投入 AI 算力,市場擔心資本開支壓力,但摩根士丹利認為,這些投入可能轉化為 Google Cloud 收入、TPU 外售收入和核心產品 AI 變現。
9GW 新增算力,是這套模型的起點
摩根士丹利上調 Google Cloud 預測,首先來自對算力容量的重新估算。
報告預計,Alphabet 將在 2028 年新增約 9GW 機架功率容量,其中約7GW來自 TPU,約2GW來自英偉達 GPU。2027 年新增容量預測也從此前5.2GW上調至6.9GW。
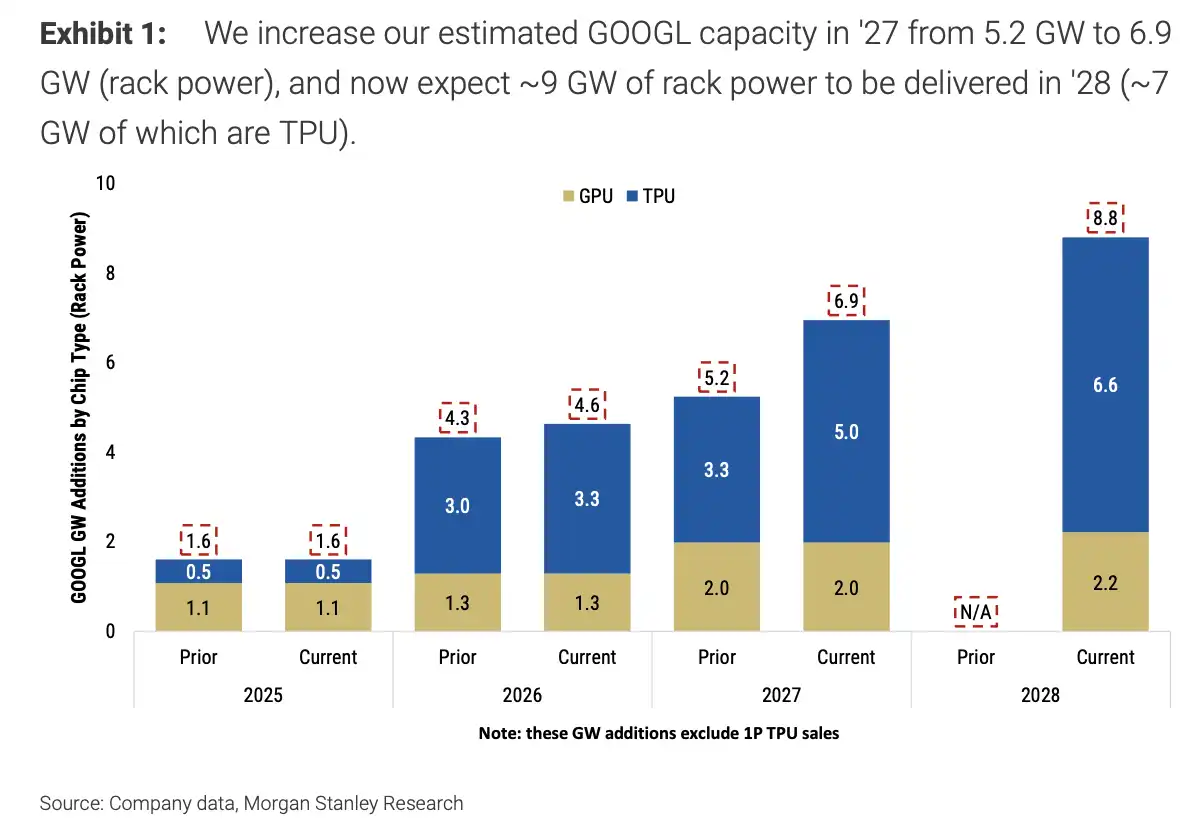
這套模型不是簡單假設「AI 需求更強」,而是從ASIC出貨、機架功率和可用算力推導 Google Cloud 收入。報告採用的關鍵假設是,核心 Google Cloud 收入在2027/2028年分別按每瓦特15美元和18美元實現變現,對應核心雲收入1520億美元和2290億美元。
報告還假設,到2028年,Alphabet 新增算力中約一半用於 Google Cloud,另一半用於搜索、AI Agent、YouTube 等核心產品。換句話說,TPU 擴產既支撐雲業務,也支撐 Alphabet 內部 AI 產品的商業化。
TPU 外銷決定谷歌雲收入上限
Google Cloud 收入衝到 3080 億美元,關鍵不只在核心雲,還在 TPU 外銷。
摩根士丹利預計,Alphabet 2028 年將保留約 5GW TPU 用於自身業務和雲工作負載,同時向外部客戶銷售約 4GW 第一方 TPU。報告測算,第一方 TPU 銷售將在 2027/2028 年分別貢獻約 620 億/790 億美元 Google Cloud 收入。
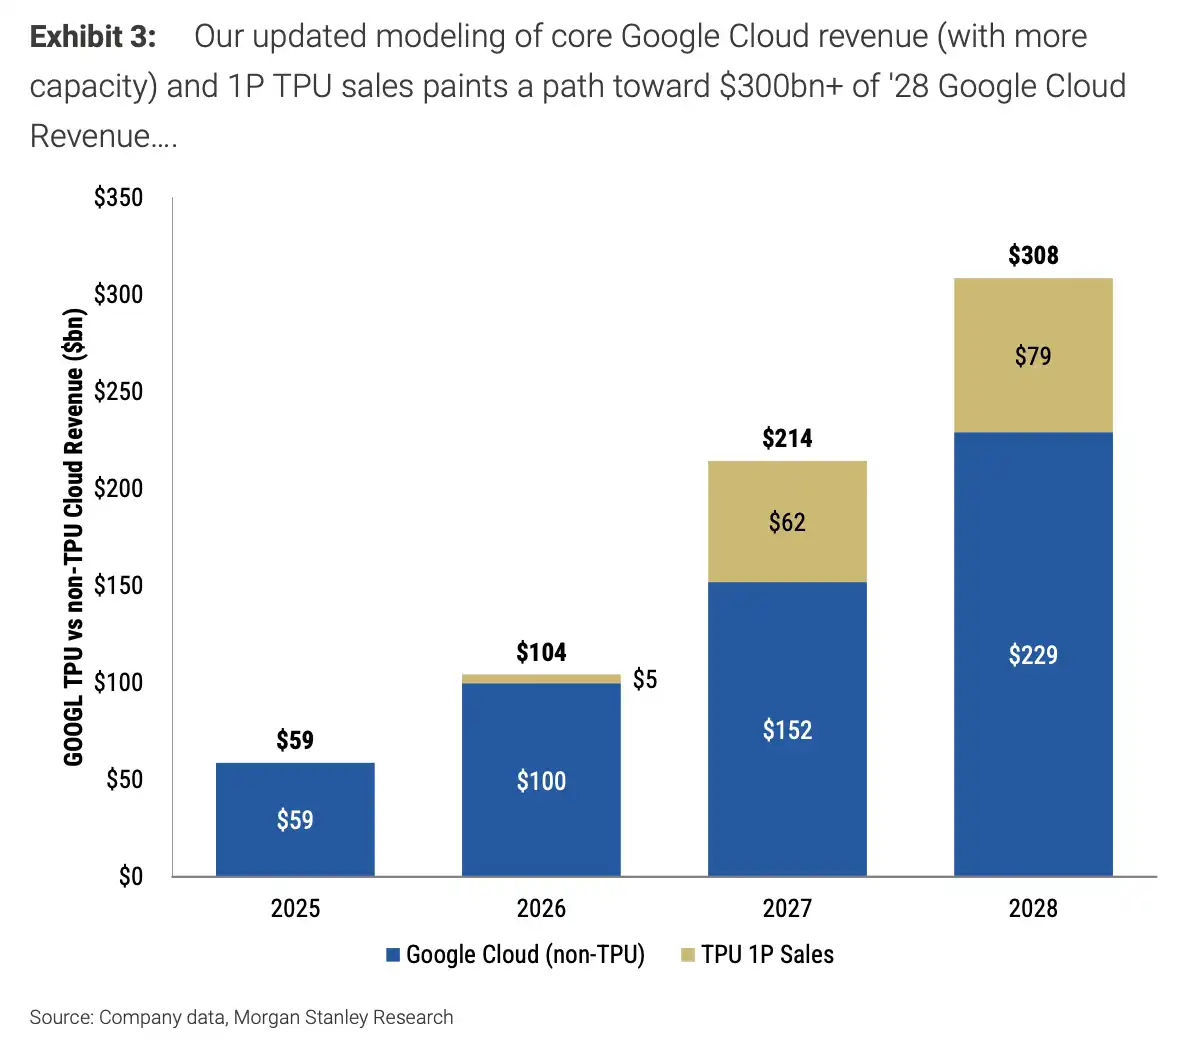
這部分收入是 Google Cloud 從 2290 億美元核心雲收入升至 3080 億美元總收入的關鍵增量。
報告進一步拆解了 TPU 外銷的單位經濟。摩根士丹利假設第一方 TPU 系統銷售毛利率約 20%,每 1GW TPU 外銷大約對應200 億美元收入。銷售形態主要是機架系統,而不是完整數據中心外殼。報告也承認,這一毛利率仍需要更多渠道檢查和後續披露驗證。
這也是研報裡最值得看的地方。谷歌過去更多被理解為 AI 模型和雲服務提供方,但在這套模型裡,它還在向 AI 基礎設施供應方延伸。如果外部客戶願意採購 TPU 体系,Google Cloud 的收入邊界會被明顯打開。
但這裡的分歧也最大。TPU 生態、軟體適配、客戶遷移成本、博通等供應鏈成本流向,都會影響外銷規模和毛利率。如果 4GW 外銷或 20% 毛利率無法兌現,Google Cloud 收入和 EBIT 都需要下調。
雲利潤被推到 Alphabet 估值中心
收入上調最終要落到利潤。
摩根士丹利預計,Google Cloud 收入將在 2027/2028 年分別增長 106%/44%,並在 2028 年達到 3080 億美元。更重要的是,報告預計 Google Cloud EBIT 將在 2028 年達到約 1320 億美元,佔公司整體 EBIT 約 46%。
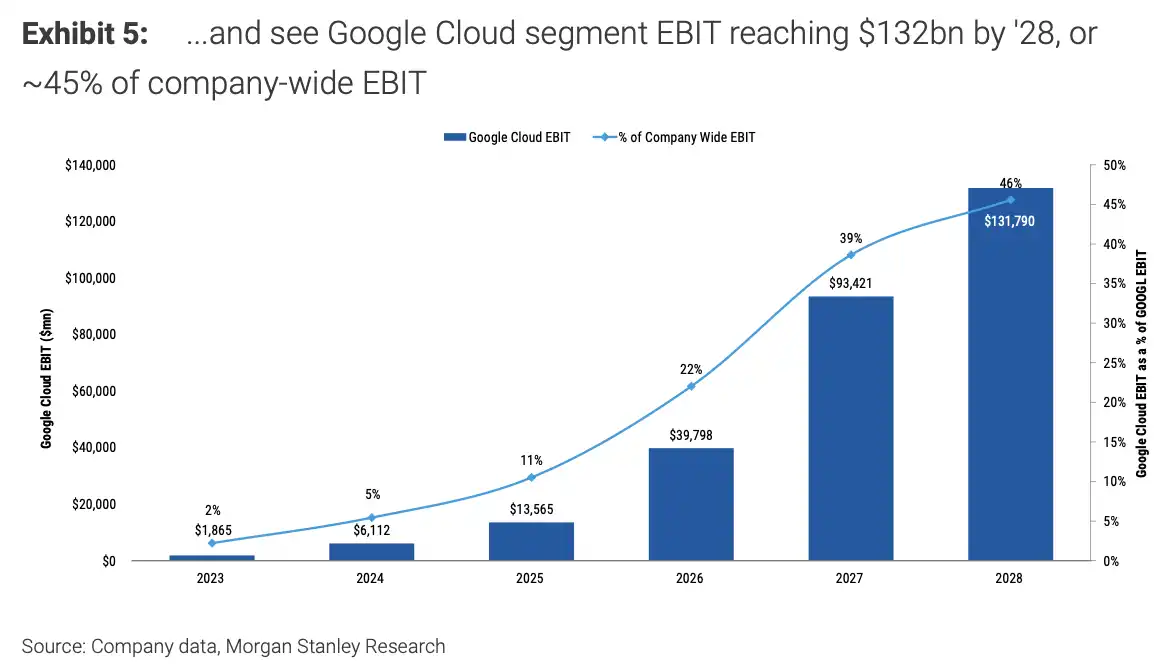
這意味著,如果模型成立,Google Cloud 將不再只是 Alphabet 的高增長業務,而會成為公司最重要的利潤來源之一。搜索廣告依然是基本盤,但雲業務的估值權重會明顯上升。
這也解釋了為什麼摩根士丹利願意把目標價上調到 415 美元。報告給出的估值情景顯示,基準情形下 415 美元對應 23 倍 2027/2028 年平均 EPS;牛市情形為 480 美元,熊市情形為 250 美元。估值區間很寬,說明市場對 TPU 外售、雲利潤率和 AI 變現仍有較大分歧。
資本支出是最大壓力
更高的收入和利潤假設,需要更大的資本支出支撐。
摩根士丹利將 Alphabet 2027 年資本支出預測從 3000 億美元上調至 3500 億美元,2028 年資本支出預計為 3750 億美元。報告稱,上調主要來自更高 TPU 容量和算力建設需求。
這會帶來直接的財務壓力。報告模型中,Alphabet 折舊費用預計從 2026 年的約 345 億美元升至 2027 年的約 702 億美元,並在 2028 年達到約 1176 億美元。自由現金流也會受到影響,2027 年預計轉為負值,2028 年再恢復至約 232 億美元。
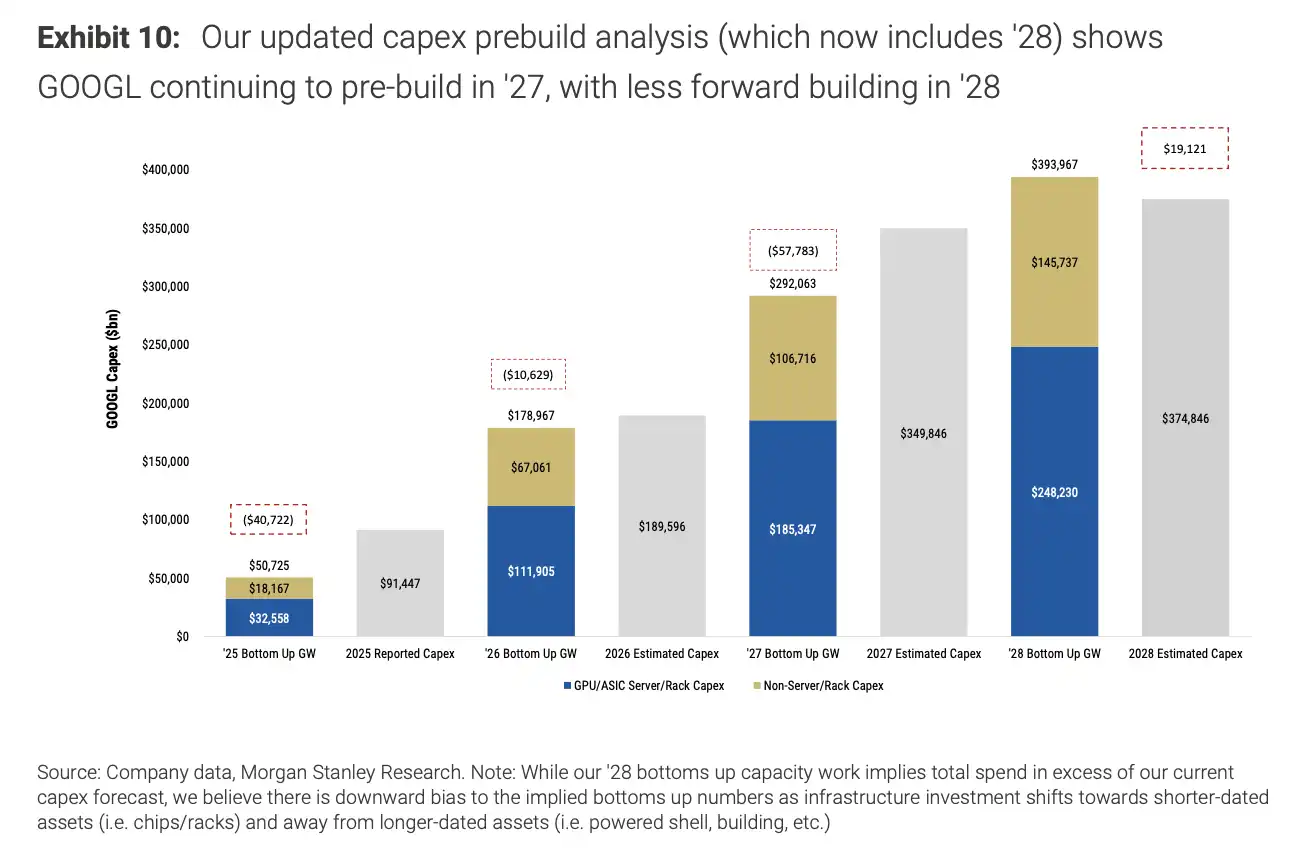
摩根士丹利也提到兩個緩衝因素。第一,Alphabet 可能更多採用租賃數據中心或與金融伙伴合作的方式,而不是完全自建數據中心外殼。第二,隨著聯發科在 TPU 供應中貢獻提升,部分 TPU 硬件成本可能低於以博通架構估算的資本支出。
但這些仍是模型假設。市場接下來要看的,不是 Alphabet 會不會繼續加碼 AI,而是這些投入能否轉化為收入、利潤和現金流。
415 美元目標價背後,是一條很清晰的驗證鏈條:TPU 出貨能否按計劃落地,外部客戶是否願意採購 TPU 系統,Google Cloud 能否把新增算力轉化為收入,雲業務 EBIT 率能否繼續提升。如果這些環節順利兌現,Alphabet 的估值邏輯會從搜索廣告公司進一步轉向 AI 基礎設施和雲利潤平台;如果任何一環低於預期,高資本支出會先成為壓力。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章