融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


SpaceX兩萬億市值背後:馬斯克為什麼總能提前擺好下一步棋?
原文標題:《讀懂 SpaceX 的兩萬億故事:為什麼馬斯克每一手棋,永遠都可以提前擺好?》
原文作者:siqi,極客公園
6 月 12 日,在 SpaceX 正式掛牌當天,馬斯克選擇前往得州的星舰基地,和數百名員工一起,遠程敲響了納斯達克的開市鐘。
在現場,他用熟悉的那股自嘲范兒說:「如果當年有人告訴我會有今天,我大概率覺得那個人嗑嗨了。因為當時我自己都認為這家公司會黃。」
這一天,SpaceX 正式登陸納斯達克,發行價 135 美元,募資約 750 億美元;開盤即漲,盤中一度衝過 176 美元,市值短暫站上 2 萬億美元。
從 2002 年因為買不到火箭而被迫創業,到如今完成人類商業史上最大的 IPO,這 24 年的旅程裡,有大量反直覺、反共識的故事。
這家公司名義上造火箭,但火箭業務並不賺錢;它最出圈的成就是回收火箭,但撐起估值的是另外兩個故事——星鏈,和剛剛寫進招股書的「太空算力」。
我們整理了其中 15 個最具代表性的小故事,希望可以幫助你建立起對 SpaceX 更全面的了解。
1. SpaceX 的起點,來自一位商業新貴的「公關行為」
2001 年,剛從 PayPal 套現的馬斯克想自掏腰包做一個叫「火星綠洲」的舆論工程:花一兩千萬美元一個迷你溫室送上火星,拍下綠色植物長在紅色土地上的照片,以此讓國會增加給 NASA 的運算。
但他被運費卡住了。歐洲火箭太貴,三赴莫斯科買退役洲際導彈又被當成外行打發。
在後來的多次公開演講以及媒體採訪中,馬斯克表示,受挫之後他認為卡住人類通往火星的既非公眾意願,也非國會預算,而是火箭的價格本身。於是「幫 NASA 募捐」變成了「自己把火箭做便宜」。
2002 年,SpaceX 正式成立。
2. 前六年,這家公司一直在「失敗」
2002 到 2008 年,Falcon 1 前三次發射全部失敗。
那個年代,造火箭的 know-how 全部鎖在國家航天體制內。SpaceX 既買不到圖紙,也僱不到人。馬斯克後來自敘時調侃說:他出任公司的首席工程師是因為「優秀的人都不願意來」。
更殘酷的是火箭的物理屬性:它無法在地面上充分調試,唯一的學習方式就是發射、炸掉、再來。「三連敗」是一家公司用實彈自學航天的學費——只是這份學費按千萬美元計價,而馬斯克的錢只夠交四次。
3. 第四發成功,開啟了「商業航天」時代
2008 年 9 月 28 日,Falcon 1 第四次發射成功——人類第一枚由私人資金研發的液體燃料火箭進入地球軌道。
在此之前,「航天」默認是國家的遊戲:花錢的是政府,幹活的是體制。
三個月後,NASA 把 16 億美元的國際空間站貨運合同(CRS)交給了這家剛剛死裡逃生的公司。「商業航天」作為一個行業,這一天才算正式出生。
4. 商業航天的新玩法
傳統航天採購是「成本加成」(cost-plus):承包商花多少報多少,政府再加一筆利潤——花得越多,賺得越多,沒有任何人有動力省錢。
NASA 在商業貨運項目(COTS/CRS)裡給 SpaceX 的是固定價合同:一口價,省下的都是你的,超支的自己扛。這個看似枯燥的採購條款,才是商業航天真正的制度起點,它第一次讓「把火箭做便宜」變成一門有利可圖的生意。
SpaceX 後來貫穿始終的成本執念,一半是天性,一半是這紙合同逼出來的。
5. 可回收技術:讓甲方心甘情願地為「不靠譜的技術」掏錢
2015 年 12 月 21 日,Falcon 9(獵鷹 9 號)一級火箭第一次成功降落回地面——距公司成立整整 13 年。
在此之前,SpaceX 對回收的執念經歷過漫長的試驗和失敗:2010 年 Falcon 9 頭兩次飛行,就嘗試過用降落傘回收一級火箭——火箭還沒來得及開傘,就在重返大氣層時解體了。2013 年起改用反推力方案,此後兩年多,先後近十次嘗試:有的在海面上硬摔,有的在駁船甲板上爆炸、傾倒,沒有一枚完整地回來。
但這些試驗幾乎都不是自費專案測試,而是搭在客戶的付費發射上——同一枚火箭,既執行任務,又做實驗。客戶的載荷在前半程送入軌道,錢貨兩訖;送完貨的一級火箭,按行業慣例本就是扔進大海的垃圾,SpaceX 拿它順路練降落。
馬斯克的「算盤」是:炸了,炸的是垃圾;成了,航天史改寫。所以,其實是 SpaceX 用 NASA 的訂單作為獎學金,免費讀完了「可回收」這個學位。如今 Falcon 9 任務成功率約 99.4%,2025 年 165 次發射、回收僅失手 3 次。
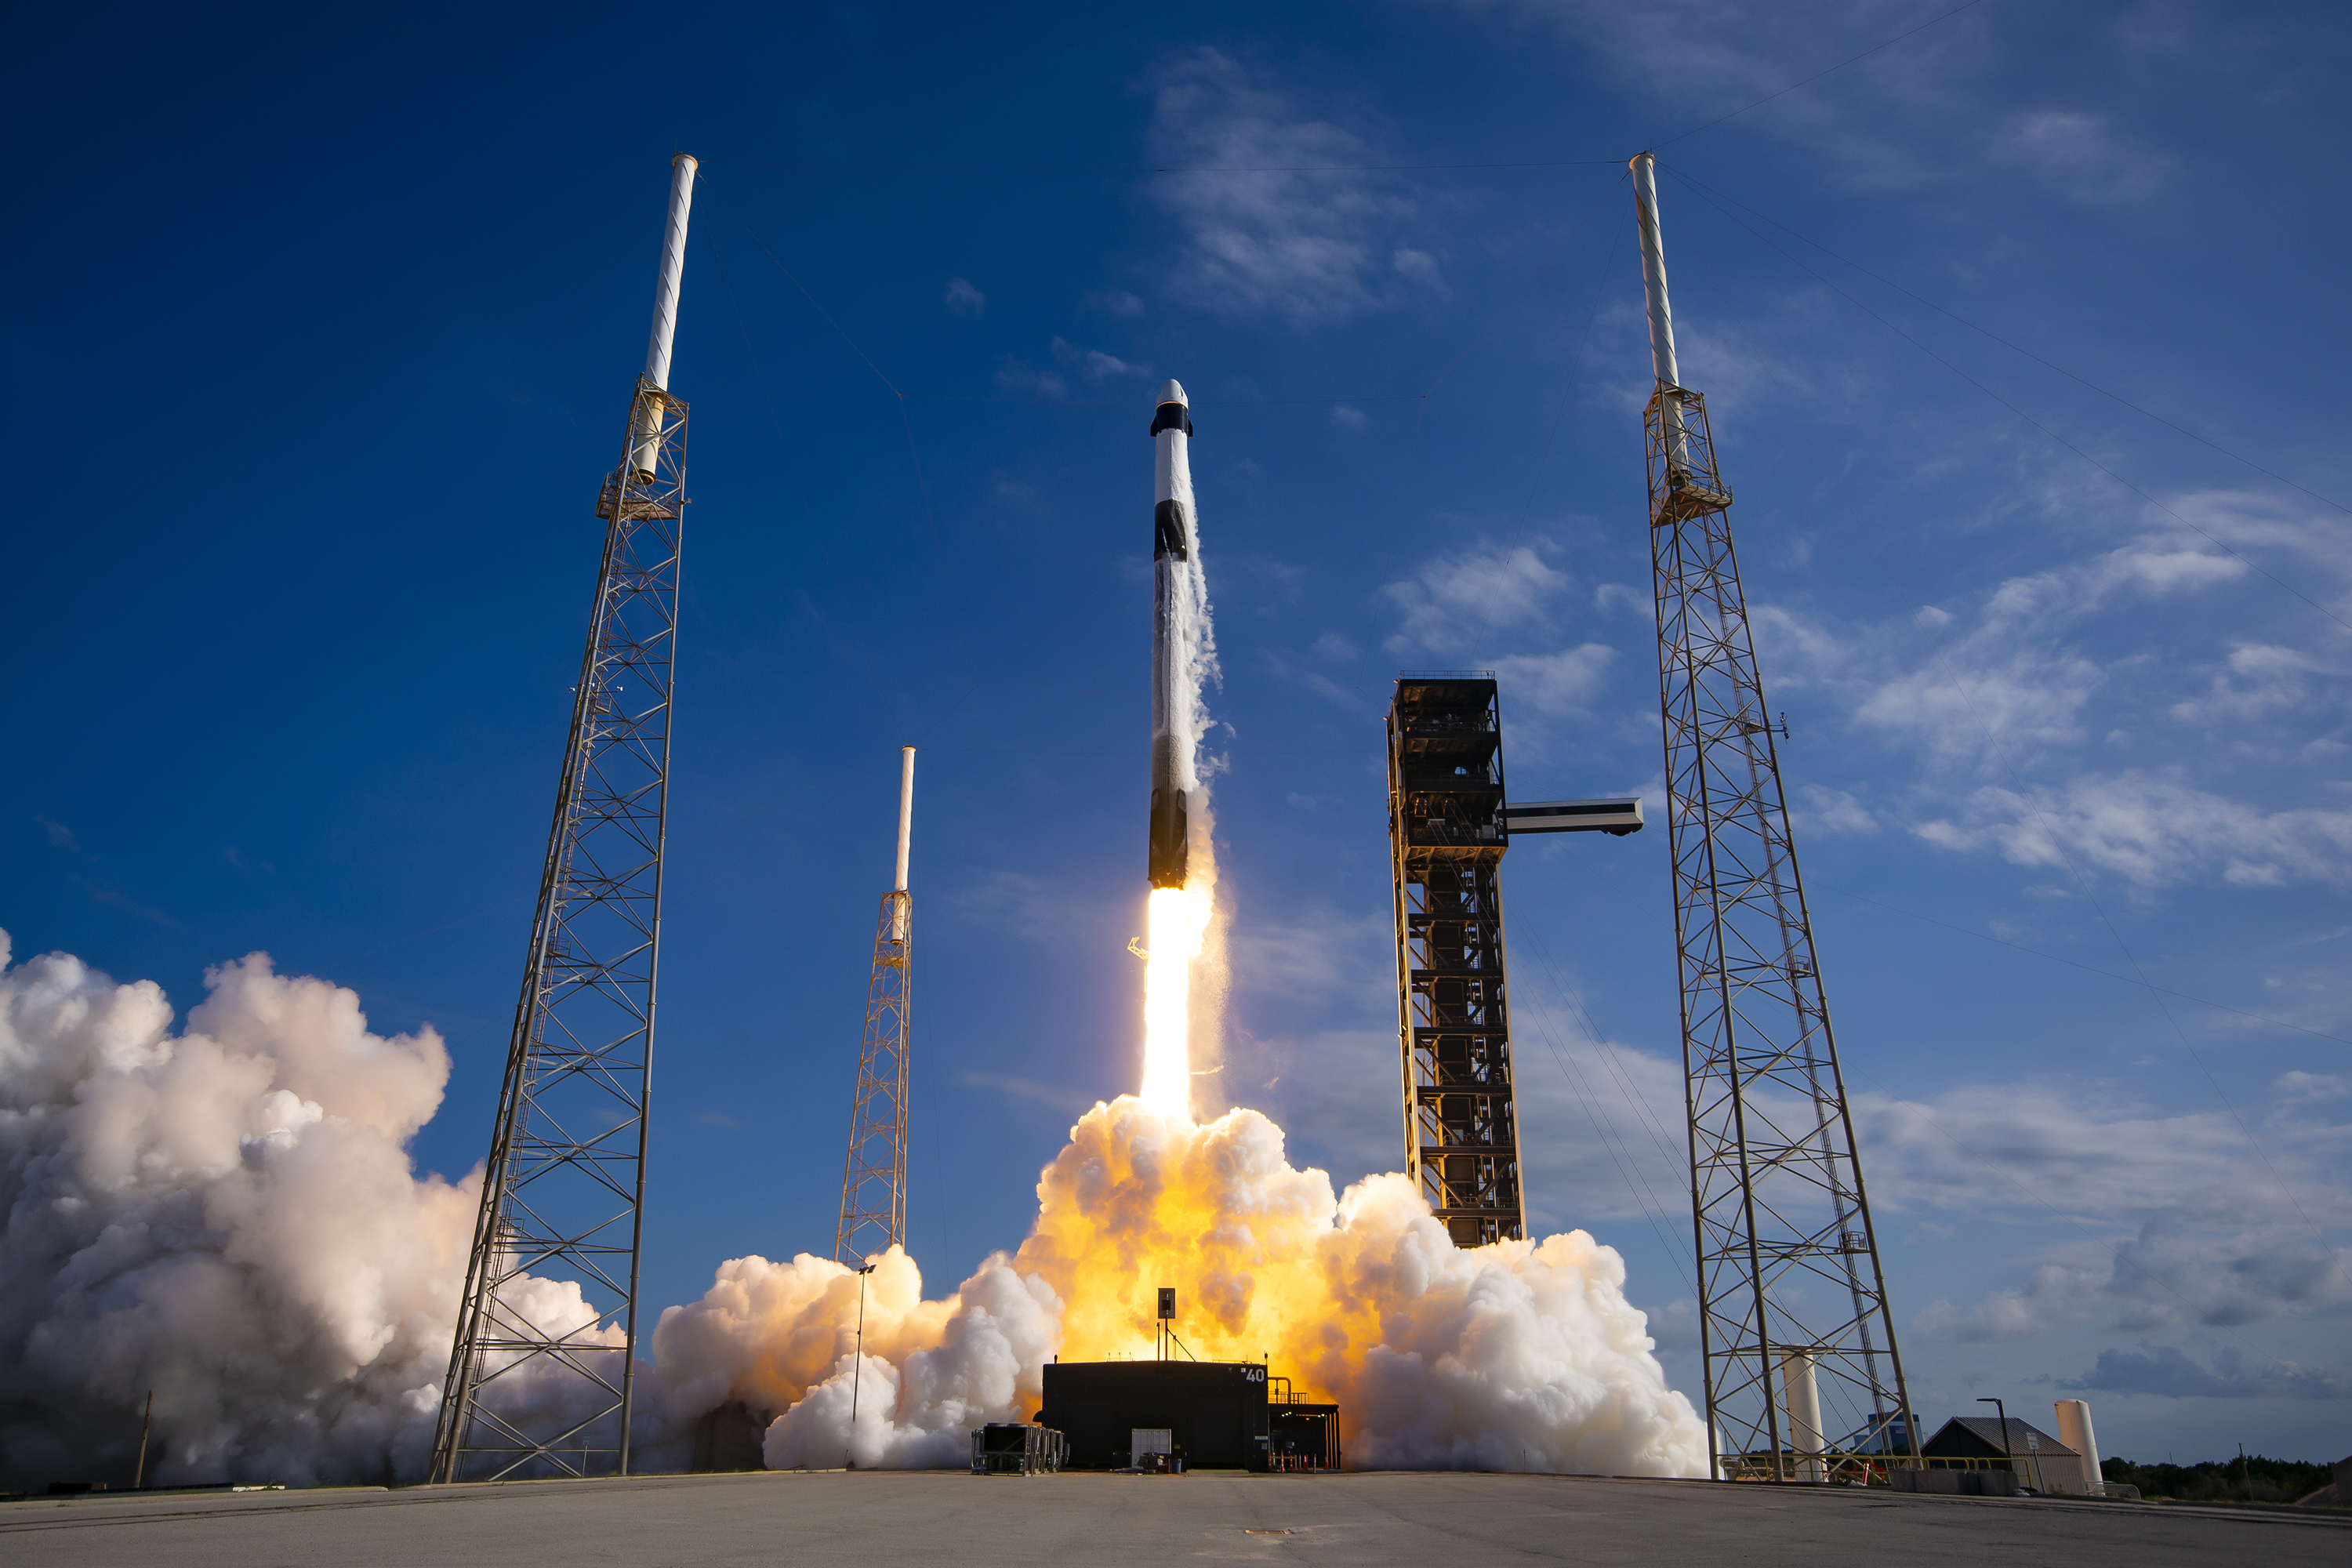
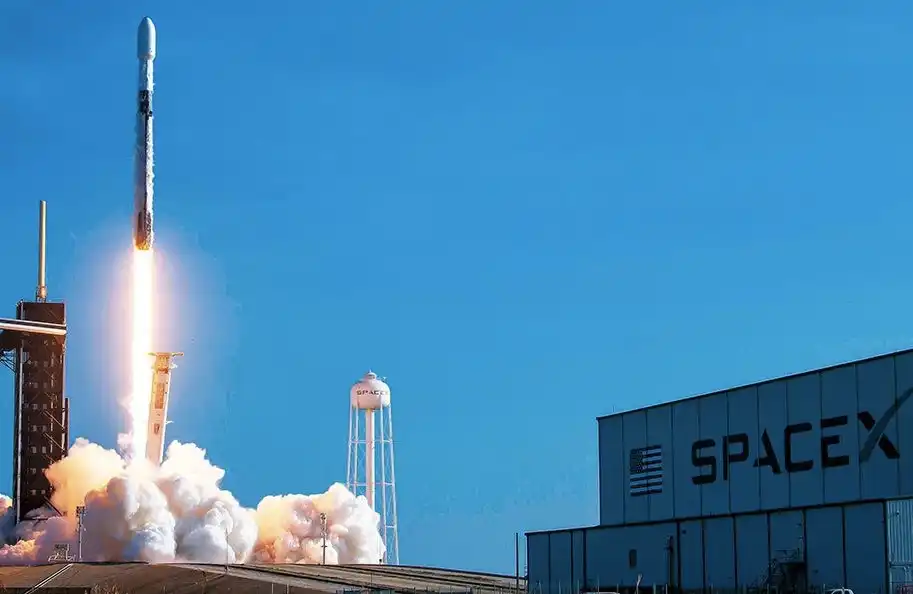
獵鷹 9 號火箭進行商業發射
圖片來源:SpaceX
6. 今天的 SpaceX:星鏈(StarLink)賺錢養 AI
招股書顯示,2025 年 SpaceX 總營收 187 億美元,淨虧損 49 億美元。
但按分部拆開,故事完全不同:星鏈所在的連接業務一年貢獻約 44 億美元營運利潤,是全公司唯一盈利的板塊;火箭所在的太空業務小虧約 6.6 億——主要因為往星艦研發砸了約 30 億美元。
真正的大窟窿是並表進來的 xAI:一年營運虧損約 64 億美元,一家就吞掉星鏈的全部利潤還不夠。
換句話說,如果只看「老 SpaceX」(火箭+星鏈),它已經是一家賺錢的公司;讓它重新「虧損」的,恰恰是它為下一個故事買入的 AI。
7. 星鏈是馬斯克為可回收火箭提前佈局的「內部甲方」
2015 年 1 月,馬斯克公開宣布星鏈計劃(StarLink),它是 SpaceX 用成千上萬顆低軌小衛星組成的「天上的寬帶網」,向地面用戶賣上網服務——尤其是海上、荒野、偏遠地區這些光纖和基站夠不到的地方。
同年 12 月,Falcon 9 才第一次成功著陸。也就是說,在「便宜的火箭」被證明之前,「便宜火箭的客戶」已經內部立項了。
這不是巧合,是同一道算術題的兩半:全球火箭發射市場一年只有五六十億美元,且過去十年沒有太大變化。所以便宜的運力放到這個市場裡根本吃不飽;反過來,要給全球鋪一張幾千上萬顆衛星的網,沒有便宜的運力,賬根本算不過來。
8. 星艦還沒成功,它的「買方市場」已經換過一輪了
同樣提前下注的故事發生在下一代重型火箭星艦(Starship)上。
2014 年,SpaceX 在德克薩斯博卡奇卡為星艦基地奠基——那一年,Falcon 9 連一次回收都還沒成功。上一代未落地,下一代已動工。
更值得注意的是甲方的變遷:星艦最初的敘事是「人」——火星移民、太空旅行,馬斯克講了很多年;而太空算力概念興起後,星艦的頭號甲方悄然換成了「數據中心」。
邏輯沒變:獵鷹 9 配約 20 噸級近地軌道運力,甲方是星鏈;星艦規劃運力 100—150 噸(近地軌道、規劃值),遊客消耗不了這麼大的運力,但太空數據中心需要的設備也許可以。
火箭每大一號,馬斯克就得給它們「創造」一個商業層面更大的甲方。
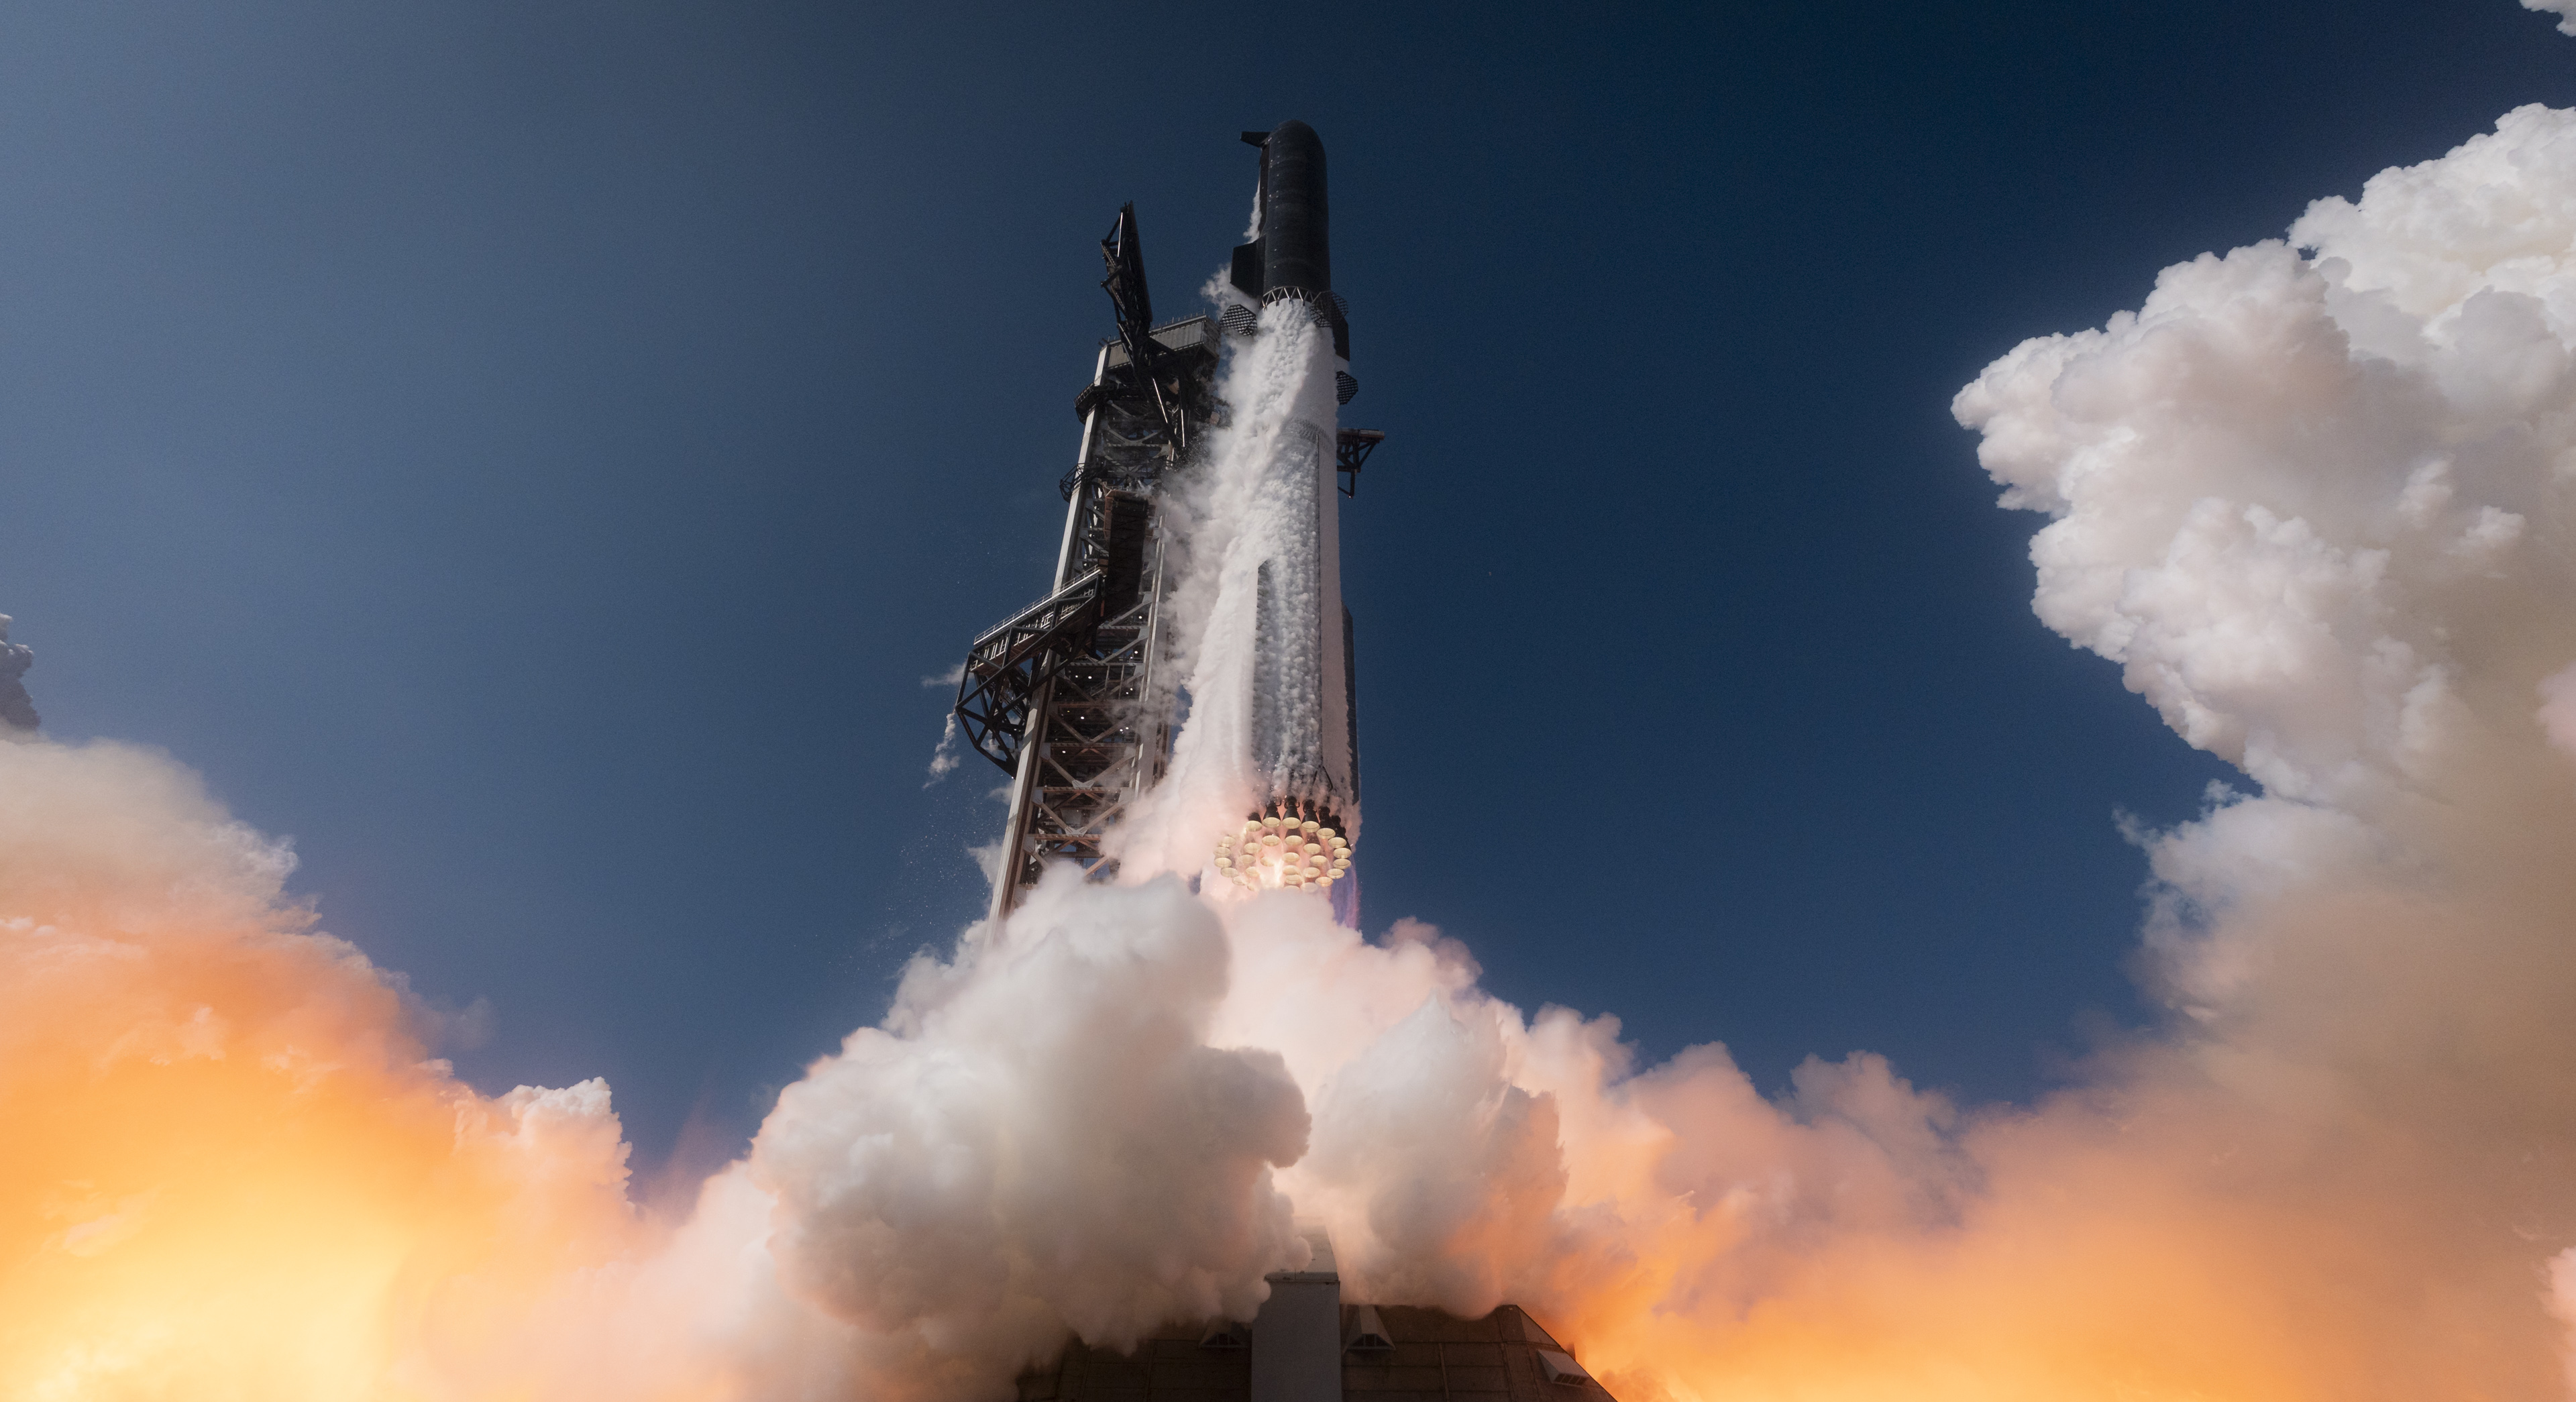
星艦 V3 首次升空,一共搭載了 33 台猛隼 V3 助推器
圖片來源:SpaceX
9.「筷子夾火箭」
2024 年 10 月 13 日,星艦第五次試飛,發射塔上兩條機械臂在半空中夾住了緩緩下落的助推器,全網刷屏。
此前,獵鷹 9 證明了火箭能「收回來」,也能「再飛」——但每次回來要出海打撈、返廠翻修,周期以周計,本質上還是「修好再用」。而星艦要的是另一件事:像飛機一樣,落地、檢查、加注、再起飛。
著陸腿是死重,佔運力;落在遠處就要運輸。讓助推器直接回到發射塔的懷裡,意味著它落下來的地方就是它再次起飛的地方——中間環節被壓到極限,周轉目標從「周」變成「小時」。
所謂「筷子夾火箭」,實際是指出了 SpaceX 眼中火箭的終極形態:從能回收,到「航班化運行」。
10. 未必需要「國產星鏈」,但一定需要「國產運力」
「中國版 StarLink」是個流行叙事,但有個常被忽略的事實:星鏈解的是「地面基站夠不到」的題——海上、荒野、地廣人稀之處;而中國恰恰擁有全球覆蓋最強的地面通信網路,星鏈式服務在國內的體感天然有限。
真正的命題在另一層:衛星不止通信一種用途——遙感、導航、未來的太空算力,每一樣都需要把大量的東西便宜地、高頻地送上天。
換句話說,中國可以不複製星鏈這個「產品」,但繞不開星鏈背後那個「運力」。對對中國商業航天而言,「要不要一張天上的網」並不是最核心的那個問題,「有沒有織網的手」才是。
11. 打破「永不 IPO」的 flag
SpaceX 曾是硅谷最堅定的「永不 IPO」公司。馬斯克的公開理由是,資本市場的短期主義和火星這種超長期目標不兼容。
轉折發生在去年四季度:星鏈的用戶增長和單用戶收入都看得到天花板,而「太空算力」這個新故事的資本開支,大到只有公開市場才接得住。
招股書披露,僅 2026 年一季度,AI 業務的資本開支就超過了太空和連接兩個板塊之和。
所以,上市不是終點慶典,而是下一輪豪賭的融資動作。
12. 太空算力是「共識」,細節還是未知數
太空算力的概念雖然新,但確實科技行業在過去半年迅速達成的超級共識,幾乎沒有人再公開唱反調。
但往下追問一層,所有技術細節似乎都沒有共同的答案:
太空數據中心長什麼樣?沒有公開的產品定義。它算什麼數據、數據從哪來?也沒人知道。
借 AI 行業經典的三要素說——算法在地面狂奔,但「數據」和「算力部署」在太空語境下都還是空白。預訓練還是推理?兩者對供電、散熱、組網的要求完全不同,對應的衛星設計也完全不同。一個被萬億資金定價的方向,連產品形態都還沒收斂。
當然,如果換個角度看,這恰恰意味著牌桌上還有大量空座還沒佔。
13. 硅谷為「太空算力」掏出了真金白銀
硅谷各大超級巨頭對太空算力的支持,沒有只停留在嘴上。
· 馬斯克通過一次涉及萬億級資產的公司重組,合併了 SpaceX 和 xAI 兩家公司。招股書寫明,最早 2028 年部署在軌數據中心。
· 谷歌立項「捕日者計劃」(Project Suncatcher):發表技術論文、計劃發射兩顆搭載自研 TPU 的原型衛星,並在和 SpaceX 洽談發射合同。
· 貝索斯的藍色起源 2026 年 3 月向美國聯邦通信委員會遞交了 51600 顆數據中心衛星的「日出計劃」申請。
· 前谷歌 CEO 施密特 2025 年收購火箭公司 Relativity Space,公開目的就是把數據中心送上軌道。
· 英偉達參投的 Starcloud,已於 2025 年 11 月把一塊 H100 晶片送入軌道並完成在軌模型訓練。
買公司、並資產、遞牌照、發衛星——大家的基建競賽已經開工。
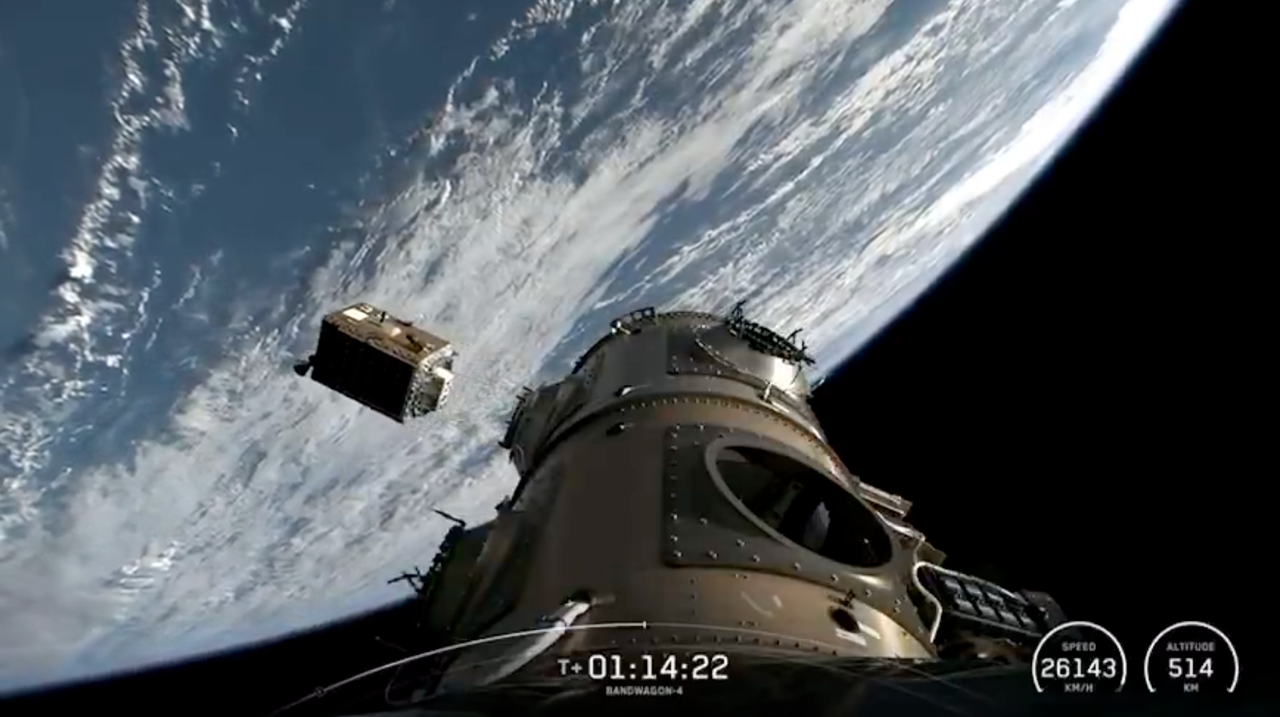
硅谷初創公司 Starcloud 2025 年 11 月搭載 NVIDIA H100 GPU 入軌
圖片來源:Starcloud
14. 冰冷的成本賬
有航天工程師做過公開測算:建一個 1 吉瓦的軌道數據中心(約 4300 顆衛星、含五年運營),總成本超過 500 億美元——約為地面同等規模的三倍。
要把這筆賬翻過來,業內普遍的測算是入軌成本須壓到每公斤約 200 美元以內,而今天 Falcon 9 對應的發射成本(請注意,「發射成本」和「入軌成本」並不完全相同)在每公斤約 2000—3000 美元。兩者相差至少一個數量級。
這個數量級,需要星艦這樣的二階可回收重型火箭來補課降成本。所以太空算力的時間表,是和星艦的進展深度綁定的。故事的真假,最終要用焊槍和發射台來驗。
15. 更大的故事
回首 SpaceX 的成長史,它用一位買不到便宜火箭的客戶,被迫成了乙方;然後又造出了自己的甲方(星鏈);現在它為下一代火箭預訂了一位更大的甲方(太空算力)。
過去 24 年裡,它把火箭可回收技術和星鏈這兩個兌現前沒人相信的故事變成了現實。今天,太空算力這張還沒兌現的期票,以約 1.75 萬億美元的目標估值出現在了公開市場。
這次的故事比之前更大,票價也更貴。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章