融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


第11周鏈上數據分析:交易量有所回落,衍生品模型處於極值區域
原文標題:《浮舟滄海,立馬崑崙|WTR 3.6》
原文作者:WatchToweR Crypto
本週回顧
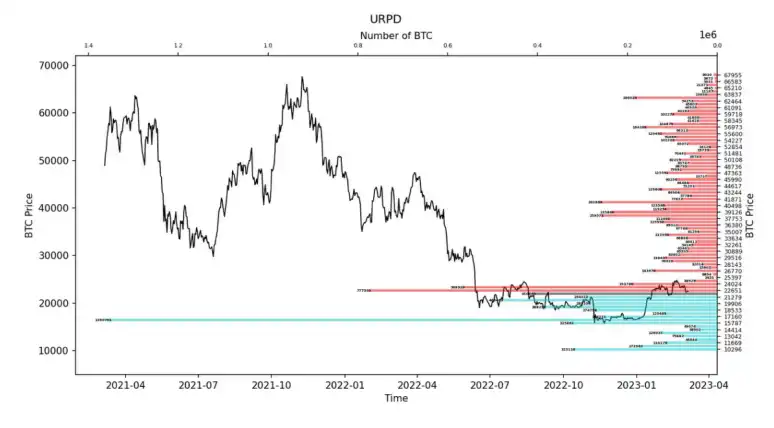
本週從 2 月 28 日到 3 月 6 日,冰糖橙最高附近$24023,最低接近$21883,震盪幅度達到 9.8% 左右。
觀察籌碼分佈圖,在約 $21965 附近有大量籌碼成交,將有一定的支撐或壓力。
• 分析:
1. $22500 ~ $28000 約 179 萬枚;
2. $18500 ~ $22000 約 214 萬枚;
• 短期內跌不破在 $16500 ~ $20500 概率爲 70%。
短期內漲不破 $24000~$26000 的概率爲 73 %。
重要消息方面
經濟消息方面
1. 美國 2 月 ISM 製造業 PMI 47.7,預期 48,前值 47.4。
a. 服務業 PMI 指數終值爲 55.1,高於市場預期的 54.5;
b. 製造業物價支付指數 51.3,預期 45.1,前值 44.5;
c. ISM 指標再降溫,而物價支付指數仍高於預期。
2. 美國 12 月 S&P/CS20 座大城市房價指數年率 4.65%,低於預期值 5.8%,低於前值 6.77%。
3. 美 2 月達拉斯聯儲商業活動指數-13.5,低於預期-9.3,低於前值-8.4。
4. 美國 1 月耐用品訂單下降 4.5%,預期值爲下降 4%,前值爲 5.6%,創 2020 年 4 月以來最大降幅。
5. 美 2 月消費者信心指數 102.9,預期 108.5,前值 107.1。
6. 本週美油和布油累漲;美國天然氣漲 18%,創近六週新高;歐洲天然氣全周下跌 11%。
加密生態消息方面
1. 加密貨幣銀行 Silvergate 宣佈推遲發佈 2022 年度報告,稱」因出售了大量資產,導致資本耗盡,並將難以償還到期貸款,可能無法持續經營」。
a. 其母公司 SilverGate Capital Corp 宣佈,暫停 SEN 支付網絡服務。
2. Tether CTO:Tether 沒有接觸過 Silvergate。
3. 德國聯邦財政法院,確認冰糖橙持有 1 年後可免稅。
4. 迪拜經濟自由區,將額外投資 500 萬美元,打造全球冰糖橙和加密貨幣中心。
5. 日本監管機構今年將取消對海外發行穩定幣的禁令。
6. 美 SEC 主席:「除 Bitcoin 之外的所有加密貨幣」都是證券。
7. BN 發言人表示:自 2023 年初以來,該公司已招聘了 600 多名員工,擬在上半年再招聘 500 多人。BN 計劃在 2023 年將員工人數增加 15%至 30%。
8. BN 正在申請新加坡加密貨幣服務許可證,從零售客戶轉向企業客戶服務。
9. 法官駁回了 SEC 等監管機構反對 BN US 收購 Voyager。
10. 俄羅斯能源部副部長表示,西伯利亞大規模開放冰糖橙挖礦中心。
長期洞察:用於觀察我們長期境遇;牛市/熊市/結構性改變/中性狀態
中期探查:用於分析我們目前處於什麼階段,在此階段會持續多久,會面臨什麼情況
短期觀測:用於分析短期市場狀況;以及出現一些方向和在某前提下發生某種事件的可能性
長期洞察
• 長期與短期持有成本加權
• 已實現資本化模型衍生
本週從成本角度深度解析市場結構和運作方式。
(下圖 長期與短期持有成本加權)
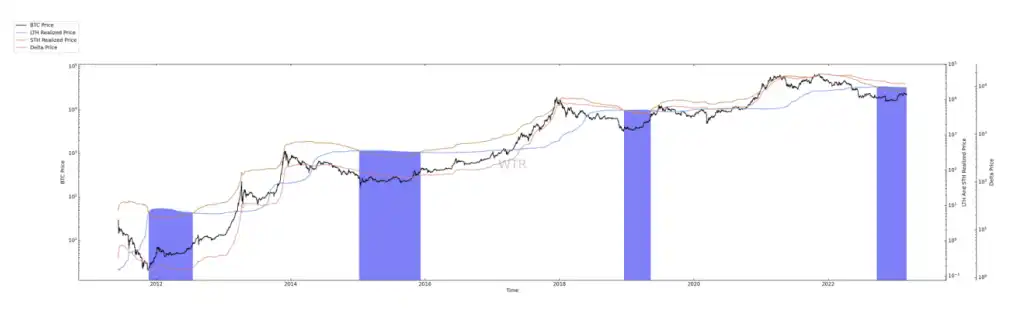
市場最重要的博弈在於心理博弈,而心理博弈的關鍵在於錨定效應。
資本市場的錨定效應就在於成本。
作爲市場兩大重要參與者:長期與短期。
兩者的成本也相對重要。
從上圖中可以看出,當長期參與者的成本低於短期參與者,通常市場的拋壓會進入相對較低的程度,或者是說市場會迎來相對時間上的底部。
其中更多對應的是錨定效應,當參與者不再獲利和不打算離開這個市場的時候,他們對於拋售慾望並沒有那麼強烈。
同時,市場會在短期內被短期參與者主導。
(下圖 已實現資本化模型衍生)
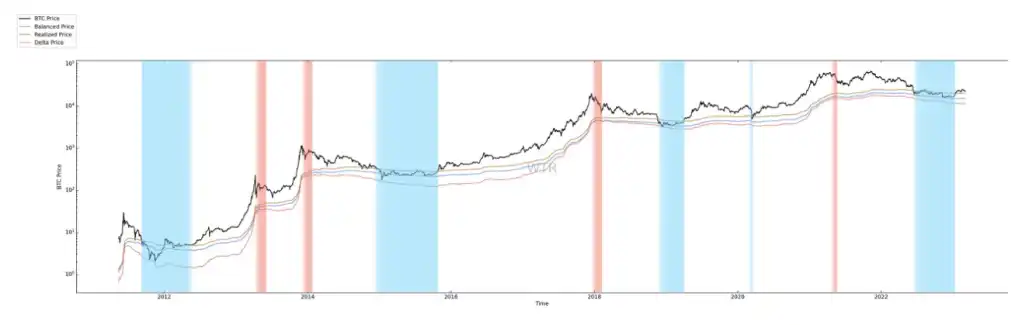
將這個過程以另一種情況抽象出來,市場的已實現最後消費的平均加權。
其中 Balanced 價格(藍色)是被認爲是一種相對「公允價值」模型。
主要以捕捉購買(成本基礎)和可能賣出(轉移)之間的差異。
藍色線已經多次證明捕捉相對大週期的低點,包括本次。
其中可以明顯的看出:
• 藍色區域
以實現資本化數據低於市場價格。
• 紅色區域
以實現資本化數據收斂和斜率平緩。
從此也可以更深入地看出,在價格低於相對已實現資本化成本價的時候,市場處於週期性的相對低點。
同樣也可以反過來去看。
以實現資本化的成本開始收斂和向上高斜率轉移到平緩斜率時,更多可能意味着當下的市場相對增持。
可能等下一次週期在接近成本價附近,在持續繼續大量增持。
目前階段價格已經高於已實現資本化成本,此前已經觸碰兩次低點。
長期持有者成本依然低於短期持有者成本,市場主要階段還是短期主導。
中期探查
• 長期和短期持有者的已實現充幣狀況
• 短期交易者和高權重拋壓
• 長期和短期籌碼到交易平臺的充幣盈虧狀態
• 期權基礎結構
(下圖 長期和短期持有者的已實現充幣狀況)
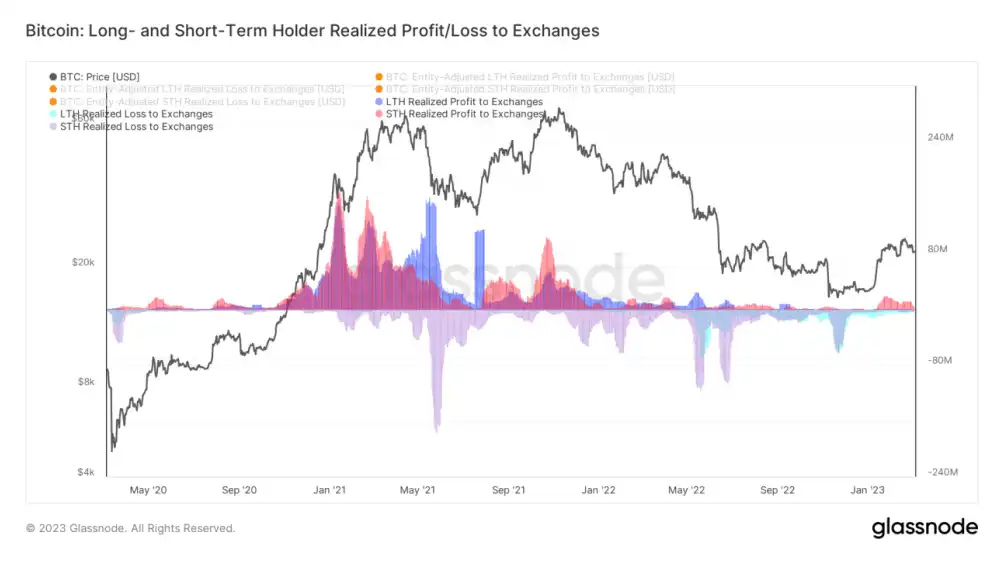
歷次週報中頻繁強調短期籌碼對於流動性的意義,本次接着延續話題,探索短期籌碼的意義。
從以上數據可知:
1. 短期交易者的虧損籌碼充幣極限點,可能會預示着階段性底部的區域,緊接着可能是盤整和低迷性的徘徊,震盪;
2. 如果細心觀察虧損籌碼在市場中活動的行爲軌跡,會發現他們在底部逐漸收斂的過程中,也可能出現「再次恐慌」拋售,如果供給市場流動性的短期籌碼過於低迷,會影響到市場啓動行情的信心。
3. 同時,市場對於短期籌碼的獲利了結,存在一定的承接極限。結合前幾周的報告,短期獲利籌碼的佔比達到 97.5% 時,市場若缺乏增量資金的供給,有較大概率進入到回調狀態。
4. 長期獲利籌碼會在一輪牛市即將結束時進行非常急促的獲利了結,同時,市場的上行容量取決於短期資金的投入量。
5. 目前情況看,短期籌碼已經有了一定程度的獲利了結,但是由於短期籌碼的獲利了結只是一小部分的拋壓,他們泛化到市場上需要經過更加複雜的傳導。同時,從觀察結果來看,短期籌碼的獲利了結在「偏中性」的市場中並未引起較大的波瀾。
6. 從策略的角度看,當前這種可上可下的狀態取決於多空雙方的力量強弱,近期觀察到的結果是衍生品在存量行情中有較高的敏感度。
(下圖 短期交易者和高權重拋壓)
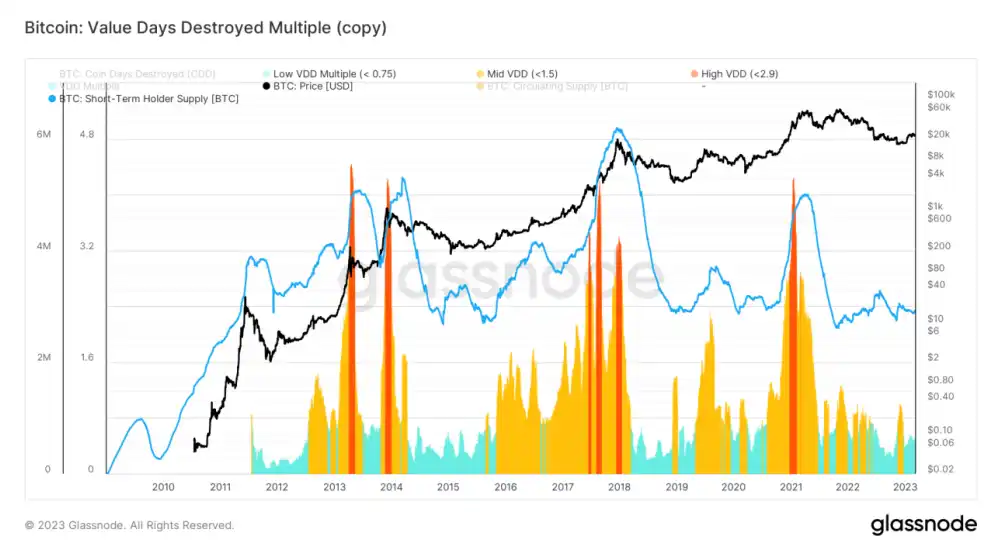
短期交易者已經有些微的擡升,同時,當前市場的短期籌碼的變化幅度不大,雖然新生流動性供給較弱,但沒有變差可能算是一件好事。
(下圖 長期和短期籌碼到交易平臺的盈虧充幣狀態)
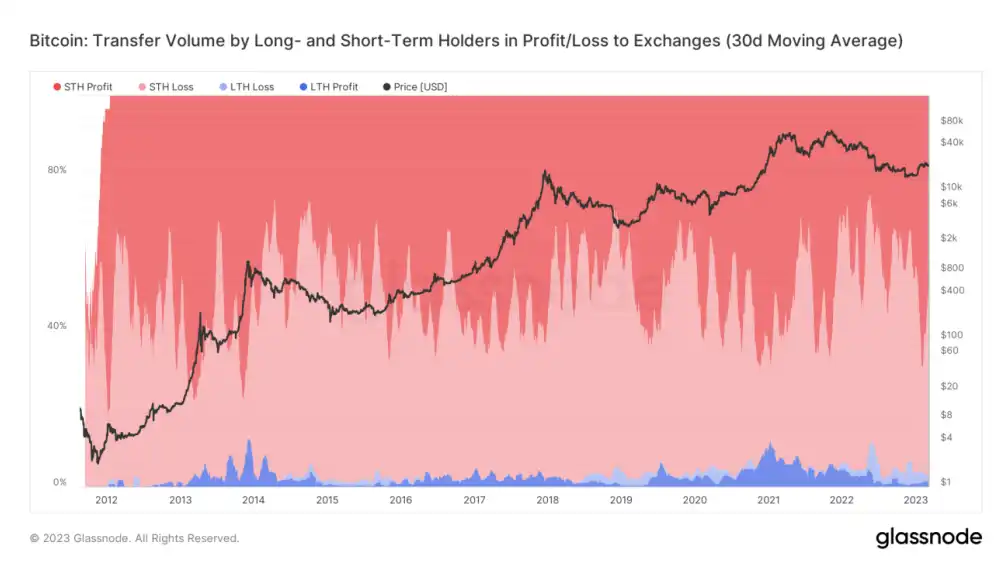
很明顯注意到短期獲利籌碼的拋壓在逐漸收斂,可能目前的阻力效應在逐步減弱。
在逐漸收斂的過程中,可能會伴隨着盤整和震盪,存量行情中的博弈會更加地焦灼。
延續流動性的問題,淺析衍生品結構對行情的影響。
(下圖 期權基礎結構)
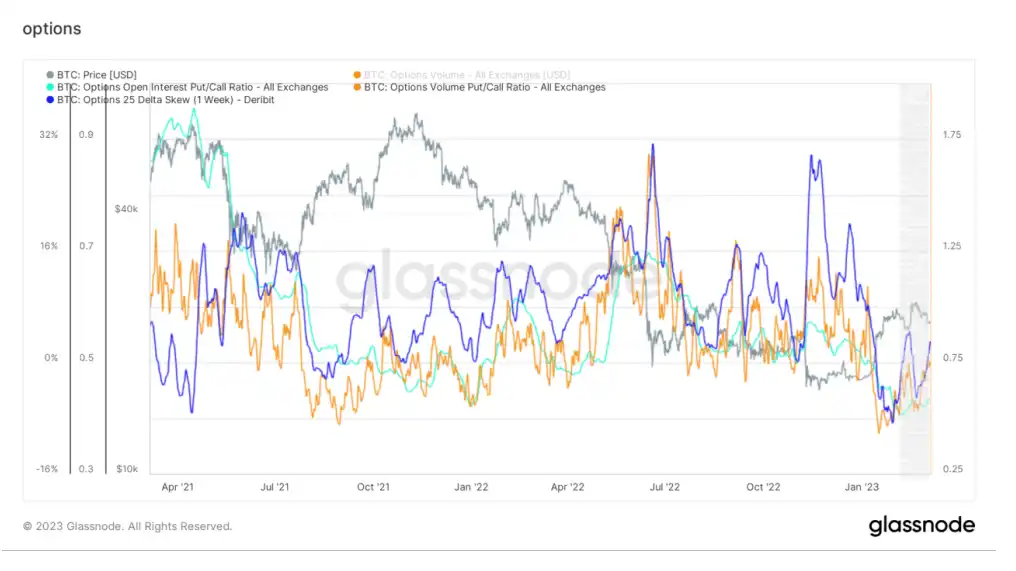
藍線:1 周內的期權隱含波動率
黃線:看跌看漲比率
淡藍線:看跌看漲持倉比率
期權 1 周內的隱含波動率正在上升,可能會伴隨着近期的行情會有一定程度的波動。
但考慮到衍生品對市場的影響可能是相對迅速的,在盤面未受到影響時,可能主要的力量尚未顯現。
歷次結構表明,發生擠壓時可能是看跌期權的不斷下降,對應看漲期權的不斷上升,由於其速度較爲迅猛,所以可能會在相對微妙的拐點處有反應。
當然,如果鎖定期權交易量的看漲和看跌比例,可能看到的問題會更明確。
本週衍生品結構探索只是初步,後續會增加更多的探查。
短期觀測
• 衍生品風險係數
• 期權意向成交比
• 衍生品成交量
• 期權隱含波動率
• 盈利虧損轉移量
• 新增地址和活躍地址
• 冰糖橙交易平臺淨頭寸
• 姨太交易平臺淨頭寸
• 高權重拋壓
• 全球購買力狀態
• 穩定幣交易平臺淨頭寸
• 鏈下交易平臺數據
衍生品評級:風險開始消化,但仍需時間。
(下圖 衍生品風險係數)
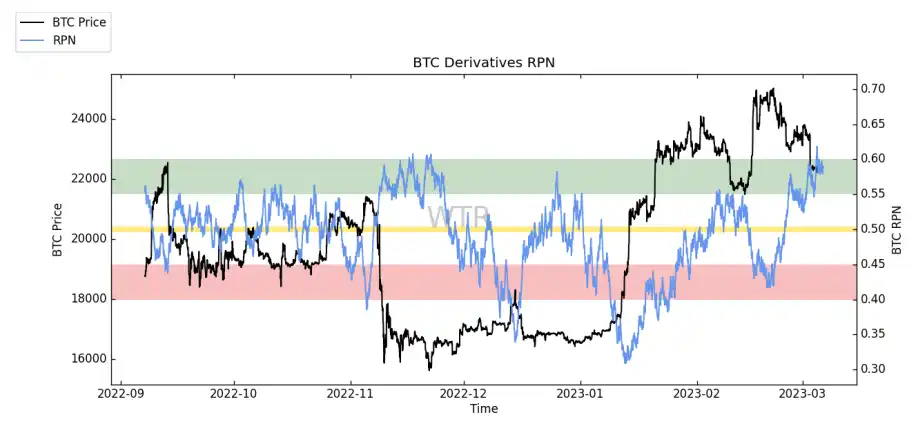
在過去一週裏衍生品風險係數一直在上方極值範圍內擺動、震盪。
從衍生品風險係數的角度看:
衍生品風險係數當前已經處於極值區域較長時間,接下來可能隨時會有往下襬動的風險,屆時後續市場可能會出現較大波動,需注意防範。
(下圖 期權意向成交比)
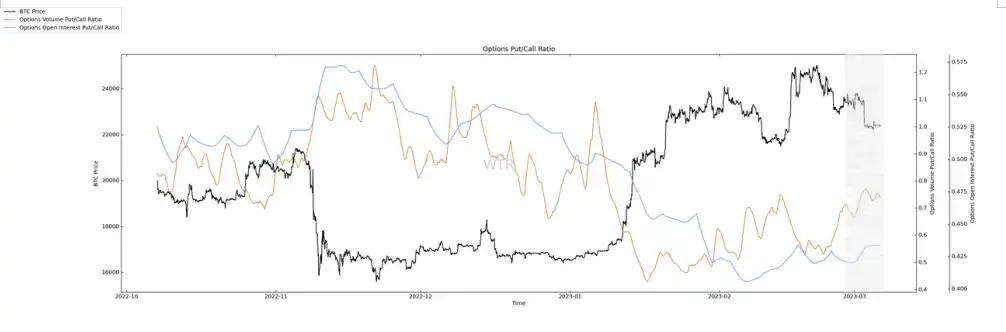
伴隨着市場的小幅度回調,看跌期權的比例有少許擡升,整體來看期權意向成交比變化不大,交易量有所上升。
(下圖 衍生品成交量)
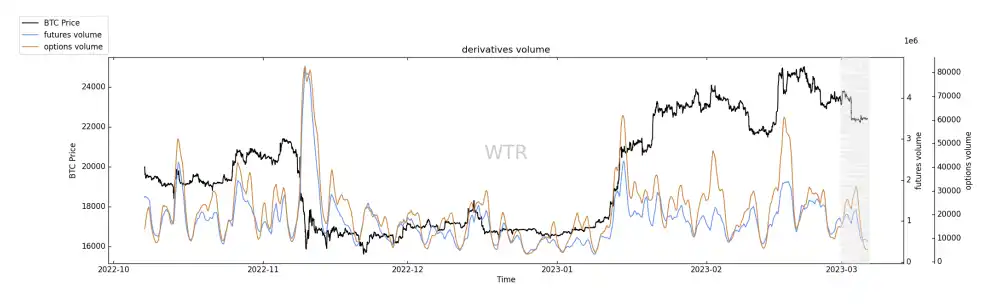
衍生品整體成交量出現了較大且迅速的下降,說明當前價位衍生品交易者偏觀望傾向。
(下圖 期權隱含波動率)
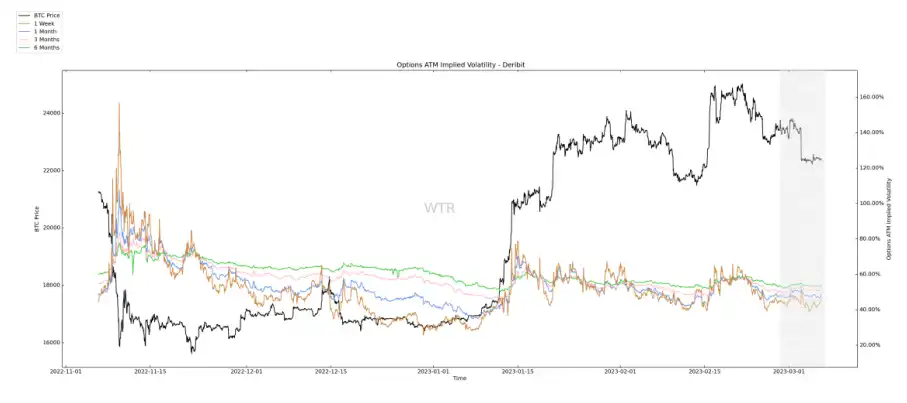
期權隱含波動率並未出現較大的波動情況,當前市場的期權交易者活躍程度較低,下注意願不高。
情緒狀態評級:整體偏平緩
(下圖 盈利虧損轉移量)
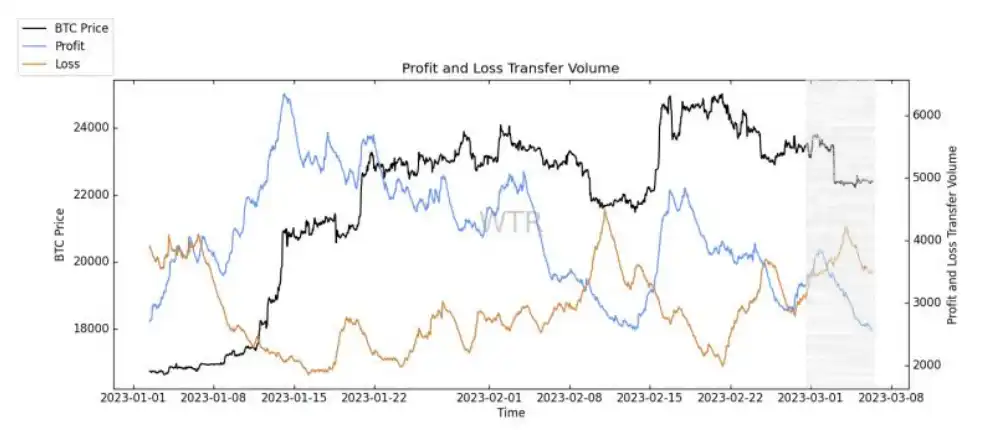
近兩週在價格回調的過程中,虧損籌碼的拋售較積極,近兩日盈利籌碼的拋售意願相對持續走低,但也有反轉趨勢。
從盈利虧損轉移量的角度看:
伴隨價格走低的同時,盈利籌碼也並未顯示出早早結算利潤的傾向,反而拋售意願持續走低。
這對於後市來說是相對平緩的信號。
(下圖 新增地址和活躍地址)
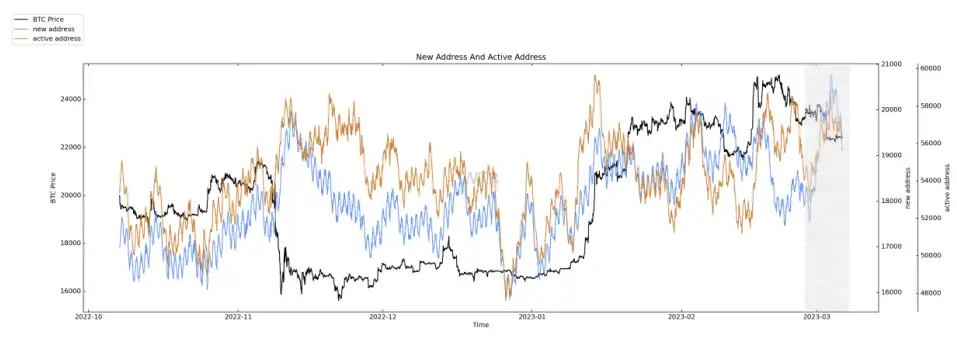
新增以及活躍地址增加迅速,說明當前市場鏈上活躍水平較高。
現貨以及拋壓結構評級:累積籌碼減少,拋壓略低。
(下圖 冰糖橙交易平臺淨頭寸)
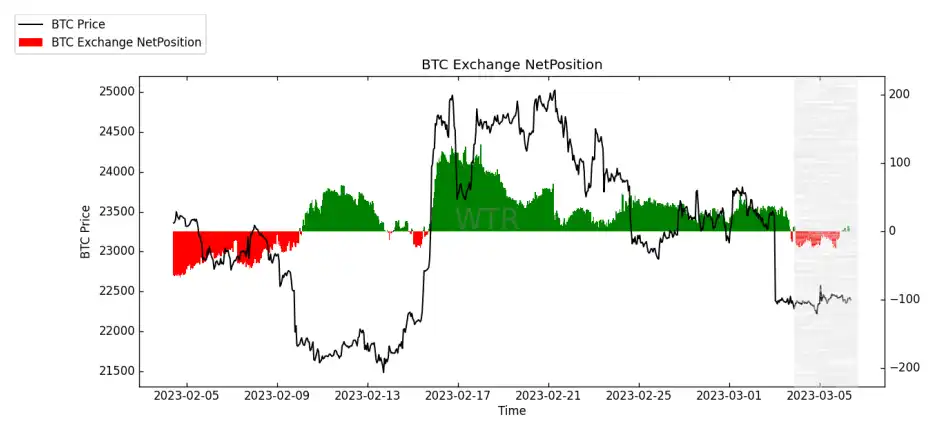
冰糖橙的交易平臺淨頭寸累積量持續趨於減少,當前已有少量流入信號,說明市場當前會面對一定的小壓力。
(下圖 E 太交易平臺淨頭寸)
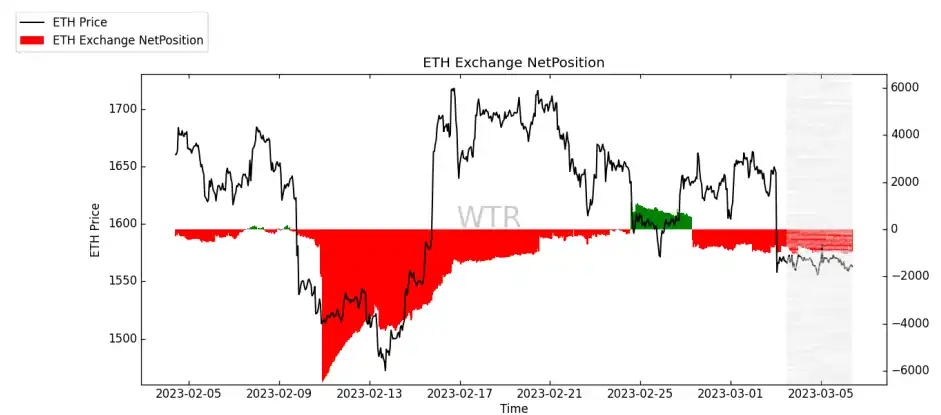
E 太當前處於較爲穩定的少量持續流出狀態。
交易平臺場內的潛在拋壓持續流出是較爲積極信號。
(下圖 高權重拋壓)
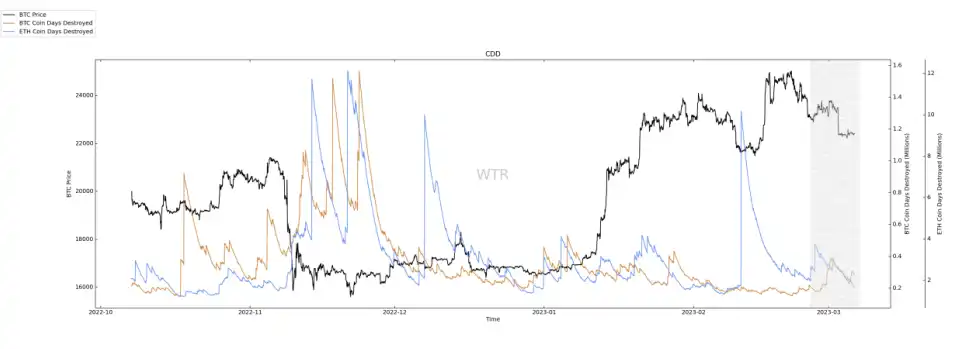
當前 E 太和冰糖橙的高權重拋壓均處於平靜狀態。
購買力評級:全球購買力流失,穩定幣購買力增強。
(下圖 全球購買力狀態)
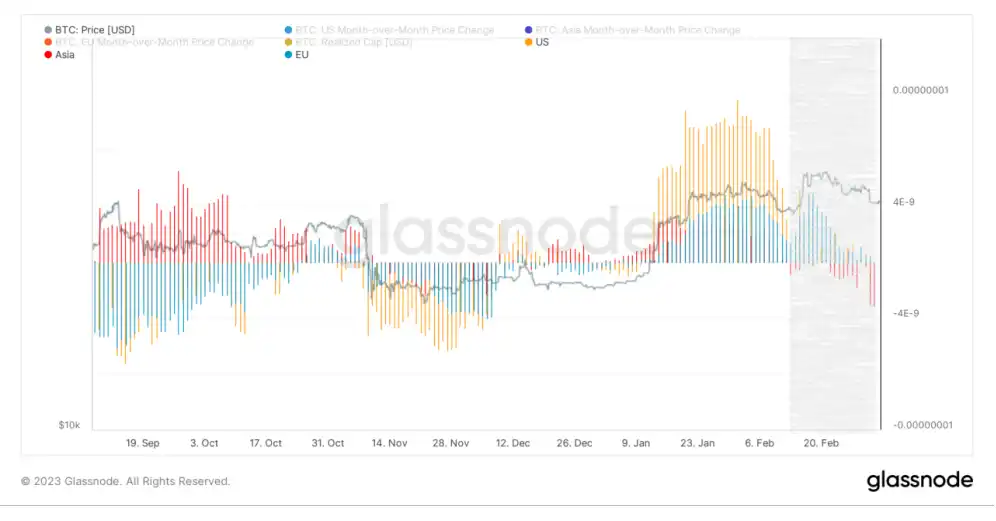
伴隨着價格的回調,全球購買力水平持續流失,其中亞洲購買力流失最爲嚴重。
從當前的全球購買力持續流失的狀態來看,後續市場回暖可能會稍顯乏力。
(下圖 USDC 交易平臺淨頭寸)
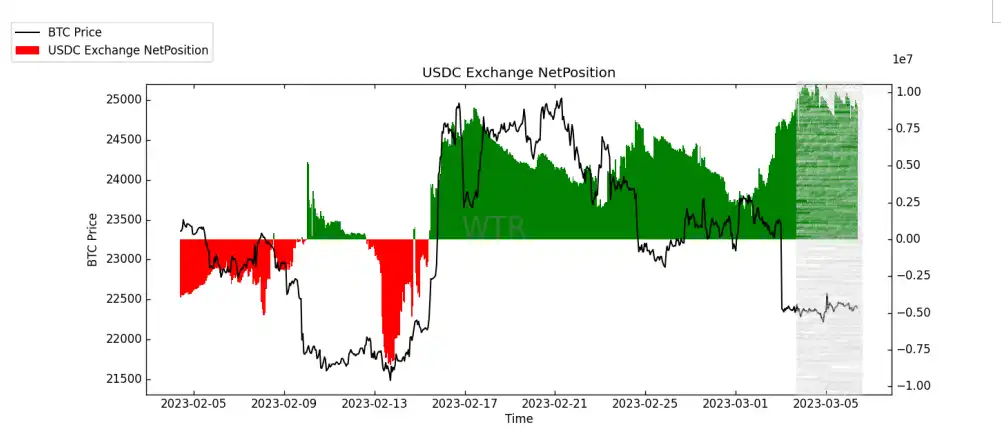
USDC 持續流入累積狀態,通過觀察冰糖橙交易平臺淨頭寸的對比發現,USDC 上週有較爲明顯的下場跡象。
總體來說穩定幣購買力的增強對於後市的承壓能力以及價格上升都是偏積極的。
(下圖 USDT 交易平臺淨頭寸)
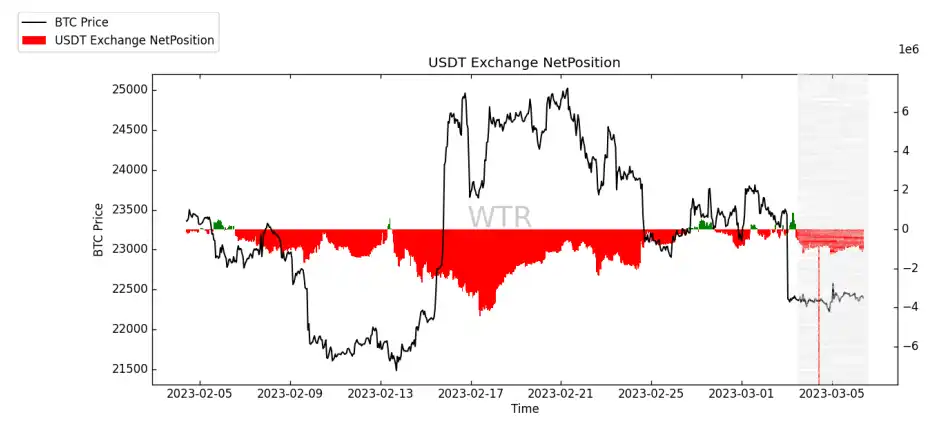
USDT 交易平臺淨頭寸在上週出現短暫的流入之後,當前又轉爲流出狀態。
鏈下交易數據評級: 21500–22000 附近有購買意願,22800 附近有拋售意願。
(下圖 Coinbase 鏈下數據)
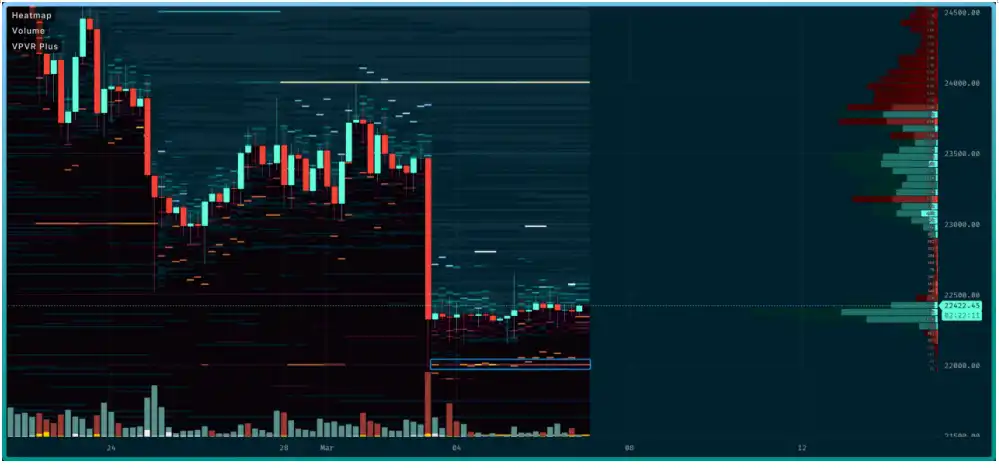
22000 價位有購買意願
(下圖 Binance 鏈下數據)
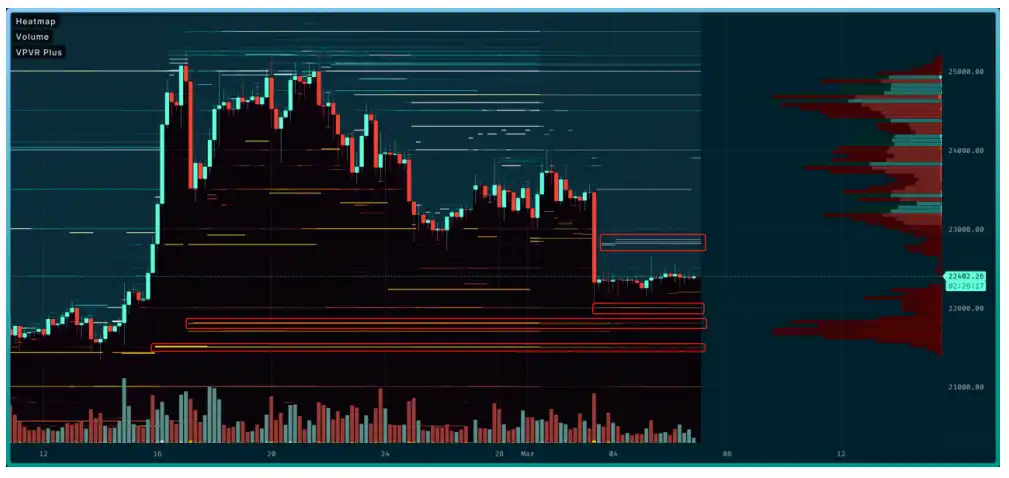
21500、21800、22000 價位有購買意願;22800 價位附近有拋售意願
(下圖 Bitfinex 鏈下數據)
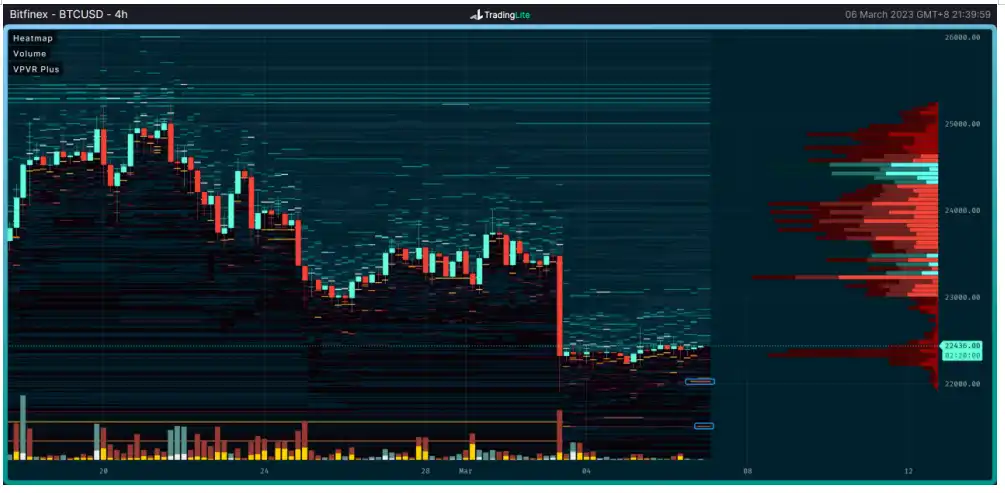
22020、21500 價位有購買意願
本週總結:
消息面總結:
1. 本週數據有降溫的也有高於預期的,市場對加息終點的預測達到 5.5%,超過了美聯儲官員預計的終點利率。
2. 週末美聯儲首次出現了停止加息的聲音,不過市場仍然對 3 月 7 號和 8 號鮑威爾即將發表的貨幣策略持謹慎態度,關注下週聯儲主席的證詞。
3. 雖然加息終點的討論呈現焦灼狀態,當停止加息的消息被放上臺面,市場多開始蓄勢待發和躍躍欲試。
4. 關注 3 月 10 號非農數據與 3 月 14 號 2 月份 CPI 數據是否利好。
目前由 Open Ai 的 GPT 所展開的浪潮,暫時還算不上巨大的革命完全顛覆,更多的推動來看是行業的增強。
這個增強也需要一點時間慢慢推動進去,就是慢慢地專用的人工智能落地。
現在來看大型通用 AI 還有一定距離。
隨後帶來的是 AR 和 Web3 的浪潮,但是兩者誰更快到來暫無法精準判定。
其中 AR 浪潮所帶來的交互革命非常巨大;
Web3 的浪潮則離不開 DAO 的全新組織模式。
另一方面,在衆多人心心念唸的新能源電池方面,從液態轉到固態電池產業的轉移,至少需要 5 到 12 年。
每一個產業的爆發、革命和顛覆都伴隨着巨大的機會;
一個是建造的機會,一個是投資的巨大紅利。
目前,時代正處於專用人工智能爆發前夕;
而數據+算法會是未來的強大生產資料,Web3 和 AR 可以重新定義生產關係和生產方式。
但是帶來的速度可能與很多人想的反而有些出入。
實體建造的 AI 機器和實物,因在現實的物理規則下,原材料量,加工速度,生產成本,供應鏈集羣的限制下,產量不會得到極度誇張的膨脹,生產總量在一段時間內有限。
倒是知識的傳遞和使用在一定程度成本是更低的。
所以反而低廉的知識/腦力工作者更容易被代替覆蓋,廉價的體力勞動完全覆蓋倒是會緩慢些。
其中每一次科技浪潮的推動,都會帶來深遠的文化範式的轉變,在未來一段時間內,隨着浪潮迭起,更多的文化會產生新的改變和轉移。
在新的範式轉移中,舊有部分的範式理念反倒顯得更加侷促。
科技的發展不是通過連續和線性的方式,而是經歷一系列「範式轉換」來發展的。
無論見或不見,無論做或不做,無論參與亦不參與。
都無法阻擋新的範式轉移會將一切改成新的面貌。
鏈上長期洞察:
1. 市場最重要的博弈在於心理博弈,而心理博弈的關鍵在於錨定效應,比如成本;
2. 目前階段價格已經高於已實現資本化成本,此前已經觸碰兩次低點;
3. 長期持有者成本依然低於短期持有者成本,市場主要階段還是短期主導。
• 市場定調:
震盪;
如果近期參與博弈,可關注短期參與者的狀態。
鏈上中期探查:
1. 短期交易者在逐漸收斂在場內的拋壓;
2. 市場的拋壓並非主體,流動性強弱會決定市場的主要基調;
3. 在期權的波動率上升時,可能對存量盤而言是先導性的預兆;
• 市場定調:
偏中性,波動
從當前情況看,市場主要參與者並未表現出大動作,而衍生品波動率上升可能會預示着波動性行情的到來。
策略建議:可能適合偏震盪的策略,需注意變盤節點。
鏈上短期觀測:
1. 衍生品風險略微下降,衍生品模型處於極值區域;
2. 交易量有所回落;
3. 市場整體情緒狀態呈平緩;
4. 交易平臺數據顯籌碼累積減少,拋壓略低;
5. 全球購買力流失,穩定幣購買力增強;
6. 除歐洲外其他洲購買力已到負值;
7. 鏈下交易數據顯示 21500–22000 附近有購買意願,22800 附近有拋售意願。
8. 短期內跌不破在 $16500 ~ $20500 概率爲 70%;
9. 短期內漲不破 $24000~$26000 的概率爲 73%。
• 市場定調:
市場整體壓力水平不高、情緒偏中性、活躍度良好、承接能力略有增加。
策略建議:
相對震盪策略較好。
風險提示:
以上均爲市場討論和探索,對投資不具有指向性意見;請謹慎看待和預防市場黑天鵝風險。
本文來自投稿,不代表律動 BlockBeats 觀點
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章