融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


千人參賽僅3人多連勝,這輪美股財報季有多難「猜」?
當前,儘管美股三季報尚未全部結束,但集中披露高峰已然過去。回看已公布的公司,最值得注意的不是又有多少家「超預期」,而是財報與隨後行情有時同向、有時背離。據OKX相關預測事件的結算結果,AMD第三季度營收同比增長45%,業績達到預設門檻,財報後首個完整交易日價格也上漲;Robinhood營收創下紀錄,指定的每股收益卻未過線,首日價格也未上漲。SK海力士的季度收入和營業利潤同樣刷新紀錄,指定盈利指標未過線,首日價格卻上漲;微軟和蘋果則業績過線、價格未漲。
這些結果有意料之中的增長,也有足以讓人停下來重看題目的意外。AI投入能否轉化為利潤、消費需求是否延續、金融平台的收入質量如何,幾家公司回答的本来就不是同一個問題。OKX星球將其中兩項判斷拆成了預測事件:一題問財報是否達到事先規定的門檻,一題問財報公布後首個完整交易日價格是否上漲。借這兩道題回看財報季,能更清楚地看到「公司交了什麼成績單」和「市場願意為它付什麼價格」之間的距離。
24家公司,12家兩道題答案相反
我們整理了OKX星球10月20日至11月10日期間的48個財報預測事件,覆蓋24家公司、每家公司兩類題目。業績與首日價格的組合如下;其中,「財報過線」沿用各事件預設的指標門檻,價格方向沿用活動結算口徑,不等同於美股現貨的具體漲跌幅。
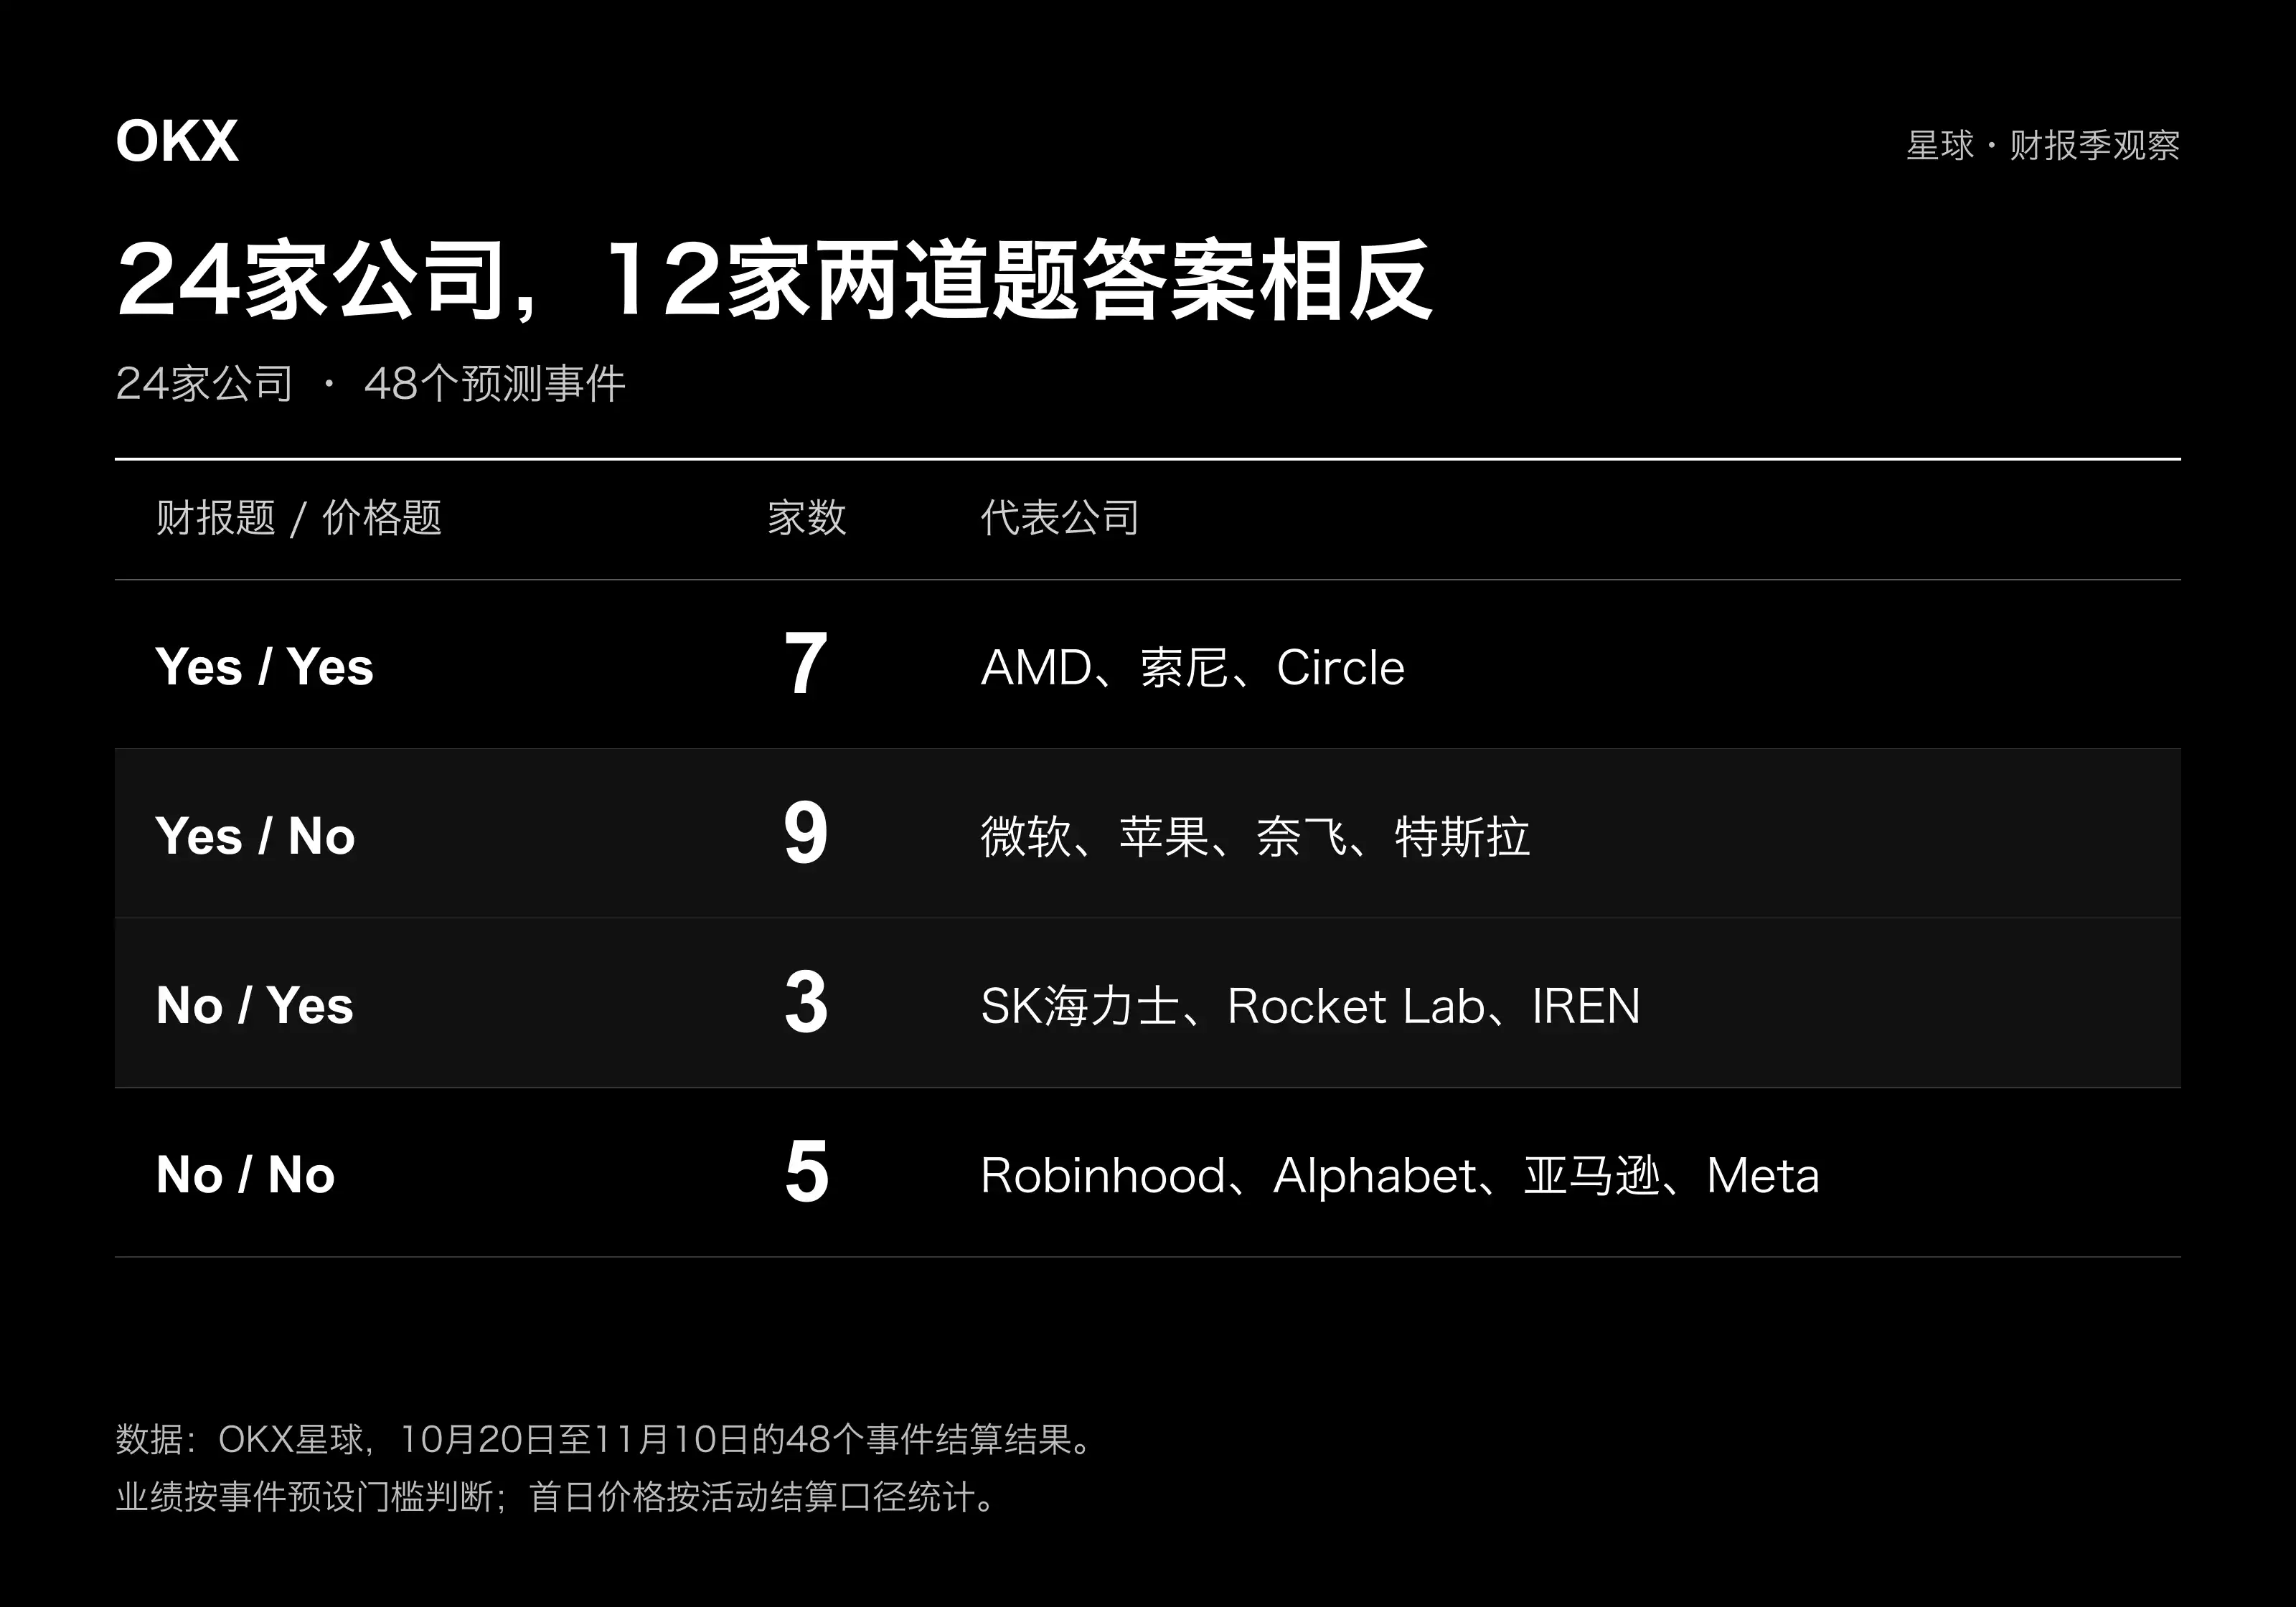
24家公司中,恰好一半的業績與價格方向不同。更值得注意的是,16家業績過線的公司裡,只有7家首日上漲,佔43.8%;8家未過線的公司裡,也有3家上漲,佔37.5%。兩組上漲佔比僅相差約6個百分點。
這組小樣本不足以估計長期規律,卻說明在本輪觀察窗口裡,僅知道「業績是否過線」,對區分首日漲不漲的幫助相當有限。9家過線後沒有上漲的公司,更不能統一解釋成經營惡化。它們可能仍在增長,只是增長的幅度、質量或持續性,沒有提供足夠的新理由讓價格繼續走高。
把它放回整個財報季,能看出兩個層面:企業盈利普遍超過了分析師基準,但「超過基準」本身已不是稀缺信息;投資者還需要判斷,這份財報能否推動後續盈利預期上修。儘管FactSet的標普500統計與OKX這24家公司的事件門檻並非同一口徑,不能直接比較超預期比例,但前者提供了背景,當超預期變得普遍,真正有區分度的,是超出多少,以及能否持續;後者則提供了業績與價格反應的對照,揭示了只看盈利達標比例容易忽略的一點——財報過線,並不意味着市場願意給出更高的價格。要理解這種落差,還需進一步判斷這些業績改善是否早已反映在價格中。
離結果越近,預測就越準嗎?
本輪預測對業績的判斷總體偏樂觀。財報公佈前3小時,24家公司中有20家的業績預測偏向Yes,最終達到門檻的只有16家。6道方向不一致的業績題中,5道屬於此前看好、結果未過線,分別涉及SK海力士、Alphabet、亞馬遜、Robinhood和Meta;只有Oklo走出了相反結果。
也就是說,主要偏差不是普遍低估企業,而是高估了一部分公司達到盈利門檻的可能性。行業景氣、營收增長與盈利兌現之間的差別,恰好是這些公司需要進一步拆解的地方。但臨近結果時,這些判斷會被修正多少?兩類預測的變化並不相同。
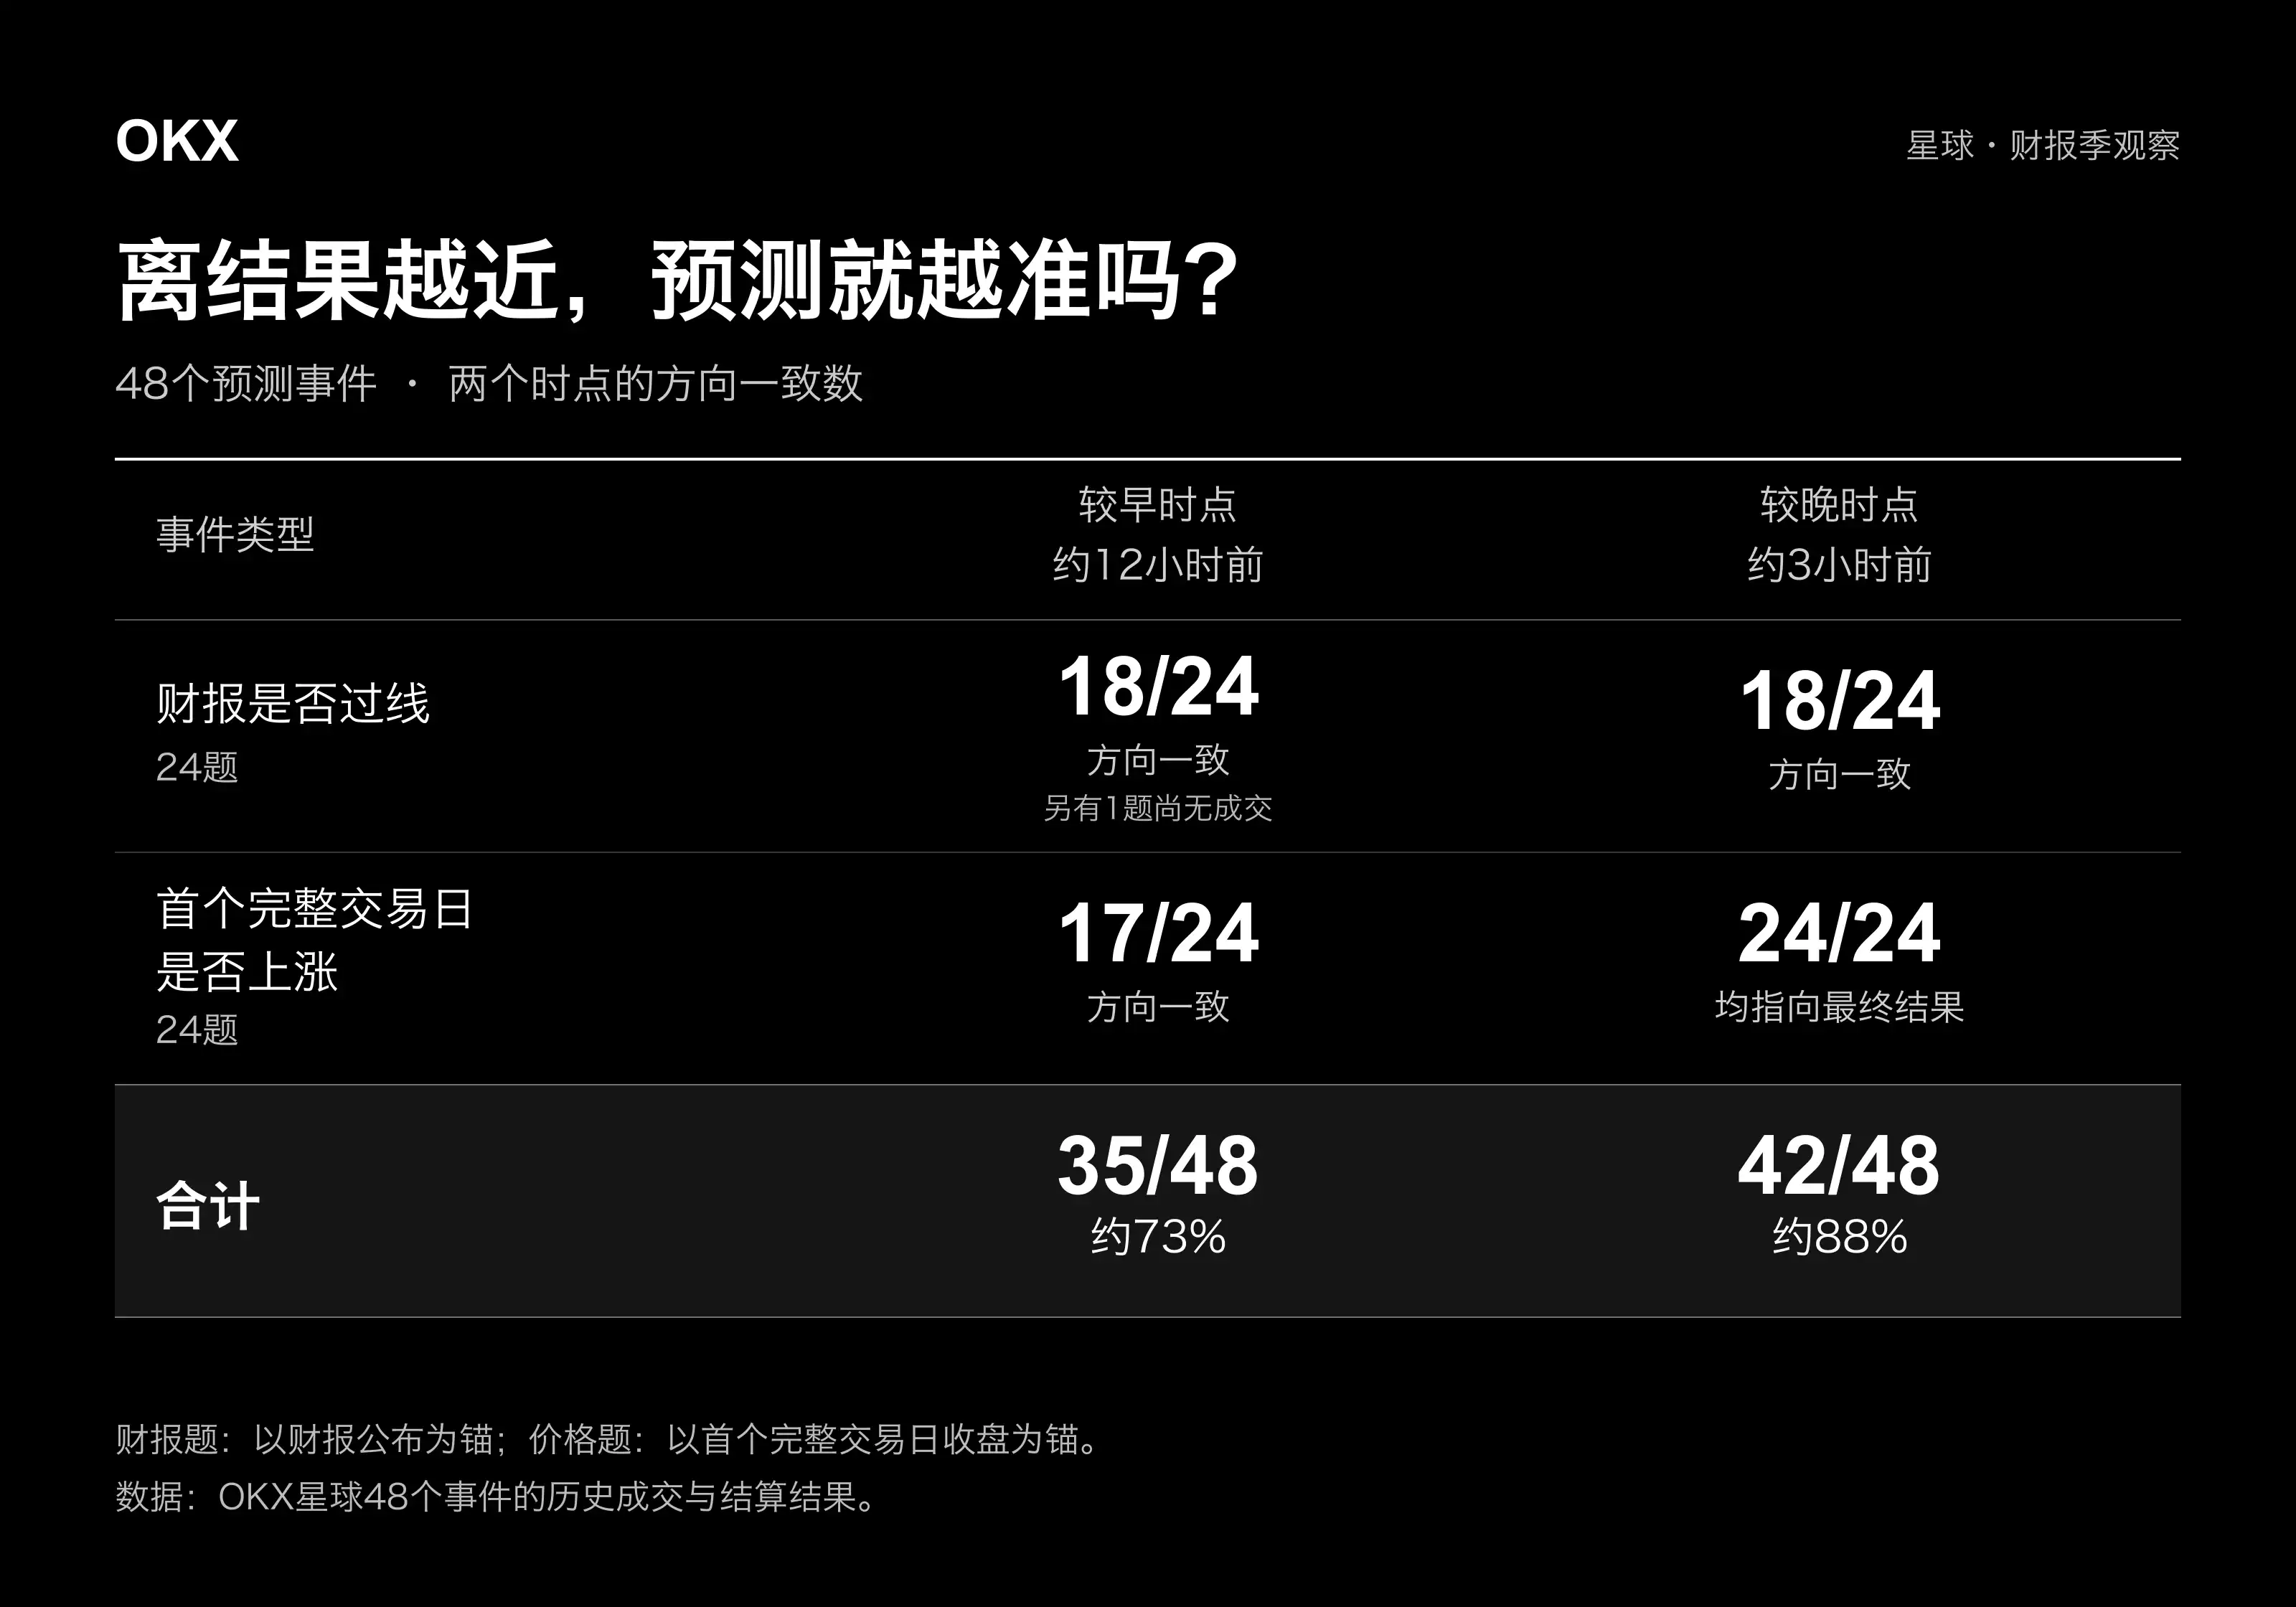
從合計看,與結果一致的判斷由35道增至42道,佔比從約73%升至88%。這7道淨增全部來自價格預測,首日漲跌判斷從17道一致增至24道,而業績預測在兩個時點都為18道一致。因此,這組數據呈現的改善發生在對行情的跟蹤,而不是對企業盈利的提前估計。
兩者面對的信息條件不同。財報沒有公佈時,即使離披露只剩3小時,參與者也未必獲得了足以改變盈利估計的新證據,原先的樂觀或悲觀判斷仍可能延續。價格預測臨近首個完整交易日收盤時,財報已經落地,市場也用大半个交易日給出了反應,判斷因而更容易向結果靠攏。這組數據更支持「新信息與行情反饋幫助修正判斷」,而不是「等得越久就自然預測得越準」。對行情研究而言,後續報價能幫助觀察市場是否接受了最初的財報解讀,但不能倒過來證明事前判斷同樣可靠。
50%的預測分歧怎樣走向一個答案
接近50%的讀數,還不足以形成鮮明判斷。Intel業績題在公佈前12小時的Yes成交價為51%,最終業績過線;亞馬遜則曾出現53%的讀數,最終未過線。兩者都略偏看好,卻走向不同結果。對這類公司,更值得研究的是分歧出在哪裡,比如收入增長有沒有共識,利潤率、費用或下一季指引是否仍存在不同估計。把51%或53%直接理解成「市場已經看好」,會放大一個很小的領先幅度。
更強的傾向也未必指向正確答案。Oklo業績題在財報公佈前6小時、3小時和1小時的Yes成交價分別為20%、18%和11%,最終業績卻達到門檻。與之相對,閃迪從公佈前12小時的57%升至3小時前的65%,看好傾向增強,最終也確實過線。一降一升,兩種變化都需要回到經營信息和盈利估計中解釋;報價變化本身不能代替支撐判斷的證據。
7次修正,5次撤回看漲判斷
進一步看這7次價格判斷的修正,奈飛、微軟、特斯拉、Meta和AST SpaceMobile由偏向上涨轉為偏向不漲;Rocket Lab和AAOI則反向調整。隨著交易日推進,部分原先的樂觀價格預期沒有維持下來。
預測與行情的關係,也不只是「預測在前、驗證在後」。財報前,報價記錄參與者願意相信什麼;財報後,經營數據、管理層指引和交易行情又反過來改變報價。對分析者而言,最有價值的是找出判斷轉向發生在什麼信息之後。若盈利達標後,看漲預期仍持續回落,就應檢查原先看好的增長是否已經被計價,或新指引是否削弱了它;不能僅憑報價回落,倒推出是哪一項因素造成了下跌。
財報數字沒錯,為什麼價格還是會走反?
先看Robinhood。其第三季度營收14.2億美元,同比增長12%,創下紀錄;但GAAP每股收益下降16%至0.51美元,調整後每股收益也下降3%至0.60美元。即使不討論活動採用哪種口徑,收入增長沒有同步轉化為每股盈利增長,已經是財報本身需要回答的問題。Robinhood業績公告
收入內部也並非全面走強。期權和股票交易收入分別增長31%和41%,加密貨幣交易收入卻下降55%,淨利息收入下降9%。總收入紀錄掩蓋了業務之間的此消彼長。對於這類平台,新增收入能否彌補原有業務下滑、並留下更多利潤,比總收入是否創新高更重要。它沒有過盈利門檻、首日價格也未上漲,至少與「增長沒有普遍改善盈利」的財報特徵相吻合,而不是一個純粹的結算口徑問題。
SK海力士呈現的是另一種情況。雖然指定盈利指標未過線,公司披露的收入和營業利潤均創新高;更具前瞻性的信息是,HBM4和高價值伺服器產品銷售擴大,並已通過長期協議覆蓋2027至2028年超過一半的產能。SK海力士業績公告 這些信息給投資者提供了超出當季每股收益的觀察依據,高價值產品佔比能否繼續提升,未來產能是否已有需求承接。長期協議不是未來利潤的保證,卻有助於評估增長的可見度。這也是為什麼當季某項指標未達標,不必然推翻對後續經營的判斷。
AI產業鏈的分化,在微軟與AMD之間更容易看清。微軟當季營收增長19%,營業利潤增長21%,Azure收入增長48%,並不是一份需求疲弱的財報。但其經營現金流約580億美元,現金購置固定資產支出約393.7億美元;按經營現金流減去這項支出計算,差額約186.3億美元,低於上年同期的256.6億美元,降幅約27%。這一計算不包含融資租賃投入。微軟財報及現金流量表
利潤在增長,投入後留下的現金卻減少,說明業務擴張仍需要更快的資金投入。對雲平台而言,下一步要證明的不只是「客戶需要AI」,還包括新增算力能否持續被使用、定價能否覆蓋投入,以及折舊和運營成本如何影響後續利潤。微軟業績過線但首日價格未漲,可以沿這條線繼續研究,而不能簡單歸為「市場沒有看懂好財報」。
AMD位於同一條投資鏈的另一端。它的第三季度營收增長45%,數據中心收入增長97%,GAAP營業利潤率由上年同期的14%升至21%;第四季度營收指引中值約170億美元,對應同比增長約66%。AMD業績公告 這裡不僅有收入增長,還有利潤率改善與下一季增長預期。相比單季盈利過線,這組信息更有助於支撐增長能夠延續的判斷。
把兩家公司放在一起,並不是說買設備的公司一定跌、賣設備的公司一定漲,而是同一輪AI投資會在不同企業的報表上留下不同痕跡,平台先承擔建設和回收週期,供應商則可能更早確認收入與利潤。不能因為都受益於AI,就期待它們在同一季度交出相同的現金回報。
蘋果還提供了另一條線索。當季營收增長12%、每股收益增長14%,但每股收益中包含約0.05美元的關稅退款利好,毛利率也因此受益約1個百分點。蘋果財報 這不否認主營業務增長,卻意味著判斷下一季盈利時,要區分哪些改善可以延續,哪些來自當期特殊因素。財報數字是真的,持續性仍要另作判斷。
這些案例共同指向的趨勢,是增長的質量與兌現時間,比單一盈利門檻更能解釋公司的差異。要進一步解釋首日行情,還需把財報與此前估值、同期板塊表現和管理層指引放在一起,不能只從報告裡挑一個與漲跌方向吻合的數字。
千人預測,僅三人多連勝答26題
從總體樣本轉到個人判斷,難度又多了一層。OKX星球「財報大贏家」第二期吸引了1400多位參與者;比賽進行至中段,僅剩林墨陽、abingttt和投機實驗室三人。三人多連勝連答26題,並列第一,平分10,000 USDT,每人獲約3,333 USDT,期間都用過一次復活機會。
連續挑戰的難處,在於研究對象一直在變。雲平台、芯片廠商、交易平台和消費電子公司,影響盈利與估值的變量不同。上一輪正確的理由,到了下一家公司,可能不再是最重要的因素。三位選手的賽中採訪,留下了他們如何處理這種差異的記錄。
第一次失手:三人都栽在海力士
三人的首次失手都發生在SK海力士。林墨陽和abingttt錯在業績題,投機實驗室錯在首日漲跌題。林墨陽在賽中採訪中提到,自己誤解了交易截止與結算快照的關係,又為賺取XP調整判斷,消耗了復活機會。他的研究習慣則是沿上下游供應鏈收集信息,用AI整合公司業務、行業發展等資料,再討論和核對。這種方法的價值,在於把單家公司的增長放回產業鏈,微軟的投入可以成為供應商的需求,但還要繼續查訂單、交付與利潤能否對應得上。
同樣在SK海力士失手,業績題與漲跌題暴露的卻不是同一個問題,前者需要複核盈利估計,後者需要理解當季指標未達門檻時,市場為何仍願意交易未來需求。這也對應本輪反覆出現的分化,行業景氣並不保證每項盈利指標達標,盈利未達標也不自動抹去未來增長價值。
abingttt和投機實驗室的方法也有所不同。abingttt把每股收益、營收、一致預期和公司指引放在一起,並檢查財報前價格已經反映了多少樂觀情緒;投機實驗室則將盈利估計與價格判斷分開,參考期權隱含波動和OKX永續合約多空比,也會看與自己方向相反的星球討論。這些信息各有用途,財報幫助估計企業能賺多少,衍生品與預測報價幫助觀察市場已經押注什麼,二者不能互相替代。
連勝的三個人,最後答錯了哪些題?
最後一輪,三人都判斷AMD和Circle在財報後的首個完整交易日不會上漲,實際結果卻均為上漲。兩家公司都達到了業績門檻,首日行情也同向上漲;這一次,三人共同失手的不是盈利判斷,而是價格判斷。
從財報本身看,AMD同時提供了數據中心擴張、利潤率改善和後續增長指引,不能僅因微軟、蘋果此前「業績過線卻不漲」,就預設它會複製同一路徑。研究財報既要識別反常,也要接受強勁業績與上漲行情確實可以同向。「超預期仍會跌」只是需要防備的一種情形,不應變成另一條機械套用的公式。
財報季收尾,留下什麼可用的判斷?
本輪財報季更值得保留的判斷,不是「美股業績好不好」,而是盈利增長、增長質量與估值承受力正在被分開檢驗。FactSet統計中,標普500的遠期市盈率從9月底的19.0倍降至11月6日的17.7倍,價格相對於未來盈利預期的倍數下降,並不意味著企業盈利也在同步轉弱。後續財報仍要沿著這幾個方向驗證:AI供應商的訂單能否繼續兌現為利潤,雲平台的新增投入能否換來現金回報,消費和金融公司的收入增長能否改善每股盈利。這些問題的答案,決定增長是在變得更紮實,還是需要更多資金與更長時間來支撐。
預測的價值,也應放在這個過程中衡量。財報前,它留下市場的期待;財報落地後,它記錄這些期待如何被經營數據與行情修正。真正有用的反饋,是查清自己高估了哪項增長、低估了哪項投入,或錯把短期利潤當成了長期趨勢,再據此調整判斷。看對方向不等於賺到錢。相比記住一串勝負,更有價值的是持續修正研究方法。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章