融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Anthropic 盤前合約套利復盤:關鍵事件時間線與倉位微操
原文來源:X @Billy0xFF
編者按: Anthropic IPO 進程中的不確定性,疊加不同交易平台對合約換股規則、股本口徑及估值預期的差異,催生了這次少見的跨平台套利機會。由於幣安、Hyperliquid 等平台對 Anthropic 的定價方式不同,其隱含估值和總市值一度出現明顯偏差。本文復盤了這筆套利從價差形成、規則確認到最終收斂的全過程,以及交易者如何根據關鍵事件調整倉位。
以下為原文:
Anthropic 盤前合約套利是市場中少見的容量和利潤率同時相當可觀的套利機會。如果你這次沒有上車,或者不夠重倉,那麼我認為你很有必要跟著我一起復盤一下整個套利過程,搞清楚為什麼如此巨大的機會在我們公開後仍沒有下重注。
這筆套利的完整邏輯見我之前的帖子。今天只復盤兩件事:
1、時間線:兩週裡哪些事件推動了價差收斂,哪些事件又把它拉開,哪些事件影響了勝率,哪些事件影響了賠率;
2、微操:大邏輯不變的前提下,我如何基於上述外部事件進行實時地倉位管理。
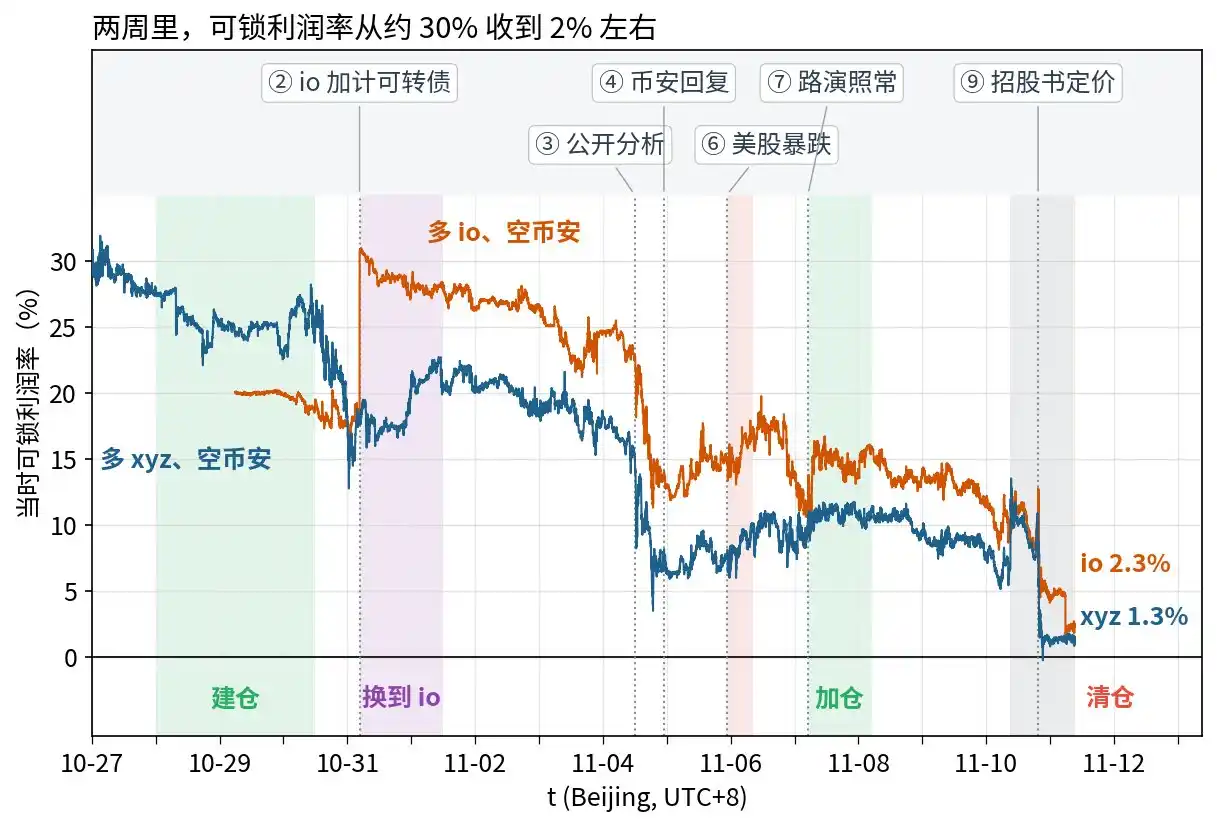
先說結論:價差兩週從約 30% 收斂到 2% 左右,我已經全部平倉落袋。我們公開分析之前,基本沒監控到同行;公開之後其實有兩個很好的上車點,一個是我們推文剛發出的那幾個小時,另一個是 11-07 路演確認照常的時候:規則已經全部實錘,利潤率卻還剩約 15%,且開倉窗口足夠長。
一、這筆交易賺的是什麼
Anthropic 還沒上市,幾家交易所先開了「盤前合約」,上市後會換算成股票價格繼續交易。關鍵在於每張合約上市時換成多少股:
- 幣安按「估值 ÷ 10 億」報價,市場傳 1.3 萬億,幣安就報約 1,300。但它上市時只按發行後總股本換算,1 張只換約 13.1 股。
- 市場說的估值都是完全稀釋口徑(總股本再加上期權、RSU、可轉債等將來可能變成股票的部分,約 175 億股)。1.3 萬億折每股約 $74,13.1 股只值約 $970,幣安卻賣 1,300。股數少了約四分之一,價格等於貴了約三分之一。
- Hyperliquid 上有兩個按股票算的合約:xyz:ANT(trade.xyz)直接按每股報價;io:ANTH(Entropy)按完全稀釋股數換算,上市後每張換成約 17.5 股。這兩個都沒有這個錯價。
所以做法是多 HL、空幣安,按上市時各自換成的股數配平。不管 Anthropic 上市後漲跌,到換算那一刻都能鎖住股數差。下文幾個詞的意思:
- 路線:多 xyz、空幣安叫「xyz 路線」,多 io、空幣安叫「io 路線」。
- 可鎖利潤率:如果現在建倉、一直拿到上市換算,能鎖住的收益(按買入 HL 的金額算)。開盤時 xyz 路線約 30%。
二、公開前:沒有競爭者
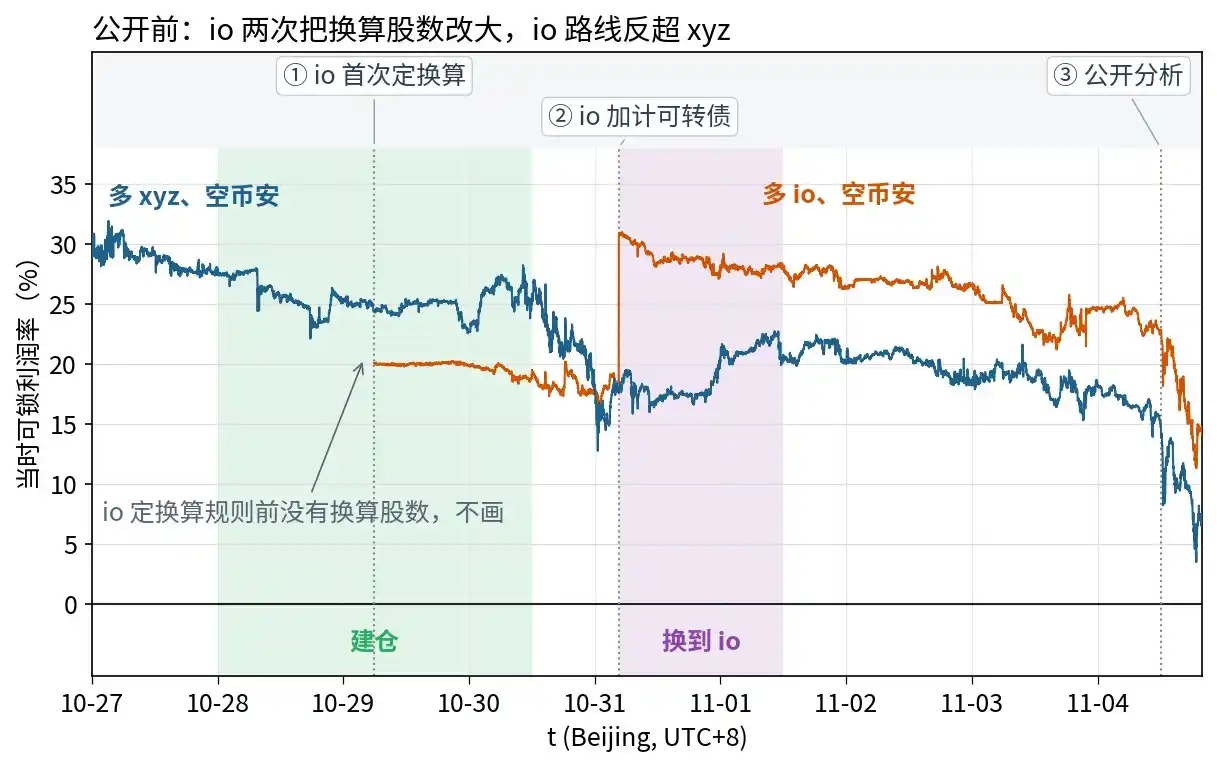
這一段要上車,得自己研究透招股書和四家交易所的規則,確認幣安會按總股本換算,門檻較高。從我們當時的監控看,這個階段在做這筆套利的,基本只有我和我的合作者。
我們在這段時間建了倉,先做的是 xyz 路線。之後 io 的換算規則改了兩次:
① 10-29 io 首次寫出換算規則:上市後按「總股本 + 期權 + RSU」換股,算下來約 153 億股,io 路線約 20%,不如 xyz 路線的約 24%,所以繼續做 xyz。
② 10-31 io 加計可轉債:把 Amazon 的可轉債也全額算進去,約 169 億股,這才是完整的完全稀釋口徑。io 每張合約能換的股數從約 15.3 股變成約 16.9 股,io 路線一下子跳到約 31%,比 xyz 路線高出 10 多個百分點。
微操一:換線。io 路線的利潤率跟著 io 規則和兩邊價格一起變,哪條路線高就往哪條換。② 出來當天,我們就把多頭從 xyz 換到 io。換過去的那部分倉位,到最後比繼續拿 xyz 多賺了約 11%。
三、公開當天:幾個小時收掉一半
③ 11-04 中午,我和我的合作者龍王,Ray 等人分別發了從各自角度解析的這筆套利的邏輯的文章。
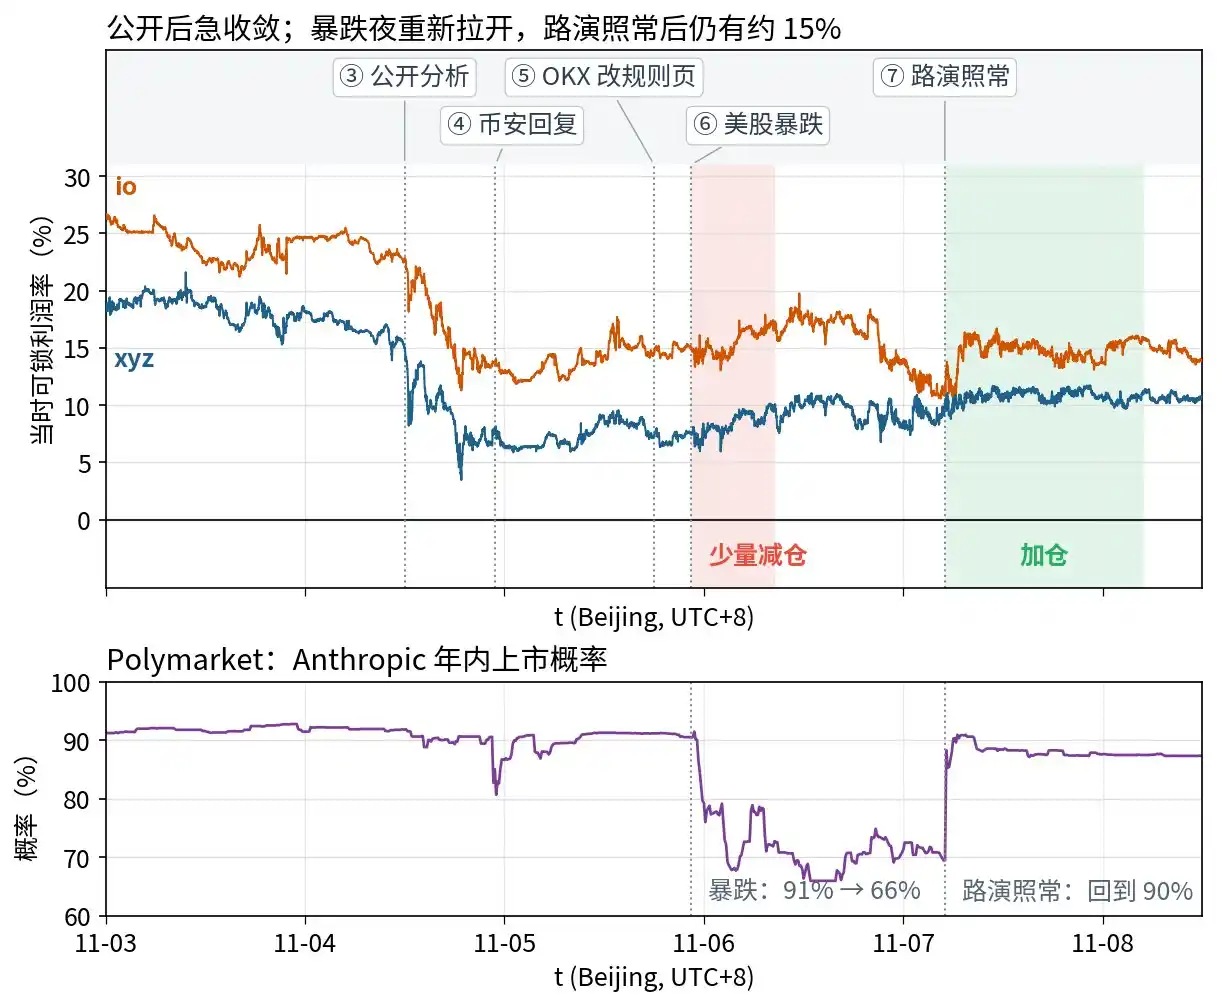
- 40 分鐘內,xyz 路線從 15.3% 掉到 10.5%,io 路線從 22.7% 掉到 19.6%。按小時看,xyz 路線最低約 6%,io 路線最低約 12%。
- 收得這麼快,一方面是新進場的套利盤兩邊同時下單,另一方面是原來反著做(多幣安、空 HL)的人在認錯平倉。
- 第一時間看到推文就動手,可以賺到不少利潤。沒趕上最快的那一波也不要緊,後來有人提前落袋利潤平倉把價差放回來一些,第二天白天 xyz 路線還有 7–8%,io 路線還有 13–15%。
四、三家交易所表態:規則從推斷變成實錘
公開後一天之內,三家的口徑全部落地:
④ 幣安:幣安工作人員在龍王的推文下面澄清了用總股本的規則,內容大意是:合約跟蹤的是 Anthropic 1 股普通股的價格。股本只算已經發行、在外流通的普通股。沒行權的期權、沒結算的 RSU、沒轉股的可轉債、承銷商超額配售、激勵計劃裡預留的股份,現在都還不是普通股,都不算;
這個口徑不是臨時定的,6 月 2 日合約上線時,《合約細則》第 8 條就寫明了;
⑤ OKX:OKX 的 Anthropic 合約和幣安是同一類(按估值報價),它直接改了規則頁,白紙黑字寫「IPO 完成後立即在外的普通股總數」,明確不用完全稀釋。
io(Entropy):規則頁寫明照抄招股書裡的「完全稀釋合計」,io 的 CEO 也公開表態按完全稀釋股數換算。
到這一步,「各交易所按哪個股數」已經不是推斷,是官方確認。剩下的最大風險只有一個:IPO 會不會推遲。
五、暴跌夜:剩下的風險只有「推遲」
⑥ 11-05 晚美股暴跌:納指 100 跌約 6.4%,晶片指數跌約 12%,VIX 單日漲約 70%。
- 市場開始猜 Anthropic 會不會推遲甚至取消上市,Polymarket「年內上市」從約 91% 跌到最低約 66%(圖 3 下欄)。
- 一部分人恐慌平倉,價差被拉開:io 路線從約 15% 回到 18% 左右,盤中接近 20%。
- 我們的判斷:大概率還是會照常上市。我們在投行的朋友沒聽到任何取消路演的消息;而且單純推遲的話,實際並不影響策略基本面,最多會因為提早平倉的同行而發散小幾個點。
微操二:消息一出,少量減倉保險,主倉不動。風險從「規則」變成了「時間」。我們在暴跌當晚就出了一小部分,但大部分倉位仍不動。
六、路演照常:確定性最高,利潤率還有 15%。公開後的最佳下注機會
路演消息前一晚(11-06 21:12),彭博報道部分潛在投資者只願給 1.2–1.3 萬億美元(此前說的是 1.4–1.5 萬億)。這一晚幣安跌了約 11%,io 只跌了約 7%,io 路線一度收到約 11%。
⑦ 11-07 凌晨,FT、CNBC 先後報道 Anthropic 照常推進、下週開始路演。
- Polymarket「年內上市」一小時內從約 69% 回到 90%。
- 價差反而又拉開了:消息出來後 io 被賣低,幣安沒怎麼動,io 路線從約 11% 回到約 15%,之後一天多一直在 15% 左右。
微操三:消息一出就加倉。規則三家都實錘了,推遲的擔心也解除了,確定性是兩週裡最高的,利潤率卻還有約 15%。這是整個過程裡最值得上車的時刻,我們看到報道就補回了倉位,且再利用浮盈增加了倉位。
之後這個窗口維持了兩三天,價差慢慢收斂,利潤率慢慢往下走,到 11-10 早上 io 路線約 9%、xyz 路線約 6%。
七、洩露、招股書與清倉
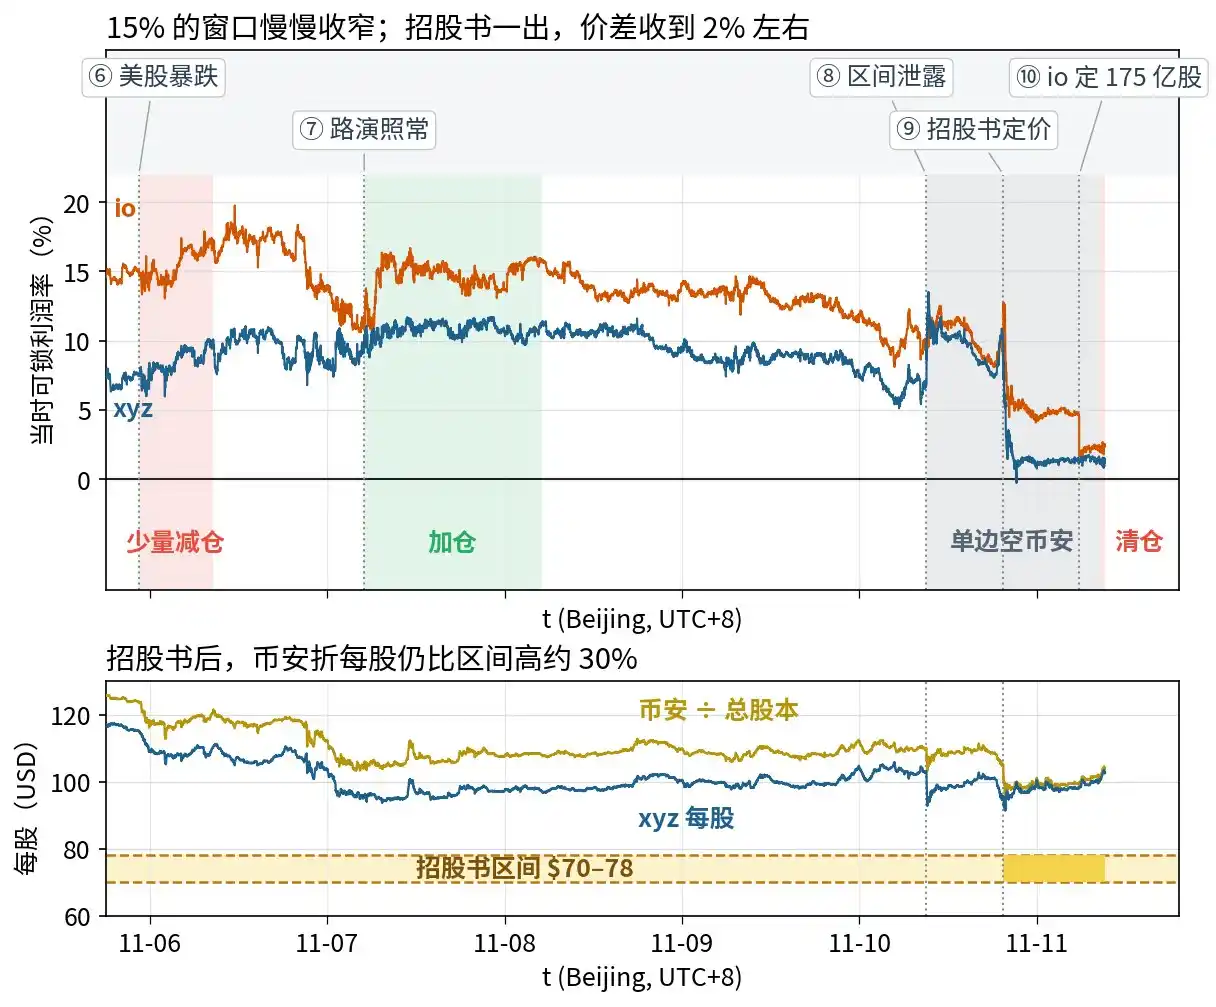
⑧ 11-10 早上,發行區間洩露:路透報出每股 $70–80,隨後又有報道稱條款被撤回。我們判斷區間大概率是真的:按 $75 乘完全稀釋股數,正好是此前傳聞的 1.2–1.3 萬億美元。條款既然洩露,當天晚上大概率就會出正式的價格版招股書。消息出來那一刻,xyz 從約 $104 跌到約 $95,比幣安跌得還多,xyz 路線一度拉到約 11%。原因是 xyz 按每股報價,大家直接拿它和 $70–80 比。
我們從這時開始加單邊空幣安的倉位,邏輯見第八節。
⑨ 11-10 晚,價格版招股書:每股 $70–78,發行後總股本約 130.9 億股。價差直接收掉:xyz 路線從約 10% 到 2% 多。幣安一小時內跌了約 4%。
⑩ 11-11 凌晨,io 定約 175 億股:Entropy 寫明上市換算預估約 175 億股,比按上一版口徑估的約 180 億少一點。io 路線從約 5% 降到約 2%。
11-11 早上我們全部清倉。現在 xyz 路線約 1%,io 路線約 2%,這筆套利結束。
八、單邊空幣安:為什麼一直留著、為什麼洩露時加
在套利倉位之外,我們一直額外空著一部分幣安(單邊,沒有對應的多頭)。原因要從「誰在動」說起。
錯的是幣安,被拉回來的卻是 HL。股數錯價只屬於幣安,照理說價差收斂應該主要靠幣安跌。實際情況是:
- 公開前,確實主要是幣安在跌:幣安 −12.6%,xyz 只跌 1.9%。
- 公開後,套利盤兩邊一起下單。但幣安流動性最好,同樣的資金砸下去它動得最少,反而是 HL 上的 xyz、io 被買上去更多:推文後到暴跌前,幣安 −3.6%,xyz +3.4%;路演照常後,幣安 +3.6%,xyz +6.8%。
- 直到招股書當晚,幣安才補跌了 5.0%,xyz 幾乎沒動。
幣安的溢價有兩層。拿傳聞估值算:1.2–1.3 萬億(完全稀釋)折每股約 $71;11-07 幣安按總股本折每股約 $105,高了約 50%。這 50% 裡:
- 約 10 個點是股數錯價,只屬於幣安,就是套利價差本身,套利盤會慢慢把它收掉;
- 剩下約 40 個點是整個市場對估值的樂觀,xyz 也一樣(每股約 $97)。
單邊空幣安同時押了這兩層:第一層大概率會收,第二層要等市場認錯。
為什麼洩露時加。發行區間一洩露,我們就加了單邊空,理由有兩條:
- 區間大概率是真的(按 $75 乘完全稀釋股數,正好對上 1.2–1.3 萬億的傳聞);
- 有了區間,第二層溢價就有了一把直接對照的尺子。xyz 按每股報價,和發行價是同一個單位,每股 $100 和區間 $70–80 擺在一起,誰都看得出來貴了。xyz 往區間收,幣安和 xyz 之間又被套利盤綁著,幣安也會被一起拉下來。
九、最後的失誤:招股書後繼續空
招股書出來以後,我們繼續空著幣安。當時的想法是:
- 幣安按總股本折每股還在 $98 左右,比招股書 $70–78 的區間還高約 30%(圖 4 下欄,黃色帶和幣安線之間那段距離);
- 等媒體按招股書寫出「按總股本算市值約 1 萬億美元」,大家就會意識到價格有問題,溢價應該會開始收斂。
結果第二天早上起來:
- 溢價並沒有收斂,幣安反而漲了一些,xyz 也一起漲;
- 剛好有新聞(FT)說承銷商準備把估值上調到 1.5 萬億美元以上。
到這裡就知道判斷錯了,多頭並沒有因為媒體寫「市值約 1 萬億美元」而投降,我們馬上止損,全部清倉。這筆空單在招股書當晚一度浮盈不少,但最後是虧的。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章