融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


軟銀豪賭單季虧掉70億美元,是怎麼虧出來的

TL;DR
· 軟銀集團第二財季淨虧 1.1153 萬億日元(約 70 億美元),彭博匯總的 8 位分析師此前預期為盈利約 1290 億日元。
· 虧損來自發電設備預付款核銷與翻倍的利息支出,OpenAI 當季估值損益為零,集團槓桿緩衝隨之變薄。
· 關聯標的:軟銀集團(9984)、軟銀株式會社(9434)、Arm、英特爾(INTC)、台積電(TSM)。
軟銀集團 11 月 10 日公布截至 9 月底的第二財季業績,歸母淨虧 1.1153 萬億日元(約 70 億美元)。彭博匯總的 8 位分析師此前預期為盈利約 1290 億日元。這是軟銀近兩年來首次季度虧損,股價較 6 月高點回撤約六成。
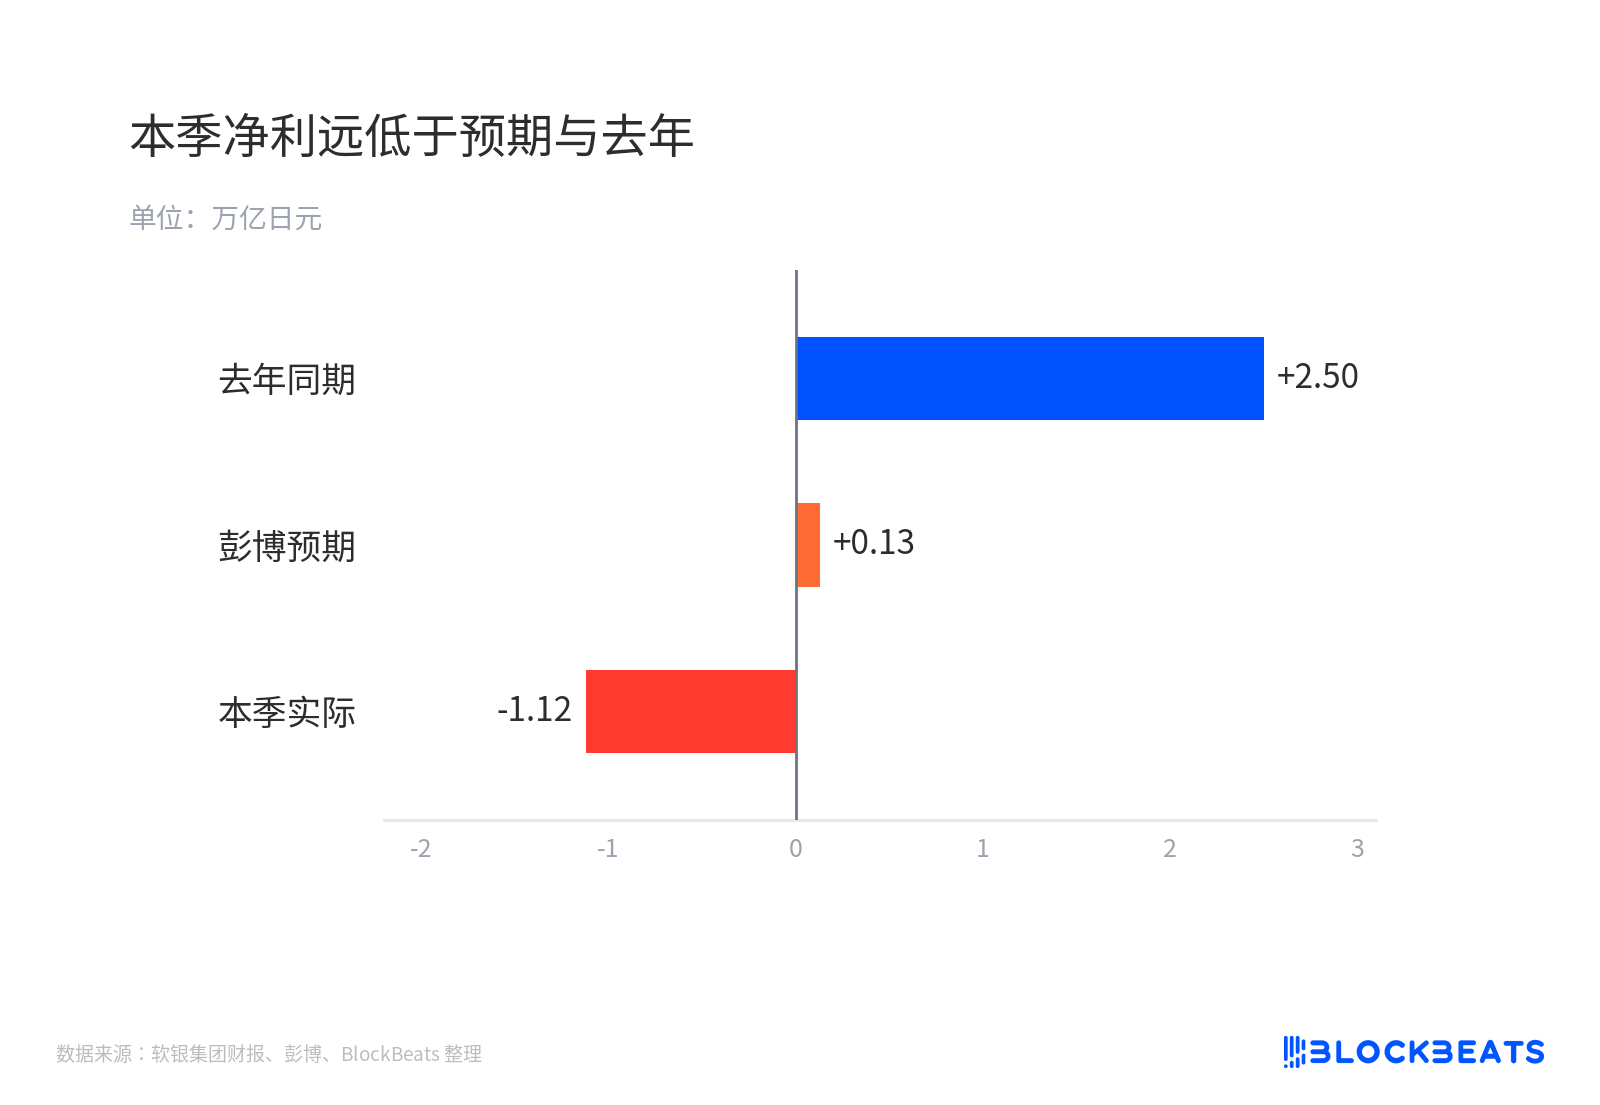
本季淨利遠低於預期與去年
市場的第一解釋是 AI 投資開始兌現代價,數據中心要減值,OpenAI 敞口成了包袱。財報科目講的是另一件事,當季 OpenAI 對軟銀利潤表的估值損益為零。
拖累利潤的是發電設備預付款核銷、英特爾相關對沖虧損、翻倍以上的財務費用,以及去年同期一筆巨額 OpenAI 估值收益留下的高基數。同一次下跌,可以讀成 AI 敘事破產,也可以讀成搶產能的執行成本。
軟銀早被當成一張打包的 AI 看漲期權,OpenAI 股權、Arm、數據中心、機器人全裝在同一張資產負債表裡。NAV 是持股市值減去淨債後的企業價值,LTV 是借款佔 NAV 的比例,軟銀自己劃了 25% 的警戒線。巨虧看利潤表,市場盯 NAV 和槓桿,這一季兩者恰好走向不同方向。
70 億美元虧在四筆賬上
最大一筆來自發電設備。軟銀與願景基金的載體 Silver Bands 7(獨立於 SB Energy 的電力採購主體)上半年修訂了美國 AI 數據中心發電設備採購,確認損失 5972 億日元(約 37.3 億美元),其中不可退預付款 4570 億、合同修改與和解 1402 億。
為了在電力設備短缺裡搶先鎖定產能,軟銀在規格還沒確定時就把錢付了出去。計劃改了,錢要不回來。官方口徑是採購策略修訂,與資料中心資產不值錢是兩回事。
第二筆是英特爾。當季衍生品虧損 3219 億日元,持股估值虧損 2701 億。第三筆是財務費用約 4620 億日元,同比翻倍以上,對應當季約 570 億美元籌資。第四筆是基數,去年同期的 OpenAI 估值收益今年沒有重演。
四筆相加,營收其實還在漲,當季 2.215 萬億日元、同比增長 15.6%,高於 LSEG 彙總預期的 2.02 萬億日元。生意沒有變小,是資產負債表在為搶產能付賬。
646 億美元已經投下去,OpenAI 當季損益為零
9 月末軟銀持有 OpenAI 的累計投資 546 億美元,公允價值 996 億,浮盈 450 億。10 月 1 日完成第三筆 100 億美元後,累計 646 億、持股約 13%。市場口中面臨考驗的 650 億美元承諾,絕大部分已經落地,賬面仍在浮盈。
出資進度之外,卡點是私有估值不再自動上修。過去 OpenAI 每輪融資估值抬升,軟銀就確認一筆賬面收益。現在估值停在原地,這台自動上修利潤的機器停了。
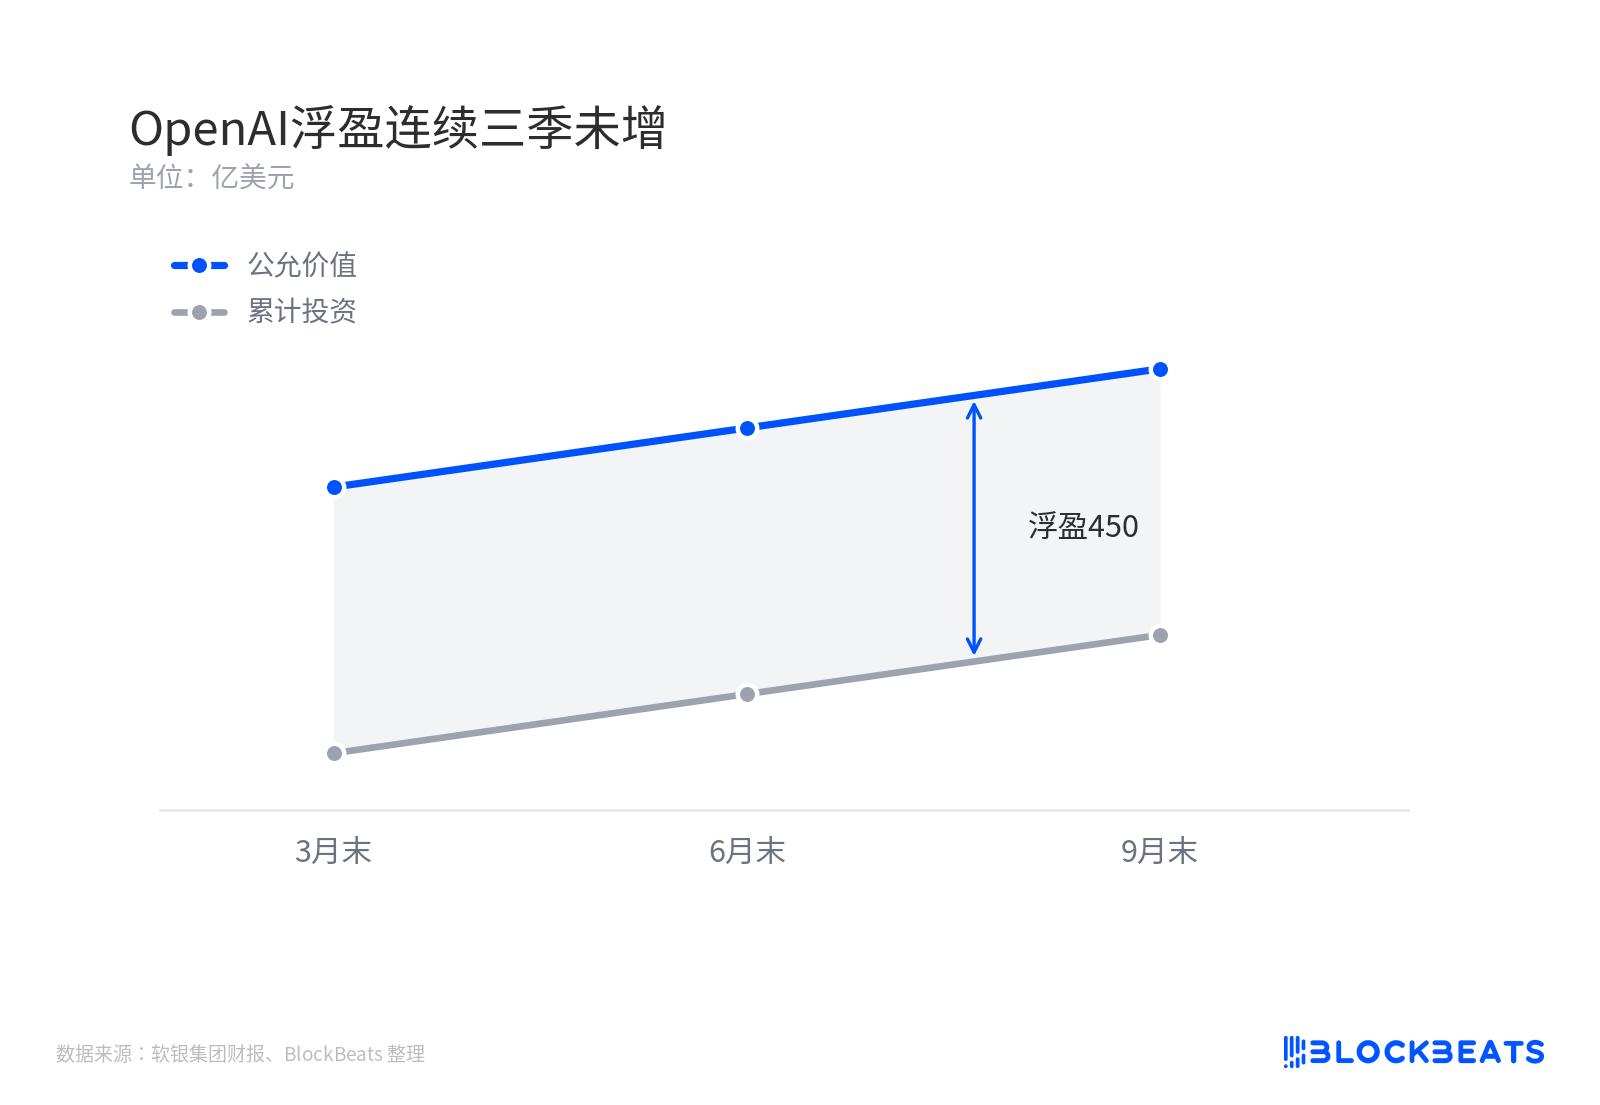
OpenAI浮盈連續三季未增
浮盈 450 億美元還在賬上,但要等新一輪融資或上市,它才可能變成新的利潤。當季利潤表露出空白,被設備核銷和利息一衝,就成了萬億日元的虧損。
重估發生在槓桿這一端
季末 NAV 約 59.8 萬億日元(約 3800 億美元),LTV 約 16%,仍低於 25% 的政策線。但說明會當天隨持倉市值下修,NAV 已回落到約 44.7 萬億。
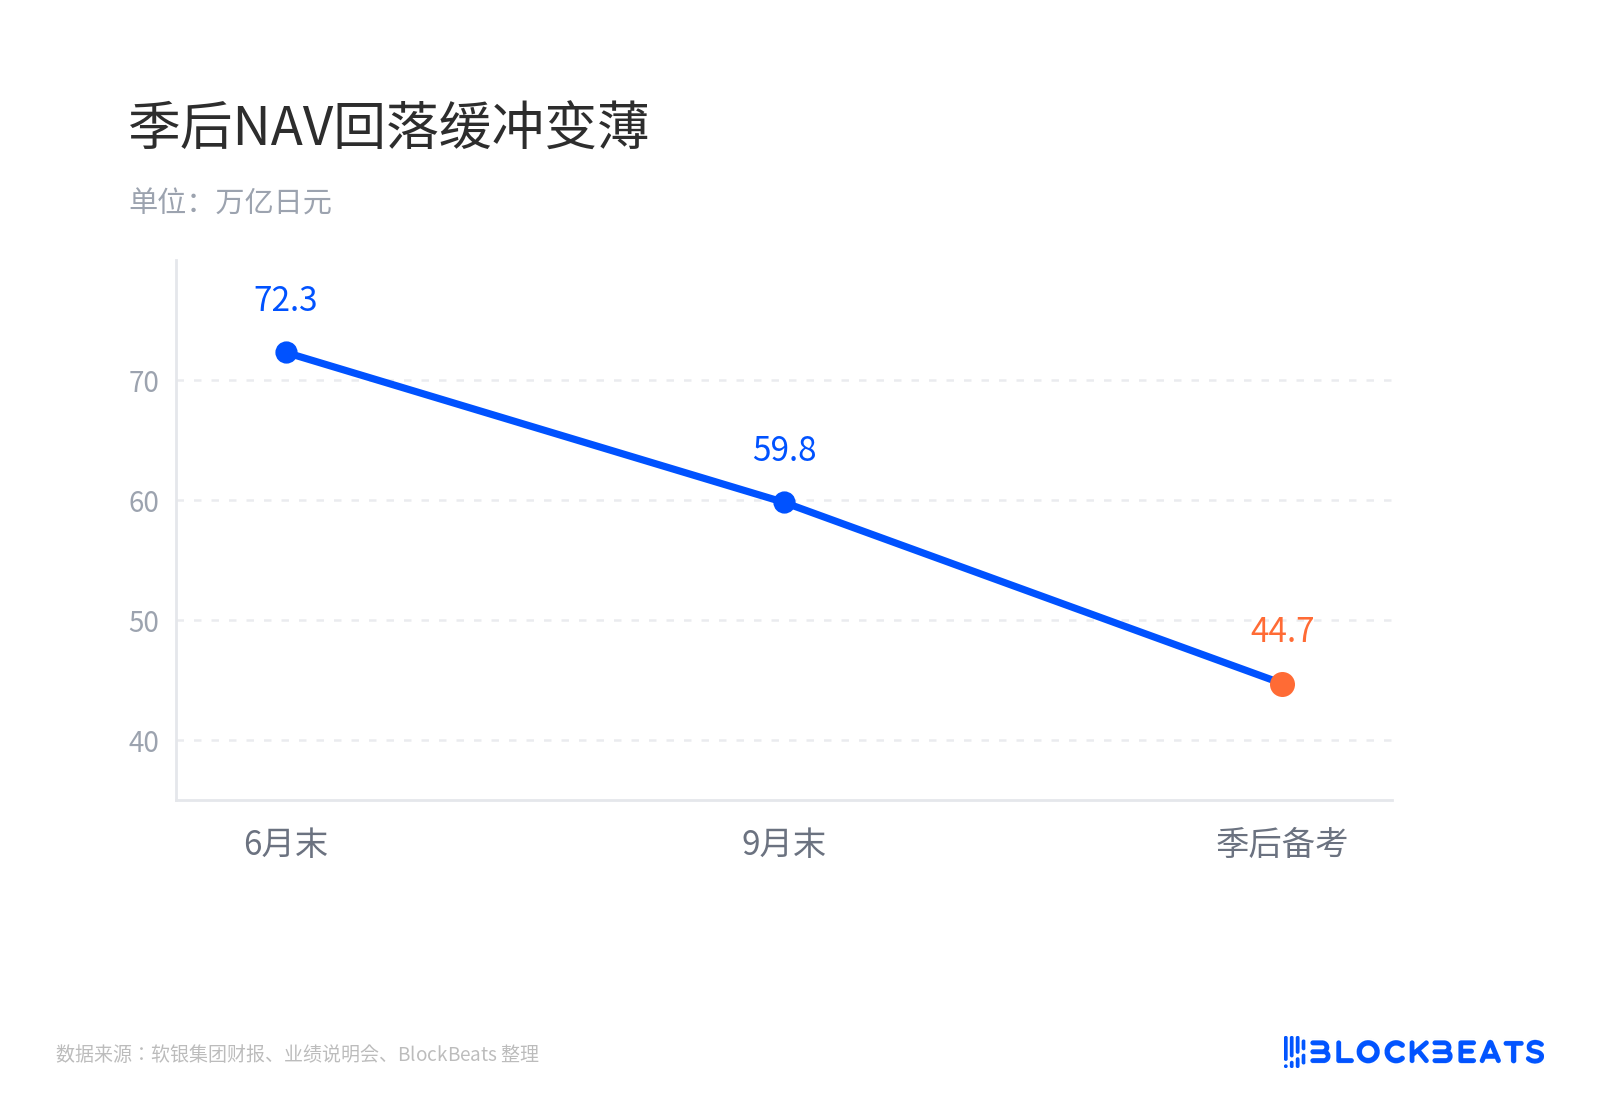
季後NAV回落緩衝變薄
緩衝還在,只是薄了。市場壓的是加槓桿持有這些資產該給多少溢價,而不是 AI 資產會不會歸零。
同一集團內部口徑並不統一。集團 CFO 後藤芳光說項目「才剛開始」,5 到 10 年會變大,美國中期選舉與項目沒有大幅掛鉤,LTV 政策不變。
相隔一天,上市子公司軟銀株式會社(9434,非集團 9984)的 CEO 宮川潤一卻說,美國政治與反資料中心情緒「對我們並不特別有利」,美國新建 AI 雲可能先在其他國家啟動。同一天,這家子公司把全年淨利指引上調到 6100 億日元,雲與 AI 收入同比增長 37%。
外部也有反向對照。台積電同日公布 10 月營收同比增長 59.7%,上游仍在加註,壓力更集中在用槓桿墊資的開發商這一端。對持有軟銀的人來說,問題已從 AI 能不能成,變成這層槓桿撐不撐得到收益兌現。
槓桿緩衝變薄,21 億美元返利還懸著
季後 NAV 從 59.8 萬億掉到 44.7 萬億,按同一口徑折算,LTV 會比季末的 16% 更靠近紅線。下一份財報的看點是這個比例停在哪儿,以及再融資成本有沒有跟著抬。
設備那頭也留了尾巴。賬上還壓著約 66 億美元預付款,另有最高 21 億美元返利沒有入賬,能否兌現取決於後續採購是否按修改後的規格執行。
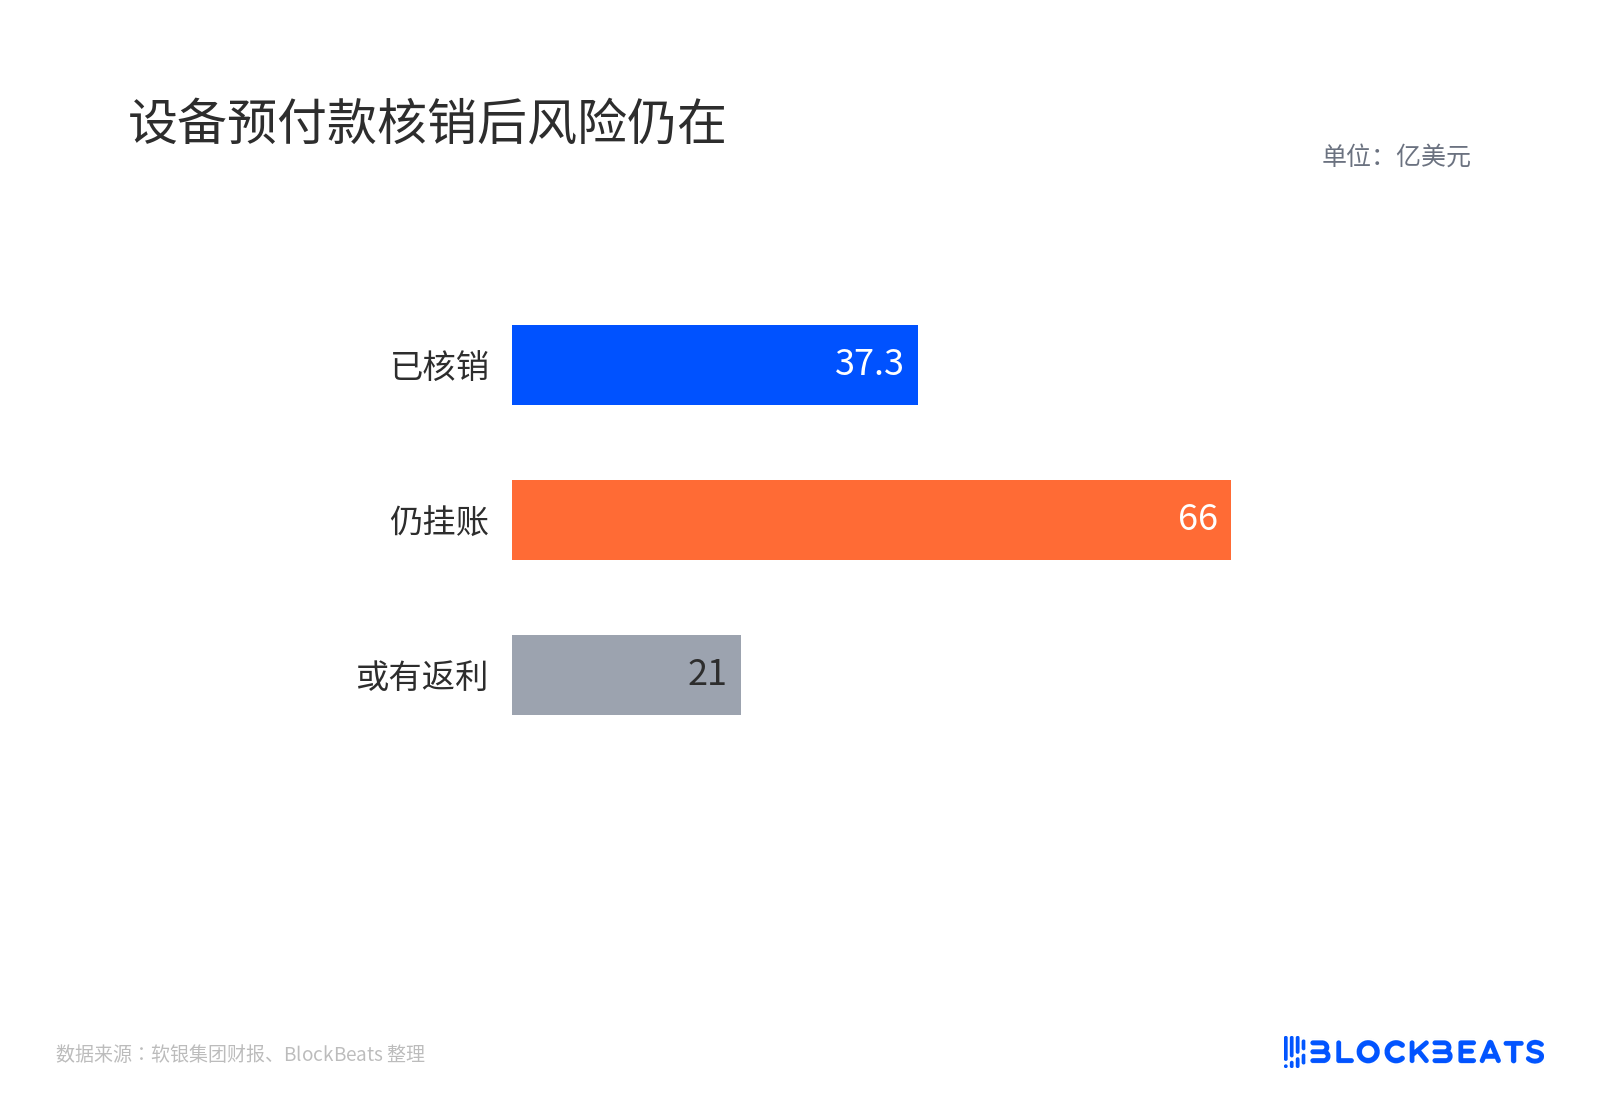
設備預付款核銷後風險仍在
若多個項目繼續改設計,這類核銷就可能重複發生。
再往下是 SB Energy 的上市窗口,市場對它的時間表已有推遲預期。IPO 定價既是這條基建鏈的估值錨,也是軟銀回收現金的通道。俄亥俄等地的 20 年租約還在,「租約在、進度慢」和「租約取消」是兩種壞消息。
這一季巨虧證明的是搶產能要付沉沒成本、加槓桿要付利息,還不證明 AI 資產的終局被改寫。市場自 6 月已給這類代理股去槓桿,財報是確認,不是第一聲警報。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章