融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


一次用光200億美元額度,甲骨文為何暴跌?

TL;DR
· 市場消息顯示,甲骨文推進總額200億美元股權與債券融資,用滿投資日承諾的融資上限。
· 新債利差與信用違約互換顯示,投資級評級和接近垃圾債的定價已經分裂。
· 關聯標的:ORCL及其新發債券與CDS、微軟/Meta/谷歌的債券發行窗口、CoreWeave。
11月2日,市場消息顯示,甲骨文正推進總額200億美元的股權與債券融資,計劃發行100億美元普通股與100億美元高級票據,一次性用滿五天前投資日承諾的2027至2030財年融資上限。公司股價當日收跌8.76%,把投資日當天10%以上的漲幅全部吐回。
這筆融資本身並不意外。讓市場緊張的是價格。
五天用滿200億,股價跌回起點
兩筆各100億美元的發行計劃同日推進,用途寫得相當寬:資本開支、償還債務、投資與收購、分紅與回購都在列。這意味著不能把200億美元全部算作AI開支,但它確實覆蓋了數據中心最燒錢的那一段。
股價反應比融資結構更直接。行情數據顯示,上週五收130.67美元,週一收119.22美元,單日跌8.76%,截至11月2日的三個交易日累計約18%。投資日當天那根10%以上的陽線,被一根陰線全部抹掉,年內跌幅擴大到約33%。
Baird分析師Rob Oliver認為,這次發行與投資日披露的結構完全一致,他不理解市場為何恐慌。這個說法在「有沒有新信息」這一層成立,額度、節奏、工具五天前都講過。
但市場把答案寫在了價格裡。同一份結構,用不同的利差和折價賣出去,融資成本就完全不同。拋售反映的是這次賣得有多貴。
評級還在投資級,價錢已到垃圾債門口
先分清一件容易混的事:評級機構和債券市場說的不是同一件事。穆迪給甲骨文Baa2、展望負面,標普與惠譽給BBB,都還在投資級範圍內。但買債的人要求的補償,已經按另一套標準來定。
據市場報價,新債相對同期限美國國債的利差約240至335個基點,最長一檔票息被談到8.6%以上。五年期信用違約互換,也就是為債券違約投保的成本,約292個基點,一年內上升約265%。
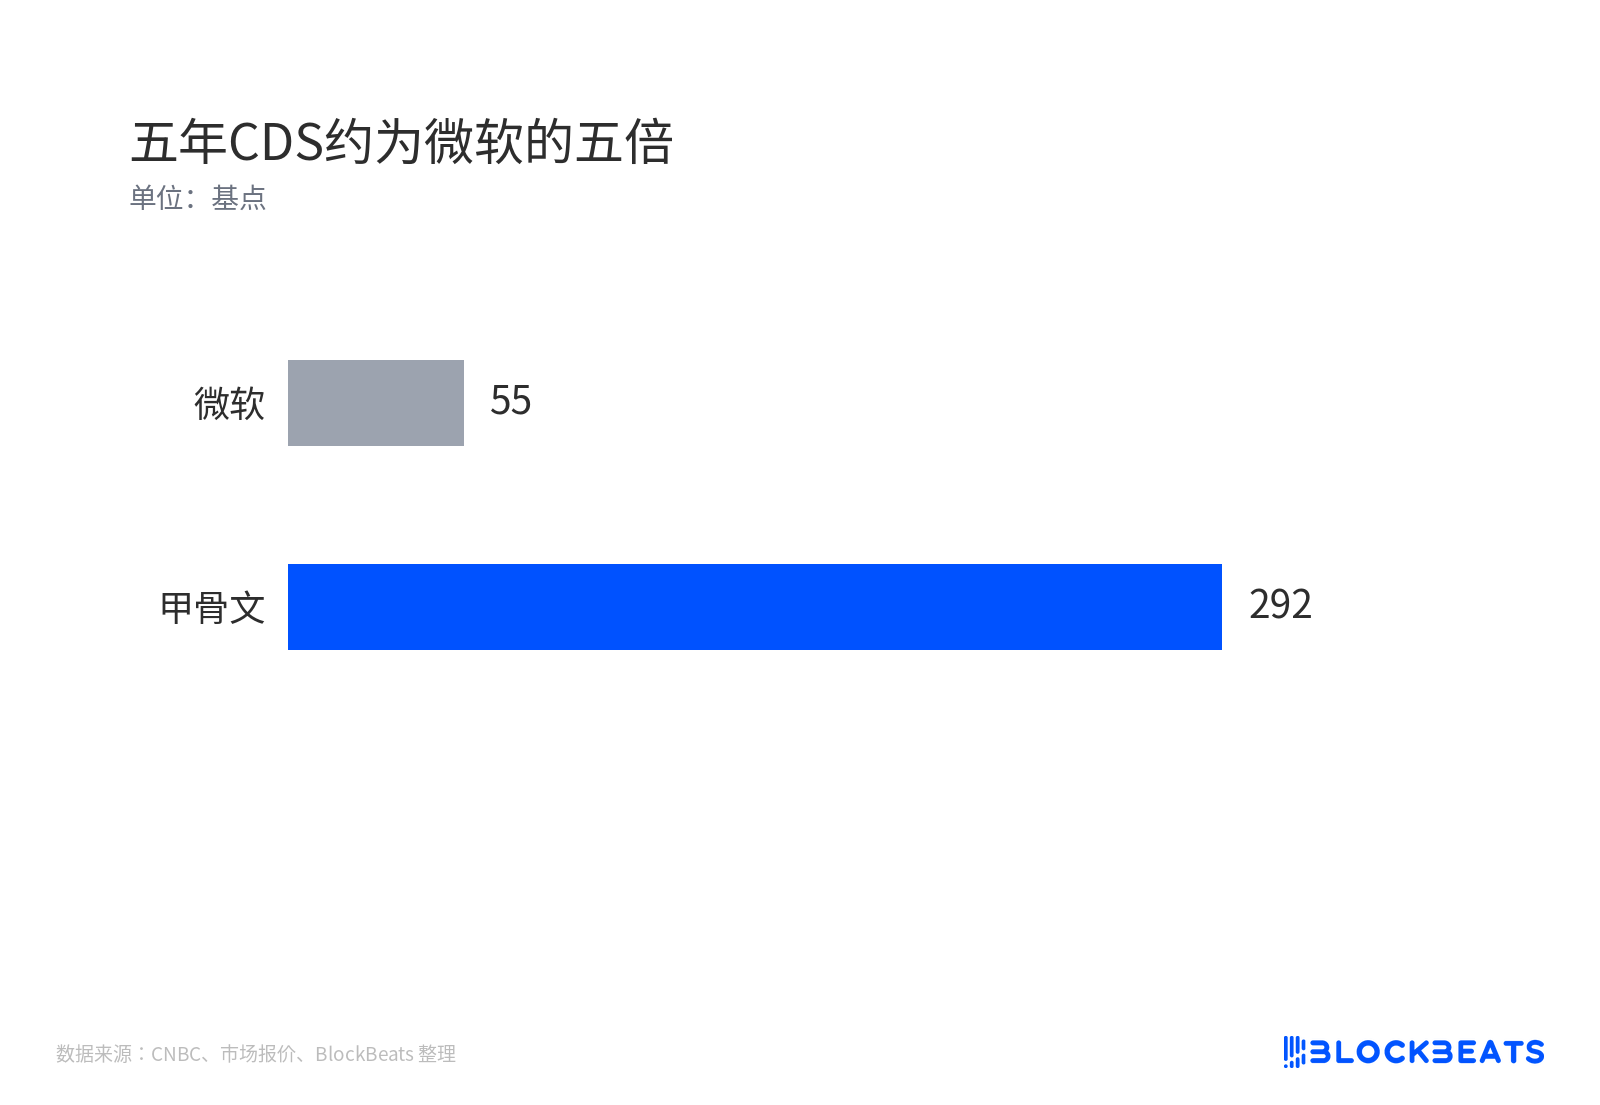
五年CDS約為微軟的五倍
橫向看更清楚。甲骨文存續的2066年到期債券收益率約8.4%,蘋果和微軟相近久期的債券約6.1%。同樣被叫做投資級,借錢的價格差出兩個多百分點。
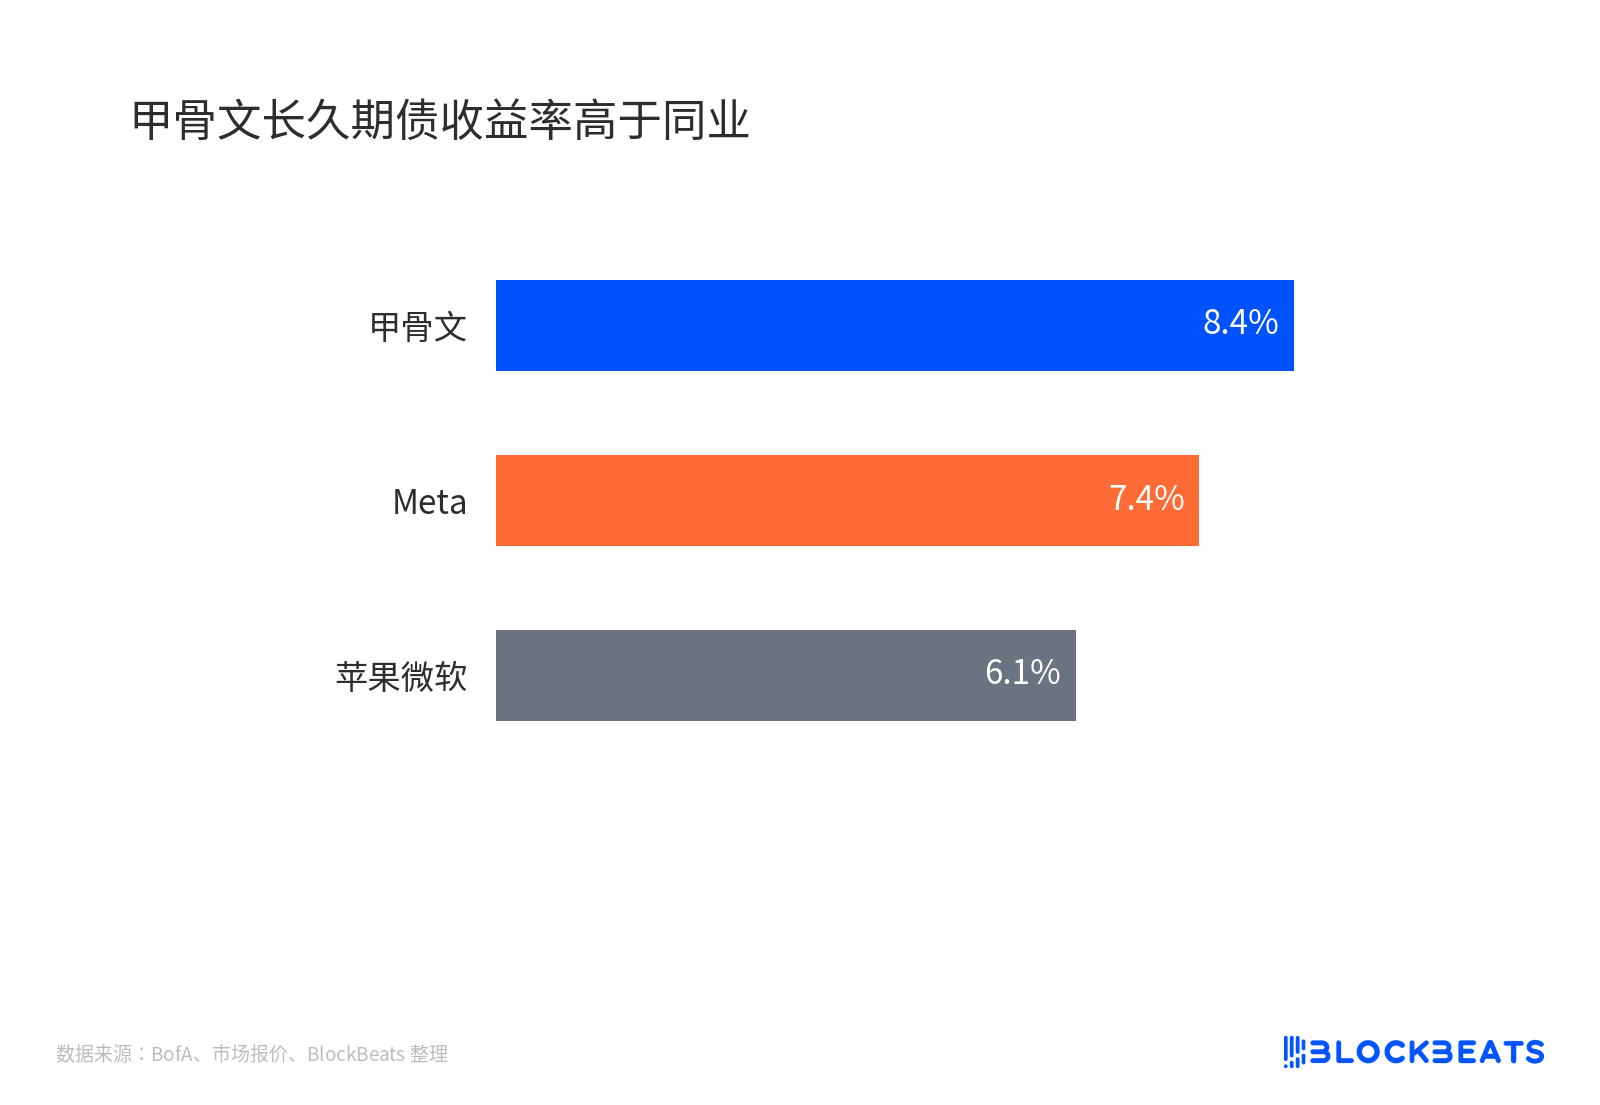
甲骨文長久期債收益率高於同業
信用研究機構CreditSights的說法更直接:甲骨文新債在二級市場交易起來像BB級,也就是垃圾債裡靠上的一檔。該機構同時認為,這是未來數年資本開支的最後一筆公募債。前半句是當下的定價,後半句是對未來的預測。
上限鎖住了公開市場,鎖不住表外
在投資日上,公司把200億美元定義為本輪週期的最後一筆公開市場融資。按公司規劃,2029財年起增長依靠自有資金,淨債務與調整後EBITDA之比降到3.5倍以下。
問題在於這份承諾的邊界。200億美元上限約束的是公開市場的股票和債券,不含存量債務再融資,也不自動覆蓋租賃、供應商融資和客戶預付款。公司披露的口徑顯示,後續還會有供應商融資類負債,債券條款中沒有財務承諾,也不限制繼續舉債。
這解釋了兩種解讀為何同時存在。UBS分析師Karl Keirstead此前把上限當作融資焦慮的緩解。Dynasty的Pat Nerney則把它看成一道敘事紅線。如果2027財年下半年公司又回到市場,「最後一筆」的說法就站不住。
「最後一筆」要靠2028財年現金流自證
還有兩個數字沒落地。股票最終發行價與股數未定。市場流傳約11%的折價、對應116美元附近,屬於待定價階段的傳聞。按上週五130.67美元的收盤價測算,100億美元約合7650萬股、稀釋約2.5%。若折價成立,股數與稀釋比例都會更高。
另一個是自由現金流,也就是經營進帳扣掉資本開支後剩下的錢。公司指引2028財年下半年轉正、2029財年至少300億美元。這條曲線兌現之前,甲骨文的債務規模仍然取決於它自己給出的時間表。
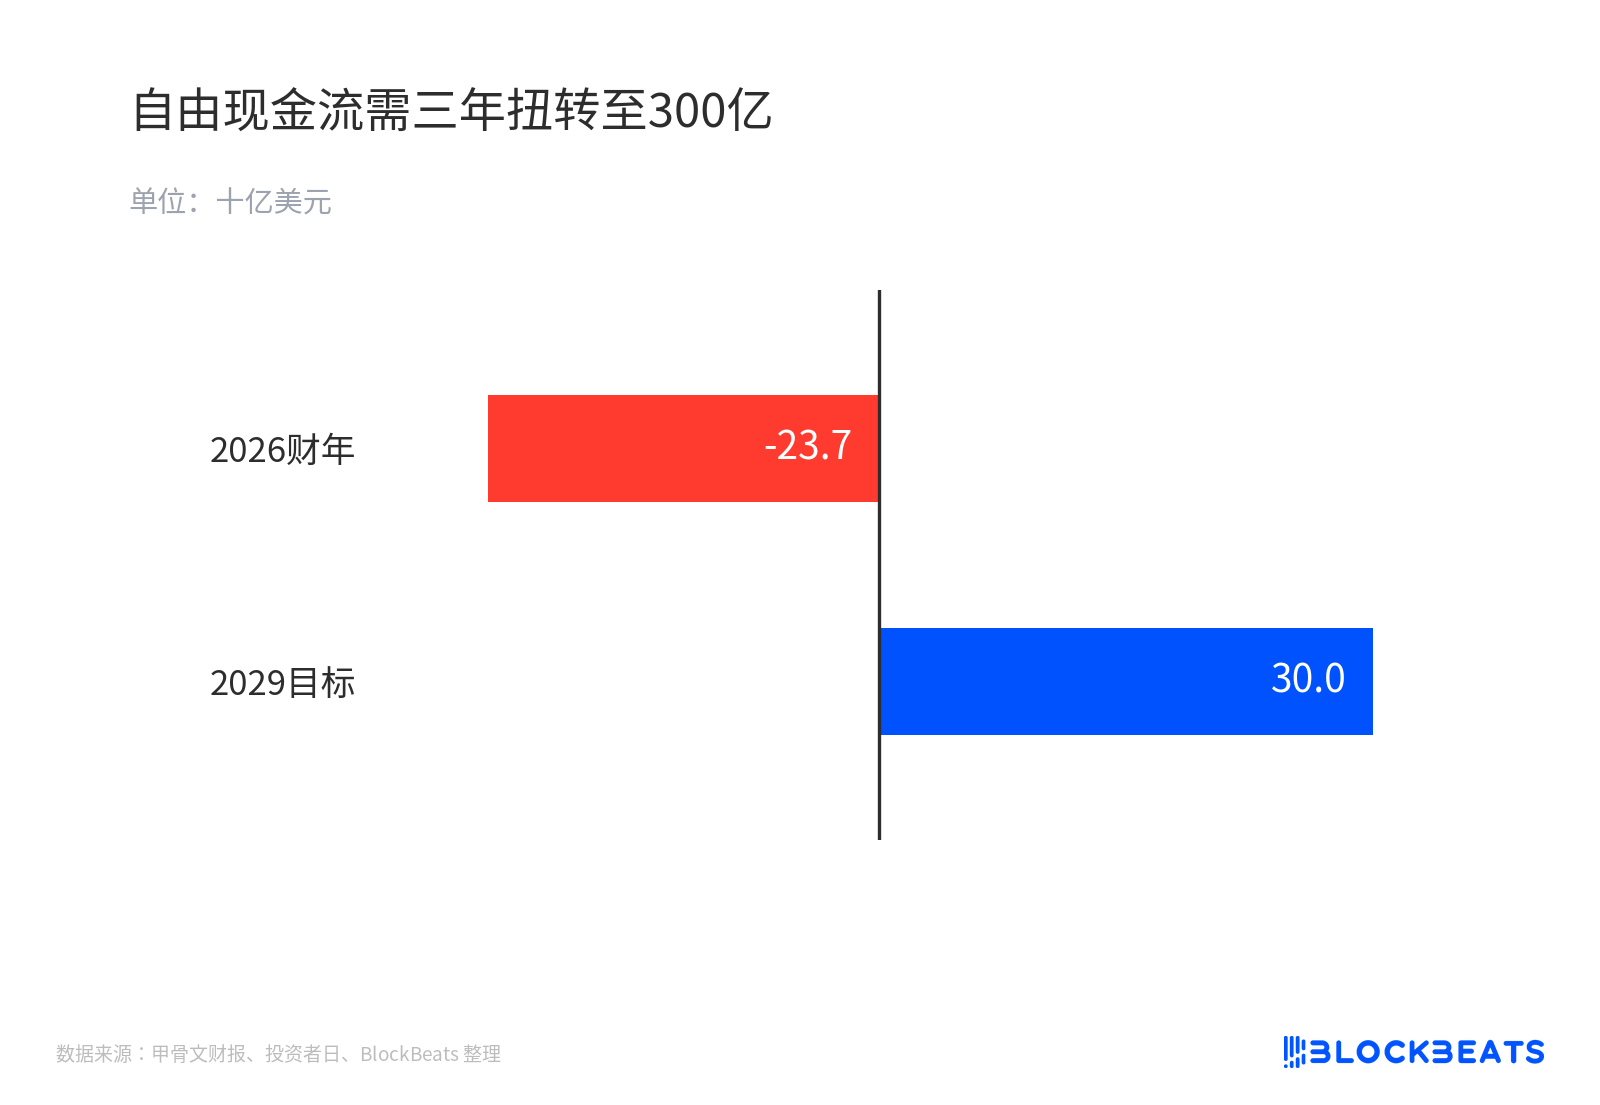
自由現金流需三年扭轉至300億
債務口徑同樣需要留意。200億美元上限之外,租賃、供應商融資和客戶預付款並不在約束範圍內。這些負債能長多快,才是「最後一筆」說法的壓力測試。
資本成本已經被重新標定。新債多付的利息、股權可能的折價、一年內上漲約265%的信用違約互換,共同構成市場對甲骨文AI基建的報價。這個報價會不會繼續上移,取決於股權最終定價、2028財年的現金流,以及在200億上限之外,還有多少負債可以長出來。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章