融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


1150億美元全股票併購,為什麼Marvell和Lumentum一起跌

TL;DR
· Marvell 11月2日宣布以全股票方式收購Lumentum,交易隱含企業價值約1150億美元,Lumentum股東每股換4.5股Marvell。
· 宣布當天Marvell跌約13%、Lumentum跌約19%,市場拒付的是約33倍核心利潤的對價、全股票支付和最長拖到2028年的交割窗口。
· 關聯標的:MRVL、LITE,觀察AVGO、NVDA、COHR。
11月2日,Marvell宣布以全股票方式收購光器件公司Lumentum,交易隱含企業價值約1150億美元。消息公布當天,Marvell收跌約13%,Lumentum跌約19%,被雙方稱為戰略互補的一筆交易,讓買家和賣家一起下跌。
按10月28日未受影響收盤價測算,對價合每股1132美元,溢價約23.9%。1150億美元是企業價值,含淨債務,對應股權價值約1025億美元。Lumentum股東拿到的是每股4.5股Marvell股票,不是現金。Marvell一跌,對價跟著下修,按宣布日股價折算的隱含對價已落到770至778美元。
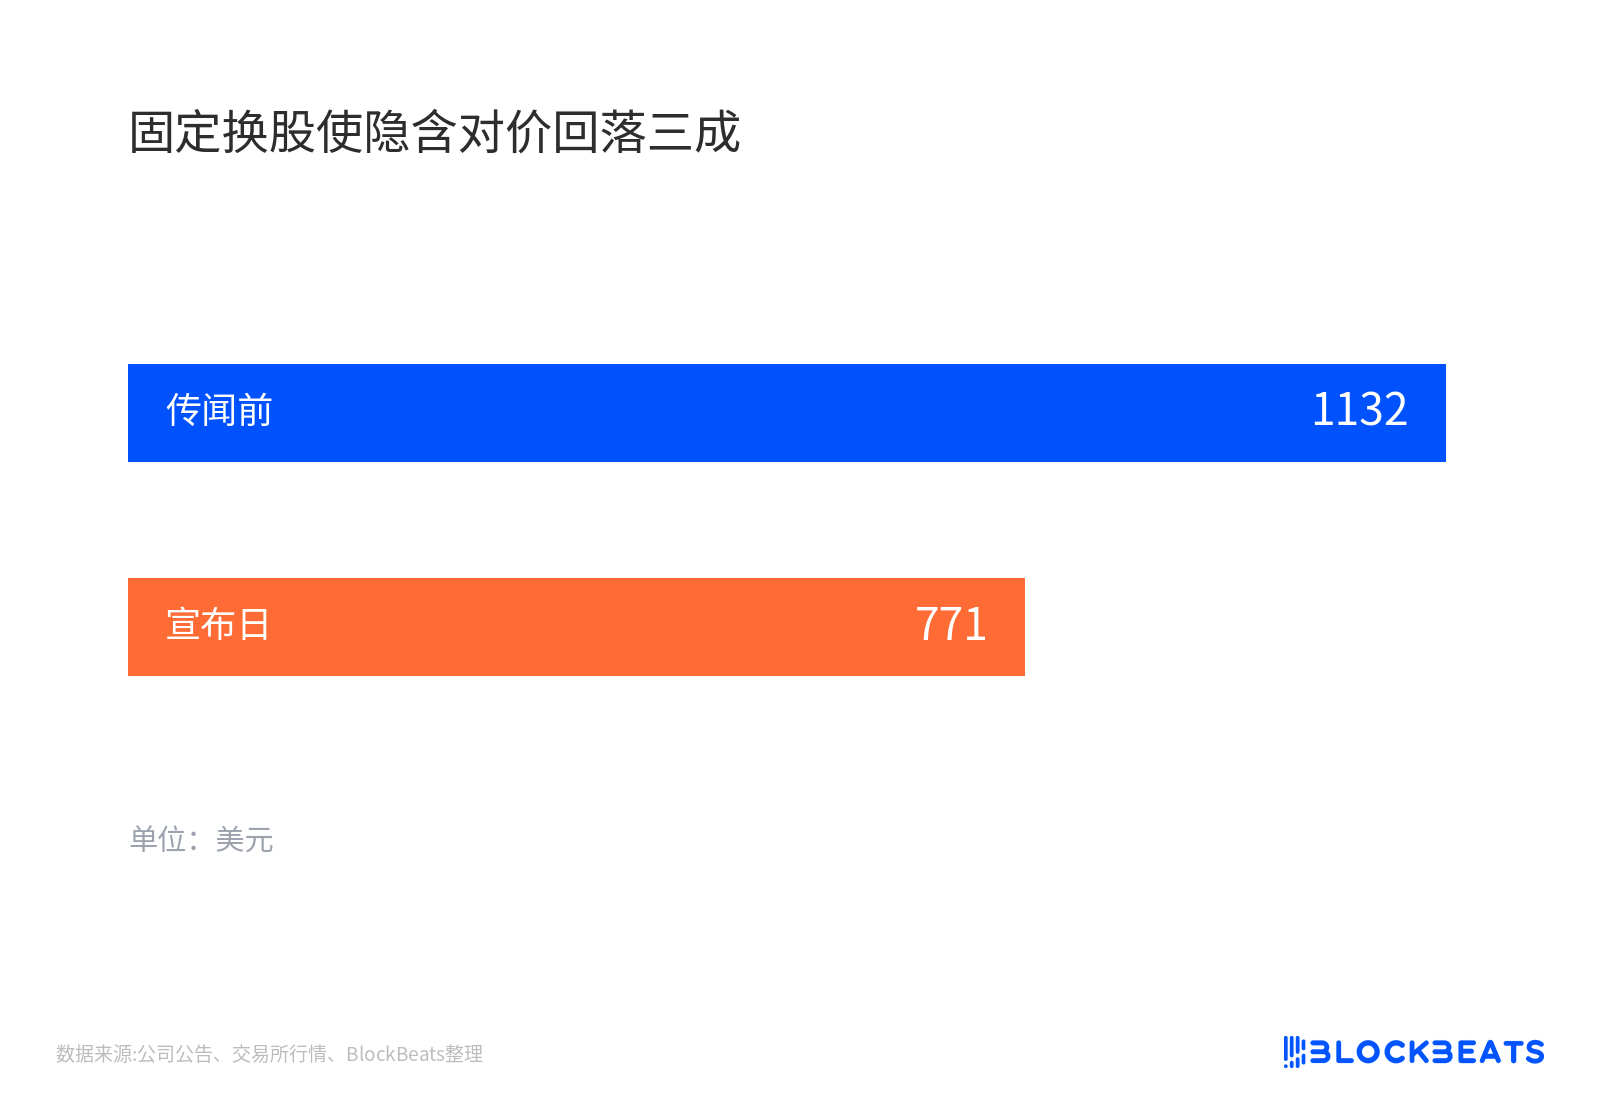
固定換股使隱含對價回落三成
光互連的方向沒人質疑。市場在跌的是價格、支付方式和交割時間。
光進封裝,誰賣電誰賣光
AI集群裡芯片之間、機櫃之間的數據量越來越大,銅線在帶寬和功耗上越來越吃力,討論焦點從「銅還能撐多久」轉向「光什麼時候進到封裝旁邊」。CPO(把光模塊貼到芯片封裝旁)和NPO(近封裝光學)是兩條主路線,OCS(用光開關調度線路)負責集群間連接。
Marvell賣電側,DSP、交換芯片和定制加速芯片。Lumentum賣光側,磷化銦激光器、光模塊和光開關。博通兩邊都做,Marvell只有一半,買下Lumentum等於把激光產能、共設計入口和光開關裝進同一家公司。
Marvell董事長兼CEO墨菲稱這是AI基建向光互連的代際遷移,電和光必須無縫共設計。Lumentum總裁兼CEO赫爾斯頓稱合併後可覆蓋全距互連,激光產能已售罄到2029年初。
英偉達繞不開。2026年3月它分別向兩家公司各投20億美元,附帶多年激光採購和定製芯片合作。但英偉達對這筆併購沒有表態,它是共同股東,不是交易的背書人。
市場在懲罰換股、估值與交割窗口
最直接的一層是換股結構。4.5股換1股是寫死的比例,不是鎖死的1132美元現金。Marvell跌13%,Lumentum股東的對價就同步縮水13%。賣方還沒拿到股票,先替買方股價承擔了下修。
估值是第二層。據LSEG測算,對價約合33倍Lumentum未來12個月核心營業利潤,半導體同行中位數約16倍。用自家高位的股票去買更貴的資產,賬面寫着「溢價23.9%」,實際支付的是被高估的股份。
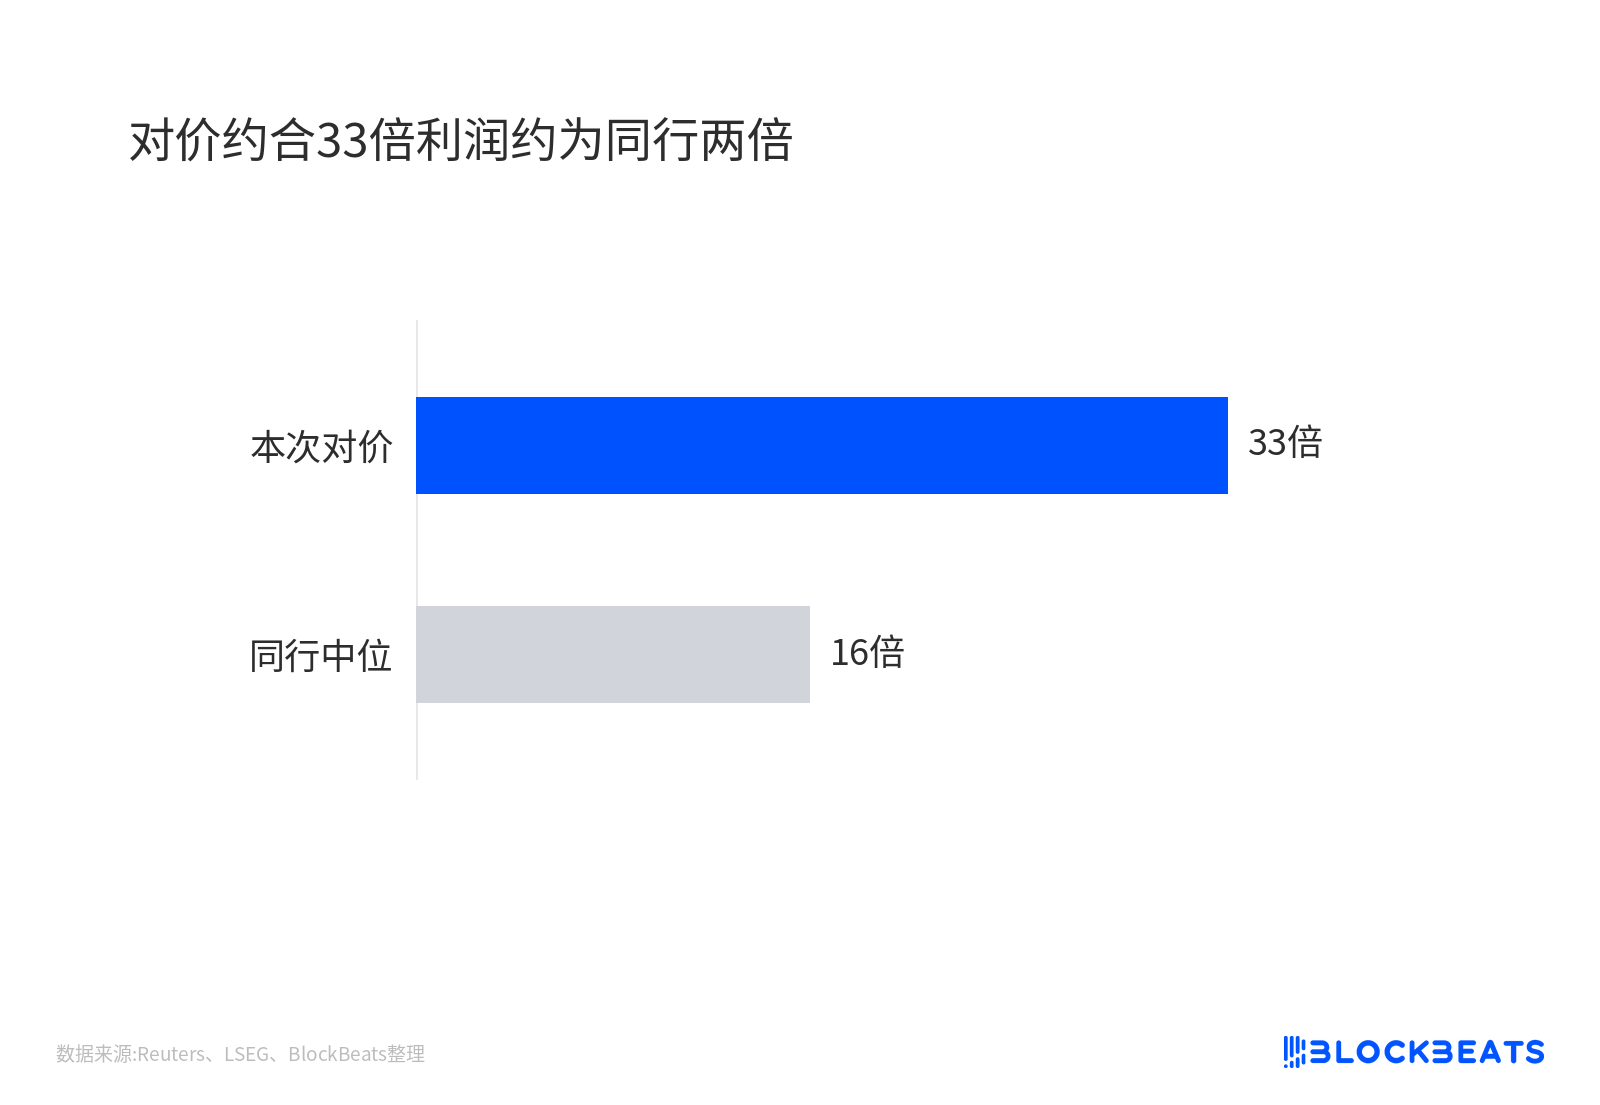
對價約合33倍利潤約為同行兩倍
時間把賬拉長。交割預計在2028年上半年,中間隔着最長到2028年8月的監管延期窗口。超期或監管失敗,Marvell付32億美元終止費,董事會改口付58億,Lumentum對等情形付29億。
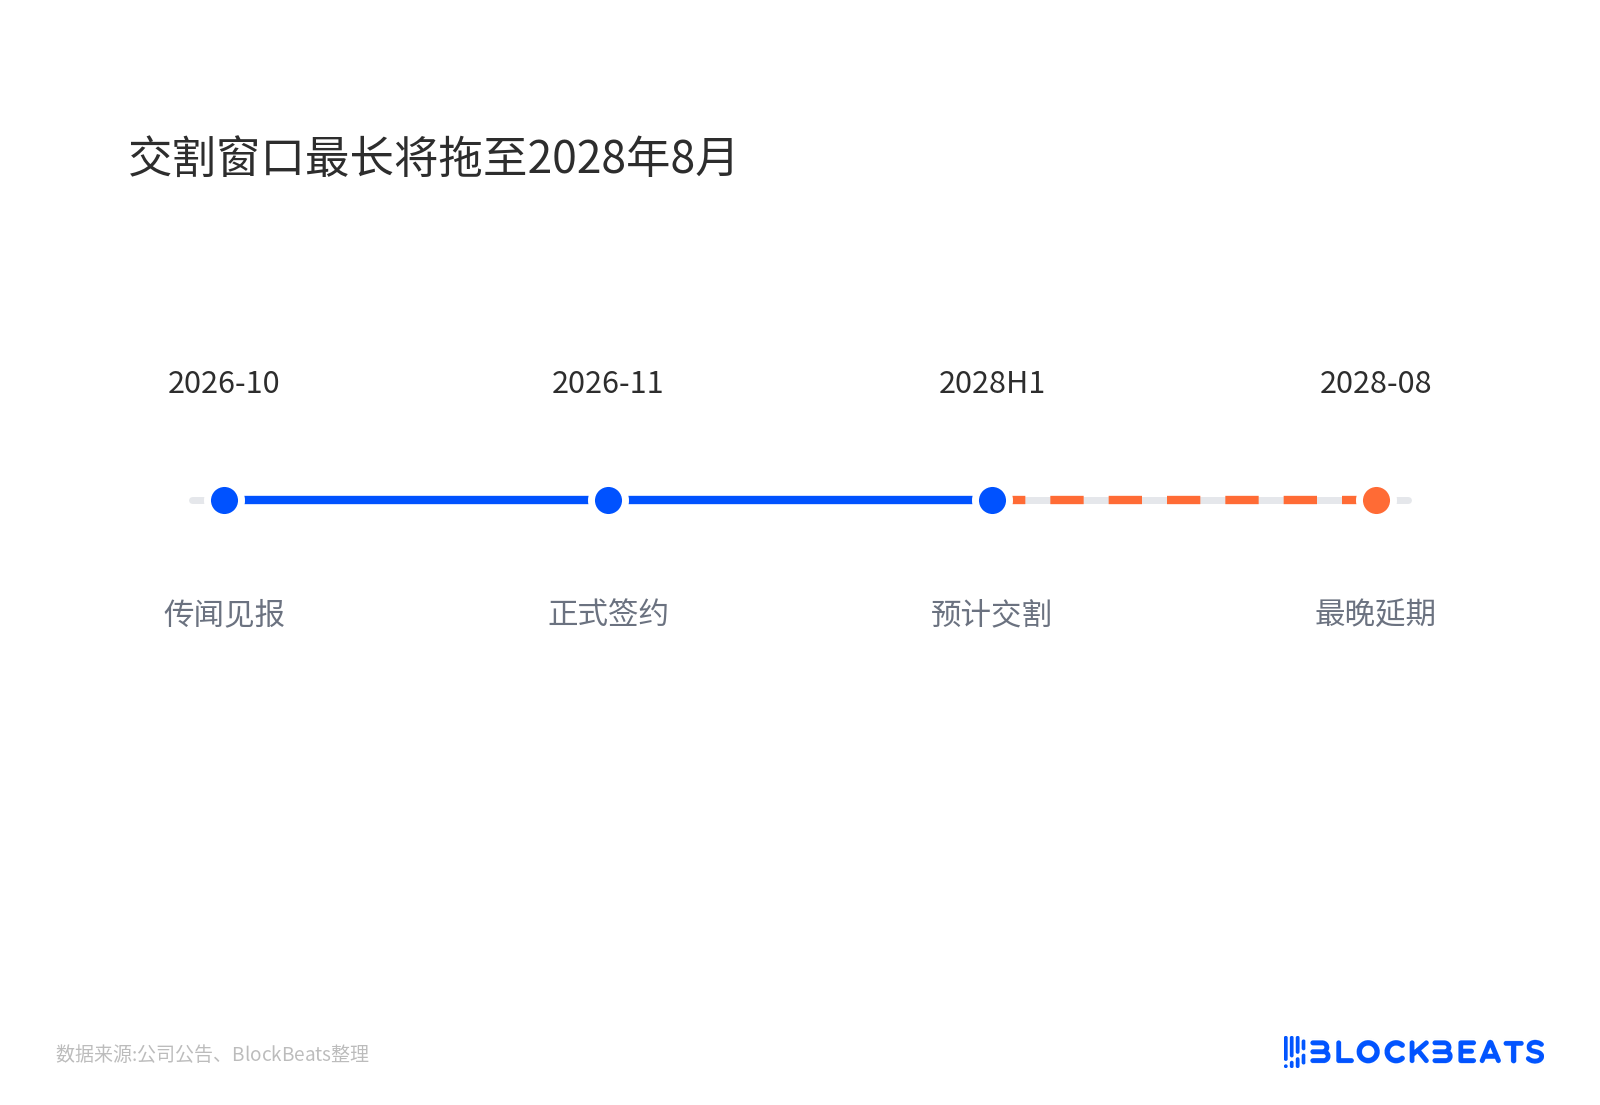
交割窗口最長將拖至2028年8月
美銀的Vivek Arya當天把Marvell從買入下調至中性,目標價從400美元砍到225美元。理由與戰略無關,全股票、久拖、增厚有限,Lumentum的可插拔模塊業務還會與採購Marvell DSP的模塊廠形成渠道衝突。
分析師並非一邊倒。Raymond James的Simon Leopold把Lumentum上調至強烈買入,認為拋售過度。Stifel的Tore Svanberg維持Marvell買入,認為長期協同能消化稀釋。
Lumentum的訂單沒有在簽約日變差
Lumentum同一天給出的數字相當強。截至2026年9月26日的財季,營收12.6億美元,同比增長136%,非GAAP營業利潤率42.3%。
下一季指引營收15.75億至16.25億美元,營業利潤率45%至46%。當季它拿下第二筆重大CPO/NPO項目,採購承諾超過50億美元,光開關需求指向潛在的十億美元級年收入。
Marvell的口徑是合併後年化成本協同超過10億美元,主要來自銷貨成本,交割後第一年對Marvell非GAAP每股收益增厚,合併年收入超過210億美元。
這些數字說明產業資本認可交易方向,賣方資產的景氣度沒有在簽約日惡化。變差的是支付方式。Marvell用33倍估值的股票,換一個增速更快、體量更小的資產,同時把一段最長18個月的監管期權賣給股東。
換股折價與中國審批尚未落地
中國審批是否進入必要清單,目前沒有定論。協議公開版本沒有點名中國,但Marvell約36%的收入來自中國市場,Lumentum中國及香港佔比約26.6%。
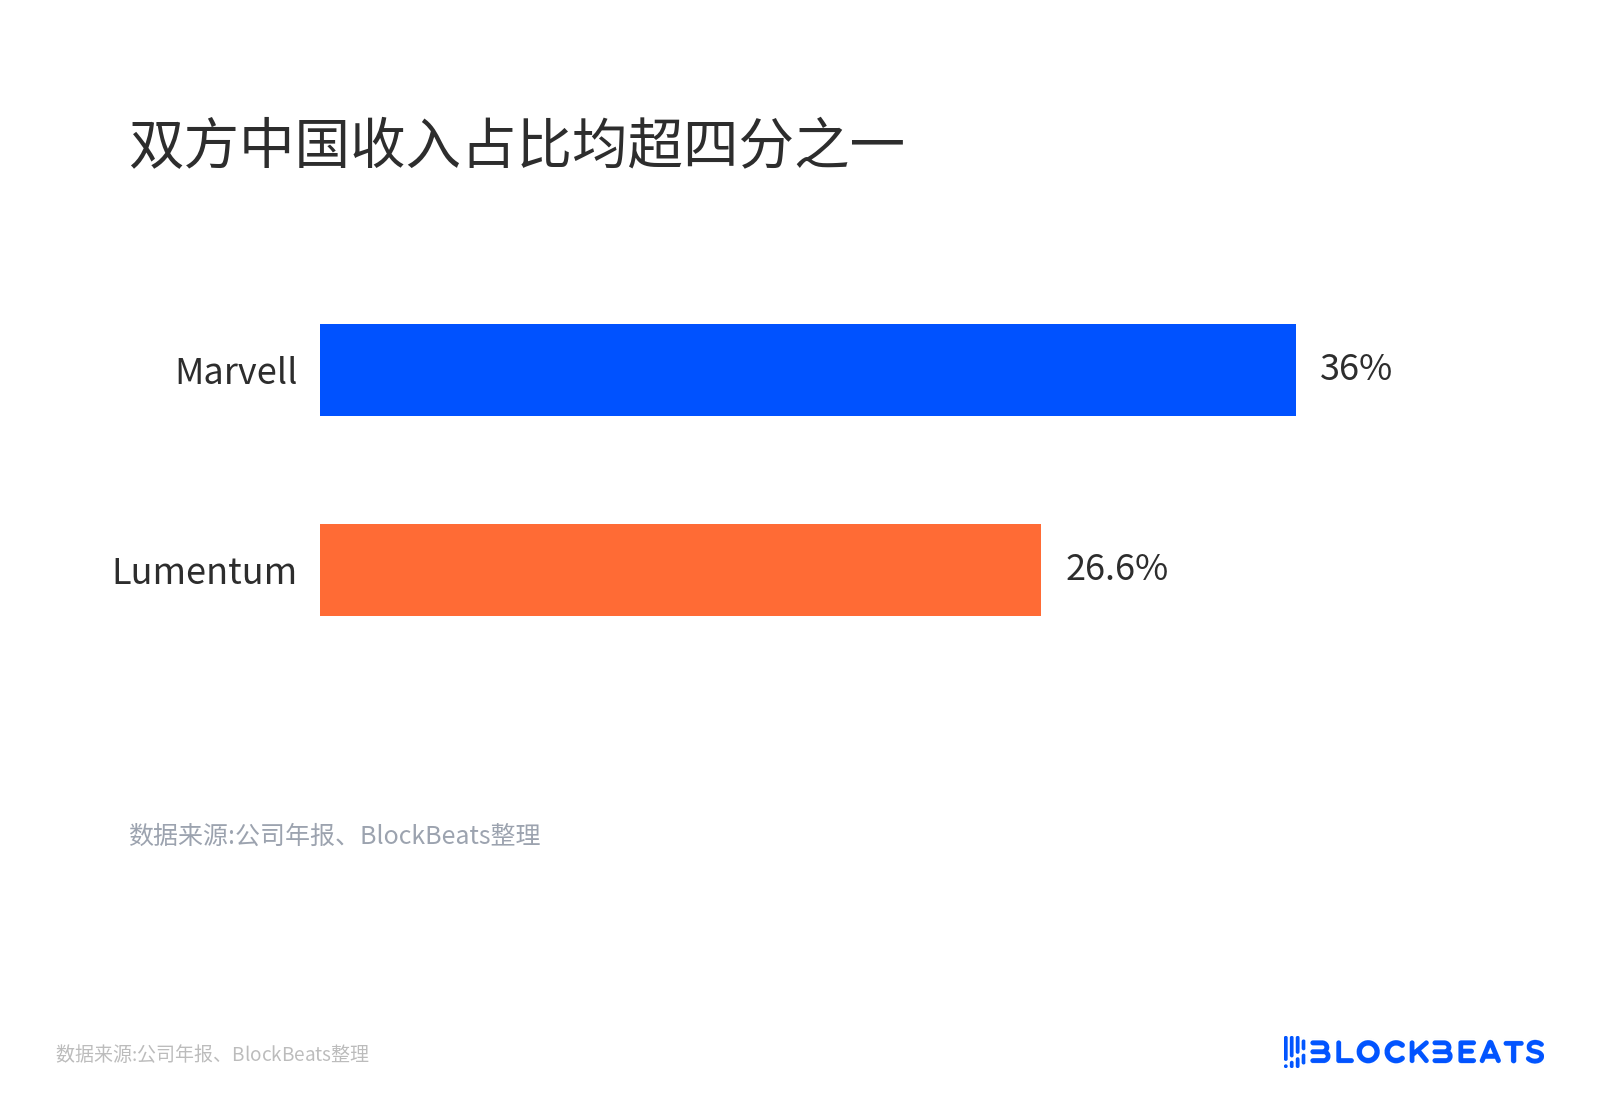
雙方中國收入佔比均超四分之一
中國監管常用的條件包括供貨承諾和非歧視條款,而協議裡Marvell並沒有義務接受對合併業務重大的救濟條件。審批若附帶這類要求,戰略收益會被削掉一塊。
換股貶值是另一條線。1132美元建立在10月28日股價上,宣佈日實際對價已落到770至778美元。若Marvell繼續下探,Lumentum股東投票時會重新算這筆換股值不值。
折價能不能收窄,取決於這兩條線誰先落地。股東投票前的對價重估最直接,股價越低,協同故事越難說服賣方。監管清單與救濟條件則決定交易能否按原結構走完,2028年上半年交割之前,附加條款的每一個字都會改寫戰略收益。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章