融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


黃仁勛嚴選Marvell估值最新預期:互連業務指引上調超70%,2028營收估165億美元

總結
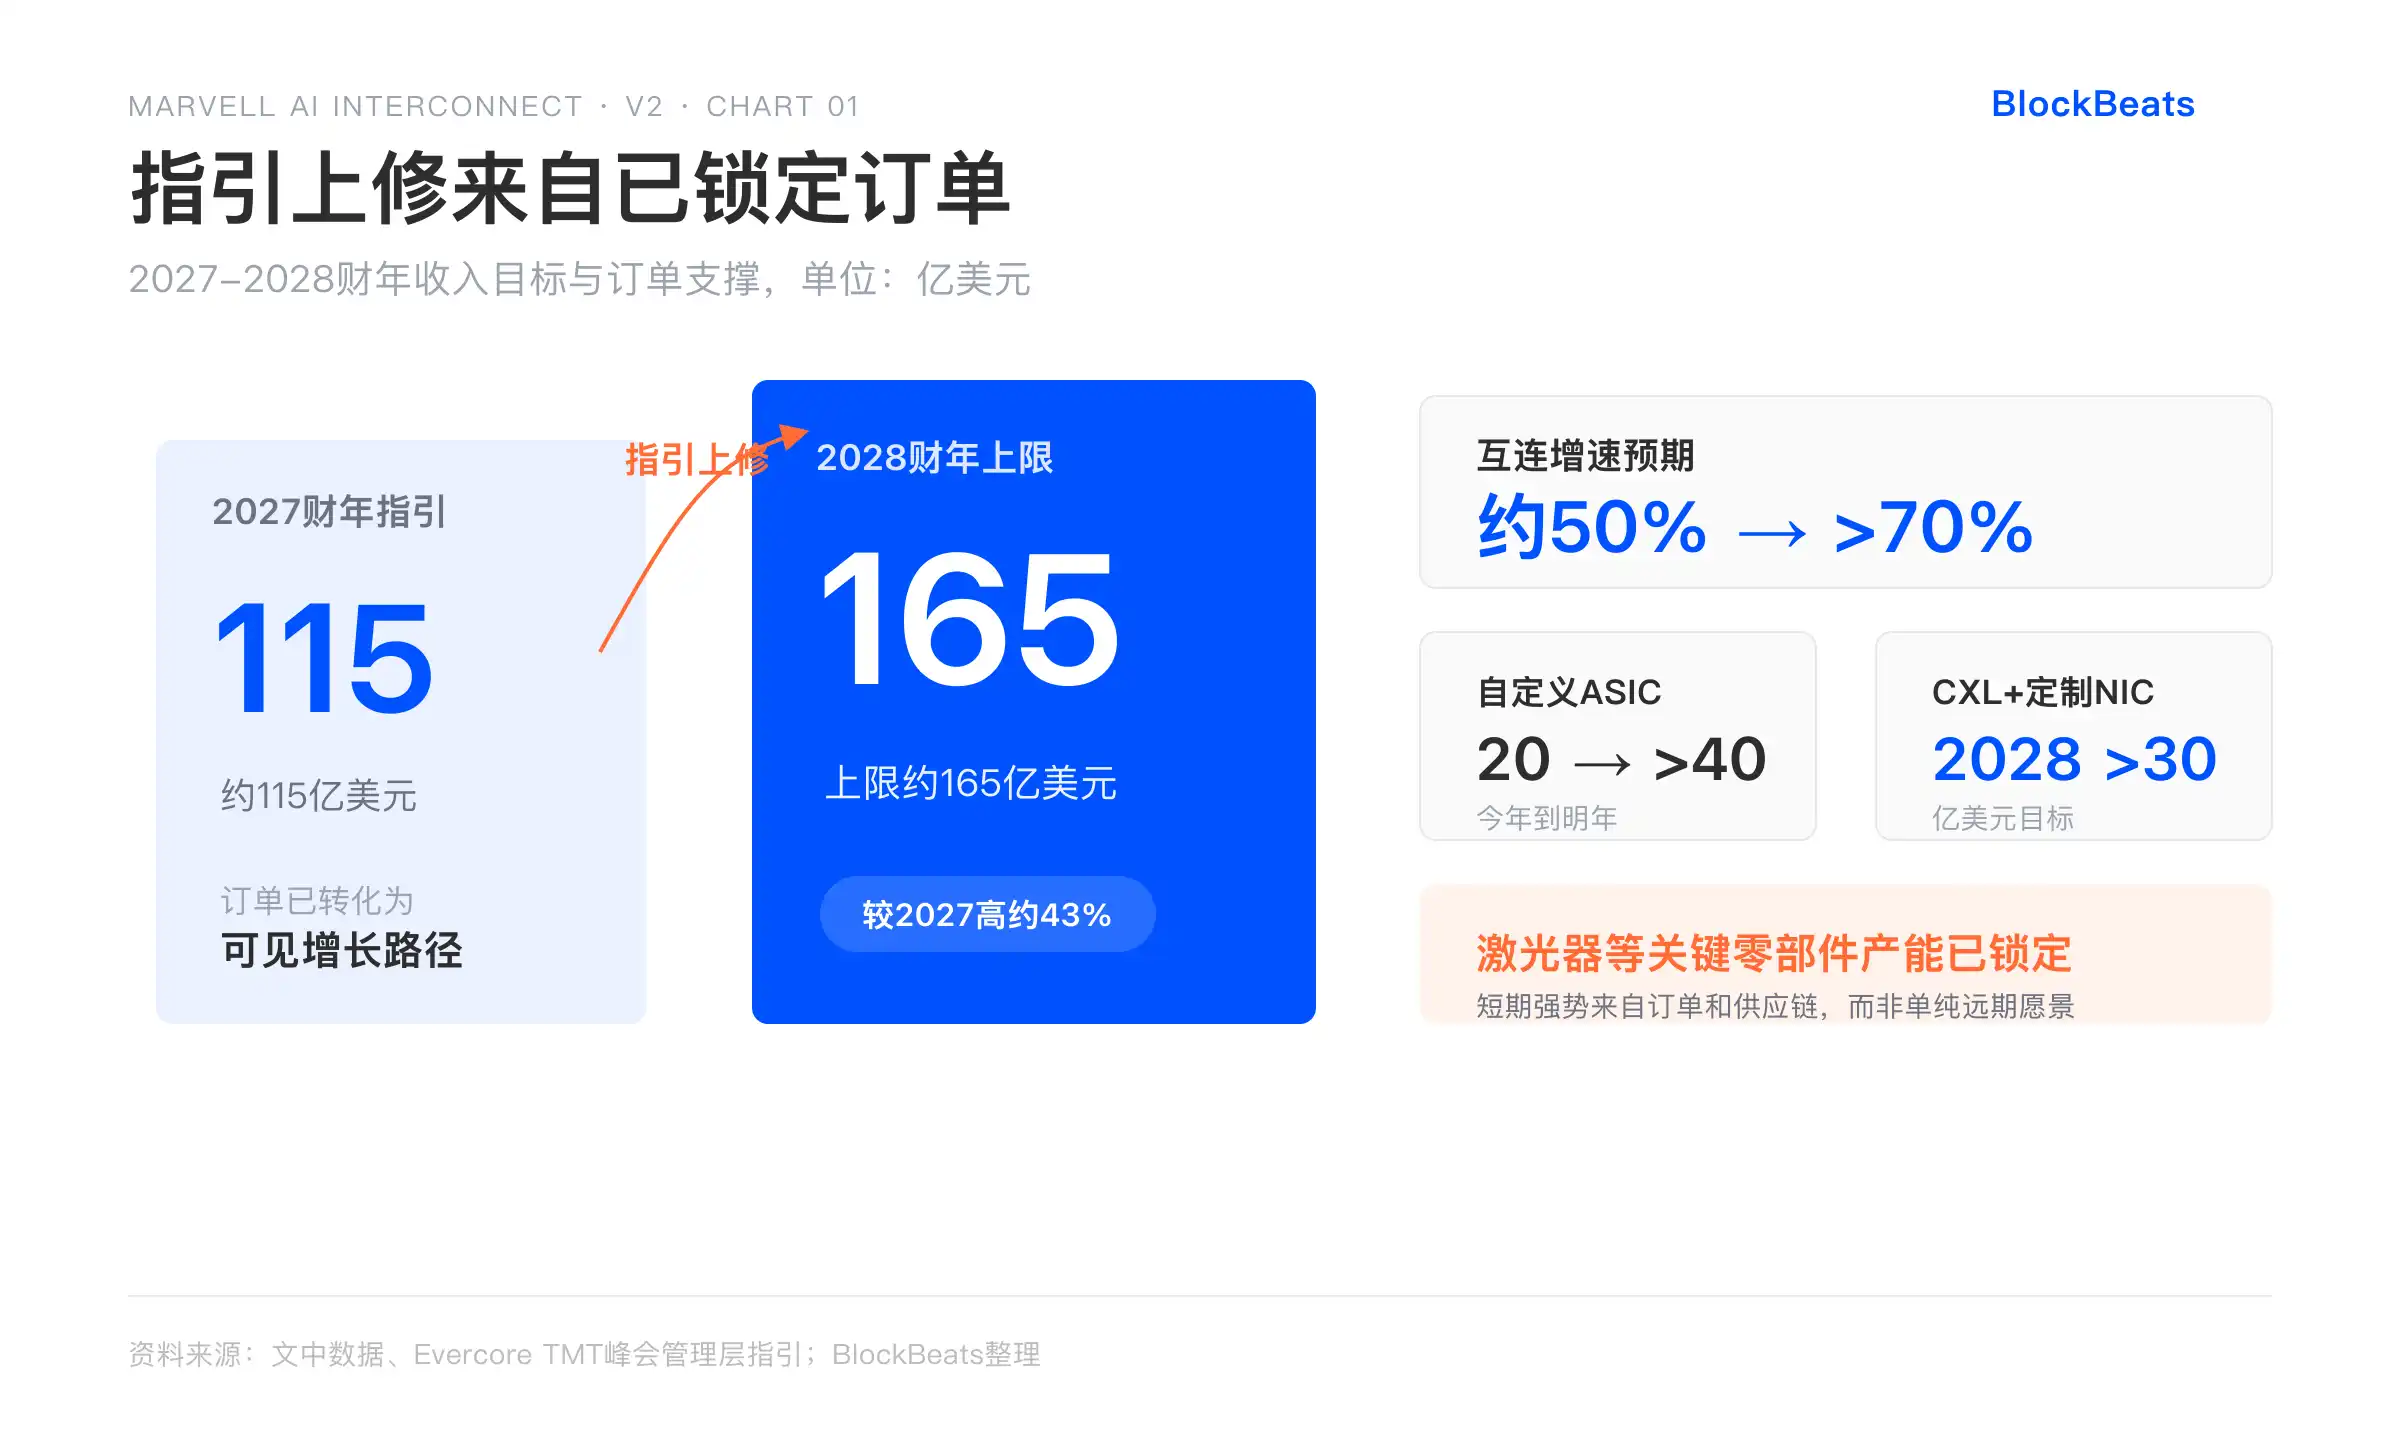
· Marvell 將 2027 財年營收指引提高至 115 億美元,互連業務增速上調至超過 70%。
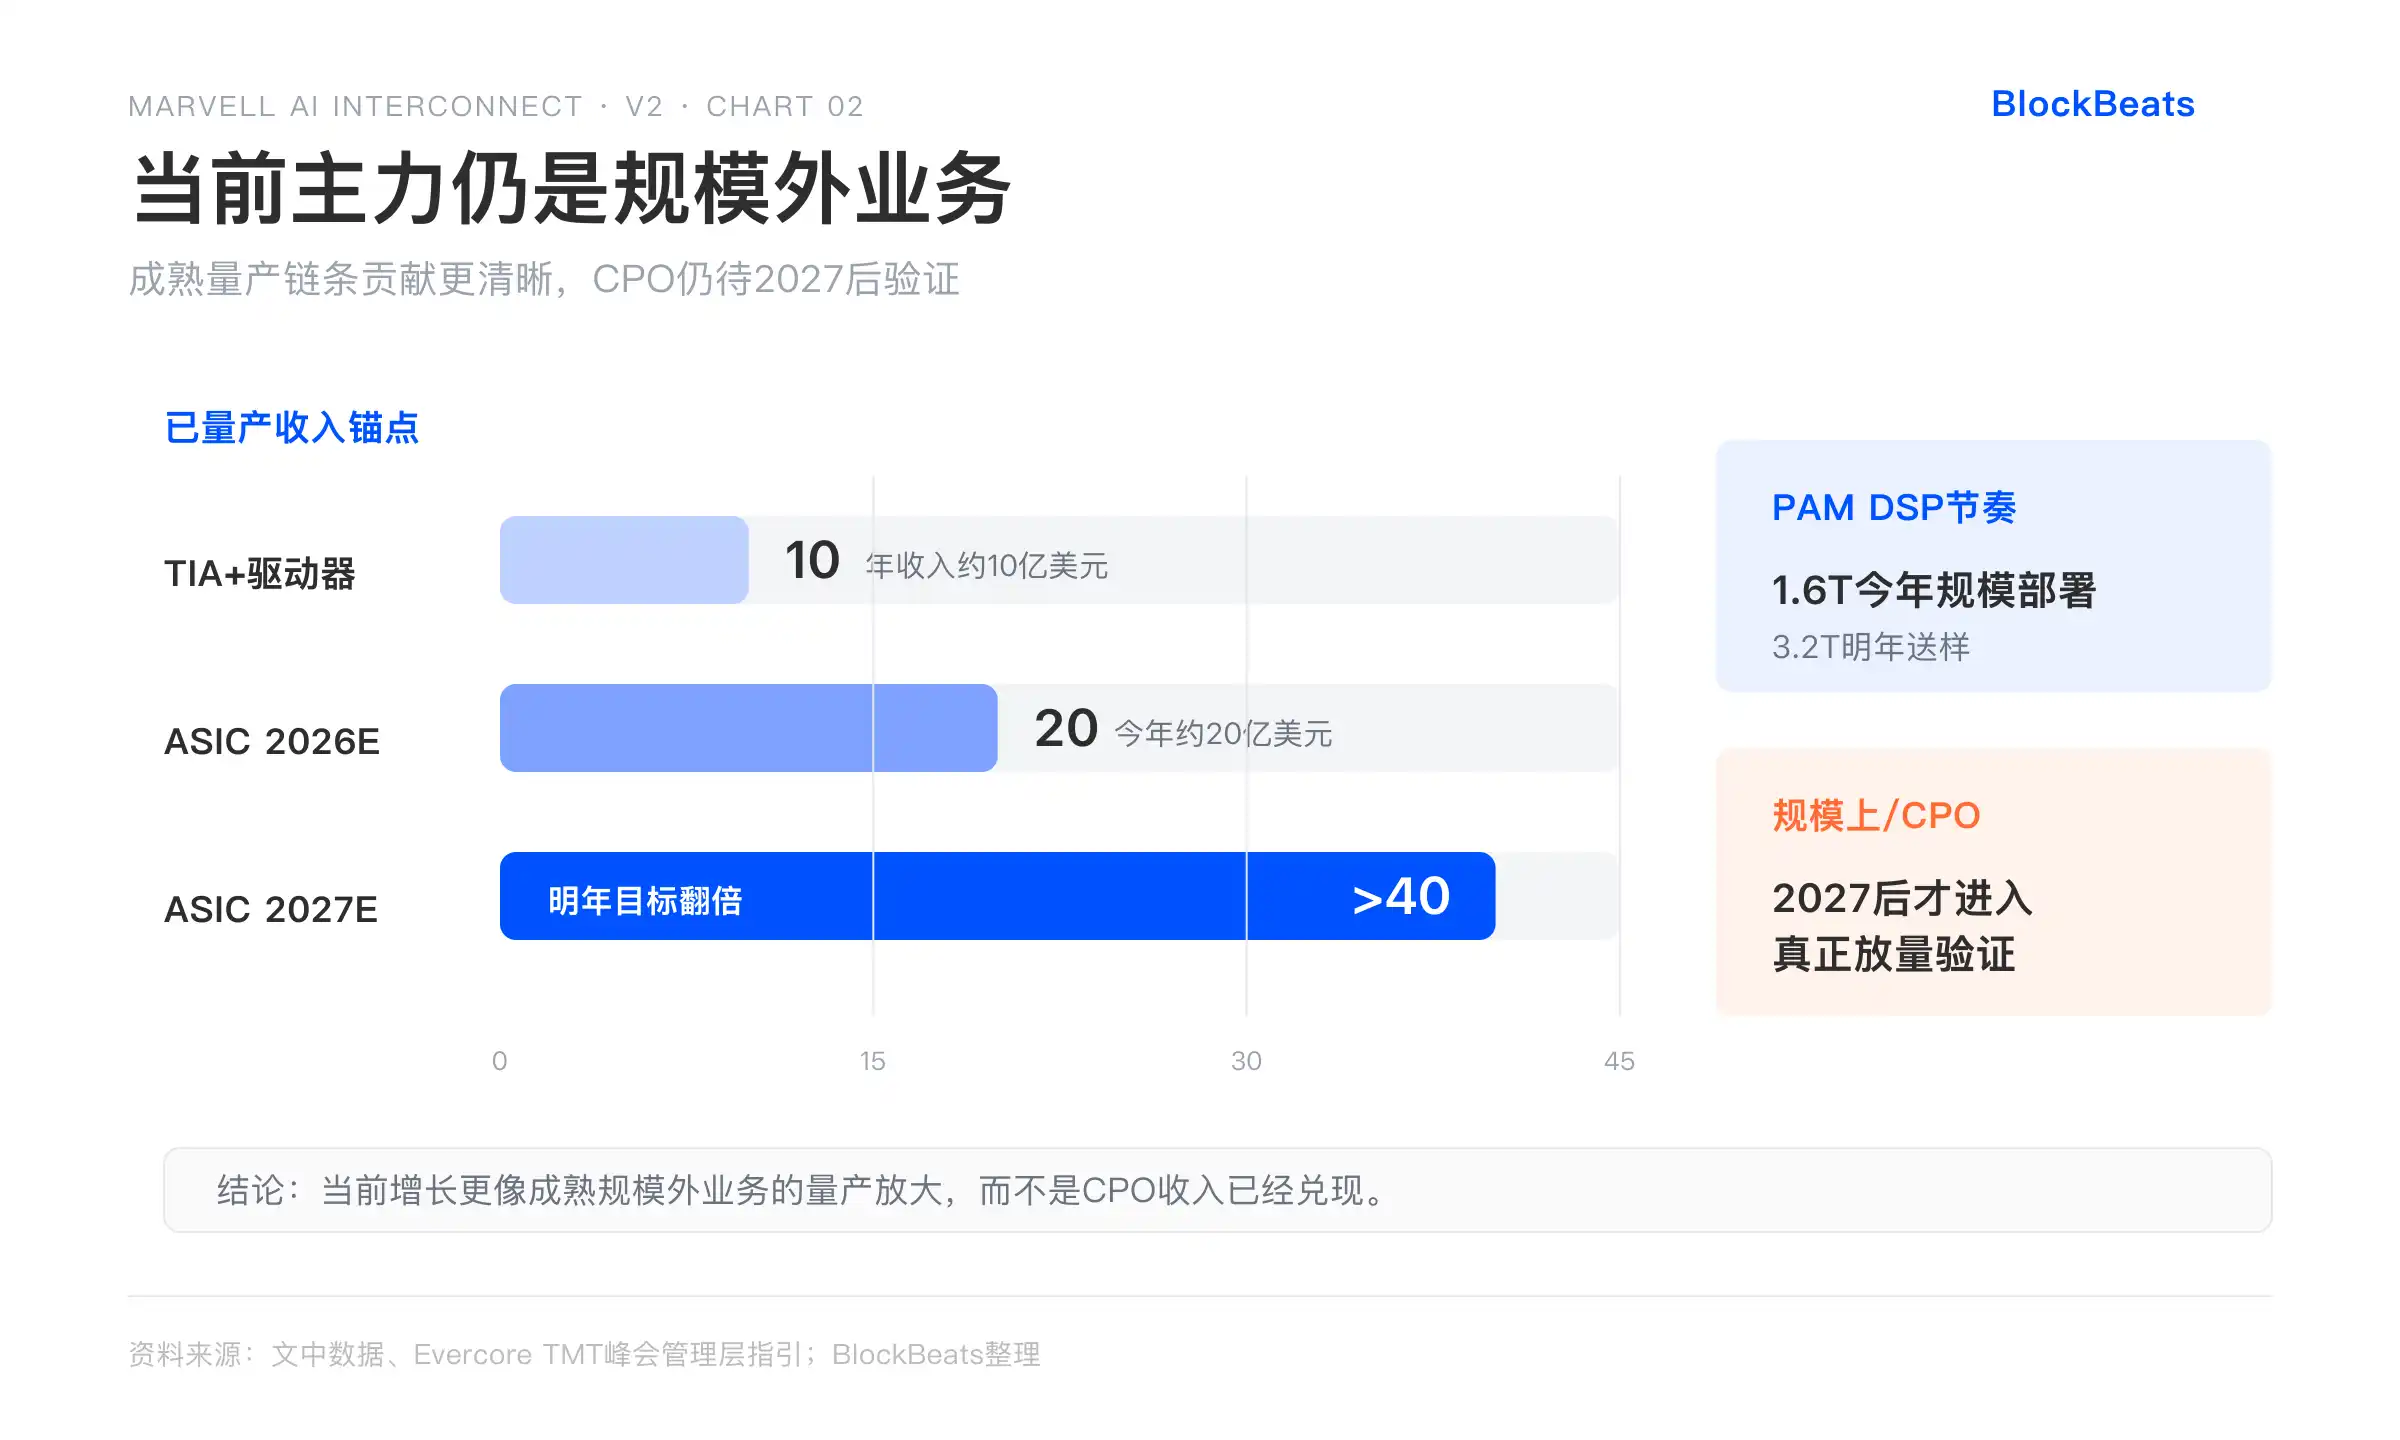
· 目前增長主要來自成熟規模外業務,CPO 等規模上技術仍待 2027 年後驗證。
· 關聯標的:MRVL(美股)、AVGO(美股)、COHR(美股)
在黃仁勳瘋狂喊單後,Marvell 在 Evercore TMT 峰會上再次確認 AI 相關訂單異常強勁,並將 2027 財年營收指引上調至約 115 億美元,互連業務增速預期從此前約 50% 提升至超過 70%。自定義 ASIC 今年約 20 億美元,明年目標翻倍。公司股價 2026 年以來累計漲幅已接近 140%-158%,遠超同行和市場平均水平,期間多次出現單日 30% 以上的大漲,成交量也明顯放大。
多數報導將這一連串信號解讀為 Marvell 已穩坐 AI 互連龍頭位置,數據中心業務成為絕對核心。但實際情況是,目前增長主力仍是經過市場驗證的規模外業務,靠 PAM DSP、TIA 驅動器和插拔式光模組的量產優勢。而代表更高單集群價值、也更具戰略意義的規模上光學和 CPO(共封裝光學)仍在為 2027 年量產做準備。從早期部署到 2028 年形成數億美元年度化收入,這一執行確定性才是判斷增長勢頭能否延續到 2028 年、公司能否從組件供應商轉向雲廠商戰略夥伴,以及目前高估值是否已充分反映樂觀預期的關鍵。
峰會更新顯示 AI 訂單確實強勁
Marvell 在峰會上將指引上調建立在已落地的 AI 訂單和供應鏈鎖定上,而不是遠期願景。2027 財年營收指引升至約 115 億美元,2028 年上限進一步提高到約 165 億美元。其中互連業務 2027 年同比增速上調至超過 70%,自定義 ASIC 今年貢獻約 20 億美元,明年目標超過 40 億美元,外掛 CXL 加定制 NIC 2028 年目標 30 億美元以上。
這些數字有具體支援。管理層反覆提到資本支出驅動的需求非常強勁,訂單已轉化為可見的增長路徑,激光器等關鍵零部件雖然交期緊張但產能已經鎖定,PAM DSP 每代都保持率先量產的節奏(1.6T 今年大規模部署、3.2T 明年送樣)。這與此前幾次業績電話會議的路徑一致,指向的是真實需求,而非單純的樂觀預測。
不過股價已經提前大幅交易這個故事。今年以來回報遠超同業和指數,暴漲後波動率和期權隱含波動也同步上升,市場討論從尋找受益標的轉向「還能漲多久」和回調風險。這形成明顯反差:短期訂單支撐的勢頭清晰可見,但市場定價已包含較多中長期樂觀假設。
指引強勁之後,投資者自然會問這些增長到底來自哪些具體業務,規模外和規模上各自貢獻有多大。
當前增長主力是成熟的規模外業務
互連業務的當前主力仍是規模外部分。PAM DSP、TIA 驅動器以及 400G、800G、1.6T 插拔式光模組已經形成成熟產品線,每代率先量產幫助公司守住市場份額,TIA 加驅動器業務年收入已達到約 10 億美元量級。從長距相干到更輕量化的高速 PAM 完整覆蓋,讓公司在資料中心之間橫向擴展的市場裡佔據有利位置。
規模上業務則正從起步進入加速階段。當 AI 集群從數萬張 GPU 或 XPU 擴展到百萬級別,前端算力像發動機升級,後端互連就像高速公路需要從單車道擴到多車道。集群內部帶寬需求大約是前端的 10 倍。功耗和密度瓶頸正推動行業從傳統插拔式光模組轉向近封裝光學和 CPO,這一轉變能顯著提高每個機架的晶片裝載量,也會擴大整個市場空間。
CPO 的核心在於把光引擎與 XPU 或交換機封裝在一起,減少電氣到光的轉換損耗,從而提升帶寬密度並降低整體功耗。這不是簡單換個零件,而是解決大規模集群新瓶頸的系統級方案。Marvell 通過之前收購積累的 SerDes IP、DSP 能力和最近整合的 Celestial AI 技術,正試圖在這一方向建立集成優勢。但目前規模上業務貢獻仍然有限,真正放量要等到 2027 年後的量產落地。
規模上代表更高的單機內容增加和市場擴張機會,那麼 Marvell 在這塊新興領域的技術路徑、產能準備和爬坡執行力到底如何?
Celestial 收購完成後 CPO 量產路徑如何
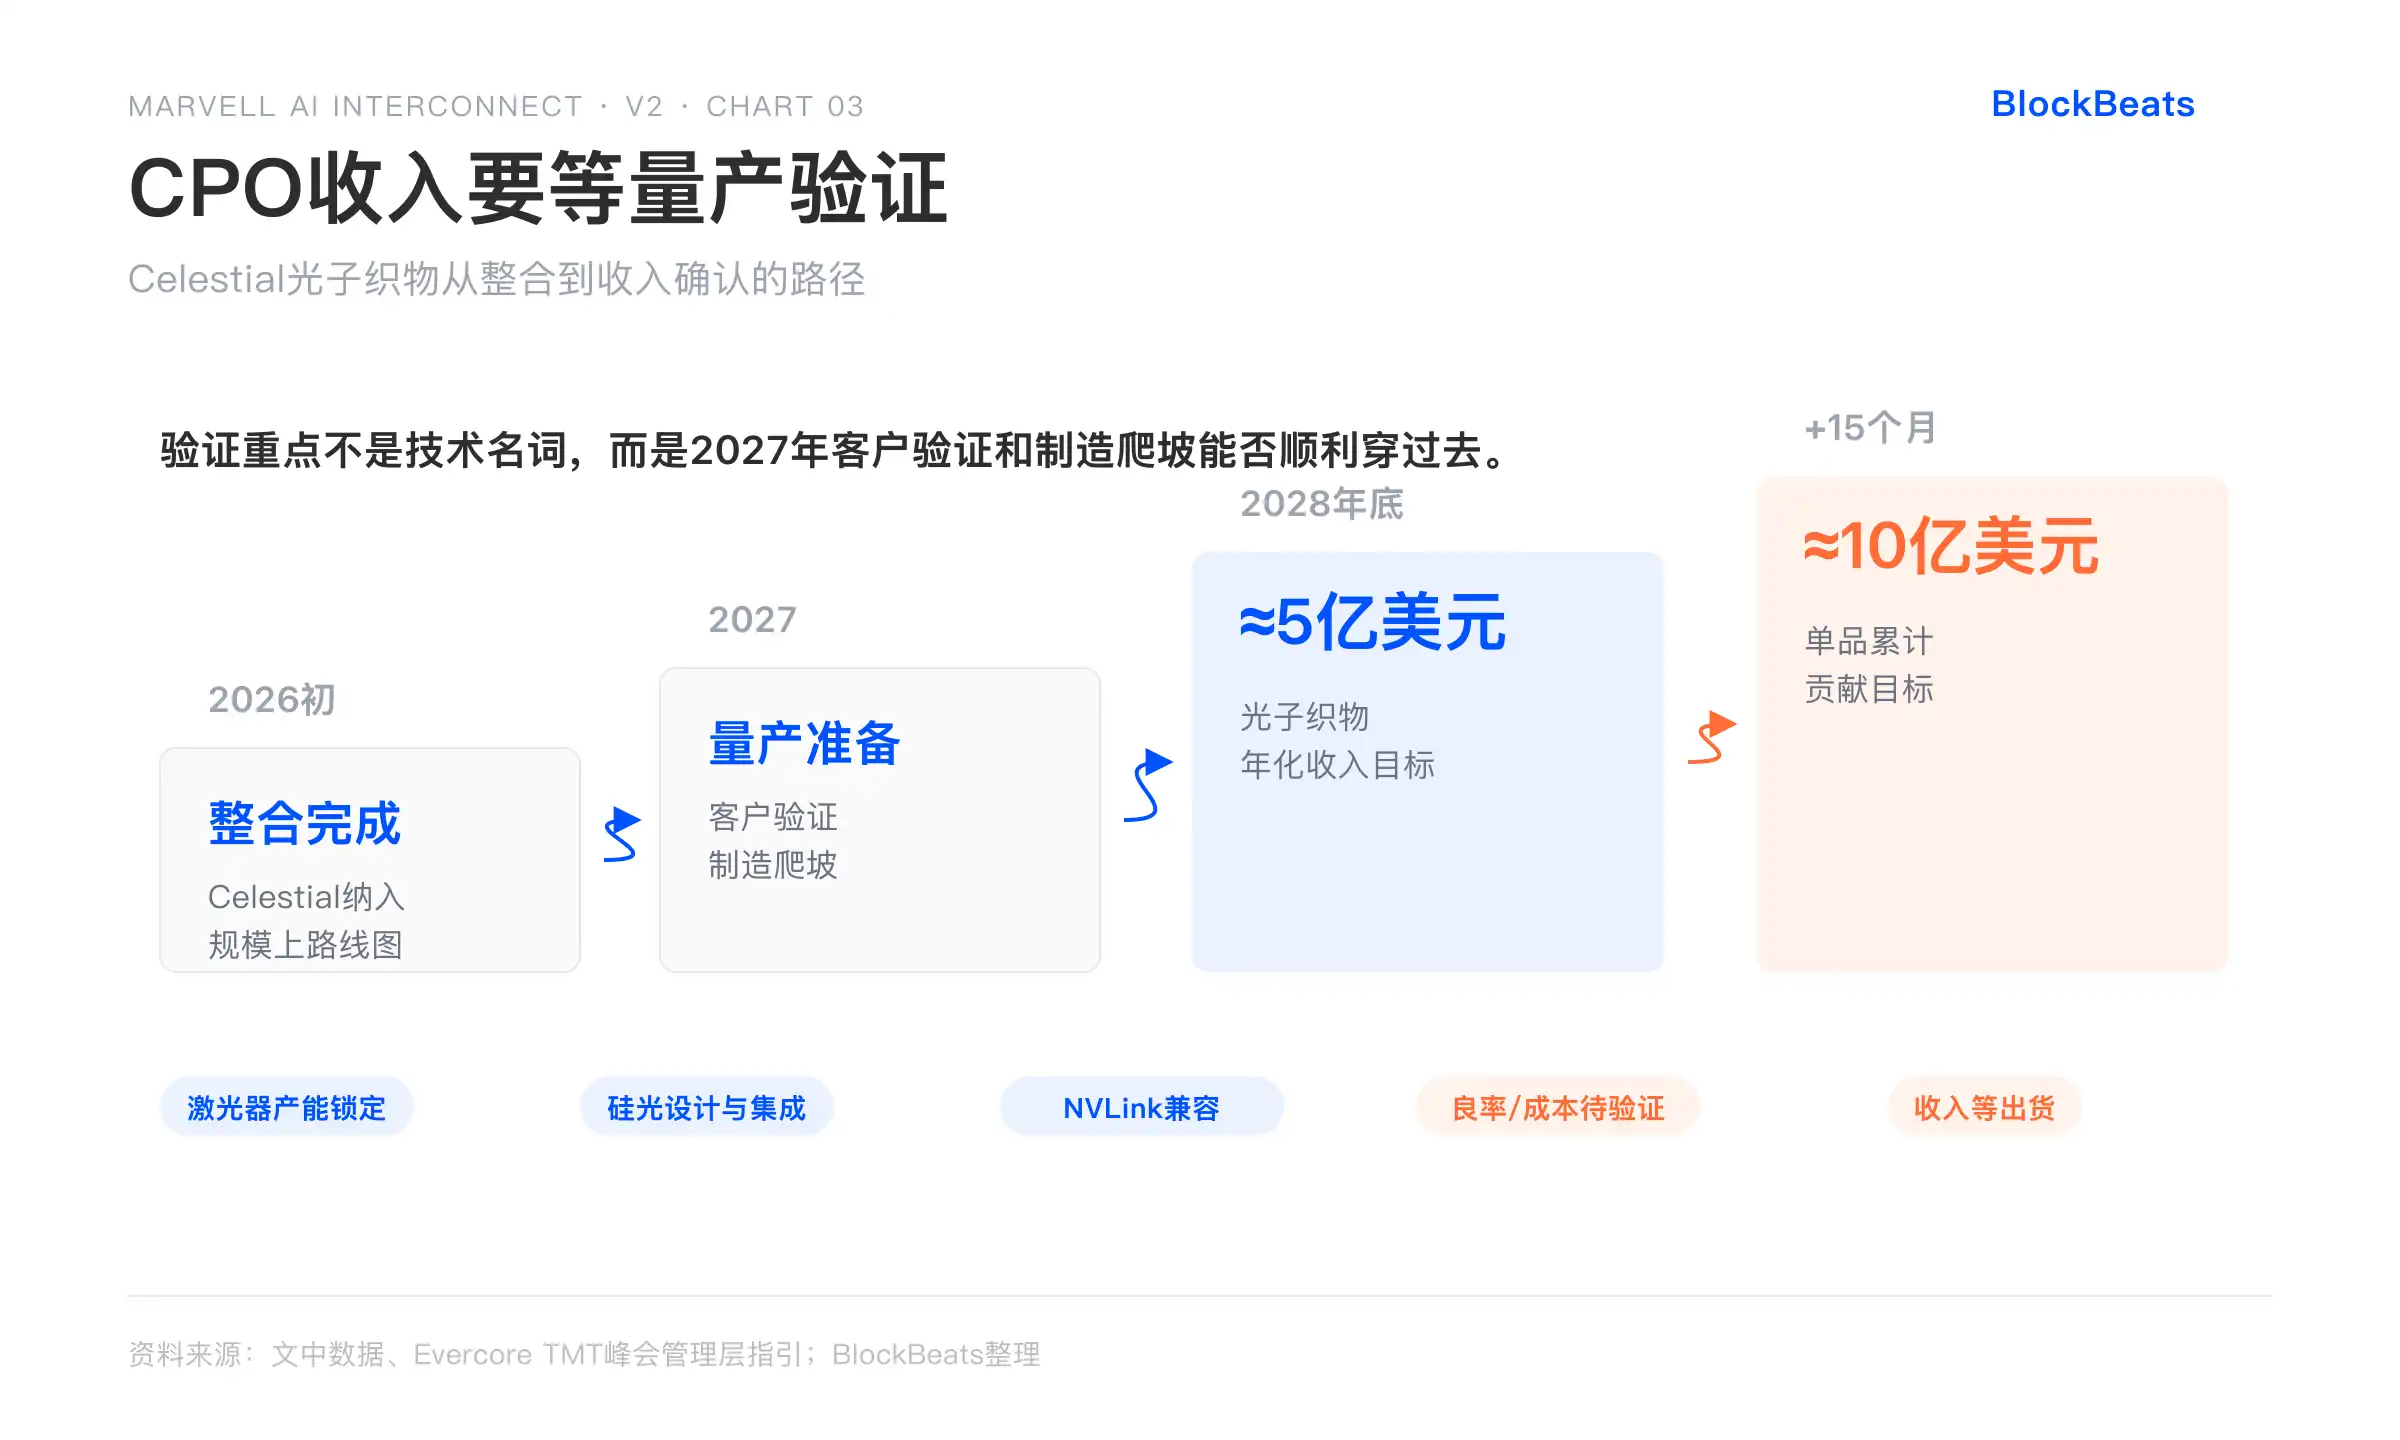
Celestial AI 收購已在 2026 年初完成整合,其光子織物技術被納入 Marvell 的規模上路線圖,將與自定義 XPU 和規模上交換機共同封裝。管理層預計 2027 年進入正式量產準備階段,目標 2028 年底光子織物實現約 5 億美元年度化收入,並後續向翻倍推進,15 個月內累計貢獻約 10 億美元(單品口徑)。這一路徑比早期展望有所優化,但仍依賴客戶驗證和製造爬坡的順利推進。
供應鏈細節顯示確定性有所提升。激光器交期緊張,但 Marvell 已鎖定相關產能,公司專注矽光晶片設計與整合,而非自行生產激光器。與 NVIDIA 的 NVLink Fusion 合作進一步覆蓋矽光子學、自定義 XPU 與 NVIDIA 集群的網路互通,以及 OCTEON 基頻對 AI-RAN 的支援。這不僅提升技術相容性,也增強了在 hyperscaler 招標中的可信度,讓 Marvell 的異質計算方案更容易被納入下一代 AI 工廠規劃。
如果百萬 XPU 級集群廣泛採用 CPO,功耗顯著降低、頻寬密度提升,將直接增加 Marvell 在每個機架裡的內容價值,並支撐收入和毛利擴張。反之,如果 2027 年量產爬坡慢於預期、客戶驗證周期拉長,或者良率和成本曲線不及預期,2028 年的貢獻就會低於當前市場隱含水平,整體指引兌現壓力就會顯現。目前所有表述仍屬於前瞻指引,實際出貨和份額數據要到 2027 年才能給出更硬的驗證。
在從 SerDes、DSP 到光引擎、自定義 XPU 的全棧佈局和生態夥伴支援下,Marvell 能否在競爭中保持差異化並轉化為實際份額提升?
在 Broadcom 面前,Marvell 的差異化能維持嗎
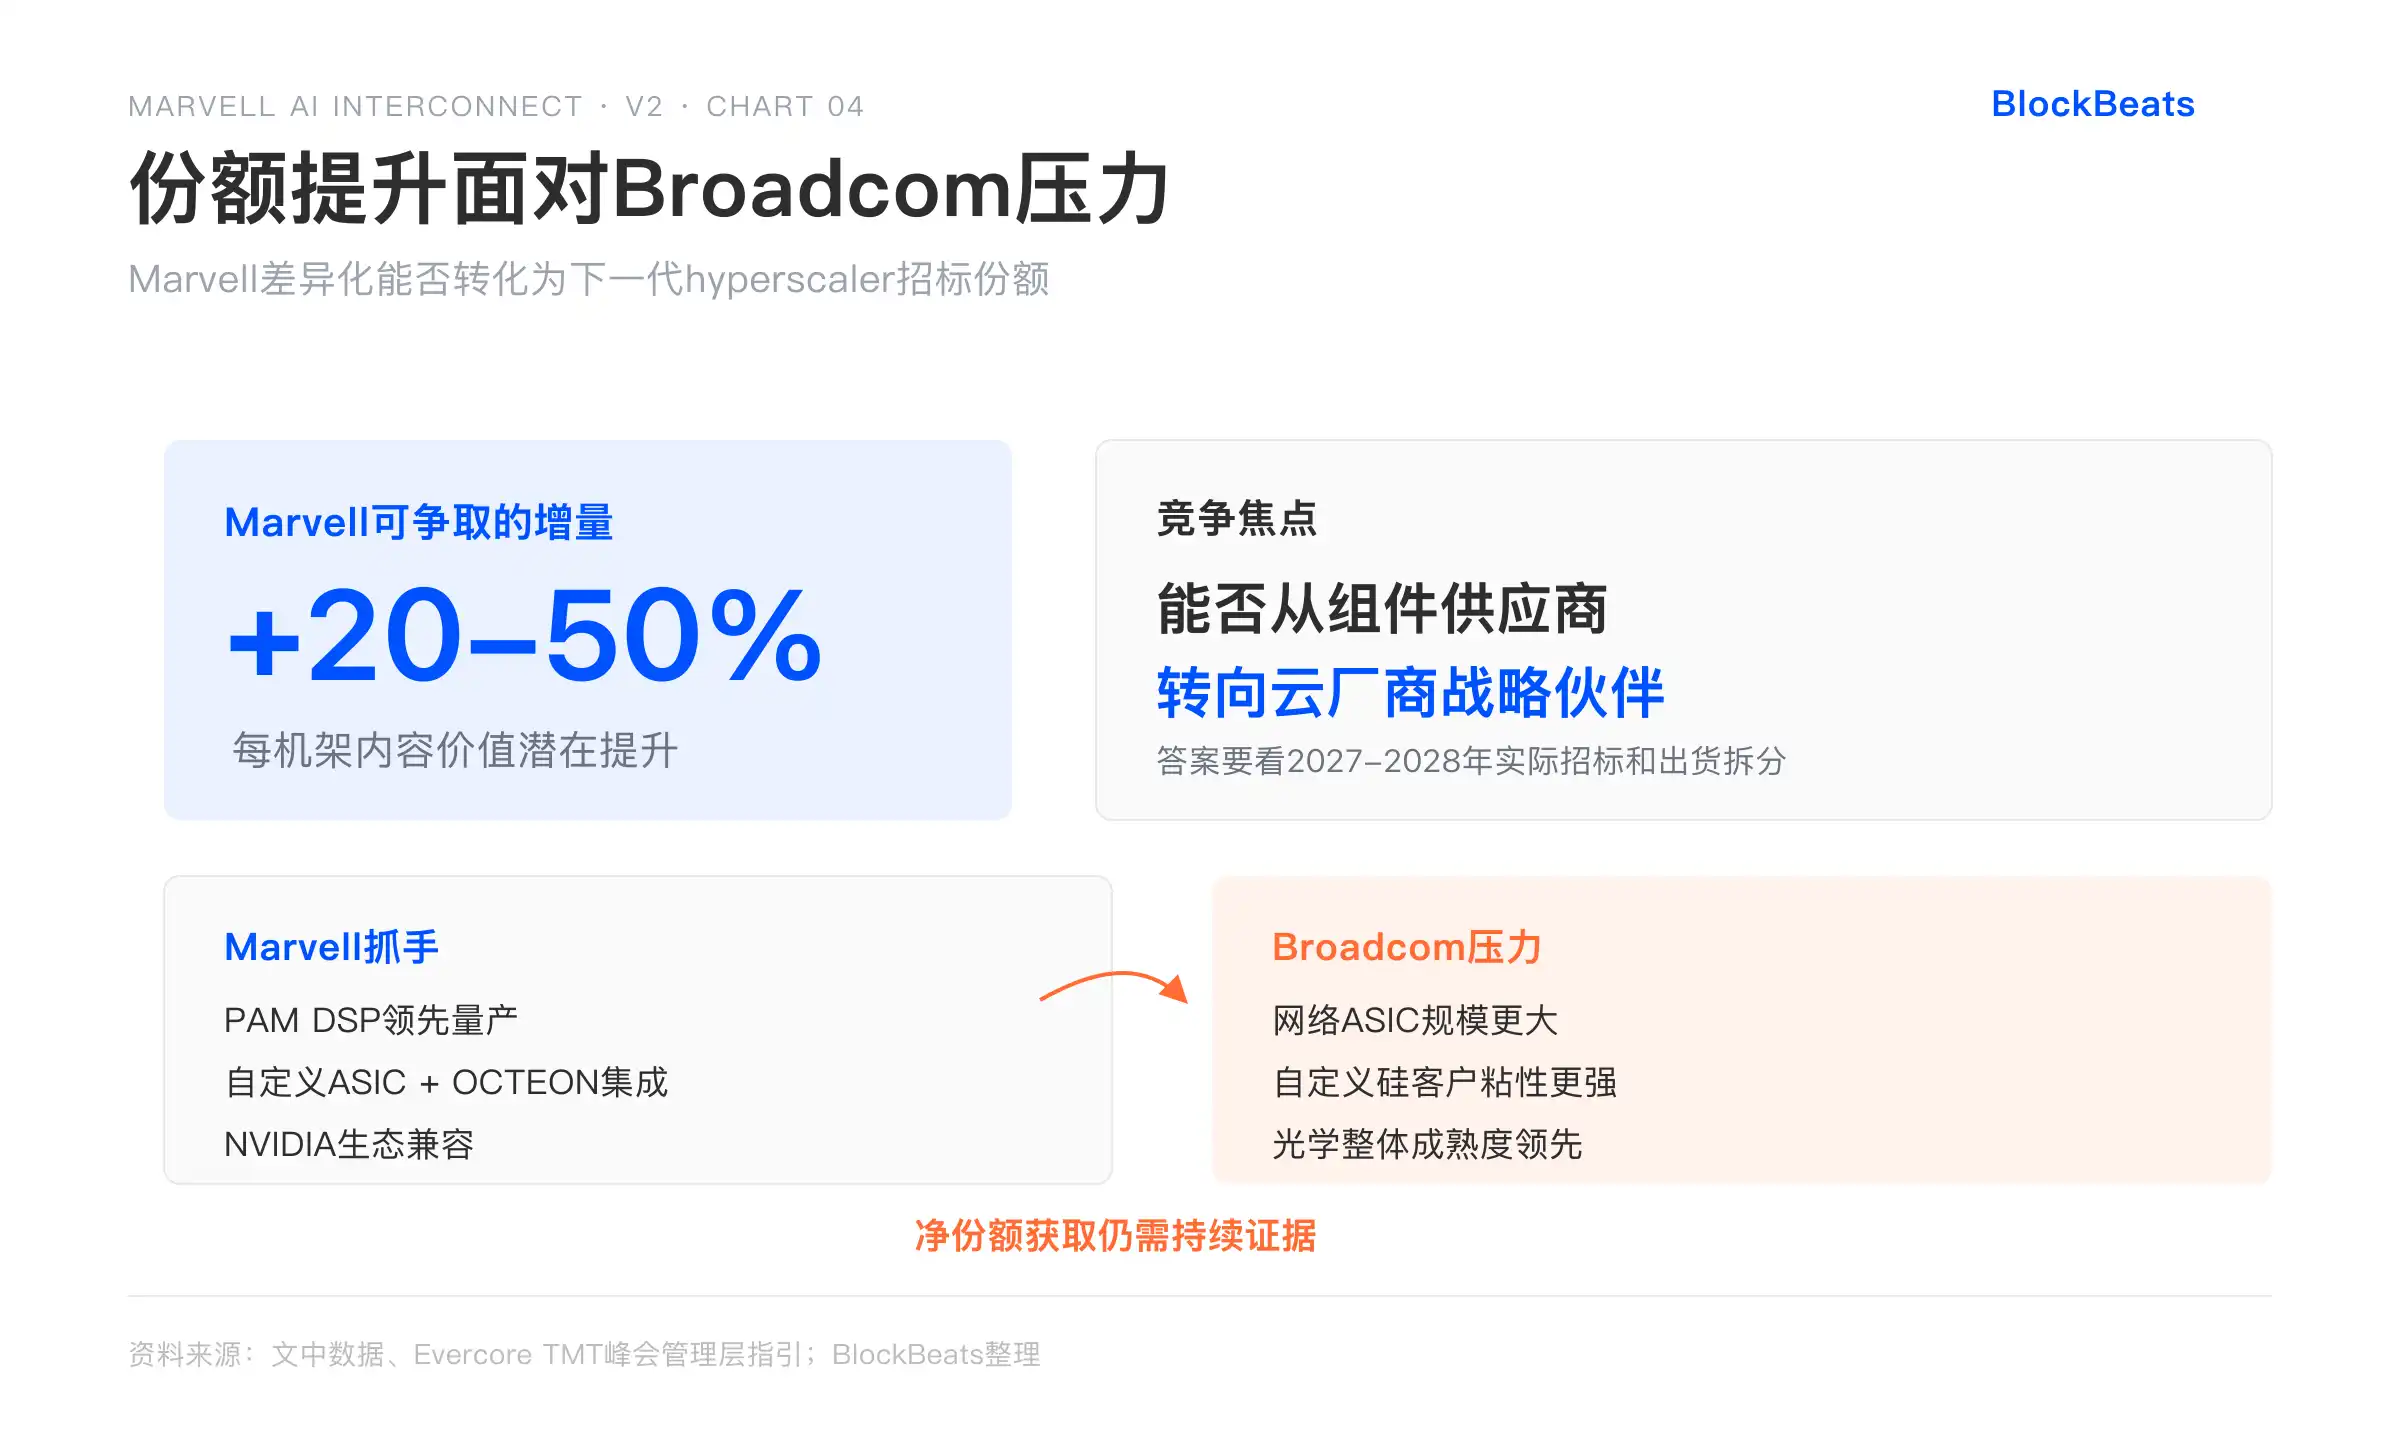
Marvell 在 PAM DSP 市場領先、從長距相干到 1.6T 和 3.2T 的全面覆蓋、自定義 ASIC 與 OCTEON 的整合優勢都是真實成果,NVIDIA 合作也為異質計算提供了額外選項。這些要素讓公司在部分 hyperscaler 項目中具備競爭力,尤其在需要快速量產和生態相容的場景。
但 Broadcom 在網路 ASIC、光學整體規模和成熟度上仍保持明顯領先。Broadcom 的自定義矽計劃體量更大、客戶粘性更強,在部分規模外和規模上重疊領域,Marvell 仍需要靠更高整合度和特定技術路線來爭奪增量份額。「互聯戰略夥伴」的定位目前更多還是一種目標,最終能否兌現取決於 2027-2028 年實際招標結果和出貨拆分,而不是當前的佈局廣度。
對投資者來說,這意味著下一代 hyperscaler 招標中,Marvell 每個機架的內容價值有可能從當前水平提升 20-50%,從而支撐收入可見性和毛利擴張潛力。但如果 CPO 爬坡慢於指引,或者 Broadcom 在更多自定義項目中佔優,2028 年增長可能低於當前估值隱含的最優情境,股價回調壓力就會加大。當前高 beta 屬性在敘事推動下放大漲幅,同時也放大執行不及預期時的波動。
CPO 大規模落地仍是最大待驗證變數
儘管 AI 訂單強勁、PAM 領先量產和 NVIDIA 兼容提供了真實的中期勢頭與選項價值,但 CPO 作為新技術,從籌備到大規模部署的良率、成本曲線、熱管理、供應鏈穩定性和 hyperscaler 資本支出是否能維持當前節奏,仍然是 2028 年增長可持續性的核心約束。歷史經驗顯示,新技術從早期量產到形成有意義收入,通常需要多次迭代,目前 CPO 仍處於這一早期階段。
Marvell 過去指引兌現記錄不錯,但本次爬坡目標相對激進。估值已在 2026 年大幅抬升,包含了較多最佳情景假設,市場討論擁擠度上升也推高了波動率。Broadcom 的規模優勢短期內不會消失,淨份額獲取仍需持續證據。目前階段屬於加速期,同時已出現後期擁擠的早期信號——價格劇烈波動和討論重心轉向兌現壓力,正是這一特徵的體現。
投資者不應只看峰會上的願景,而應重點跟踪 2027 年實際收入拆分、出貨里程碑、CPO 具體客戶驗證進度以及 hyperscaler 資本支出節奏。這些變量最容易改變當前判斷。如果 2027 年里程碑兌現強勁,互連內容結構性提升的趨勢將獲得更堅實支撐;如果出現延遲或份額不及預期,高位估值就面臨修正壓力。AI 互連的結構性機會確實存在,Marvell 的全棧佈局也提供了差異化選項,但最終兌現程度取決於執行細節,2027 年將成為關鍵驗證窗口。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章