融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Meta帶崩全球,市場已經找不到「誰為AI來買單」

TL;DR
· Meta 第三財季營收 646 億美元、同比增長 26%,調整後每股收益 7.40 美元,均超預期。自由現金流由上年同期正 106.3 億美元轉為負 21.2 億美元,2026 年資本開支指引下沿上調,股價當日跌約 7%。
· 黃仁勳稱 neo-cloud 需求「爆表」、眼下缺的是營運資本,Bernstein 分析師 Madison Rezaei 則下調 CoreWeave 目標價,估算其兌現承諾訂單需約 850 億美元融資。
· 關聯標的:META、NVDA、LRCX、CRWV。
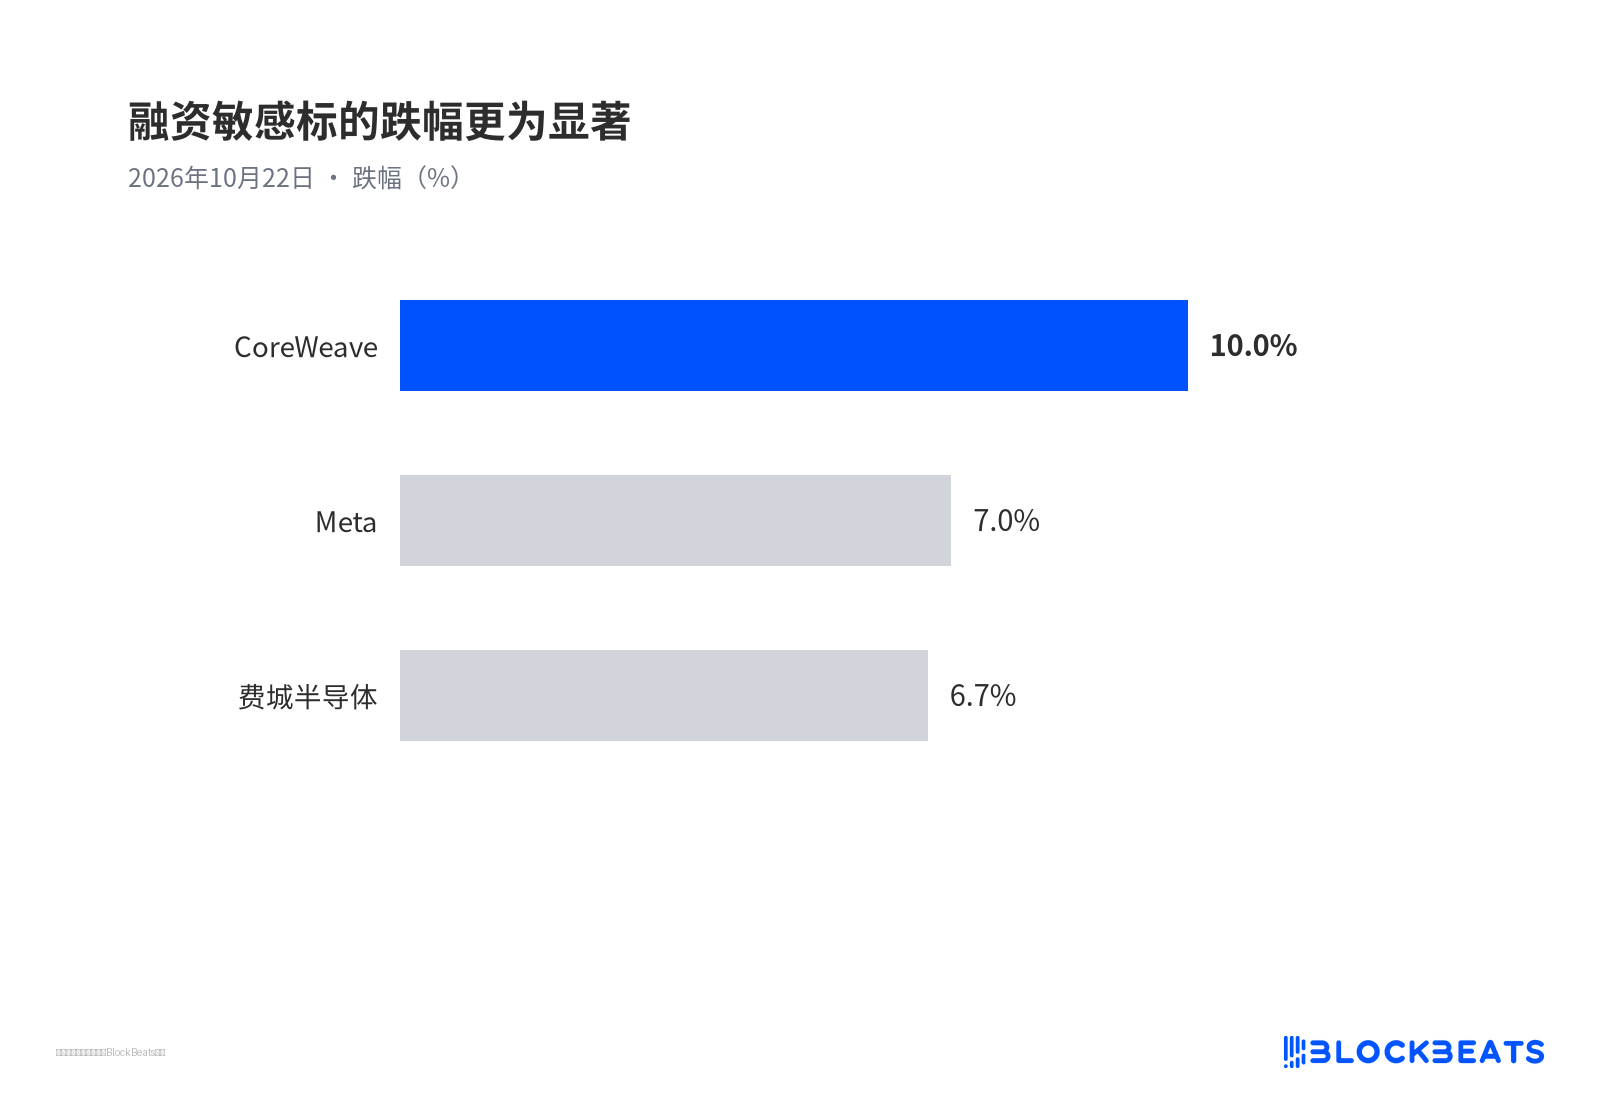
10 月 22 日美股走出一個少見的組合。納斯達克指數收跌約 2.6%,費城半導體指數重挫約 6.7%,Meta 跌約 7%,道指幾乎持平。
如果只看跌幅,這像是又一次 AI 擁擠交易的撤退。但被定價的對象變了。過去兩年市場問的是「還要買多少晶片」,現在問的是「這些錢從哪來、由誰的股東承擔」。
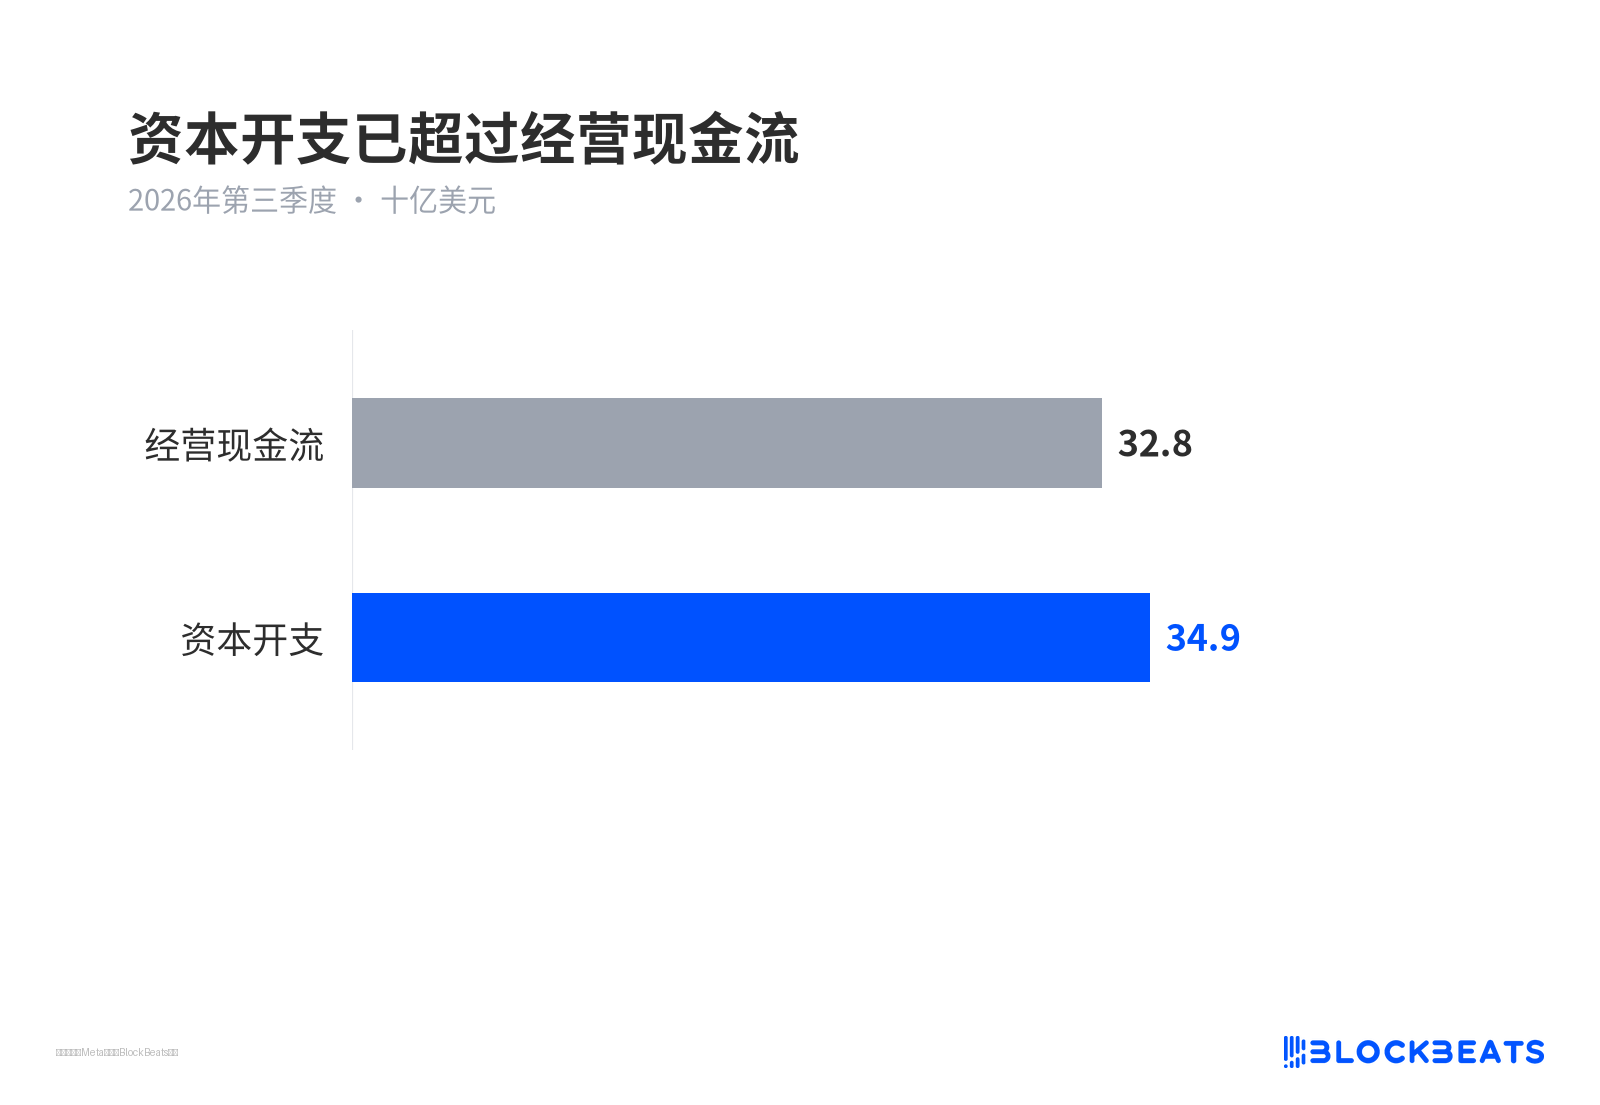
觸發點是 Meta 前一日發布的第三財季報告。營收和調整後利潤都超預期,調整後每股收益 7.40 美元,剔除了 98.9 億美元法律費用,GAAP 口徑只有 3.83 美元。但自由現金流從上年同期正 106.3 億美元轉為負 21.2 億美元,首次出現季度淨流出。
同一晚,2026 年資本開支指引收窄至 1350 億至 1450 億美元,下沿較此前 1300 億美元上調。董事會還批准 2027 年 1 月按 1:1 派發無投票權 Class C 股票。三件事拼在一起,市場注意力從需求轉向了融資。
自由現金流第一次變成負數
Meta 當季資本開支約 350 億美元,廣告收入仍在增長,但買伺服器、建數據中心的支出已經超過當季流入。生意沒虧錢,現金卻第一次淨流出。
資本開支已超過經營現金流
Class C 的設計正為此留了口子。這類股票不帶投票權,派發不改變扎克伯格的控制權,公司同時保留了未來發行同類股票募資的能力。市場當天賣的不是拆股,是「以後可能出現的股權供給」。
這也解釋了營收超預期為何托不住股價。當估值建立在現金流永續增長的假設上,融資方式改變會直接改變貼現率,而不只是改變下一季的利潤數字。
黃仁勳說缺錢,Bernstein 說錢變貴就是需求變少
對同一天的下跌,產業鏈上游和賣方給出了相反的歸因。
英偉達 CEO 黃仁勳在 CNBC 採訪中稱,neocloud(租 GPU 給 AI 公司、自己借錢買卡再轉租的雲廠商)需求「爆表」,眼下缺的是營運資本,資本需求遠大於供給,但「這個問題會被解決」。原話指向流動性和供給約束,不是訂單消失。
市場卻把它讀成融資瓶頸的旁證。如果最上游都承認客戶缺錢,晶片訂單的節奏就要看融資節奏,而不是需求強度。
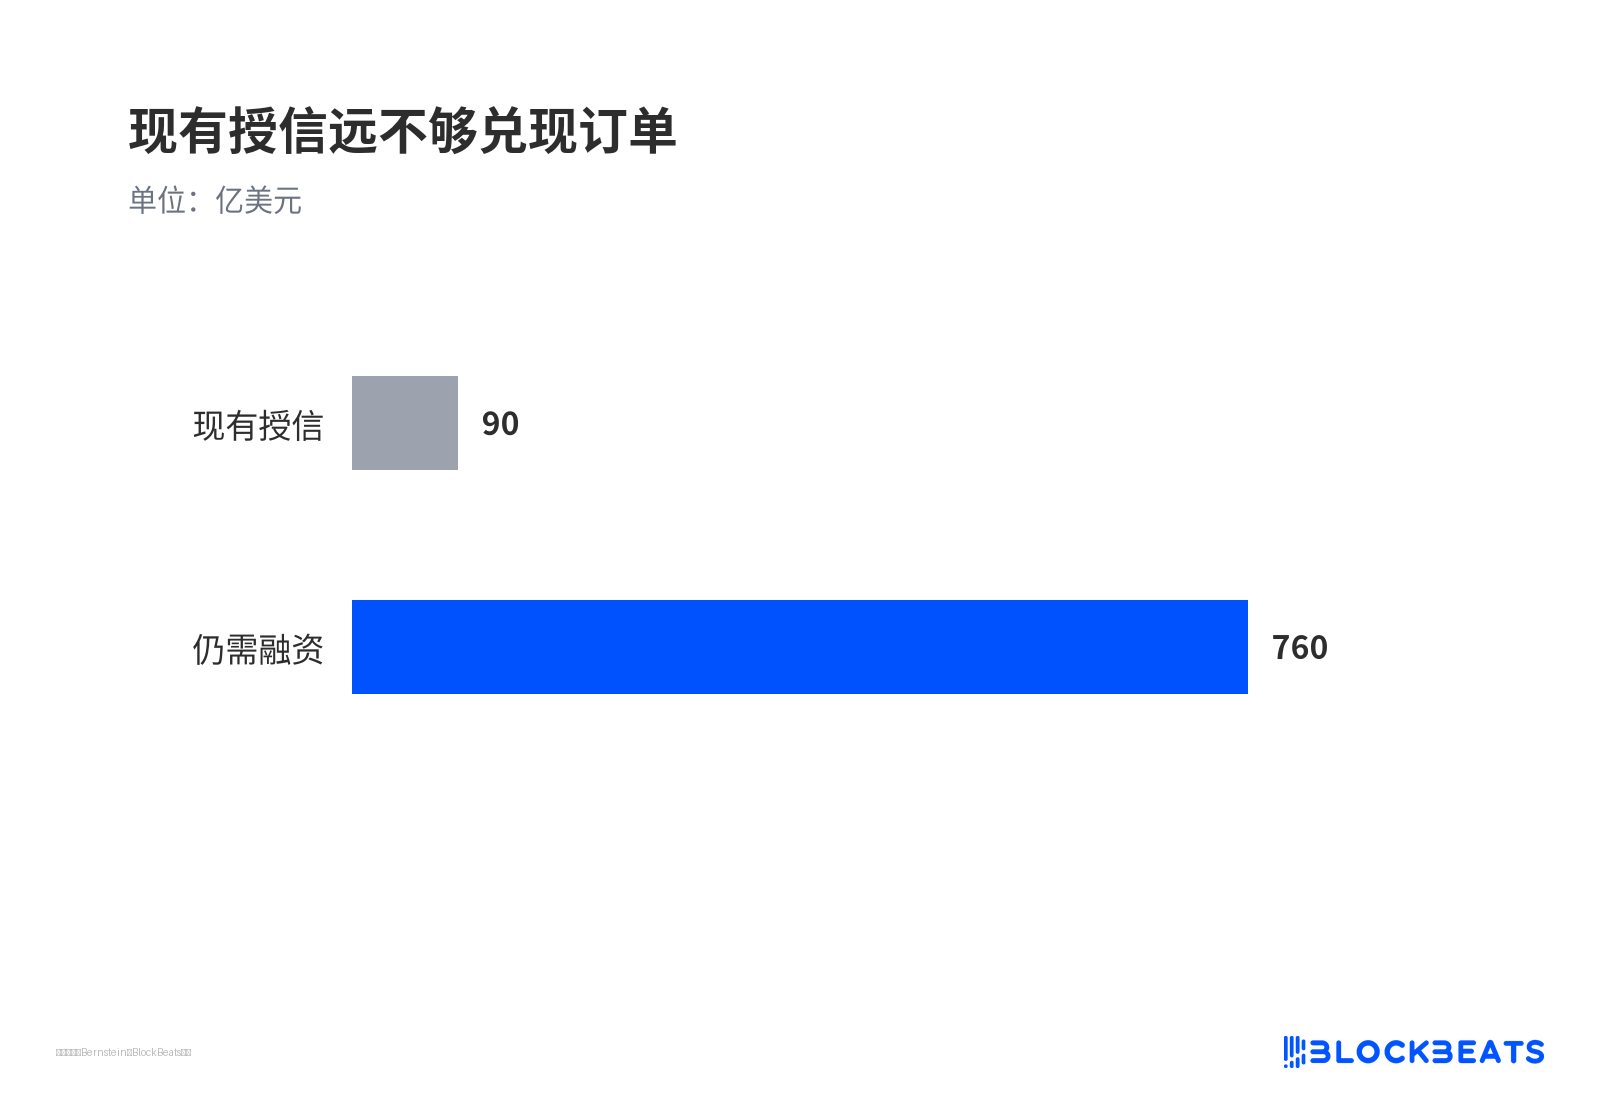
另一端更直接。Bernstein 分析師 Madison Rezaei 把 CoreWeave 目標價從 74 美元下調至 51 美元,維持跑輸大盤,並估算其兌現已承諾訂單需要約 850 億美元融資。
現有授信遠不夠兌現訂單
市場給出的價格更直白。CoreWeave 債券收益率升至約 15.8%,五年期信用違約互換(為債券違約投保的成本)利差超過 1100 個基點。當借錢的邊際成本高到 15% 以上,租卡生意的擴張速度就不再由需求決定,而由債權人願意給多少額度決定。
衝突焦點由此清晰。黃仁勳認為需求沒問題、錢的問題會被解決,Bernstein 認為錢變貴本身就意味著有效需求下降。10 月 22 日的盤面,是市場第一次大規模給後者投票。
Lam 的指引把融資擔憂傳到設備訂單
晶片端跌幅比雲廠商更大。英偉達跌約 4%,CoreWeave 跌約 10%。
融資敏感標的跌幅更為顯著
放大情緒的是 Lam Research。公司對 12 月當季的營收指引中值略高於分析師一致預期,卻不及買方更高的私下期待,同時提示中國客戶收入佔比將明顯回落、供應鏈瓶頸可能讓部分出貨遞延。股價當日跌約一成。
要分清量級。Lam 的指引只能解釋設備股自身的回撤,無法解釋板塊 6.7% 的跌幅。它的作用是一個具體例證,說明融資擔憂如何從雲廠商的資產負債表,傳導成設備訂單的可見度問題。
即便 Lam 強調 AI 需求仍強、2027 年全球晶圓廠設備支出有望超過 2000 億美元,當季毛利率和營業利潤率也創下紀錄,市場仍先交易「邊際不及預期」。這本身就是估值對資本開支斜率高度敏感的證據。
融資通道還在,價格已經變了
把視角拉遠,Meta 是這輪資本結構變化裡第一個被看見的樣本。據 Morgan Stanley 估算,超大規模雲廠商加 neo-cloud 明年的相關資本開支可能達 1.58 萬億美元,含租賃的自由現金流缺口或達 5400 億美元。高盛的估算口徑更低,2026 年頭部雲廠商資本開支約 8000 億美元。
兩家投行的口徑不同、數字相差近一倍,指向的卻是同一件事:AI 建設規模已經超出任何單一公司內生現金的覆蓋能力。
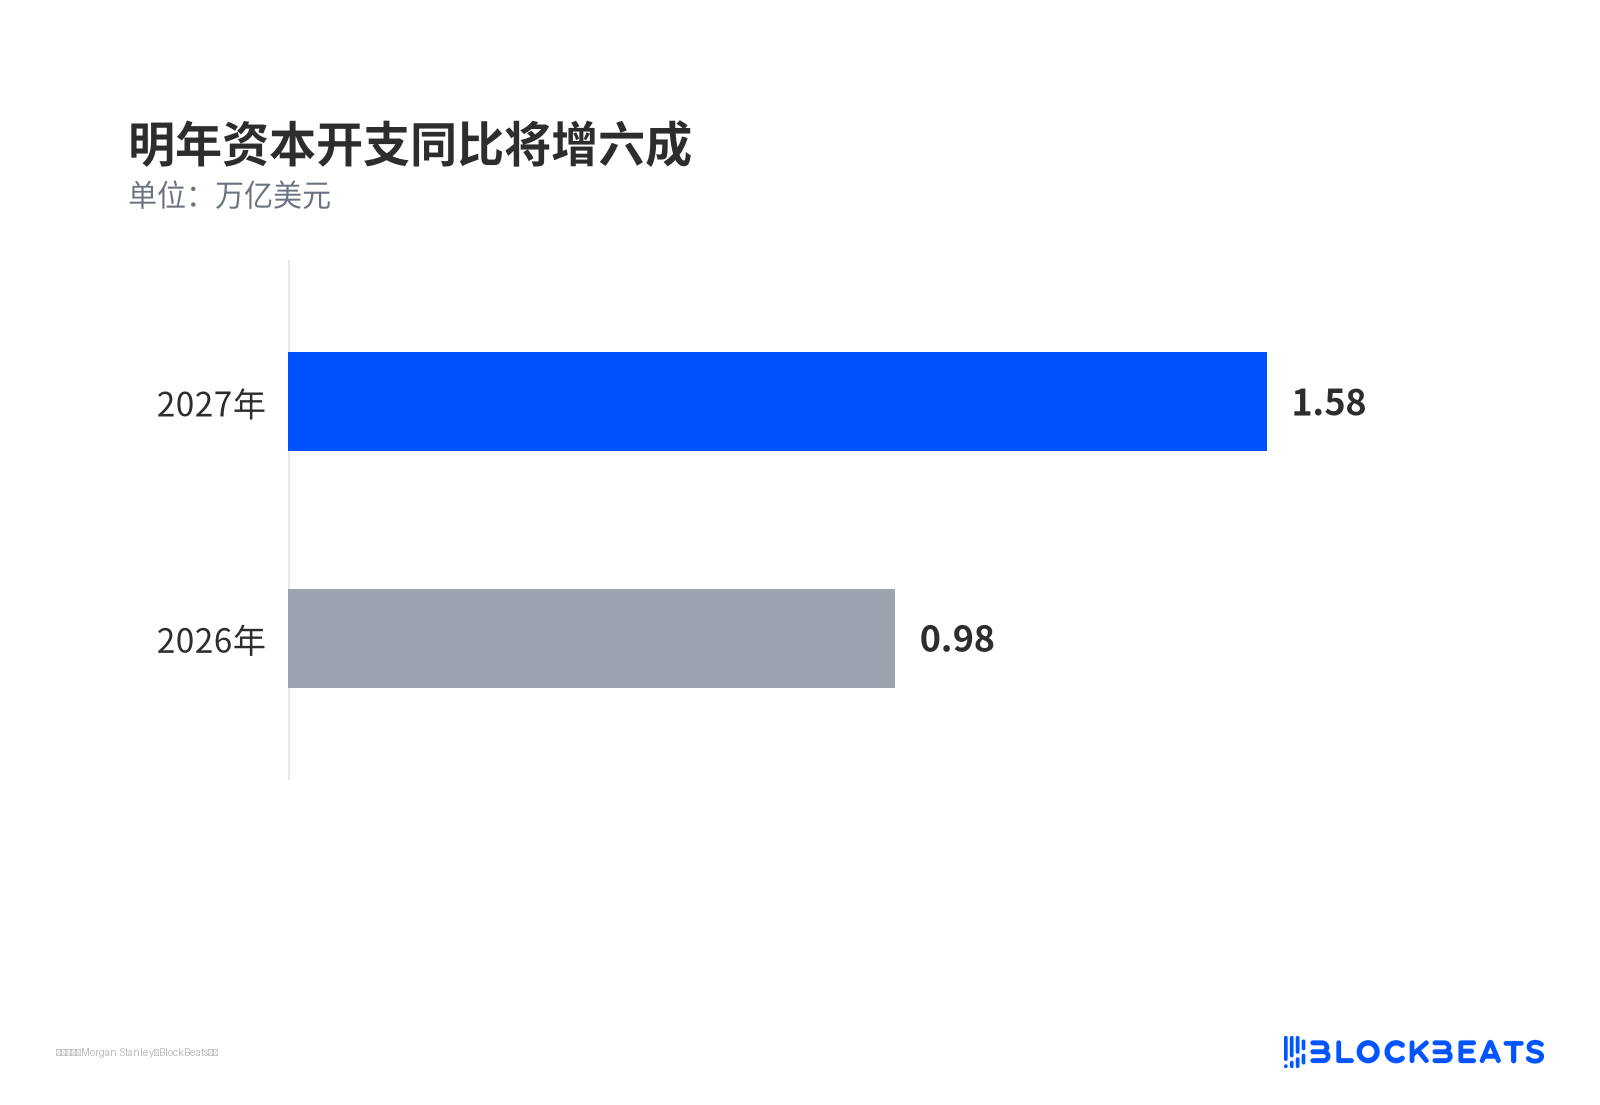
明年資本開支同比將增六成
當前證據只能支持到這裡。出資結構正在從內生現金流轉向外部資本,市場開始對稀釋和利差定價。它不支持「AI 需求見頂」,也不支持「融資窗口已經關閉」。CoreWeave 的債雖然貴,仍有人買。Meta 的 Class C 只是留下通道,並未立刻大規模增發。
要盯的是「預期稀釋」何時變成「已實現稀釋」。如果接下來出現頭部公司實際的大額股權或新型債務發行,估值壓力會從貼現假設變成真實的股本供給。如果科技板塊信用利差繼續走闊、neo-cloud 之外的公司也被要求更高風險溢價,融資約束就不再是個案。反過來,若下一季資本開支繼續上修、訂單和收入跟上,這輪調整更可能只是階段性重定價。
10 月 22 日留下的不是「AI 完了」的結論,而是一個新方程:需求還在,但每塊 GPU 背後,都要先回答錢從哪裡來。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia