融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


高盛上調全球股票,但花旗平掉多頭,該加倉還是減倉
TL;DR
· 10月12日,高盛將全球股票三個月戰術觀點由中性上調至增持。次日,花旗撤銷美股超配建議,並平掉標普500等權指數多頭倉位。
· 雙方都不否認盈利仍在增長,分歧在信號優先級。高盛認為夏季以來的估值回落改善短期賠率,花旗認為倉位與樂觀情緒已到歷史上常與市場頂部重合的水平。
· 關聯標的:標普500、標普500等權指數、全球科技股、利率敏感與高股息板塊、美國國債。
10月12日,高盛資產配置團隊負責人 Christian Mueller-Glissmann 將該行對全球股票的三個月戰術觀點,由中性上調至增持。第二天,花旗美股策略團隊撤銷美股超配建議,同時平掉標普500等權指數多頭倉位。
兩家華爾街大行在同一個窗口做出方向相反的操作,指向同一個問題:指數貼近紀錄高位、長端收益率重返5%以上的當下,投資者近端該加還是該減。雙方誰都沒有否認盈利仍在增長。
在機構配置的語言裡,超配指相對基準多拿一點權重,低配則是少拿,兩者不是開關式的買賣信號。高盛這次調整,是把三個月戰術立場拉回自己本來就看多的十二個月框架。花旗撤掉的也只是美股超配和等權多頭,並沒有宣布看空美股。
高盛的加倉理由:橫盤把估值壓了下來
高盛的邏輯並不複雜。指數橫盤近三個月,盈利預期還在往上走,估值於是自己降了下來,風險收益比隨之改善。
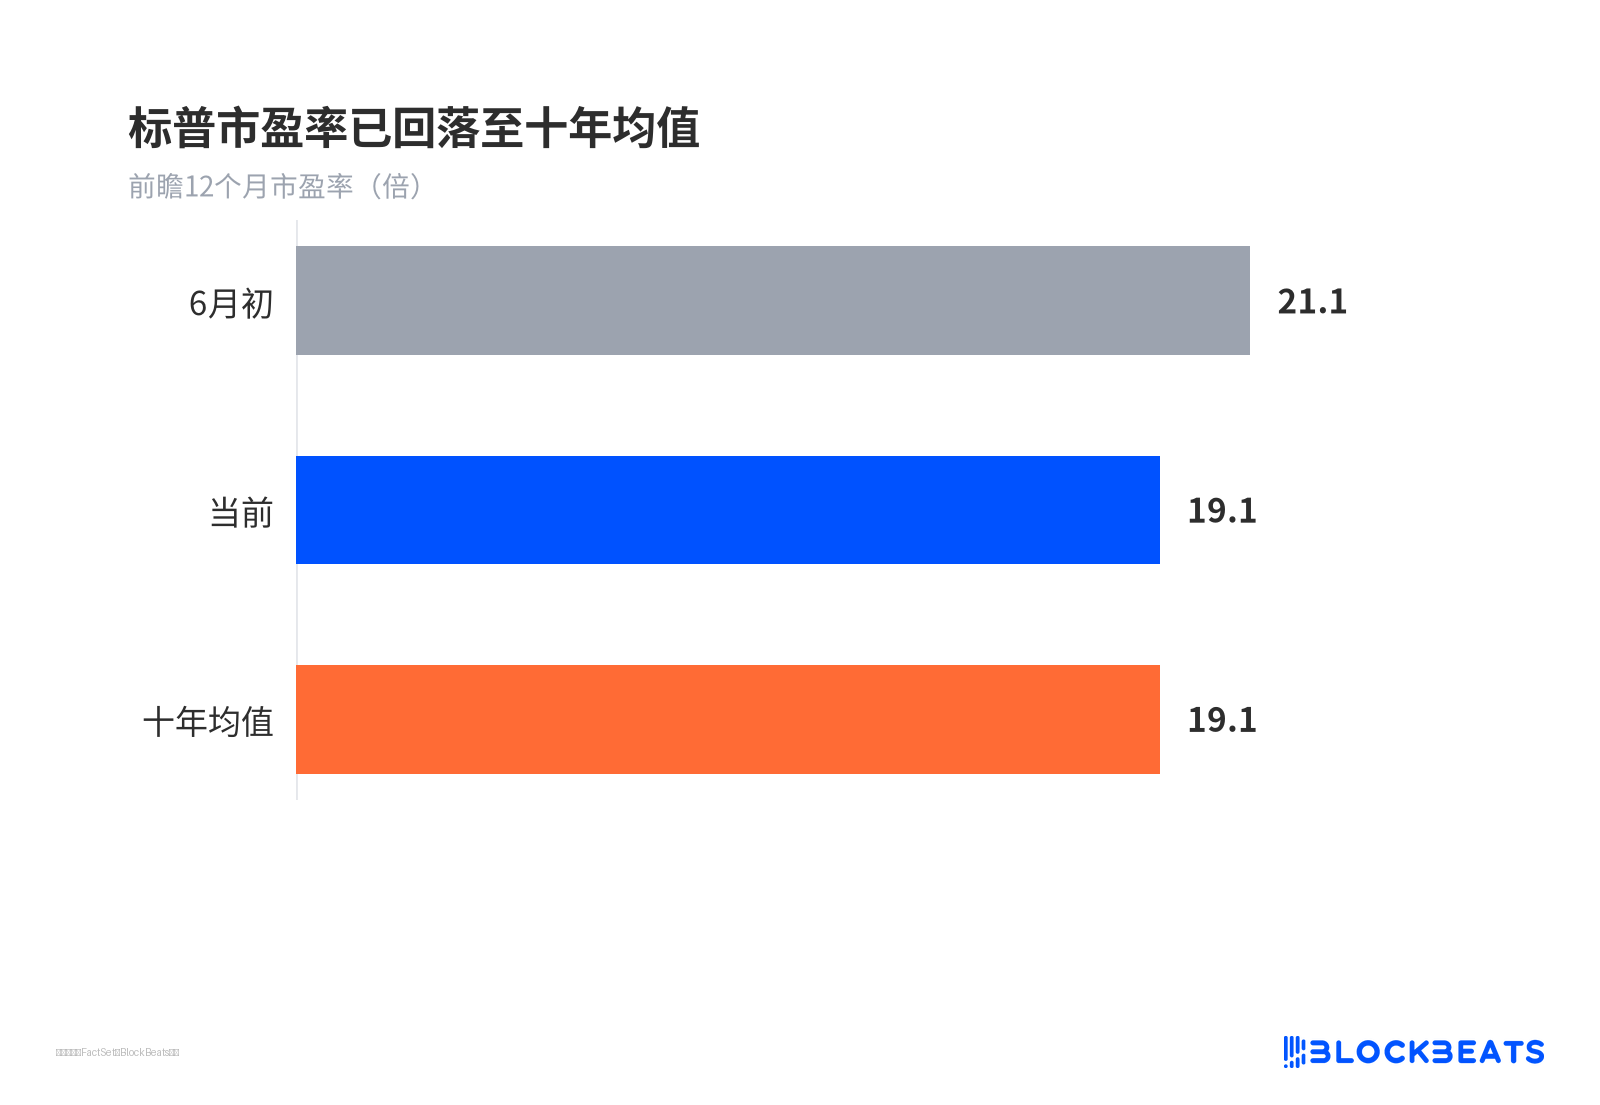
該團隊給出的依據是,市場對標普500三季度盈利同比增速的一致預期在25%左右。同時,前瞻市盈率從6月初約21倍回落到19倍附近。價格沒漲、盈利預期上修,兩者疊加,讓進入財報季的賠率不再像夏天那樣一邊倒。
標普市盈率已回落至十年均值
區域上,高盛維持對美國與亞洲增持、歐洲低配。行業上它推薦一種槓鈴結構:一端是全球科技,另一端是利率敏感、低波動、高股息的類債券股票。前者的邏輯是AI需求,後者賭的是萬一科技回調或增長擔憂升溫,它能提供緩衝。
這份評級是倉位建議,不是新的指數點位預測。所謂估值更具吸引力,參照系是夏天高點,不是絕對便宜。
花旗的減風險動作:撤超配,平等權多頭
花旗的觸發指標是 POLLS,一個把倉位、樂觀情緒、流動性、槓桿與壓力五項合成的框架。它的近期讀數已進入歷史上常與市場頂部重合的區間,這是花旗先撤超配的直接原因。
被平掉的是標普500等權指數多頭。等權指數相當於讓500家公司一人一票,輝達這類巨頭的權重被削平,因此它更能反映市場廣度,而不是由少數科技龍頭拉動的市值加權指數。
也就是說,花旗針對的是廣度上的擁擠風險,並不等於宣布美股科技牛市結束。這家銀行自己也強調,這是戰術性減風險,沒有轉向看空,也不主張全面逃向避險資產。
同一週裡,美銀的 Michael Hartnett 給出第三種聲音。他在10月9日的資金流報告裡維持牛熊指標賣出信號,指出貨幣市場基金出現2020年4月以來最大單週淨流入,並把11月中期選舉視為年底前最大波動來源。其整體立場屬賣方偏謹慎一端。
更便宜的參照系:股債比價與債券期限
一個容易被讀錯的地方是債券。高盛上調的是十二個月政府債券觀點,由中性改為增持,並稱債券應逐漸從組合拖累變成對沖,但三個月的債券觀點仍維持中性,近端還偏好短久期與現金。
近端中性、遠端超配,兩句話可以同時成立。把它合併成股債一併上調至增持,就丟掉了期限這個關鍵變量。
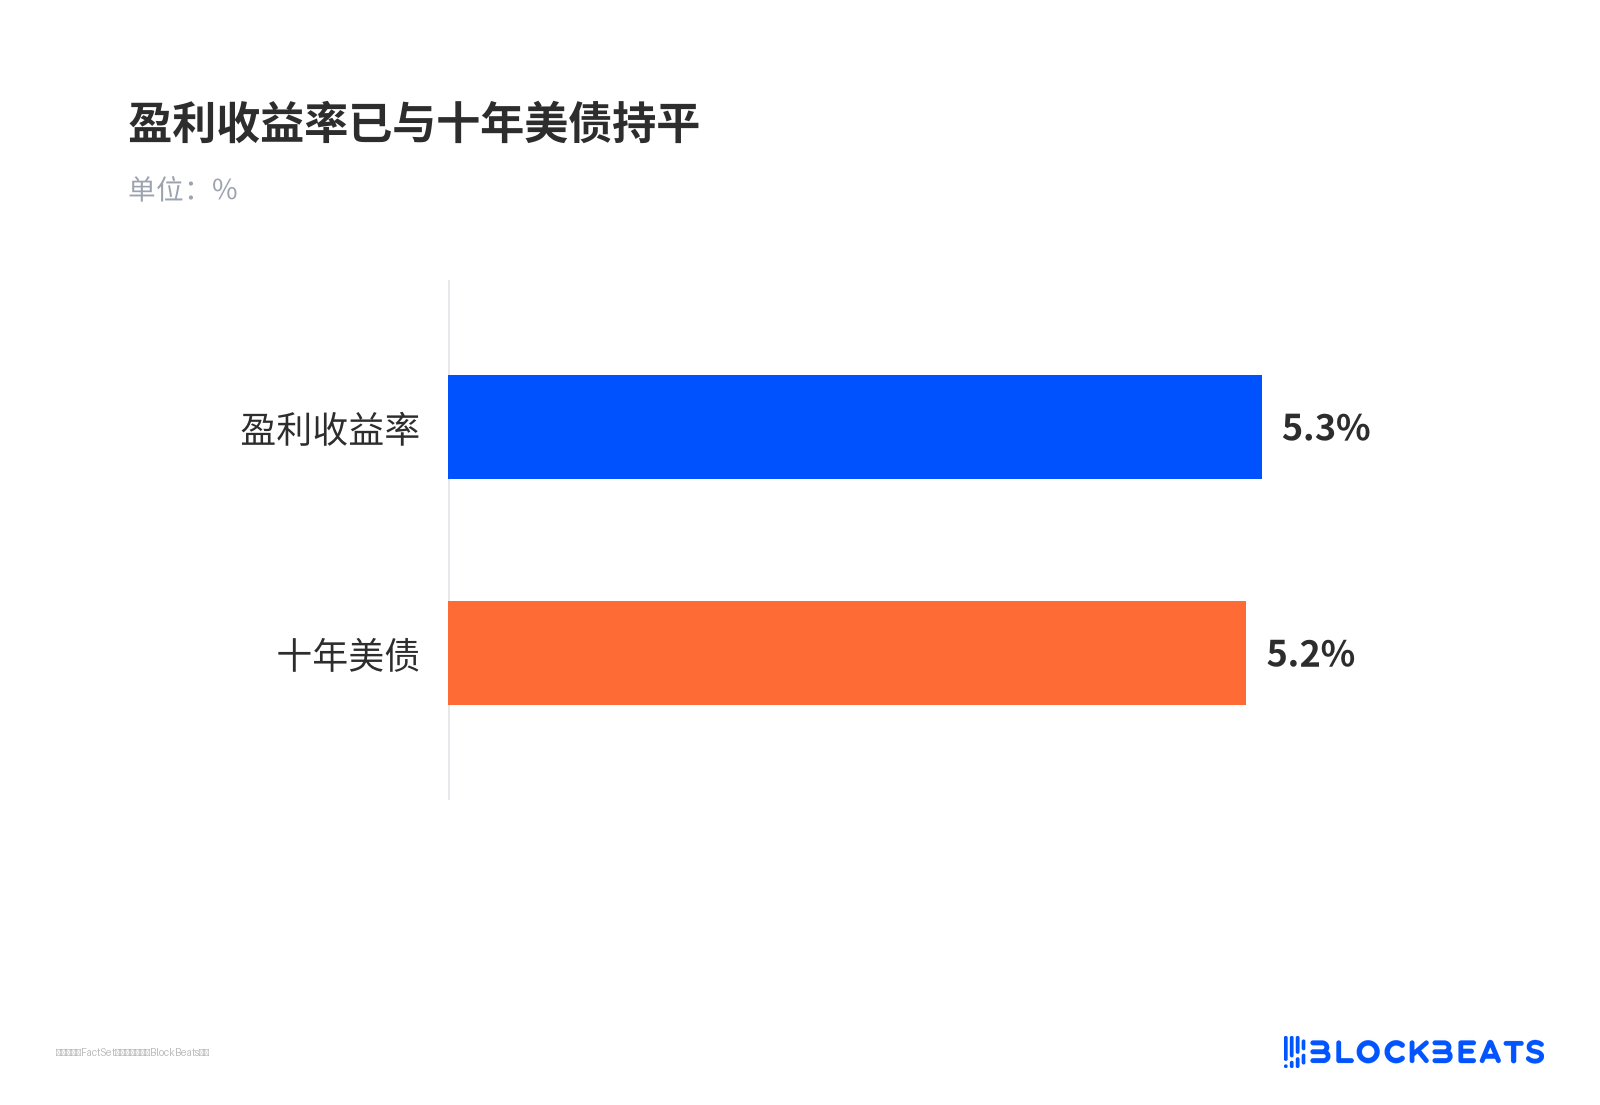
另一個參照系問題在股票本身。標普500前瞻市盈率約19倍,對應盈利收益率約5.3%,而10年期美債收益率在5.2%附近,股權風險溢價落在歷史的較低分位。相對6月約21倍的自身高點,美股確實便宜了一些,相對國債,它仍然偏貴。同一組數據,換一個參照物,結論就會反過來。
盈利收益率已與十年美債持平
盈利兌現與長端利率決定分歧結果
三季度財報季已經開場,市場要檢驗兩件事:25%左右的盈利增速能否兌現,以及AI資本開支能否變成紙面之外的利潤。
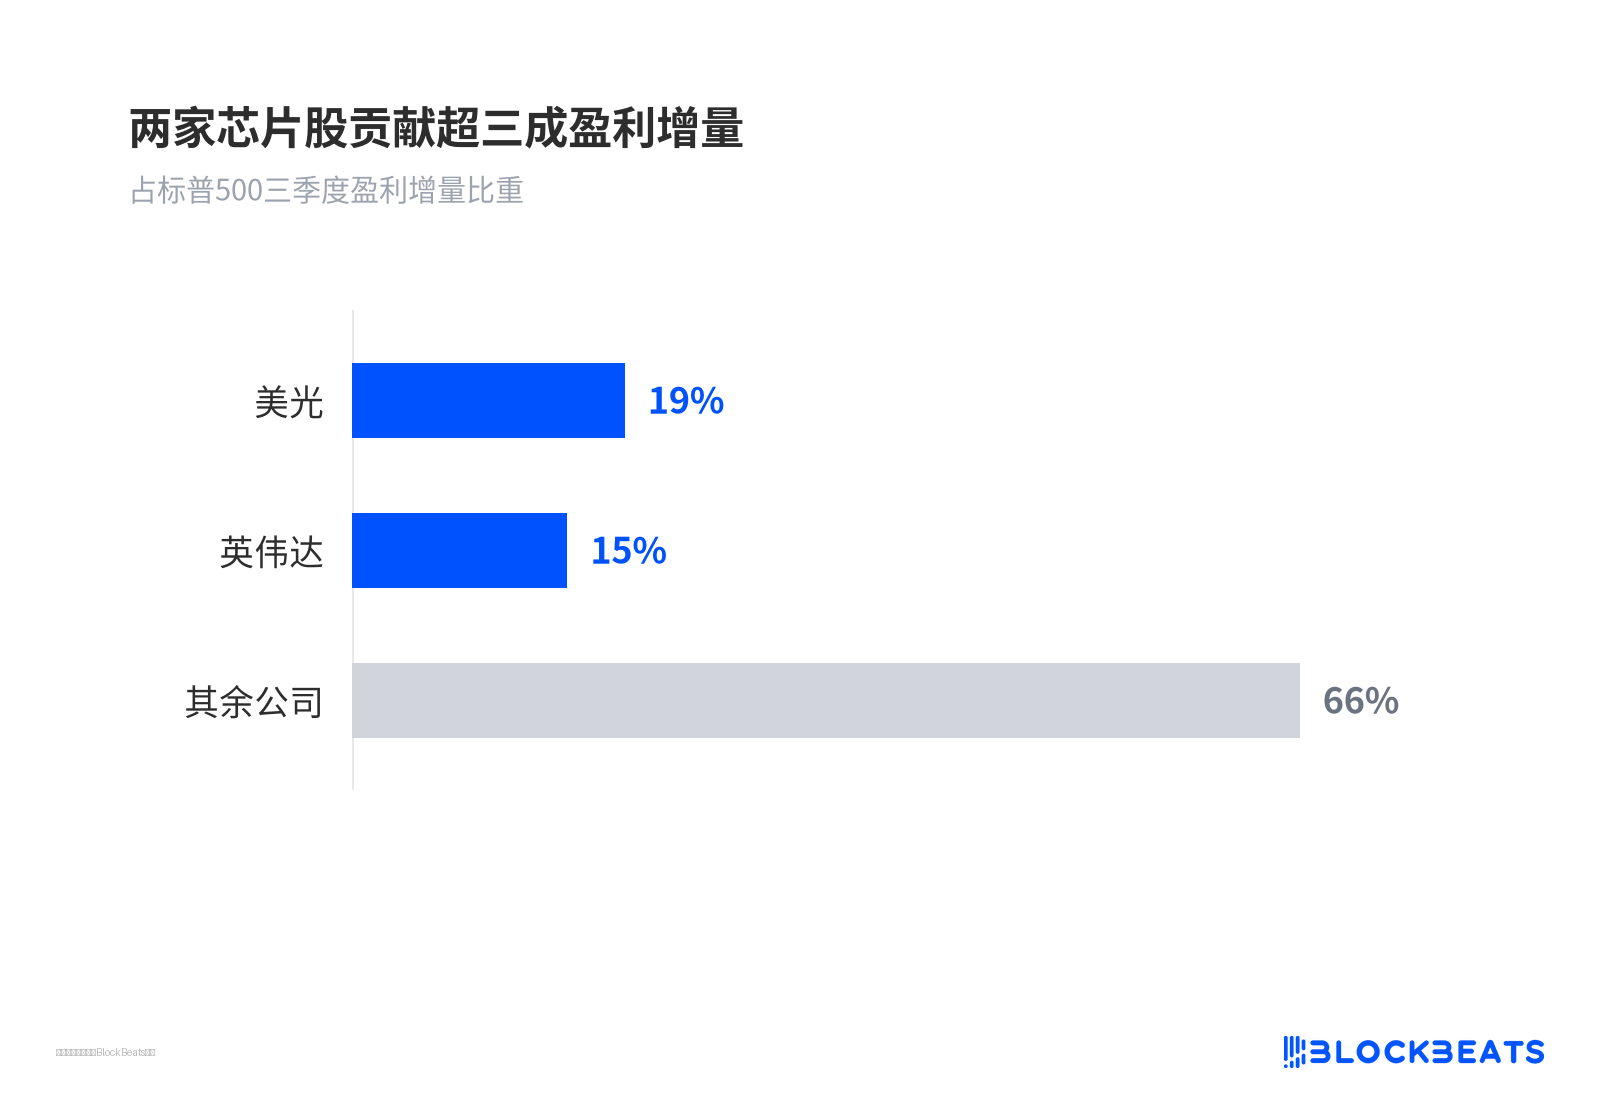
目前盈利高度集中,英偉達與美光被估計合計貢獻超過三分之一的增量,超預期更像少數公司的事。一旦它們的指引出問題,指數層面的盈利故事就會鬆動。
兩家晶片股貢獻超三成盈利增量
利率端同樣關鍵。10年期美債收益率能否穩在當前位置、通脹數據如何落地、11月中期選舉的結果,都會影響高盛那套槓鈴結構是否成立。尤其利率敏感與高股息那一條腿,本質上押注的是利率不再上行。
在這兩點明朗之前,高盛的增持與花旗的減風險可以同時為真。它們回答的是不同問題,前者問財報季的賠率是否改善,後者問高位市場的倉位是否過擠。能分出勝負的,是盈利數字本身,以及長端利率對估值錨的實際約束。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia