融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


上線速通5000萬市值,(3,3) 再現Robinhood
今天 Robinhood 上最火的項目莫過於 The Standard Reserve。
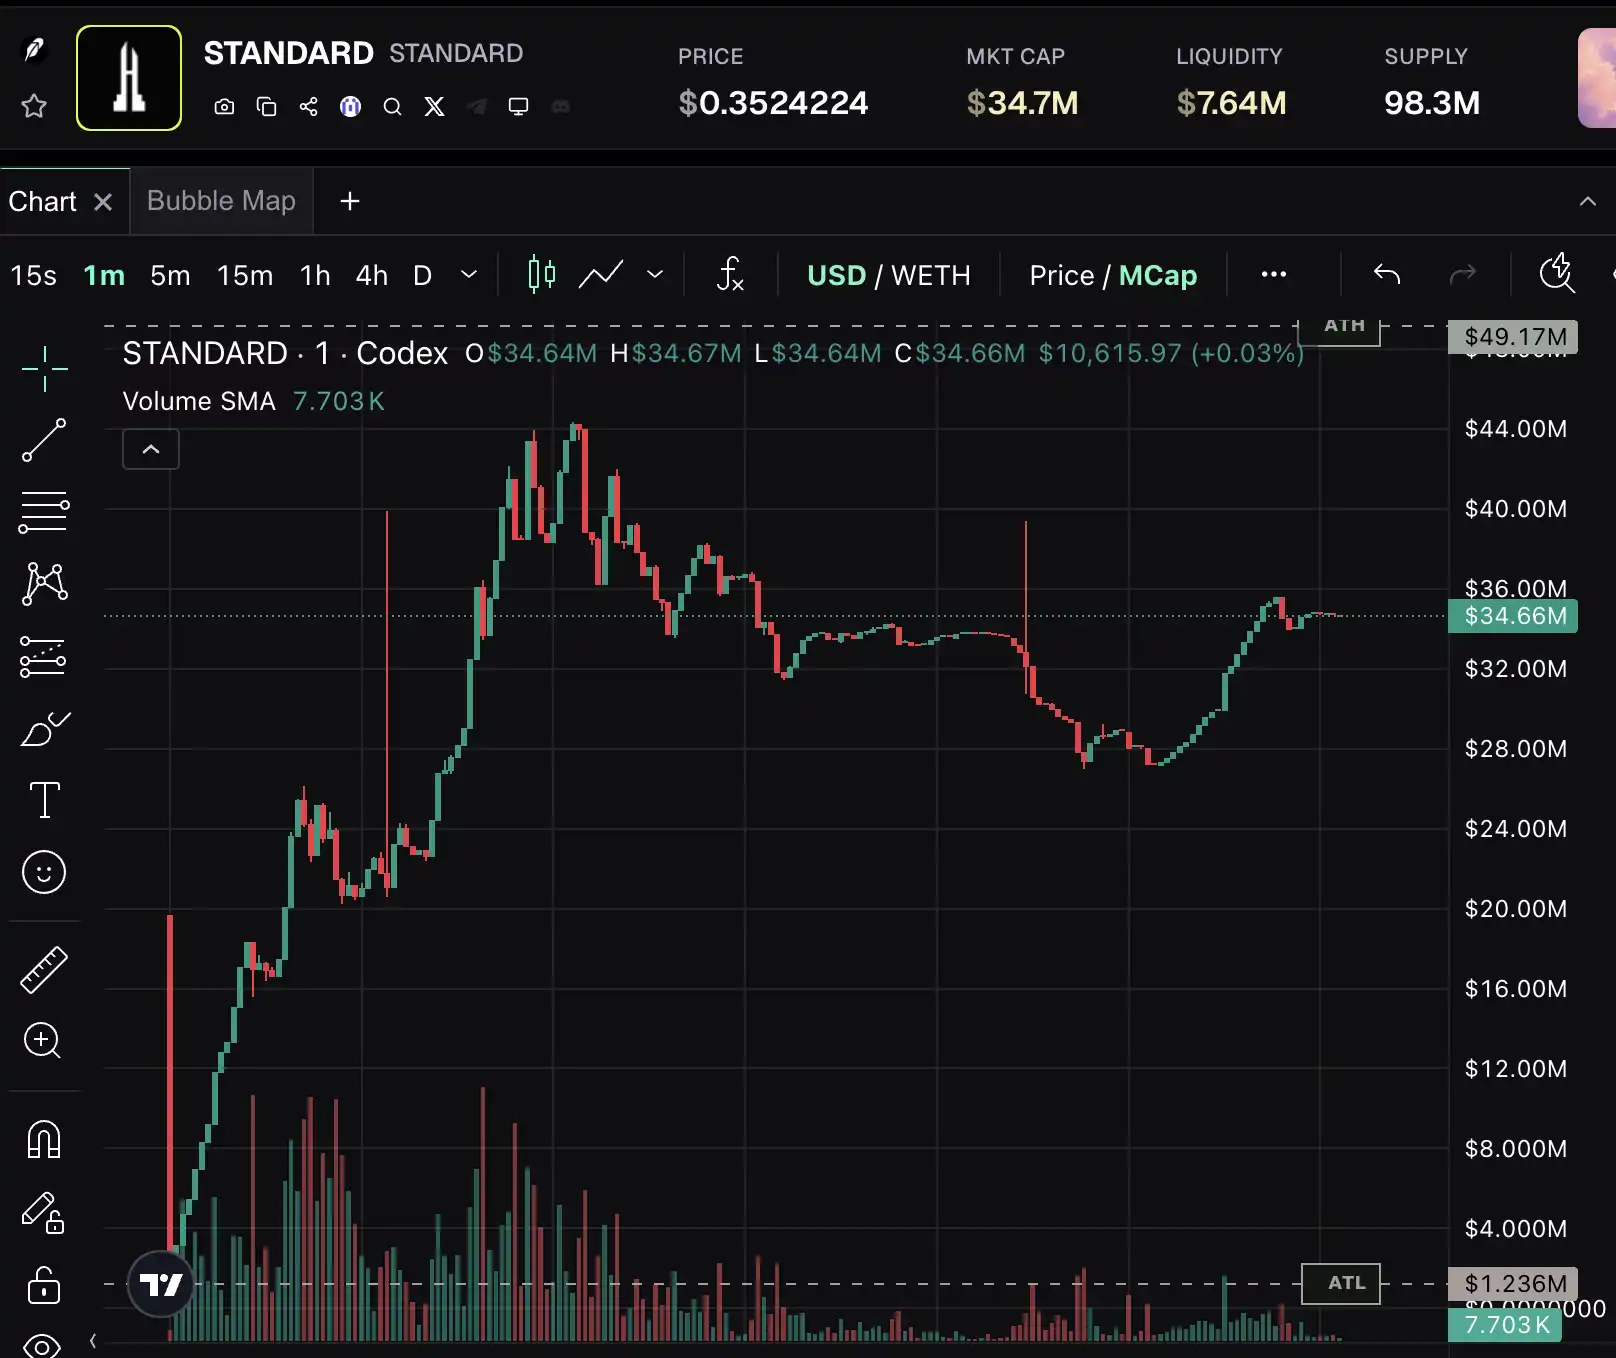
上線數小時,STANDARD 的市值一度衝到約 4900 萬美元;首批 100 張開設新網點的許可於四分鐘內售罄,約 119 萬枚 STANDARD 代幣被永久銷毀。資金湧向它,不只是因為一枚新幣漲得快,還因為項目把「誰能分到新幣」做成了一場持續拍賣。
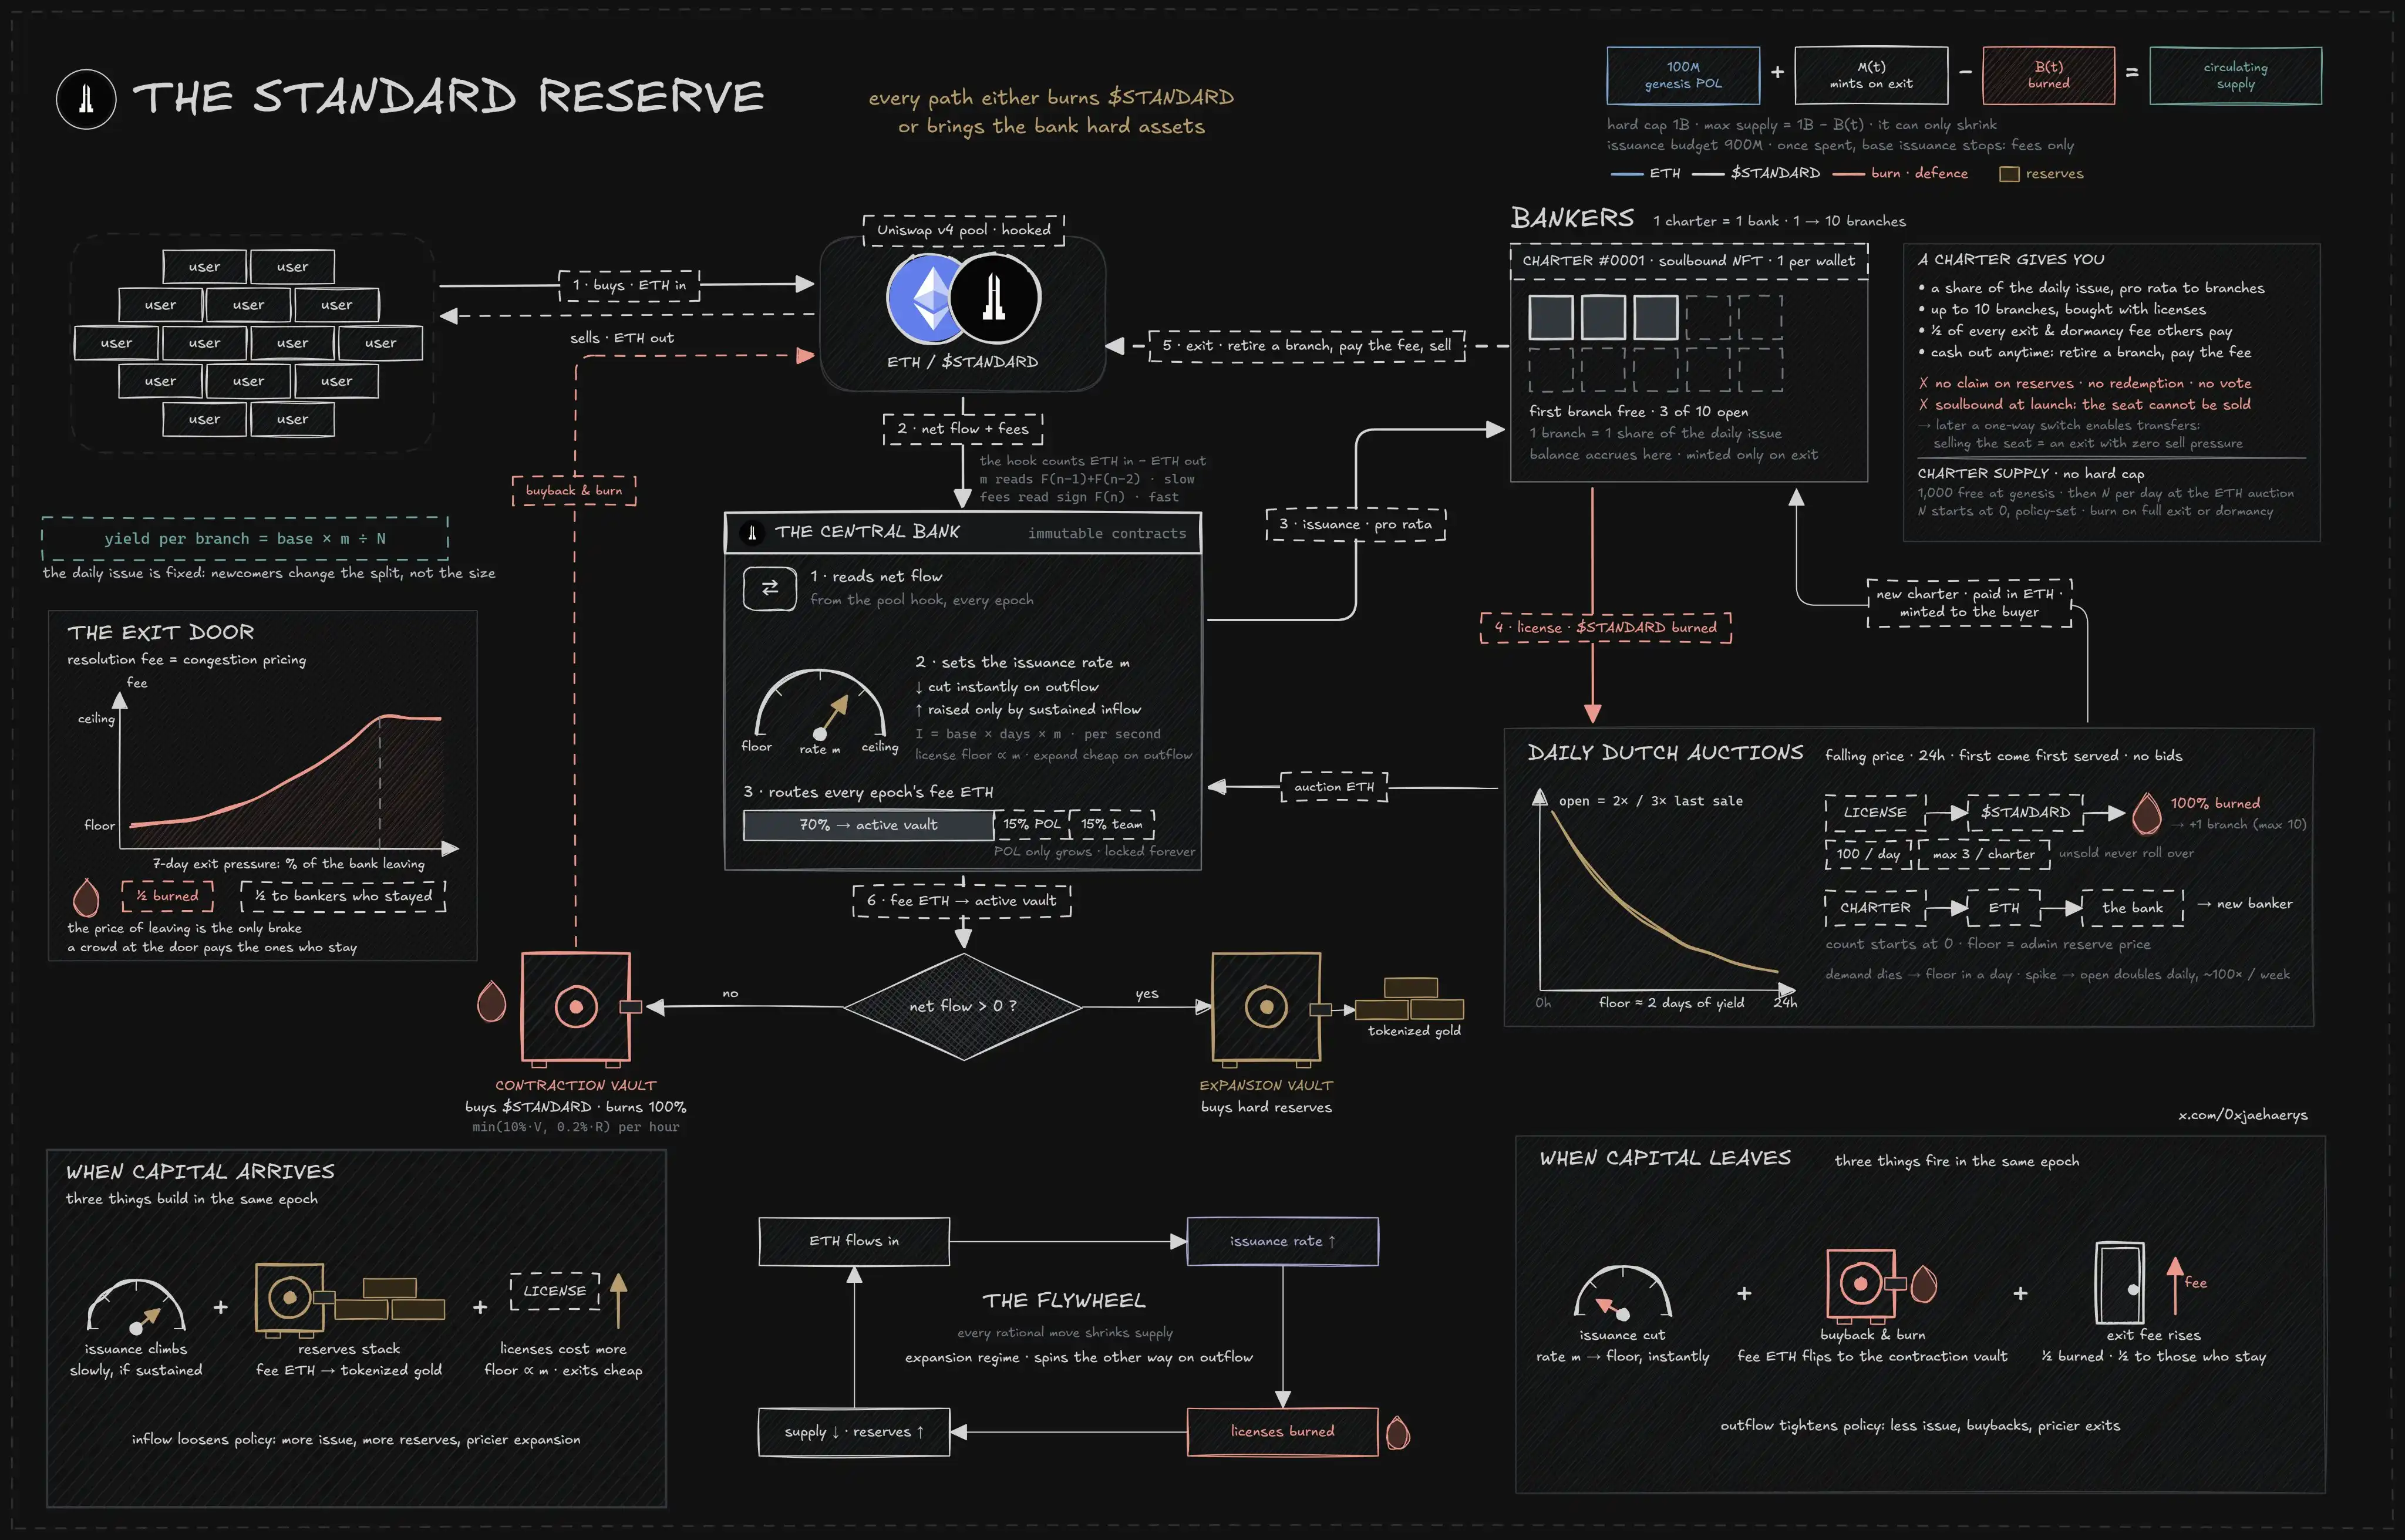
市場追逐的,是一場被包裝成中央銀行的鏈上經營遊戲。玩家先買下銀行席位,再爭奪貨幣發行權;協議根據 ETH 的流入和流出調節發行量,把交易手續費送去買黃金、增加流動性,或者回購 STANDARD。
這套遊戲為何讓 Robinhood Chain 上的資金如此興奮,又為什麼有人在開盤前就把它和 OHM 相提並論?答案藏在協議的運行機制裡。
cosplay 銀行家
理解這套機制,可以先想像一個國家,這個國家有一個「央行」和許多家銀行。「央行」負責給銀行分錢,銀行能分到多少錢,取決於銀行有多少「營業網點」。
開銀行先要有一張「銀行牌照」(Charter)。它是一張 NFT,剛拿到時自帶一個「營業網點」(Branch),營業網點最多能擴張到十個。項目創世階段鑄出了 1000 張「銀行牌照」,相當於有 1000 張白名單。
比如說,銀行今天只發 100 枚幣,全國一共有 10 個「營業網點」。每個網點分到 10 枚。你有兩個網點,就分到 20 枚。明天全國網點擴張到 20 個,而央行仍只發 100 枚幣,你原來的兩個網點就只能分到 10 枚。自己多開網點能多分錢;別人也多開,你的每個網點分到的錢就被稀釋了。
根據項目白皮書,真實的啟動參數是每天發行 70 萬枚 STANDARD 代幣,再乘以「政策係數」(當前該係數為 1)。當前官網實時數據顯示,全網有 1099 個「營業網點」,一個「營業網點」每天約分到 637 枚代幣。
但是,「分到」不等於「到手」。幣先記在「銀行牌照」的帳本裡,不在銀行家的錢包裡。假設你的「銀行牌照」有四個「營業網點」,帳本累計 400 枚幣;想把幣提出來,就得永久關掉其中一個「營業網點」,才能領取大約四分之一,也就是 100 枚,實際到手還要扣「退出費」(resolution fee)。餘下三個「營業網點」繼續經營。關閉最後一個「營業網點」,「銀行牌照」也隨之銷毀。
所以「銀行牌照」像一份經營權,而不是拿著就能隨時提款的存摺。經營者靠「營業網點」賺幣,兌現時必須拆掉「營業網點」。
銀行擴張
想多開一個「營業網點」,已有「銀行牌照」的人要參加「擴張許可證」(Expansion License)拍賣。每天放出 100 張「擴張許可證」,每張「銀行牌照」一天最多拍得三張許可證。
拍賣價格從高處開始,隨著時間慢慢往下降;誰願意接受當前價格,誰就成交。首日從 1.2 萬枚 STANDARD 起拍,100 張許可證在約四分鐘內全部賣完,最後一張成交價為 11,888.34 枚(按照此價格計算,新拍賣得到的「營業網點」需要 17 天才能回本)。按規則,次日最低開盤價升到 23,776.68 枚。
買「擴張許可證」只收 STANDARD 代幣,收到的幣全部永久銷毀。首日約 119 萬枚的銷毀量,相當於初始流通量的 1.2%。
對回本周期的推演
但新「營業網點」不是免費印鈔機。如果你花 20 枚幣買許可證,新網點一天只分到 1 個幣,光按幣的數量算也要 20 天才補回成本,更何況按美元計算還會跌更多;若全國再開出更多營業網點,你的網點一天只分到半個幣,就要 40 天才能回本。所以在拍賣「擴張許可證」前,要先計算好回本周期。
貨幣政策
Standard Reserve 的貨幣政策,主要圍繞 ETH/STANDARD 交易池展開。流動性池中,有人用 ETH 換 STANDARD,ETH 淨流入;有人賣 STANDARD 換 ETH,ETH 淨流出。協議比較一段時間裡流入和流出的 ETH,再決定接下來讓發幣機器快一點還是慢一點,以及把收到的買賣稅送去哪裡。
ETH 淨流入,系統處於「擴張狀態」(Expansion)。收到的買賣稅的 70% 送進「擴張金庫」(Expansion Vault),用於購買代幣化黃金等儲備資產。若連續兩個結算周期都淨流入,下一輪 STANDARD 代幣的發行係數會逐步上調,製造一定的「通脹」效果。
ETH 淨流出,系統處於「收縮狀態」(Contraction)。70 份買賣稅改送「收縮金庫」(Contraction Vault),分批買回並銷毀 STANDARD;同時下一個結算週期中,發行係數下調。無論是哪種狀態,另外 15% 買賣稅用來增加流動性,15% 給團隊。
防「擠兌」
關掉「營業網點」領取賬上的幣時,「退出費」最低為 2%,過去七天全網退出壓力越大,「退出費」越快上升,最高可到 60%。開銀行的有十個人:只有一個人走,退出就比較容易;如果大家突然一齊關掉「營業網點」跑路,離開的人要付出更高代價。「退出費」的一半被永久銷毀,另一半分給留下的「銀行家」。
還有一條規則是,如果「銀行牌照」持有者連續 30 天沒有鏈上活動,可能被他人舉報、強制撤銷,並承受 70% 的撤銷費用。
現在能怎麼參與?
已經持有「銀行牌照」的人,可以在官網等下一場「擴張許可證」拍賣,用 STANDARD 競價給自己的「銀行牌照」新增「營業網點」。首日的許可證已售罄。
還沒有「銀行牌照」的人,正常的協議入口是等待官網允許新的「銀行牌照」拍賣;啟用後,競拍者按頁面以 ETH 購買,新牌照自帶第一個「營業網點」。
同時還可以場外交易「銀行牌照」,當前「牌照」的鏈上轉讓開關未打開,無法在 NFT 買賣平台交易,只能直接轉讓錢包。
不經營「營業網點」的人,也可以選擇購買並持有 STANDARD,但是要承擔 2% 的買入稅和 3% 的賣出稅。
上線的高熱度已經點燃了飛輪。接下來要看的,是 License 在價格翻倍後還能賣出多少,ETH 淨流入能否連續為正,以及 Charter 持有者們是否願意在份額不斷被稀釋後繼續擴張。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia