融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


摩根大通解讀:Token和H100同步降價,AI成本開始降溫?

摘要
· 根据 2026 年 7 月的行业追踪报告,输入代币价格和 H100 GPU 短期出租价格同时下降。
· 价格下降发生在调用量大幅增加、GPU 利用率仍然较高的背景下。
· 成本压力已经有所缓解,但输出代币、HBM 和高端集群的供应仍限制了价格下降的幅度。
摩根大通在7月发布的《数据中心观察》报告显示,AI推理调用价格和高端GPU短期出租价格当时同时降温。
这一线索直接意味着,AI基础设施最紧张的阶段开始放松。对于普通用户和企业客户来说,输入代币价格下降将使调用大型模型变得更为便宜。对于AI应用公司和云服务提供商来说,H100的租金下降表明算力市场不再像之前那样处于普遍短缺之中。
然而,这并不是需求下降的信号。该追踪样本显示,LLM代币的处理量已经比年初增长了数倍,头部模型的利用率仍在70%至80%之间,高性能GPU的利用率也超过80%。价格下降更多地是供应、开源模型和推理效率赶上需求的一部分,而不是AI需求突然下降。
代币价格略微下跌,使用量仍在增加
2026年7月,主流模型的输入代币价格继续下跌。根据该报告样本,一些主流模型的每百万输入代币价格大致在0.2至5美元之间,与上月相比平均下降约3%。
这个范围需要进一步限定。像是GPT-4o、Claude 3.5 Sonnet等高性能闭源模型的输出代币价格通常明显高于输入代币,而像GPT-4o mini这样的轻量模型的价格也不能与旗舰模型直接比较。换句话说,报告中的低价更多地反映了输入代币、轻量模型或托管提供商的样本,不能被视为所有主流模型的完整调用成本都降至同一范围。
然而,方向仍然清晰。对于AI应用公司来说,无论是相同的问答、代码生成、搜索增强还是客服调用,单位推理成本都在下降。在过去几年中,大型模型商业化最难核算的部分之一是“使用越多亏得越多”,而每单位输入代币的价格下降至少使部分高频应用更接近承受成本范围。
更關鍵的是,降價發生在調用量放大的背景下。2026 年上半年至 7 月,報告樣本中的 LLM Token 處理量較年初實現數倍增長,部分細分賽道增長超過 4 倍。OpenAI、Anthropic、Meta 等頭部模型利用率仍穩定在 70%-80% 的高位,Llama 系列開放權重模型放量也是推動調用量上升的重要原因。
市場看到的不是「沒人用了所以降價」,而是在更大調用量下,模型服務商、開放權重生態和基礎設施供給一起把單位價格壓了下來。
開放權重模型不再只靠低價競爭
開放權重模型的快速增長,是 7 月 Token 市場的另一條主線。
報告顯示,開放權重模型 7 月 Token 使用量環比增長 26%,同比達到去年同期的 63 倍;其成交量加權平均價格環比上漲 36%,Token 支出環比增長 71%。
這意味著,開放權重模型並不是單純通過低價擠壓閉源模型。隨著性能逐漸接近前沿水平,部分開放權重模型的調用價格、使用量和支出正在同步增長。
7 月,開放權重模型的支出份額升至 20%,高於 6 月的 12% 和 5 月的 10%。閉源模型雖然只占 Token 總量的 29%,卻仍貢獻了 80% 的支出,說明高性能閉源模型依然掌握大部分商業價值,但開放權重模型正在快速追趕。
按 Token 使用量計算,7 月排名前五的模型分別是 MiMo v2.5、DeepSeek v4 Flash、GLM 5.2、DeepSeek v4 Pro 和 MiniMax M3,合計佔 Token 總量的 50%。
按 Token 支出計算,前五名則是 Claude Opus 4.8、Claude Opus 4.7、Fable 5、Kimi K3 和 GPT-5.6 Sol,合計佔總支出的 54%。其中,Kimi K3 進入支出前五,意味著開放權重模型正在進入過去主要由閉源模型占據的高價值區間。
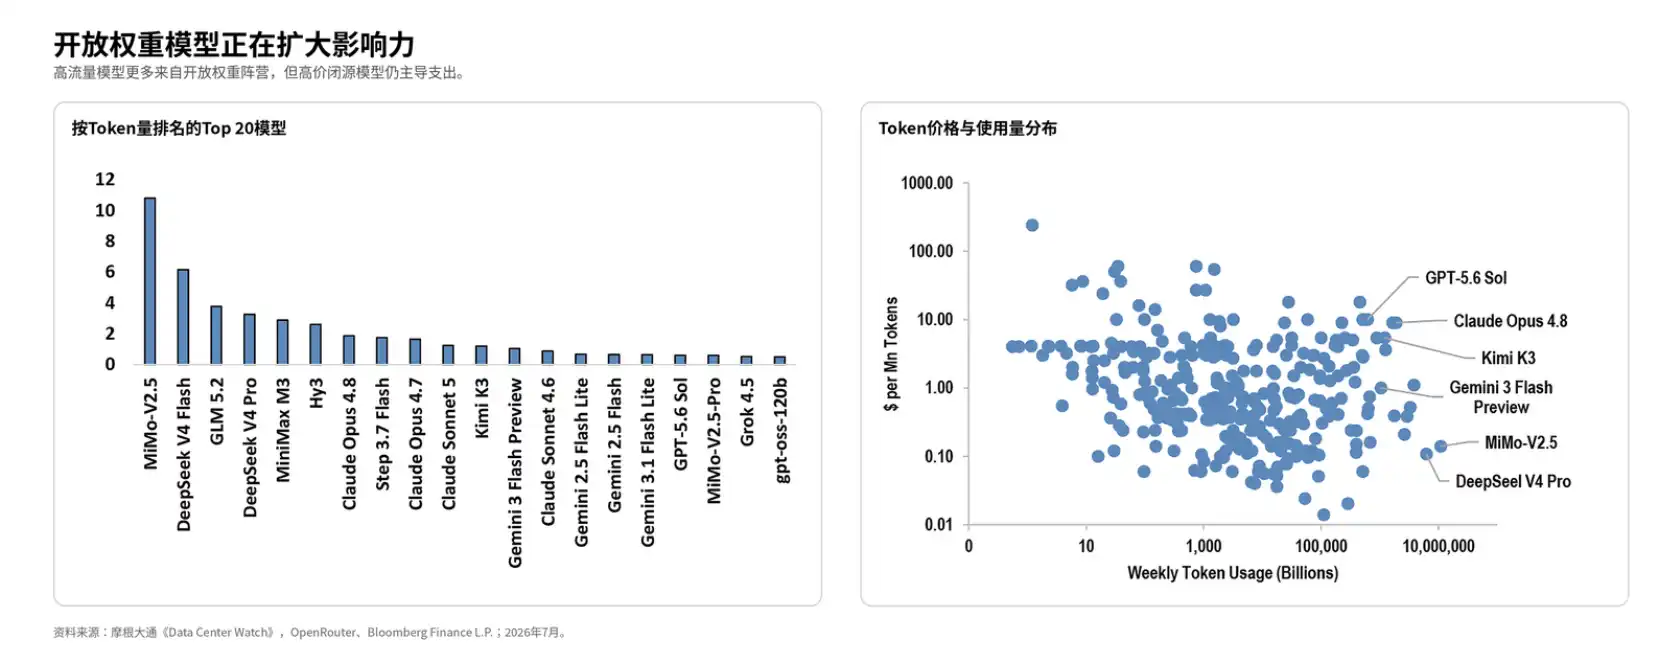
對企業客戶而言,可選模型增多,有助於降低對單一閉源廠商的依賴。但從這份報告看,開放權重模型帶來的變化不只是壓低價格,還包括爭奪更高價值的調用場景和預算。
H100 租金下降,但高端卡没有進入過剩狀態
GPU 租賃市場也出現了類似的結構性分化。
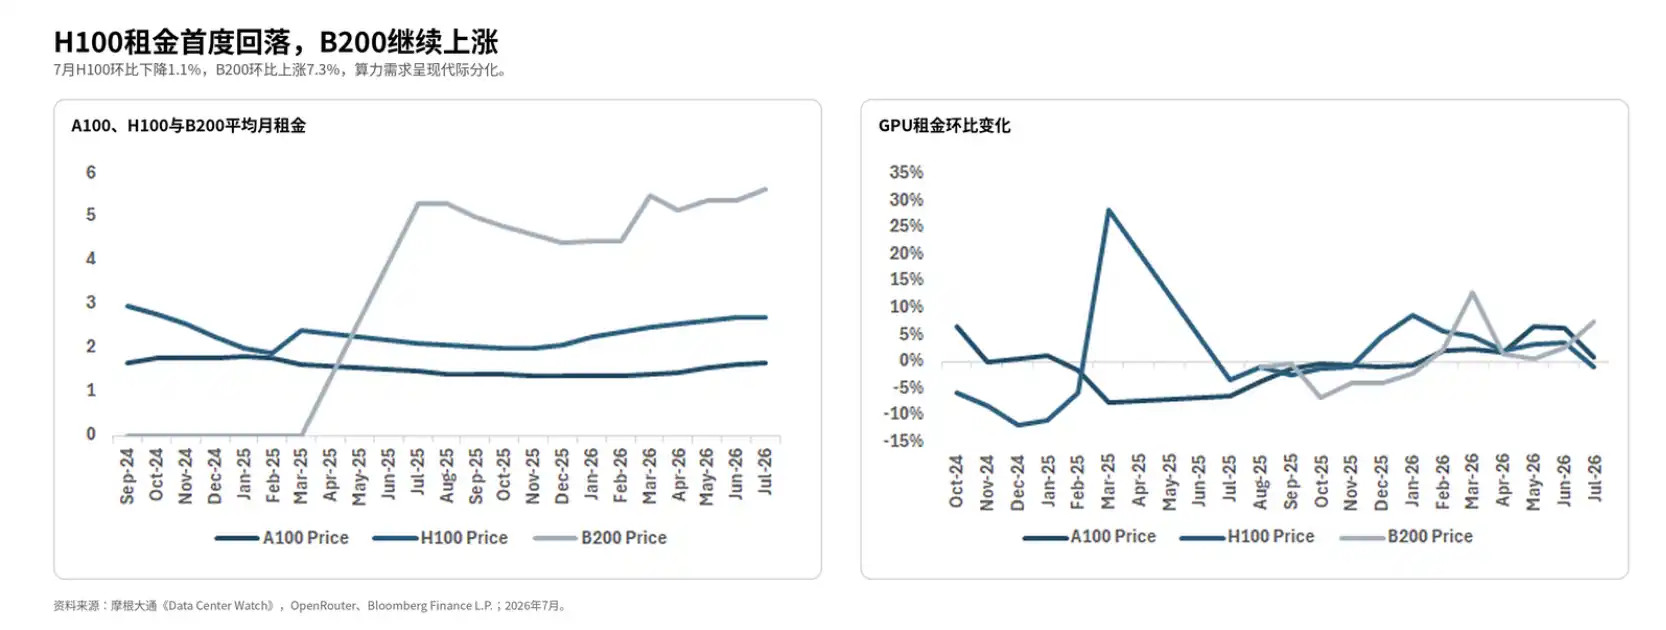
2026 年 7 月,非超大規模雲服務供應商市場中的 H100 平均租金價格為每 GPU 小時 2.68 美元,環比下降 1.1%。這是 H100 租金連續七個月上漲後的首次環比回落。
這一降幅遠低於 15% 至 25%,也不能描述為「H100 租金下降兩成」。報告追蹤的仍是按 GPU 小時計算的平均月度租金價格,而不是單卡週租金。
這說明供給端開始有反應。更多 GPU 進入雲租賃市場,雲服務供應商和算力平台競爭加劇,短租價格不再只由極端短缺決定。和高端 GPU 緊缺階段相比,買不到、租不到、排隊等卡的壓力有所緩解。
但高端資源仍然不便宜。H100 價格仍顯著高於 A100,GPU 整體利用率維持在 75%-90%,高性能 GPU 利用率達到 80% 以上。只要利用率還在這個區間,租金下行更像是擠掉一部分短缺溢價,而不是算力供應已經全面過剩。
對 AI 公司而言,這種變化帶來兩層影響。
一是推理業務成本更容易下降。推理需要持續、穩定、低延遲的算力供應,GPU 租金回落會改善 API 服務商、AI 搜索、程式碼助手和企業智能體產品的成本結構。
二是訓練大模型的成本壓力難以同步消失。高端訓練不僅依賴 GPU 數量,還依賴集群互聯、內存頻寬、調度效率和穩定供電。H100 租金下降,不等於大規模訓練成本同幅下降,也不等於所有 AI 創業公司都能低價獲得同等品質的集群資源。
內存漲價放緩,高端集群降價不如短租直接
價格鬆動最不徹底的環節在內存。
2026 年 5-6 月,報告樣本顯示 DRAM 現貨價格快速上漲,DDR5 16Gb 等品類累計漲幅超過 90%-100%,到 7 月才趨於穩定。相比之下,HBM 仍因 AI 加速器需求維持高位,合同價還會滯後現貨價格 1-2 個季度。
對高階 AI 加速器來說,GPU 晶片本身並不是唯一瓶頸,HBM、先進封裝和資料中心交付都會影響實際供應。即便租賃市場中部分 GPU 價格回落,上游記憶體和高階集群交付仍會限制整體成本下降的速度。
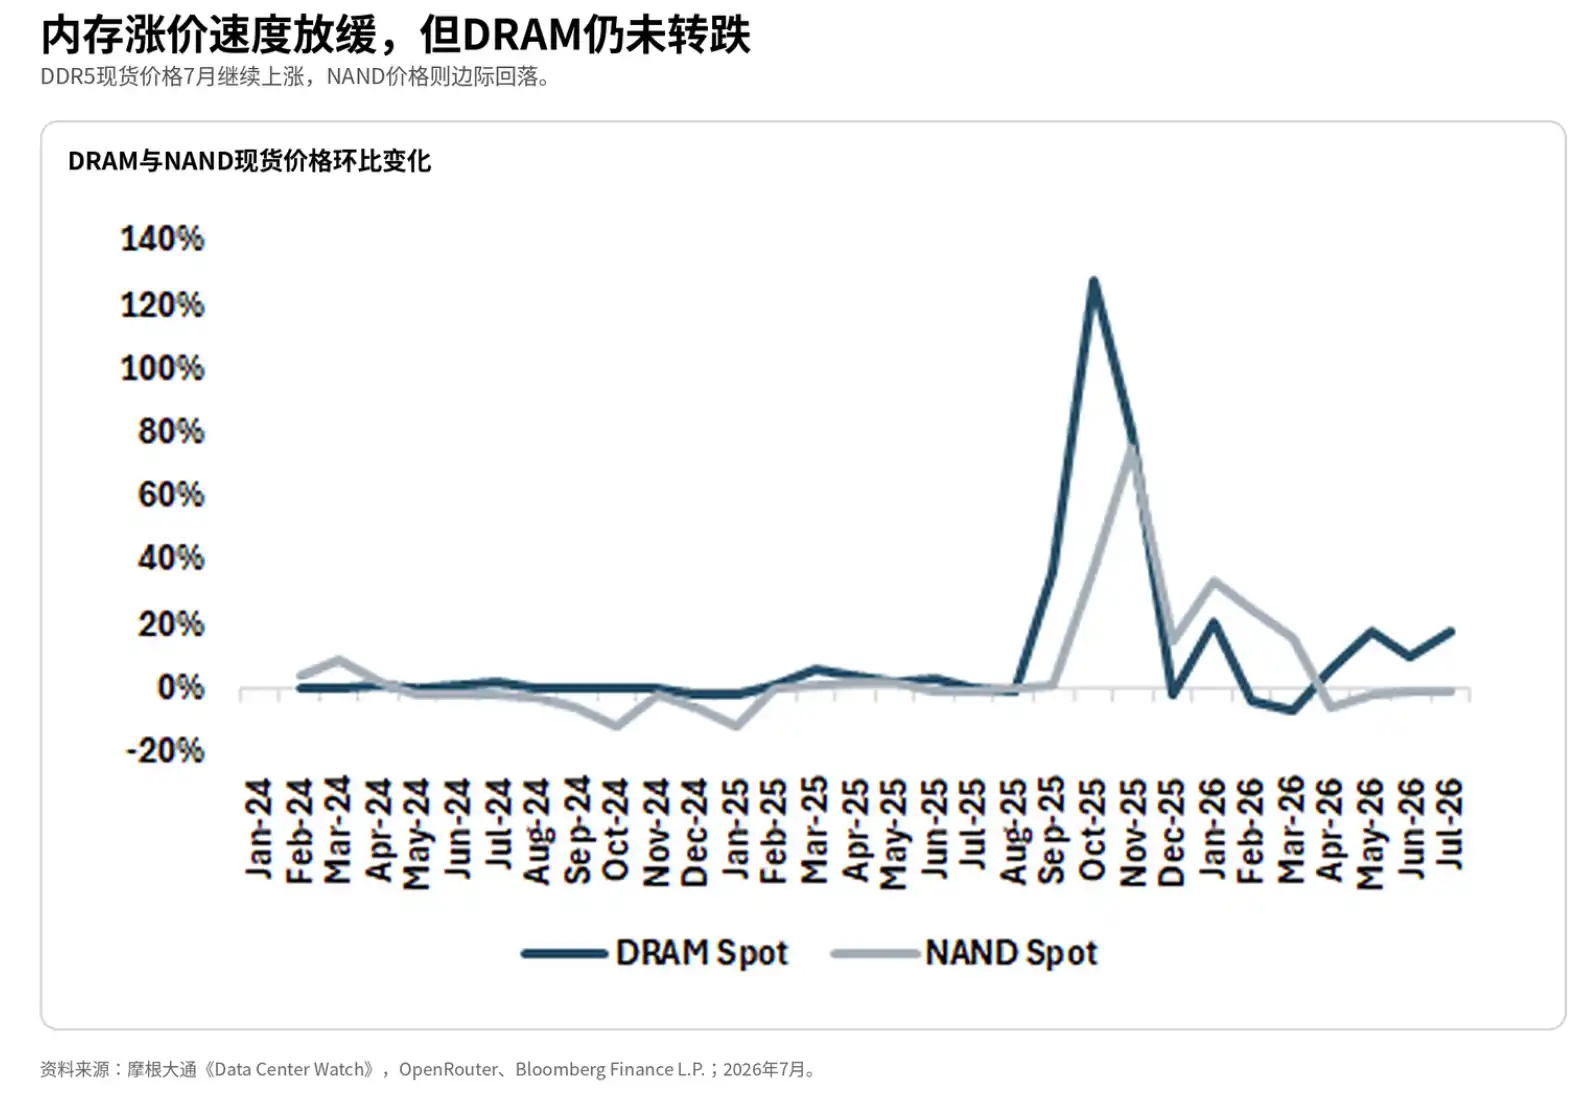
這也是為什麼「算力最緊時刻開始鬆動」不能直接寫成「算力短缺結束」。租賃市場價格回落,說明一部分短期供應壓力得到緩解。但高階訓練和大規模推理集群仍受記憶體頻寬、先進封裝和新一代 GPU 出貨節奏制約。
需要注意時間口徑。這份報告反映的是 2026 年 7 月樣本中的價格和利用率變化,更適合作為 2026 年中 AI 算力緊張退潮的切片,而不是對所有雲廠商、所有地區、所有長期合約價格的概括。
成本降了,模型廠商利潤壓力換了一種方式
Token 和 GPU 租賃價格下行,對 AI 應用公司是利好,但對模型服務商未必全是好消息。
調用價格更低,有助於刺激需求,擴大 API 使用量,也能讓更多企業把大模型接入真實業務流程。問題在於,如果價格下降快於推理效率提升,模型廠商和雲平台的利潤率會被擠壓。尤其在開放權重模型追趕、客戶議價能力增強的情況下,閉源 API 的高價空間會繼續受到挑戰。
對硬體和雲服務商來說,H100 短租價格回落也代表過去由極端短缺帶來的超高回報開始正常化。長期合同、地區差異、批量規模和現貨價格口徑不同,都會讓不同客戶拿到的實際價格出現明顯差別。單看周租金均值,不能直接推導所有雲廠商收入都會同步下滑。
這份價格跟踪最明確的信號是,2026 年中 AI 基礎設施供應已經追上需求的一部分,單位調用和短租成本開始降溫。但邊界也很清楚:Token 用量仍在快速增長,高階 GPU 利用率仍高,輸出 Token 價格更貴,HBM 仍緊。成本下降先發生在更容易市場化交易的環節,最難鬆動的仍是高階集群和上游記憶體供應。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章