融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


美債「逼宮」沃什:光放鷹不夠,市場要的是加息
原文標題:《美債「逼宮」沃什:光放鷹不夠,市場要的是加息》
原文作者:張雅琦,華爾街見聞
美國國債市場正在向美聯儲主席沃什發出一個明確訊號:對抗通脹的強硬表態,遠不足以安撫投資者。
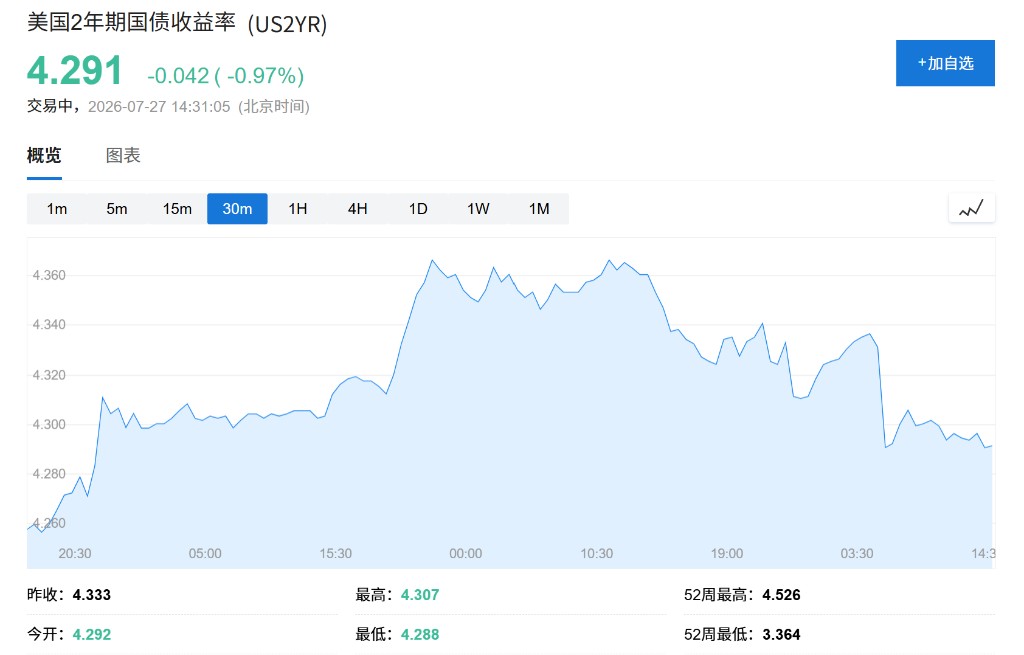
7 月爆發的美伊新一輪軍事衝突打了華爾街一個措手不及,國際油價短暫突破每桶 100 美元,並再度引發這個規模高達 30 萬億美元的美債市場大規模抛售。基準 10 年期美債收益率自 6 月底以來已累計上行逾 30 個基點,至 4.678% 附近,逼近近十年高位。與此同時,對貨幣政策最為敏感的 2 年期美債收益率也攀升至約 4.328%,突破美聯儲當前 3.75% 的利率上限,折射出市場對加息前景的強烈預期。
週三,美聯儲將公布本次政策決議。据 CME 美聯儲觀察工具顯示,截至上週五,市場預計本次會議維持利率不變的機率為 62%,但加息機率已從一周前約 13% 驟升至約 38%。
「這說明市場對通脹有多麼擔憂,也說明市場有多麼擔心美聯儲能否言行一致。」TD 證券美國利率策略主管 Gennadiy Goldberg 表示,他所指的正是沃什關於將通脹壓回 2% 目標的一系列公開表態。
油價衝擊疊加債市壓力,美債收益率逼近十年高位
美伊衝突是此輪美債收益率上行的直接導火索。油價飆升加劇了市場對通脹卷土重來的憂慮,促使交易員大舉抛售美國國債。根據 GasBuddy 數據,美國普通汽油和柴油零售價近期分別重回每加仑 4 美元和 5.20 美元以上。
沃什在 6 月首次以美聯儲主席身份召開新聞發布會後,美債市場曾短暫反彈,但這一漲勢隨即化為烏有。30 年期美債收益率則頑固地守在 5% 上方,令此前押注長債的投資者損失慘重。
Rosenberg Research & Associates 創始人兼總裁 David Rosenberg 在上週五的報告中寫道:「我們沒有預料到美伊戰爭的這一最新章節,這對當前任何久期資產而言都是一個複雜因素。」他同時指出,科技相關企業債券發行持續擴張,也令美債市場承壓。Rosenberg 表示,他已調整投資組合,將此前表現不及預期的 30 年期美債多頭頭寸轉向短久期美國國債。
富国银行投资研究院全球投资策略主管 Paul Christopher 表示:「美联储需要聽清這一信號。不確定性正在疊加累積,」債市投資者要求獲得相應補償。
加息窗口爭議:政策行動的代價與時機之困
美聯儲內部並非鐵板一塊。据悉,利率決策委員會中部分成員傾向於通過加息來壓制通脹。然而,問題在於——任何加息行動的落地時機都極為敏感。
通脹本身會侵蝕固定收益資產的實際價值,而加息則會進一步壓低債券價格,並對股票等其他金融資產構成拖累。與此同時,巴克萊分析師預計美國 2026 年財政赤字規模約為 2 兆美元,美債的持續大規模發行將是填補缺口的重要途徑,這也意味著債市供給壓力短期內難以緩解。
此外,科技行業的大規模舉債也在放大債市壓力。以「超大規模雲計算商」為代表的大型科技企業為支持人工智能基礎設施建設,正競相發行企業債,推高市場整體借貸成本。穆迪評級在上週三的報告中預計,這些超大規模雲計算商 2027 年資本支出將接近 1 兆美元,繼今年近 8000 億美元之後進一步飆升,並警告「資本支出飆升、槓桿率上升及表外承諾」將對該群體的信用質量構成威脅。
股市再遭重挫,科技股領跌
高利率預期的陰雲同樣籠罩股市。上週,半導體股跌幅居前,費城半導體指數單周下挫逾 4%。道瓊斯工業平均指數周跌 0.4%,標普 500 指數下跌 0.6%,納斯達克綜合指數跌幅則高達 2.1%。納斯達克指數收盤價較 6 月初創下的歷史高位已累計回落 7.8%。
較高的利率水平往往會壓制企業和消費者支出,進而拖累經濟增速並侵蝕企業盈利預期。富國銀行的 Christopher 建議投資者不妨等待本輪科技股輪動告一段落,屆時「可能出現較好的入場時機」,並提示「手持一定現金儲備或許並無壞處」。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章