融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


伯恩斯坦解讀:三家吃掉九成市場,MRDIMM為何更利好瀾起?

简介
· 伯恩斯坦维持澜起科技 Outperform 评级,H 股目标价为 520 港元,A 股目标价为 400 元。
· 根据更广泛的估算,2030 年内存接口芯片 TAM 可能接近 200 亿美元。
· Rambus 也受益于 AI 服务器升级,但份额、客户和成本结构限制了其弹性。
根据公开报道以及最新的伯恩斯坦报告,澜起科技(Montage Technology)的评级保持为 Outperform,H 股目标价上调至 520 港元,A 股目标价上调至 400 人民币。
这份报告将一个相对隐蔽的 AI 硬件领域推到了前台。随着AI服务器的升级,CPU、内存和加速芯片之间的数据传输压力增加,内存接口芯片的价值得到放大。特别是在MRDIMM进入服务器平台后,单个模块所需的接口硅量约为传统RDIMM的10倍。
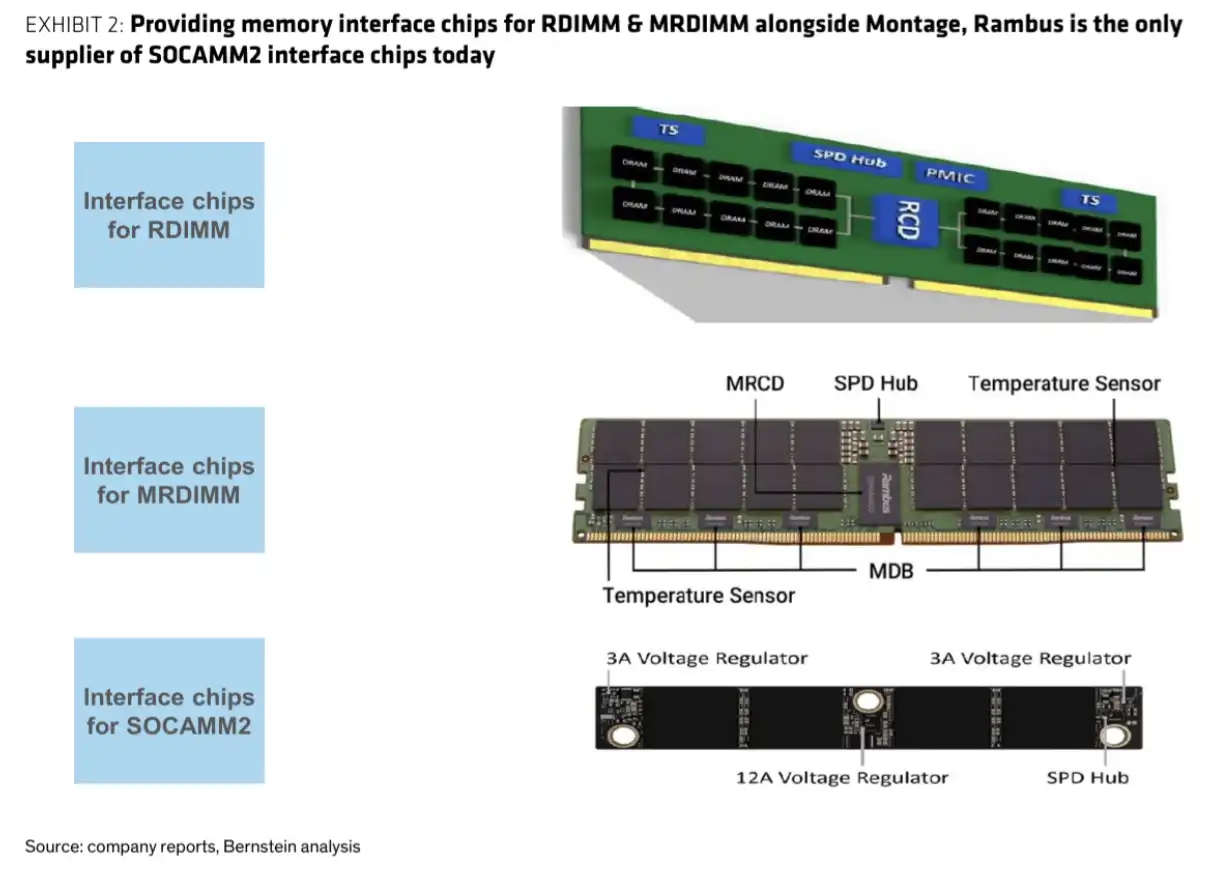
RDIMM、MRDIMM 和 SOCAMM2 接口芯片结构
伯恩斯坦的观点是,在2030年,全球内存接口芯片市场规模可能接近200亿美元,根据其更广泛的测算。需要指出的是,根据香港交易所文件和Frost & Sullivan之前的数据,全球内存互连芯片市场在2024年至2030年间从12亿美元增长到50亿美元,明显低于伯恩斯坦的估算。这两者之间的差异主要源自市场范围和产品纳入的口径。
约200亿美元的市场空间,依靠MRDIMM提升单个模块的价值
内存接口芯片最初并非AI产业链中最引人注目的部分,但是服务器架构的变化正在使其变得更加重要。
根据伯恩斯坦的计算,在2025年至2030年间,全球内存接口芯片的TAM将以约65%的复合年增长率增长,预计到2030年将接近200亿美元。其中,与MRDIMM相关的MRCD和MDB芯片将贡献约73%的市场空间。
背後的邏輯並不複雜。伺服器需要更高記憶體頻寬,傳統 RDIMM 升級到 MRDIMM 後,介面晶片數量和複雜度都提高。公開報導提到,MRDIMM 單模組介面晶片價值可能從約 7 美元升至 70 至 80 美元。
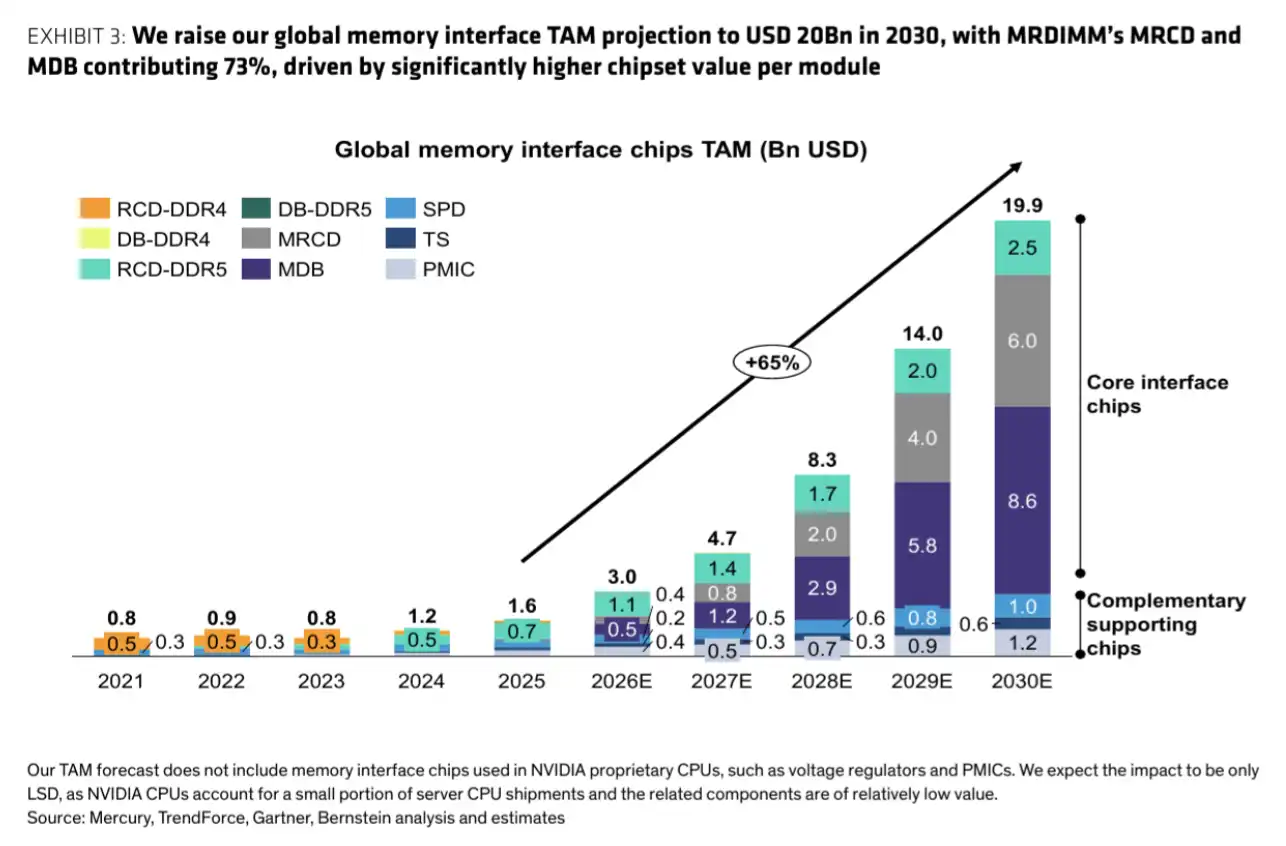
全球記憶體介面晶片 TAM 從 2021 年約 8 億美元增至 2030 年約 199 億美元,MRDIMM 相關晶片貢獻約 73%。
這輪擴張主要來自三條線。AI 伺服器帶動伺服器 CPU 需求恢復,CPU 側記憶體通道和模組升級帶來更多介面晶片。DDR5、MRDIMM 等 DRAM 技術迭代提高單模組價值量。AI ASIC 增長也會推高 CXL、PCIe、記憶體控制器和安全 IP 等配套需求。
但近 200 億美元並不是確定結果。它依賴伺服器 CPU 出貨量、MRDIMM 滲透率和新一代 MRDIMM 放量節奏。如果 CPU 出貨恢復慢,或 MRDIMM Gen2 落地慢於預期,市場擴容速度會被壓低。
伯恩斯坦的敏感性分析給出一個下限參考。即便到 2030 年伺服器 CPU 出貨量只有 6000 萬顆、MRDIMM 滲透率只有 10%,記憶體介面晶片 TAM 仍約為 80 億美元。
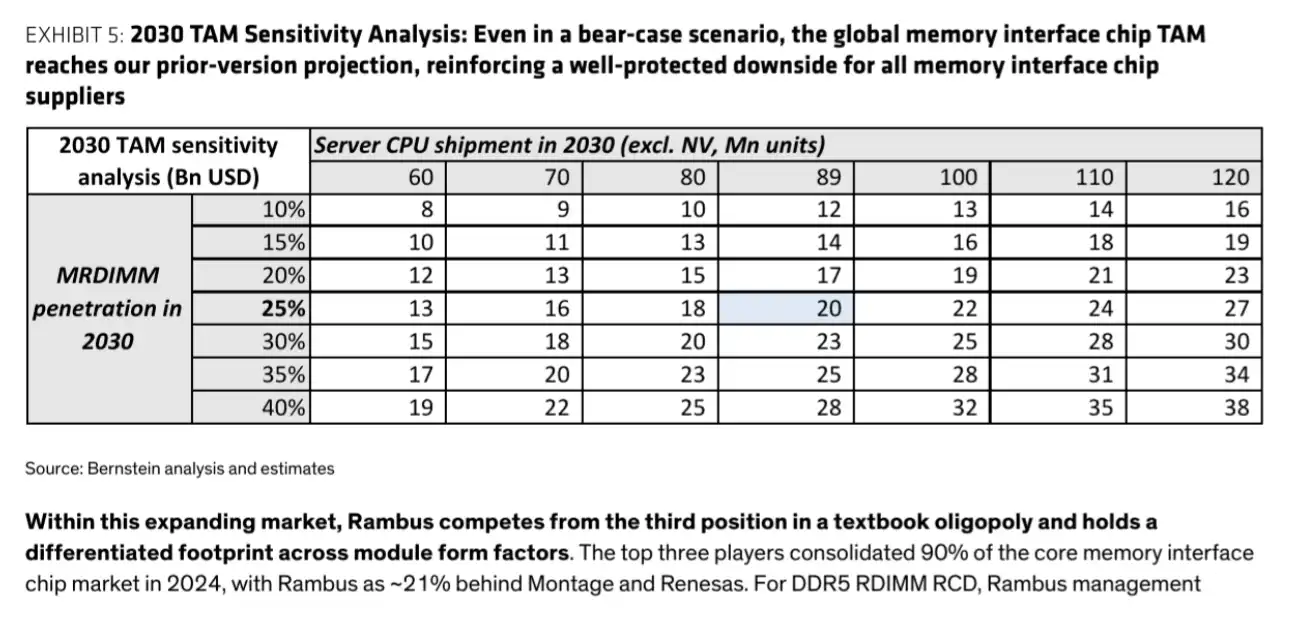
2030 年 TAM 敏感性分析顯示,伺服器 CPU 出貨 6000 萬顆、MRDIMM 滲透率 10% 的熊市情境下,市場仍約 80 億美元。
三家吃掉九成市場,澜起站位更靠前
記憶體介面晶片市場已經高度集中。
按伯恩斯坦收入口徑估算,2024 年澜起科技、瑞薩和 Rambus 三家公司合計佔據核心記憶體介面晶片市場 90% 以上份額。其中澜起科技約 37%,瑞薩約 36%,Rambus 約 21%。港交所文件也顯示,澜起科技 2024 年全球記憶體介面及互連晶片收入份額約 36.8%。
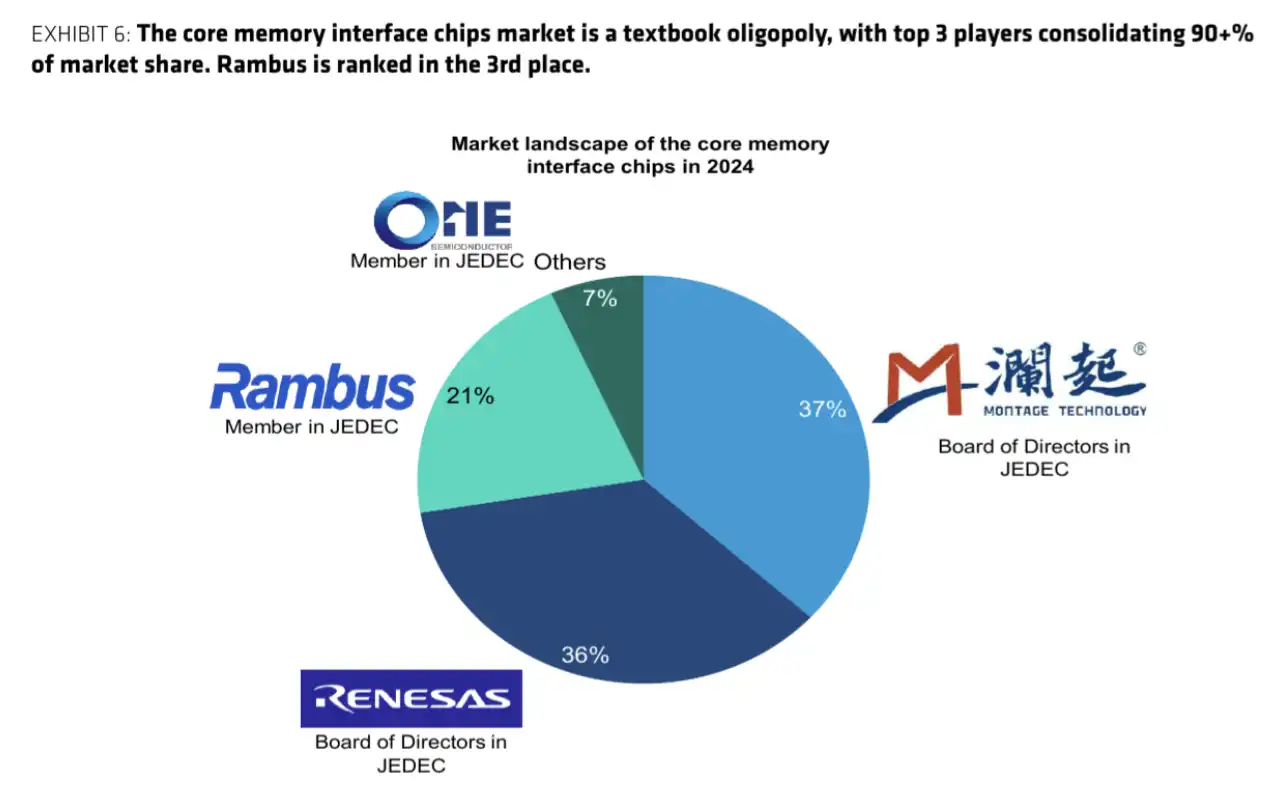
2024年核心記憶體介面晶片市場份額為藍起 37%、瑞萨 36%、Rambus 21%、其他 7%,前三者合計超過 90%。
AI伺服器升級帶來的新市場,大概率先流向現有頂級供應商。但三家公司的位置並不相同。
藍起科技在DDR5 RDIMM和MRDIMM路線圖上處於較前位置,也更貼近DRAM廠商的共同驗證需求。高速記憶體介面晶片對互操作性要求很高,客戶往往傾向於從同一供應商獲得更完整的晶片組合,以降低驗證和量產風險。
Rambus也在追趕。伯恩斯坦預計,Rambus在MRDIMM介面晶片組的市場份額可能從2026年的2%提升至2030年的18%,但起點較低,追趕需要時間。它的優勢在於產品線更廣,已推出SOCAMM2介面晶片組,並覆蓋SPD、PMIC、溫度感測器等配套產品。
Rambus與DRAM廠商的關係也更複雜。過去20年,公司通過與三星、SK海力士、美光等DRAM廠商的專利訴訟和解,建立了長期DRAM版稅收入。穩定合同帶來現金流,但未必能幫助它在新一代MRDIMM共同驗證中拿到最有利位置。
Rambus也受惠於AI增量,但收入結構拖慢彈性
Rambus不是被AI伺服器市場排除在外的公司。根據公司官方2025年收入口徑,Product收入約34.78億美元,Royalties約27.94億美元,Contract and other約8050萬美元,佔總收入比例約為49%、39%和11%。
這也說明了問題所在。Rambus近四成收入來自版稅,穩定但增長不快。DRAM版稅通常受長期合同約束,公司管理層也引導該業務大體持平,因此它很難完整分享DRAM價格與容量上升帶來的彈性。
知識產權和授權業務同樣能受益於AI ASIC、邊緣AI和安全需求。Rambus可以提供記憶控制器、CXL/PCIe互聯和安全IP。但相較於藍起科技集中投注高增長介面晶片,Rambus業務更廣,增長轉化為利潤的速度更慢。
費用端差異更直接。Rambus 2025 年研發支出約 1.88 億美元,研發收入比約 27%。伯恩斯坦報告口徑下,瀾起科技同期研發支出約 1.27 億美元,研發收入比約 17%。業務更寬意味著投入更重,每一美元研發投入轉化為收入的效率也更受考驗。
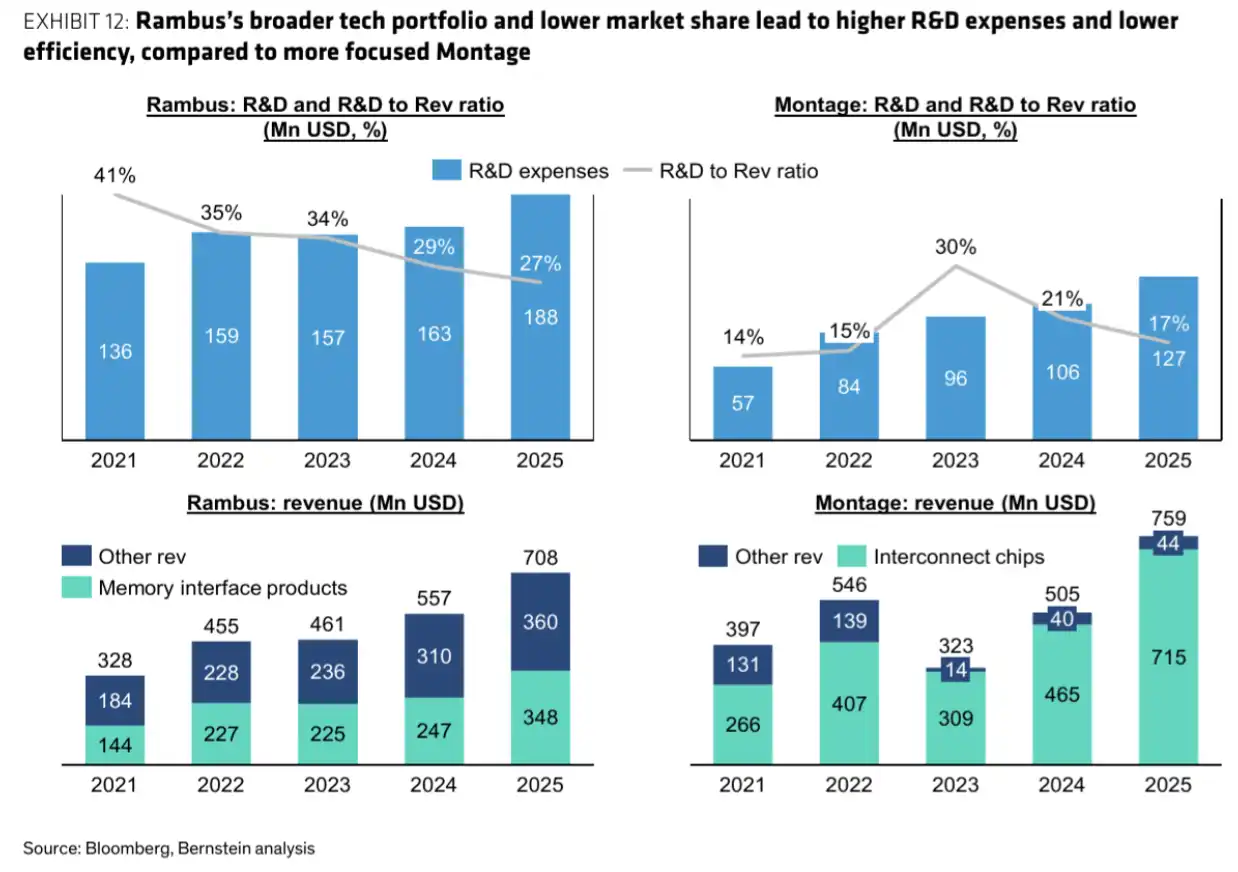
Rambus 2025 年研發支出約 1.88 億美元、研發收入比 27%,瀾起約 1.27 億美元、研發收入比 17%。
這也是兩家公司估值和目標價差異背後的核心分歧。瀾起科技低增長業務佔比較低,收入更集中在高增長內存接口晶片。Rambus 有 AI 增量,但版稅和授權業務讓整體彈性打了折扣。
大市場打開後,分歧落在份額和落地節奏
這份報告最有新聞性的地方,不是簡單說內存接口晶片都受益 AI,而是把公司差異拉開。
如果 MRDIMM 放量順利,單模組接口晶片價值量從個位數美元提升至 70 至 80 美元,瀾起科技、瑞薩、Rambus 這些頭部供應商都會進入更大的市場。但誰能多吃一口,取決於 MRDIMM 共同驗證、客戶關係、產品組合和研發效率。
對 Rambus 而言,未解決的問題是 MRDIMM 份額能否從低起點追到雙位數以上,DRAM 廠商是否願意在雙源供應和共同驗證中給它更多位置,以及授權業務能否進入更大規模 AI ASIC 項目。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章