融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


主隊溢價:預測市場中的國家偏差
原文標題:《主隊溢價:預測市場中的國家偏差》
原文作者:James Dai,Surf Research
摘要
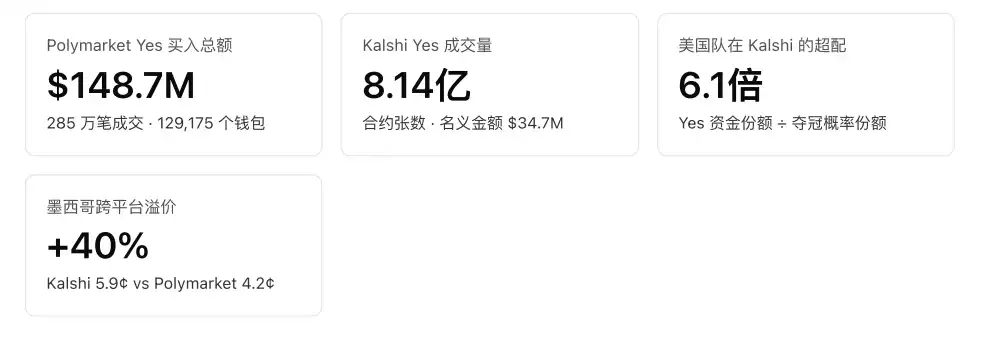
預測市場價格通常被解釋為群體對事件機率的共識估計,其有效性隱含地依賴於參與者構成的中立。本文利用 Polymarket 與 Kalshi 兩個平台上 2026 年 FIFA 世界盃奪冠市場的全量成交數據——Polymarket 上 285 萬筆 Yes 方向買入、$1.487 億名義金額、129,175 個獨立錢包,以及 Kalshi 上 8.14 億張 Yes 合約、$3,470 萬名義金額——檢驗押注資金在國家維度上的分佈是否與球隊的市場隱含實力相稱。
研究識別出兩類相互獨立的系統性偏差。其一,本國隊偏差:在僅對完成 KYC 的美國用戶開放的 Kalshi 上,美國與墨西哥獲得的 Yes 資金分別達到其賽前奪冠機率對應份額的 6.1 倍與 5.2 倍,而賽前賠率完全相同的瑞士、烏拉圭、土耳其僅為 0.1-0.3 倍;同樣兩支球隊在全球開放的 Polymarket 上僅超配 2.0-2.8 倍——偏差幅度與平台對該國人口的可達性同向變動。其二,冷門偏差:不分平台,奪冠機率低於 0.5% 的球隊按獨立買家數普遍超配 4-16 倍,而熱門球隊按人頭數被低配。
偏差進一步傳導至定價:截至 7 月 5 日,美國與墨西哥在 Kalshi 上相對 Polymarket 存在 18% 與 40% 的持續溢價,而全部非本國球隊的跨平台價差在 ±3% 以內。結果表明,當某一國家的需求集中於單一平台且跨平台套利不完全時,該平台的「共識機率」包含可測量的國家成分。
1. 引言
預測市場的核心主張是:價格聚合了分散的私人信息,因而是事件機率的無偏估計。這一主張成立的前提之一,是參與者的進入不受與事件本身無關的因素系統性篩選。體育賽事恰好提供了一個乾淨的檢驗場景——世界盃夺冠市場同時具備三個少見的條件:結果空間完全枚舉(48 支球隊)、每個結果天然綁定一個國家、且兩個主要平台的准入規則截然不同。Kalshi 受 CFTC 監管,僅對完成 KYC 的美國居民開放;Polymarket 基於公鏈結算,全球可達。
由此可以構造兩個可檢驗的假設:
· H1(資金流假設):若平台用戶的國別構成影響押注行為,則一國球隊在「本國人口可達」的平台上獲得的資金份額,應系統性高於其實力對應的份額,且該超配在准入受限的平台上更強。
· H2(定價假設):若 H1 成立且跨平台套利不完全,則本國球隊在其需求集中的平台上應出現持續的正向價格偏離。
本文用兩個平台的全量逐筆成交對 H1 與 H2 進行直接檢驗。與基於問卷或抽樣的行為研究不同,鏈上與交易所成交記錄覆蓋每一筆真實下注,不存在抽樣誤差與自報偏差。
2. 數據與方法
2.1 市場與樣本
分析對象為兩個平台的旗艦夺冠市場,覆蓋全部 48 支正賽球隊:
· Polymarket 事件 world-cup-winner:48 個球隊二元市場(「Will X win the 2026 FIFA World Cup?」),在 Polygon 鏈上的 CTF Exchange 撮合,逐筆成交全部上鏈可查。
· Kalshi 事件 KXMENWORLDCUP-26:每隊一個合約(如 KXMENWORLDCUP-26-US),受 CFTC 監管。
樣本為自市場上線(2025 年 5 月)至 2026 年 7 月 5 日的每一筆成交,零抽樣。Kalshi 成交記錄按 trade_id 去重後從原始成交日誌聚合;Kalshi 側僅保留晉級正賽的 48 隊,未晉級球隊(意大利、丹麥等)的預選賽時期合約因在 Polymarket 無對應市場而剔除,以保證跨平台可比。
2.2 度量口徑:方向化的 Yes 買入流
市場層面的總成交量不適合回答國家偏差問題。夺冠市場是 neg-risk 結構,做市與套利程序在 48 個結果之間持續再平衡庫存,使各隊的表面換手量趨同而與真實關注度脫鉤(表 1)。為剝離這部分中性換手,本文全部指標只統計有方向的 Yes 買入——對本國球隊下注的行為在機制上表現為買入該隊的 Yes 頭寸:
· Polymarket:在 CTF Exchange 的撮合記錄中,資產 ID 為 0 USDC 保證金,付出 USDC 的一方即買方:buyer = if(maker_asset_id='0', maker_address, taker_address)。全部 385 萬筆世界盃成交均可據此無歧義地分類。
· Kalshi:取 taker_side='yes' 的成交(主動買入 Yes 的一方),名義金額 = 合約張數 × Yes 價格。
表 1 · 表面成交量與方向化 Yes 買入流的對比(Polymarket,節選)
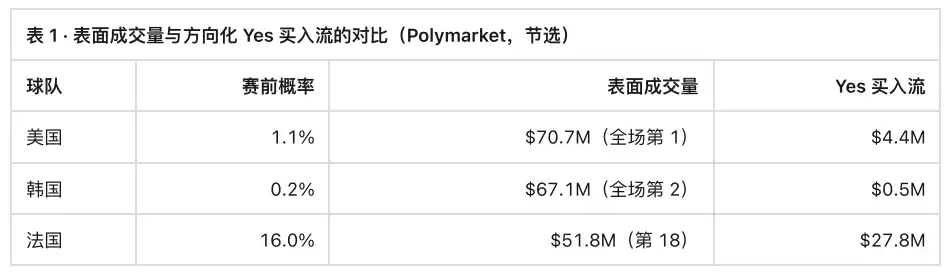
方向化之後,資金流分佈恢復了與球隊實力的相關性(法國以 $27.8M、34,331 個獨立買家居首),殘餘的偏離即為待解釋對象。
此外,三個口徑並行報告:Yes 美元(對大額資金敏感)、Yes 合約張數(Kalshi)與獨立 Yes 買家錢包數(Polymarket,對參與人數敏感)。對於價格低於 1 美分的亞分價位成交,合約張數會放大低價買盤的權重,故涉及資金規模的結論一律以名義金額為準,張數口徑僅用於刻畫參與強度。
2.3 實力基準
以賽前市場隱含奪冠機率作為球隊實力的基準:取開賽前一日(2026 年 6 月 10 日)Polymarket 各隊 Yes 收盤價,此時大名單已確定而任何比賽結果尚未進入價格。該基準的優點在於:它是市場自身給出的實力排序,因此任何相對於它的資金流偏離,按市場自身的標準即構成偏差——無需借助 FIFA 排名等外部且滯後的指標。
2.4 失衡指標
超配倍數(overweight ratio)= 該隊佔全部 Yes 資金流的份額 ÷ 該隊佔總奪冠機率的份額。
取值 1.0 表示押注與機率完全成比例;大於 1 表示資金流入超出實力對應水平。該指標對平台規模自然歸一,可直接跨平台比較。
3. 結果
3.1 同賠率組內的跨國比較:H1 的直接檢驗
檢驗 H1 最乾淨的設計是在賠率維度上做組內比較。賽前奪冠機率同處 1-1.3% 區間的球隊共五隊:其中美國、墨西哥為東道主,其國民(及墨西哥裔美國居民)可直接在 Kalshi 交易;瑞士、烏拉圭、土耳其則缺乏美國散戶基礎。圖 1 顯示,組內差距達到一個數量級:
圖 1 · 同一賠率區間內五隊球隊的超配倍數。賽前機率同為 1-1.3% 的五隊球隊,Yes 資金份額 ÷ 奪冠概率份額。1 倍 = 與機率成比例。
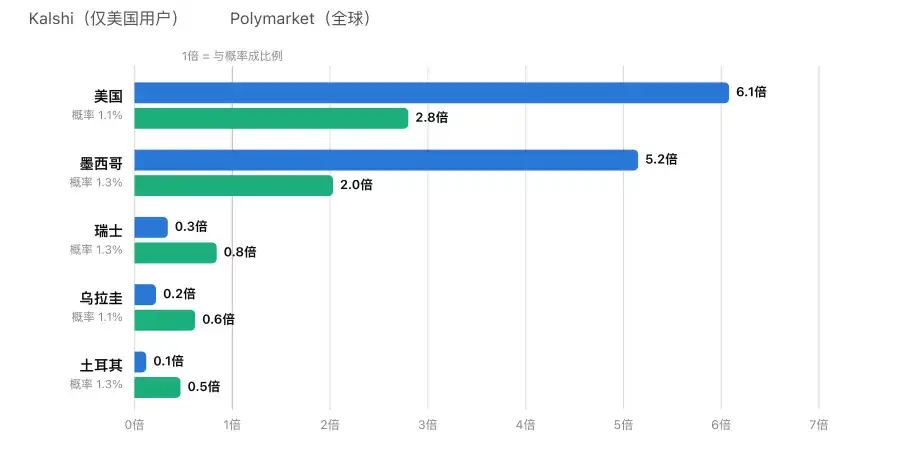
在准入受限的 Kalshi 上,美國(6.1 倍)與墨西哥(5.2 倍)獲得的 Yes 美元是同賠率對照組(0.1-0.3 倍)的 20-60 倍。
絕對金額層面:Kalshi 上美國隊獲得 $224 萬、墨西哥 $225 萬的 Yes 買入,而被市場評估為同等奪冠機率的瑞士、烏拉圭、土耳其分別僅為 $15 萬、$8 萬與 $5 萬。按合約張數計,兩個東道主不僅超配,而且位居全部 48 隊的前兩名(圖 2)——墨西哥 6,590 萬張、美國 6,060 萬張,超過法國(16%)與西班牙(16.5%)等奪冠熱門;美國合約的平均成交價僅 3.7 美分,呈現典型的小額、低價、高頻的本國隊參與結構。
圖 2 · Kalshi 各隊累計 Yes 合約張數(前 12 名)。★ = 東道主。柱右側標註賽前奪冠機率。
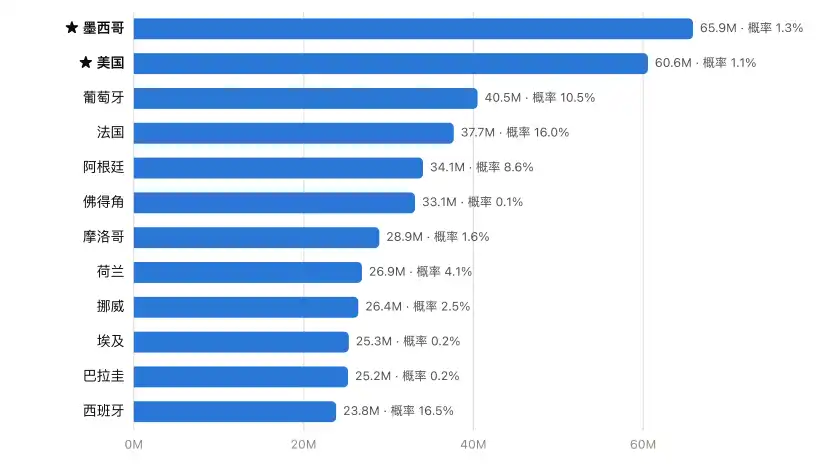
兩個東道主在參與強度上領先所有奪冠熱門——押注人群的構成由平台准入決定,而非球隊實力。
3.2 跨平台對比:偏差幅度隨准入範圍收縮
Polymarket 全球開放,任何單一國家都無法像美國用戶主導 Kalshi 那樣主導其用戶盤。若 H1 的機制是平台滲透率,則同樣兩隊球隊在 Polymarket 上的超配應顯著弱於 Kalshi——數據與此一致:美國 2.8 倍、墨西哥 2.0 倍,不足 Kalshi 的一半。圖 3 給出全樣本視角:Kalshi 的資金份額大幅偏離比例線,而 Polymarket 緊貼比例線分布。
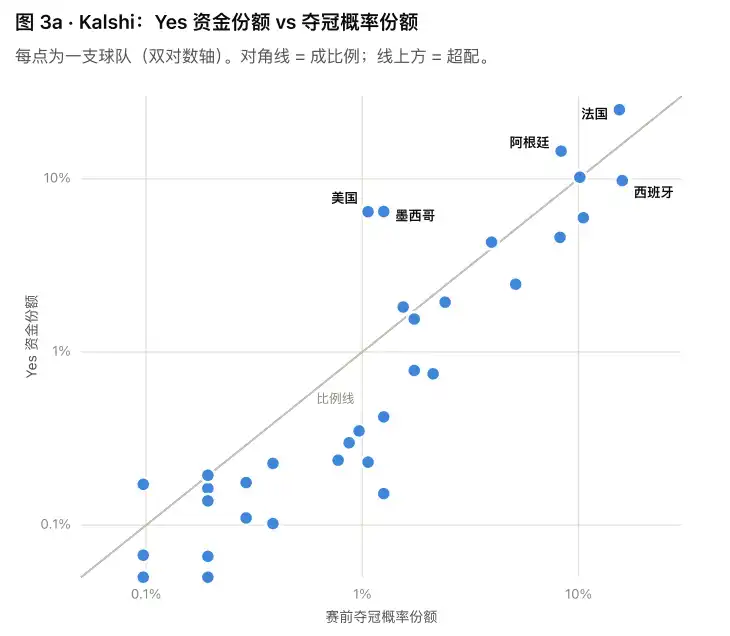
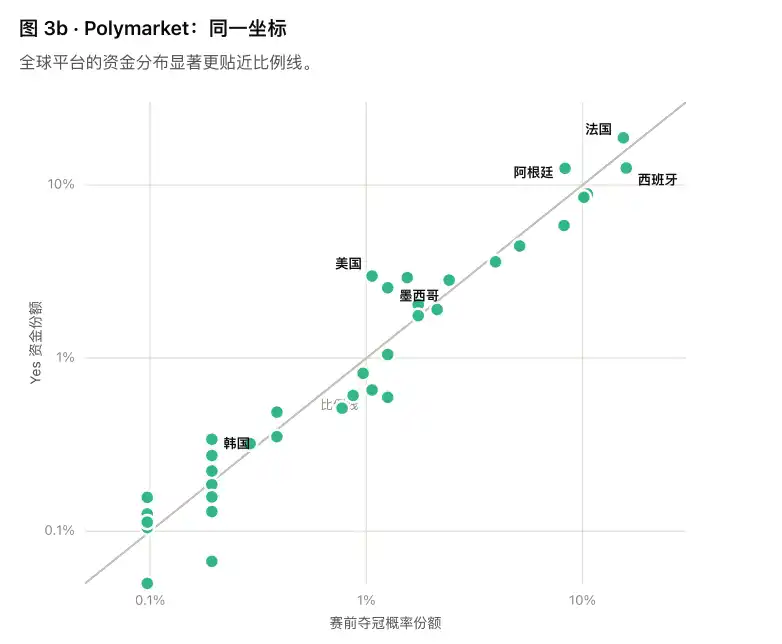
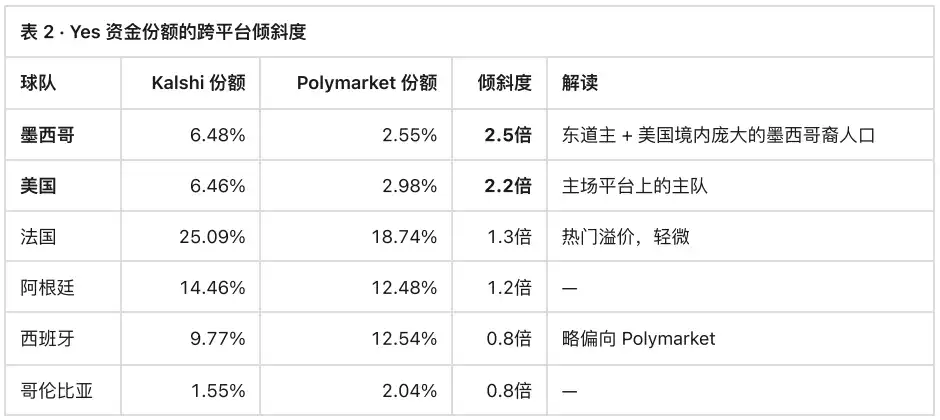
滲透率機制最直接的證據是每支球隊的 Kalshi 份額 ÷ Polymarket 份額(表 2):該比值衡量一國資金在美國平台上的相對集中度,與球隊實力無關。全樣本中僅美墨兩隊顯著偏離 1:
3.3 參與人數維度:平台的社區結構
Polymarket 上的國家偏差更多體現在參與人數而非美元上。加密滲透率高的地區,為本國球隊買入 Yes 的獨立錢包數遠超其概率份額:韓國最為典型——一支夺冠概率 0.2% 的球隊吸引了 6,369 個獨立買家錢包,為其概率份額的 8.7 倍(美元口徑亦達 1.8 倍);在 Kalshi 上韓國隊的合約張數同樣超配 9.8 倍。埃及(10.4 倍)、加納(16 倍)、摩洛哥(美元與人頭雙雙 1.9 倍)呈現同類模式,與僑民社區及加密社區的地理分布一致。相比之下,西班牙、英格蘭等傳統豪門按人頭數僅 0.4 倍。參與者從哪裡來,由平台的人口結構決定。
3.4 冷門偏差:與國家偏差正交的第二種力量
剝離國家因素後,數據中還存在一個更普遍的模式:所有低概率球隊都吸引超額的小額買家。
Polymarket 上概率低於 0.5% 的球隊,按獨立錢包數幾乎全部超配 4-16 倍(加拿大 6.6、蘇格蘭 7.0、新西蘭 10.5、捷克 11.6、波黑 13.0);熱門球隊按人頭被低配(西班牙 0.43、英格蘭 0.40),但資金集中於它們——法國與阿根廷兩隊合計佔 Kalshi Yes 名義金額的 39.5%,稍高於其概率份額之和。
兩種力量的疊加結構因此可以清晰分解:人群為低概率結果購買小額「彩票」,大額資金集中於熱門;而在賠率相同的條件下,本國球隊在其人口可達的平台上额外獲得 5-10 倍的乘數。組內比較(3.1 节)正是將「偏好冷門」與「偏好本國的冷門」分離的識別設計。
3.5 定價含義:H2 的檢驗
若本國隊的 Yes 需求集中於單一平台且套利不完全,該平台的價格應出現正向偏離。圖 4 對 16 強全部存活球隊進行同日(7 月 5 日)跨平台比價:
圖 4 · 同一球隊在兩個平台的最新成交 Yes 價(2026 年 7 月 5 日)。16 強存活球隊,同日對齊;價差 ≥7% 者標註。
標註價差:葡萄牙 Kalshi +12%;墨西哥 Kalshi +40%;美國 Kalshi +18%。
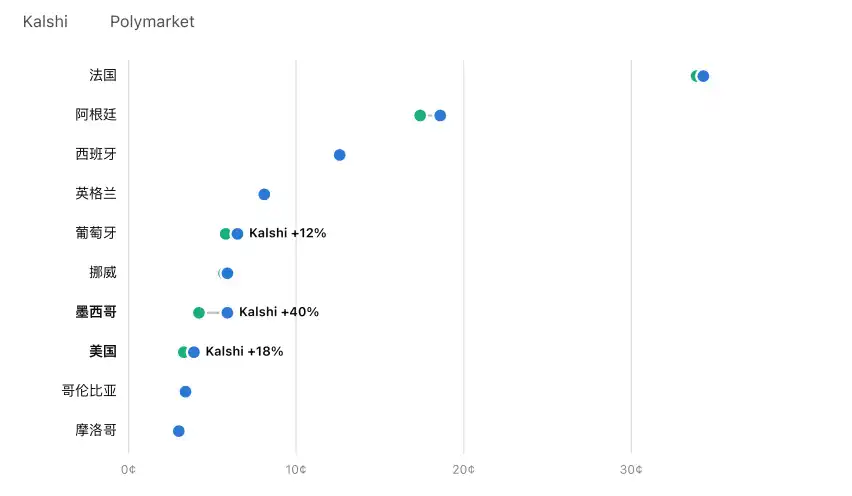
非本國球隊(法國、西班牙、英格蘭、挪威、哥倫比亞、摩洛哥)的跨平台價差在 ±3% 以內;墨西哥 +40%、美國 +18%——溢價恰好落在資金超配最嚴重的兩支球隊上。
價差的橫斷面分佈與 H2 的預測一致:套利在非本國球隊上有效運轉(價差 ±3% 以內),而在本國需求最集中的兩個合約上留下 18-40% 的持續溢價。偏差不僅存在於資金流,也已進入價格。
4. 結論
1.資金流(H1 成立):美國與墨西哥在 Kalshi 上獲得奪冠機率對應份額 5-6 倍的 Yes 資金(同賠率外國球隊 0.1-0.3 倍),在 Polymarket 上為 2-3 倍;Kalshi 的資金比 Polymarket 高 2.2-2.5 倍地集中於美墨兩隊。偏差幅度隨平台對該國人口的可達性單調變化——失衡源於誰能進入平台,而非對球隊的差異化判斷。
2.定價(H2 成立):同樣兩支球隊在 Kalshi 相對全球平台持續存在 18-40% 的溢價,全部非本國球隊價差在 ±3% 以內。在偏差人群集中交易的場所,本國隊需求跑贏了套利。
3.方法論含義:將預測市場價格作為「群體共識機率」引用時,需考慮平台的准入結構。對於國家綁定型事件,受准入限制的平台價格包含可測量的本國成分;跨平台比價(或以全球平台為基準)可提供更接近公允的機率讀數。
本文的識別策略——同賠率組內比較 + 跨平台傾斜度 + 同日比價——不依賴任何用戶畫像數據,僅從公開成交記錄即可複現。該框架可直接推廣至其他國家綁定型事件(選舉、奧運、區域政策市場),也為跨平台定價偏離的量化監測提供了模板。
本文來自投稿,不代表 BlockBeats 觀點。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章