融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


萬字解析:從10美元到290美元,MRVL靠「不做GPU」贏了整個AI時代
原文標題:《萬字解析:從 10 美元到 290 美元,MRVL 靠「不做 GPU」贏了整個 AI 時代》
原文作者:Musolsol,加密分析師
2026 年 6 月 3 日,Marvell Technology $MRVL 股價摸到 290 美元,歷史新高。
過去 12 個月漲了 254%,三年前還不到 40 塊。
要是從 Matt Murphy 2016 年接 CEO 算起——那時候股價不到 10 美元,市值連 20 億都沒有,這是 30 倍。
但漲幅本身不是確定不是咱這篇文章想聊的。
這篇文章真正想搞明白的是:市場到底在給 Marvell 定什麼價?這個價格背後,大家是不是還在用一套過時的認知框架來理解這家公司?
街上很多人管 Marvell 叫「小 Broadcom」——定制 AI 晶片的老二,跟在 Broadcom 後面撿 hyperscaler 吃剩下的。這個說法不能算全錯,但有個致命的盲點:它默認 Marvell 是 Broadcom 的縮小版。而 Marvell 真正值錢的地方,恰恰在於它跟 Broadcom 完全不是一回事。
Marvell 佔據了一個獨一無二的生態位。AI 基礎設施正在從「堆 GPU」轉向「建系統」,這個位置會越來越值錢。
本文會試著把這件事講清楚。
全文約 15000 字,老師們請慢慢閱讀~
一、Marvell 到底賣的是什麼?
想看懂 Marvell,第一步是把「晶片公司」這個標籤丟掉。它不做 GPU,不造 CPU,不賣記憶體。它賣的是「連接」——讓數據在 AI 晶片之間、伺服器之間、資料中心之間,以光的速度流動。
拆開來看,三塊生意:
第一塊:光互連——護城河
Marvell 是高速光 DSP 的絕對老大。全球 400G 以上數據中心光模組,大約 70% 的 DSP 晶片出自 Marvell。
你每次看到「AI 數據中心光模組出貨量暴增」的新聞,Marvell 都在後面默默收錢。
70% 的份額為什麼難擋動?高速光 DSP 不是一顆普通晶片。它得同時搞定信號調製、解調、紀錯、時脈恢復,800G、1.6T 這種速率下,物理層的信號衰減和噪音管理複雜到令人發指。
2021 年花了約 100 億美元收購 Inphi 之後,Marvell 在這個領域攢了 5 年以上的量產經驗,5nm 到 3nm 一路迭代過來。Broadcom 也在追,但這種先發優勢不是砸錢就能抹平的。
2026 年 3 月,Marvell 一口氣推了四款 1.6T DSP 新品——Ara T、Ara X、Petra、Aquila M——從短距到長距、以太網到 InfiniBand 全覆蓋。Murphy 在 FY2027 Q1 財報會上說了句大實話:光互連業務 FY2027 增速預期從 50% 上調到 70%+。
不是市場變了,是他們自己低估了需求有多猛。
第二塊:定制 AI 晶片——增長
這塊是市場盯得最緊的。邏輯很簡單:Amazon 不想每張 GPU 都給英偉達交稅,自己設計了一款 AI 訓練晶片叫 Trainium。但 Amazon 不造晶片——得找人幫忙設計和量產。這個人就是 Marvell。
目前 Marvell 手上有18 個定制 XPU 設計專案,覆蓋三家 hyperscaler——Amazon、Microsoft、Google。lifetime revenue funnel 達到750 億美元。FY2026 全年定制晶片收入約 15 億,FY2028 預期翻倍以上。
但這門生意有個讓人不太舒服的點:毛利率比標準產品低。FY2027 Q1 的 non-GAAP 毛利率 58.9%,Broadcom 是 77.5%。道理很直白——你是在替 Amazon 打工,不是賣自己的標準品,研發投入重、客戶議價能力強。
後面會展開講。
第三塊:交換晶片與企業存儲——現金牛
乙太網交換晶片 FY2027 預期超 6 億美元(同比是翻倍的),受益於 AI 集群從幾百張 GPU 擴到 10 萬張以上時對高速交換的剛性需求。企業級 SSD 和 HDD 控制器是老本行,貢獻穩定現金流,但佔比在 AI 業務擠壓下逐年縮水。
三塊拼在一起,畫面就清晰了:Marvell 不是一家「什麼都做的晶片公司」,而是一家圍繞「AI 資料流動」構建了全棧連接能力的公司。從晶片內部的 SerDes,到晶片之間的 PCIe/CXL 交換,到機架之間的光 DSP,到資料中心之間的相干光模組——每個環節都插了一隻手。
理解了這一點,英偉達為什麼掏 20 億投它就說得通了。也能逐漸理解,管 Marvell 叫「小 Broadcom」為什麼是一種誤讀。
二、AI 時代,「連接」變成了主角
過去兩年聚光燈全打在 GPU 上。算力是肌肉,越粗壯越好。但 AI 集群從幾千張 GPU 擴到 10 萬張、50 萬張的時候,一個物理定律層面的問題冒出來了:銅纜只能傳 3 米,超過這個距離,信號衰減到沒法用。
GPU 可以是全世界最強的大腦,但神經元之間的信號傳遞跟不上,智商再高也白搭。10 萬張 GPU 的集群裡,每張 GPU 花在「等數據」上的時間,可能佔總運行時間的 30%-50%。
這就是光互連成為主角的原因。光在幾乎不衰減的情況下能傳幾百米甚至幾公里。集群規模越大、GPU 越多,光連接的佔比就越高——不是線性增長,是超線性。
Barclays 估計,2026 年光纖端口出貨量將翻倍,2027 年再翻倍。Marvell 光互連業務今明兩年預計年增約 90%——等等,現在上調到 70%+ 了,但按實際執行的數字看,90% 可能都打不住。
關鍵是,這個趨勢不是一兩年的事。只要 AI 模型參數量持續膨脹、訓練和推理集群持續擴大,光互連的需求曲線就不會走平。
這不是景氣周期的問題,是物理定律決定的長期結構性趨勢。
打個比方:AI 基礎設施是一座正在瘋狂擴建的城市,GPU 是建築本身,Marvell 賣的是水管、電線和高速公路。房子可以換不同建築師來蓋,但基礎設施鋪下去之後,換起來比蓋房子難得多。
三、從 10 美元到 290 美元:一個被低估的 CEO
2016 年的 Marvell,是一隻被市場放棄的股票。
創始人 Sehat Sutardja 和 Weili Dai 因為會計調查和治理危機被迫下台,SEC 介入。業務攤子鋪得很大——移動通信、打印機、消費電子——但沒一塊做到行業前三。股價不到 10 美元,客戶開始擔心這家公司還能不能活下去。
那年激進對沖基金 Starboard Value 介入,推了一場教科書級別的管理層重組。從 Maxim Integrated 挖來 Matt Murphy 當 CEO。
不過我個人覺得 Murphy 值得多說兩句:他在 Maxim 幹了 22 年,從一線銷售做到執行副總裁,管過全公司的產品開發、銷售和盈虧。不是那種「技術天才型」的半導體 CEO——是那種極度務實、極度聚焦的生意人。
他說過一句話我印象很深:「我爸在蘋果第一支銷售團隊幹過,我從小就明白——再好的技術,賣不出去就是零。」
Murphy 上任後幹了三件事,看著簡單,執行起來極難:
第一,砍。
移動通信砍掉。打印機晶片砍掉。消費電子砍掉。Wi-Fi/藍牙業務 17.6 億賣給 NXP(2019 年)。車載乙太網 25 億賣給 Infineon(2025 年)。
所有資源集中到一個方向:資料中心基礎設施。
第二,買。
2018 年 60 億收 Cavium(也就是 ARM 伺服器 CPU、DPU)。2021 年 100 億收 Inphi,光 DSP——這筆改變了 Marvell 的命運。2025 年底 32.5 億收 Celestial AI(矽光子/光子織網相關)。2026 年初 5.4 億收 XConn(PCIe/CXL 交換晶片相關)。
四筆收購,每筆補的都是「AI 連接」拼圖的一塊。
第三,綁。
Murphy 追求一種叫「long-term visibility」的東西——多年可預見的收入確定性。跟 AWS 簽了五年多代協議,覆蓋定制 AI 晶片、光 DSP、AEC DSP、PCIe retimer、DCI 光模組和乙太網交換晶片——不是一單買賣,是一整套系統級合作。
10-K 里披露,某些產能預留協議期限長達 4 到 10 年。
結果?接手時 FY2016 收入約26.5 億(2017 年報收 23.2 億),利潤微薄。FY2026 收入82 億(+42% YoY),non-GAAP EPS 2.84 美元(+81% YoY)。
十年,一家從治理危機裡爬出來的二線晶片廠,變成了 AI 基礎設施的核心供應商。
做投資有一條我反覆驗證過的規律:「換 CEO → 戰略聚焦 → 大筆併購 → 綁定大客戶」這個完整鏈條跑通了,而且每一步都能在財務數字裡看到證據——這樣的公司,值得認真花時間研究。
四、英偉達的 20 億美元:是背書,還是收編?
2026 年 3 月 31 日,NVIDIA 宣布 20 億美元戰略入股 Marvell——認購 200 萬股可轉換優先股,初始轉換價約 91.84 美元,全部轉換後對應約 2.4% 股權。
消息當天 Marvell 漲了 13%。但市場當時的興奮點,跟我後來反覆琢磨的點,不太一樣。
市場看到的是:NVIDIA 拿真金白銀蓋章——「這傢伙是我認可的合作夥伴。」邏輯沒錯。20 億不是公關費,是戰略投資。NVIDIA 2026 年密集投了一串光互連公司——Coherent(20 億)、Lumentum(20 億)、Marvell(20 億)——60 億砸進同一條賽道,這個信號比任何分析師報告都響。
但我們更該去關注的是合作框架——NVLink Fusion.
NVLink Fusion 是 NVIDIA 推的一個「半定制 AI 基礎設施」平台。第三方廠商(比如 Marvell)可以提供定制 XPU 加速器,直接接入 NVIDIA 的高速互聯網路。NVIDIA 自己提供 Vera CPU、ConnectX 網卡、BlueField DPU、NVLink 互聯和 Spectrum-X 交換機。
翻譯成大白話:「你們 hyperscaler 想用自己設計的定制晶片替代 GPU?沒問題,我用 NVLink Fusion 把你們的晶片也接進我的生態。晶片你們自己找人做,但連接層還是我的。」
只能說極其的高明。把「敵人」變成了「客戶」——hyperscaler 越想擺脫 NVIDIA 的 GPU,就越需要 NVIDIA 的網路。而 Marvell,恰好是幫 hyperscaler 造定制晶片的那個人,同時也是幫 NVIDIA 建互聯生態的那個人。
鷸蚌相爭,漁翁得利。
The Next Web 有篇分析標題刻薄但精準:「NVIDIA 對 Marvell 的 20 億投資不是投資,是一個收費站。」
NVIDIA 通過這筆投資在生態的每個入口設了卡。但換個角度——Marvell 自己就是收費站的一部分。左手幫雲廠商造晶片,右手幫 NVIDIA 建網路。
兩邊都離不開它,兩邊都在給它送錢。
當然,這也意味著一個永遠解不開的張力:英偉達 $NVDA 既是夥伴也是對手。它自己做網路晶片,也在佈局矽光子,合作和競爭的邊界一直比較模糊。
但我個人的判斷是:在 AI 基礎設施「建系統」這個階段,英偉達需要 Marvell,大於 Marvell 需要英偉達。因為 hyperscaler 的定制晶片需求是結構性的、不可逆的,英偉達拒絕合作等於把蛋糕全讓給 Broadcom。
五、跟 Broadcom 比,到底差在哪?
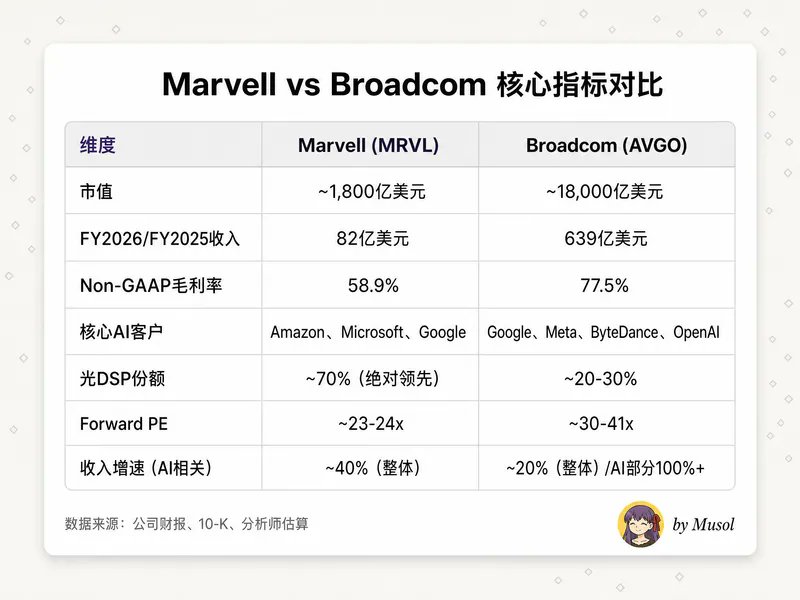
很多人看完這張表會快速得出結論:「Broadcom 更好——體量大十倍、毛利高二十個點、估值也沒貴太多。」
不能說錯,但漏掉了兩個最關鍵的東西。
第一,毛利率差距有結構性原因,不是「Marvell 不會賺錢」。
Broadcom 的 77.5% 不是純半導體的數字:包含了 VMware 的軟體收入,EBITDA 利潤率 67%,嚴重拉高了合併毛利率。
單看半導體部分,大概 60%-65%。Marvell 的 58.9% 確實低,但差距沒表面那麼誇張。而且隨著 Custom ASIC 量產規模擴大、研發費用攤薄,毛利率有明確改善路徑——公司目標中期 non-GAAP 運營利潤率 38%。
第二,Marvell 在光 DSP 不是「老二」,是「老大」。
70% 市場份額,在這個領域 Broadcom 才是追的那個。而光 DSP 恰恰是 AI 基礎設施從「訓練為主」轉向「推理為主」時代最受益的環節——推理集群的分佈式程度遠高於訓練集群,對光互連的需求密度更高。
段永平有個分類框架我一直覺得很好用:「B 類生意」是你做得比別人好,但別人也在做;「A 類生意」是你做的東西別人根本做不了,或者做了也追不上。Marvell 的光 DSP 更接近 A 類;定制 ASIC 更接近 B 類,但客戶綁定深度和 switching cost 極高,B 類的成色其實不低。
市場用「小 Broadcom」框架看 Marvell,自然算出「不值 1800 億」。但換成「光互連龍頭 + 定制晶片老二 + 英偉達生態合作夥伴」這個三維框架,估值邏輯就不一樣了。
六、數字不會說謊
財務數據是檢驗一切敘事的「唯一標準「,看 Marvell 最新成績單和指引吧:
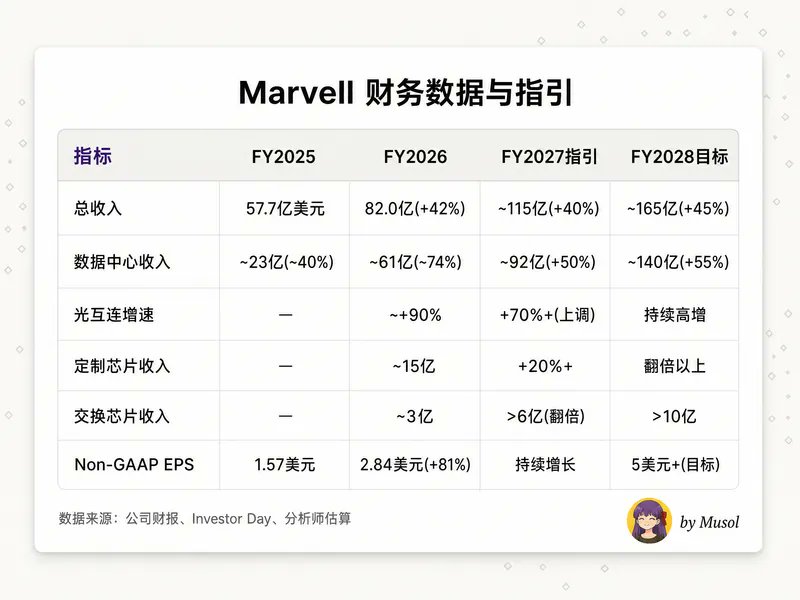
FY2027 Q1 幾個關鍵數字:
· 季度收入 24.18 億,同比 +28%,環比 +9%,歷史新高。超指引中值 1800 萬。
· 數據中心收入 18.33 億,佔比 76%,同比 +27%,環比 +11%。
· Non-GAAP EPS 0.80 美元,符合預期。營運現金流 6.39 億——也是歷史新高。
· Q2 指引:收入約 27 億(中值),+12% 環比 / +35% 同比。數據中心預期中高雙位數環比增長。
幾個趨勢非常值得注意:
增速在加速。
FY2026 全年 +42%,FY2027 指引 +40%,FY2028 目標 +45%。80 億基數上還能加速,說明這不是補庫存或周期反彈——是結構性需求在爬坡。
營運槓桿釋放了。
EPS 增速(81%)遠快於收入增速(42%)。定制晶片的規模效應、光 DSP 量產良率提升、Murphy 對費用的嚴格管控,三者疊加。
定制晶片有個「隱藏金礦」——attach。2025 年 Custom AI Investor Event 上,公司披露了一個容易被忽略的數據:到 2028 年,custom XPU 的 TAM 約 408 億美元,圍繞 XPU 的 attach(網卡、scale-up fabric、安全協處理器、內存池化等配套晶片)TAM 約 146 億——後者複合增速高達 90%。很多人只盯著「誰設計了那顆最貴的 AI 晶片」,但真正的利潤藏在配角身上。
PEG 粗算一下:Forward PE 約 23-24 倍,收入增速約 40%,PEG 約 0.6。
對比 Broadcom Forward PE 約 30-41 倍、收入增速約 20%,PEG 約 1.5-2.0。用 PEG 這個最簡單的透鏡看,Marvell 現在的定價不算貴。當然 PEG 只是粗略起點——增速能不能維持、毛利率能不能改善、競爭格局會不會惡化,才是真正的變數。
七、光的故事:Celestial AI 與下一程
光 DSP 是 Marvell 的現在,Celestial AI 是它的未來。
2025 年 12 月,Marvell 宣布 32.5 億美元收購 Celestial AI——一家做「光子織網」技術的初創公司。32.5 億是首付,如果 Celestial AI 在 FY2029 前累計營收達 20 億,總對價可到 55 億。
價格不便宜。Murphy 為什麼願意付?
因為 Celestial AI 解決的是 AI 芯片互連的下一個物理瓶頸:銅纜走到頭了。
當前 AI 伺服器內部,GPU 之間用 NVLink 連接,速度快但距離短。一張加速卡 8 顆 GPU、一個機架 4 張卡、一個集群幾百個機架——銅纜的物理極限就成了整個系統的瓶頸。
Celestial AI 的 Photonic Fabric 用光取代電,實現晶片到晶片的直接光互連——每顆 chiplet 16 Tbps 帶寬,功耗減半,延遲納秒級。
說人話就是:光 DSP 是把資料中心內部的高速公路從兩車道擴到八車道,Celestial AI 是在每棟樓之間直接裝了傳送門。
這樁收購還有個細節:Amazon 支持了這筆交易。
Marvell 甚至向 Amazon 發了一份認股權證,允許 Amazon 根據 Photonic Fabric 產品的採購量購買最多 9000 萬美元的 Marvell 股票。Amazon 不會隨便為供應商的收購背書——它背書,是因為它真的需要這個技術。
Marvell 預計 Celestial AI 在 FY2028 下半年開始貢獻有意義收入,Q4 FY2028 年化收入達 50 億,Q4 FY2029 年化達 100 億。路線圖兌現的話,光互聯業務就從「第一塊業務」變成「超級業務」——一個橫跨 DSP、矽光子和光子織網的全棧光連接平台。
加上 2026 年初 54 億收的 XConn,Marvell 手裡現在有一張完整的「電 + 光」互聯拼圖:晶片內部 SerDes → 晶片之間 PCIe/CXL 交換→ 機架內光互連→ 機架之間光 DSP→ 數據中心之間相幹光模組。
AI 互聯這條賽道上,沒有第二家公司有同樣完整的佈局。
八、漲了 254% 之後,當然別忘了還有風險
研究投資,最重要的不是找「為什麼會漲」——牛市裡到處都是理由。重要的是找「什麼會讓它跌」,然後判斷你願不願意承受,我覺得 @aleabitoreddit 的風險控制的理念非常值得每一個人好好看看。
風險之一:Trainium3 丟了,客戶集中度比你想的高
Marvell 最近丟掉了 Amazon 下一代 Trainium3 的主設計權——被中國台灣的 Alchip 拿走了。公司強調 Trainium2.5 繼續由 Marvell 做,「不會出現收入斷層」。
但市場看到的是另一面:最大的定制晶片客戶在下一代產品上沒選老搭檔。這不是好信號。
FY2026,前十大客戶貢獻了 82% 收入,兩家占比超 10%。10-K 裡寫得很坦誠:「AI 基礎設施當前的資本支出水平未必長期可持續。」
如果 Amazon 或 Microsoft 任何一家縮減定制晶片計劃,Marvell 的收入會直接挨一拳。
風險之二:毛利率天花板
Non-GAAP 毛利率 58.9%,比 Broadcom 低將近 20 個百分點。這不是暫時的,是結構性的。定制 ASIC 本質上是服務生意——幫客戶設計專屬晶片,客戶擁有最終產品,你的議價空間天然受限。
规模效应能改喍,但不能根本解決。
如果未來收入增長主要靠定製 ASIC(毛利率低)而不是光 DSP(毛利率高)驅動,收入增長和利潤率提升之間就會此消彼長。市場給的估值倍數可能不會如多頭預期的那麼大方。
風險之三:英偉達的「收費站」可能變成「收費站 + 競爭者」
英偉達投了 20 億,但也在自己建網路晶片團隊。Spectrum-X 交換機、BlueField DPU、NVLink 互連——跟 Marvell 的交換晶片、定製 ASIC 存在直接或潛在競爭。2.4% 持股不是控股,是生態綁定。
英偉達未來要是決定把 NVLink Fusion 的更多價值環節內化——比如自己做更多光互連晶片——Marvell 的位置會變得微妙。
風險之四:內部人在賣
2026 年以來,CEO Murphy 累計減持約 530 萬美元(三次賣出,價格從 98.70 到 177.26 美元),CFO Willem Meintjes 減持約 470 萬,COO Chris Koopmans 減持約 273 萬,CDO Sandeep Bharathi 減持約 1314 萬。
沒有一筆內部增持。
絕對金額相對持股比例不算大(Murphy 減持後雖然仍持有約 1.31 億美元股票),都通過 10b5-1 預設計劃執行。
但信號很清楚了:股價漲到歷史最高點,最瞭解這家公司的一群人在賣,沒一個人在買。
至少應該讓你多問自己一遍:我買這只股票,是因為看懂了它的價值,還是因為看到它漲了 254%?
風險之五:供應鏈
10-K 披露需要提前 26-52 週鎖定產能,某些協議長達 4 到 10 年。
台積電 5 奈米/3 奈米產能與 GPU 廠商(例如 NVIDIA、AMD)激烈競爭,光 DSP 交貨周期已拉長到 6 個月。
Marvell 對需求判斷出偏差——承諾太多產能結果需求下滑,或需求超預期但產能不夠——懲罰都會直接打到報表上。
AI 基建這輪超級周期,不只獎勵「技術對的人」,也獎勵「供應鏈不掉鏈子的人」。
講了這麼多風險,我的結論是什麼?
這些風險都是真實的。
Trainium3 丟了不是小事,毛利率結構性問題不是一朝一夕能解的,內部人賣出值得警惕。但我沒有因此站到 Marvell 的熊一邊,三個原因:
第一,丟 Trainium3 的壞消息,已經被 FY2028 定制晶片收入翻倍的指引覆蓋了。
丟了最大客戶的下一代還能給出翻倍指引,說明其他客戶(Microsoft Maia、Google Axion 以及那個「未披露的新 hyperscaler」)的 pipeline 比市場想的更強。
第二,光互連這個護城河是真的,而且在變寬。
70% DSP 份額 + Celestial AI 矽光子 + XConn 的 PCIe/CXL 交換 = 一套別人短期內無法複製的全棧能力。
競爭對手可以搶走一兩張定制晶片訂單,但沒誰能在三五年內追上 Marvell 在光互連上的積累。
第三,PEG 0.6 給了一定安全邊緣。
40% 收入增速對應 23 倍 forward PE——這個定價不是「市場已經把它當下一個 Broadcom 在炒」,而是「市場還在猶豫它值不值得比 Broadcom 更便宜」。
九、一些關於時代的思考
彼得·蒂爾在《從 0 到 1》裡提了一個讓很多創業者不舒服的論點:競爭是給失敗者準備的,真正的好公司創造壟斷。
「所有失敗公司都一樣——它們沒能逃脫競爭。」
放在投資上,這個框架逼你問一個尖銳的問題:你正在研究的這家公司,到底是在充滿競爭的市場上苦苦掙扎,還是在一個它自己定義的市場裡佔據壟斷地位?
Marvell 有趣的地方在於,它同時在做兩件事。
定製 AI 晶片領域,它是 Broadcom 的追趕者——「參與者」。
光互連和高速 DSP 領域,它是絕對的市場領導者——「壟斷者」。
英偉達的 20 億投資,本質上是用真金白銀確認了 Marvell 在「連接」這個維度上的壟斷價值。
蒂爾說壟斷企業的特徵之一是市場比看起來小——「壟斷企業通常會掩飾自己的壟斷地位,以免引來監管關注。」
Marvell 恰恰相反:它的壟斷地位被市場忽略了,因為所有人都在盯著它和 Broadcom 在定製晶片上的差距。
做一個思維實驗:Marvell 現在市值約 2500 億,對應 FY2027 約 115 億收入,大約21.7 倍市銷率。但 115 億裡數據中心部分約 92 億,以 50%+ 速度增長。
按 Broadcom 估值倍數(約 25-30 倍市銷率)單獨估值,僅這一塊就值 2300-2760 億。
市場給的 2500 億,相當於數據中心業務折價、其他業務白送。
當然這個「分部估值」過於粗糙——Marvell 的數據中心業務不會真拿到 Broadcom 的倍數,毛利率結構不同、客戶集中度更高、定製晶片地位也弱於 Broadcom。
但它至少提供了一个思考起点:市场对 Marvell 的定價,很可能還停留在「這是那家丟了 Trainium3 的公司」這個舊敘事,而不是「這是全球唯一一家同時在光 DSP、矽光子和定制 AI 晶片三個戰場上都有規模化收入的公司」這個新現實。
我的判断可能也不對。定制晶片競爭可能比我想的更激烈,光學互連需求增速可能不如模型預測的樂觀,Celestial AI 的 10 億年化收入目標可能兌現不了。
但現在的我,願意在「AI 連接」這個方向上押注。不是因為 Marvell 是最好的公司,而是因為它在最正確的位置上。
十、尾聲:光與文明
寫到這裡,想跳出投資的框架,說幾句更大的話。
人類文明的每一次躍遷,回頭看,都不是因為某個單點的突破,而是因為「連接」的升級。
文字讓思想跨越時間傳遞,印刷術讓知識跨越階層流動,電報讓信息跨越大洋抵達,互聯網讓全人類的大腦第一次連成一張網。
每一次,真正改變世界的不是「內容」本身,而是內容流動的速度和廣度。
AI 時代正在重演同樣的故事。
我們把太多注意力放在了「大腦」上——更大的模型、更強的運算力、更聰明的推理。但大腦從來不是孤立存在的。
一個人的智慧再高,如果無法與他人交流,就只是一座孤島。10 萬張 GPU 組成的集群也是一樣——如果數據不能在它們之間自由流動,再強的運算力也只是沉默的矽片。
光,是這個時代的信使。
從物理學的角度看,光是宇宙中信息傳遞的速度上限。我們用了幾千年才學會馭服它——從烽火臺到光纖,從莫爾斯電碼到 1.6T 的 DSP 信號處理。現在,當人類第一次嘗試建造真正的「矽基大腦」時,我們再次回到了同一個古老的問題:如何讓思想,無論是碳基的還是矽基的,以光的速度流動?
Marvell 的故事,表面上是一家晶片公司的十年翻身戰。但往深了想,它觸及的是一個更根本的命題:在任何一個複雜系統中,「連接」的價值終將超過「節點」的價值。
互聯網時代,路由器和光纖的總價值最終超過了任何一台伺服器。
社交網路時代,平台的價值超過了任何一個內容創作者。
AI 時代,同樣的邏輯正在重演——當所有人都在爭奪「最強大腦」的桂冠時,真正的贏家可能是那個默默編織神經網路的人。
我們正站在一個非常神奇又微妙的歷史節點上。人類第一次有能力建造一個比自身更聰明的東西,而這個東西能否真正「聰明」起來,取決於我們能不能解決一個看似平凡的工程問題:讓光在晶片之間自由穿梭。
這件事本身,就帶著一種詩意。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章