融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


摩根士丹利估算CapEx利益:從租用 GPU 到出售代幣,人工智慧基礎設施如何賺取 25%-50% 的回報?

摘要
· 摩根士丹利估算,GenAI 基础设施在基准情景下可实现约 25% - 50% 的资本回报率。
· 关键假设包括 75% 的 GPU 利用率、每 300 GB 租金、token 吞吐量和 API 定价。
· 微软、亚马逊、谷歌和 Meta 更有机会受益,但价格竞争和开源模型会降低回报率。
摩根士丹利在7月27日的报告中对人工智能资本支出进行了投资回报率的估算:如果GPU利用率、租金、token 吞吐量和API价格达到基准假设,生成式人工智能基础设施和模型API业务有机会实现约25% - 50%的资本回报率。
这直接回应了市场对大型科技公司的主要担忧。微软、亚马逊、谷歌和 Meta 不断增加GPU和数据中心的投资,资本支出不断增长,投资者想知道这些资金是否会转化为利润,还是仅会增加折旧、能源消耗和研发成本。
此估算将GenAI的商业化分为三条路径:将GPU计算能力作为IaaS出租,利用自有基础设施提供模型API,以及租用第三方计算能力后再提供模型API。前两条路径更适合拥有数据中心、客户通路和产品分发能力的大型科技平台,第三条路径更容易受到GPU租金的挤压。
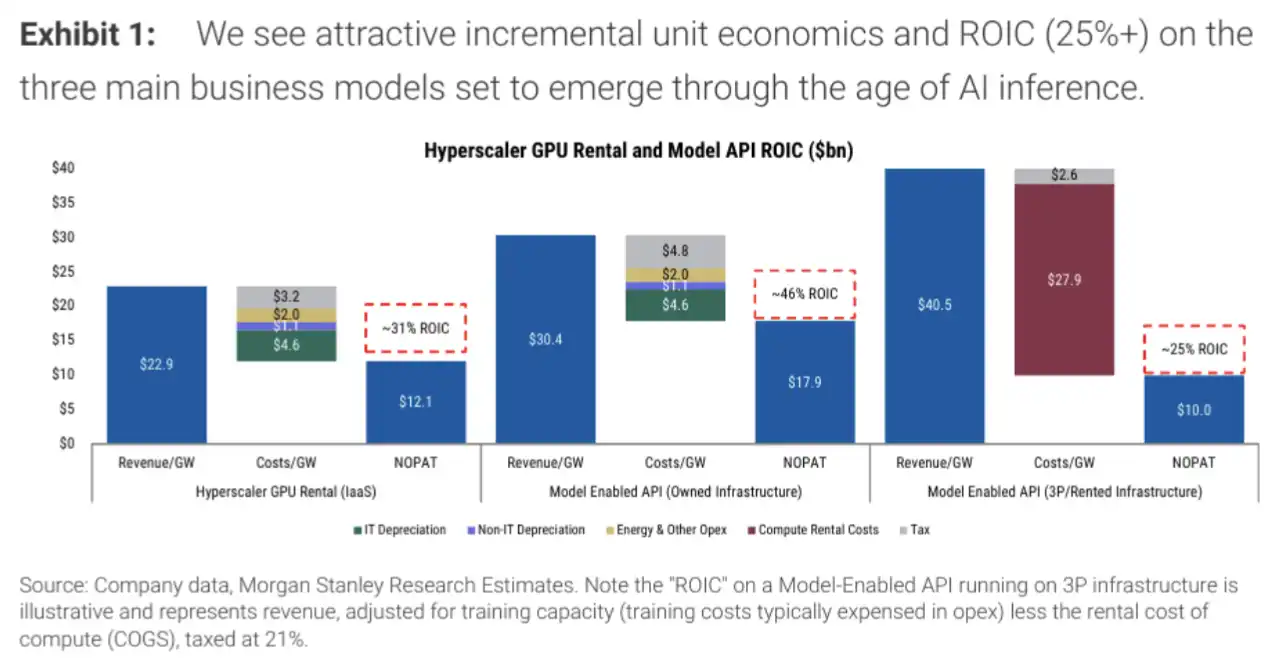
三种GenAI业务模型的回报率比较:GPU IaaS 约31%,自有基础设施模型API 超过40%,第三方基础设施模型API 约25%。
1.4兆美元支出,关键不仅仅是购买GPU
这一估算背景是人工智能数据中心建设进入更加资本密集的阶段。公开的数据表明,摩根士丹利预计到2028年,超大规模云服务供应商的资本支出将超过14万亿美元,计算容量可能会在2025年至2028年间翻番,达到约120GW。
这些容量不会立即全部转化为收入。先进模型的训练、模型维护和不同规模的模型迭代仍将消耗大量计算能力,训练本身并不直接产生收入,但必须承担折旧、能源和运营成本。
真正影响回报率的是剩余计算能力是否能够被推断、API、企业软件和云服务充分吸纳。换句话说,一块GPU一年能够销售多少小时,每小时可以收取多少费用,每秒能处理多少token,每百万token可以售价多少,这将决定人工智能资本支出是否能够实现现金回报。
這也是這份報告最具新聞價值的地方。過去市場看到的更多是 Capex 數字不斷上調,現在摩根士丹利給出了一套單位經濟測算:在基準假設成立時,AI 基礎設施可以覆蓋高折舊壓力,並接近高質量雲業務或軟件業務的回報水平。
租 GPU:75% 利用率下,IaaS 回報約 31%
第一條路徑是大型雲廠商把 GPU 計算能力作為 IaaS 出租。基準情境假設 1GW 容量約對應 41 萬塊英偉達 GB300 GPU,利用率 75%,每小時租金 8.5 美元。
在這組假設下,GPU 租賃業務每 GW 年收入約 229 億美元,增量 EBIT margin 約 67%,資本回報約 31%。只要 GPU 供給能夠被足夠高的需求填滿,IaaS 就不是低毛利硬件出租,而更接近高利用率基礎設施生意。
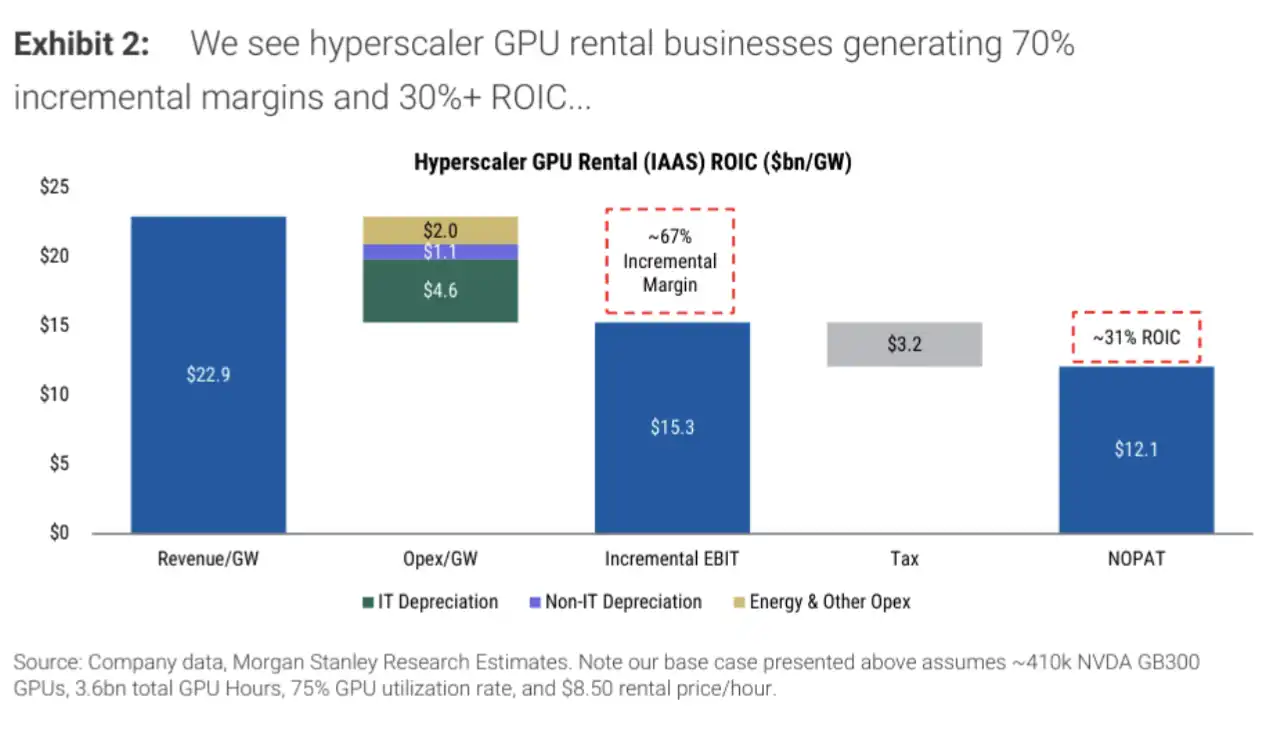
GPU 租賃回報拆解和敏感性分析:75% 利用率、8.5 美元/小時租金下,IaaS 基準回報約 31%。
這裡的優勢來自大型雲廠商已有的電力、數據中心、客戶關係和雲平台銷售能力。新增 GPU 容量如果嵌入現有客戶需求,收入轉化會更直接。
但這條路對價格和利用率很敏感。GPU 租金下行、利用率不足、能源成本上升,都會壓低回報。隨著新進入者增加,ASIC 和下一代 GPU 上線,單位算力價格也可能下降,8.5 美元/小時的租金能否長期維持並不確定。
Model API 更賺錢,賭的是 token 消費
第二條路徑是用自有基礎設施提供 Model API。基準情境假設 65% 的容量用於推理,每 GPU 每秒可處理約 2750 個 token,混合定價為每百萬 token 1.75 美元。
在這一情境下,Model API 的增量 EBIT margin 約 75%,資本回報超過 40%。不同轉載口徑中該項回報約為 40%-46%,但方向一致:自有算力疊加模型服務,回報高於單純出租 GPU 小時。
原因並不複雜。雲服務提供商和模型提供方賣的不是單個 GPU 小時,而是模型能力、推論服務和 API 呼叫。收入與 token 消費掛鉤,利潤空間更大。
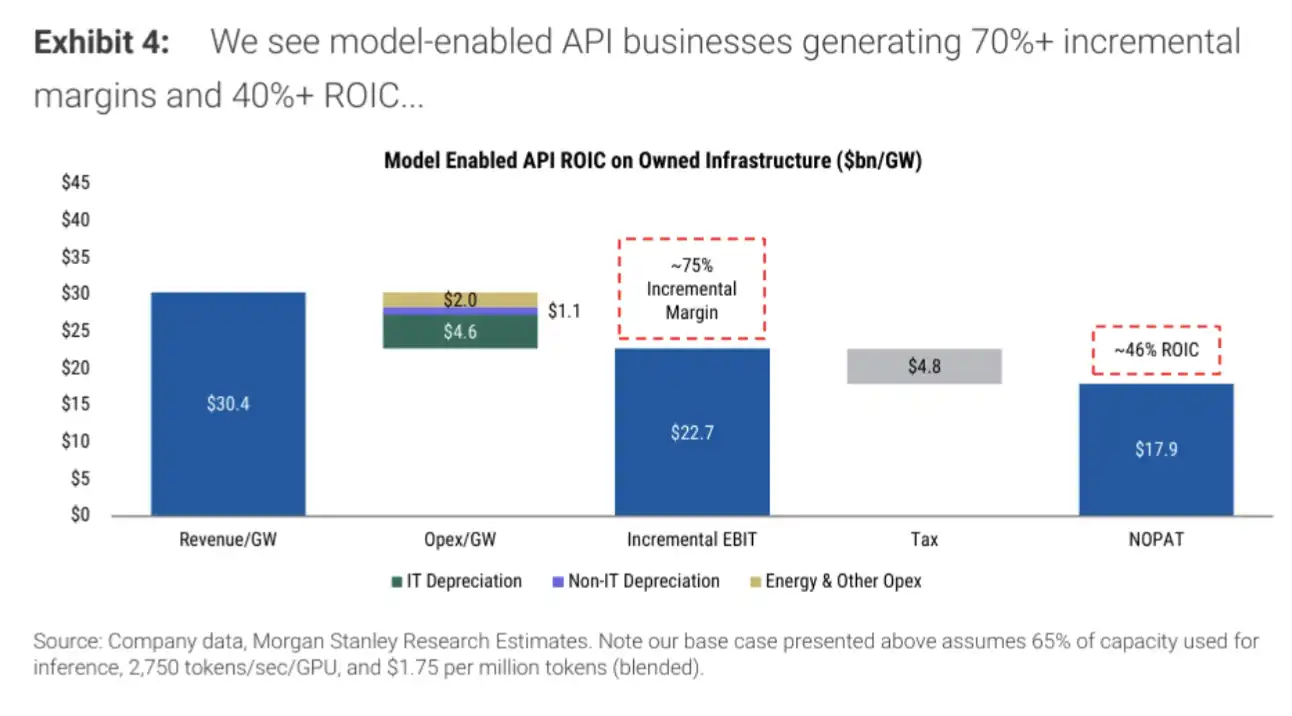
自有基礎設施 Model API 情境分析:2750 tokens/sec/GPU、每百萬 token 1.75 美元定價下,回報超過 40%。
這也解釋了為什麼大型科技公司一邊買晶片,一邊把 AI 功能塞進搜索、辦公軟體、廣告、電商推薦和開發者工具。它們真正想做的,不只是把閒置算力租出去,而是把推論變成高頻、可計費、能嵌入現有產品的收入流。
風險也集中在 token 層面。token 吞吐不只由晶片決定,還取決於模型參數規模、軟體堆疊、輸入輸出比例和推論優化能力。如果模型更高效,單位 GPU 能處理更多 token,回報會上升。若開源模型和價格戰壓低每百萬 token 收入,利潤率會被稀釋。
租第三方算力做 API,利潤更容易被吃掉
第三條路徑是模型公司租用第三方基礎設施,再向客戶提供 Model API。基準情境下,GPU 租金約 7.75 美元/小時,增量 EBIT margin 約 31%,稅後回報或利潤率約 25%。
這條路仍然可以賺錢,但不如擁有自有基礎設施的平台。租入 GPU 的一方要先支付算力租金,再承擔模型訓練、推論、服務和銷售成本,留給自己的利潤空間更窄。
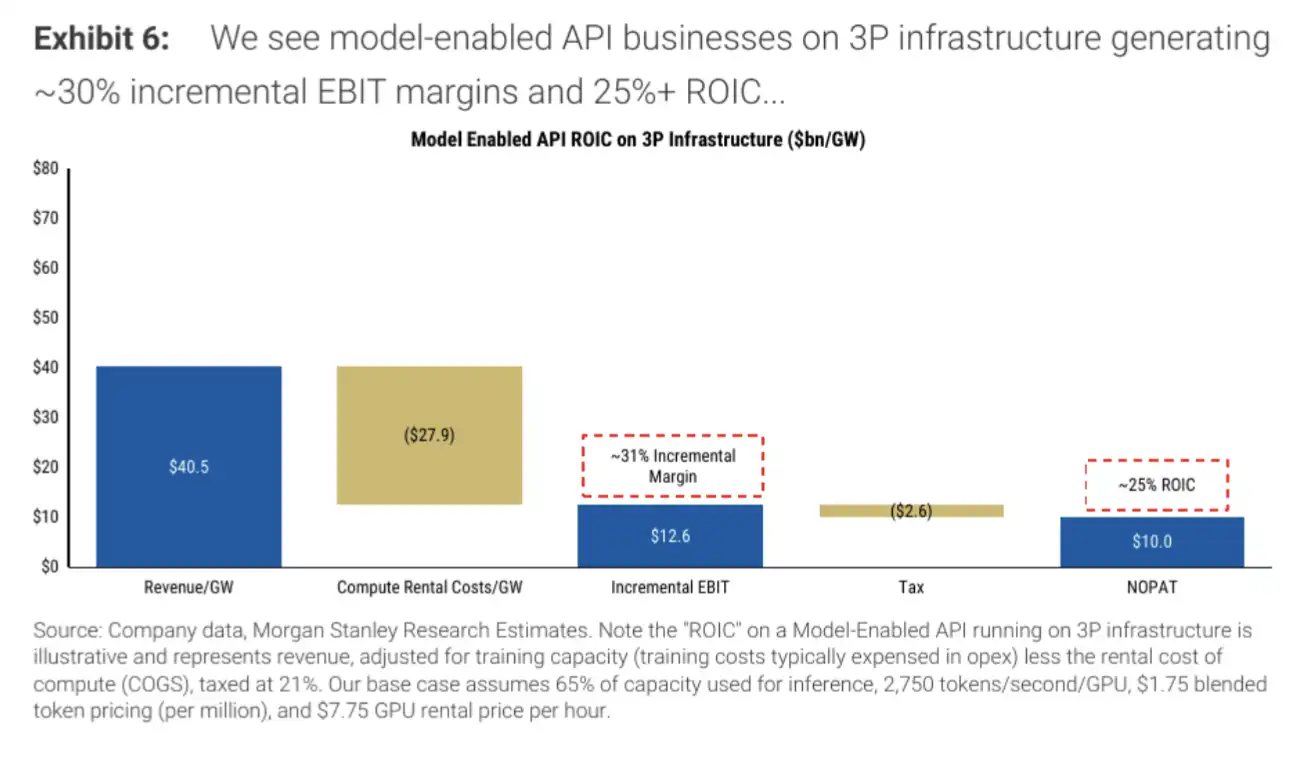
第三方基礎設施 Model API 情境分析:GPU 租金 7.75 美元/小時,token 定價、吞吐和租金成本共同決定約 25% 的稅後回報。
這也是微軟、亞馬遜、谷歌和 Meta 相對佔優的原因。它們擁有資本實力、資料中心、客戶入口和產品分發能力,可以在 IaaS 與 API 之間選擇更合適的變現方式。純模型公司或中間層應用如果沒有足夠強的定價權,更容易被算力成本夾擊。
這不代表第三方模型公司沒有機會。高質量模型、垂直場景、企業定製和應用層分發仍可能形成差異化。但從資本回報角度看,擁有低成本算力和高利用率基礎設施的一方,更容易留下利潤。
落點是四家大型科技平台,但高回報還沒兌現
摩根士丹利在這套測算下繼續看好微軟、亞馬遜、Meta 和谷歌。它們共同的優勢,是既能擴建 AI 基礎設施,又有現成產品和客戶入口承接推理需求。
微軟被給予 Overweight 評級,目標價 600 美元。谷歌母公司 Alphabet 目標價 400 美元,Meta 被列為 Top Pick,目標價 775 美元。亞馬遜同樣被納入大型 AI 平台受益方向,但其具體目標價在公開來源中存在不同口徑,不宜把單一數字作為結論。
這些股票落點不能被理解為 AI 資本支出已經兌現。四家公司短期財報仍可能承受折舊、能耗、晶片換代和研發支出壓力。AI 投入能否轉化為股東回報,最終要看推理收入增長能不能跑贏成本擴張。
25%-50% 的回報率也只是情景測算,不是已經發生的財務結果。75% 利用率是高門檻,企業 AI 應用如果落地慢於預期,閒置 GPU 會直接拖低回報。token 定價也不穩,開源模型、更高效的小模型和雲廠商價格戰,都可能壓低每百萬 token 收入。
這份報告給出的更像是一把尺子:只要大型科技公司能把 AI 基礎設施維持在高利用率,並通過 Model API、雲服務和現有產品把 token 消費變成收入,AI 資本支出就不只是成本黑洞。反過來,若租金、利用率和推理採用率不達標,25%-50% 的回報會很快停留在模型表格裡。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章