融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


賣內存的兆億狂歡,買內存的利潤腰斬
原文標題:《賣內存的兆元狂歡,買內存的利潤腰斬》
原文作者:曉靜,騰訊科技
5 月 26 日晚間同時發生了兩件事。
小米發佈 2026 年一季度財報。總營收 991 億元,同比下降 10.9%;經調整淨利潤 60.7 億元,同比暴跌 43.1%。手機業務收入 443 億,同比下滑 12.5%,毛利率跌到 10.1%,較去年同期減少 2.3 個百分點。
財報電話會上,小米集團總裁盧偉冰說了一個數字:同版本內存價格相比去年同期飆升近 4 倍,一台 12GB LPDDR5 + 512GB UFS 配置的手機,光內存成本就多出約 1500 元。
他說小米「不會把內存漲價成本轉嫁給消費者」,但同時也預測漲價周期將延續到 2027 年甚至 2028 年。為了活下去,小米主動砍掉入門級機型,季度出貨量跌到 3380 萬台。
第二件事,美光科技單日暴漲超過 19%,市值突破 1 萬億美元。瑞銀把美光目標價從 535 美元直接提升到 1625 美元,一次性上調約 204%,成為目前覆蓋美光的 46 家券商中最高目標價。
幾天前,花旗剛把美光目標價從 425 美元上調到 840 美元,滙豐也從 750 美元上調至 1100 美元。華爾街已經很久沒有在同一隻周期股上,意見如此統一。12 個月前美光股價還不到 110 美元。一年之內漲了 8 倍。
同一天,賣內存的兆元狂歡,買內存的利潤腰斬。
高盛在這場狂歡裡扮演了一個耐人尋味的角色。2025 年 12 月,高盛給美光中性評級,目標價 205 美元。2026 年一季度,高盛減持美光倉位近 20%。
3 月 19 日美光發財報當天,高盛把目標價從 360 美元調到 400 美元,但維持中性,而且此時股價已經遠超 400 美元。然後美光一周暴漲 40%,高盛精準踏空。
5 月 17 日,高盛發了一份存儲行業報告,結論是「15 年來最嚴重的供應短缺」,上調存儲行業整體評級。但對美光依然中性,目標價依然 400 美元。高盛這個另類,要麼是這場狂歡中最後一個清醒的人,要麼是踏空最慘的那個。
但這種強烈的分歧,也值得去認真思考。
01 為什麼漲瘋,一個叫 LTA 的新故事?
瑞銀分析師蒂莫西·阿爾庫里 5 月 26 日的研報,核心論點是長期供貨協議(Long-Term Agreement,LTA)正在從根本上消滅存儲行業的周期性。
存儲晶片是半導體行業裡最像大宗商品的品種。DRAM 和 NAND 的價格四十年來遵循一個殘酷規律,漲兩年、跌兩年,價格坍塌從來沒有缺席過。美光、三星、SK 海力士三家公司的利潤像心電圖,市場從來不敢按「穩態盈利」給這些公司估值。四十年來,周期股大概的估值波動區間就是 8 到 15 倍市盈率。
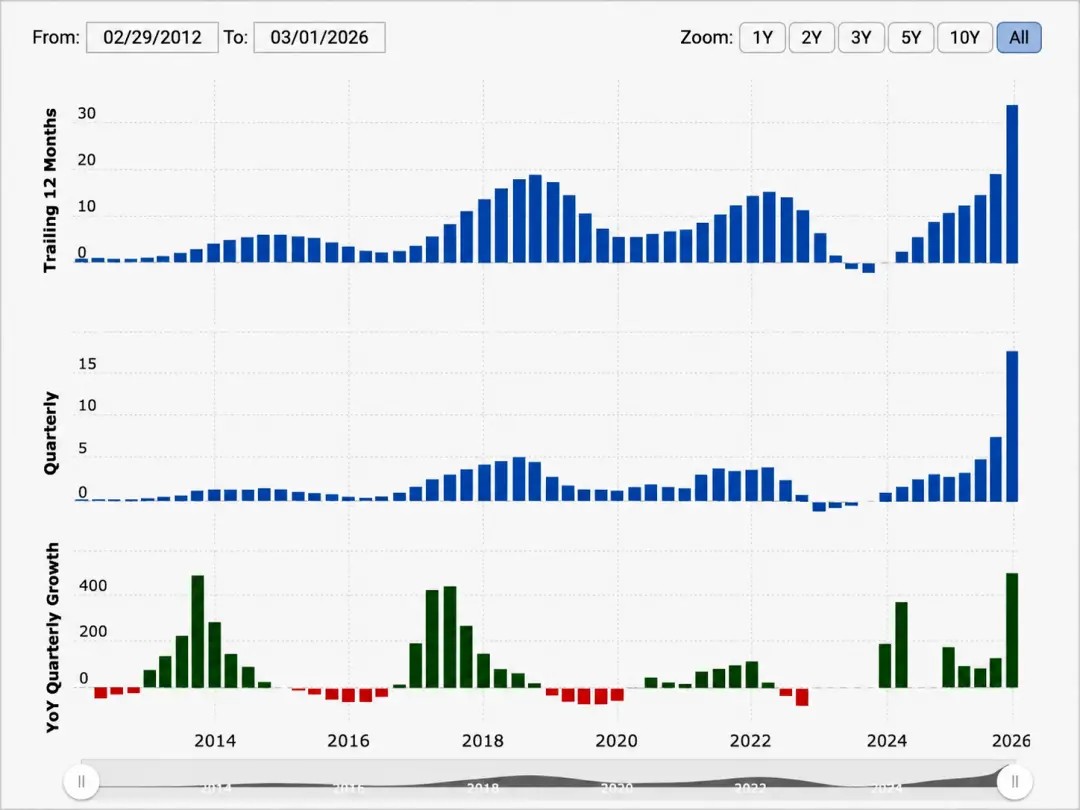
圖:美光財務數據心電圖式波動
瑞銀的故事是,這些公司的「周期魔咒」會被打破,背後的主角是「AI」。
微軟、谷歌、亞馬遜、Meta 這些雲廠商,為了在 AI 軍備競賽中鎖定 HBM 和 DDR5 供給,開始主動和存儲廠簽 3 到 5 年的固定價格長期合同,而且帶預付款。
這些合同不是傳統半導體行業那種「意向性」協議,是有約束力的採購承諾,鎖量、鎖價、甚至鎖晶圓產能。
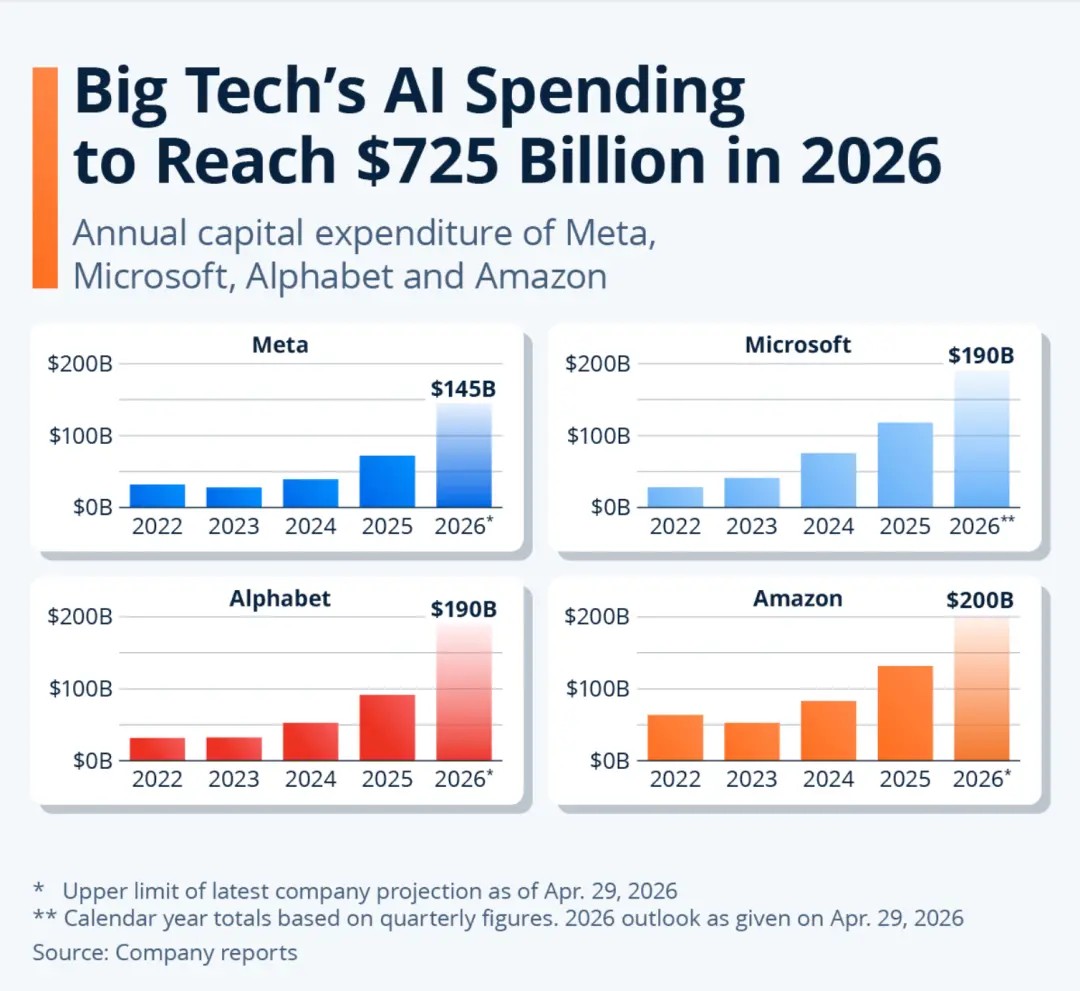
圖:大型科技公司 AI 資本支出(2022—2026E):四家合計 2026 年預計達 7250 億美元。
單家看,亞馬遜 2000 億、微軟 1900 億、Alphabet 1900 億、Meta 1450 億美元。
2026 數據為各公司截至 4 月 29 日的最新指引上限,微軟口徑為基於季度數據的日曆年合計。
微軟、谷歌 4 月被報導正在與 SK 海力士洽談 DRAM 三年長約,結構中包含預付定金。以前是廠商求客戶下單,現在是客戶交定金鎖產能。產業鏈的權力關係已經倒轉了。
瑞士銀行的模型估算顯示,如果將 LTA 納入美光盈利預測後,即使 2029 財年 DRAM 現貨價格暴跌 50%,美光全年每股盈利仍能維持 100 美元以上。LTA 可將 DDR 價格從周期頂點到谷底的波動幅度收窄約 50%。
到 2027 年,全行業 DDR 總比特出貨量中 20% 到 30% 將被固定價格長協鎖定。頂尖超大型雲計算供應商的 DDR5 采購中,60% 到 70% 可能已經處於固定合同狀態。
從估值體系來看,如果周期性消失,存儲股就不該按周期股估值,而該按基礎設施公用事業估值,從 8 到 15 倍 PE 跳到 20 到 30 倍 PE。
摩根大通 5 月中旬也發了類似結論的研報,標題直接叫「LTA 正在消滅存儲行業周期性」。花旗的邏輯是 HBM 生產會擠占普通 DRAM 晶圓產能,導致通用存儲也進入長期緊缺。
美光股價的暴漲迎來利潤和估值體系切換的戴維斯雙擊。
02 此存儲非彼存儲
華爾街用「存儲超級周期」講的是一個統一的牛市敘事。但「存儲」和「存儲」完全不一樣。
2026 年的存儲市場呈現出三層分化。
第一層是 AI 存儲:HBM、伺服器 DDR5、企業級 SSD。這裡漲價、斷貨、長協鎖產能同時發生。TrendForce 預計,2026 年二季度 DRAM 合約價環比上漲 58% 到 63%,NAND Flash 合約價上漲 70% 到 75%;鎧俠也公開表示,2026 年產能已經基本售罄。這一層,是美光萬億市值的故事。
第二層是手機和嵌入式存儲:移動 DRAM 和手機 NAND。這裡也漲價很兇。Counterpoint 數據顯示,2026 年一季度 DRAM 價格環比上漲超過 50%,NAND Flash 價格環比上漲超過 90%。
TrendForce 相關報告顯示,內存過去通常占手機 BOM 約 10% 到 15%,現在已升至 30% 到 40%,低端機型壓力更明顯。
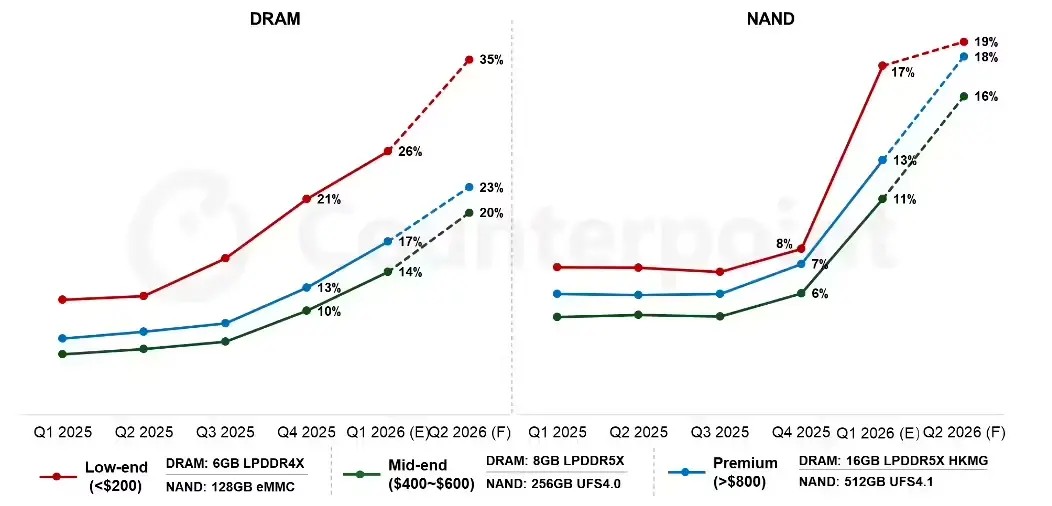
左圖 DRAM(內存)趨勢:低階機漲幅最猛,從初期的低位一路攀升,到 2026 年 Q2 預測達到 35%;高階機到 23%;中階機到 20%。虛線部分(Q1 2026 之後)為預測值。
右圖 NAND(閃存)趨勢:所有價位在 2025 年前三季度基本平穩,但從 Q4 2025 開始急劇拉升。
小米就處在這一層。它的痛苦是「AI 搶走了產能,留給手機的少了,手機廠商必須為剩餘產能支付更高價格」。
原廠把產能優先級給了 AI 客戶,手機廠商的合約採購沒有太多選擇。你要出貨,就得按新的合約價買;你不買,產線和新品節奏都會受影響。
第三層是 PC 零售現貨:DDR5 模組、消費級 SSD。這裡出現了反方向波動。TrendForce 報道顯示,3 月底中國渠道 32GB DDR5 模組從接近 3000 元人民幣跌去 500 到 1050 元,部分清貨價低至 1950 元;Tom’s Hardware 也寫到,中國和海外零售市場部分 DDR5 產品從高點回落 25% 到 30%。
但這主要是零售現貨和合約採購之間的分裂。PC 渠道有庫存,可以甩賣;手機廠商按合約採購,沒有甩賣選項。
同一個「存儲」行業,三層三個方向。這種分化的本質是,三家巨頭存儲廠正在把晶圓產能從消費級轉向 AI。HBM 生產擠占普通 DRAM 晶圓,企業級 SSD 擠占消費級 NAND 供給,留給手機和 PC 的產能變少。手機廠商因為必須出貨,被迫接受漲價;PC 渠道因為庫存充足,可以壓價甩賣。
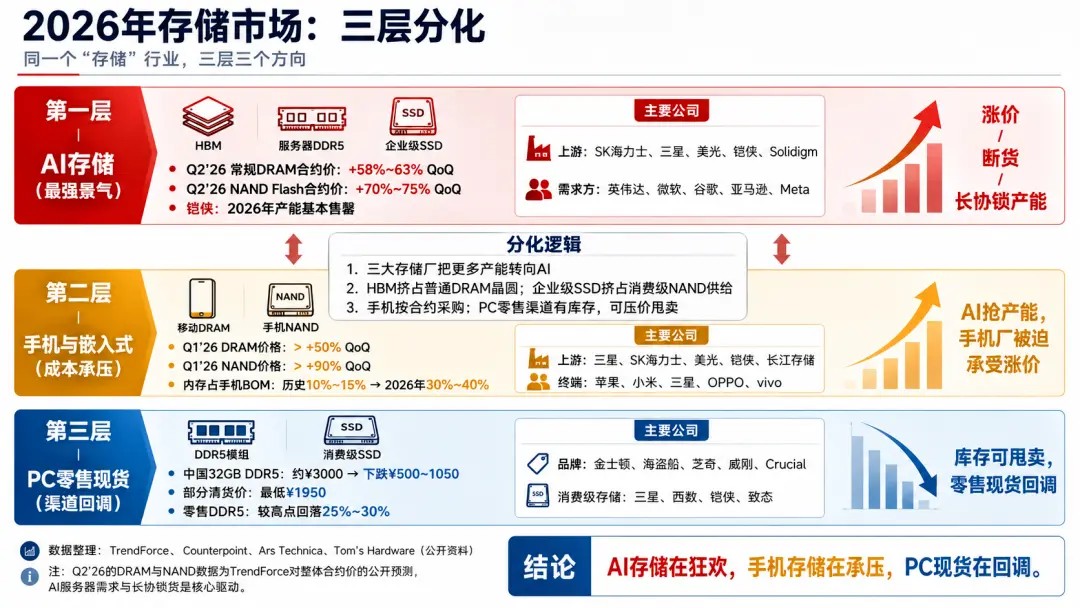
圖片由 AI 輔助生成
美光們主動選擇了把產能給更願意付錢的 AI 客戶。短期看,這是一次漂亮的產品結構升級。但它也意味著美光正在把退路封堵住,一旦 AI 需求放緩,產能未必能順暢切回去。
美光財報顯示從環比看,DRAM 比特出貨只增長中個位數,NAND 比特出貨只增長低個位數,增長主要來自 ASP 上漲。美光今天的故事,只是在「AI 存儲這個分支的極端緊缺」上。
美光把寶全押在了這個分支。
03 長協真的可以消滅周期嗎?
長協的邏輯看似堅固。在 AI 的支出節奏下,存儲晶片的供給彈性極低,HBM 產能從規劃到投產要 18 到 24 個月,而且生產 HBM 會擠占通用 DRAM 晶圓。雲廠商簽長協因為擔心「AI 項目延期」。
不同機構對 AI CapEx 統計口徑不同,但方向一致:AI 基礎設施投資正在從數千億美元級別,衝向接近萬億美元級別。按部分市場模型測算,這是一條年化接近 40% 到 50% 的資本支出曲線。
但是,物理世界不存在永遠 40% 以上增長的東西。不需要 AI 泡沫破裂,只需要增速從 45% 降到 20%,存儲晶片的供需平衡就可能會在 18 個月內逆轉。三家存儲廠現在都在瘋狂擴產,美光 2026 財年 CapEx 250 億美元,2027 年再加 100 億。
還有一件不得不正視的事情,當一家公司的收入增長完全依賴價格彈性而非銷量彈性時,故事就是脆弱的。美光的出貨量只漲了 4% 到 6%,營收增長 196% 主要還是靠漲價。價格可以漲也可以跌,而且跌起來比漲快得多。這也是周期性的本質。
讓我們做一道簡單的算術題。
美光當前市值 1 萬億美元。美光已把 2026 財年 CapEx 提高到超過 250 億美元,並預計 2027 財年資本支出繼續顯著增加,部分市場報導提到增量可能超過 100 億美元。
美光 2026 財年二季度單季非 GAAP 淨利潤約 140 億美元,簡單年化約 560 億美元,對應約 18 倍 PE。如果把後續漲價和長協繼續外推,PE 還能被算到 15 倍上下。
看起來可以說「便宜」。但這個 PE 的分母是一個 DDR4 合同價 15 個月漲了 10 倍、HBM 全年售罄、毛利率從 36% 跳到 75% 的超級周期頂部盈利。
用周期頂部的盈利乘以一個看起來「合理」的倍數,得出一個看起來「不貴」的估值,這正是周期股見頂時最經典的估值陷阱。
2000 年的思科當時 PE 也「只有」 60 多倍,建立在營收連續 15 個季度 50%+ 增長的基礎上。當增速從 50% 降到 20% 再到 0%,EPS 不用跌多少,股價就可以跌 80%,因為倍數和盈利同時收縮。
從戴維斯雙擊到雙殺。
歷史告訴我們的一件事是:在大宗商品市場上,長協從來不是單邊的「地板」。它在上行周期中保護買方、在下行周期中保護賣方,但前提是兩邊都有能力和意願履約。長協真正被需要的時刻,恰恰是它最可能失效的時刻。
這不是在說美光一定是泡沫。AI 對算力和存儲的需求可能真的是結構性的,LTA 可能真的改寫了行業規則,萬億市值可能只是起點。
但當整條華爾街同時喊出「這次不一樣」的時候,至少值得停下來問一句:上一次所有人都這麼確定的時候,後來怎麼样了?
某種意義上講,享受泡沫的狂歡才能賺錢。
但是,思科花了約 25 年,到了今天的 AI 時代才重新越過互聯網泡沫時期的收盤高點,而互聯網確實已經改變了一切。
原文链接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章