融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


摩根士丹利解讀:DRAM第三季度或漲30%,內存股回調是買點嗎?

摘要
· 摩根士丹利将最近美国内存股抛售称为「健康重置」,认为这不是周期拐点。
· 其渠道口径显示,2026年第三季度部分 DRAM 价格仍可能环比上涨20%-30% 以上。
· 这笔交易仍取决于 AI 资本支出、供应增加和长期协议的实际执行价格。
摩根士丹利分析师 Shawn Kim 将最近美国内存股抛售称为一次「健康重置」,并认为这不是内存周期的拐点。
最直接的理由是价格尚未停止上涨。根据其公开转述口径,摩根士丹利预计2026年第三季度DRAM价格仍可能环比上涨20%-30%以上。该判断指向部分渠道和品类口径,不能简单视为整个行业服务器DRAM官方合约价格,但解释了为何像美光科技(MU)这样的内存股在回调后,华尔街仍有人愿意将下跌视为买入点。
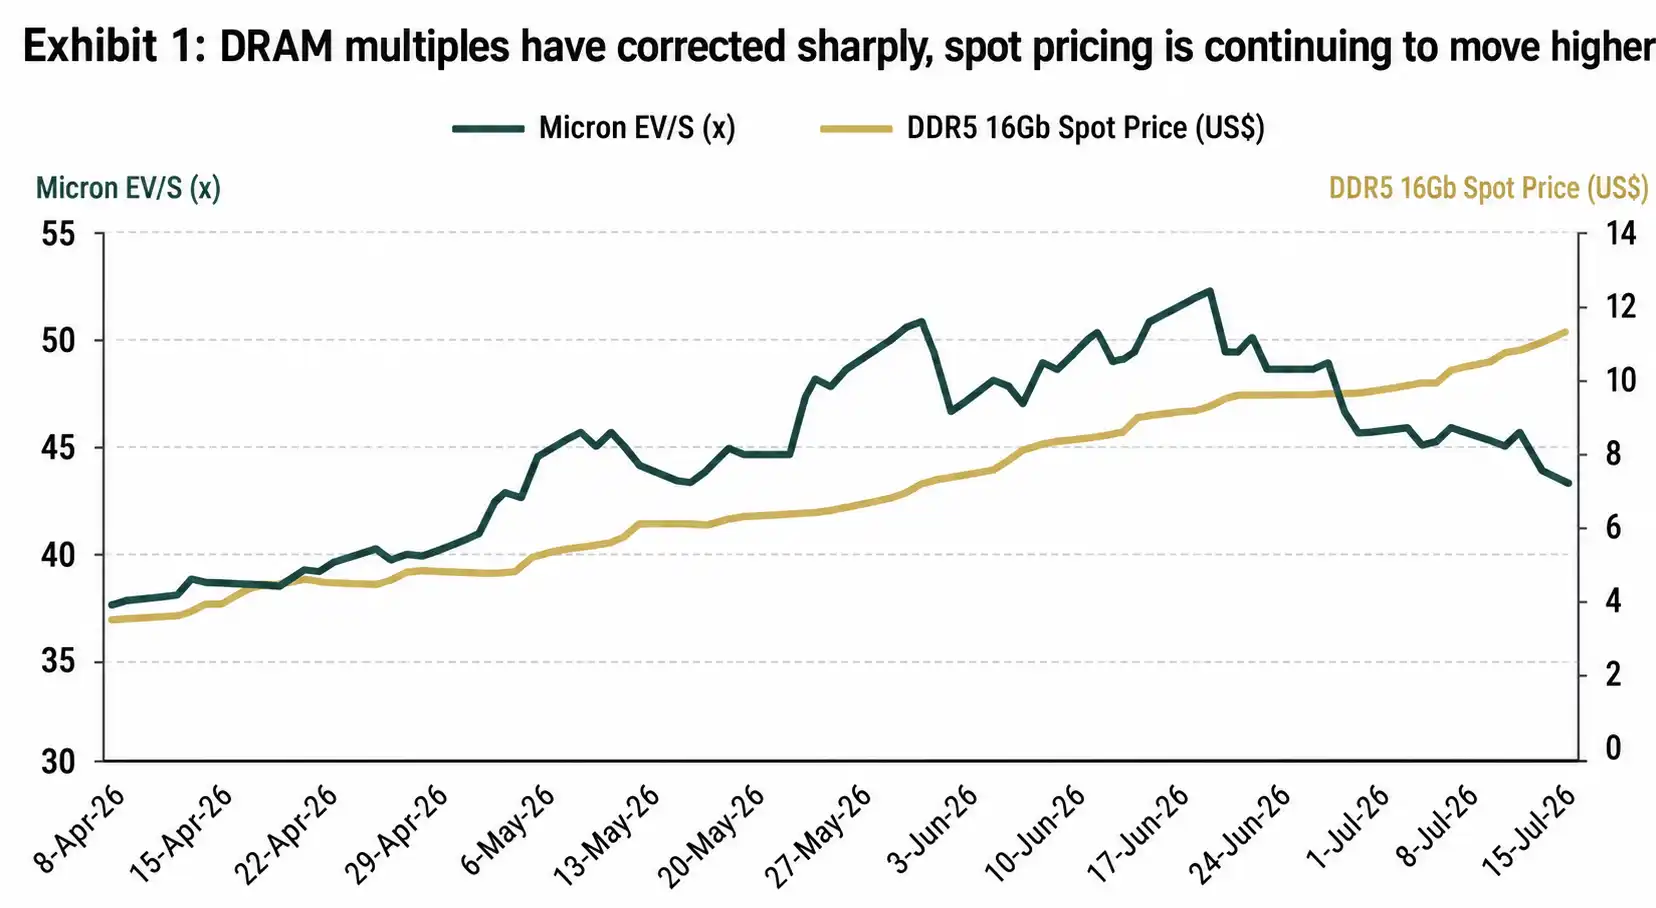
在过去几周,市场对内存股的担忧主要集中在三个方面:价格上涨速度放缓、资本支出增加,以及部分AI客户开始减少内存配置。对于传统内存周期而言,这些往往是危险信号,可能预示供应响应加快,价格接近顶峰。
摩根士丹利的观点在于,这一轮上涨不是由个人电脑、手机或普通服务器的补库存推动,而是由AI数据中心驱动的。内存正成为AI扩展过程中最易受阻的部署节奏之一,同样重要的是电力和机房空间。
股价先下跌,数据中心价格仍在上涨
内存股最近的尴尬之处在于,股价回调发生时价格仍在上涨。
根据摩根士丹利的公开转述口径,第三季度上涨幅度为20%-30%以上,延续了上半年DRAM价格上涨的趋势。TrendForce的公开数据也显示,2026年第一季度和第二季度常规DRAM合约价格都出现大幅环比上涨,只是不同机构、不同品类和不同客户渠道之间,涨幅口径并不完全一致。
这正是需要加上限定语的地方。TrendForce于7月9日预测,由于长期协议限制,2026年第三季度服务器DRAM合约价格环比上涨13%-18%,低于摩根士丹利转述口径中的20%-30%以上。这两者并不一定直接矛盾,差异可能来自合约价格、现货价格、数据中心特定品类和客户采购渠道。
對投資者來說,重點不是把一個漲幅套到所有內存產品上,而是判斷價格是否已經轉向。至少從公開轉述和行業報價看,數據中心側供需仍偏緊,價格漲幅放慢不等於漲價周期結束。
AI 把內存從周期品推到瓶頸位置
傳統內存周期最怕的劇本,是價格上漲刺激廠商擴產,新增產能幾個季度後壓垮價格。PC 和手機需求一旦放緩,庫存會很快反噬價格,內存股通常也會提前下跌。
這一輪的不同之處,是 AI 數據中心把需求底座抬高了。
AI 訓練和推理不僅需要 GPU,也需要大量 DRAM、HBM 以及低功耗內存來支撐模型運行、數據調度和機柜級系統設計。隨著 AI 應用消耗更多 token,內存容量、帶寬和能效都變成約束。TrendForce 也提到,AI 推理和北美雲服務商需求正在推動伺服器 DRAM、高容量 RDIMM 采購,近端供應仍然緊張。
這解釋了為什麼 PC、手機端的弱信號沒有成為摩根士丹利判斷的主線。消費電子需求仍會影響現貨市場和庫存情緒,也可能繼續扰動股價。但只要數據中心客戶仍在搶供給,傳統終端的降溫就不一定能代表整個內存周期已經見頂。
客戶降低部分配置也不完全是壞消息。所謂降低配置,是 AI 系統廠商或雲客戶為了應對成本和供給壓力,減少部分機柜中的內存配置,或重新優化系統設計。表面看,這會壓低單機柜內存用量,但客戶願意改設計,本身也說明內存已經緊到影響部署節奏。
長期協議削掉一部分彈性,也可能拉長周期
長期供貨協議是另一個分歧點。
內存廠商與大型雲客戶簽訂的長期協議,通常會約定未來一段時間的供貨量和價格區間。投資者擔心的是,如果協議提前鎖定價格上限,現貨繼續上漲時,供應商拿到的實際價格可能低於市場想像。
但協議也有另一面。客戶獲得供貨保障,供應商獲得更穩定的需求和價格地板。單季利潤彈性可能被削弱,但盈利可見度會提高,周期持續時間可能被拉長。
這對內存股很關鍵。傳統內存周期的難點,是盈利高峰往往很短,市場會提前給估值打折。如果 AI 數據中心需求能讓短缺延續更久,那麼即便單季價格漲幅放慢,盈利周期也可能比過去更平滑。
資本支出上升仍是必須盯住的風險。更高價格和更高利潤會刺激廠商增加投資,新增供應最終會進入市場。只是 HBM 等高階產品複雜度更高,也會消耗更多產能,供應未必能很快追上 AI 資料中心需求。
買點成立,要看 AI 支出能不能繼續扛住供應
這不是無風險追高。
第一重風險是 AI 資本支出降溫。如果大型雲廠商開始更嚴格控制 AI 支出,或 GPU、伺服器和資料中心建設節奏放慢,記憶體需求持續性會被重新評估。記憶體價格能不能繼續上漲,最終仍取決於 AI 部署是否擴張。
第二重風險是供應釋放快於預期。記憶體廠商已經看到高價格和高利潤,提高資本支出是自然反應。如果 2027 年以後新增產能集中釋放,而需求增速沒有同步跟上,傳統記憶體周期的壓力仍可能回來。
第三重風險是長期協議執行價低於市場預期。長期協議能提高確定性,也可能限制供應商在現貨大漲時的利潤彈性。不同客戶、不同條款差異較大,不能把所有現貨漲幅直接映射到公司盈利。
摩根士丹利把這輪下跌稱為「健康重置」,核心不是記憶體股跌得夠多,而是 AI 資料中心仍在推高部分記憶體價格。若三季度價格、雲客戶採購和協議執行價繼續支撐同一個方向,回調更像持倉降溫。若其中任一環節鬆動,市場擔心的就不只是短期波動,而是周期拐點提前到來。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章