融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Trade.xyz為世界定價?鏈上市場正在成為市場本身
原文標題:trade[xyz]:世界金融革命。
原文作者:@kelxyz_
編譯:Peggy,BlockBeats
編者按:自 2026 年初以來,Trade.xyz 迅速升溫。3 月中旬,它與 S&P 道瓊斯指數達成合作,推出官方授權的標普 500 永續期貨,被視為傳統金融資產首次以 7×24 小時形式進入鏈上交易體系。隨著交易量和持倉規模持續增長,Trade 已成為 Hyperliquid 生態中最受關注的項目之一,也被視為「TradFi 資產上鏈永續」的關鍵樣本。
作者認為,隨著鏈上永續期貨開始覆蓋傳統金融資產,Trade.xyz 正從「執行工具」轉向「定價中心」。自 2025 年上線以來,Trade 通過流動性、產品擴展與品牌合作建立先發優勢。從加密原生資產到標普 500、商品等傳統資產,其市場不僅承接交易需求,也開始參與價格發現。更重要的變化在於節奏——市場正從「跟隨新聞」,轉向「預測新聞」,並在部分場景中提前驅動價格變化。
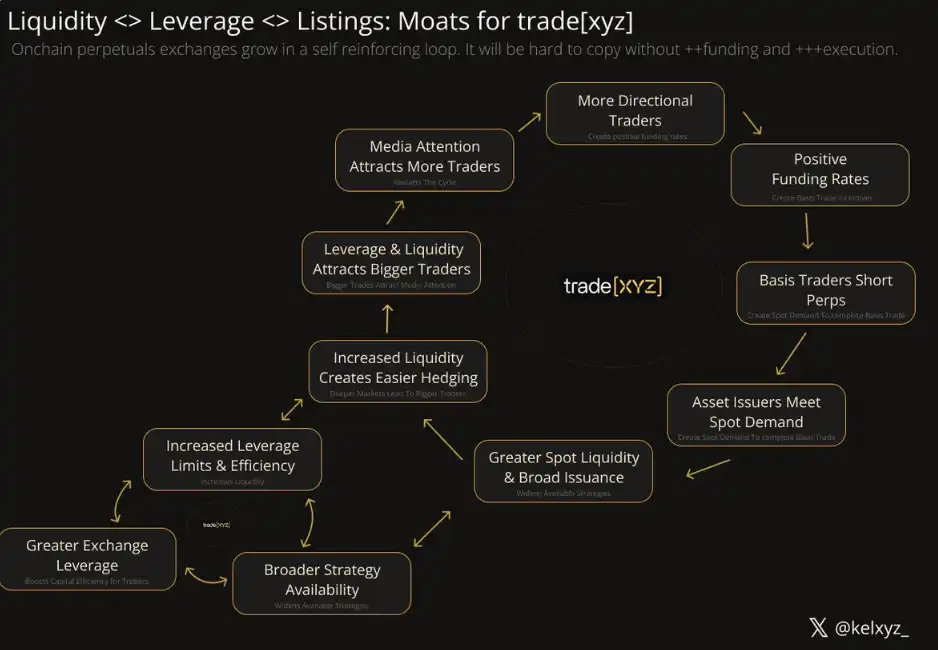
在作者看來,Trade 的核心競爭力來自流動性、用戶體驗、資本效率與品牌構成的「飛輪」,並已呈現出「Gorilla Game」中主導者的早期特徵,有望在 tradfi 永續期貨賽道中佔據領先。
不過,這一領先仍不穩固。同質化競爭、激勵機制、區域與品牌差異、技術路徑,以及傳統機構與監管的介入,均可能重塑格局。關鍵問題不在於增長速度,而在於其結構性優勢能否持續強化。
在此基礎上,作者進一步指出,隨著 Trade 所代表的鏈上市場逐步成型,一系列機會正在出現——從套利、利率與資金費率交易,到微觀結構研究、高收益產品、條件市場與智能體系統。本文也據此識別出若干值得開發者、投資者、交易者與研究者重點關注的方向。這些路徑共同指向一個更快、更連續、反身性更強的市場環境。
那麼,Trade.xyz 是否有可能從高增長的交易平台,演化為新一代金融市場中的關鍵基礎設施?
以下為原文:
那些能夠識別並把握「反身性技術革命」的人,往往能在覆蓋全球的「贏家通吃」市場中獲取最大收益。
本文將聚焦由 Trade 所引領的市場技術革命。在這場革命中,隨著永續期貨在各類資產上的持續擴展,無許可槓桿將以互聯網級速度,與技術自治體系發生交匯。
對未來幾年的一些判斷:鏈上永續期貨將逐步從「對新聞做出反應」,轉向「預測新聞」、再到「搶跑新聞」,最終甚至「製造新聞」。覆蓋傳統金融資產的永續期貨,將為交易平台每年創造超過 100 億美元的收入。
trade.xyz 所構建的流動性、市場准入、品牌合作、用戶體驗與資本效率的飛輪,將使其在這一市場中攫取最大份額的價值。
我們將看到多家規模達數十億美元的宏觀對沖基金,在鏈上被實時清算。Garrett Bullish 數億美元級別的高調爆倉,只是開始。
下一位「Roaring Kitty」將在一場跨司法轄區的逼空行情中獲利,而交易對手將無法人為按下「暫停鍵」。
隨著自治智能在持續時間與能力上的不斷擴展,對算力高度敏感的智能體,將利用 Trade 提供的無許可槓桿,並結合自動化「說服能力」,去製造並變現市場波動。
一、永續期貨的「第二幕」
1997 年至 2008 年間,Blackberry 為股東創造了約 800 億美元的價值,公司收入在 2008 年達到 200 億美元的峰值。在這 11 年中,其智能手機獲得了前所未有的文化影響力。從某種意義上說,智能手機已經改變了世界。
但那只是第一幕。
到 2025 年,Apple 的營收達到 4160 億美元,其中 iPhone 單一產品線貢獻了 2090 億美元。
如果說第一幕是市場規模的擴張,那麼第二幕則是對「人與信息關係」的重塑——這種變化在當時幾乎難以預見。Beyoncé 抱着 Blackberry 入睡,至多只是一個遙遠的文化原型;而後來,Netflix 借助智能手機,直接與「睡眠本身」競爭,並成長為數千億美元市值的公司。
永續期貨正處在類似的轉折起點。
其第一幕,是圍繞加密原生資產的期貨交易,創造了數萬億美元的交易量,並催生出一批數十億甚至百億美元級別的公司,其中也包括 Hyperliquid。
從表面看,永續期貨並不複雜:它是一種沒有到期日、錨定標的資產價格的合約。當然其中涉及複雜的定價機制,但在宏觀層面,它的結構就是如此。而當這種合約開始被應用到傳統金融資產上時,它已經開始製造新聞、甚至提前「定價新聞」。短短幾個月,我們已經看到了其二階影響的雛形。
二、以資訊速度流動的資本
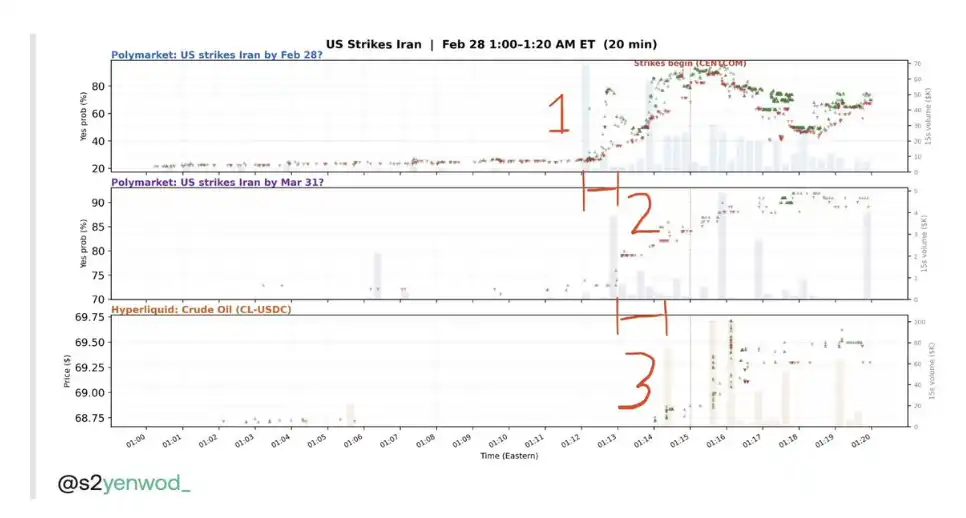
Trade 的市場對新聞的反應速度正不斷加快,這一點在一個月前的伊朗襲擊事件中體現得尤为明顯。
來源:yenwod
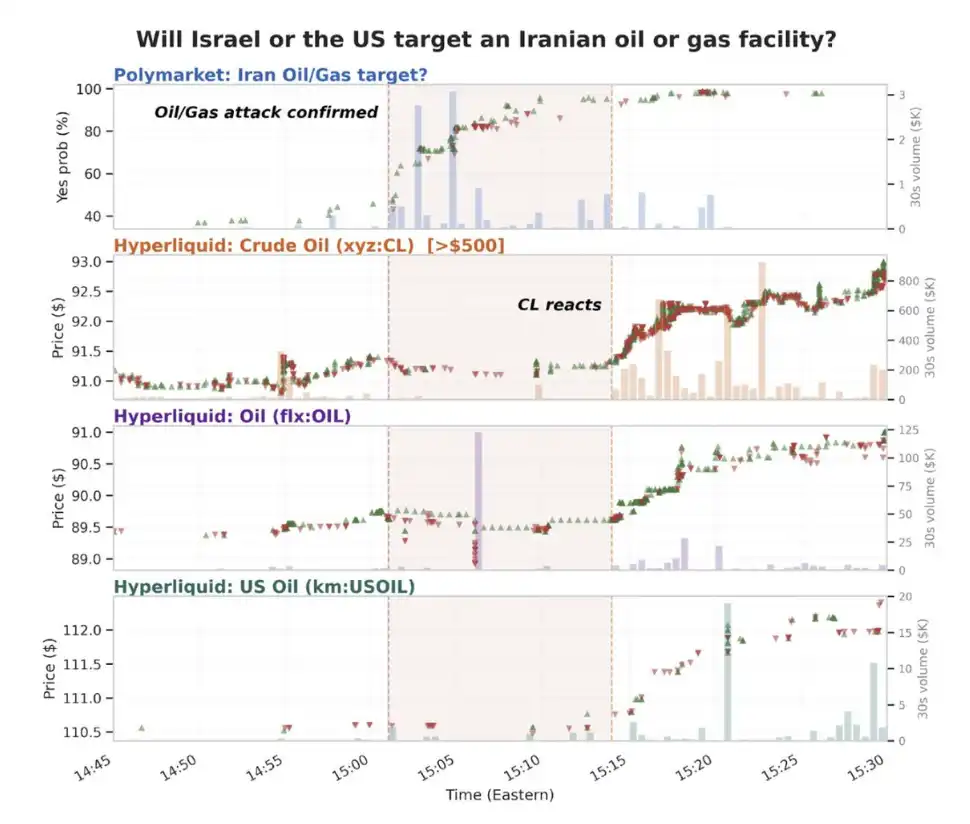
在這場新出現的 7×24 小時「速度遊戲」中,Trade 主要與預測市場競爭,爭奪「全球最快」的定價權。目前的格局是:
·匿名新聞帳號率先在社交媒體上發布消息
·Polymarket 上的專業交易者(sharps)最先做出反應
·Trade 的市場反應相對更慢,但流動性明顯更強
來源:yenwod
終局形態將截然不同。「新聞先於市場波動」的階段不會持續太久,市場將開始在新聞發生之前就提前異動。
我們預計,Trade 將取代 Polymarket,佔據「速度優勢」的位置,原因主要有三點:
第一,相比 Polymarket,Trade 由於具備更高的流動性,其潛在盈利空間呈數量級提升。
第二,Polymarket 當前的速度優勢,很大程度上來自 2024 年大選之後積累的政治關注度;而 Trade 進入主流視野不過短短數周。
第三,Trade 的市場在早期受到 Discovery Bounds v1 設計的限制——這是一種用於將「非正常市場價格」控制在合理區間內的風險管理機制。隨著 Discovery Bounds v2 的推出,系統在非交易時段將具備更高的價格靈活性,同時仍能維持穩健的風險控制。
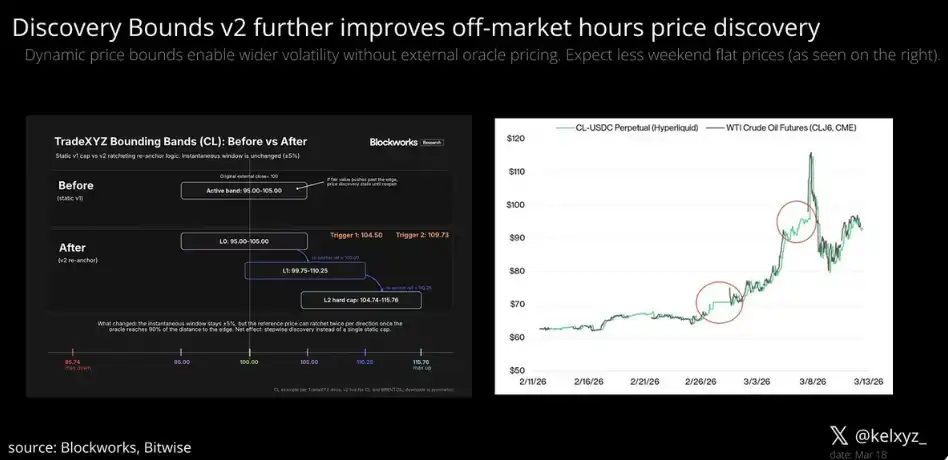
Source: Steven x Bitwise
Trade has shown signs of market pricing shifting from "passive response" to "active guidance." In the future, these markets will advance in the direction of "where the news is about to happen" before the news actually occurs.
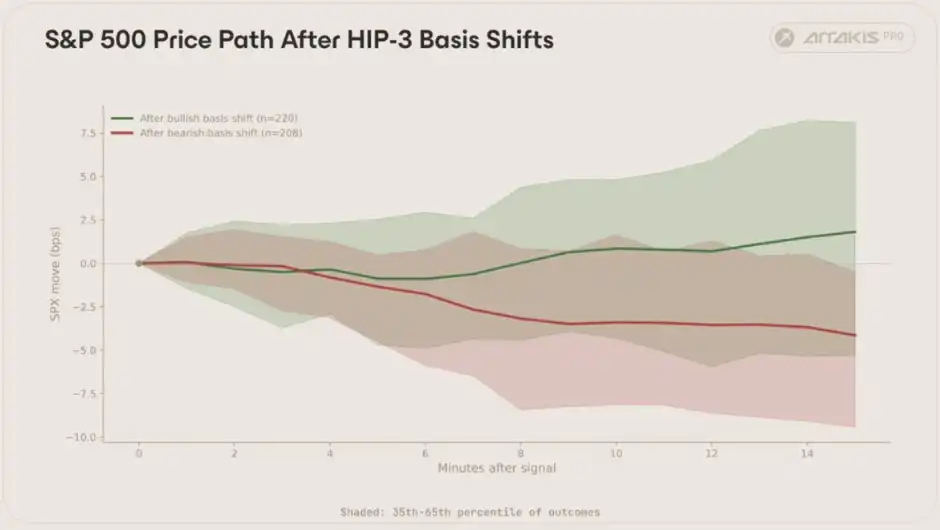
Microstructure
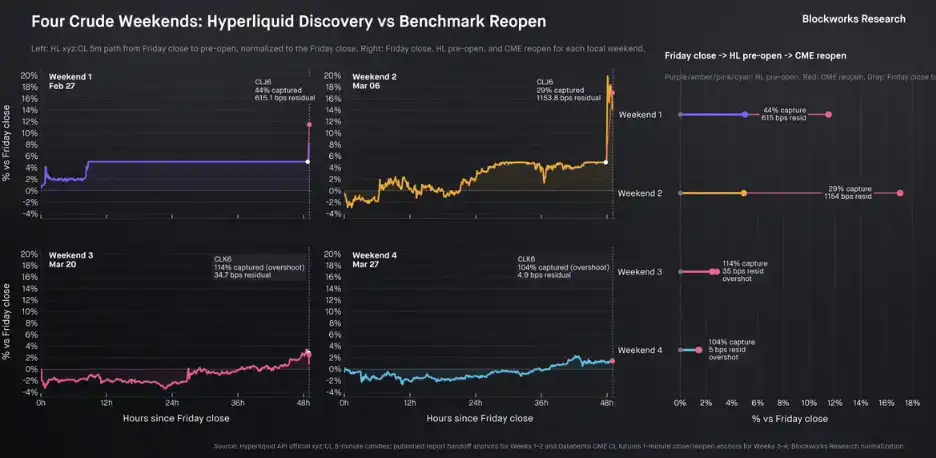
Analysis from Shaun DeDevens (Blockworks) has always been one of the most valuable content in the market microstructure field. His latest research focuses on "weekend price discovery."
During the recent Easter long weekend, the overlap of social media-driven sentiment and trading behavior caused the market to experience significant volatility once again, especially notably in assets related to oil.
The key points are as follows:
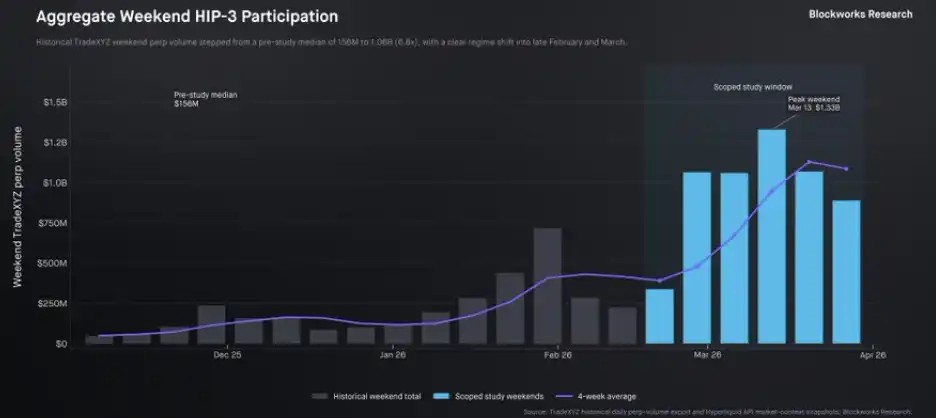
The generated volatility is highly attractive to traders. Over the weekend, the median trading volume in commodity markets led by trade.xyz has surged from about $150 million to over $1 billion, a sevenfold increase.
At first glance, liquidity over the weekend seemed to have significantly decreased — the overall median liquidity of all markets dropped by about 66.1%. However, at the same time, the liquidity of those top markets contributing the majority of the volume remained at levels close to those on weekdays.
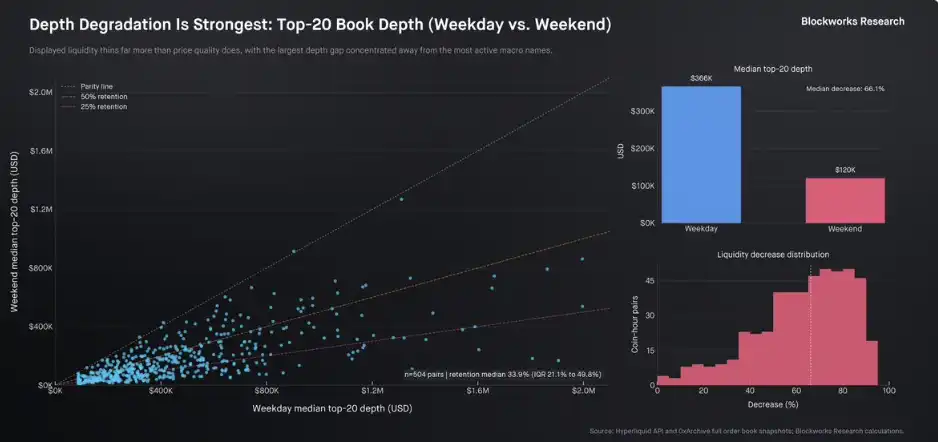
His analysis of the silver market's microstructure is also worth reading (and was the initial focus of this section). These studies collectively point to a core conclusion: "Hyperliquid and Trade.xyz have shown that the 24/7 on-chain market is playing an increasingly important role in the price discovery process of traditional assets."
Three, Gorilla Game: Moats and Competition
Geoffrey Moore's "Gorilla Game" provides a classic framework for analyzing the high-growth tech industry. The core logic is simple: companies that dominate in the early stages often grow into "Gorillas" and sustain market leadership for a long time until new technological innovations kick off the next round of competition.
這一框架認為,投資與判斷「贏家」的關鍵,集中在兩個階段:
·應用層:早期細分市場的滲透能力
·基礎設施層:進入高速增長階段後的擴張能力
但在當下,越來越多公司與協議(包括 Trade)呈現出一定程度的垂直整合特徵,使得「應用」與「基礎設施」的邊界逐漸模糊——也使得「基礎設施級滲透」與「應用級增長」的區分變得不再清晰。
如何準確定義這些位置,將成為理解競爭格局、進行投資決策,以及判斷最終贏家的關鍵。
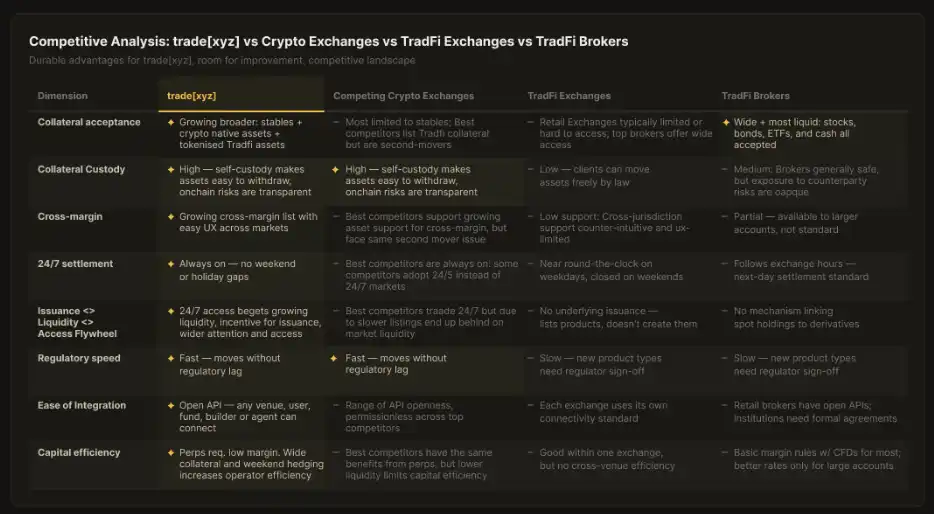
自 2025 年 10 月上線以來,Trade 實現了創紀錄的增長(年化手續費已接近 1 億美元),同時與標普 500 建立官方合作,並在多項市場指標上處於領先地位。從產品形態來看,Trade 正逐步演化為傳統金融永續期貨領域中的「Gorilla」。
根據 Geoffrey Moore 的框架,成為「Gorilla」 通常依賴四類核心競爭優勢:
1、客戶規模優勢(由媒體曝光與合作驅動)
通過大規模媒體覆蓋與關鍵合作獲取更多用戶。Trade 多次登上 Bloomberg、The Wall Street Journal,並與 S&P Dow Jones Indices(SPDJI)達成合作,在這一維度上明顯領先同行。
2、更高的進入壁壘(通過技術細節提升切換成本)
通過一系列「隱性」的技術優化,提高用戶遷移成本。這一部分目前仍是相對薄弱的一環,但組合保證金(portfolio margining)、原生現貨市場,以及通過增長模式降低手續費等機制,已開始顯現初步效果。
3、規模經濟(通過流動性與聲譽降低成本)
流動性本身會吸引更多流動性,疊加品牌效應進一步放大優勢。Trade 的 HIP-3 原生競爭對手——理論上同樣受益於 Hyperliquid 的品牌背書——在同類市場的流動性競爭中持續落後。以標普 500 市場為例,Trade 上線不到一天,成交規模便已超過其他運行更久的同類市場。
4、溢價定價能力(行業標準地位帶來的定價權)
這一點尚難定論,但一個潛在信號是:即便存在零手續費的競品(如 Lighter),Trade 的市場價格仍多次出現溢價交易。
這些優勢單獨來看已具備顯著力量,而一旦疊加,可能將決定整個市場的最終格局。
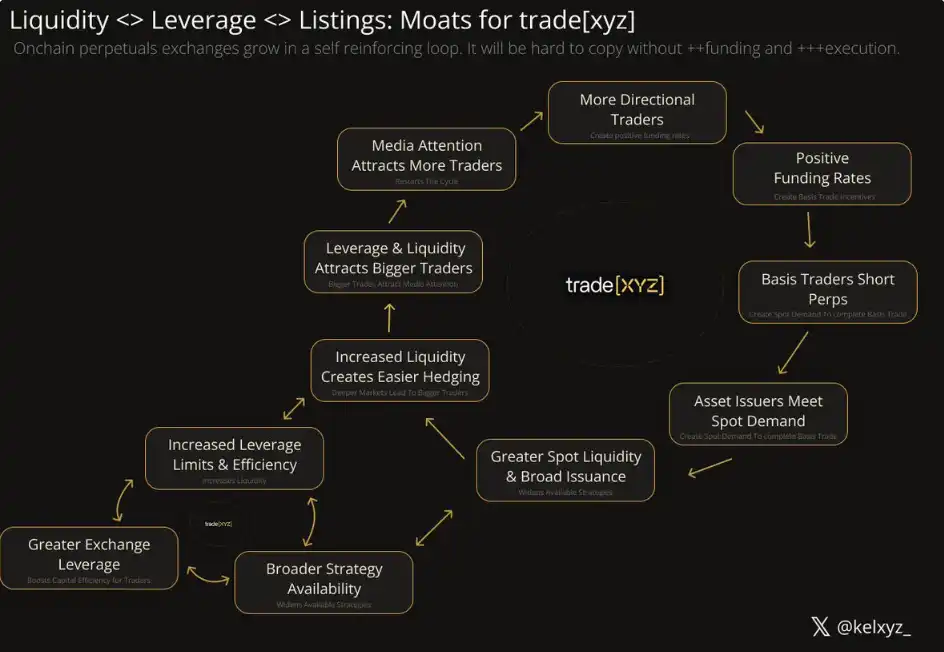
儘管「自我強化、一路領先」的邏輯已相當清晰,但競爭者仍有多種路徑可以爭奪「股票永續期貨之王」的位置。至少會出現第二個贏家,甚至不排除出現真正挑戰 Trade 早期優勢的對手。主要路徑包括:
1、產品同質化(Commodification)
資金雄厚、資源豐富的競爭者,可能通過「商品化」策略抹平差異。如果 Trade 在流動性獲取和品牌上的優勢被削弱,競爭將重新回到同一起跑線——尤其是在「溢價能力」和「用戶切換成本」尚未真正建立的情況下。這一模式在許多 VC 支持的行業中屢見不鮮:後來者雖未完全取代先行者,但依然可以獲得可觀的市場份額。
以 Lighter 為代表的項目,正是採取這一策略——通過頂級資本支持與「零手續費」來吸引散戶流量。儘管目前市場反應平平(其代幣自上線以來表現不佳),但仍有前瞻性資金押注其潛在反轉。
2、激勵機制(Incentivization)
傳統的「空投挖礦」在加密行業已基本被玩透,單靠代幣激勵難以建立長期競爭優勢。歷史上少數成功案例,如 Uniswap 對 SushiSwap、Compound 對 Aave,均是將激勵與產品優勢或其他競爭要素結合使用。尤其是 Aave,通過「激勵 + 產品領先」最終贏下借貸賽道的 Gorilla Game。
對於 tradfi 永續產品而言,僅靠激勵無法打開局面,必須與其他差異化手段組合使用。
3、品牌與區域差異化(Brand / Regional Differentiation)
一個常被忽略的案例是 PancakeSwap——相比 SushiSwap,其通過激勵、資源支持,以及「品牌 + 地域定位」的組合,取得了更持久的成功。
更典型的例子來自中心化交易所:如 Bybit、Upbit 等,通過聚焦不同用戶群體與社區,實現了顯著增長。
潛在路徑包括:
·地域差異(如 edgeX 面向亞洲用戶)
·用戶類型細分(如 Architect 面向機構,edgeX 主打移動端)
·渠道合作(如 Lighter 與 Telegram Wallet 的合作)
競爭的關鍵問題在於:在領先者不斷橫向擴展(覆蓋地域、品牌、分發渠道)的背景下,這些差異化「楔子」能否足夠穩固,並進一步延展為更深的競爭壁壘。
4、技術差異化(Technical Differentiation)
目前,Trade 所依賴的 Hyperliquid 基礎設施,在性能上處於行業前沿。但性能競賽沒有終點。
新的擴展路徑(如 LayerZero、Fogo)或流動性機制(如 Ostium、Variational、Extended)可能構建新的競爭維度。在一個對「延遲」極其敏感的市場中,技術突破理論上具備顛覆潛力。
但問題仍在於:這些尚處於理論階段的性能提升,是否足以在現實中轉化為流動性與市場佔有率的增長,仍有待觀察。
5、既有機構的反擊與監管(Incumbents Compete + Regulate)
按照 Geoffrey Moore 的框架,在市場早期階段,既有機構往往會一邊競爭,一邊推動提高行業准入門檻。
這一趨勢已經出現。來自 Futures Industry Association 的監管相關機構,已對基於 Hyperliquid 與 Trade 架構的 7×24 小時市場表達了明確關切,並發出措辭強烈的公開信。
總體來看,競爭並非不存在,但門檻正在快速抬高。真正的問題,不再是誰能「進入這個市場」,而是誰能在進入之後,持續構建足夠厚的結構性優勢。
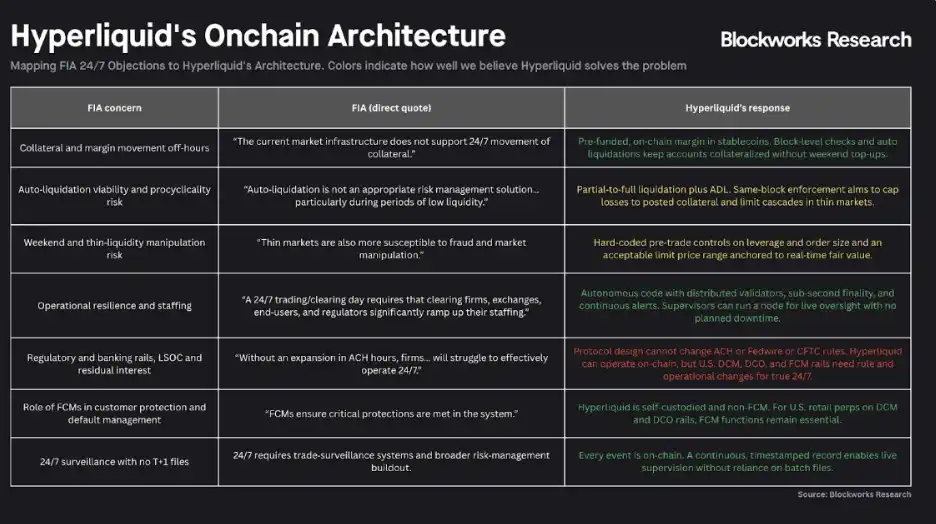
來源:Blockworks
資金雄厚、具備監管資源的傳統機構,可能會盡力減緩鏈上市場的發展,同時加速推出自身的「合規替代方案」。
這是當前最常被提及的競爭風險之一——那些市值高、分發能力強、流動性充足、且擁有深厚政治影響力的參與者,例如傳統券商體系、Robinhood 等,都可能進入 Trade 所在的市場。
但它們試圖變現的「監管優勢」是一把雙刃劍。它確實可以產生強大的打擊力,但更像一把大劍(broadsword)——威力巨大,卻出手緩慢。即便一旦命中殺傷力驚人,但能否及時出手,仍是未知數。時間會給出答案。
四、拉長視角:投機娛樂、自主實時泡沫與金融的未來
圍繞自治系統的討論,在互聯網輿論中往往走向兩個極端:要么是 Anthropic 即將「從石頭中創造出神明」,要么是整個叙事不過是一場用選擇性數據包裝的泡沫。
現實往往介於兩者之間。
當「推理能力」與「任務持續時間」疊加,便會出現一類更智能、執行能力更強的代理(agents)——它們的「生命周期」足夠長,可以在市場波動中捕捉、生成,甚至主動製造機會。
不同於過去的高頻交易者(flash boys),這種能力不再局限於毫秒級時間尺度,而是可以跨越任意時間維度展開。我們判斷,這類市場活動最終將流向那些限制最少、流動性最強的市場。
而在這一點上,trade.xyz 幾乎佔據了最有利的位置。
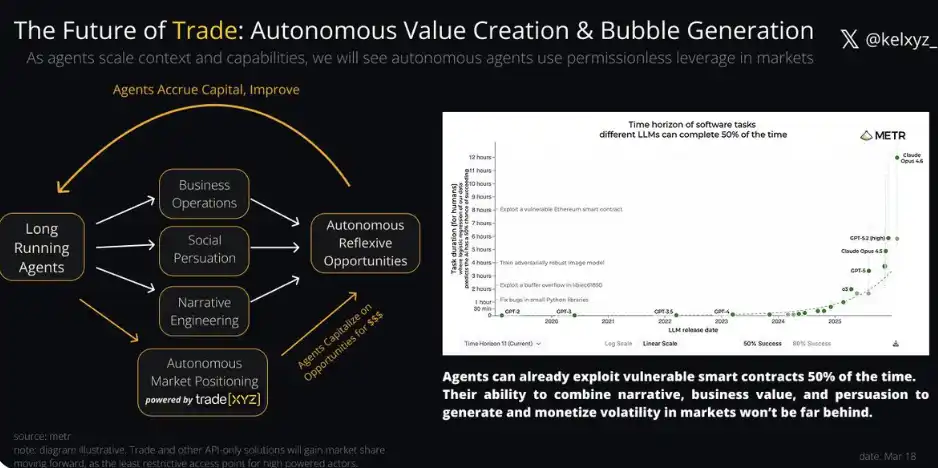
自 2021 年以來,金融與「娛樂」的綁定只在不斷加深。來自 Twitter 原生品牌的煽動性叙事,已經能夠槓動數十億美元級別的市場波動。公開的交易行為本身,也在同時帶來流動性、品牌價值與金融反身性,進一步強化「更大規模鏈上頭寸」的正當性。
無論是智能體、匿名預測者、隨意出手的巨鯨,還是一夜之間成為「主角」的普通散戶——市場的戲劇性只會不斷放大。而 Trade 作為「通用交易場所」的地位,也將隨之同步提升。
附錄:前沿機會(Opportunities at the Frontier)
我們辨識出若干值得開發者、投資者、交易者與研究者重點關注的方向:
1、套利(Arbitrage)
新交易場所的出現,意味著新的套利空間。跨交易所套利(包括 DEX 與 DEX 之間,以及 DEX 與傳統金融交易所之間)仍處於早期階段,同時也更加複雜。對預言機機制、資金費率結構、期貨換倉節奏等細節的深入理解,可能帶來可觀的盈利機會與研究價值。
2、利率交易(Rates Trading)
尤其是通過永續合約進行利率交易(例如 Nunchi 的路徑),以及類似 Boros 或 Jetty 的資金費率交易。
當鏈上永續合約開始鏈定更豐富的傳統金融資產時,其資金費率結構將與過去加密市場顯著不同,呈現出更分散、低相關性的特徵。未來的收益型基金,可能通過率先理解這些市場結構,獲取具有吸引力的風險調整後收益。
3、滾動微觀結構分析(Rolling Microstructure Analyses)
Shaun DeDevens 對白銀與石油市場的微觀結構分析,精準揭示了市場的增長路徑與當前瓶頸。如果能持續進行此類基於深度數據的追踪研究,實時刻畫這些市場的演化過程,幾乎可以確定會成為高價值內容與研究熱點。
4、高收益消費產品(High-yield consumer products)
那些能夠將「浮動資金費率 + 可擴展借貸需求」轉化為用戶端收益的協議(如 Liminal),有望實現快速增長,成為面向這一新市場的「下一代 Ethena」。Ethena 本身也正在嘗試將股票與商品的基差交易納入其產品體系。
5、聚合(Aggregation)
儘管 Trade 在多數交易對中已佔據約 90% 的市場份額,但若跨市場聚合帶來的執行優化,能夠覆蓋其額外成本,那麼「聚合層」仍可能成為一個面向用戶的切入點。
6、條件市場(Conditional Markets)
「真相的市場」沒有邊界。我們曾預測,永續合約可能成為最早反映新聞的資訊來源。但這種資訊仍是「間接表達」:例如,油價上漲,是因為市場認為「伊朗入侵機率上升 → 油價上漲」這一相關性成立。
這種表達是有效的,但並不精確。像 Lightcone 這樣的協議,嘗試剝離這種間接性,通過「條件市場」允許用戶直接表達觀點:如果未來一周美國入侵伊朗,油價會是多少?
一旦這類協議成功,這類問題將成為可以被市場直接定價的對象。
7、智能體系統工程(Agent System Engineering)
過去幾年,圍繞「持續運行智能體」的基礎設施嘗試層出不窮——但大多設計粗糙、難以落地,甚至不乏騙局。但可以預期,總會有人(或者某個智能體本身)找到方法:讓智能體持續運行、自動尋找最便宜的算力,並利用這一能力在市場中獲取收益。
最激進的實驗,已經出現在 Bittensor 等子網生態中。雖然這一路徑是否可行仍存疑,但可以設想一個組合系統:
Synth(預測)
Hippius(存儲)
Targon(隱私推理)
這些模塊協同運作,構建出能夠主動「收割波動」的市場智能體。
8、投資(Investment)
Hyperliquid 可分成 Trade 所產生收入的 50%。這一機制,已在近期顯著推動其代幣 HYPE 的價格上漲。隨著 Trade 的快速擴張,市場開始逐漸形成一種共識:Hyperliquid 可能正在走向「贏家通吃」的資產形態。(公關新聞社)
這一共識本身,也為投資者與建設者打開了一個高風險、高回報的窗口:如果上述任何一種競爭路徑,能夠形成對 Trade 的有效「楔子」,那麼提前佈局,可能帶來非對稱收益。
[原文連結]
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章