

 融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


港股IPO募資519億美元歷史第二,阿里平頭哥秘密遞表

TL;DR
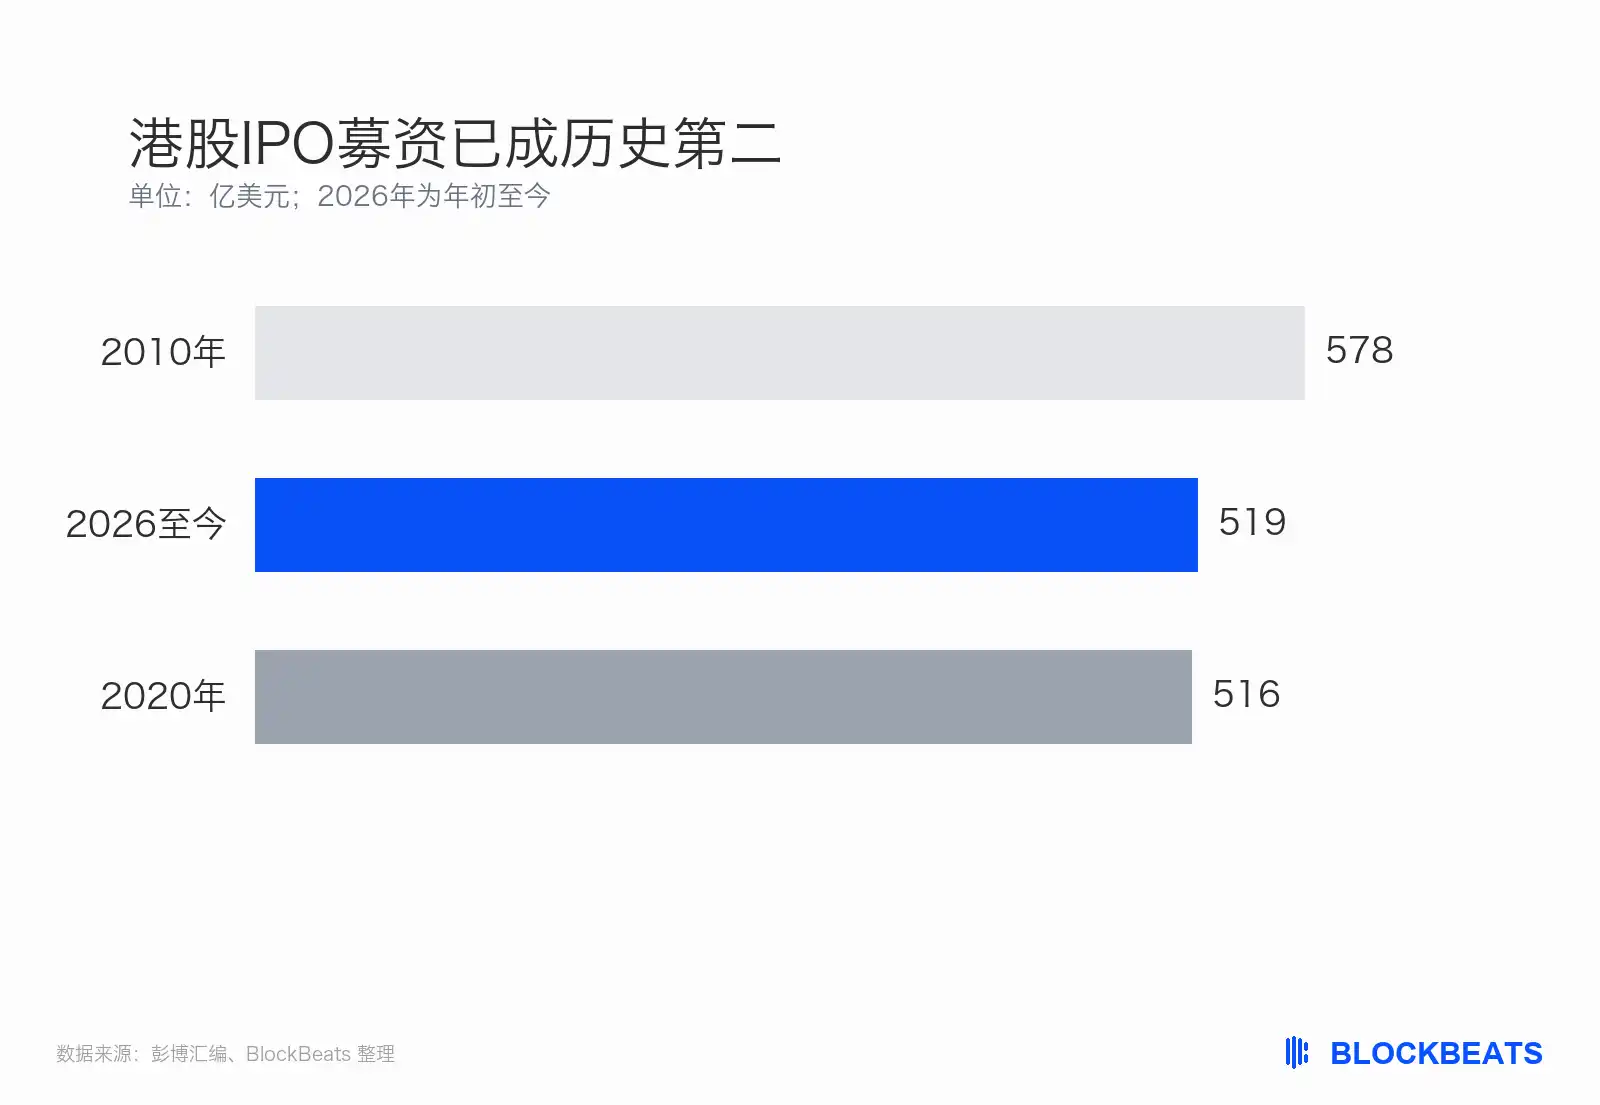
· 彭博彙編數據顯示,2026年年初至今香港IPO募資約519億美元,超過2020年的516億美元,按該口徑為有記錄以來第二高。
· 募資高度集中於少數AI硬件公司的A+H大單,約四分之一發行未完成,今年最大單中際旭創H股較發行價跌約44%。
· 關聯標的:港交所、阿里巴巴、中際旭創。
2026年年初至今,香港首次公開募股募資約519億美元,超過2020年的516億美元。按彭博彙編口徑,這是有記錄以來第二高年份,距2010年的578億美元紀錄還差約59億美元。
港股IPO募資已成歷史第二
同一週,阿里巴巴公告稱,芯片子公司平頭哥已就分拆獨立上市提交建議,聯交所確認公司可進行分拆。兩件事放在一起,容易被讀成「香港IPO全面回來了」。
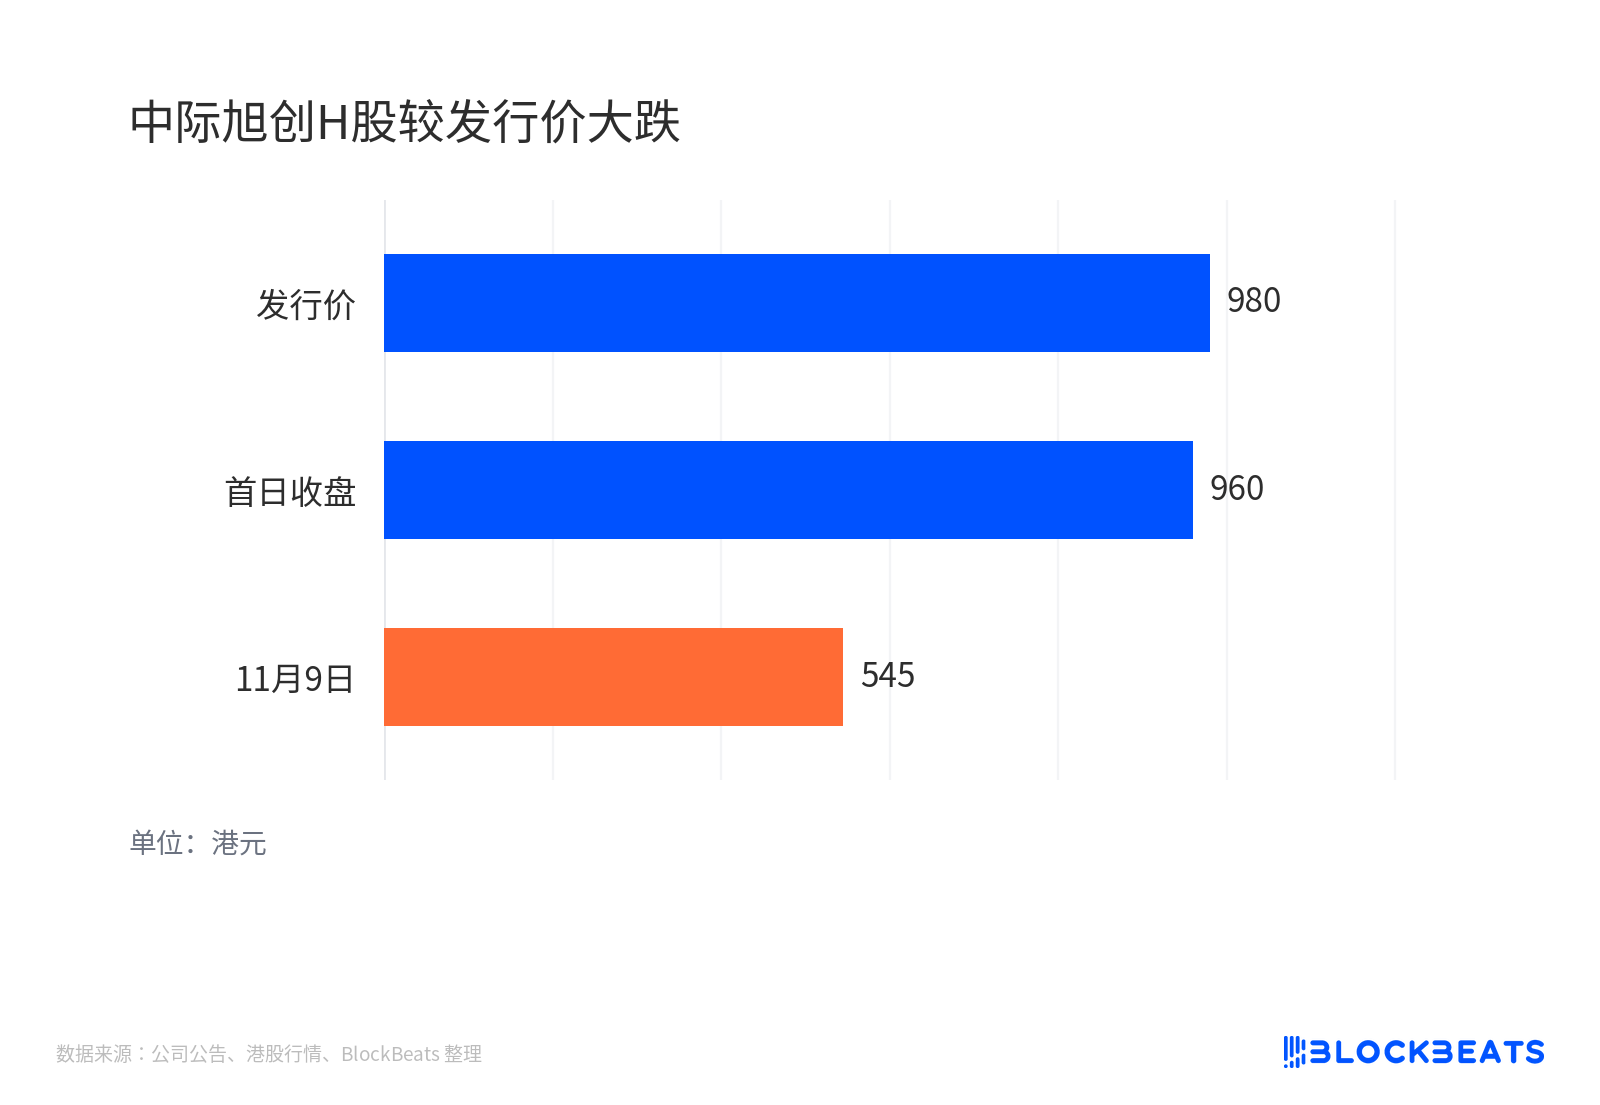
今年最大的一單卻給出相反的信號。7月掛牌的中際旭創,H股發行價980港元,到11月9日收報545港元,較發行價跌約44%。
這筆錢由少數十億美元級大單堆出
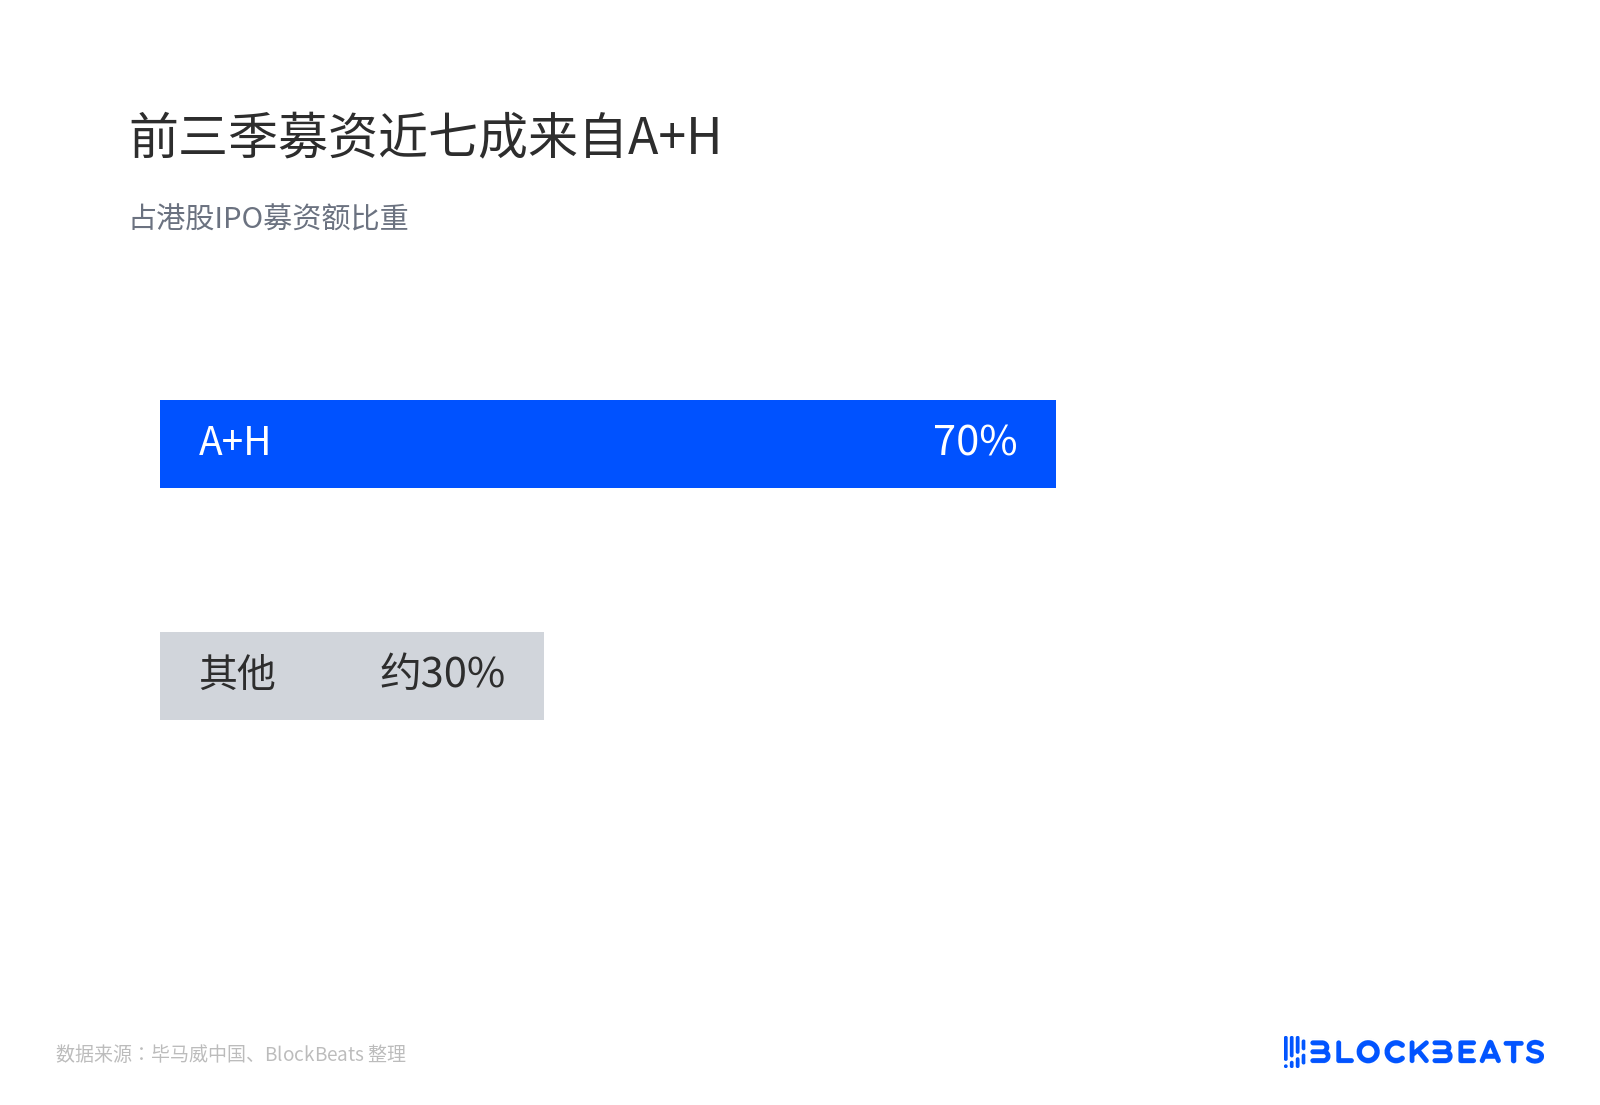
今年港股募資的主力,來自已經上市的公司再到港股發行H股,也就是「A+H」,純港股新股並不佔主導。同一塊業務多開一個國際資金入口,既能拿到美元,也方便外資配置。
前三季募資近七成來自A+H
撐起總額的是少數超大單。中際旭創7月基礎募資約534億港元,行使超額配售權後約78億美元。立訊精密6月約32億美元。彭博統計,今年至少10宗募資超過10億美元,2010年只有7宗。
超額配售權和基石在這裡很關鍵。前者是「多賣一點」的選擇權,後者是上市前就鎖定認購的大機構。中際旭創近半股份由淡馬錫、高瓴、貝萊德等基石拿走,「搶籌」的成分被機制設計稀釋了不少。
畢馬威中國資本市場主管合夥人劉國華在10月三季度回顧中給出更樂觀的口徑:首三季116家、超3880億港元,已破歷史同期。若管道順利轉化,全年有望接近5000億港元。這是條件預測,尚未兌現。
創高與撤回、破發可以同時成立
募資額看的是發行規模,不是上市後的股價。大單在帳面上完成了,二級市場卻未必買帳。
中際旭創定價980港元,較招股上限1010港元折讓約3%,當時被讀成「定價端現折讓」。但上市首日即收跌約2%,此後一路走低至545港元。基石至今浮虧,這比3%的折讓更能說明定價權往哪邊移。
中際旭創H股較發行價大跌
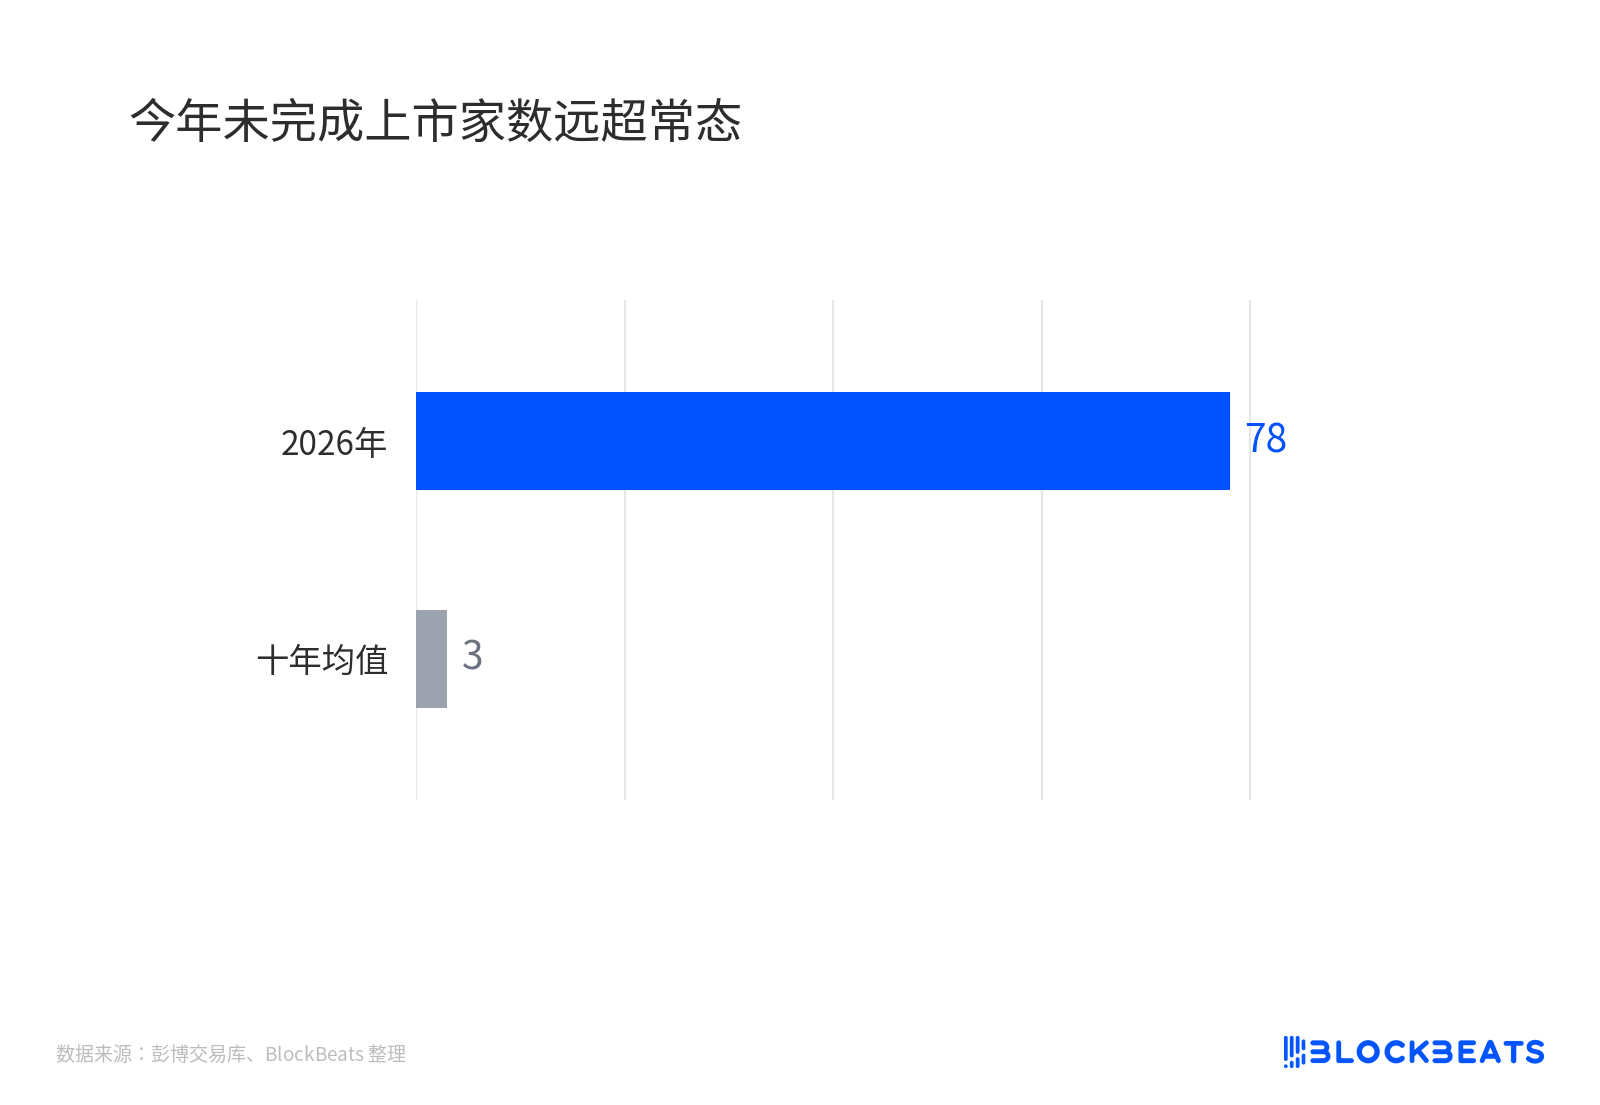
更大的信號來自發行成功率。彭博交易庫顯示,今年約四分之一港股上市交易未完成,為2008年以來最高,至少78家推遲、撤回或申請失效。這組統計混合了三種口徑,不宜簡單等同於「發行失敗率」。
今年未完成上市家數遠超常態
另一個淡的信號是發行窗口。8至10月僅17家首發,是2025年2至4月以來最淡的三個月。東山精密作為今年第10宗十億美元級交易,最終募資不到原目標一半。
這組數據和519億美元並不矛盾。總量由少數已完成的大單撐起,增量資金則在挑有現金流、有海外訂單的標的。定價權已從「能不能發出去」,轉向「發出去之後跌多少」。
平頭哥更像2027年的管道
平頭哥在9月11日已保密遞交A1。阿里11月10日公告,公司按上市規則第15項應用指引,就分拆獨立上市提交建議,聯交所確認公司可進行分拆。保密A1的含義是,子公司可以先秘密交表,此時規模和定價都還沒定。
公告同時劃了三條邊界:發售規模、架構、阿里持股下降幅度均未落實,完成後平頭哥仍為子公司,交易重要性低於須披露門檻,不保證會否或何時落實。
市場傳聞走得更遠。路透旗下IFR在公告前一天引知情人士稱,平頭哥擬2027年上市,募資20至30億美元。摩根大通10月研報給出250至620億美元的獨立估值區間。兩者都不是招股書口徑,且常被混寫成「平頭哥明年至少20億美元的大單」。
關鍵在於,平頭哥不在今年519億美元裡。官方把它放在「不重大、仍控股、規模未定」的框內,更像2027年的管道,而非對今年數字的即時加碼。
訂單能見度與H股價格正在背離
上半年到7月是加速擴散,十億美元級AI硬件A+H接連落地,把美元募資額推過2020年。8月之後轉入退潮驗證:大單變少、撤回升高、定價下移、已上市龍頭補跌。
更具體的驗證落在三個變量上。中際旭創管理層稱,2027年絕大部分需求已轉化為確定性訂單、覆蓋全年,但這是單方陳述,H股價格與訂單能見度正在背離。
平頭哥招股書能否把自研AI芯片的外部收入坐實,決定市場給它是「下一個英偉達」還是「並表子公司的局部變現」。四季度僅剩的發行窗口,會告訴市場基石還願不願意為大單兜底。
募資額的歷史排名是已經發生的事,發行質量的走向才是還沒被定價的部分。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章







